Финансовые цели: как поставить и достичь, примеры на год
Финансовая цель - это конкретный результат с суммой и сроком: накопить подушку, закрыть кредит, собрать на отпуск или первый взнос. Покажем, как превратить желание в цель, посчитать нужный платёж в месяц и не бросить дело через два месяца.
Содержание статьи
Что такое финансовая цель и зачем она нужна
Финансовая цель - это то, что вы хотите получить с помощью денег, выраженное в рублях и сроках. Фраза "хочу больше откладывать" целью не является, а "накопить 120 000 руб. за 12 месяцев" является.
Цель превращает расплывчатое желание в план: вы видите, сколько откладывать, от чего придётся отказаться и когда будет результат. Без неё деньги уходят на текущие траты, а накопления остаются на уровне хороших намерений.
Виды финансовых целей
По сроку цели делят на три группы, и для каждой подходят свои инструменты хранения денег.
| Срок | Примеры целей | Где держать деньги |
|---|---|---|
| Короткие, до 1 года | Подушка безопасности, отпуск, техника, закрыть небольшой долг | Накопительный счёт, вклад |
| Средние, 1-5 лет | Первый взнос по ипотеке, автомобиль, обучение, ремонт | Вклад, облигации, накопительный счёт |
| Длинные, от 5 лет | Пенсионные накопления, капитал для детей, пассивный доход | Фонды, облигации, ИИС, долгосрочные сбережения |
По содержанию выделяют цели накопить, погасить долг, вырастить доход и защитить деньги от рисков, например страховкой. На первый год хватит двух-трёх целей, не больше.
Порядок действий
- Узнайте исходную точку: доходы, обязательные расходы, долги, накопления. Как это сделать, описано в статье про личный бюджет на месяц.
- Выберите 2-3 цели и расставьте приоритеты: сначала подушка и дорогие долги, потом остальное.
- Опишите каждую цель по правилу SMART: конкретно, измеримо, достижимо, важно для вас, с дедлайном.
- Посчитайте платёж в месяц: сумма цели делится на число месяцев.
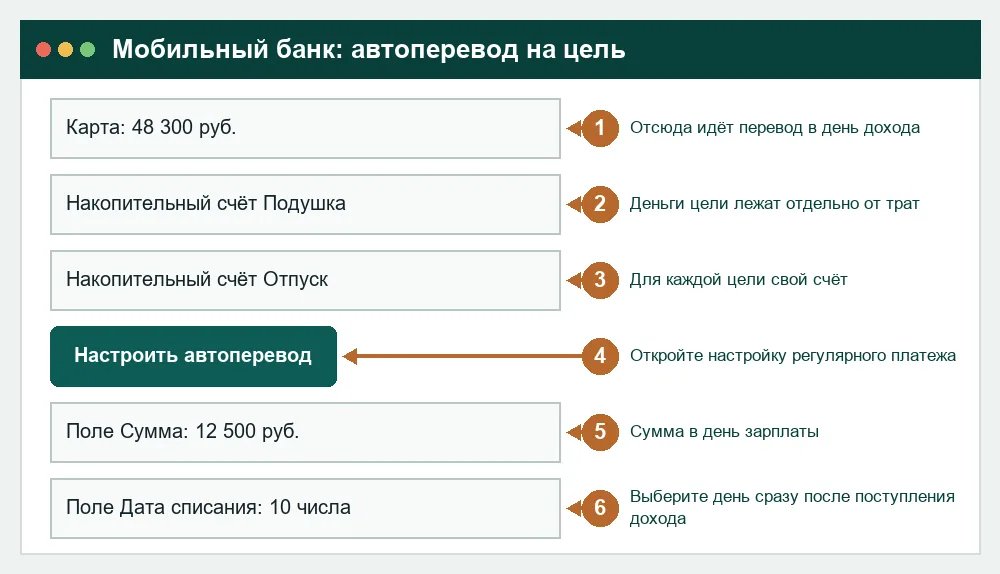
- Настройте автоперевод в день дохода и отдельные счета под каждую цель.
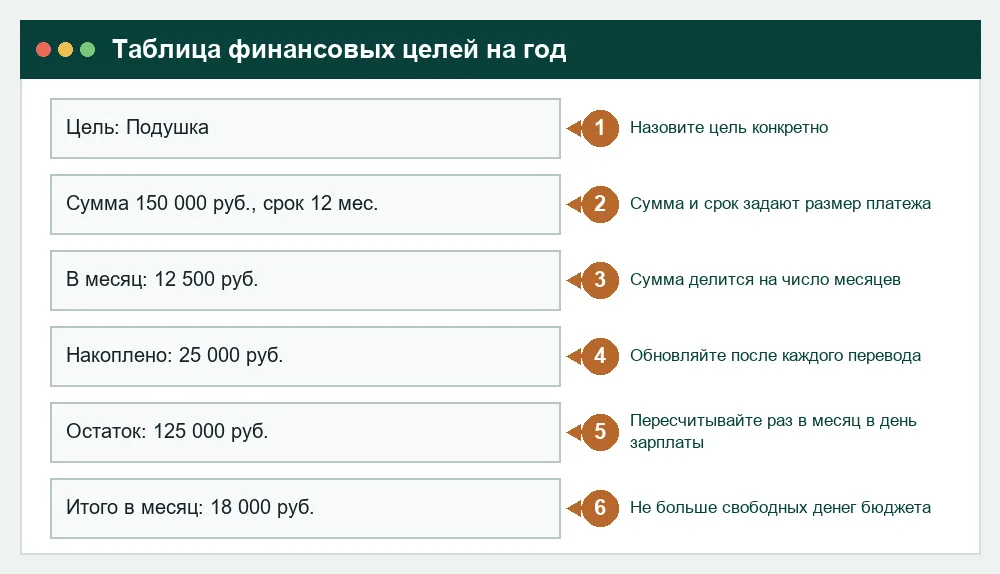
- Раз в месяц сверяйтесь с таблицей и корректируйте план.
Как сформулировать цель по SMART
Плохая цель: "накоплю на машину". Хорошая: "накоплю 300 000 руб. на первый взнос по автомобилю к 31 декабря, откладывая по 25 000 руб. в месяц".
Проверьте цель вопросами. Можно ли измерить результат в рублях? Хватает ли дохода, чтобы откладывать нужную сумму? Есть ли срок? Если на любой вопрос ответ "нет", цель надо уточнить или уменьшить. Достижимость важна: нереальная цель разочаровывает и приводит к тому, что человек бросает все остальные.
Расчёт платежа в месяц
Формула простая: сумма цели минус то, что уже накоплено, делим на число месяцев до срока. Вклад или накопительный счёт добавит процент, но на старте его лучше не учитывать, это даст запас.
Пример: подушка на 3 месяца расходов при расходах 50 000 руб. составляет 150 000 руб. Если на счёте уже есть 30 000 руб., а срок 10 месяцев, платёж равен (150 000 - 30 000) / 10 = 12 000 руб. в месяц. Если доход 70 000 руб., это 17% и потянуть можно не всем.
Тогда увеличьте срок до 15 месяцев: платёж снизится до 8 000 руб. Всегда сверяйте платёж с реальным бюджетом, иначе в первый же месяц цель сорвётся. Для расчёта подушки смотрите статью про финансовую подушку безопасности.
Примеры финансовых целей на год
| Цель | Сумма | Срок | В месяц |
|---|---|---|---|
| Подушка на 3 месяца | 150 000 руб. | 12 месяцев | 12 500 руб. |
| Отпуск | 90 000 руб. | 9 месяцев | 10 000 руб. |
| Закрыть кредитку | 60 000 руб. | 6 месяцев | 10 000 руб. |
| Первый взнос на ремонт | 120 000 руб. | 12 месяцев | 10 000 руб. |
Суммы условные, подставьте свои. Если одновременно идут цели на 42 500 руб. в месяц, а свободных денег 25 000 руб., оставьте одну-две и перенесите остальные на следующий год.
Что ставить первым: долги, подушка или инвестиции
Обычно порядок такой: сначала минимальная подушка на 1 месяц расходов, затем погашение дорогих долгов, затем полная подушка, и только после этого инвестиции и крупные покупки. Для долгов подбирайте стратегию по ставке и размеру, подробности в статье про погашение долгов и кредитов.
Если на накопления у вас остаётся немного, начните с автоматических 5-10% от дохода. Как разложить сумму по месяцам и инструментам, показано в статье про план накоплений на год.
Как отслеживать прогресс
Заведите простую таблицу: цель, сумма, срок, платёж в месяц, накоплено, остаток. Заполняйте её раз в месяц в день зарплаты и отмечайте процент выполнения.
Если вы отстали, не бросайте цель: перенесите срок или увеличьте платёж в следующих месяцах. Если доход вырос, ускоряйте самую важную цель, а не повышайте траты.
Типичные ошибки
- Слишком много целей сразу, из-за чего деньги размазываются и ни одна не доходит до конца.
- Цель без срока или без суммы.
- Хранение накоплений на карте, где их легко потратить, вместо отдельного накопительного счёта.
- Игнорирование инфляции для целей дольше года: цену покупки стоит закладывать с запасом 5-10%.
- Отсутствие подушки перед инвестициями.
Если цели крупные, например ипотека, инвестиции с налоговой льготой или долги с просрочкой, посоветуйтесь с финансовым консультантом или юристом.
Частые вопросы
- Сколько финансовых целей можно ставить одновременно?
- Для начала достаточно двух-трёх. Больше целей разбрасывают деньги и внимание, и ни одна не доходит до конца. Остальные перенесите на следующий год.
- Что такое финансовая цель простыми словами?
- Это конкретный результат с суммой и сроком, который вы хотите получить с помощью денег: накопить, погасить долг или увеличить доход. Без суммы и срока это пока только пожелание.
- Как посчитать, сколько откладывать в месяц?
- Вычтите из суммы цели уже накопленное и разделите остаток на число месяцев до срока. Сверьте результат со свободными деньгами в бюджете и при необходимости продлите срок.
- Что делать, если не получается откладывать нужную сумму?
- Уменьшите платёж и растяните срок, а не бросайте цель. Проверьте расходы на утечки и подключите автоперевод в день дохода, так накопления не успеют уйти на траты.