Как накопить деньги за год: план, суммы и инструменты
Накопить за год заметную сумму реально, если превратить желание в цель с суммой, сроком и ежемесячным взносом. Ниже план из шагов, таблица взносов для разных целей, расчёт с процентами и советы, как не сорваться на середине.
Содержание статьи
Шаг 1. Поставьте цель суммой и сроком
Фраза накопить побольше не работает. Нужна конкретика: какая сумма, на что и к какому месяцу. Например, 240 000 руб. на первый взнос за автомобиль к декабрю.
Если целей несколько, расставьте их по приоритетам. Резерв на случай потери дохода идёт первым, он описан в разборе финансовой подушки семьи. Потом идут цели с датой: отпуск, техника, обучение. О формулировке целей подробнее в материале про финансовые цели.
Шаг 2. Рассчитайте ежемесячный взнос
Формула простая: сумма цели делится на 12 месяцев. Проценты по вкладу в расчёте можно не учитывать, они станут приятной добавкой.
| Цель за год, руб. | Взнос в месяц, руб. | Взнос в неделю, руб. (примерно) |
|---|---|---|
| 120 000 | 10 000 | 2 300 |
| 240 000 | 20 000 | 4 600 |
| 360 000 | 30 000 | 6 900 |
| 600 000 | 50 000 | 11 500 |
Если взнос не помещается в бюджет, есть три выхода: увеличить срок, уменьшить цель или найти дополнительный доход. Не пытайтесь выкроить всё за счёт еды и лекарств, такой план редко доживает до второго месяца.
Шаг 3. Найдите деньги в бюджете
Чтобы взнос появился, нужно знать, куда уходят деньги сейчас. Разнесите траты за три месяца по категориям, как описано в инструкции по личному бюджету.
Обычно деньги находятся в трёх местах: подписки и сервисы, которыми давно не пользуются, импульсивные покупки и переплаты по кредитным картам. Приёмы без жёстких запретов описаны в статье про экономию без ограничений.
Хорошо работает правило первой строки: сумма взноса записывается в бюджет как обязательный платёж, наравне с арендой и связью. Тогда она не зависит от настроения и остатка в конце месяца.
Шаг 4. Автоматизируйте откладывание
Самая частая причина срыва - надежда на силу воли. Поэтому настройте перевод так, чтобы он происходил без вашего участия.
- Откройте накопительный счёт или копилку в банке, лучше отдельную от карты для повседневных трат.
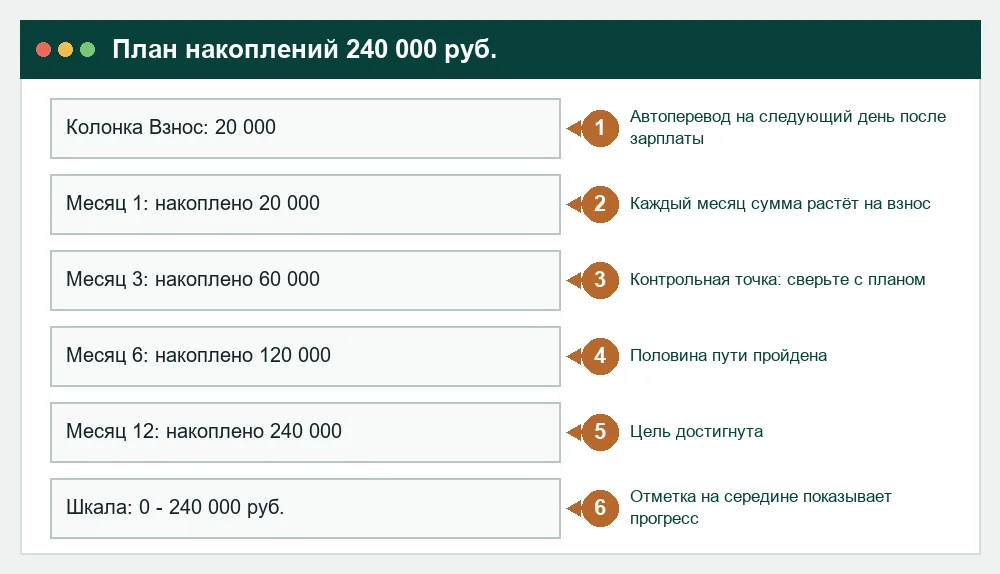
- Настройте автоперевод на следующий день после зарплаты, а не на конец месяца.
- Подключите округление покупок, если банк его предлагает: остаток переводится в копилку.
- Все разовые поступления (премию, возврат налога, подарок) делите: половину в цель, половину себе.
- Раз в месяц проверяйте, что перевод прошёл, и записывайте накопленную сумму.
Шаг 5. Выберите, где хранить накопления
Для срока до года подходят безопасные рублёвые инструменты. Ставки в банках следуют за ключевой ставкой Банка России, поэтому сравнивайте актуальные предложения и читайте условия, а не только рекламную цифру.
| Инструмент | Доступ к деньгам | Особенности |
|---|---|---|
| Накопительный счёт | В любой день | Ставка может меняться, проценты начисляются на остаток |
| Вклад на 3-12 месяцев | Досрочное снятие невыгодно | Ставка фиксируется на срок, пополнение иногда запрещено |
| Вклад с пополнением | Ограничено условиями | Подходит для регулярных взносов |
| Облигации и фонды | Через брокера | Цена колеблется, на коротком сроке можно потерять часть суммы |
Вклады и счета застрахованы в пределах 1,4 млн руб. на человека в одном банке, включая проценты. Актуальные условия страхования смотрите на сайте asv.org.ru. Если часть денег вы решите вложить в бумаги, сначала прочитайте про риски инвестиций новичка. Критерии выбора банка собраны в материале про выбор банка и карты.
Расчёт с процентами на примере
Допустим, вы откладываете 20 000 руб. в месяц на накопительный счёт с условной ставкой 12% годовых, то есть 1% в месяц. Откладывать будете в конце каждого месяца, проценты начисляются ежемесячно на остаток.
Сумма на конец года: 20 000 x ((1,01 в 12 степени - 1) / 0,01) = 20 000 x 12,6825, что составляет около 253 600 руб. Вы внесли 240 000 руб., проценты дали около 13 600 руб. до вычета налога.
Ставка в примере условная, настоящая у каждого банка своя и меняется. Проценты по вкладам и счетам физических лиц могут облагаться НДФЛ, если их сумма за год превышает необлагаемый порог. Порядок и актуальный лимит смотрите на сайте ФНС nalog.gov.ru.
Как не сорваться на середине года
Накопления рвутся не на старте, а на пятом-седьмом месяце, когда новизна проходит. Заранее продумайте опасные моменты.
- Разбейте год на четыре этапа по три месяца и отмечайте каждый как маленькую победу.
- Держите на виду график: нарисуйте шкалу или отметьте накопленную сумму в приложении.
- Предусмотрите небольшой бюджет на радости, иначе накопления закончатся срывом.
- Не снимайте деньги на мелкие покупки. Для них у вас есть отдельный блок бюджета.
- Если месяц выдался тяжёлым, внесите хотя бы половину и догоните в следующем.
Если сумма цели большая, а дохода не хватает, подумайте над дополнительным заработком, но с оглядкой на риски мошенничества. Для этого есть разбор про подработку в интернете.
Ошибки при накоплении денег за год
- Цель без срока и суммы: деньги тратятся незаметно.
- Накопления лежат на той же карте, что и повседневные траты.
- Ставка выбирается по рекламе без чтения условий: проценты теряются при частичном снятии.
- Взнос рассчитан впритык, любая непредвиденная трата ломает план.
- Цель накопить совмещают с погашением дорогого кредита: выгоднее сначала закрывать долг под высокий процент.
Частые вопросы
- Сколько можно накопить за год?
- Это зависит от дохода и расходов. При взносе 20 000 руб. в месяц за год получится 240 000 руб. без процентов, а на накопительном счёте с процентами немного больше.
- Какую часть дохода откладывать, чтобы накопить за год?
- Обычно от 10 до 20% дохода. Рассчитайте взнос от цели: разделите сумму на 12 и посмотрите, помещается ли результат в бюджет.
- Где лучше хранить накопления на срок до года?
- Подойдут накопительный счёт или вклад в банке, который участвует в страховании вкладов. Рискованные инструменты на таком коротком сроке могут принести убыток.
- Что делать, если пропустил взнос?
- Не бросайте план. Добавьте пропущенную сумму к следующим двум-трём взносам или продлите срок на месяц. Главное - не отказываться от привычки откладывать.
- Нужно ли платить налог с процентов по накоплениям?
- Проценты по вкладам и счетам могут облагаться НДФЛ, если превышают необлагаемую сумму за год. Банк обычно передаёт данные в ФНС, а налог приходит уведомлением. Актуальный порядок смотрите на сайте nalog.gov.ru.