Как выплатить долги и кредиты: стратегии и план погашения
Закрыть несколько долгов сразу проще, когда есть порядок: полный список обязательств, сумма, которую можно отдавать каждый месяц, и очередность выплат. Ниже два рабочих метода с расчётом на цифрах, правила досрочного погашения и шаги на случай, если платить уже нечем.
Содержание статьи
Начните с полной картины долгов
Выпишите все обязательства в одну таблицу: кредиты, кредитные карты, рассрочки, займы в МФО, долги перед знакомыми, налоги и штрафы. Для каждого нужны остаток, годовая ставка, обязательный платёж и дата списания. Остаток по кредиту берите из приложения банка или из справки о задолженности, а не по памяти.
Отдельно найдите долги, о которых вы могли забыть: штрафы, задолженность по налогам, коммунальные платежи. Проверить исполнительные производства можно на сайте ФССП и в кабинете Госуслуг, налоговые долги - в личном кабинете налогоплательщика.
Сколько можно отдавать в месяц
Возьмите доход после налогов и вычтите обязательные расходы: жильё, еду, транспорт, лекарства, связь. Остаток и есть сумма на долги. Если она меньше суммы обязательных платежей, сразу переходите к разделу про реструктуризацию, а не пропускайте платежи молча.
Банки оценивают нагрузку по показателю ПДН: это все ежемесячные платежи по кредитам, делённые на доход. Выше 50% заёмщика считают перегруженным, с 1 октября 2026 года лимиты банков на выдачу таким клиентам снижены до 15% от выдач, а при ПДН выше 80% до 1%. Практический вывод: пока нагрузка высокая, новый кредит получить трудно, и рефинансирование может не одобрить.
Свой показатель можно прикинуть вместе с личным бюджетом на месяц: нужны только платежи и доход.
Два метода: снежный ком и лавина
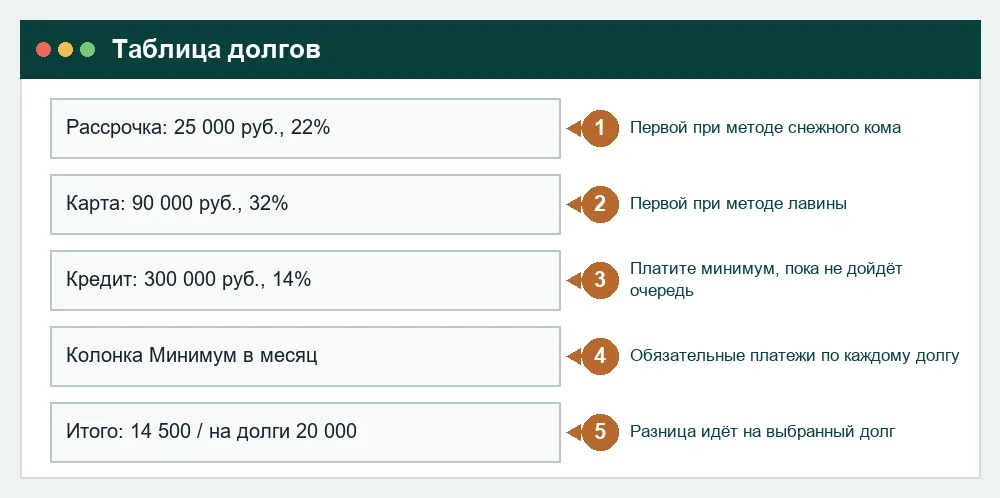
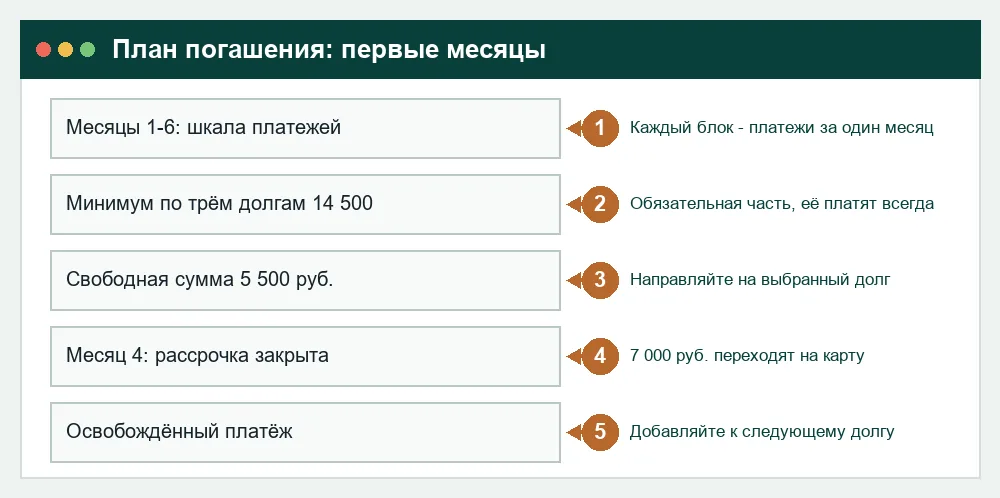
В обоих случаях по всем долгам платите минимум, а всю свободную сумму направляете на один выбранный долг. Когда он закрыт, его платёж добавляется к следующему.
- Снежный ком. Сначала самый маленький остаток. Долги закрываются быстро, это поддерживает мотивацию.
- Лавина. Сначала самая высокая ставка. Переплата меньше, но первый результат придётся ждать дольше.
Пример на цифрах
Допустим, на долги уходит 20 000 руб. в месяц. Обязательные платежи по трём долгам составляют 14 500 руб., значит, свободны 5 500 руб.
| Долг | Остаток, руб. | Ставка | Минимум в месяц, руб. | Проценты за первый месяц, руб. |
|---|---|---|---|---|
| Рассрочка на технику | 25 000 | 22% | 1 500 | 458 |
| Кредитная карта | 90 000 | 32% | 4 000 | 2 400 |
| Потребительский кредит | 300 000 | 14% | 9 000 | 3 500 |
Проценты считаем как остаток, умноженный на ставку и делённый на 12: например, 90 000 x 32% / 12 = 2 400 руб.
Снежный ком: на рассрочку идёт 1 500 + 5 500 = 7 000 руб. в месяц, и она закрывается примерно за 4 месяца. Затем эти 7 000 руб. переходят на карту, и на неё уходит 11 000 руб. в месяц.
Лавина: те же 5 500 руб. сразу получает карта под 32%, то есть 9 500 руб. в месяц. Она закрывается примерно за 11-12 месяцев, а самый дорогой долг перестаёт начислять по 2 400 руб. процентов в месяц. На длинной дистанции лавина обычно выгоднее. Снежный ком выбирают те, кому важно быстро увидеть закрытый долг.
Сверьте свои цифры в кредитном калькуляторе с досрочным погашением: он покажет, сколько процентов вы не заплатите.
Как оформить досрочное погашение
Право вернуть потребительский кредит раньше срока закреплено в законе о потребительском кредите (353-ФЗ). Заёмщик уведомляет банк не позднее чем за 30 дней, если договор не устанавливает более короткий срок. Чаще всего банки принимают заявление в приложении и списывают деньги в день платежа.
- Найдите в договоре или приложении условие о сроке уведомления и о возможной комиссии.
- Подайте заявление о частичном или полном досрочном погашении и укажите, что уменьшать: срок или платёж.
- Внесите сумму до даты платежа и убедитесь, что она списана в счёт основного долга, а не следующих платежей.
- После полного погашения запросите справку об отсутствии задолженности и проверьте, что кредит закрыт в бюро кредитных историй.
Проценты начисляются только за фактический срок пользования деньгами. Если цель в минимальной переплате, выбирайте уменьшение срока: при уменьшении платежа экономия меньше.
Что делать, если платить нечем
Не прячьтесь от банка. Первое действие - обратиться с заявлением о реструктуризации или о кредитных каникулах и приложить документы о потере дохода. Банки чаще идут навстречу тем, кто обратился до просрочки.
Если уже есть просрочка, разберитесь, на какой стадии долг. Звонки коллекторов разрешены только в установленные законом часы и с ограничениями по частоте. Угрожать и разглашать долг знакомым нельзя, жалобу можно подать в ФССП и Банк России.
Помните о защите по микрозаймам: проценты и штрафы по договору микрозайма в сумме не превышают 1,3 суммы займа. Если вам насчитали больше, требуйте пересчёта.
Если долг решил суд
Когда долг взыскивает суд, дело переходит к приставам. Они вправе удерживать до 50% зарплаты, но сумма в размере прожиточного минимума на человека списанию не подлежит. Если удержание оставляет слишком мало, подайте приставу заявление о сохранении прожиточного минимума.
Платить частями по решению суда можно: обратитесь в суд с заявлением о рассрочке исполнения или договоритесь с взыскателем о мировом соглашении. Исполнительное производство прекращают после полной оплаты, поэтому сохраните чеки и запросите постановление об окончании.
Когда пора рассматривать банкротство
Если сумма долгов заведомо больше, чем вы сможете выплатить за разумный срок, говорите о банкротстве. Для небольших долгов при законченном исполнительном производстве работает внесудебное банкротство через МФЦ: оно бесплатно, но у него есть лимит суммы и условия. Крупные долги списывают только через суд, и тут нужен юрист: последствия для имущества и сделок серьёзные.
Тем, кто закрывает бизнес, пригодится отдельный материал: как закрыть ИП с долгами.
Типичные ошибки
- Брать новый кредит под высокий процент, чтобы закрыть старый.
- Гасить долги, не оставив резерва на один-два месяца расходов: любая неожиданная трата вернёт в просрочку.
- Платить только минимум по карте и не следить за грейс-периодом.
- Верить посредникам, которые обещают списать долги за предоплату.
- Не требовать справку о закрытии долга.
Частые вопросы
- С какого долга начинать выплаты?
- Если важна минимальная переплата, начинайте с самой высокой ставки. Если важно быстрее увидеть результат и не бросить план, начинайте с самого маленького остатка. По остальным платите обязательный минимум.
- Можно ли погасить кредит досрочно без комиссии?
- По потребительским кредитам банк не вправе брать плату за досрочное погашение. Но порядок и срок уведомления указаны в договоре, поэтому заранее проверьте их и подайте заявление в приложении или в офисе.
- Что лучше: сократить срок или платёж?
- Сокращение срока даёт большую экономию на процентах. Уменьшение платежа снижает ежемесячную нагрузку и нужно тем, у кого доход нестабилен. Выбор делается в заявлении на погашение.
- Как выплачивать долг по решению суда частями?
- Подайте в суд заявление о рассрочке исполнения решения либо заключите с взыскателем мировое соглашение. Одновременно сообщите приставу о сохранении прожиточного минимума, если удержания слишком велики.
- Можно ли закрыть долги без суда?
- Реструктуризация и договорённость с кредитором возможны без суда. При долге в пределах лимита и окончании исполнительного производства доступно внесудебное банкротство через МФЦ.