Личный бюджет на месяц: как составить и вести без сложных таблиц
Личный бюджет - это план доходов и расходов на месяц, который показывает, куда уходят деньги, и оставляет часть на сбережения. Ниже пошаговая схема, пример на цифрах и макет таблицы, которую можно повторить в блокноте или в телефоне.
Содержание статьи
- Зачем нужен личный бюджет
- Шаг 1. Соберите все доходы за месяц
- Шаг 2. Выясните, куда уходят деньги сейчас
- Шаг 3. Распределите доход по правилу 50/30/20
- Шаг 4. Заведите таблицу или блокнот
- Шаг 5. Подведите итог месяца и поправьте план
- Как сократить расходы без лишних запретов
- Типичные ошибки при ведении бюджета
Зачем нужен личный бюджет
Бюджет отвечает на два вопроса: сколько денег приходит и на что они уходят. Без него кажется, что зарплаты не хватает, хотя на самом деле её часть расходится на мелкие незаметные траты: подписки, доставку, переплаты по кредитным картам.
Хороший бюджет не запрещает тратить. Он заранее выделяет суммы на нужное и приятное, а остаток направляет на цели, например на резерв по инструкции про финансовую подушку безопасности.
Шаг 1. Соберите все доходы за месяц
Запишите все регулярные поступления после налогов: зарплату, аванс, подработку, пособия, алименты, проценты по вкладам. Если доход нерегулярный, возьмите среднее за последние 6 месяцев и ориентируйтесь на более слабые месяцы.
Самозанятым и ИП полезно сразу отделить сумму на налоги и взносы. О лимитах и налоге с дохода читайте в статье про доход самозанятого.
Шаг 2. Выясните, куда уходят деньги сейчас
Прежде чем планировать, посмотрите на факт. Откройте выписки по картам за 2-3 месяца и разнесите траты по категориям. В банковском приложении есть автоматическая разбивка, но проверьте её вручную: переводы, наличные и покупки в маркетплейсах часто попадают в раздел Другое.
Основные категории для старта:
- Жильё и коммунальные услуги.
- Продукты и бытовые товары.
- Транспорт и связь.
- Здоровье и дети.
- Кредиты и обязательные платежи.
- Одежда, развлечения, кафе, подписки.
- Сбережения.
Шаг 3. Распределите доход по правилу 50/30/20
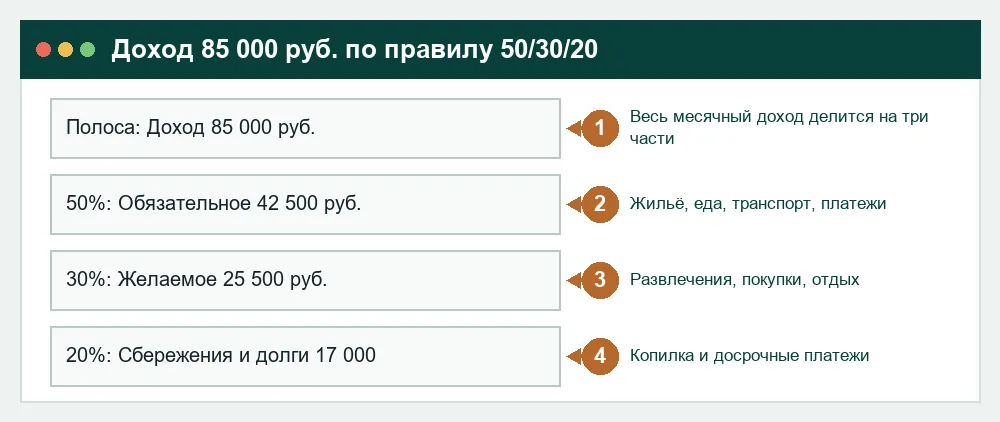
Простая схема для начала: 50% дохода на обязательное, 30% на желаемое, 20% на сбережения и погашение долгов. Это ориентир, а не закон: в дорогом городе на обязательное может уходить 60-70%, и тогда подгоняйте пропорции под себя.
Пример для семейного дохода 85 000 руб. в месяц:
| Блок | Доля | Сумма, руб. |
|---|---|---|
| Обязательное: жильё, еда, транспорт, лекарства, кредиты | 50% | 42 500 |
| Желаемое: кафе, одежда, развлечения, хобби | 30% | 25 500 |
| Сбережения и досрочное погашение долгов | 20% | 17 000 |
| Итого | 100% | 85 000 |
Проверка арифметики: 42 500 + 25 500 + 17 000 = 85 000. Если реальные обязательные траты уже 55 000 руб., сначала сократите желаемое до 13 000-15 000 руб., а сбережения оставьте не меньше 10% дохода.
Шаг 4. Заведите таблицу или блокнот
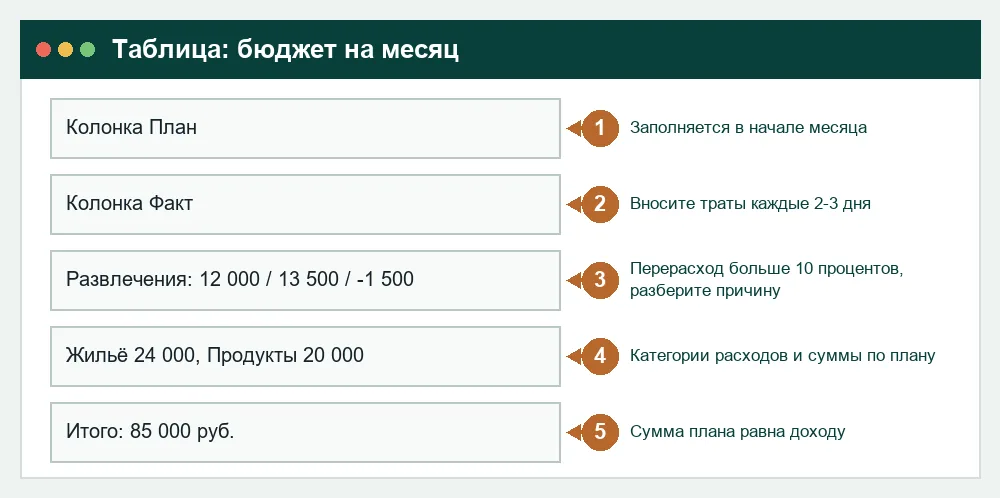
Достаточно одного листа с четырьмя колонками: категория, план, факт, разница. Подойдёт тетрадь, заметки в телефоне, электронная таблица или приложение банка. Главное - заполнять регулярно, раз в 2-3 дня, пока траты свежи в памяти.
Если нужен более жёсткий контроль, используйте метод конвертов: на недельные траты, например на продукты, переводите фиксированную сумму на отдельную карту. Когда деньги кончились, остаток недели живёте на запасах и необязательное откладываете.
Шаг 5. Подведите итог месяца и поправьте план
В последний день месяца сравните план и факт. Отметьте категории, где перерасход больше 10%, и выясните причину: нерегулярный расход, ошибка в оценке или импульсивная покупка. Исправьте цифру на следующий месяц, а не обвиняйте себя.
Через 2-3 месяца у вас появятся реальные средние значения по каждой статье, и бюджет станет точным. Для крупных непредсказуемых трат заведите отдельную строку: ремонт, подарки, медицина, техника. Откладывайте на них 1/12 годовой суммы каждый месяц.
Как сократить расходы без лишних запретов
Начните с трёх категорий, где экономия заметнее всего: продукты, подписки и банковские комиссии. Составляйте список перед походом в магазин, раз в квартал пересматривайте платные сервисы и проверьте, нет ли комиссий за обслуживание карт и переводы.
Больше приёмов, которые не снижают качество жизни, собрано в материале про экономию без жёстких ограничений. Если сэкономленные деньги нужно куда-то направить, постройте план накоплений на год.
Типичные ошибки при ведении бюджета
- Бюджет составляют по ощущениям, а не по выпискам, поэтому реальность расходится с планом.
- Не закладывают редкие траты вроде страховки, налога на имущество, ремонта.
- Не учитывают мелкие покупки наличными.
- Ставят сбережения последней строкой и тратят остаток. Правильнее переводить их сразу после получения дохода.
- Планируют слишком жёстко и бросают через две недели. Оставьте 5% на непредвиденное.
Если бюджет общий, договоритесь, кто и как вносит траты, и о лимите, который можно потратить без согласования. Этот разговор разобран в статье про семейные финансы.
Частые вопросы
- Что такое личный бюджет простыми словами?
- Это план на месяц: сколько денег вы получите, сколько потратите на обязательное и желаемое и сколько отложите. В конце месяца план сравнивают с фактом.
- Как вести личный бюджет, если доход нерегулярный?
- Берите среднее за последние 6 месяцев и планируйте по нижней границе. Деньги выше плана направляйте на резерв и накопления, а не на увеличение расходов.
- Какое приложение для бюджета выбрать?
- Подойдёт любое, где вы будете вносить траты регулярно: приложение банка, таблица или тетрадь. Сложные сервисы нужны не всем, главное - привычка записывать.
- Сколько нужно откладывать в месяц?
- Ориентир - 10-20% дохода. Если обязательные траты занимают больше половины дохода, начните с 5% и увеличивайте взнос по мере сокращения расходов.
- Что делать, если расходы больше доходов?
- Сначала найдите причину по выпискам: чаще всего это кредитные карты и мелкие регулярные траты. Сократите необязательное, а при долгах составьте план погашения и подумайте о дополнительном доходе.