Внесудебное банкротство через МФЦ: условия, порядок и последствия
Внесудебное банкротство позволяет списать долги без суда и без оплаты услуг юриста: заявление подаётся в МФЦ. Но подходит оно не всем. Ниже условия на 2026 год, документы, порядок подачи по шагам, срок процедуры и последствия, о которых нужно знать заранее.
Содержание статьи
Что такое внесудебное банкротство
Это упрощённая процедура, при которой гражданин признаётся неспособным платить по долгам без решения арбитражного суда. Правила закреплены в законе о банкротстве (127-ФЗ). Заявление подают через МФЦ, а сведения о процедуре публикуются в Едином федеральном реестре сведений о банкротстве (Федресурс).
Для заявителя процедура бесплатна: государственную пошлину и вознаграждение управляющего платить не нужно. Срок обычно около шести месяцев. В отличие от судебного банкротства, здесь нет финансового управляющего, а суд не участвует.
Если у вас несколько кредитов и вы пока ищете, как с ними справляться, сначала посмотрите разбор стратегий погашения долгов: банкротство - крайняя мера, а не первый шаг.
Кто может воспользоваться: сумма долга и другие условия
Условия нужно выполнять одновременно. Главные из них такие.
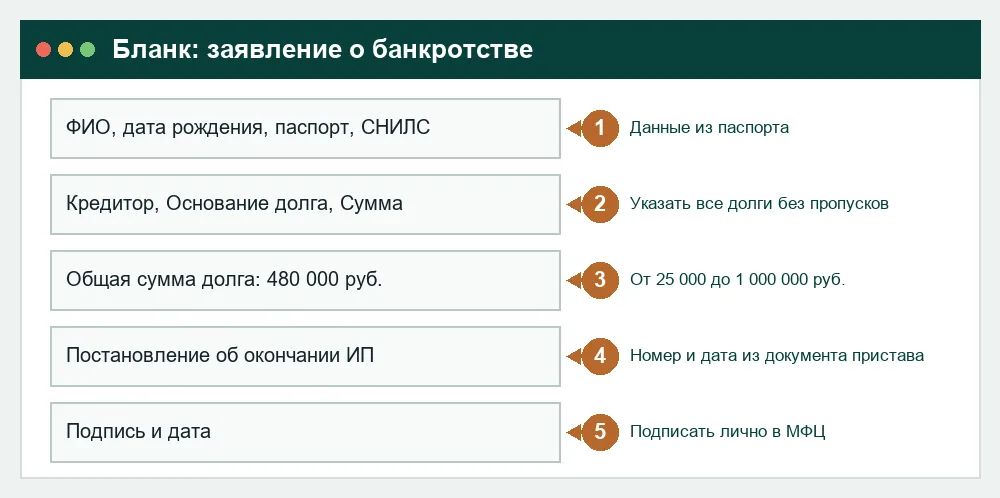
- Общая сумма долга: не менее 25 000 и не более 1 000 000 руб. В сумму входят основной долг, проценты, штрафы и пени, а также алименты. Учитываются и обязательства, срок по которым ещё не наступил.
- Оконченное исполнительное производство: пристав закончил дело, потому что у вас нет имущества, которое можно взыскать, и доходов, на которые можно обратить взыскание. Постановление об окончании должно быть на руках, а возврат исполнительного документа взыскателю не произошёл.
- Нет других открытых исполнительных производств, по которым есть возможность взыскания.
- Заявитель не проходил такую процедуру раньше в пределах срока запрета: повторное внесудебное банкротство в течение нескольких лет недоступно.
Закон со временем уточняют, поэтому точные формулировки и лимиты стоит сверить с текстом 127-ФЗ и с памяткой на Федресурсе перед подачей. Это особенно важно для краевых случаев: поручительство, долги по налогам, алименты, статус пенсионера.
Если долг больше 1 000 000 руб. или у вас есть имущество, процедура МФЦ не подходит, нужен суд.
Какие документы нужны
Список небольшой, но каждый документ нужно проверить заранее.
- Паспорт и СНИЛС.
- Заявление о признании банкротом по форме, которую выдаёт МФЦ или которая лежит на сайте Федресурса.
- Постановление судебного пристава об окончании исполнительного производства и акт о невозможности взыскания.
- Список всех кредиторов и сумм долга: наименование, адрес, основание долга (кредитный договор, расписка, штраф, налог).
- Сведения о ваших доходах и имуществе за последние годы, если МФЦ их запросит.
Список кредиторов должен быть полным. Если вы сознательно или по ошибке пропустите долг, он останется после процедуры, а сведения о неполноте могут привести к отказу или к признанию процедуры недействительной.
Получить информацию о своих исполнительных производствах можно на сайте ФССП и через Госуслуги, а историю кредитов и сумму долга - в кредитной истории (запрос в бюро кредитных историй).
Порядок подачи через МФЦ по шагам
- Проверьте свои долги и исполнительные производства: сложите все обязательства, получите постановления приставов.
- Проверьте себя на соответствие условиям: сумма от 25 000 до 1 000 000 руб., оконченное производство, нет иных открытых.
- Скачайте или получите в МФЦ форму заявления и заполните её: ФИО, паспорт, СНИЛС, список кредиторов, размер долга.
- Подайте заявление лично в МФЦ. Сотрудник проверит документы и примет заявление.
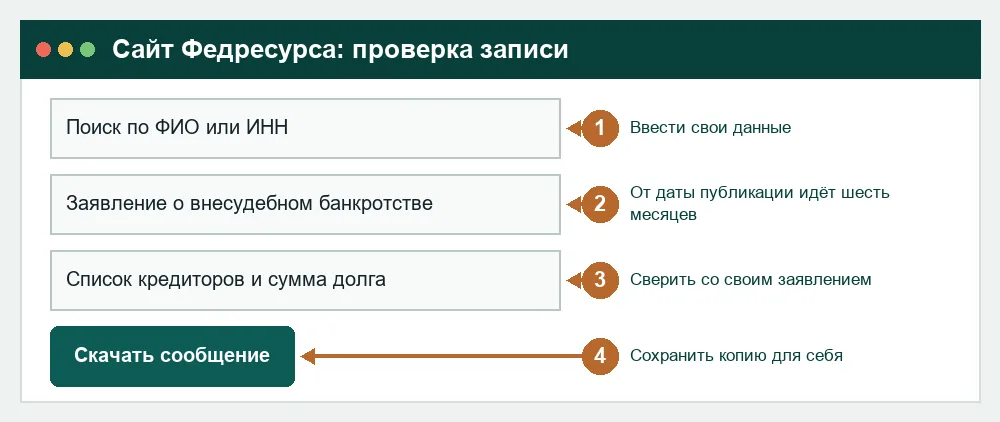
- Дождитесь внесения сведений на Федресурс: МФЦ вносит запись в течение нескольких рабочих дней, и отсчёт процедуры начинается с даты её публикации.
- Проверьте запись на Федресурсе: дата, ФИО, список кредиторов и сумма долга должны совпадать с заявлением.
- Следите за процедурой: сообщения приходят в Федресурс, а в течение шести месяцев нужно избегать новых долгов.
- Через шесть месяцев при отсутствии возражений и имущества запись о завершении процедуры появится в реестре, и долги из списка считаются списанными.
Заявление нельзя отправить дистанционно в обычном порядке, нужен личный визит в любой МФЦ. Исключения возможны для людей, которым выезд затруднителен: порядок уточняйте в своём центре.
Что происходит в течение процедуры
С момента внесения сведений в реестр на долги, указанные в заявлении, перестают начисляться штрафы, пени и проценты. Кроме того, нельзя взять кредит без указания того, что идёт банкротство, а также взять поручительство или заём без такого указания.
В течение шести месяцев кредиторы могут проверить сведения и обратиться в суд, если считают, что заявитель не соответствует условиям: скрыл имущество или доходы, указал неверный долг. Если у вас появилось имущество или доход, достаточный для платежей, процедура прекращается, а долги остаются.
Поэтому на эти полгода стоит:
- не оформлять новых займов и кредитов;
- не переоформлять имущество на родственников: сделки могут оспорить;
- не скрывать доходы и получать официальную зарплату только в разумных пределах, если вы продолжаете работать;
- следить за почтой и Госуслугами, чтобы не пропустить уведомления.
Работающему человеку с зарплатой процедуру МФЦ пройти обычно трудно, потому что пристав мог бы взыскивать долг из дохода. Если у вас есть бизнес, см. также материал о том, как закрыть ИП с долгами.
Последствия банкротства
Списание долгов не бесплатный пропуск: последствия есть, и они касаются нескольких лет жизни.
| Что | Как ограничивается |
|---|---|
| Кредиты и займы | Несколько лет при обращении за кредитом нужно сообщать о банкротстве, банки охотнее отказывают |
| Повторное банкротство | Внесудебная процедура повторно недоступна в течение срока запрета, установленного законом |
| Руководство юрлицом | Несколько лет нельзя занимать должность руководителя и входить в совет директоров, это важно для владельцев бизнеса |
| Кредитная история | В истории остаётся запись о банкротстве, на улучшение рейтинга потребуется время |
| Не списываются | Алименты, возмещение вреда жизни и здоровью, налоговые долги иногда с исключениями, долги, которые вы не указали |
Сроки запретов определяет закон, и их стоит уточнить в актуальной редакции, потому что они менялись. После процедуры многим помогает финансовая перезагрузка: накопление финансовой подушки и аккуратное планирование расходов.
Когда лучше судебная процедура
Если условия МФЦ не выполнены, остаётся банкротство через арбитражный суд. Оно подходит, когда:
- долг больше 1 000 000 руб.;
- у вас есть имущество, которое можно реализовать, и вы готовы расстаться с ним;
- исполнительное производство ещё не окончено, и пристав продолжает взыскание;
- кредиторы оспаривают ваши условия и нужен судебный контроль.
Судебная процедура платная: нужно внести вознаграждение финансовому управляющему (в 2026 году ориентир 25 000 руб. вносят на депозит суда) и оплатить расходы на публикации. Срок от нескольких месяцев до года и больше.
Решение о банкротстве затрагивает имущество, семью, работу и будущие кредиты. Перед подачей имеет смысл разово проконсультироваться с юристом по банкротству: проверить, что вы подходите, и не будет ли сделок, которые оспорят кредиторы. Бесплатные консультации даёт и МФЦ, но это справочная информация, а не юридическая помощь по вашему делу. Будьте осторожны с платными посредниками, которые обещают "списать долги за неделю": о таких схемах рассказано в материале про защиту от финансовых мошенников. Остаток долга и платежи по нему можно оценить в кредитном калькуляторе.
Типичные ошибки заявителей
- Не указать в заявлении один из кредиторов или занизить сумму: незаявленный долг не спишется.
- Подать заявление раньше, чем пристав окончил производство.
- Считать, что процедура сама спишет долги по налогам и алиментам.
- Продолжать брать займы в течение шести месяцев.
- Платить посредникам за подачу заявления, хотя в МФЦ она бесплатна.
Частые вопросы
- Сколько стоит внесудебное банкротство через МФЦ?
- Для заявителя процедура бесплатна: пошлины и вознаграждения управляющему нет. Платными бывают только услуги посредников, но подать заявление можно самостоятельно.
- Сколько длится процедура?
- Обычно около шести месяцев с даты внесения сведений на Федресурс. Если в течение этого срока не появится имущество и не будет возражений, долги из заявления считаются списанными.
- Можно ли пройти процедуру, если я работаю?
- Формально наличие дохода не запрещено, но если зарплата позволяет приставу взыскивать долг, производство не окончат, и условие не выполнится. Свою ситуацию лучше проверить у юриста.
- Какие долги не списываются?
- Не списываются алименты и возмещение вреда жизни и здоровью, а также долги, которые вы не указали в заявлении. Особые правила действуют для некоторых долгов перед государством, их нужно уточнить.
- Что будет, если МФЦ откажет в принятии заявления?
- Причины отказа обычно связаны с суммой долга или отсутствием постановления пристава. Исправьте недостатки и подайте заявление повторно, а если условий нет, рассмотрите судебное банкротство.