Безопасные онлайн-платежи: как платить картой и через СБП без риска
Безопасная оплата в интернете строится на трёх вещах: отдельная карта с лимитом, проверка страницы перед вводом данных и привычка никому не называть код из СМС. Ниже пошаговая настройка и разбор оплаты картой и через СБП с примерами экранов.
Содержание статьи
Что настроить до первой покупки
Часть защиты делается заранее, в банковском приложении. Это занимает 10-15 минут и закрывает большинство сценариев кражи.
- Заведите отдельную карту для интернета: дебетовую или виртуальную. Деньги на неё переводите перед покупкой, суммой в пределах заказа.
- Включите уведомления обо всех операциях: пуши или СМС, чтобы видеть списание сразу.
- Выставьте лимиты на онлайн-покупки и переводы. Если расходы небольшие, лимит в несколько десятков тысяч рублей в сутки ограничит ущерб.
- Оставьте подтверждение платежей кодом или в приложении банка и не отключайте его ради удобства.
- Установите приложение банка только из официального магазина и включите вход по биометрии или коду.
Как выбрать карту и банк под такие задачи, читайте в материале про выбор банка и дебетовой карты. Про виртуальные карты отдельно написано в статье о виртуальных картах.
Как проверить сайт перед оплатой
Мошеннический магазин часто выглядит убедительно, поэтому проверяйте не картинку, а признаки.
- Адрес в строке браузера совпадает с названием магазина без лишних символов и подмены букв. Пользуйтесь закладками для частых покупок.
- В адресе есть https, но это не гарантия: замок есть и у мошеннических сайтов.
- Есть реквизиты продавца (ИНН, ОГРН), политика возврата и рабочие контакты.
- Цены не ниже рынка в разы, а отзывы не одинаковые и не только восторженные.
- Сайт открыт давно: возраст домена можно посмотреть в открытых сервисах проверки.
Если магазин новый и незнакомый, выбирайте оплату при получении или через площадку, где деньги удерживаются до доставки.
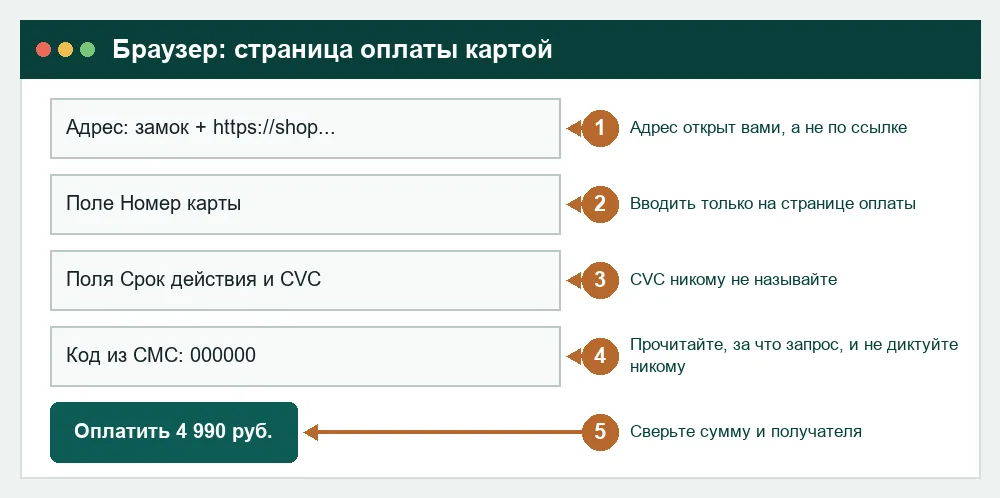
Оплата банковской картой по шагам
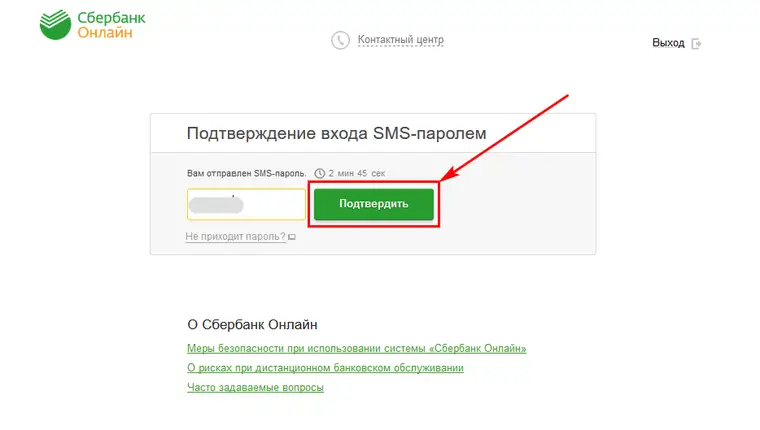
На странице оплаты вводят номер карты, срок действия и CVC или CVV. Эти три кода нельзя показывать на фото и называть по телефону. Затем банк просит подтвердить платёж кодом из СМС или в приложении.
- Откройте корзину и проверьте сумму и получателя платежа.
- Нажмите оплату и убедитесь, что страница ввода данных принадлежит платёжной организации или банку, а не открылась по ссылке из чата.
- Введите данные карты, проверьте сумму ещё раз.
- Подтвердите платёж кодом, прочитав в сообщении, за что именно он запрашивается.
- Дождитесь чека на почту или в аккаунте и сохраните его.
Главное правило: код из СМС и данные карты вводятся только на странице, которую вы сами открыли, а не на той, куда вас отправили в письме или мессенджере.
Оплата через СБП
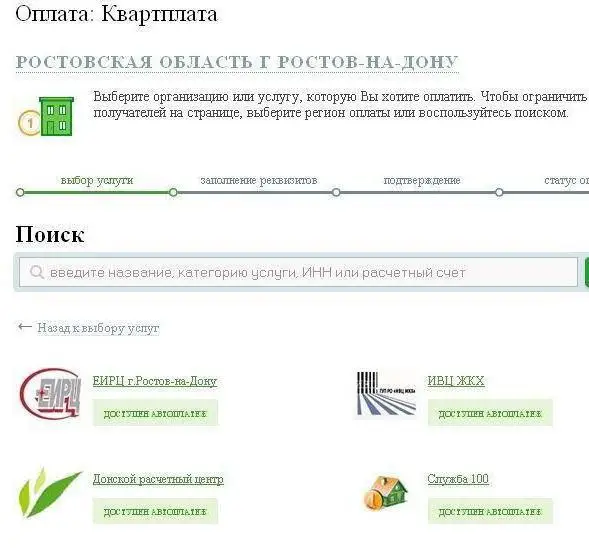
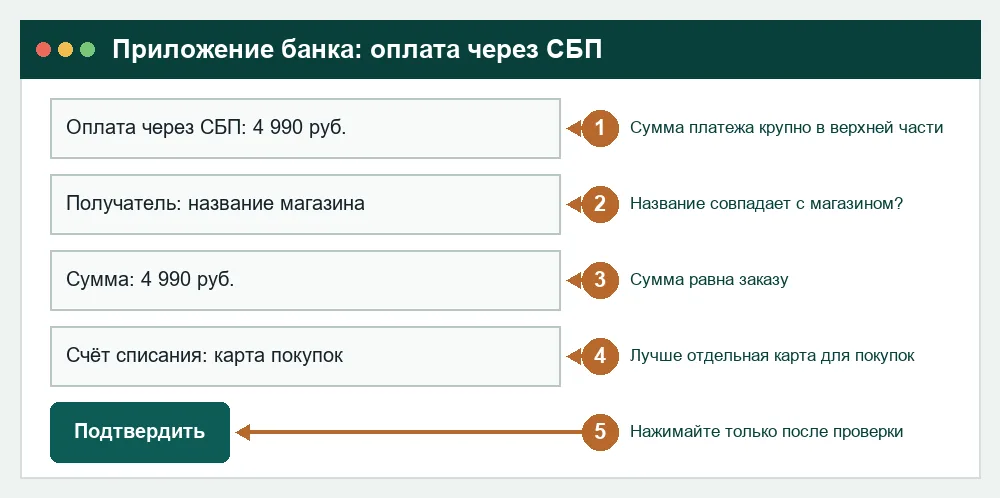
В Системе быстрых платежей вы платите со счёта через приложение своего банка, не вводя номер карты. Для магазина это QR-код или ссылка, для человека - перевод по номеру телефона.
- Выберите оплату через СБП на сайте магазина и откройте приложение своего банка из списка.
- Проверьте название получателя и сумму на экране подтверждения.
- Подтвердите платёж в приложении банка.
Опасность в том, что ссылку или QR-код можно подменить. Мошенники присылают поддельные штрафы и "выигрыши", где просят оплатить через СБП. Сканируйте QR-коды только в магазинах и на сайтах, которые открыли сами, а название получателя сверяйте до нажатия "Подтвердить".
Сравнение способов оплаты
| Способ | Что вводить | Главный риск | Как снизить риск |
|---|---|---|---|
| Карта на странице магазина | Номер, срок, CVC | Поддельная страница оплаты | Отдельная карта, лимит, закладка магазина |
| СБП по QR-коду или ссылке | Ничего, подтверждение в приложении | Подмена получателя | Читать получателя и сумму на экране |
| Кошелёк на смартфоне | Ничего, токен карты | Потеря телефона | Блокировка экрана и дистанционная блокировка |
| Оплата при получении | Ничего заранее | Товар не тот | Вскрывать при курьере или в пункте выдачи |
Что делать, если платёж прошёл не туда
Если вы сами подтвердили перевод мошенникам, банк по закону о национальной платёжной системе (161-ФЗ) обязан возместить деньги только в случае операции без вашего согласия. Если согласие дано под влиянием обмана, возврата автоматически нет, но банк должен приостановить подозрительные переводы на двое суток, если получатель есть в базе Банка России.
Порядок действий: позвоните в банк по номеру с карты, сообщите об операции и попросите заблокировать карту. Подайте письменное заявление в банк, затем обратитесь в полицию. Срок для уведомления банка об операции без вашего согласия - не позднее дня, следующего за днём получения сообщения о списании, поэтому медлить нельзя. Что делать после, разобрано в материале про финансовых мошенников.
Привычки, которые защищают постоянно
Раз в месяц просматривайте выписку и отключайте подписки, которые не нужны. Не сохраняйте карту на сайтах, где не покупаете регулярно. Для обновлений приложений и телефона включите автоматическую установку. Если вы платите за сервисы с подпиской, учитывайте их в личном бюджете, чтобы лишнее списание было заметно.
Частые вопросы
- Что безопаснее: оплатить картой или через СБП?
- Оба способа безопасны при правильном использовании. Картой рискуете данными на чужой странице, в СБП главная угроза - подмена получателя и ссылки. Для незнакомого магазина лучше оплата при получении.
- Можно ли никому не называть код из СМС, даже сотруднику банка?
- Нельзя называть код никому, включая тех, кто представился сотрудником банка, полиции или Госуслуг. Настоящий сотрудник код не спрашивает.
- Нужна ли отдельная карта для покупок в интернете?
- Это удобная защита. На отдельной карте лежит только сумма покупки, и при утечке данных вы теряете немного. Подойдёт обычная дебетовая или виртуальная карта.
- Как понять, что страница оплаты поддельная?
- Проверьте адрес, на который вы попали, и откуда пришли. Если вас привела ссылка из сообщения, закройте страницу и откройте сайт магазина вручную. Страница, просящая код из СМС без суммы и получателя, подозрительна.
- Вернут ли деньги, если я сам перевёл их мошеннику?
- Автоматического возврата нет, потому что вы дали согласие на операцию. Нужно сразу обратиться в банк и в полицию: банк может приостановить перевод, если получатель отмечен в базе Банка России.