Договор с самозанятым: как оформить, чтобы не было претензий налоговой
Договор с самозанятым - это гражданско-правовой договор, как правило на оказание услуг или подряд. Он позволяет компании или ИП не платить НДФЛ и страховые взносы с вознаграждения, но только если работа не похожа на трудовую.
Ниже - какие пункты включить, как проверить статус исполнителя, что требовать вместо акта и как не получить доначисления.
Содержание статьи
Когда компании и ИП выгодно работать с самозанятым
Самозанятый сам платит налог на профессиональный доход: 4% с доходов от физлиц и 6% с доходов от юрлиц и ИП. Заказчик не удерживает НДФЛ и не платит страховые взносы, как это делает работодатель при трудовом договоре.
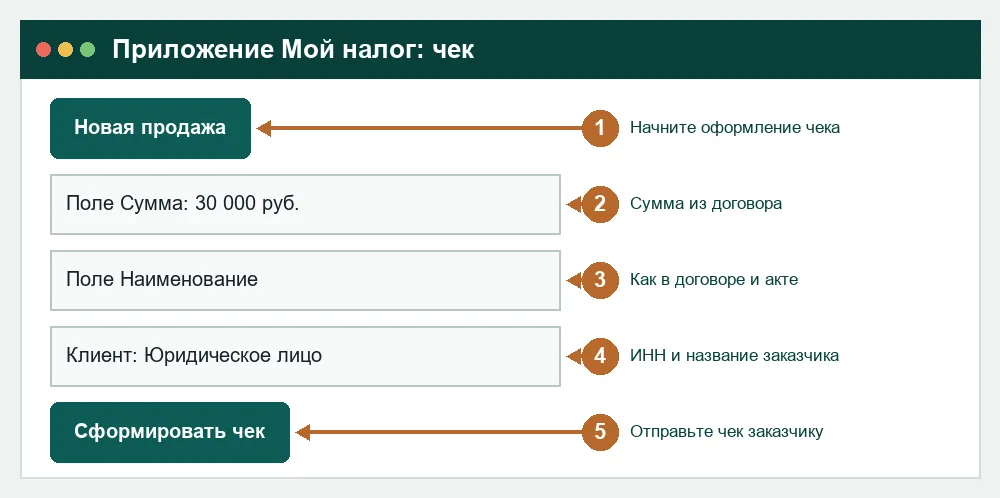
Это удобно для разовых и проектных задач: дизайн, тексты, ремонт, перевозки, консультации. Бухгалтерию упрощает и то, что самозанятый сам формирует чек в приложении "Мой налог".
Лимит дохода самозанятого - 2,4 млн руб. в год, а режим продлён на следующие годы. Если исполнитель превысит порог, он потеряет статус, и заказчику придётся менять схему. Подробнее о лимите и налоге - в статье доход самозанятого.
Какие пункты должны быть в договоре
Тип договора выбирают по смыслу. Если нужен результат (логотип, ремонт, перевод), подходит договор подряда. Если нужна деятельность без овеществлённого результата (консультация, обслуживание), используют договор возмездного оказания услуг. Название "договор ГПХ" описывает вид, но не заменяет конкретный тип.
| Пункт | Что написать |
|---|---|
| Стороны | ФИО, паспортные данные, ИНН исполнителя и пометка о статусе плательщика НПД |
| Предмет | Конкретная задача или результат, а не "выполнение поручений" |
| Сроки | Дата начала и сдачи или этапы |
| Цена и порядок оплаты | Сумма за результат, способ и срок оплаты, без твёрдой месячной ставки |
| Чек | Обязанность передать чек и срок передачи |
| Приёмка | Порядок сдачи, акт или отчёт, срок на замечания |
| Статус | Обязанность сообщить о потере статуса самозанятого |
| Ответственность | Неустойка, возврат оплаты, порядок споров |
Если исполнитель использует собственные инструменты и сам выбирает время работы, это тоже стоит записать в договоре. Так проще показать самостоятельность исполнителя.
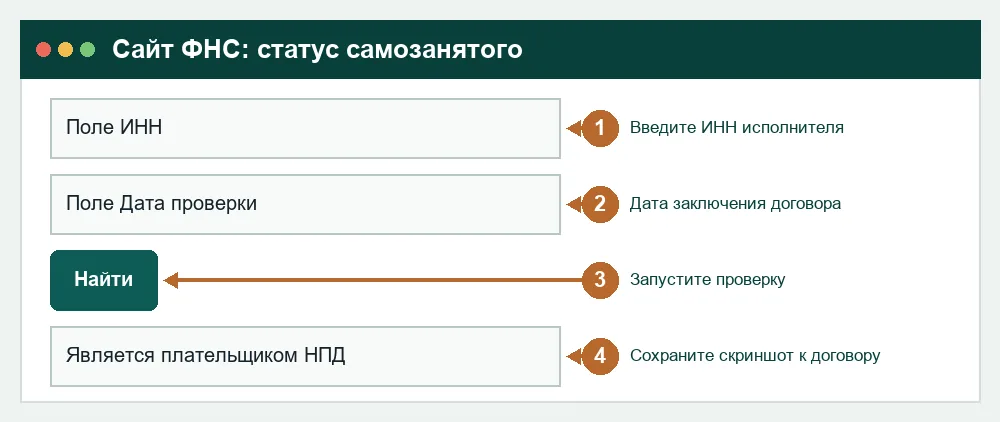
Как проверить статус самозанятого
Проверку делают бесплатно на сайте ФНС: нужен ИНН исполнителя и дата проверки. Сервис отвечает, состоит ли человек на учёте как плательщик налога на профессиональный доход на эту дату. Другой способ - попросить справку о постановке на учёт, которую исполнитель формирует в приложении "Мой налог".
Проверяйте статус перед подписанием и затем перед каждой выплатой: человек может сняться с учёта или потерять статус. Распечатку или скриншот проверки приложите к договору, это пригодится при проверке.
Если исполнитель не самозанятый, оплата ему считается обычным вознаграждением физлицу, с которого заказчик удерживает НДФЛ и платит страховые взносы по правилам для договоров ГПХ.
Чек вместо акта: что нужно от исполнителя
Налоговым подтверждением дохода самозанятого служит чек. Если оплата идёт на банковский счёт или карту без личного контакта, чек можно передать позже: срок - не позднее 9 числа месяца, следующего за месяцем расчёта. Лучше прописать в договоре передачу чека сразу после поступления денег.
Для заказчиков на ОСНО и УСН чек важен: он подтверждает расход. Без чека затраты на вознаграждение могут не принять, поэтому оплату частями привязывайте к получению чека.
Акт приёмки по-прежнему удобен: он фиксирует, что именно сделано и в каком объёме. Образец и правила - в статье про акт выполненных работ. Чек и акт хранят вместе.
Признаки трудовых отношений и риск переквалификации
Налоговая и суд смотрят на фактические отношения, а не на название договора. Если исполнитель по сути работает как сотрудник, договор могут признать трудовым, и заказчик доплатит НДФЛ и взносы, а также заплатит штраф. Критерии берутся из статьи 15 Трудового кодекса и разъяснений судов.
- Исполнитель выполняет постоянную трудовую функцию, а не отдельное задание.
- Оплата фиксированная, ежемесячная, одинаковая независимо от объёма и результата.
- Исполнитель подчиняется правилам внутреннего распорядка, работает по графику, согласует отпуск.
- Заказчик выдаёт рабочее место, оборудование, служебную почту, пропуск.
- Исполнитель работает только на одного заказчика, и это длится несколько месяцев.
Чем больше таких признаков, тем выше риск. Если задачи постоянные, надёжнее оформить человека в штат или заключить договор ГПХ с налогами по общим правилам.
Ограничения: кого нельзя оформлять как самозанятого
Режим налога на профессиональный доход не подходит, если исполнитель продаёт подакцизные и маркируемые товары, перепродаёт чужие товары или имеет наёмных работников. Есть и отдельное ограничение для бывших сотрудников: нельзя применять НПД к доходам от бывшего работодателя в течение двух лет после увольнения.
Если компания всё же платит бывшему сотруднику как самозанятому в течение двух лет, налоговая может начислить НДФЛ и взносы в общем порядке. Это один из главных сигналов подмены трудовых отношений.
Список видов деятельности, на которые режим не распространяется, меняется. Сверяйте его на сайте ФНС перед оформлением. ИП, который сам хочет перейти на режим, найдёт условия в статье как перейти с ИП на самозанятость.
Порядок оплаты и документы для учёта
Оплачивайте вознаграждение переводом на счёт или карту исполнителя по реквизитам из договора. Платёжка должна называть договор, например "Оплата по договору N 7 от 05.03.2026 за услуги, НДС не облагается". Налог с суммы удерживать не нужно, самозанятый платит его сам.
В папку по сделке собирают: договор, проверку статуса, акт или отчёт, чек, платёжное поручение. Если заказчик на упрощённой системе, расход на вознаграждение учитывают по чеку и акту в пределах правил учёта.
Для регулярного взаимодействия настройте календарь: раз в месяц проверяйте статус исполнителей и сумму выплат за год. Если сумма приближается к 2,4 млн руб., обсудите с исполнителем, как он будет менять режим. Налоговые вопросы по сложным схемам лучше обсудить с бухгалтером или налоговым консультантом.
Частые вопросы
- Какой договор заключить с самозанятым?
- Если нужен результат, используйте договор подряда, если нужна услуга без овеществлённого результата - договор возмездного оказания услуг. Трудовой договор с самозанятым не заключают: при трудовых отношениях человек работает как сотрудник и режим НПД к этому доходу не применяется.
- Нужно ли платить взносы и НДФЛ с оплаты самозанятому?
- Нет, если исполнитель состоит на учёте и передаёт чек. Налог он платит сам. Если статус утрачен или отношения признаны трудовыми, заказчик может получить доначисления.
- Может ли ИП заключить договор с самозанятым?
- Да. ИП вправе работать с самозанятым так же, как организация: проверить статус, подписать договор, получить чек и оплатить услугу. Условия и ограничения те же.
- Что будет, если самозанятый не передал чек?
- Заказчик рискует не принять расход в налоговом учёте, а исполнитель может получить штраф за несвоевременную регистрацию дохода. Пропишите в договоре срок передачи чека и условие оплаты после его получения.
- Можно ли оформить бывшего сотрудника как самозанятого?
- В течение двух лет после увольнения доходы от бывшего работодателя нельзя облагать налогом на профессиональный доход. Такая схема считается высокорискованной: налоговая доначислит НДФЛ и взносы.