Как перейти с ИП на самозанятость: условия и порядок
ИП и самозанятый - не взаимоисключающие статусы: предприниматель может платить налог на профессиональный доход (НПД), не закрывая ИП. Разбираем, кому такой переход выгоден, какие условия нужны и в каком порядке всё оформляется.
Содержание статьи
Чем НПД отличается от УСН и патента
Самозанятость - это не форма регистрации, а налоговый режим. Человек остаётся физлицом или ИП, а платит налог по специальной ставке с каждого полученного платежа. Многие путают понятия, поэтому вопросы вроде "самозанятый это ИП или физлицо" звучат часто. Правильный ответ: и то и другое возможно. Можно быть самозанятым без регистрации ИП, а можно применять НПД, будучи ИП.
Главные отличия от УСН и патента в том, что отчётность и расчёты сведены к минимуму. Налог считает приложение "Мой налог", декларацию подавать не нужно, кассовый аппарат не требуется, чек формируется в приложении. Фиксированные взносы за себя при НПД не платятся, но и страховой стаж за этот период не копится.
| Параметр | НПД | УСН 6% | Патент |
|---|---|---|---|
| Налоговая ставка | 4% с доходов от физлиц, 6% от ИП и организаций | 6% с доходов | 6% с потенциального дохода |
| Лимит дохода | 2,4 млн руб. в год | устанавливается законом, выше | зависит от региона и вида деятельности |
| Сотрудники | нельзя | можно, в рамках лимита по численности | до 15 человек |
| Отчётность | нет декларации | декларация раз в год | нет декларации, но нужен патент |
| Фиксированные взносы за себя | не платятся | платятся | платятся |
Если нужен точный расчёт для вашей выручки, воспользуйтесь калькулятором налога ИП, где можно сравнить УСН и НПД.
Кому подходит переход: условия и ограничения
Перейти на НПД может не каждый ИП. Налоговая проверяет вид деятельности, наличие сотрудников и доход. Режим работает по всей России, но в отдельных регионах право применять его могут ограничивать в рамках эксперимента, поэтому проверьте условия в своём субъекте.
Основные ограничения НПД для ИП.
- Доход за год не больше 2,4 млн руб. Лимит считается с 1 января по 31 декабря и не переносится на следующий год.
- Нет наёмных работников по трудовым договорам. Работать с исполнителями по договорам гражданско-правового характера можно, но следите за признаками трудовых отношений.
- Нельзя заниматься перепродажей товаров, кроме личных вещей, продавать подакцизные товары, добывать полезные ископаемые.
- Нельзя работать как посредник с чужим имуществом и вести деятельность по договорам поручения, комиссии и агентским договорам, за исключением отдельных случаев.
- Нельзя совмещать НПД с УСН и ПСН на один и тот же доход: придётся отказаться от прежнего режима.
Если вы продаёте товары перепродажей, оказываете услуги с наймом сотрудников или работаете в посредничестве, ИП с НПД не подойдёт. Нужно либо остаться на УСН, либо рассмотреть патент. Расчёт патента описан в статье про стоимость патента для ИП.
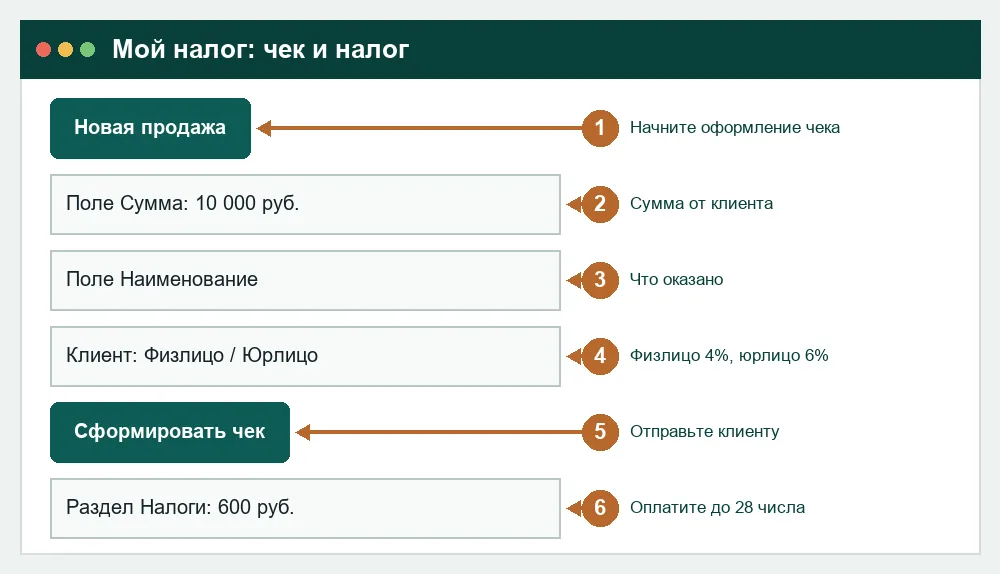
Как перейти по шагам
Порядок почти одинаков для всех ИП, различается только то, как вы подтверждаете себя в приложении.
- Проверьте, что нет задолженности по налогам, взносам и штрафам, и что ваша деятельность попадает под условия НПД.
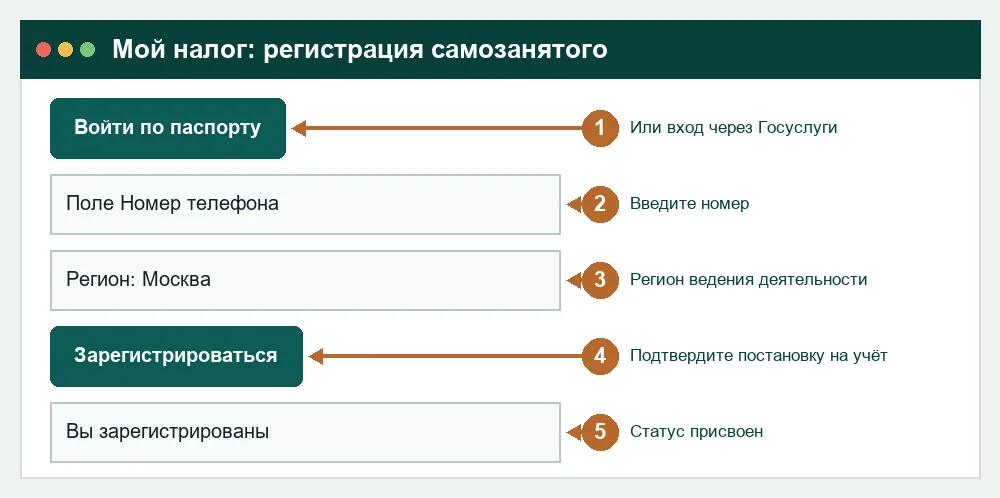
- Скачайте приложение "Мой налог" или откройте веб-кабинет на сайте налоговой, либо зайдите через Госуслуги или банк, который поддерживает такую регистрацию.
- Войдите по номеру телефона и паспорту либо через учётную запись на Госуслугах, укажите регион ведения деятельности.
- Подтвердите постановку на учёт как плательщика НПД. Статус обычно присваивается в течение нескольких минут.
- Если вы ИП на УСН или патенте, в нужные сроки подайте уведомление об отказе от прежнего режима (подробнее в следующем разделе).
- Начните выставлять чеки в приложении сразу после получения денег от клиента.
При первом входе приложение предложит выбрать способ приёма платежей и откроет доступ к разделу с налогами. Привязывать банковскую карту не обязательно, но так удобнее платить налог.
Как отказаться от прежнего режима
ИП на УСН, патенте или общей системе обязан сообщить налоговой об отказе от прежнего режима, когда начинает применять НПД. Основание для этого есть в Налоговом кодексе: нельзя быть одновременно на НПД и на УСН по одной деятельности.
На практике срок для уведомления отсчитывается от даты постановки на учёт как плательщика НПД и составляет несколько недель, точное значение зависит от режима. Уточните его на сайте ФНС или в вашей инспекции, потому что срок и форма уведомления для УСН и патента различаются. Пропуск срока грозит тем, что вас оставят на старом режиме, и вы будете платить сразу два налога.
Перед тем как отказываться от режима, сдайте декларацию за период работы на нём, если она нужна. По УСН декларацию подают за неполный год, когда вы перестали применять режим. Платежи, начисленные до перехода, придётся оплатить в любом случае.
Если вы уже закончили деятельность и вопрос стоит иначе, сначала прочитайте статью про закрытие ИП с долгами: переход на НПД и закрытие статуса - разные процедуры.
Как считать налог и выдавать чеки
Налог на профессиональный доход приложение считает само. Ставка 4% действует для платежей от физлиц, 6% - для платежей от ИП и организаций. Сумма налога появляется в приложении после формирования чека, а оплатить её нужно до 28 числа следующего месяца.
Чек выдают в момент получения денег. Если вы получили оплату на карту, а клиент платит наличными, чек всё равно формируется. Для расчёта с юрлицами в чеке указывают ИНН заказчика и описание услуги. Образец договора смотрите в материале про договор с самозанятым: заказчики часто просят о нём.
О том, как считать накопленный годовой доход и следить за лимитом, подробнее написано в статье про доход самозанятого, там же есть примеры.
Сравнение нагрузки: пример расчёта
Возьмём ИП без сотрудников с доходом 120 тыс. руб. в месяц, то есть 1,44 млн руб. в год. Все клиенты - физлица. Нагрузку считаем по УСН 6% и по НПД.
| Показатель | УСН 6% | НПД 4% |
|---|---|---|
| Налог с дохода | 86 400 руб. | 57 600 руб. |
| Взносы за себя (фиксированные + 1% свыше 300 тыс.) | 68 790 руб. | 0 руб. |
| Уменьшение налога на взносы | минус 68 790 руб. | нет |
| Итого налог к уплате | 17 610 руб. | 57 600 руб. |
| Всего расходов на налоги и взносы | 86 400 руб. | 57 600 руб. |
В примере НПД дешевле по совокупным платежам, но при УСН все взносы идут в страховой стаж и будущую пенсию, а при НПД стаж не копится, если не платить взносы добровольно. Фиксированные взносы за 2026 год составляют 57 390 руб., а 1% считается с суммы дохода выше 300 тыс. руб.
Если ваши клиенты в основном организации, ставка НПД поднимается до 6%, и выгода исчезает. Сравните цифры для своей структуры доходов в калькуляторе, а не по общему впечатлению.
Когда лучше остаться на УСН
Лучше не переходить на НПД, если выполняется хотя бы одно условие.
- Доход за год приближается к 2,4 млн руб. или может его превысить. При превышении вы теряете право на НПД с даты, когда превысили лимит, и возвращаться на режим в этом же году нельзя.
- Основные клиенты - организации, которым нужен НДС или платёж с расчётного счёта ИП.
- Вы работаете с наёмными сотрудниками или планируете расширяться.
- Нужен ИП для участия в тендерах, получения кредита или маркетплейсов, где важна регистрация предпринимателя.
Если сомневаетесь, посоветуйтесь с бухгалтером. Ошибка с режимом обходится дороже, чем консультация: может выйти доначисление налога, штрафы и потеря льгот.
Частые вопросы
- Самозанятый это ИП или физлицо?
- Самозанятость - налоговый режим, а не статус. Его могут применять и обычные физлица, и индивидуальные предприниматели. Разница в том, что у физлица нет регистрации ИП, а у ИП она есть.
- Нужно ли закрывать ИП при переходе на НПД?
- Нет, ИП можно сохранить и платить налог по НПД. Закрывать его нужно только если вы вообще прекращаете предпринимательскую деятельность.
- Какой лимит дохода у ИП на НПД в 2026 году?
- 2,4 млн руб. за календарный год. При превышении право на режим теряется с даты превышения, и до следующего года вернуться на НПД нельзя.
- Можно ли совмещать НПД и УСН?
- По одной и той же деятельности нет. ИП на УСН, который начинает применять НПД, должен отказаться от прежнего режима в установленный срок.
- Платит ли ИП на НПД страховые взносы?
- Фиксированные взносы за себя на НПД не платятся. Но страховой стаж за такой период не накапливается, если вы не вносите пенсионные взносы добровольно.