
Как оформить деньги под отчет. Деньги в подотчет: выдача и оформление
Как производится выдача денежных средств в подотчет? По какой форме подавать заявку на выдачу денежных средств? По какой форме издавать приказ о выдаче денег? В какие сроки нужно уложиться? Какие изменения в этой части действуют с 2018 года? Давайте разберем актуальный порядок выдачи денежных средств подотчет.
Кому можно выдавать деньги на нужны бизнеса
Работодатели обязаны организовать и вести внутренний контроль совершаемых фактов хозяйственной жизни. Вы можете найти такое требование в части 1 статьи 19 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете». Порядок контроля за выдачей денег подотчетным лицам должен определить генеральный директор компании. Он может издать приказ со списком лиц, которые вправе получать денежные средства. Вот образец такого приказа, по которому может производиться выдача денежных средств под отчет:
В целях соблюдения кассовой дисциплины работником считается человек, с которым заключен трудовой или гражданско-правовой договор (п.п. 5 и 6.3 Указания Банка России от 11.03.2014 № 3210-У). Следовательно, под отчет деньги можно выдать, в том числе, подрядчику. Они могут ему потребоваться, к примеру, для приобретения материалов для выполнения работ по гражданско-правовому договору. Такую сумму под отчет можно выдать ему, например, из кассы.
Подотчетные суммы можно перечислить на банковскую карту подотчетного лица, в т.ч. на зарплатную (Письмо Минфина от 25.08.2014 № 03-11-11/42288).
Заявление о выдаче денег: нужно ли оно?
Еще совсем недавно для получения наличных денежных средств под отчет сотрудник должен был обязательно передать в бухгалтерию или отдел кадров заявку на выдачу денежных средств подотчет. Образец такой заявки показывает, что в ней нужно было указывать необходимую сумму, а также пояснять, на какие цели она будет потрачена. Перед вами образец такого заявления о выдаче денежных средств подотчет:

Однако с 19 августа 2017 года ситуация изменилась. Поправки предусмотрены Указанием Центрального Банка России от 19.06.2017 №4416-У. С указанной даты выдать сотруднику деньги под отчет можно без его заявления. Для выдачи денег достаточно приказа о выдаче денежных средств подотчет или другого распорядительного документа компании. Такие же правила выдаче денег под отчет продолжают действовать в 2018 году.
Как издавать приказ о выдаче денег: пример
Итак, выдача денежных средств в подотчет в 2018 году возможна на основании приказа или другого распорядительного документа (пунктом 6.3 указаний Банка России от 11 марта 2014 № 3210-У). При этом каких-либо ограничений на размер подотчетных сумм и срок выдачи денег нет. Перед вами приказ о выдаче денежных средств под отчет (образец):
Более того, нет никаких особый требований к тому, как оформлять приказ на выдачу подотчетных сумм. По нашему мнению, в приказе имеет смысл зафиксировать: Ф. И. О. работника, сумму, цели и сроки выдачи.

Заметим также, что можно издавать общий приказ на несколько сумм. Так, например, если выдача наличных денежных средств в подотчет необходима нескольким сотрудникам, то приказ может выглядеть так:

С 19 августа 2017 года основание для выдачи денежных средств подотчет – это приказ или иной распорядительный документ. При этом никто не запрещает работодателям продолжить принимать от работников заявления о выдаче необходимых денежных сумм. Однако, имейте в виду, что порядок выдачи ассигнований следует закрепить в
положении о выдачи денежных средств подотчет. Вы можете пример положения о выдаче подотчетных денежных средств.
Сроки выдачи денежных средств
Какие сроки выдаче денежных средств подотчет? Когда сотрудникам нужно сдать работодателю отчет о потраченных денежных средствах? Ответ на этот вопрос нужно искать в приказе генерального директора. Ведь именно в нем обозначается такой срок.
По общему правилу, сотрудник должен отчитаться по суммам, полученным под отчет, не позднее трех рабочих дней после истечения срока, на который эти суммы были выданы (п. 6.3 Указания ЦБ РФ от 11.03.2014 № 3210-У). Но что делать, если срок возврата установлен не был? По мнению налоговиков, в такой ситуации сотрудник должен сдать отчет в тот же день, в который их получил (письмо ФНС России от 24.01.2005 № 04-1-02/704).
Отчет по командировочным
Специальные условия определены для командировочных расходов. Отчитаться по ним работник должен в течение трех рабочих дней со дня возвращения из командировки (п. 26 Положения, утв. Постановлением Правительства РФ от 13.10.2008 № 749).
Процесс выдачи денег
Для выдачи денег работодателю нужно действовать так:
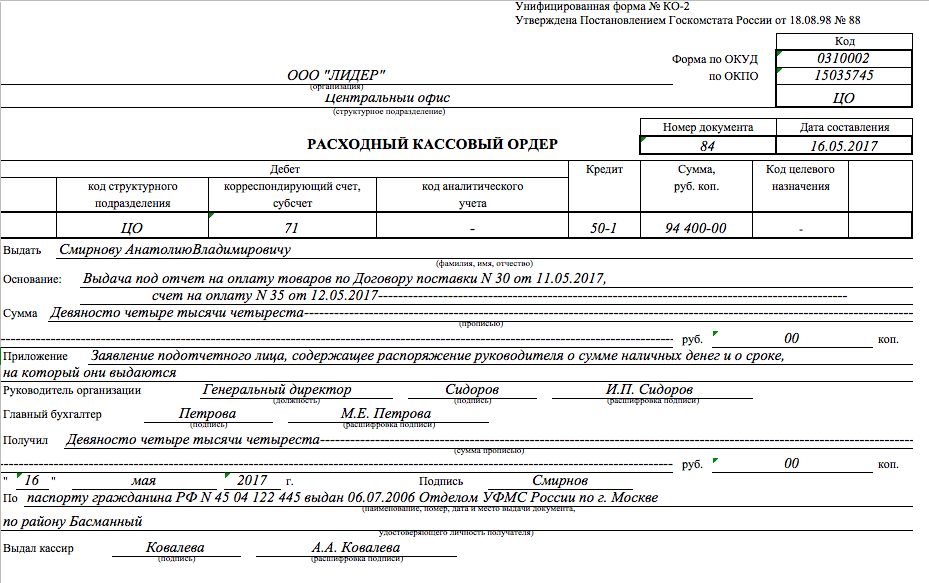
- оформите расходный кассовый ордер (РКО). Его должен подписать главный бухгалтер или иное уполномоченное лицо (пп. 4.2, 4.3 п. 4 Указания № 3210-У).
- после того как подотчетник поставит свою подпись на РКО, кассир выдает ему деньги из кассы и подписывает РКО (пп. 6.2 п. 6 Указания № 3210-У).
- оформите выдачу денег под отчет проводкой (статья движения денежных средств):
| Проводка | Операция |
| Д 71 - К 50 | Работнику выданы деньги под отчет |
Вот образец РКО на выдачу денежных средств подотчет:
Выданные под отчет деньги не облагаются НДФЛ и страховыми взносами.
Выдавать наличные деньги под отчет можно если сотрудник не погасил задолженность по ранее выданным денежным средства. Так можно поступать с 19 августа 2017 года. Однако это не означает, что оформлять авансовые отчеты по израсходованным сумма работникам больше не нужно. Даже после 19 августа 2017 года (например, в 2018 году) о потраченных деньгах работник должен передать в бухгалтерию отчетные документы.
Стоит заметить, что выдача денежных средств в подотчет учредителю или директор не запрещена. Однако стоит понимать, что никаких «поблажек» для руководителей в этой части не предусмотрено. Так, например, учредитель, как и любой другой сотрудник, обязан вернуть полученные подотчетные средства.
На нашем форуме очень часто появляются вопросы, связанные с выдачей наличных денежных средств под отчет. Чтобы помочь начинающим бухгалтерам, мы решили составить алгоритм для выдачи наличных под отчет, а также рассказать о том, как поступать в неоднозначных ситуациях, возникающих при работе с «подотчетниками».
Алгоритм выдачи наличных
Выдать работнику наличные деньги под отчет может потребоваться, например, в целях:
- покупки товарно-материальных ценностей;
- осуществления расходов в командировке;
- расчетов по договорам, которые заключены от имени организации.
Основной документ, который устанавливает правила для выдачи денежных средств под отчет — это указание Банка России от 11.03.14 № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства» (далее — Указание). Для выдачи наличных под отчет в общем случае мы рекомендуем придерживаться следующего алгоритма:
Шаг 1: проверьте наличие задолженности
Уточните, не числится ли за работником задолженность по ранее полученным под отчет денежным средствам. Если за прошлые суммы работник не отчитался, то выдавать новую сумму нельзя.
Шаг 2: получите заявление
Работник должен подать на имя руководителя заявление о выдаче ему денежных средств под отчет. Единой формы заявления нет, поэтому может применяться произвольная форма. В тексте заявления должны быть отражены:
- сумма наличных денежных средств;
- срок выдачи.
Руководитель должен согласовать выдачу денег и проставить на заявлении свою подпись и дату (подпункт 6.3 Указания). Без заявления выдавать наличные под отчет нельзя (за исключением случаев, когда для расчетов заведена корпоративная банковская карта).
Шаг 3: Оформите расходный кассовый ордер
После получения заявления оформите расходный кассовый ордер. утверждена постановлением Госкомстата РФ от 18.08.98 № 88 .
Кассовый ордер может оформить (подпункт 4.2 п. 4 Указания):
- главный бухгалтер;
- бухгалтер или иное должностное лицо (в том числе кассир), определенное в распорядительном документе, или должностное лицо организации, физическое лицо, с которым заключен договор об оказании услуг по ведению бухгалтерского учета;
- руководитель (при отсутствии главного бухгалтера и бухгалтера).
Кассовый ордер должен быть подписан главным бухгалтером или бухгалтером. В случае их отсутствия — руководителем (подпункт 4.3 п. 4 Указания).
Шаг 4: Передайте ордер в кассу
Кассир проверяет полученный ордер. Если ошибок нет, то после предъявления паспорта или другого документа, удостоверяющему личность, работнику выдаются наличные деньги (подпункт 6.1 п. 6 Указания). Кассовый ордер подписывается получателем и кассиром.
Шаг 5: Проверьте кассовую книгу
По оформленному ордеру кассир должен провести запись в кассовой книге. При этом записи в кассовой книге сверяются с данными кассовых документов главным бухгалтером или бухгалтером (при их отсутствии — руководителем) и подписываются лицом, проводившим указанную сверку (подпункт 4.6 п. 4 Указания).
Если в компании нет кассира (работника, в должностные обязанности которого входит ведение кассовых операций), то подписать кассовый ордер и выдать наличные может руководитель (пункт 4 Указания).
Авансовый отчет
Получивший деньги работник должен отчитаться за них, то есть представить авансовый отчет. Отчет должен быть представлен в течение трех рабочих дней со дня (подпункт 6.3 п. 6 Указания, пункт 26 «Положения о командировках», утв. постановлением правительства РФ от 13.10.08 № 749):
Истечения срока, на который выдавались деньги;
- возвращения из командировки;
- выхода на работу (например, после отпуска или болезни, если срок выдачи денег попал на этот период).
К отчету должны быть приложены документы, подтверждающие расходы (например, товарные и кассовые чеки).
Авансовый отчет предъявляется главному бухгалтеру или бухгалтеру, а при их отсутствии — руководителю.
Лицо, которому представлен авансовый отчет, проверяет целевое расходование денежных средств, наличие подтверждающих документов, правильность их оформления и подсчет сумм. После этого авансовый отчет утверждается руководителем. Срок, в течение которого осуществляется проверка данного отчета, его утверждение и окончательный расчет, устанавливается руководителем (подпункт 6.3 п. 6 Указания). После утверждения авансового отчета производится списание подотчетных денежных сумм. Однако случается, что работник потратил меньше или больше денежных средств, чем получил под отчет. Как быть в этих случаях?
Потрачено меньше
Чтобы принять оставшиеся деньги главному бухгалтеру следует оформить и подписать приходный кассовый ордер, в котором, в частности, отражается возвращаемая денежная сумма.
Потрачено больше
После утверждения авансового отчета руководителем организации перерасход следует вернуть работнику по расходному кассовому ордеру, реквизиты которого вносятся в авансовый отчет.
Если деньги не возвращены
Если авансовый отчет не утвержден или не возвращен остаток, то деньги можно удержать из зарплаты (статья 137 ТК РФ). Для этого следует:
- получить согласие работника на удержание соответствующей суммы (если работник не согласен на удержание, взыскать деньги можно через суд);
- в течение месяца со дня истечения срока, установленного для возврата подотчетных средств, издать приказ руководителя организации об удержании (если пропустить срок, то взыскивать деньги придется в суде);
- ознакомить с приказом работника (письмо Роструда от 09.08.07 № 3044-6-0).
Неоднозначные ситуации
|
Ситуация |
Решение |
|---|---|
|
Заявление на выдачу денег |
|
|
Работнику требуются наличные деньги под отчет, но руководитель в отпуске. |
По общему правилу, на заявлении должна быть проставлена дата и подпись руководителя компании. Однако на основании доверенности согласовывать заявления о выдаче денег могут и уполномоченные лица (например, бухгалтер или финансовый директор). |
|
Генеральный директор устно просит бухгалтера выдать ему под отчет наличные денежные средства. |
Безопаснее получить от директора заявление о выдаче денег. Дело в том, что в силу подпункта 6.3 пункта 6 Указания письменное заявление от подотчетного лица необходимо. |
|
Лимит выдаваемых сумм |
|
|
Работнику требуется наличная сумма, превышающая лимит наличных расчетов (более 100 000 рублей). |
Предельный размер расчета наличными по одной сделке (100 000 руб.), в принципе, не применяется при выдаче подотчетных сумм. Однако этот лимит следует учитывать, если деньги выдаются для расчетов с другими организациями или предпринимателями по договору с ними. |
|
Внештатный работник |
|
|
Для покупки материалов по гражданско-правовому договору денежные средства требуется выдать исполнителю или подрядчику по договору ГПХ, а не штатному работнику. |
С 1 июня 2014 года деньги под отчет можно выдавать и лицам, работающим по гражданско-правовым договорам. С этой даты для целей работы с наличными и соблюдения кассовой дисциплины работником считается человек, с которым заключен трудовой либо гражданско-правовой договор. |
|
Материальная ответственность |
|
|
Бухгалтер настаивает на заключении с подотчетным лицом договора о полной материальной ответственности. |
Выдача денег под отчет не является основанием для заключения с сотрудником договора о материальной ответственности. Список сотрудников, с которыми должен быть заключен этот договор, приведен в приложении 1 к постановлению Минтруда России от 31.12.02 № 85 . Кроме того, если работник не вернет полученную сумму, то ее можно удержать из заработка и без такого договора. |
|
Использование банковских карт |
|
|
Работник просит перечислить подотчетную сумму (на административно-хозяйственные расходы) на зарплатную банковскую карту. |
Существует мнение, что денежные средства можно перечислять на банковские карты сотрудников в целях: Оплаты командировочных расходов; Компенсации документально подтвержденных расходов. Для этого в учетной политике организации должен быть предусмотрен такой порядок расчета с подотчетными лицами (письмо Минфина России № 02-03-10/37209, см. « »; письмо Казначейства России № 42-7.4-05/5.2-554 от 10.09.13). Мы не исключаем, что перечислить денежные средства на личные карты сотрудников, в принципе, можно и для оплаты административно-хозяйственных расходов. Однако в этом случае целесообразно сделать следующее: Предусмотреть такую возможность в локальном акте; Указать в платежке, что перечисляется именно подотчетная сумма; Получить заявление от работника, с просьбой перечислить средства на карту. |
Подотчётные средства выдаются сотруднику на расходы, напрямую связаны с работой организации, где он состоит в штате. К примеру, это могут быть командировочные деньги либо финансы, выделяющиеся ежемесячно на покупку канцтоваров, или оплату полиграфических материалов.
Выдача денег в подотчёт производится в определённом порядке, требующем соблюдения всех правил. В первую очередь должно быть написано заявление от подотчётного лица о необходимости выделить ему средства на производственные расходы. Заявление также составляется, когда средства нужны руководителю предприятия, так как данные расходы обязательно подлежат бухгалтерской проводке.
Получать подотчётные средства можно как наличными в кассе предприятия, так и на карту банка. Что касательно срока, на который выдаются деньги, то определяется он руководителем фирмы.
Как происходит процесс выдачи средств подотчёт? О каких нюансах должны знать сотрудники предприятия? И как осуществляется проверка по затратам?
Центральные детали
Все подотчётные лица, получившие деньга на производственные расходы, обязаны в установленный срок подавать полный отчёт того, на что были потрачены средства компании. Ведомость по затратам предоставляется в бухгалтерию предприятия, к которой должны прилагаться квитанции и чеки от покупок, платы за проживание в отеле, оплату проезда и пр.
Правила оформления выдачи подотчётных денег, а также дальнейшей отчётности по затратам, установленные Порядком ведения кассовых операций в РФ. Так, согласно им, предприятия имеют право выдавать подотчётные средства не только сотрудникам основного офиса, но и филиалам, не состоящим на самостоятельном .
Кроме того, законодательством касательно подотчётных средств установлено следующее:
- выдача денег может осуществляться сотрудникам только с целью оплаты расходов, связанных с деятельностью компании (к примеру, оплата командировки);
- лицо, получившее подотчётные средства, обязывается в течение трёх рабочих дней, по завершении срока, указанного в заявлении при выдаче денег, либо со дня приезда из командировки, отчитаться о потраченных суммах бухгалтеру предприятия;
- сотрудники организации, ранее не отчитавшиеся за предыдущие выданные им подотчётные деньги, не могут получить новые средства.
Что касательно передачи выданных денег третьему лицу, то подотчётное лицо не имеет права совершать подобные сделки.
Главное основание для выдачи подотчётных средств - распоряжение директора предприятия. Однако без согласия сотрудника на получение денег, бухгалтерия не вправе выписать их сотруднику.
Чтобы получить командировочные либо представительские наличные средства, подотчётному лицу необходимо написать соответствующее заявление, с указанием суммы, срока использования денег и информации относительно цели их выдачи.
Заявление составляется в свободной форме, так как специальных бланков для получения подотчётных средств нет. Примерный образец заявления можно попросит у сотрудника бухгалтерии.
Общие моменты
Порядком ведения кассовых операций нет конкретной установленной суммы, которую разрешается выдавать в подотчёт. Размер хозяйственно-операционных расходов организация определяет самостоятельно в зависимости от вида их назначения.
То же относится и к срокам использования средств: бухгалтерия устанавливает их в соответствии с приказом руководителя организации. При этом если в распоряжении указано, что средства выдаются, к примеру, на полгода, то сотрудник не обязан возвращать их раньше времени или ежемесячно предъявлять отчёт о расходах.
Исключением является личная инициатива, в остальных случаях никто не вправе заставлять подотчётное лицо составлять авансовый отчёт до истечения срока пользования деньгами.
Наличные подотчётные средства, выписываемые сотрудникам для оплаты хозяйственных нужд, возмещения расходов за покупку бензина либо оплату проезда в общественном транспорте, выдаются конкретному кругу лиц. Список данных сотрудников определяется руководителем организации и им же утверждается.
Наличные средства под отчёт для командировочных целей выдаются в пределах суммы, установленной на конкретном предприятии. Определяет сумму руководство организации. При надобности она может быть увеличена.
Основанием для выдачи командировочных является приказ руководителя о направлении сотрудника в служебную поездку.
Если в заявлении на выдачу работник организации не укажет срок, на который он получает деньги, то отчёт о расходах нужно будет предоставить в течение трёх рабочих дней после их получения.
Приказ и документы
Основой процедуры выдачи подотчётных средств является составление приказа вышестоящего руководства. Только на его основании бухгалтерия организации вправе списать с основного счёта предприятия оговариваемую сумму на производственные расходы. Бланк приказа можно скачать в интернете либо составить его в свободной форме, пример которой также с лёгкостью найти на просторах интернета.
Распоряжение должно содержать такую информацию:
- перечень лиц, которым полагается выдача подотчётных средств;
- должности сотрудников;
- суммы, полагаемые к выдаче под отчёт;
- срок использования средств;
- дата подачи авансовой отчётности.
Все сотрудники, которым полагается выдача денег под дальнейший отчёт, должны в обязательном порядке ознакомиться с приказом и поставить свои подписи, тем самым подтверждая факт того, что они прочитали распоряжение и дают согласие на получение средств.
Также с данными лицами обязательно заключается договор о материальной ответственности и только после этого они могут отправляться в кассу для получения наличности.
Какие документы нужны для оформления подотчётных расходов?
Законодательством РФ о ведении кассовых дел установлен перечень документов, необходимых к предоставлению при выдаче денег под отчёт:
- , содержащая в себе причину выдачи средств, а также данные об инициаторе выдачи и получателе (записка не нужна, если инициатором является директор предприятия);
- , который составляет и заверяет руководитель;
Если средства списываются со счёта организации на производственные расходы, связанные с трудовыми поручениями, то для получения наличности может дополнительно понадобиться один из следующих документов:
- командировочное удостоверение;
- книга регистрации командировочных сотрудников;
- рабочее задание;
- доверенность на оплату расходов от лица компании;
- книга учётов имеющихся доверенностей.
Зачем и основные цели
Подотчётные выплаты производятся с целью оплаты расходов, необходимых для нормальной работы предприятия. Выдаются данные средства как сотрудникам фирмы, так и подрядчикам, предоставившим организации свои услуги.
Законодательством установлен перечень основных затрат, которые предприятие вправе компенсировать подотчётными деньгами.
Так, назначение платежа может быть следующим:
- оплата служебных поездок (командировка);
- наём жилья сотруднику за счёт фирмы;
- на приобретение товарно-материальных ценностей;
- представительские расходы;
- оплата работ и услуг, выполненных для организации;
- покупка канцелярских и бытовых принадлежностей для офисов фирмы и пр.
Запрещено вовлекать подотчётные средства в процесс основного денежного оборота организации: осуществлять крупные расчёты между предприятиями и частными предпринимателями. Максимальный лимит, который директор вправе выписать под отчёт для операций, связанных с приумножением основных средств, не превышает 100 тыс. рублей.
Установленные сроки
Обязательное условие подотчётных выплат - предъявление бухгалтерии полный отчёт о затратах. следует подавать по истечении срока использования средств, а именно спустя три дня после его окончания.
Выдача денег в подотчёт осуществляется на тот срок, который укажет руководство фирмы. Каждое предприятие самостоятельно определяет не только сумму, но и длительность использования денег под отчёт.
Дело в том, что законом не предусмотрены конкретные сроки возврата данных средств. Организации могут выдать их, к примеру, как на три дня, так и полгода. Для каждого сотрудника директор сам определяет время подачи отчётности.
Деньги под отчёт предприятие вправе выдавать как сотрудникам, состоящим в их штате, так и подрядным организациям. Однако с последними из них могут возникнуть проблемы, связанные с подачей авансового отчёта.
Дело в том, что нередко бывают случаи найма недобросовестных подрядчиков, которые зная, что не числятся в компании и с них никаких средств удержать не могут, попросту не выполняют обязательства по предъявлении отчёта по затратам, из-за чего в бухгалтерии фирмы возникают проблемы.
Что делать в этом случае? Выдавать средства при работе предприятия, не состоящего в штате, следует только после того, как подрядчик подпишет бумаги о материальной ответственности перед фирмой. Также руководство организации с целью перестраховки вправе внести в договор некоторые изменения, к примеру, указать, что при несвоевременной подаче отчёта, на сумму, выданную подрядчику, будет начислять пеня в размере 1% за каждый просроченный день.
Кроме того, выдавая средства под отчёт, необходимо придерживать следующих правил:
- при перечислении денег на банковскую карту бухгалтеру нужно указывать назначение платежка, как подотчётный;
- заявление на получение средств должно содержать информацию касательно формы выдачи: наличная либо безналичная;
- проинструктировать работника касательно того, что полученные им средства нельзя передавать другим сотрудникам, иначе при проверке не избежать сложностей;
- не выписывать деньги без предварительно составленного подотчётным лицом заявления, в противном случае предприятию будет грозить штраф в размере 50 тыс. руб.;
- деньги, затраченные в иностранной валюте, при отчётности следует переводить в рубли.
В последнем случае сотруднику для более точного подсчёта расходов необходимо иметь документ, подтверждающий курс валют, по которому он производил обмен. Если такого документа нет, то бухгалтерия конвертирует валюту в рубли по текущему курсу ЦБ РФ.
Нюансы процедуры
Выдавать новые подотчётные деньги можно только после авансового отчёта работника за ранее полученные средства на расходы. Если у сотрудника имеются незакрытые долги по данному факту, то выписав ему деньги, компания нарушит кассовую дисциплину, что наказывается штрафом.
Что касательно подачи отчёта, то она осуществляется в письменном виде. Законодательством предусмотрена специальная форма бланка, подлежащего к заполнению, а также перечень обязательных документов, необходимых к предъявлению, чтобы доказать факт произведённых затрат.
Авансовый отчёт сдаётся сотрудником в течение трёх дней со дня окончания командировки либо срока, указанного в заявлении на выдачу.
Что стоит помнить
Требовать от сотрудника отчёт по затратам за полученные средства нужно, только если деньги на расходы он получил заранее. Если же он тратил личные деньги, которые компания потом возместила, выдав подотчётные, то авансовый отчёт он подавать не должен. В этом случае достаточно перед выдачей денег взять у работника заявление на компенсацию расходов в интересах предприятия и документы, подтверждающие их: квитанции, чеки, накладные и пр.
Если сотрудник не предъявит соответствующие документы, то при проверке подотчётные средства будут восприниматься налоговиками, как доходные и на них начислят НДФЛ.
Что касательно возврата оставшихся средств, то вернуть работник их вправе любым удобным для него способом:
- наличными в кассу;
- на расчётный счёт компании.
Однако в этом случае может возникнуть проблема с самим банком. Так, некоторые финансовые учреждения отказываются принимать наличные, если предприятие выдавало их в электронном виде.
Чтобы избежать данной проблемы, перечисляя средства через банк, не нужно упоминать, что это подотчётный возврат. Лучше всего указать деньги, как прочие поступления, или аннулировав приходный ордер, вернуть остаток средств работнику и провести возврат, как удержание задолженности из заработной платы.
Спорные моменты и проверка
Часто при получении и выдаче подотчётных средств возникают проблемные моменты, решать которые необходимо сразу и на месте. Часто неопытные бухгалтеры откладывают их решение на потом и выписывают сотруднику нужную сумму, что потом заканчивается штрафами либо увольнением.
В таблице ниже приведены примеры спорных моментов, возникающих довольно часто:
| Ситуация | Решение |
| Сотруднику срочно потребовались подотчётные, а руководителя нет на работе. | Оформить приказ может заместитель директора или бухгалтер, но только при наличии доверенности на проведение данной процедуры. |
| Руководитель в устной форме попросил выделить ему деньги под дальнейший отчёт. | Выдача подотчётных осуществляется исключительно при наличии письменного заявления и директор не исключение. |
| Сотруднику необходима сумма больше установленного лимита в 100 тыс. | Оформить сделку возможно только в наличной форме. Если деньги необходимо перевести на карту банка, то превышение лимита будет считаться нарушением кассового ведения. |
| Деньги выписываются подрядчику из кассы для покупки стройматериалов по . | В 2019 году все лица, трудоустроенные по правовому гражданскому договору, юридически являются сотрудниками предприятия. Поэтому выдача подотчётных в этом случае не является нарушением кассовой дисциплины. |
| В бухгалтерии настаивают на подписании договора о материальной ответственности. | Если сотрудник состоит в штате организации, то подписание такового договора не является обязательным. В случае невозврата средств долг можно будет удержать из его заработной платы. |
Наличные из кассы
Чтобы предприятие могло осуществлять выдачу наличных средств под отчёт оно должно иметь кассу. По этой причине подотчётные деньги можно получить исключительно через кассу торговой организации, которая для таких целей ведёт специальную .
Любые суммы, выдаваемые из кассы, будь то зарплата либо средства на расходы предприятия, выделяются сотрудникам на основании расходного ордера, в котором фиксируется следующая информация:
- данные сотрудника, получившего деньги;
- сумма;
- целевое назначение;
- номер приказа;
- срок использования;
- дата выдачи.
Размер подотчётных определяет директор фирмы, и он же снимает нужную сумму с расчётного счёта предприятия. Если денег нужно не много, то их можно взять из остатка наличности, находящейся в кассе на момент обращения сотрудника.
Схема для директора
Выдача подотчётных средств для руководителя фирмы производится в таком же порядке, как и в случае с остальными сотрудниками. Никаких особенностей и привилегий в получении расходных денег под отчёт для директоров законом не предусматривается, ведь они такие же работники компании, как и все.
Процедура оформления, как и в общих случаях, начинается с составления приказа и написания заявления. Отличие только в том, что в заявлении не нужно писать «Директору ООО…», достаточно указать наименование компании и заверить документ подписью и печатью.
Если при налоговой проверке выяснится факт выдачи директору подотчётных средств, но не обнаружится заявления, то фирме грозит штраф в размере 50 тыс. за нарушение законодательства касательно ведения кассовых операций.
Алгоритм
Для начисления подотчётных средств в законодательстве установлен определённый порядок, состоящий из нескольких этапов:
- проверка относительно долгов за ранее выданные суммы;
- составление заявления;
- оформление расходного ордера;
- проводка ордера в кассе;
- проверка кассовой книги.
Пишется заявление в свободной форме на имя руководителя предприятия и лично сотрудником, на которого будут выделяться деньги. В нём обязательно указывается сумма наличности и срок использования.
Расходный ордер оформляется главным бухгалтером, кассиром либо управляющим компании. Подписывает его так же бухгалтер или директор, в зависимости от того, кто из них есть на рабочем месте.
Перед выдачей средств кассир обязан проверить полученный расходник, а также удостовериться в личности подотчётного лица, затребовав паспорт или иной документ.
После в кассовую книгу производится запись о полученном ордере и выданных средствах под отчёт. Ответственным за данный процесс является бухгалтер либо главный бухгалтер, если они отсутствуют на рабочем месте, то запись вносит директор.
Отражение в бухучёте
Все денежные расходы фирмы отражаются в бухгалтерском отчёте. Кроме того, каждая финансовая операция имеет свою кодировку, установленную Налоговым Кодексом РФ.
Так, если подотчётные были выданы для канцелярских либо бытовых расходов, либо на оплату ремонтных работ для предприятия, то в налоговом бухгалтерском отчёте данная операция проводится по 44-фз - Федеральный закон, относящийся к сфере продаж, услуг и работ по обеспечению муниципальных и государственных нужд.
Бухгалтерская проводка по выдаче денег под отчёт производится в день списания средств с общего счёта компании. Если в налоговом отчёте не указать данные средства, как подотчётные, то ФНС примет это за нарушение. Кроме того, за получение этих денег с подотчётного лица будет изъят налоговый сбор.
Все бухгалтерские отчёты предприятия ведутся в программе 1С, подотчётные средства не являются исключением. В случае невозврата остатка денег или отчёта по тратам в установленные сроки, недостающую сумму отражают как по кредиту — расчёт с подотчётными лицами, так и по дебету — недостачи и потери.
В дальнейшем недостающие суммы списываются и вносятся в программу, как оплата труда персоналу либо расчёты за прочие расходные операции. Сам неизрасходованный аванс удерживается из заработной платы подотчётного лица, что также подлежит бухгалтерской проводке.
Все российские предприятия могут вести расчеты с использованием наличных денег. Случаи такого применения денежных расчетов установлены Центробанком России в соответствующих указаниях. Одним из допустимых способов является выдача денег под отчет.
Наличные расчеты
Гражданское законодательство России не ограничивает оборотоспособность денег. Любая организация или физическое лицо имеет возможность использовать денежные средства для своих нужд. Единственным условием является законность такого применения. Право на расходование денег не ставится в зависимость от их формы. Данные предписания предусмотрены в главе 6 Гражданского кодекса России .
Лимит наличных
Центральный Банк Российской Федерации издал Указания от 11.03.2014 № 3210-У , которыми утвердил порядок ведения операций по кассе. Названный документ является обязательным для компаний, использующих в своей деятельности наличность.
Из содержания названных указаний Центробанка следует, что наличность в кассе компании на конец дня не может превышать лимит. Названный показатель разрабатывается и устанавливается предприятием самостоятельно. Расчет лимита производится по формулам, прилагаемым к Указаниям от 11.03.2014 № 3210-У , и с учетом фактических показателей компании.
Все наличные денежные средства, превышающие лимит, должны сдаваться в банк. Это требование является общеобязательным. Его нарушение может явиться основанием для наложения на компанию административного штрафа.
Важно отметить, что предприниматели освобождены от обязанности по установлению лимита.
Оформление кассовых операций
Для осуществления операций с наличными деньгами компании должны организовать кассу и назначить ответственных работников. Именно на указанных сотрудников и возлагается обязанность по правильному ведению кассы и оформлению кассовых операций.
При совершении операций с наличностью компании обязаны оформлять кассовые документы. Такими документами являются приходный кассовый ордер и расходный кассовый ордер. Формы указанных бланков утверждены . Минфин России в Информации № ПЗ-10/2012 подчеркнул, что формы ПКО и РКО являются обязательными к применению.
При оформлении движения наличности по кассе следует помнить, что расходный кассовый ордер применяется при выдаче денег. Приходный кассовый ордер используется в случае поступления денежных средств.
Кассовые документы подписываются кассиром и работником бухгалтерии, а также фиксируются в журнале регистрации кассовых документов.
Следует помнить, что кассовые документы должны оформляться без ошибок. Если ордера оформлены в бумажном виде, то вносить в их содержание исправления или дописки нельзя. Для устранения ошибок следует заново распечатать соответствующий документ и внести в него необходимые записи.
Бланки расходных кассовых ордеров применяются при выдаче заработной платы, денежных средств под отчет, иных случаев оформления расходования наличных.
Обязательным условием правильного оформления кассовых операций является ведение кассовой книги. Форма такого документа утверждена Постановлением Госкомстата Российской Федерации от 18.08.1998 № 88 .
Все операции с наличностью должны быть указаны в кассовой книге, которую ведет кассир. Полная информация вносится в форму № КО-4 в соответствии с приходным и расходным ордерами. Какие-либо разночтения недопустимы.
В конце рабочего дня в кассовой книге указывается остаток наличных, который заверяется собственноручной подписью кассира.
Необходимо подчеркнуть, что все вышеперечисленные формы должны использоваться компаниями и в случае операций с денежными документами. Обязательным условием для оформления такого движения является проставление отметки «фондовый».
Выдача под отчет
Как указывалось ранее, отечественные предприятия вправе выдавать наличные деньги на производственные нужды. Какие-либо ограничения максимального размера выдаваемой суммы положениями отечественного права не предусмотрены.
Каждая компания самостоятельно определяет цели выдачи таких денег, а также конкретные производственные нужды, для удовлетворения которых соответствующие средства предоставляются.
Центробанк Российской Федерации в пункте 6.3 своих Указаний отметил, что подотчетные средства могут быть предоставлены работнику на основании письменного заявления последнего. Каких-либо специфических требований к форме такого документа Банк России не предъявил.
Следует подчеркнуть, что Центробанк России прямо указал, что выдача денег под отчет из кассы в 2017 году производится на основании письменной просьбы, именуемой заявлением. Для исключения возможных рисков нарушения кассовой дисциплины вполне обоснованно все документы с просьбой выдачи наличных денежных средств на производственные нужды именовать «заявлением».
Деньги на производственные нужды лицам, не являющимся работниками
Особого внимания заслуживает и буквальное толкование положений п. 6.3 Указаний России, из которого следует, что деньги под отчет выдаются работнику предприятия. Возможности предоставления финансовых средств иному лицу, не состоящему с компанией в трудовых отношениях, Банк России не предусмотрел.
Министерство финансов России приказом от 31.10.2000 № 94н утвердило Инструкцию по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций . Из содержания этой Инструкции следует, что подотчетными лицами являются работники компаний. Возможность выдачи денег на производственные нужды иным лицам Минфин РФ не предусмотрел.
Следует отметить, что предписания вышеназванных нормативных актов не содержат прямого запрета на выдачу денег на производственные нужды иным лицам, не состоящим с предприятиями в трудовых отношениях.
Эта же Инструкция прямо предусматривает оформление операций, не указанных в разъяснениях к счетам 60 — 75, по счету 76. Выдача денежных средств под отчет лицам, не являющимся работниками, должна проводиться по счету 76.
Заслуживает внимания позиция Министерства финансов России, изложенная в письме от 02.07.2012 № 02-06-10/2476 . Согласно логике Минфина РФ каждое предприятие самостоятельно решает вопрос с возможностью выдачи денег на производственные нужды лицам, не являющимся работниками компании.
Порядок предоставления и учета таких средств, по мнению Министерства, целесообразно предусмотреть в учетной политике организации.
Отчет по подотчетным средствам
Каждое лицо, получившее деньги на производственные нужды, должно представить компании письменный отчет по израсходованным средствам. Такая обязанность возникает у подотчетного лица вне зависимости от наличия или отсутствия трудовых правоотношений.
Центробанк России также установил, что такой отчет должен быть предоставлен предприятию не позднее трех рабочих дней с момента истечения срока, на который средства выдавались.
Названный документ оформляется в произвольной форме и должен называться авансовым отчетом. К нему обязательно следует приложить оригиналы доказательств, подтверждающих те или иные траты ответственного лица.
Если такой отчет не подготовлен или отсутствуют доказательства несения расходов, то подотчетные суммы с ответственного сотрудника не списываются.
Такой работник должен возвратить в кассу предприятия денежные средства, не указанные в отчете или неизрасходованные.
Важно помнить, что компании не имеют права выдавать наличность под отчет лицу, ранее уже получавшему деньги на производственные нужды и не отчитавшемуся о таких суммах.
Каждый авансовый отчет подлежит проверке работниками бухгалтерии. По итогам указанных действий он утверждается руководителем, после чего производится окончательный расчет по средствам, выданным на нужды предприятия.
Неисполнение данного правила является нарушением кассовой дисциплины, а компания, его допустившая, может быть оштрафована.
Оформление выдачи подотчетных средств
Как отмечено в Указаниях Центробанка России, расходный кассовый ордер применяется при всех случаях выдачи организацией наличных денег. Названный документ оформляется в соответствии с заявлением ответственного лица, содержащим просьбу о выдаче денег на нужды предприятия.
В бухгалтерском учете предоставление денежных сумм на производственные цели следует оформлять по дебету счета 71 «Расчет с подотчетными лицами», кредиту счета 50 «Касса».
Если же подотчетное лицо не отчиталось по денежным средствам, полученным на производственные нужды, то такие деньги подлежат возврату в адрес предприятия. При совершении такой операции составляется приходный кассовый ордер.
В бухгалтерском учете возврат наличных денег следует оформлять по дебету счета 50 «Касса», кредиту счета 71 «Расчеты с подотчетными лицами».
В аналогичном порядке оформляется выдача денег на нужды предприятия и работникам обособленных структурных подразделений организации.
Как указывалось ранее, можно использовать счет 76, но только если подотчетное лицо не является работником компании.
В ситуации, при которой лицо, получившее деньги на производственные нужды, отказывается от предоставления отчета или возврата полученных сумм, следует воспользоваться механизмом, предусмотренным законом.
Статьей 137 Трудового кодекса России предприятиям предоставлено право удерживать из заработной платы сотрудников суммы, полученные последними на производственные нужды. Такая возможность возникает только в случае отсутствия отчета работника или его отказа возвращать неизрасходованные средства.
Если же такое лицо не является работником компании, то можно воспользоваться механизмом, предусмотренным главой 60 Гражданского кодекса Российской Федерации , заключающимся в обязанности возвратить все полученное без законных на то оснований.
Отступление от порядка взаимодействия с подотчетными лицами, утвержденного Центробанком России, является нарушением, ответственность за которое предусмотрена ст. 15.1 КоАП Российской Федерации.
Основной документ, который устанавливает правила для выдачи денежных средств под отчет – это указание Банка России от 11.03.2014 № 3210-У «О порядке ведения кассовых операций» (далее – Указание). Указанием Центрального банка РФ № 4416-У от 19.06.2017 в него внесены существенные изменения, которые стали действовать с 19 августа.
Главная новация: оформлять расходный кассовый ордер можно не только на основании письменного заявления подотчетного лица, но и по распорядительному документу компании или ИП (подп. 6.3 Указания). Кроме того, отменен запрет выдавать подотчетные суммы при наличии задолженности у подотчетного лица.
Но никто не запрещает выдавать сотрудникам деньги под отчет «по старинке», на основании их письменного заявления.
Санкионируем выдачу
Итак, сторонники такого подхода, условно назовем их «консерваторами», должны заручиться письменным заявлением работника – на имя руководителя, в произвольной форме. В тексте заявления должны быть отражены сумма наличных денежных средств и срок выдачи.
Руководитель должен согласовать выдачу денег и проставить на заявлении свою подпись и дату.
Что касается «новаторов», которые решат воспользоваться новой возможностью, предоставленной им ЦБ РФ, то им надлежит издать распорядительный документ о выдаче денег. Состав реквизитов распорядительных документов и общие требования к их оформлению на сегодняшний день установлены «ГОСТ Р 6.30-2003», принятым и введенным в действие постановлением Госстандарта РФ от 03.03.2003 № 65-ст. Именно этим документом рекомендует руководствоваться Банк России. Распорядительный документ должен содержать следующие сведения:
- фамилию, имя и отчество (при наличии) подотчетного лица;
- суммы наличных денег;
- срок, на который они выдаются;
- подпись руководителя;
- дату и регистрационный номер документа.
Выдаем деньги
После получения заявления оформите расходный кассовый ордер. Форма ордера (КО-2) утверждена постановлением Госкомстата РФ от 18.08.1998 № 88.
Ордер может быть оформлен главным или «рядовым» бухгалтером, а при их отсутствии – руководителем (подп. 4.2, 4.3 п. 4 Указания). Ордер проверяет кассир. Если ошибок нет, то после предъявления паспорта или другого документа, удостоверяющего личность, работнику выдаются наличные деньги (подп. 6.1 п. 6 Указания).
Кассовый ордер подписывается получателем и кассиром. Если в компании нет кассира (работника, в должностные обязанности которого входит ведение кассовых операций), то подписать кассовый ордер и выдать наличные может руководитель (п. 4 Указания).
По оформленному ордеру проводится запись в кассовой книге.
Разбираемся с отчетом работника
Набираемся терпения и ждем, когда работник отчитается за полученное. Если деньги выданы на командировку, то авансовый отчет должен быть представлен работником в течение трех рабочих дней со дня (подп. 6.3 п. 6 Указания, п. 26 «Положения о командировках», утв. постановлением правительства РФ от 13.10.08 № 749):
- истечения срока, на который выдавались деньги;
- возвращения из командировки;
- выхода на работу (например, после отпуска или болезни, если срок выдачи денег попал на этот период).
К отчету должны быть приложены документы, подтверждающие расходы (например, товарные и кассовые чеки). Авансовый отчет предъявляется главному бухгалтеру или бухгалтеру, а при их отсутствии – руководителю.
Лицо, которому представлен авансовый отчет, проверяет целевое расходование денежных средств, наличие подтверждающих документов, правильность их оформления и подсчет сумм. После этого авансовый отчет утверждается руководителем.
Срок, в течение которого осуществляются проверка данного отчета, его утверждение и окончательный расчет, устанавливается руководителем (подп. 6.3 п. 6 Указания).
После утверждения авансового отчета производится списание подотчетных денежных сумм.
Однако случается, что работник потратил меньше или больше денежных средств, чем получил под отчет. Если потрачено меньше, то, чтобы принять оставшиеся деньги, главному бухгалтеру следует оформить и подписать приходный кассовый ордер, в котором, в частности, отражается возвращаемая денежная сумма.
Если потрачено больше, после утверждения авансового отчета руководителем организации перерасход следует вернуть работнику по расходному кассовому ордеру, реквизиты которого вносятся в авансовый отчет.
Если авансовый отчет не утвержден (например, по причине отсутствия подтверждающих документов) или не возвращен остаток, то деньги можно




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации