
Значит офз. Народные облигации и рыночные ОФЗ
Есть небольшая сумма для инвестиций - в районе 300 тысяч рублей. Ежемесячно могу пополнять эту сумму примерно на 20 тысяч. Срок инвестиций - 5-6 лет. Как один из вариантов рассматриваю ОФЗ .
Я слышал, что при ухудшении отношений между США и Россией очередные санкции могут затронуть ОФЗ . Пока что США не вводят санкций против госдолга России, но новости об этом периодически всплывают. Если это все же произойдет, что может случиться с купленными облигациями?
Андрей, ОФЗ - один из самых надежных способов вложить деньги. Даже в случае санкций против российского госдолга с вашими инвестициями вряд ли случится что-то плохое. Объясняю, почему ОФЗ можно доверять.
Евгений Шепелев
частный инвестор
Что такое ОФЗ и зачем они нужны
Мы подробно писали про ОФЗ в нашей статье , поэтому расскажу кратко.
Государству всегда нужны деньги, и один из способов их получить - взять в долг, выпустив облигации федерального займа. Инвесторы покупают ОФЗ и получают от Минфина купонный доход (проценты), а затем им возвращается номинальная стоимость облигаций. Купить ОФЗ может любой желающий при наличии брокерского счета или
Раз облигации федерального займа выпускает Минфин РФ , их надежность очень высока. Пока у государства есть деньги, оно может отдавать свои долги.
Риски вложений в ОФЗ
Платежеспособность Минфина РФ сейчас ни у кого не вызывает вопросов. Однако есть опасения, что США введут санкции против российского госдолга и это как-то повлияет на инвесторов, владеющих ОФЗ .
По данным Центробанка , на 01.05.2018 иностранцам принадлежит 32,3% ОФЗ . Если США запретят своим гражданам и юридическим лицам покупать российские ОФЗ и владеть ими, то иностранные инвесторы начнут распродавать ОФЗ . Предложение превысит спрос, рыночная стоимость ОФЗ упадет.
Подобное уже было в середине апреля 2018 года на фоне санкций против некоторых российских чиновников, бизнесменов и юридических лиц. С 9 по 17 апреля иностранные инвесторы продали российских ОФЗ приблизительно на 100 млрд рублей, из них на 52 млрд - за 9-10 апреля. Но ничего страшного не случилось: российские банки и инвестиционные фонды быстро скупили долговые бумаги, от которых избавились нерезиденты.
При этом из-за временного снижения цены ОФЗ их доходность к погашению повысилась на 0,4-0,5 процентного пункта. Это значит, что в апреле можно было купить ОФЗ чуть выгоднее обычного: цена бумаг была меньше, а номинал и купонные выплаты не менялись.

Безопаснее покупать те ОФЗ , которыми вы сможете владеть вплоть до даты их погашения. Иначе при падении цены ОФЗ есть вероятность продать бумаги дешевле, чем купили. Будет убыток. Учтите этот нюанс в своей инвестиционной стратегии.
Дефолт по облигациям маловероятен даже в случае санкций против госдолга. У России есть большой золотой запас и куда более устойчивая экономика, чем 20 лет назад, когда случился крах пирамиды ГКО .
В итоге
Вложение денег в ОФЗ через российского брокера - это вполне безопасный вариант инвестиций. Даже если США введут санкции против российского госдолга, ОФЗ не исчезнут, купоны по ним поступят на ваш счёт, номинал будет погашен в свой срок.
Если ваш горизонт инвестирования 5-6 лет и есть возможность регулярно вносить деньги, рассмотрите также включение в инвестиционный портфель небольшого объема акций или, лучше, на индексы акций. В долгосрочной перспективе потенциальная доходность акций выше, чем у облигаций. Правда, и риски больше.
Если у вас есть вопрос о личных финансах, дорогих покупках или семейном бюджете, пишите: [email protected]. На самые интересные вопросы ответим в журнале.
Начало 2017 года ознаменовалось заявлением Министерства финансов о запуске новой инвестиционной программы, рассчитанной на доступность основной массе населения. Речь идет об облигациях федерального займа (ОФЗ) или, как их еще называют, народных облигациях, продажа которых стартовала 26 апреля. Целью облигаций федерального займа для граждан является просвещение населения в сфере инвестирования, повышение его финансовой грамотности и подготовка к работе на фондовом рынке.
Что такое облигации народного займа?
По сути, являются видом долговых ценных бумаг, для которых эмитентом является государство. Государство выпускает народные облигации и за счет их продажи пополняет свою казну. Они имеют ограниченный срок действия, по истечении которого владелец получает номинальную стоимость ОФЗ в денежном эквиваленте и доход в виде выплаты по процентам.
Поскольку заемщиком в данном случае является само государство, подобные вложения на сегодняшний день являются самым надежным и безопасным способом приумножить денежные средства. ОФЗ для народа — это инструмент для получения гарантированного дохода, размер которого превышает доход по банковскому депозиту. Гособлигации можно купить по упрощенной схеме в отделениях Сбербанка и ВТБ24, для этого потребуется только паспорт и деньги.
Как рассчитать доходность?
Номинал одной облигации федерального займа составляет 1 000 руб. Инвесторы вправе приобрести от 30 до 15 000 гособлигаций. В результате для минимального вложения потребуется 30 000 руб., для максимального – 15 000 000 руб.
Срок действия народных облигаций для физических лиц составляет три года, по истечении которого владелец получит максимальную прибыль. Также предусмотрена возможность потребовать досрочного погашения через один год после приобретения ОФЗ, но доход в таком случае будет значительно ниже. При предъявлении требования выкупа в первые 12 месяцев доход от облигации будет нулевой, так как вернется только номинал без процентов за этот период.
Расчет процентов производится один раз в пол года. Средняя доходность ОФЗ для граждан составляет 8,5%. Но чтобы владельцам дать стимул продержать свой вклад невостребованным в течение полного срока, процент по выплатам каждые полгода будет увеличиваться на 0,5%. То есть за три года ставка вырастет с 7,5% до 10,5%. Только в этом случае доход от ОФЗ будет выше, чем от банковского депозита. Выплаты по купону производятся каждые полгода. Если гособлигации были куплены 26 апреля (день размещения на продажу), тогда доходность составит 9,03% годовых.
Доходность облигации народного займа
Номинальная стоимость одной ОФЗ составляет 1000 руб. Исходя из этого, можно рассчитать ее доходность на полный срок действия, то есть на три года.
| № платежа | Дата платежа | Купонный период, дн. | Ставка, % | Купонный доход, руб. | Выплата по облигации, руб |
| 1 | 01.11.17 | 189 | 7,5 | 38,84 | 38,84 |
| 2 | 02.05.18 | 182 | 8 | 39,89 | 39,89 |
| 3 | 31.10.18 | 182 | 8,5 | 42,38 | 42,38 |
| 4 | 01.05.19 | 182 | 9 | 44,88 | 44,88 |
| 5 | 30.10.19 | 182 | 10 | 49,86 | 49,86 |
| 6 | 29.04.20 | 182 | 10,5 | 52,36 | 1052,36 |
| Итого: | 268,21 | 1268,21 |
Следует учитывать комиссию, которую удержит банк-агент за открытие счета и обслуживание. Ее размер зависит от суммы приобретаемых ценных бумаг и составляет:
- до 50 000 руб. – 1,5%;
- от 50 000 руб. до 300 000 руб. – 1%;
- от 300 000 руб. до 1 000 000 руб. – 0,5%.
Комиссия также будет взиматься при досрочном выкупе и составит 1,5%, что повлияет на снижение доходности гособлигации. По этим причинам выгоднее приобрести ОФЗ и выждать весь срок их действия.
Отличие прибыли ОФЗ от банковского вклада
Между облигациями федерального займа 2017 года и банковским вложением есть существенные различия. Это сроки вложения, комиссии, процентные ставки, налоги, гарантии, возможности передачи прав собственности и другие. Если для сравнения инвестировать 30 000 рублей в Гособлигации и эту же сумму положить на депозит в банке, то картина получится следующая:
| Депозит | ОФЗ | |
| Вложенная сумма | 30 000 | 30 000 |
| Срок вложения | 1 год | 3 года |
| Процентная ставка | 6,7% годовых | 7,5-10,5% годовых |
| Расчетный период | 6 месяцев | 6 месяцев |
| Комиссия | 1,5% при покупке, 1,5% при досрочном предъявлении к выкупу | |
| Через 1 год | ||
| Проценты/купонный доход | 2 010 руб. | 2 250 руб. |
| Комиссия | 900 руб. (с учетом досрочного выкупа) | |
| Через 3 года | ||
| Проценты/купонный доход | 8069 руб. (за весь период) | |
| Комиссия | 450 руб. | |
| Итого | ||
| Доходность инвестирования | 6,7% | 6-8,5% (зависит от момента предъявления ОФЗ к выкупу) |
Таким образом, предъявляя ОФЗ для физических лиц к выкупу до истечения планового срока погашения, владелец получит меньшую доходность в сравнении с банковским вкладом. Однако при владении бумагами в течение всего срока их действия преимущество перед банковским депозитом очевидно.
Плюсы и минусы доходности народных облигаций
Плюсы народных облигаций:
- стопроцентная надежность – государство гарантирует сохранность вложенных средств в полном объеме;
- возможность получать более высокий доход, чем по банковским депозитам при минимальных рисках;
- отсутствие взимаемой банком комиссии при плановом погашении ОФЗ;
- возможность реинвестирования купонных выплат;
- максимальная сумма вложения практически не ограничена – до 15 млн.руб.;
- досрочный выкуп ценных бумаг возможен в любой день, но с потерей части дохода;
- бумаги могут быть переданы по наследству другим физическим лицам;
- иностранцы, проживающие в РФ более полугода, имеют право приобрести ОФЗ.
Минусы облигаций федерального займа для граждан:
- необходимость платить подоходный налог в размере 13%;
- минимальная сумма вложения 30 000 руб.;
- комиссия при покупке ценных бумаг;
- убытки при досрочном выкупе облигаций;
- запрет на продажу и использование гособлигаций в качестве взноса и залога;
- россияне, постоянно проживающие за границей, не могут приобретать ОФЗ.
Налогообложение на доходность ОФЗ
В настоящий момент народные гособлигации облагаются налогом на доходы физических лиц в размере 13%. По словам заместителя министра финансов Ильи Трунина, в правительство уже внесен законопроект об освобождении дохода по гособлигациям от подоходного налога. Принятие закона – лишь вопрос времени.
Доходность народной облигации в случае инфляции
Три года – достаточно большой срок для вложения денег в покупку ОФЗ для граждан. Поэтому существует риск обесценивания вложенных средств в народные облигации при ускоренной инфляции. Однако, по оценкам экспертов, с 2015 года инфляция в нашей стране стабильно снижается и по прогнозам к концу текущего года упадет до 4%. На этом фоне ставки по депозитам в банках будут уменьшаться, в результате чего доходность по долговым ценным бумагам станет более привлекательной.
В отношении ОФЗ для физических лиц 2017 года вторичного рынка не существует. Выкупить их может только государство, в результате чего существует определенный риск в плане обесценивания вложенных средств. Но такие проблемы, как правило, проявляются постепенно и поддаются прогнозированию. Поэтому владелец ценных бумаг сможет в любой момент отправиться в банк и предъявить бумаги к выкупу, пусть с небольшой потерей доходности. Таким образом, ОФЗ можно считать достаточно надежным вложением.
Когда можно забрать всю прибыль народных облигаций?
Срок до погашения ценных бумаг составляет 3 года. Поэтому, чтобы получить максимальную доходность с приобретенных наридных облигаций, лучше всего выдержать указанный срок. Владелец вернет государству ценные бумаги и получит на руки номинальную стоимость бумаг и проценты. Кроме того, при своевременном погашении не придется платить дополнительную комиссию банку-агенту за проведение операции.
Особенности доходности народной облигации 2017 года
Главная особенность доходности облигаций федерального займа для физических лиц заключается в ограниченном сроке действия этого инструмента, то есть три года. Приобрести их можно только в двух российских банках – это Сбербанк и ВТБ24 . Иные способы покупки – через биржи, у частных компаний или других посредников, являются незаконными. Невозможно использовать ОФЗ в качестве взноса, залога или подарка.
Для физических лиц продумана упрощенная схема покупки данных ценных бумаг. Для этого необходимо:
- обратиться в отделение банка-агента, для чего потребуется только паспорт;
- открыть брокерский счет (специализированный счет для сделок на фондовом рынке);
- заключить с банком договор, после подписания которого покупатель становится полноправным владельцем ОФЗ.
Также можно совершить операцию без обращения в банк. Для этого достаточно зайти в личный кабинет интернет-банкинга Сбербанка или ВТБ24 и провести сделку дистанционно.
Обновлено 25.04.2017.
В настоящее время существует очень большое количество различных финансовых инструментов, которые при грамотном использовании и некоторой доле везения позволяют получить неплохой доход.
Однако, стоит помнить основное правило: если вы в чём-то не разбираетесь, то лучше с этим и не связывайтесь. Ведь если какой-либо инструмент (например, акции, фьючерсы, опционы) имеет более высокую доходность, значит и риск будет выше. И, в принципе, основная масса населения прекрасно обходится без использования сложных финансовых инструментов, требующих хорошей теоретической подготовки и опыта, предпочитая для накоплений традиционные банковские депозиты, валюту, золото, недвижимость.
Только вот государству очень бы хотелось, чтобы у населения появился в арсенале ещё один интересный финансовый инструмент, а именно вложения в облигации федерального займа (ОФЗ).
На недавнем экономическом форуме в Давосе бывший министр финансов Алексей Кудрин смело призывал население покупать ОФЗ, называя их надёжным и выгодным инструментом:
В данной статье мы попробуем разобраться что же всё-таки такое эти ОФЗ и почему государству выгодно рекламировать облигации федерального займа.
Что такое облигации федерального займа (ОФЗ)
Облигации федерального займа – государственные ценные бумаги, выпускаемые Министерством Финансов Российской Федерации. Главным агентом по обслуживанию выпусков ОФЗ является Банк России. ОФЗ, помимо номинальной стоимости, даёт владельцу право на получение купонного дохода.
Т.е. ОФЗ – это механизм, позволяющий государству взять у вас деньги в долг под процент, равный величине купонного дохода. Сегодня привлечение денег населения особенно актуально в связи с дефицитом бюджета из-за снижающейся цены на нефть и отсутствия возможности взять в долг за границей из-за санкций.
Текущая ситуация напоминает 20-е годы прошлого века, когда СССР столкнулся с дефицитом бюджета и необходимостью занимать деньги у собственного населения, т.к. кредиты Советской России давать никто не хотел. Стоит отметить, что в те времена поначалу население вообще принуждали покупать облигации внутреннего займа. И только через некоторое время пропаганда заработала по полной, и граждане уже покупали облигации добровольно и с песней:
В итоге, естественно, СССР нашел миллион способов, чтобы счастливые покупатели государственных облигаций остались без обещанных доходов. Но это всё история (которую забывать, конечно, нельзя), вернёмся к делам сегодняшним.
Все сделки, связанные с ОФЗ, проходят через систему Московской межбанковской валютной биржи. И это, собственно, одна из основных причин, почему распространение облигаций федерального займа до сих пор не приобрело массовый характер. Никакие призывы, хоть Кудрина, хоть Путина, не заставят большое количество населения заключать договор с брокером на открытие брокерского счёта для допуска к торгам на бирже, чтобы самостоятельно купить ОФЗ. Это слишком сложно (т.е. на самом деле, конечно, просто, но для какой-нибудь пенсионерки совсем недоступно).
Именно поэтому для населения планируется создать механизм, позволяющий покупать ОФЗ не только на бирже, но и через уполномоченные банки, может, ещё и отделения Почты России к этому благому делу подключат (привет из СССР). Появление такого удобного инструмента покупки ОФЗ назначено на 2016 год:
По сути, новый инструмент будет очень похож на сберегательный сертификат (читай статью: ), разница лишь в том, что вы даёте в долг не банку, а непосредственно государству. За ваши деньги вам выдадут красивую бумажку, в которой будут указаны первоначальная сумма, процентный доход и дата погашения (т.е. дата, когда государство обязуется выплатить номинал выданной вам облигации федерального займа вместе с процентами).
Какие перспективы у ОФЗ
Для широкого распространения облигаций федерального займа существует несколько путей:
1 Просто заставить граждан покупать ОФЗ, как было в СССР, или, например, выдавать часть зарплаты этими облигациями. Для современной России этот вариант, к счастью, пока не рассматривается.
2 Активизация широкой пропагандистской кампании по восхвалению ОФЗ, взывание к патриотическим чувствам граждан. Только вот население уже опытное и очень недоверчивое, так что голой пропаганды будет недостаточно. Большинство граждан всё-таки помнят советский опыт, да и 1998 год был не так давно (в 1998 был объявлен дефолт по ГКО (государственным краткосрочным облигациям), в результате которого вложения в ГКО обесценились в 3 раза).
3 Сделать ОФЗ действительно конкурентоспособными по сравнению с теми же депозитами или сберегательными сертификатами.
Только вот ОФЗ тягаться с более традиционными инструментами будет трудно. Причем это касается и удобства, и надежности, и доходности.
Надежность.
Можно ставить знак равенства всех трех инструментов.
Гарантом оплаты облигаций федерального займа является государство (т.е. надёжность ОФЗ=надёжности государства).
Надежность депозитов также обеспечивает государство через систему страхования вкладов (все вклады до 1,4 млн застрахованы на 100%).
Сберегательный сертификат (на предъявителя), конечно, не застрахован, но основным эмитентом этой ценной бумаги является «Сбербанк», надёжность которого также все приравнивают к надёжности государства.
Удобство. Мобильность.
Тут явным фаворитом являются депозиты благодаря удобству открытия, пополнения, закрытия. Особенно с развитием интернет-банкинга, позволяющего делать почти все необходимые операции, не выходя из дома.
Будем надеяться, что государство всё-таки пойдёт по третьему пути популяризации идеи распространения облигаций федерального займа, и у нас с вами появится дополнительный инструмент для диверсификации своих накоплений. Верится, правда, с трудом.
UPD: 01.10.2016
Глава Минфина обещает, что до конца 2016 года будет выпущено ОФЗ для физических лиц на сумму около 30 млрд рублей:
UPD: 27.11.2016
По заявлению замминистра финансов Сергея Сторчака, Минфин со «Сбербанком» выпустят ОФЗ для населения до конца 2016 года. Номинал «Народных» ОФЗ будет составлять 1000 рублей.
UPD: 25.04.2017
С 26.04.2017 начнётся продажа облигаций федерального займа для физических лиц (ОФЗ-н). Приобрести ценные бумаги можно в отделениях ПАО «ВТБ 24» и ПАО «Сбербанк». Для покупки обязательно являться клиентом банка, необходимо будет открыть в банке два счета: денежный и так называемый бумажный. Минимальная сумма, на которую можно будет купить ОФЗ-н, составляет 30 000 руб.
Купонные ставки: по первому купону - 7,5% годовых, по второму купону - 8%, по третьему - 8,5%, по четвертому - 9%, по пятому - 10%, по шестому купону - 10,5% годовых. Дата погашения облигаций - 29 апреля 2020 года.
При приобретении облигаций на сумму до 50 000 рублей комиссия составит 1,5%, от 50 000 до 300 000 - 1%, далее - 0,5%.
Рассчитаем доходность для облигаций на 30 000 руб. За покупку такого количества облигаций для населения нужно будет заплатить комиссию в 1,5%, т.е. 450 руб.
Видим, что за три года нам начислится 7902,57 руб. в виде купонного дохода.
Отнимем комиссию в 450 руб. и получим итоговый доход в 7902,57- 450 = 7452,57 руб.
Простая доходность за три года составит 7452,57/30000*100%=24,84%.
За год доходность составит 24,84%/3=8,28%.
Таким образом, покупка облигаций на 30 000 руб. примерно соответствует безотзывному вкладу на три года с выплатой процентов на отдельный счёт 2 раза в год под 8,28%.
Если бы комиссия была 0,5% (т.е. мы бы купили облигаций на сумму больше 300 000 руб.), то доходность за три года была бы (7902,57-150)/30000*100% =25,84%. Годовая доходность была бы 8,61%.
Надеюсь, моя статья была вам полезна, о всех уточнениях и дополнениях пишите в комментариях.
В связи с блокировкой Телеграма создано зеркало канала в ТамТам (мессенджер от Mail.ru Group со сходным функционалом): tt.me/hranidengi .
Подписаться в Телеграм Подписаться в ТамТамПодписывайтесь, чтобы быть в курсе всех изменений:)
Последние события в банковском секторе сильно подорвали доверие даже к крупным и на первый взгляд надежным банкам. Как показал случай с Внешпромбанком , сегодня даже личное хорошее знакомство с высшим руководством банка, и присутствие серьезных людей и корпораций среди клиентов, не дает никаких гарантий. Поэтому нужно искать надежную замену банковскому депозиту. Такой заменой могут послужить облигации федерального займа (ОФЗ), речь о которых пойдет в этой статье.
Облигации федерального займа — это облигации, выпускаемые Министерством финансов Российской Федерации. Данный тип облигаций считается самым надежным финансовым инструментом на российском финансовом рынке, а процентная ставка по ОФЗ часто используется в качестве безрисковой.
Государственные облигации — инструмент, доступный практически любому инвестору, и имеющий ряд преимуществ:
- высокая надежность — облигации выпускаются государством и считаются эталоном безрисковых активов среди российских финансовых инструментов;
- низкий порог входа — стоимость одной ценной бумаги около 1000 рублей;
- высокая ликвидность — дневной оборот торгов может составлять сотни миллионов рублей;
- большой выбор сроков погашения: от менее года до нескольких десятков лет;
- разнообразие по типу дохода: с постоянным купоном, с переменным купоном, с амортизацией номинала, с индексацией номинала, что позволяет подобрать подходящий тип облигаций в зависимости от стратегии, целей инвестора и текущей экономической ситуации;
- льготный режим налогообложения.
Виды ОФЗ
Облигации федерального займа делятся на несколько видов по типу выплаты купона и номинала.
По типу купонных выплат государственные облигации делятся на:
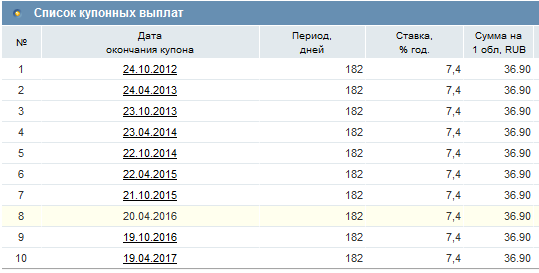
Таким образом, если ставки на денежном рынке растут, то растет и купонная доходность ОФЗ-ПК, ставки падают — и доходность тоже падает.
По номиналу государственные облигации делятся на два типа:

Индексация номинала происходит ежедневно. Данные по текущему и будущему номиналу публикуются на сайте Минфина на месяц вперед минимум за 2 рабочих дня до начала месяца. Там же можно узнать и величину текущего купона. Изначально эти облигации были выпущены с номиналом 1000 рублей, сейчас он равен 1040,4 рубля. Купонный доход и доход от индексации налогом не облагаются.
Таким образом, ОФЗ 52001-ИН дает 2,5% чистой доходности сверх инфляции. Особо выгодным этот инструмент становится в условиях роста инфляции и повышения процентных ставок, когда обычные облигации падают в цене.
Аналитики Газпромбанка смоделировали выпуск ОФЗ-ИН как если бы он начал торговаться с января 2004 года и воспроизвели его динамику. Расчеты показывают, что к маю 2015 года, синтетический ОФЗ-ИН превзошли бы по доходности акции, облигации золото и другие активы. Правда стоит отметить, что в доходность акций не включался дивидендный доход.

Доходность ОФЗ
Доход по государственным облигациям складывается из двух вещей: купонный доход и доход от погашения/продажи. Сейчас государственные облигации торгуются с доходностью от 8% до 12%, если смотреть в QUIK.
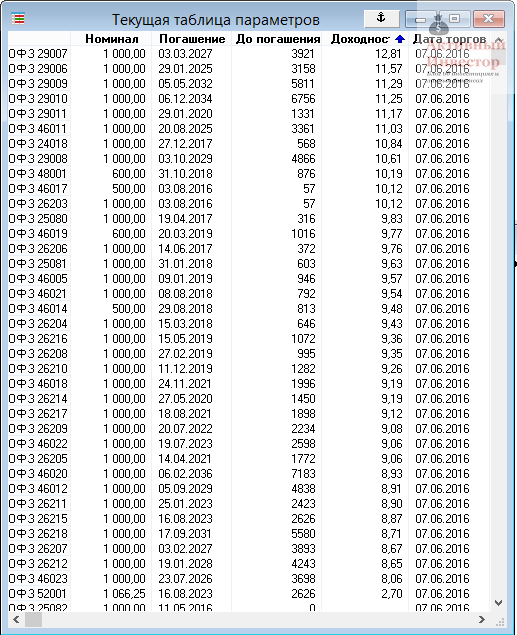
Доходность облигаций федерального займа
Однако та доходность, которая указана в таблице — это доходность последней сделки и она может отличаться от той доходности, которую предлагают в текущий момент. Поэтому я рекомендую смотреть доходность в стакане котировок. Кроме того, по облигациям с переменным купоном доходность рассчитывается только на дату выплаты последнего известного купона, а не к погашению. Чтобы рассчитывать доходность облигаций, я пользуюсь своим . Так же не стоит забывать, что можно составить , чтобы купить его на и дополнительно получить инвестиционный налоговый вычет в размере 13%.
В Квике можно построить график доходности облигаций. Для этого нужно в верхней панели QUIK найти и нажать кнопку «Создать диаграмму доходности облигаций». В окне инструментов нужно выбрать Т+Облигации и нажать ОК. Тогда программа построит такой график, где каждая точка соответствует отдельной облигации. По горизонтальной оси откладывается срок погашения, а по вертикальной — доходность.

График доходности ОФЗ
Налогообложение облигаций федерального займа
ОФЗ облагаются налогом в 13%, который взимается с разницы между ценой покупки и ценой продажи/погашения облигации. Причем в цену покупки и продажи включается не только цена самой облигации, но и уплаченный или полученный НКД, а так же расходы за сделки. Купонный доход по государственным облигация не облагается налогом, поэтому не участвует в расчете финансового результата. Таким образом налогооблагаемая база государственных облигаций рассчитывается следующим образом:
НОБ = Цена продажи/погашения облигации + полученный НКД — цена покупки облигации — уплаченный НКД — расходы на сделки
Кривая доходности облигаций
Кривая бескупонной доходности ОФЗ или G-кривая — это график, показывающий бескупонную доходность различных выпусков государственных облигаций на временной шкале. По вертикальной шкале отражается доходность облигаций, по горизонтальной — срок до погашения. Кривая может использоваться для анализа текущей ситуации на финансовом рынке и прогнозирования процентных ставок и инфляции. В нормальных экономических условиях график выглядит как плавно восходящая кривая — с увеличением срока погашения доходность тоже возрастает.
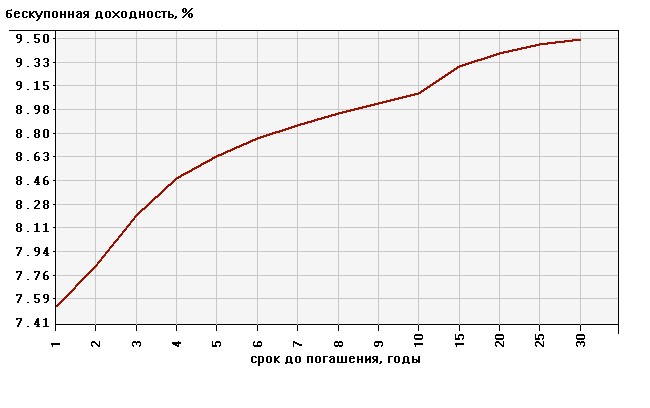 Но бывают и другие виды. Например, в сентябре 2014 кривая имела вид, когда наибольшую доходность давали среднесрочные выпуски облигаций, а не дальние. Обычно это говорит о том, что рынок ожидает ужесточения монетарной политики ЦБ, повышения процентных ставок, такой вид может предшествовать кризисным явлениям в экономике.
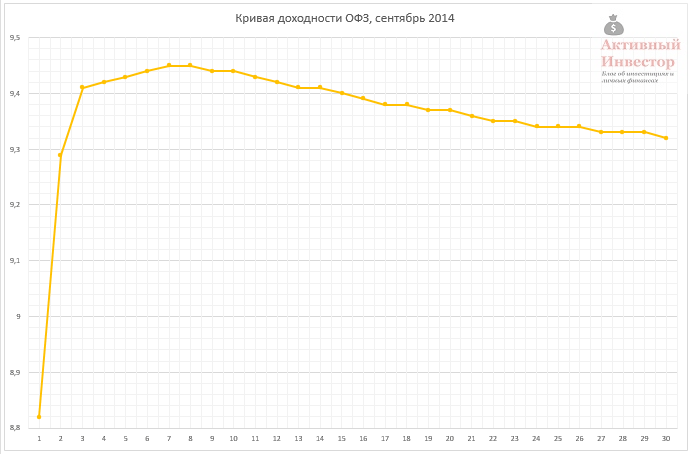
Уже через пару месяцев в декабре 2014 года ожидания оправдались: ЦБ резко повысил ключевую процентную ставку сразу на 6 пунктов. После резкого повышения ключевой ставки кривая приняла инвертированный вид, когда наибольшую доходность приносят краткосрочные выпуски. Такой изгиб возникает в случае, когда на рынке имеется сильный кризис ликвидности.

Кривую доходности можно посмотреть на:
- на сайте ЦБ: http://www.cbr.ru/gcurve/Curve.asp
- на сайте Московской биржи: http://moex.com/ru/marketdata/indices/state/yieldcurve/
Сейчас кривая бескупонной доходности выглядит следующим образом:
 Сейчас наибольшую доходность приносят краткосрочные ценные бумаги, которые дают около 9%. Это говорит о том, что рынок ожидает снижения ключевой ставки, потому что текущая доходность ОФЗ меньше значения ключевой ставки 11%, а с увеличением срока погашения доходность бумаг снижается.
Как выбрать ОФЗ?
Большое разнообразие государственных облигаций может запутать начинающего инвестора. Но можно дать несколько советов, которые помогут подобрать нужный тип ОФЗ.
Если вы ожидаете повышения процентных ставок на рынке, лучше покупать облигации с переменным купоном ОФЗ-ПК. Тогда с ростом ставок будет расти и ваш купонный доход.
Повышение процентных ставок обычно происходит в кризисное время, что часто совпадает с ростом инфляции. В этом случае хорошим выбором будет покупка ОФЗ-ИН. Большая часть дохода этих бумаг приходится на индексацию номинала, а купонный доход очень маленький и не подойдет для создания денежного потока. Если вы ожидаете снижения инфляции, возможно лучше выбирать другие выпуски.
Если вы ожидаете снижения процентных ставок, то лучше покупать облигации с постоянным или фиксированным купоном, так вы зафиксируете высокую купонную доходность на будущее.
Облигации с амортизацией номинала хорошо подойдут тем, кто нуждается в интенсивном текущем денежном потоке, который будет тратиться. Покупать их для иных целей не стоит, так как большой денежный поток создает большой риск реинвестирования по сравнению с обычными бумагами.
Некоторые корпоративные облигации на первый взгляд дают доходность больше ОФЗ. Но нужно помнить, что купонный доход составляет большую часть дохода облигаций, а в случае корпоративных облигаций, он облагается налогом. Поэтому большинство корпоративных облигаций не приносят дохода больше, чем ОФЗ, при этом они имеют больший риск. Расчеты я приводил в статье.
Как купить облигации федерального займа?
Для того, чтобы купить ОФЗ для начала нужно открыть брокерский счет или ИИС. Как это сделать, и как выбрать себе брокера, я писал . После открытия счета нужно установить торговый терминал на компьютер, чаще всего это QUIK, в этом вам поможет брокер.
Для покупки нужно воспользоваться торговым терминалом. Для начала я рекомендую в QUIK создать текущую таблицу параметров, добавить в нее класс Т+Облигации, и настроить ее вид следующим образом:
 Такой вид позволит вам быстро оценить самые важные параметры:
- текущий номинал;
- дату погашения и количество дней до него;
- цены предложения и спроса, можно заметить, что некоторые выпуски фактически не торгуются, потому что их стакан полупустой и заявки на продажу отсутствуют;
- количество и объем сделок — так можно оценить активность торгов и ликвидность бумаги;
- информация по купону — величина, НКД, дата выплаты и длительность.
ОФЗ торгуются в режиме Т+, то есть расчеты по сделке и поставка ценных бумаг происходят на следующий торговый день после сделки. Для покупки бумаг откройте торговый стакан и щелкните по желаемой цене покупки. Красный сектор — цены продажи, зеленый — цены покупки. Цены облигаций отображаются в процентах от номинала, например цена 97,35% значит, что при номинале 1000 рублей, в рублях цена равна 973,50.

Покупка ОФЗ
В окне заявки можно поменять цену покупки, установить желаемое количество лотов (1 лот равен одной ценной бумаге). Справа можно видеть объем сделки с учетом накопленного купонного дохода, который уплачивается при покупке, и комиссия за сделку. Цена покупки облигации с НКД равна 973,50+17,26=990,76. Для подачи заявки нажимаете кнопку Да. Продажа облигации происходит аналогичным образом.
После покупки ОФЗ купонный доход и номинал будут поступать на ваш банковский или брокерский счет. Российский брокер является налоговым агентом, поэтому расчет и удержание налога будет осуществляться им без вашего участия. Если вы собираетесь покупать ОФЗ на ИИС и тратить купонный доход, то позаботьтесь о том, чтобы ваш брокер перечислял купоны на банковский счет, потому что выводить деньги с ИИС нельзя, не закрыв его.
В последнее время правительство озаботилось проблемой привлечения простых граждан, а если точнее, их средств, для инвестиций в ценные бумаги. По статистике, уровень вовлеченности в России один из самых низких в мире.
И дело не в том, что люди не хотят инвестировать или не доверяют фондовому рынку. На самом деле все гораздо проще. Граждане просто не знают порядок действий, для осуществления подобных операций. Или по простому: куда нужно пойти, чтобы вложить деньги.
Другая часть потенциальных инвесторов считает, что такие вложения характеризуются повышенными рисками. И поэтому, по старинке предпочитают вкладывать излишки денег в традиционные банковские депозиты.
Однако, на данный момент есть реальная альтернатива банковским вкладам. Речь идет об . А именно об государственных облигациях или ОФЗ (облигации федерального займа).
Что такое ОФЗ?
ОФЗ или облигации федерального займа — это ценные бумаги, которые выпускает Минфин. По сути, покупая данные облигации, вы одалживаете деньги государству на определенный срок. По ОФЗ вы будете получать купонный доход (обычно раз в полгода) на протяжении всего срока действия облигации. По его истечению вам возвращается первоначальная стоимость самой облигации.
Допустим вы купите ОФЗ с погашением в 2027 году. Стоимость одной облигации — 1000 рублей. Купон по ним составляет 9% годовых. Выплаты — раз в полгода. Т.е. на протяжении 10 лет вы зафиксируете эту доходность и каждые полгода будете получать выплаты в размере 4.5%.
Надежны ли ОФЗ?
Вложения в облигации является одним из самых надежных видов инвестирования. Если сравнивать с , то уровень надежности у ОФЗ выше.
Надежность банковских вкладов напрямую зависит от рейтинга банка. Здесь просматривается прямая зависимость, чем выше надежность банка, тем выше надежность сохранности вкладов. Но есть и существенный минус. За высокий рейтинг надежности приходится расплачиваться более низкими процентными ставками. Если проанализировать предложения от крупнейших российских банков (Сбербанк, ВТБ и прочие), то наблюдаем, что банковские ставки по вкладам у них самые низкие. Разница может составлять 30-40%, чем в среднем по этому сектору.
Гарантом выплаты по ОФЗ выступает государство. И соответственно, рейтинг надежности гособлигаций? равен кредитному рейтингу самого государства. Оно отвечает по своим обязательствам перед держателями госдолга.
Если государство перестает отвечать по своим обязательствам, то происходит дефолт. Но вероятность наступления дефолта в стране гораздо ниже, чем дефолт любой частной компании. Если посмотреть на события последних нескольких месяцев, то каждый месяц закрывается несколько банков.
Выше по надежности, только облигации иностранных эмитентов. Но у них, как правило и более низкая доходность.
Как купить ОФЗ физическому лицу?
Сколько можно заработать на облигациях?
На момент написания статьи самыми доходными являются облигации с датой погашения в 2027 году. Купонная ставка по ним составляет 14,27% годовых. Ни один российский банк даже близко не предлагает подобную доходность по депозитам.
Обычно здесь действует правило, чем более длительная облигация, тем более высокую доходность она дает.
Краткосрочные облигации (с периодом погашения через год-два), на данный момент предлагают доходность в размере 9-11% годовых.
Но если вы нацелены на максимальный доход, то лучше присмотреться именно к долгосрочным облигациям.
На данный момент самые высокодоходные облигации дают следующую доходность: 
 10 самых доходных облигаций
Обновлено 07.04.2018
С момента написания статьи текущая доходность облигация федеральной займа вслед за снижением процентной ставки ЦБ упала. Максимум на что можно рассчитывать, при покупке бумаг — это на доходность чуть больше 8% годовых.
Прошлый фаворит ОФЗ с погашением в 2027 году дает новым владельцам только около 7%. Но при этом рыночная стоимость бумаги возросла на 10%. И при сохранении тенденции к понижению ЦБ процентной ставки — рост стоимости продолжится.
Хочу еще больше денег (доходности по ОФЗ)
Для тех, кто решил вложиться в облигации федерального займа есть приятный бонус. С 2015 года вышел закон о (ИИС). По нему, каждый инвестор, открывший подобный счет имеет право на получения налогового вычета в размере 13% от вложенных средств на сумму 400 000 рублей.
Если суммировать прибыль полученную от облигаций и налоговый вычет, то общая доходность превысит прибыль от банковских вкладов в несколько раз.
Пример. Допустим вы вложили 400 000 рублей в ОФЗ, с выплатой по купону в 9% годовых. За год это дает 36 000 рублей прибыли. Далее подаете декларацию на получения налогового вычета в размере 13%. Вам возвращается еще 52 000 рублей. Итого за год вы заработаете 88 тысяч. Соответственно доходность за первый год составить немалые 22% годовых. Где вы найдете такую доходность? И причем гарантированную государством. Наверное нигде.
В целом, вложившись в облигации можно гарантированно в течении 3-х лет .
Приятный бонус для владельцев облигаций
Для тех кто еще сомневается, а стоит ли вкладывать деньги в облигации есть небольшой бонус. А именно, главное различие между банковскими вкладами и облигациями. Это ликвидность и сохранность начисленной прибыли ().
Ведь как происходит в банке, если вы открываете депозит на длительный срок, но потом, в силу ряда причин (допустим срочно нужны деньги), вам необходимо изъять часть средств или вообще закрыть вклад? Вы теряете все начисленные проценты за прошедший период. Ну может быть, банк накинет вам пару рублей по смехотворной ставке в 2-3% годовых (за счет досрочного закрытия вклада).
В облигациях немного по другому действует механизм начисления прибыли. Есть заранее известный купонный доход (аналог банковской ставки по вкладу). Этот купон начисляется ежедневно на саму стоимость облигации. И если вы захотите продать облигации, то вы получите весь начисленный купонный доход пропорционально периоду, в течении которого вы являлись владельцем этих облигаций.
Поясню на примере.
Вы купили 100 облигаций по 1 000 рублей с доходностью в 12% годовых. И если вы решите продать их через определенное время, то их конечная стоимость увеличиться именно на величину начисленного купона. Т.е. через месяц облигация будет стоить на 1% дороже, через 3 месяца на 3% и т.д. Через 10 месяцев, при продаже вы гарантированно получите 10% прибыли.
Второй бонус для владельцев облигаций — это . Открывая банковский вклад, с вас возьмут налог на прибыль в размере 35% с разницы между текущей банковской ставки и ставкой рефинансирования +5%.
Т.е. если вы откроете вклад с доходностью 13% годовых. А ставка рефинансирования 7%, с вас возьмут налог в 35% с полученных 1% прибыли. Допустим с 500 000 рублей, 1% прибыли — это 5 000 рублей. 35% налога — это 1 750 рублей.
Конечно, не ахти какие деньги, но все равно неприятно, когда у тебя забирают часть прибыли.
ОФЗ, как было описано выше не облагаются подобным налогом.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации