
Заявление на усн при регистрации ип. Переход на упрощенку при регистрации ооо
Сегодня для использования специального налогового режима «Упрощенная система налогообложения» необходимо делать соответствующую пометку в документах при регистрации.
Заявление должно быть оформлено соответствующим образом. На данный момент чаще всего используют «упрощенку» именно индивидуальные предприниматели.
Зачем это нужно
Сегодня ведение бизнеса имеет свои особенности и в некоторых случаях затруднено именно в связи с достаточно высокими налогами.
Но существует большое количество различных способов снизить величину выплат, обязательных при ведении экономической деятельности индивидуального предпринимателя.
К наиболее простым и доступным способам относится изменение налогового режима. Или же выбор определенного специального прямо во время регистрации ИП в специальном государственном органе.
На данный момент упрощенная система налогообложения имеет большое количество различных достоинств перед остальными налоговыми режимами.
Основное её назначение – снижение налоговой нагрузки на мелкие коммерческие предприятия, ИП. Таким образом осуществляется стимулирование развития бизнеса на государственном уровне.
В первую очередь применение упрощенной системы налогообложения требуется по следующим причинам:
- необходимо предоставлять в налоговую инспекцию, в которой осуществлена регистрация, только лишь бухгалтерской отчетности – что существенно упрощает подготовку отчетной документации, а также дает возможность списать основные средства, всевозможных активов нематериального характера;
- процедура ведения налоговой отчетности существенно упрощается – в специальной книге учета доходов и расходов потребуется отразить только хозяйственные операции, которые влияют на процесс формирования расчетной базы;
- величина налогового бремени существенно меньше – три различных вида налогового сбора заменяются всего на 1;
- нет необходимости оплачивать налог на доходы физических лиц в случае получения их от ведения предпринимательской деятельности;
- можно самостоятельно выбирать основание для проведения вычисления налогооблагаемой базы – это могут быть «доходы» или же «доходы минус расходы»;
- длительность налогового периода составляет 1 год – потому налоговая декларация должна подаваться всего 1 раз в течение 12 месяцев.
При этом существуют также некоторые недостатки у рассматриваемого налогового режима. Но суммарное их количество существенно меньше, чем достоинств.
В то же время следует помнить, что использование рассмотренного выше налогового режима будет целесообразно только в случае наличия некоторых моментов.
К таким следует отнести:
- наличие определенных доходов, которые влияют на размер налогооблагаемой базы в случае выбора «доходы-расходы»;
- имеет место сотрудничество с контрагентами, которые не претендуют на возмещение налога на добавочную стоимость из бюджета – в случае использования УСН получить возврат НДС будет невозможно;
- в дальнейшем расширение уже имеющегося штата работником не предполагается;
- значительный рост доходов не предвидится.
Использование упрощенной системы налогообложения выгодно, но только лишь в определенных условиях.
Именно поэтому прежде, чем сделать соответствующую отметку о желании использовать именно его, индивидуальному предпринимателю следует учесть все важные моменты. В противном случае велика вероятность возникновения множество сложностей.
Когда подавать заявление на УСН при регистрации ИП
Процесс регистрации индивидуального предпринимателя на упрощенной системе налогообложения должен осуществляться в соответствии с установленным на законодательном уровне порядком.
Для проведения подобной процедуры потребуется собрать следующие документы:
- заявление для осуществления государственной регистрации – составляется по установленной на законодательном уровне форме ;
- квитанция, которая подтверждает факт оплаты государственной пошлины;
- ксерокопия паспорта с пропиской;
- специальное заявление о переводе на упрощенную систему налогообложения – составляется по форме 26.2-1.
На данный момент заявление о переводе на упрощенку лучше всего подавать непосредственно при регистрации самого индивидуального предпринимателя.
При этом требуется сразу в заявлении указать базу для начисления соответствующих налоговых сборов. Данный момент отражается в действующих законодательных нормах.
Ранее для указания выбранного налогового режима (УСН) требовалось прилагать специальное дополнительное заявление по форме 26.2-1.
В 2019 году это делать не обязательно. Достаточно будет указать выбранный для исчисления налогообложения режим в специальной справке Р21001.
Если же по каким-то причинам сразу при регистрации ИП упрощенка выбрана не была, возможно перейти на неё в дальнейшем.
Требуется лишь заблаговременно уведомить об этом налоговый орган. Причем сам переход может быть осуществлен только лишь со следующего года. Соответственно, заявление должно быть подано до 31 декабря текущего года.
Как заполнить
Заявление для перехода индивидуального предпринимателя на упрощенную систему налогообложения возможно осуществить в течение 30 дней с момента подачи всех документов для проведения регистрации.
При отсутствии опыта составления подобного рода заявлений необходимо будет внимательно ознакомиться с правильно составленным образцом. Скачать его проще всего в интернете. Необходимо использовать авторитетные источники.
Сегодня заявление по форме №26.2-1 включает в себя следующие основные данные:
- индивидуальный налоговый номер;
- наименование самого документа;
- представленный налоговый период;
- признак заявления;
- указывается полное наименование организации, а также фамилия/имя/отчество;
- проставляется отметка о желании перейти на упрощенную систему налогообложения;
- указывается год подачи заявления о переходе на упрощенную систему налогообложения;
- обозначается средняя численность работников за 9 месяцев;
- указывается стоимость амортизируемого имущества;
- указывается контактный номер телефона;
- указывается в нижней части документа Ф.И.О. руководителя предприятия;
- проставляется отметка – кто именно осуществляет сдачу всех необходимых документов.
Проще всего будет скачать в интернете бланк и внести в него все необходимые данные. Сделать это возможно будет как при помощи обычной ручки, так и на персональном компьютере.
Важно лишь помнить о необходимости использовать черную гелиевую ручку. Выполнение данного условия строго обязательно.
В формате документа данного вида имеется специальный раздел, который должен заполнять сотрудник налоговой службы.
Какие-либо данные заноситься в него нет необходимости. Важно помнить о невозможности изменить выбранную ранее систему налогообложения в любой момент.
Но при этом имеется возможность определиться с ней в течение 30 дней с момента подачи документов на регистрацию ИП.
Если по какой-то причине индивидуальный предприниматель пешим выбрать УСН в течение обозначенного выше периода, ему необходимо будет подать документ в обозначенной выше форме.
Сколько нужно экземпляров
Для перехода на упрощенную систему налогообложения необходимо будет в обязательном порядке собрать определенного типа документы. Непосредственно само заявление требуется всего в одном экземпляре.
Но при этом в нем должны полностью отсутствовать какие-либо ошибки. Налоговые органы внимательно относятся к правильности заполнения подобного рода документов. В случае обнаружения ошибок, недочетов в переходе будет попросту отказано.
Если в приеме заявления будет отказано на основании наличия ошибок – стоит максимально быстро составить новое заявление с учетом замечаний налоговых органов.
Важно помнить, что налоговики оповещают иногда не сразу в случае отказа по заявлению. Именно поэтому по возможности необходимо заблаговременно подавать необходимые документы для перехода на упрощенку. Так возможно будет избежать задержек.
Важно помнить, что законодательство постоянно претерпевает изменения. Потому следует заблаговременно ознакамливаться со всеми актуальными нововведениями. Это позволит избежать большого количества затруднений.
Что делать, если ИП не успел подать заявление при регистрации
Сегодня сроки подачи заявления для смены или же установления налогового режима жестко закреплены в законодательных нормах:
- 30 дней с момента регистрации ИП;
- до 31 декабря – если по какой-то причине необходимо сменить налоговый режим уже работающему предприятию.
Если же по какой-то причине индивидуальный предприниматель попросту не смог уложиться в отведенное для выполнения данной процедуры время, то сменить налоговый режим будет невозможно. Необходимо будет ожидать целый год до момента, когда станет допустим переход.
Причем само заявление на переход с 1 января следующего года на другой налоговый режим возможно будет осуществить в любой удобный момент времени. Важно лишь соответствующим образом заполнить специальное заявление.
Сама процедура регистрации индивидуального предпринимателя имеет очень большое количество самых разных особенностей и нюансов.
Именно поэтому необходимо будет заблаговременно ознакомиться с правилами составления соответствующих документов, а также большим количеством различных иных нюансов. Это позволит свести вероятность возникновения различных затруднений к самому минимуму.
Видео: Бесплатная онлайн регистрация ИП на сайте ФНС
Если частный предприниматель решил зарегистрировать своё предприятие и работать по упрощённому налоговому режиму, то необходимо в обязательном порядке оформить и предоставить уведомление о переходе на УСН. Зачастую многие начинающие бизнесмены просто забывают это сделать, чем сильно усложняют свою жизнь и лишают своё дело многих преференций. Знайте: никто, кроме самого коммерсанта, не позаботится об оптимальном варианте ведения его бизнеса.
Заявление на УСН при регистрации ИП: порядок и срок подачи
Не все начинающие предприниматели учитывают одно из первых положений налогового законодательства, которые определяет, что всем ИП при регистрации вменяется в обязанность применять базовую основную систему налогообложения (ОСНО). Но только в случае, если бизнесмен не заявил, что он будет применять другой налоговый режим. Ключевое здесь - заявительный порядок применения налогового режима.
Если ИП не выражает своего желания, общий налоговый режим будет вменён ему по умолчанию. Налоговики не будут объяснять новичку и тем более предупреждать его, что при сравнении общего и упрощённого режима для начинающего микробизнеса оптимальным вариантом будет именно упрощёнка, которая даёт ИП возможность обосноваться в бизнес-среде, почувствовать свои силы, поработать на более лёгком и простом и для обложения, и для отчётности режиме. Что не нужно будет отчитываться по двум налогам вместо одного и нести гораздо более серьёзную налоговую нагрузку.
Не будем утверждать, что есть лучший и худший режимы для частного бизнеса. Это не так. Всё зависит от специфики и масштаба бизнеса. У каждой системы налогообложения есть свои плюсы и минусы. Но для тех, кто делает первые шаги или до конца не определился с конкретным видом бизнеса, оптимальным, скорее всего, будет упрощённый налоговый режим. Даже название говорит само за себя: и ведение учёта, и отчётность, и взаимодействие с налоговиками сокращено до минимума.
Именно поэтому, наверное, 90% всех начинающих предпринимателей, делая первые шаги, выбирают для себя именно упрощёнку.
Если бизнес определился с выбором режима налогообложения, и выбор пал на упрощённый налоговый режим, необходимо в обязательном порядке предупредить налоговую службу о своём решении.
Направляется уведомление о переходе на упрощённую систему налогообложения в налоговую инспекцию (ИФНС) по месту регистрации ИП (прописки физ. лица). Налоговый регулятор принимает в этом случае не только определённую форму - №26.2–1, второе наименование этого документа - форма по классификатору налоговых документов (КНД) 1150001. Это можно сделать в свободной форме, но не факт, что такое уведомление будет удовлетворено, ведь может случиться так, что ИФНС не найдёт в нём нужных данных. Поэтому лучше всё-таки сделать это по рекомендованному налоговиками шаблону.
Форма уведомления о переходе утверждена Приказом ФНС РФ №ММВ-7–3/829@ от 02.11.2012. Работает этот документ и в 2018 году. Скачать бланк можно по ссылке с портала налог.ру, со страницы, где размещены все рекомендованные ФНС РФ формы для заявлений упрощенцев:
- заявление о переходе - форма №26.2–1;
- извещение об утрате права ИП осуществления им бизнес-деятельности на УСН - форма №26.2–2;
- уведомление об отказе от применения упрощённого режима - форма №26.2–3;
- сообщение о несоответствии бизнеса упрощёнке - форма №26.2–4;
- заявление о нарушении сроков перехода - форма №26.2–5;
- извещение об изменении налогооблагаемой базы - форма №26.2–6.
Все заявительные формы, которые касаются упрощенцев, введены в 2013 году Приказом №ММВ-7–3/829@, ознакомиться с ними можно на портале ФНС РФДля информации: все эти формы являются рекомендательными. То есть предприниматели имеют право применять другие бланки или оформлять заявления на своё усмотрение. Но такие шаблоны упрощают взаимодействие с налоговым регулятором, не вызывают у ИФНС вопросов и минимизируют риски возврата документа, а также возникновения претензий со стороны налоговой службы.
Если говорить про сроки подачи этого уведомления, то только при регистрации бизнеса у предпринимателя есть свобода выбора и 2 срока для этого действия:
- Уведомление по форме №26.2–1 может быть сдано одномоментно в пакете документов для постановки на учёт в ЕГРИП.
- Вариант номер два - сделать это можно в течение тридцати дней с момента регистрации бизнеса, в любой рабочий день при личном визите или даже выходные, если это заявление сдаётся онлайн. Причём даже если предприниматель подал своё заявление не в день регистрации, считаться упрощенцем он будет с момента регистрации ИП. Это допущение внесено налоговиками, чтобы бизнес не отчитывался за несколько дней работы по основной системе налогообложения (пока налоговая база ОСНО была вменена ему по умолчанию).
Таким образом, очевидно, что оптимальным вариантом здесь будет сдача уведомления вместе со всей документацией, подготовленной для регистрации в качестве ИП: как минимум не нужно 2 раза посещать регистрирующий орган и терять дорогостоящее время, урывая его от бизнеса.
Если же предприниматель не подаёт своевременно заявление о переходе, пропуская положенный законодательством тридцатидневный срок, начать свою бизнес-деятельность на упрощённом режиме он сможет только с начала следующего года. Для этого в обязательном порядке нужно будет направить в ИФНС указанную форму.
Способы подачи заявления на УСН при постановке ИП на учёт
Направить своё заявление о применении упрощённого режима можно, как и стандартный пакет для регистрации ИП, несколькими любыми подходящими для ИП в данный момент способами:
- при личном визите в ИФНС, с собой необходимо иметь паспорт гражданина РФ для сверки персональных данных заявителя и оригинал уведомления с визой (некоторые эксперты советуют подписывать документ при налоговом инспекторе, но здесь не такой уж ответственный момент, чтобы работник ИФНС требовал от заявителя сверки подписи);
- аналогичные документы и требования включаются и при сдаче формы в многофункциональном центре (МФЦ);
- если невозможно сделать это самому, можно передать документ через своего законного представителя, это может сделать любое лицо (родственник или наёмный юрист), но в этом случае нужна нотариально заверенная доверенность, а виза ИП-заявителя на форме должна быть подтверждена нотариусом;
- ИП может отправить бумагу почтой, в этом случае нужно отправлять заказное письмо с описью вложения, уведомление тоже должно быть нотариально заверено, в этом случае нужно учесть, что датой подачи заявления будет дата на квитанции и штемпель на конверте;
- последний и самый быстрый вариант сдачи заявления о применении УСН - сформировать и направить онлайн-уведомление, сделать это можно при наличии квалифицированной электронной подписи.
В последнее время чрезвычайно удобными стали коммуникации с ведомствами через центры «Мои документы» (МФЦ), теперь через них можно сдать документы в любое учреждение, находясь в любом городе РФ
Заявление о переходе на УСН с других режимов - временные рамки и детали
В случае если частный бизнесмен не подал соответствующее уведомление в положенный срок при регистрации ИП, остаётся не так много вариантов. Здесь работает жёсткое правило для всех (кроме вменённого налога) - перейти на упрощёнку с других режимов можно только с начала нового календарного года (с 1 января). Это положение регламентировано пунктами 1-2 статьи 346.13 НК РФ.
Нужно отметить, что, как правило, переходят на упрощённый режим или меняют базу налогообложения бизнесмены:
- работающие на общей системе налогообложения, когда бизнес теряет в масштабах и употребление упрощёнки становится для них возможным, сюда относятся 3 ключевые действующие правила применения УСН:
- годовая прибыль ИП не превышать 150 млн руб.;
- среднегодовая численность штата в бизнесе - менее ста человек (включая декретниц, тех, кто отработал хотя бы один день в году, находящихся в длительных отпусках и пр.);
- остаточная стоимость основных производственных средств ИП на 1 октября года, предшествующего переходу, - не более 150 млн руб. (это уточнено в пп. 16, п. 3 статьи 346.12 и в статье 346.13 НК РФ);
- если бизнес удовлетворяет всем вышеперечисленным требованиям, ИП имеет право направить в ИФНС заявление о переводе его на упрощённый режим;
- упрощенцы, применяющие другой объект налогообложения, который по каким-либо причинам перестаёт их устраивать, например, сократились расходы, и плательщику налогового сбора УСН 15% уже невыгодно учитывать их при расчёте налоговой базы или наоборот.
В таких ситуациях предпринимателям, решившим перейти на упрощёнку необходимо в срок до 31 декабря сдать в налоговую инспекцию заполненное уведомление по форме№26.2–1. При соблюдении всех требований к применению УСН коммерсантам, заявляющим о переходе, будет дано разрешение.
Естественно, это не отменяет обязанности предпринимателей полноценно отчитаться за весь отработанный налоговый период по предыдущей налоговой системе. Так, бизнес на ОСНО, при переходе на другой налоговый режим должен:
- сдать декларацию по НДС в срок до 25 января года, следующего за отчётным (сдаётся расчёт строго в электронном виде);
- предоставить в ИФНС декларацию 3-НДФЛ - до 30 апреля.
Срок отчётности ИП-упрощенцев, переходящих с другого объекта налогообложения, - до 30 апреля. В 2018 году этот срок был перенесён на 3 мая в связи с праздничными и выходными днями в этот период. С 2019 года всё пойдёт по стандартному графику.
Есть ещё одна категория предпринимателей, которые имеют право перейти на упрощённую систему налогообложения, - бизнесмены, применяющие единый вменённый налог. Нужно отметить, что у плательщиков ЕНВД есть возможность начать работать по упрощённому режиму не с начала календарного года, как у всех остальных, а с начала месяца, следующего за периодом, когда закончилась обязанность уплаты ими единого вменённого налога.
В этом варианте ИП-налогоплательщик обязан известить налогового контролёра за 30 календарных дней до начала работы по УСН. Заполнение уведомления немного отличается, так как ЕНВД-плательщики выделены в заявлении в отдельную категорию, но уточнения эти незначительные. Разберёмся с вопросом заполнения формы №26.2–1 в отдельной главе.
При переходе на УСН с единого вменённого налога декларация сдаётся по стандартному сроку
Обратите внимание, что переход на упрощённый режим может внести некоторые негативные корректировки в дальнейшее ведение микробизнеса, так:
- предпринимателям, применявших ранее общий налоговый режим, нужно учесть, что невозможность учитывать НДС может быть невыгодна их партнёрам, которые при переходе ИП с ОСНО, лишаются права предъявлять свой НДС к возмещению из бюджета, а это, вероятно, в некоторых случаях может негативно сказаться на бизнесе, так как некоторые контрагенты могут не захотеть продолжать вести свои дела с упрощенцем;
- ИП-упрощенец не имеет права применять имущественные и социальные вычеты, тогда как ИП на ОСНО может пользоваться этой льготой;
- в случае когда ИП, применяющий налоговую базу «доход - расход / 15%», переходит на ставку УСН 6% зафиксированные убытки прошлых лет не могут быть учтены в налоговом учёте (эти суммы просто аннулируются);
- если бизнес на патенте или ЕНВД при ведении операций с наличными деньгами не требует применения ККМ, то на упрощённом режиме это требование обязательно.
В таблице ниже сведены все варианты перехода бизнеса на упрощённый налоговый режим.
Таблица: в какие сроки можно перейти на УСН, какие документы и информацию нужно подать в ИФНС
| кто переходит на УСН | когда можно перейти | сроки и какие документы предоставляются в ИФНС |
| Новое индивидуальное предприятие | с момента постановки на учёт в ЕГРИП | в течение 30-ти календарных дней с момента регистрации в реестре предпринимательства, указанного в свидетельстве ИП или выписке из ЕГРИП, необходимо направить в ИФНС уведомление по форме №26.2–1 о переходе на УСН, где указать конкретный объект налогообложения |
| ИП на едином налоге на вменённый доход (переход с ЕНВД на УСН) | с начала нового календарного месяца, после того, как была прекращена обязанность по уплате ЕНВД | ИП должен за 30 дней сообщить в ИФНС с помощью уведомления по шаблону №26.2–1 (в письменном или электронном виде) |
| Микробизнес на общем режиме (ОСНО) | строго с 1 января | когда ИП переходит на УСН с определённой ставкой, нужно не позже 31 декабря сдать в налоговую уведомление, в котором должны быть указана следующая информация: · конкретный объект обложения («доходы» или «доходы, уменьшенные на величину расходов»); · валовая прибыль, принятая к учёту за 9 месяцев текущего года; · остаточная стоимость основных средств, подлежащих амортизации и нематериальных активов (согласно требованиям Главы 25 НК РФ) на 1 октября текущего года |
Как оформить заявление за УСН - инструкция, образец заполнения и нюансы
Итак, при решении перейти на упрощёнку бизнесмен готовит уведомление по форме №26.2–1, заполняя все необходимые поля. Нужно отметить, что к оформлению этого документа применяются те же формальные правила, которые работают для всей налоговой документации:
- если заявление подаётся на бумажном носителе, можно использовать синие, фиолетовые или чёрные чернила;
- когда данные вносятся вручную нужно помнить, что бланк предназначен для машиночтения, в связи с этим все данные должны быть заполнены заглавными буквами, не выходя за рамки одного знакоместа;
- если нужно исправить допущенную ошибку, можно зачеркнуть её, поставив рядом подпись и дату корректировки, но использование корректоров и ластиков запрещено;
- везде, где нет данных, ставятся прочерки;
- при заполнении заявления на компьютере выбирается стандартный шрифт - Courier New размером 16-18.
Разберёмся пошагово, как заполняется уведомление по форме КНД 1150001.
- Для формирования заявления скачиваем форму с интернет-портала ФНС РФ, сделать это можно, пройдя по ссылке . Кликнув на правую кнопку мыши, сервис позволит сохранить заявление в формате pdf на компьютере и спокойно заполнить его. Форма №26.2–1 элементарна. Для начинающих ИП фактически нужны только Ф.И.О. и номер инспекции, к которой он будет приписан. Для ИП, переходящих с других режимов, будут нужны основные данные о бизнесе.
Сохранить pdf-файл легко, кликнув на выпадающее окно «сохранить как» - В первом блоке при заполнении общих данных указывается ИНН предпринимателя. Если бизнесмен сдаёт заявление вместе с пакетом документов на постановку на учёт в ЕГРИП, в строке с идентификационным номером в каждой ячейке ставятся прочерки. Если бизнес переходит с других систем налогообложения, ИНН нужно указать. КПП - это признак юр. лица, поэтому в этом блоке ставятся везде прочерки.
- Код ИФНС, к которой приписан ИП, узнать просто: если ИП только начинает свою деятельность и готовит пакет для регистрации, он может уточнить номер своей инспекции на определённой странице портала ФНС . Если же это работающий бизнес, нужно просто взять первые 4 цифры ИНН предпринимателя.
- Коды признака плательщика 1-3 означают следующее:
- Когда предприниматель направляет своё заявление вместе с документами на регистрацию в ЕГРИП, ставится цифра 1.
- Цифра 2 свидетельствует, что упрощённый режим выбран начинающим ИП, у которого ещё не прошёл срок в 30 дней с момента постановки на учёт. Также двойка используется теми ИП, кто переходит на УСН с вменённого режима (ЕНВД).
- Все остальные предприниматели вносят в знакоместо цифру 3. И в этом случае заполняются графы с суммой дохода за 9 месяцев ведения бизнес-деятельности и блоки со стоимостью ОС частного предприятия.
- Ф. И. О. указываются в отдельном поле (как записано в паспорте), в пустых ячейках проставляются прочерки.
Если ИНН уже присвоен ИП его следует указать в форме №26.2–1 - Срок, когда ИП переходит на выбранную им налоговую базу, также указывается цифровыми значениями (развёрнутые комментарии стоят в комментариях к форме в самом низу шаблона). Цифра 2 здесь означает, что с даты постановки на учёт могут перейти только вновь зарегистрированные ИП. Под тройкой значатся ИП, которые перестали быть плательщиками единого вменённого дохода, имеющие право с начала месяца текущего года перейти на упрощённый налоговый режим. Таким образом:
- Выбранный заявителем объект налогообложения (УСН «доход / 6%» или «доход минус расход / 15%») указывается в определённом знакоместе цифрами 1 или 2 соответственно. Год подачи уведомления о переходе ставится ниже.
Указание на избранную налоговую базу обязательно - Как уже говорилось выше, два следующих блока: доход ИП и стоимость основных производственных средств на 1 октября текущего года заполняются только теми коммерсантами, кто переходит с других налоговых режимов (если в «шапке» документа в их коде признака налогоплательщика стоит цифра 3).
- В блоке с подтверждающими документами проставляется их количество. Это нужно указывать только тем, за кого заявление предоставляет доверенное лицо. В этом случае здесь указывается количество листов доверенности. Остальным заявителям дополнительные документы прилагать к уведомлению не нужно.
- В заключительном блоке заявления ставится контактный телефон ИП, подпись и дата. Обратите внимание, что визирует заполненную форму лично ИП-заявитель. Если же это делает доверенное лицо, у него на руках должна быть нотариально заверенная бумага.
Финальный блок оформляется таким образом - И финальный шаг действий по переходу на УСН - получение обратной связи из ИФНС. Она возвращается по аналогичному каналу связи, по которому была направлена:
- При сдаче заявления лично в налоговую или в МФЦ - всё будет конкретизировано в регистрирующем органе. Для этого на втором экземпляре, который остаётся у заявителя, ставится соответствующая отметка регистратора. Жёсткого требования нет, но рекомендуется принести в ведомство 3 экземпляра заявления, так как иногда работники ИФНС просят оставить им 2 экземляра (непонятно для каких целей, но случаи такие бывают, поэтому лучше подстраховаться).
- При направлении почтой - ИП придёт официальное уведомление о получении почтового отправления инспекцией.
- Если запрос был направлен посредством электронного документооборота, ответ придёт на электронную почту заявителя.
И заметьте: до тех пор, пока у ИП нет извещения, что уведомление о переходе на УСН принято налоговым органом, то до конца отчётного периода он должен работать и отчитываться по «старому» режиму.
Видеоурок: заполняем уведомление о переходе на УСН
Оформление заявления о переходе на упрощёнку - элементарная задача, не требующая материальных затрат. Главное здесь, что тратится столь нужное для бизнеса время. Потому, особенно при начале бизнеса, следует думать хотя бы на шаг вперёд, предварительно позаботившись обо всех формальностях регистрации, чтобы потом не бегать по инстанциям. Бизнесу, который переходит на единое упрощённое декларирование и на определённую налоговую базу, совет один - взвесьте все риски и возможности. И смело идите вперёд.
Упрощенная система налогообложения – самый популярный налоговый режим у малого бизнеса. Если предприниматель вовремя подает заявление на упрощенку, то налогов платить он будет гораздо меньше, чем на общей системе налогообложения.
Срок для подачи уведомления – всего 30 дней , но в некоторых случаях можно подавать заявление о переходе на УСН вместе с . Расскажем, где взять бланк этого документа и как заполнить заявление на УСН при регистрации ИП .
Бланк заявления на УСН
Заявление, а если точнее, уведомление о применении УСН – это официальный документ, опубликованный в приказе ФНС России от 02.11.2012 N ММВ-7-3/829@. Все формы, утвержденные этим приказом, актуальны и в 2019 году. Скачать бланк для заполнения можно на ресурсе nalog.ru, в справочно-правовых системах или на нашем сайте.
Обращайте внимание на то, чтобы на скачанном бланке были следующие реквизиты:
- штрих-код с цифрами 0360 3017 в левом верхнем углу;
- указание на форму по КНД 1150001 в правом верхнем углу.
Форма заявления одинакова для всех плательщиков упрощенной системы: для ИП и организаций, а также для обоих вариантов УСН «Доходы» или «Доходы минус расходы».
Порядок перехода на УСН при регистрации ИП
Заявление о переходе на упрощенную систему налогообложения подается в порядке, предусмотренном статьей 346.13 HК РФ. Согласно этим нормам, если уведомление подано в 30-дневный срок, индивидуальный предприниматель признается упрощенцем с даты государственной регистрации.
Например, ИП зарегистрирован 25 сентября, а заявление о переходе подал в инспекцию только 15 октября. 30-дневный срок был соблюден, значит, предприниматель будет считаться плательщиком УСН с 25 сентября, а не с реальной даты подачи уведомления.
Налоговый кодекс не предусматривает особого порядка подачи заявления на упрощенную систему вместе с формой Р21001. Тем не менее, на практике многие будущие предприниматели заявляют о переходе на упрощенку уже тогда, когда неизвестно, будет ли регистрация ИП успешной. Да и сам бланк уведомления заполняется по-разному для тех, кто уже прошел регистрацию и тех, кто статус предпринимателя еще не получил.
Таким образом, сообщить о переходе на УСН при регистрации ИП можно в следующие сроки:
- вместе с подачей формы Р21001 и другими обязательными документами;
- в течение 30 дней после даты государственной регистрации предпринимателя.
Первый вариант, конечно, удобнее, ведь в налоговую инспекцию не придется ходить несколько раз. Однако здесь есть одно «но» — не каждая ИФНС примет у вас заявление на УСН при регистрации ИП. Чем может быть вызван такой отказ?
Дело в том, что согласно статье 346.13 НК РФ подавать уведомление на упрощенку надо в инспекцию, указанную в свидетельстве о постановке на учет в налоговом органе. При этом часто регистрация ИП происходит в специальных налоговых инспекциях. Например, в столице регистрация осуществляется в 46-ой ИНФС, а в Санкт-Петербурге – в 15-ой ИФНС. А на налоговом учете предприниматель будет стоять в другой инспекции — по адресу своей прописки.
Тем не менее, на практике многие регистрирующие инспекции соглашаются принять заявление на упрощенку вместе с формой Р21001. Однако, если у вас не приняли заявление на УСН при регистрации ИП, не переживайте, у вас в запасе есть целый месяц с даты выдачи свидетельства. Надо просто уточнить, в какой ИФНС будет стоять на учете ИП, и подавать уведомление туда.
Как заполнить заявление
В бланке уведомления всего одна страница, поэтому у вас не будет особых трудностей при его заполнении. Все записи вносятся заглавными печатными буквами шрифтом черного цвета. Пустые ячейки заполняются прочерками.
- Если заявление на УСН подается вместе с документами на регистрацию ИП, то поле ИНН не заполняется. Прочерки будут также в поле КПП, потому что такой код у физических лиц отсутствует.
- Поле «Признак налогоплательщика» заполняется по рекомендации ФНС:
- 1 – при подаче вместе с документами на регистрацию ИП;
- 2 – при подаче в первые 30 дней с даты постановки на учет или снятии с учета по ЕНВД;
- 3 – при переходе работающих предпринимателей с других систем налогообложения.
- Следующие четыре строчки предназначены для указания полного имени физического лица, проходящего регистрацию в качестве ИП.
- Рядом со строчкой «переходит на упрощенную систему налогообложения» вписывают цифру «2», которая обозначает переход на УСН с даты регистрации ИП.
- В поле объекта налогообложения укажите «1» для «Доходы» или «2» для «Доходы минус расходы».
- Впишите год подачи заявления – 2019.
- В следующих трех строчках проставьте прочерки, потому что они предназначены для перехода на упрощенку организаций, которые уже работают на каком-то либо режиме.
- Левая нижняя часть листа предназначена для внесения данных заявителя или его доверенного лица. Если уведомление подает лично предприниматель, то укажите признак налогоплательщика «1», а в полях для указания имени проставьте прочерки. Согласно сноскам, здесь указывается только имя представителя ИП или руководителя юридического лица.
- В низу листа необходимо указать номер заявителя и дату подачи заявления.
В инспекцию подают два экземпляра заполненного документа, на одном из них инспектор проставит отметку о принятии. В принципе, второй экземпляр с отметкой является подтверждением перехода ИП на упрощенку, поэтому его надо хранить в качестве доказательства. Дополнительно можно запросить в инспекции Информационное письмо по форме № 26.2-7, где будет подтверждена, что предприниматель действительно работает на упрощенном режиме.
Уведомление о переходе на УСН - это документ, который нужно заполнить и подать в Налоговую инспекцию, если вы предприниматель или руководитель небольшой фирмы и хотите перейти на «упрощёнку». Для начала проверьте, соответствует ли ваше предприятие условиям, которые выдвигает законодательство налогоплательщикам на УСН. Если все в порядке - переходите к заполнению формы в соответствии с нашими рекомендациями (обратите внимание на сроки подачи уведомления!).
Для перехода на УСН юрлицо или индивидуальный предприниматель подают в инспекцию ФНС по месту регистрации уведомление по рекомендованной приказом ФНС России от 2 ноября 2012 года № ММВ-7-3/ форме №26.2-1. Образец заполнения уведомления о переходе на УСН с 2019 года мы рассмотрим в этой статье. Успеть подать его необходимо до 31 декабря 2019 года.
Однако для этого еще необходимо соответствовать целому ряду критериев.
Если вы — ИП и:
- число человек, работающих в фирме, меньше 100;
- вы не применяете ЕСХН;
можете смело переходить на этот специальный режим.
Если вы — руководитель организации и:
- число работников у вас меньше 100;
- доход за 9 месяцев 2019-го не превысит 112 млн рублей при работе на УСН (п. 2 ст 346.12 НК РФ );
- остаточная стоимость основных средств менее 150 млн рублей;
- доля других фирм в уставном капитале меньше 25%;
- у фирмы нет филиалов;
- ваша деятельность не относится к финансовому сектору (банки, страховщики);
- заработок за прошлый год составил менее 150 млн рублей (п. 4 ст. 346.13 НК РФ ),
вы сможете использовать УСН с 2019 года. Для этого необходимо узнать о том, что собой представляет форма 26.2-1 (скачать бланк 2019 можно в конце статьи) и заполнить ее без ошибок.
Как получить уведомление
Уведомительный характер — отличительная черта перехода на УСН. Но это не значит, что нужно получать уведомление о переходе на УСН из налоговой службы. Как раз наоборот: вы сообщаете ФНС о своем намерении использовать «упрощенку» в следующем календарном году. Ранее действовала форма уведомления о возможности применения упрощенной системы налогообложения — этот бланк служил ответом на заявление налогоплательщика. Но он утратил силу еще в 2002 году по приказу ФНС России N ММВ-7-3/ Теперь ждать от налоговой разрешения на использование «упрощёнки» не нужно. Направляйте уведомление о переходе на УСН самостоятельно. Если для этого вам необходим образец заполнения уведомления о переходе на УСН- 2019 (форма 26.2-1), его можно найти в конце статьи.
Подтверждать право применять этот режим тоже нет нужды. Если вы не подходите по условиям, это выяснится после первой отчетности, и уж тогда придется отвечать за обман материально. У налоговой службы нет оснований запрещать или разрешать переходить на упрощенную систему, ее использование — добровольное право налогоплательщиков. Кроме того, уведомление о переходе на УСН формы 26.2-1, о котором пойдет речь в статье, имеет характер рекомендации. Сообщить в ФНС о намерении использовать спецрежим можно и в другой — произвольной форме, но удобнее воспользоваться готовой. Поэтому скачать бланк уведомления о применении УСН в 2019 году можно прямо в этом материале.
Срок подачи уведомления
Перейти на упрощенку можно с начала нового календарного года — налогового периода. Если вы планируете использовать эту систему с 2019-го, успейте найти образец заполнения уведомления о переходе на УСН с 2019 года для ИП и юрлиц, заполнить его и направить в территориальный орган ФНС до 31 декабря 2019 года. Точнее, до 29 декабря включительно, так как 31 декабря — это выходной день, воскресенье. При опоздании придется отложить переход на УСН на год. запрещает применять режим фирмам и предпринимателям, которые нарушили срок подачи документа.
Как заполнить уведомление о переходе на УСН 2019 (форма 26.2-1): пошаговая инструкция
Рекомендуемая форма введена приказом ФНС России от 02.11.2012 N ММВ-7-3/ «Об утверждении форм документов для применения упрощенной системы налогообложения». По такой же форме подают уведомление вновь созданные фирмы и ИП, только при этом они прилагают к нему документы для регистрации. Вновь созданные предприятия вправе сообщить в ФНС о применении УСН в срок 30 дней с тех пор, как встанут на учет.
Вот как выглядит пустой бланк:
Руководство по заполнению Формы 26.2-1
Разберем построчно, как заполнять форму. Отметим различия, которые важно учесть при внесении данных об организациях и индивидуальных предпринимателях.
Шаг 1 — ИНН и КПП

Впишите в строку ИНН — номер присваивается при регистрации фирмы или ИП. Предприниматели не вписывают КПП — код причины постановки на учет, так как попросту не получают его при регистрации. В этом случае в клетках ставятся прочерки.
Если уведомление подает организация, КПП проставляется обязательно.

Шаг 2 — код налогового органа
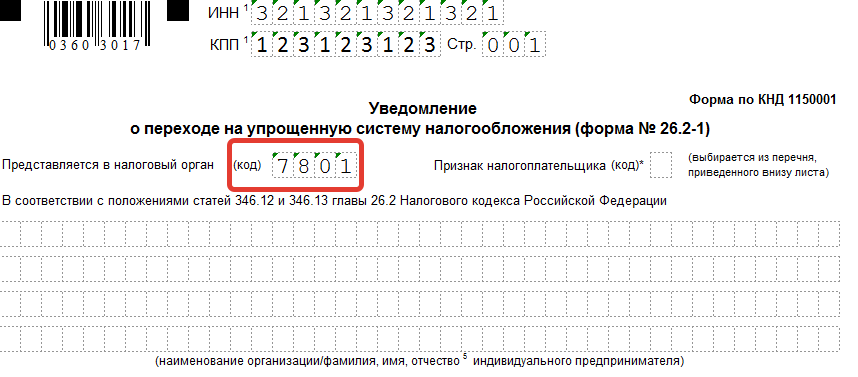
За каждой ИФНС закреплен код, который указывают при подаче заявлений, отчетов, деклараций и прочих бумаг. Фирмы и ИП передают бланки в инспекцию по месту регистрации. Если вы не знаете код, то посмотреть можно на сайте ФНС. На примере код Межрайонной инспекции Федеральной налоговой службы № 16 по Санкт-Петербургу.
Шаг 3 — код признака налогоплательщика

Внизу листа приведен перечень цифр, обозначающих признак налогоплательщика:
- 1 ставится при подаче уведомления вновь созданным лицом вместе с документами на регистрацию;
- 2 — если лицо регистрируется вновь после ликвидации или закрытия;
- 3 — если существующее юрлицо или ИП переходят на УСН с иного режима.
Шаг 4 — название фирмы или ФИО ИП
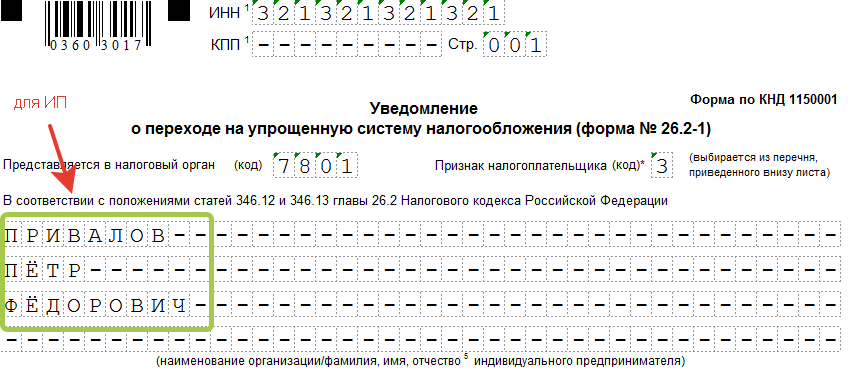
Предприниматель вносит ФИО, остальные клетки заполняя прочерками.
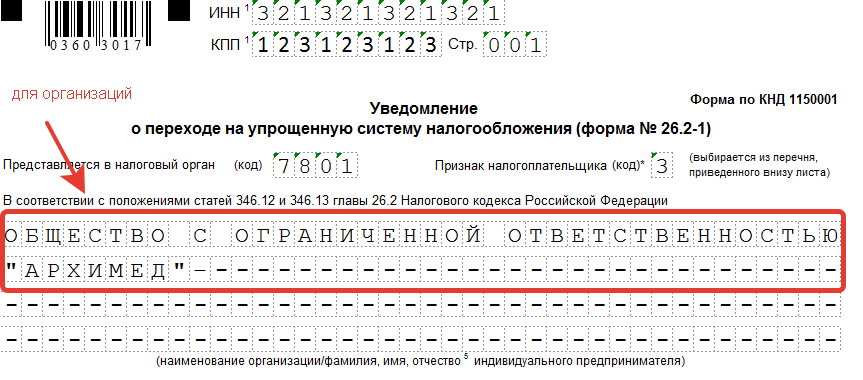
Если вы руководитель фирмы, то впишите полное наименование организации. Остальные ячейки заполните прочерками.
Шаг 5 — цифра в строке «переходит на упрощенный режим» и дата перехода
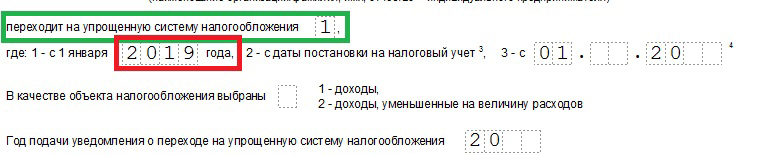
Укажите одно из трех значений. Снизу расшифровывается каждая из цифр:
- 1 — для тех, кто переходит на УСН с других режимов налогообложения с начала календарного года. Не забудьте вписать год перехода;
- 2 — для тех, кто впервые регистрируется как ИП или юрлицо;
- 3 — для тех, кто перестал применять ЕНВД и переходит на УСН не с начала года. Распространяется не на всех плательщиков ЕНВД. Чтобы перейти с ЕНВД на упрощёнку в середине года, нужны основания. Например, прекратить деятельность, которая облагалась ЕНВД, и начать вести иной бизнес.
Шаг 6 — объект налогообложения и год подачи уведомления
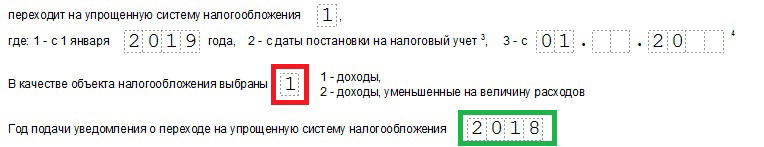
Поставьте значение, соответствующее выбранному объекту налогообложения:
- УСН «доходы» облагается по ставке 6% — вычитать расходы из налоговой базы нельзя. Регионы с 2016 года могут понижать процентную ставку. Если выбрали этот вид объекта, ставьте 1.
- УСН «доходы минус расходы» имеет ставку 15%, которую регионы вправе снижать до 5%. Из суммы дохода вычитаются понесённые расходы. Если выбор — «доход минус расход», ставьте 2.
Не забудьте указать год, в котором подаете уведомление.
Шаг 7 — доходы за 9 месяцев
Впишите величину доходов за 9 месяцев 2019 г., для организации она не может превышать 112 500 000 рублей для права применять упрощенную систему в будущем периоде. На ИП это ограничение не распространяется.
Шаг 8 — остаточная стоимость ОС
Остаточная стоимость ОС организации на 1 октября 2019 не может превышать 150 000 000 рублей. Для ИП ограничения нет.
Шаг 9 — ФИО руководителя фирмы или представителя
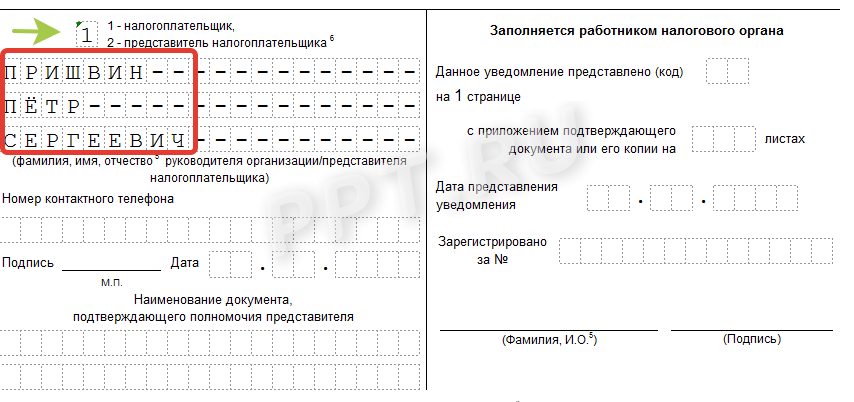
В заключительной части указывают ФИО руководителя фирмы или его представителя, который вправе подписывать бумаги по доверенности. Не забудьте указать цифрой, кто ставит подпись в форме:
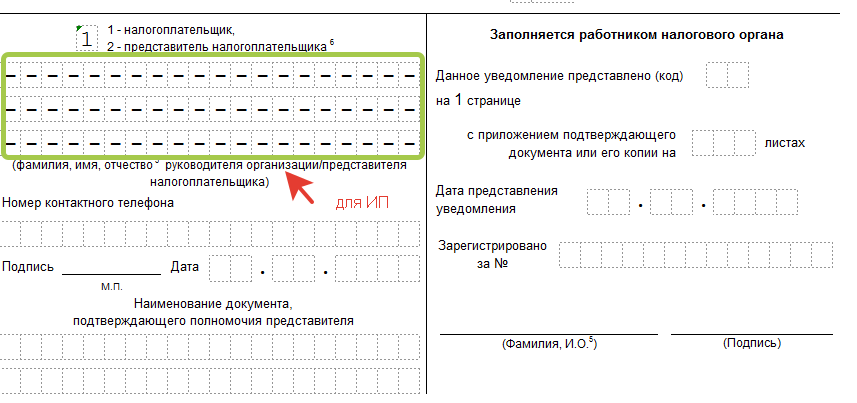
Предпринимателю фамилию в эту строку писать не нужно, поставьте прочерки.
Шаг 10 — номер телефона, дата, подпись
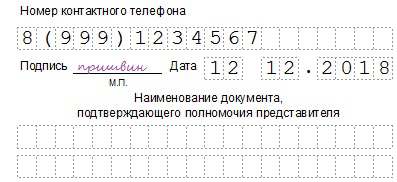
Укажите контактный номер, дату подачи уведомления. На бланке ставиться подпись предпринимателя, руководителя фирмы или представителя налогоплательщика.
Оставшуюся часть бланка заполняет работник налогового органа. Форма 26 2 1 (образец заполнения для ИП 2019 и юрлиц) составляется в двух экземплярах. Один возвращают налогоплательщику с подписью и печатью ИФНС. Это подтверждение того, что вы сообщили в налоговый орган о своем намерении перейти на упрощёнку со следующего года.
При принятии решения о создании ООО стоит сразу задуматься о переходе новой фирмы на упрощенную систему налогообложения (УСН). Но сначала нужно убедиться, что вновь создаваемая организация не попадает под ограничения по применению УСН, установленные статьей 346.12 НК РФ
Ограничения для применения УСН
Поскольку организация еще не работает, то такой важный показатель для возможности применения УСН как уровень дохода, оценить невозможно. Поэтому здесь определяющими будут следующие критерии:
- структура уставного капитала: процент участия другой организации не должен быть больше 25;
- численность новой фирмы не превышает 100 человек;
- у ООО не должно быть филиалов;
- по роду своей деятельности ООО отсутствует в списке организаций, которым запрещено применять упрощенный режим налогообложения по нормам статьи 346.12 НК РФ.
Переход на УСН носит уведомительный характер, это означает, что налоговая инспекция не может запретить использование этого спецрежима. Если же позже окажется, что обществом не были учтены какие-либо условия, или организация ошиблась при определении критериев для перехода на УСН, то санкций со стороны фискальных органов не избежать. При таких обстоятельствах ИФНС доначислит все налоги, которые уплачиваются на общем режиме за весь период применения УСН, а также штрафы и пени.
Когда можно подать уведомление
Для того чтобы начать пользоваться льготами упрощенного учета и платить меньше налогов со дня старта нового бизнеса, можно сдать заявление на УСН при . Если же по какой-то причине это не было сделано сразу, то в запасе есть еще 30 дней.
Стоит поторопиться, чтобы успеть сдать заявление в отведенный срок. В противном случае придется ждать начала следующего года, чтобы получить законную возможность сэкономить на налогах.
Например, дата регистрации ООО «Варяг» 15 января, а уведомление о переходе на УСН было сдано в налоговый орган 5 февраля. В данном случае требование НК РФ о соблюдении срока, равного 30 дням, соблюдено. Заявление о переходе на упрощенную систему налогообложения подано вовремя и УСН применяется со дня регистрации ООО «Варяг» – 15 января. Следовательно, у бухгалтера ООО «Варяг» будет значительно меньше работы по расчету налогов и заполнению налоговых деклараций, а руководство фирмы сэкономит на налогах. А вот если бы уведомление о применении УСН было подано, скажем, 20 февраля, ООО «Варяг» получило бы отказ в применении этого режима до конца текущего года.
Когда инспекция может отказать в приеме уведомления
Существует небольшая вероятность того, что в принятии заявления одновременно с регистрирующими документами может быть отказано. Это может быть связано с тем, что законодательство требует подавать заявление на УСН при регистрации в налоговый орган по месту учета нового ООО. А документы на регистрацию фирмы зачастую сдаются в специальную налоговую инспекцию, осуществляющую постановку на учет новых юридических лиц.
Если заявление подано в срок и принято налоговым органом, ждать подтверждения о праве применять УСН не нужно. Переход на упрощенный способ учета имеет уведомительный, а не разрешительный характер. Подтверждением того, что вы уведомили налоговый орган о своем намерении применять «упрощенку», будет отметка о принятии на копии уведомления. Или квитанция о приеме в том случае, если уведомление было сдано в инспекцию по почте.
Где взять бланк и как его заполнить
Заявление на УСН при регистрации можно составить произвольно, но рациональнее будет использовать форму уведомления, предусмотренную Приказом ФНС России от 02.11.2012 N ММВ-7-3/829@. Этому документу присвоен номер 26.2-1 и код налоговой документации (КНД) – 1150001.
Документ для заполнения можно легко найти в интернете на сайте Федеральной налоговой службы, в базах справочно-правовых систем или
Бланк документа можно распечатать и заполнить вручную или же внести в уведомление необходимые данные на компьютере и потом распечатать. А можно заполнить уведомление о переходе на УСН, воспользовавшись специальными электронными сервисами для сдачи документа через интернет.
Заявление можно подать в налоговый орган одним из следующих способов:
- воспользоваться сервисом на сайте Госуслуг;
- отправить заказным письмом с описью вложения;
- отнести в инспекцию лично.
Как заполнить заявление, чтобы сдать его вместе с документами для регистрации ООО
В этом случае уведомление будет выглядеть так.
- Значения ИНН и КПП фирме еще не присвоены, эти поля не заполняем.
- В поле «Код налогового органа» указываем код инспекции, куда подаем регистрирующие документы. Узнать его можно на сайте Федеральной налоговой службы www.nalog.ru .
- Нужный показатель для поля «Признак налогоплательщика» находим внизу бланка.
- Наименование организации указываем в соответствии с Уставом.
- В следующем поле нужно поставить показатель «2» в соответствии с примечанием внизу бланка.
- Далее указываем показатель, соответствующий выбранному объекту налогообложения. Напомним, если выбран объект «Доходы», то налог будем считать по ставке 6 %. Если для налоговой базы выбран объект «Доходы минус расходы», то будет применяться ставка 15 %. Если же в процессе деятельности фирмы окажется, что другой вариант был бы более выгодным, то выбрать его можно будет только с начала следующего года.
- В поле «Год подачи уведомления…» указываем текущий 2019 год.
- Сведения о доходах и об остаточной стоимости основных средств не заполняем, в соответствующих ячейках ставим прочерки.
- Количество листов подтверждающих документов указываем, если есть необходимость их предоставления. Например, это может быть доверенность, если уведомление о переходе на УСН подписано уполномоченным представителем организации по доверенности.
- Во всех пустых ячейках не забываем ставить прочерки.
Заполняем уведомление после регистрации фирмы, но до истечения установленного срока – 30 дней
В такой ситуации уведомление будет иметь следующий вид.
ИНН и КПП регистрирующим органом предприятию уже присвоены и указаны в свидетельстве о регистрации нового ООО. Код налогового органа, в котором общество поставлено на налоговый учет, тоже известен, указываем его в соответствующем поле. Все остальные поля документа заполняем аналогично предыдущему варианту.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации