
Заполняется 6 ндфл 2 квартал. Бухучет инфо
Как заполнить 6-НДФЛ за 2 квартал 2017 года и в какие сроки сдать отчет, расскажем в нашей консультации.
Требования к заполнению формы 6-НДФЛ
Расчет по форме 6-НДФЛ заполняется за второй квартал нарастающим итогом с начала года. Это значит, что готовить его нужно не за 2-ой квартал, а за полугодие.
Состав разделов формы 6-НДФЛ уже привычный:
- Титульный лист (Стр. 001);
- Раздел 1 «Обобщенные показатели»;
- Раздел 2 «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц».
Несмотря на то, что заполняется форма 6-НДФЛ за полугодие нарастающим итогом, в Разделе 2 не будут отражаться суммы удержанного в 1-ом квартале НДФЛ. Эти суммы уже были отражены в Разделе 2 за 1-й квартал, а сейчас их нужно занести только в Раздел 1.
Основные требования по заполнению формы 6-НДФЛ можно найти в .
6-НДФЛ: сроки сдачи
Форма 6-НДФЛ сдается не позднее последнего числа месяца, следующего за соответствующим кварталом. Это значит, что после завершения 2 квартала отчет должен быть сдан по общему правилу не позднее 31 июля. Однако, если последний день срока сдачи приходится на выходной или нерабочий праздничный день, днем окончания срока будет считаться ближайший следующий за ним рабочий день (п. 7 ст. 6.1 НК РФ).
За полугодие 2017 года форма 6-НДФЛ должна быть сдана в обычный срок - не позднее 31.07.2017, так как этот день является рабочим днем, а не выходным или праздником.
6-НДФЛ за 2 квартал: пример заполнения
Данные для заполнения Расчета по форме 6-НДФЛ
Обращаем внимание, что суммы аванса и зарплаты за январь-февраль 2017 г. отражены по строке 020 «Сумма начисленного дохода» Раздела 1, но не включены в Раздел 2, потому что даты удержания налога с этих сумм приходятся на 1-ый квартал 2017 года. Соответственно, суммы дохода и удержанного налога были включены в Раздел 2 за 1-ый квартал 2017 г.
Аналогично, аванс и зарплата за июнь 2017 г. не отражены в Разделе 2 формы 6-НДФЛ, потому что налог будет фактически удержан лишь в июле 2017 года. Соответственно, суммы аванса и зарплаты за июнь, а также удержанный налог найдут свое отражение в Разделе 2 за 9 месяцев 2017 года. А вот в разделе 1 суммы аванса и зарплаты показаны, потому что даты исчисления налога приходятся на полугодие 2017 года. Поэтому, между показателями строк 040 «Сумма исчисленного налога» и 070 «Сумма удержанного налога» Раздела 1 образовалась разница в размере исчисленного, но неудержанного на 30.06.2017 НДФЛ с июньской зарплаты в размере 55 005 рублей.
- Титульный лист -
- Раздел 1 и Раздел 2 -
Рассмотрим 2 основных варианта заполнения 6-НДФЛ: Если у вас зарплата выдаётся в том месяце, когда её начислили. И в случае, когда зарплата выдаётся в следующем месяце.
1 вариант – зарплата выдаётся в том месяце, когда её начисляют
ООО «Фантик» выдаёт зарплату 2 раза в месяц – аванс 14 числа и окончательный расчёт - последний рабочий день месяца.
ВАЖНО: отдельно аванс по зарплате в Разделе 2 – НЕ показываем! Ведь на день получения аванса доход в виде З/П не считается полученным, а, значит, и НДФЛ с него не удерживали (Письмо ФНС России от 29.04.2018 № БС-4-11/7893).
800 000 рублей (строка 020) 18 000 руб. (строка 030)
– 101 660 руб. = (800 000 руб. – 18 000 руб.) * 13%.
– 101 660 руб. Раз мы выдаём зарплату в том же месяце, когда её начисляем, то значения строк 040 и 070 – должны совпадать. НО при определённых обстоятельствах суммы указанных строк могут различаться, т.е. когда доход выплачен, а НДФЛ удержать не получилось.
Например, вы работнику сделали подарок стоимостью свыше 4 000 руб., при этом в дальнейшем данному сотруднику доходы в денежной форме не выплачивались.
Стоимость подарка, скажем, 5 200 руб. НДФЛ с облагаемой стоимости подарка = (5 200 руб. – 4 000 руб.) * 13% = 156 руб. Эту сумму надо записать по строке 080. А показатель по строке 070 будет меньше на 156 руб. по сравнению со строкой 040.
В компании работает 4 сотрудника (строка 060) .
Теперь внимание:
- НДФЛ нужно удержать из доходов работников при их фактической выплате, т.е. в данном случае - в последний рабочий день месяца при ОКОНЧАТЕЛЬНОМ расчёте (Пункт 4 ст. 226 НК РФ)
- Перечислить исчисленный и удержанный надо не позднее дня, следующего за днем выплаты налогоплательщику дохода (Пункт 6 статьи 226 НК РФ). Такой порядок действует с 2016 года.
АПРЕЛЬ: выплаченная зарплата - 130 000 руб. Удержанный НДФЛ - 16 510 руб. = (130 000 руб. - 3 000 руб.) * 13%. Дата фактического получения дохода - 30 апреля 2018 года, дата удержания НДФЛ - 30 апреля 2018 года, перечислен НДФЛ - «03» мая 2018 года (первый рабочий день после выходных и праздников).
МАЙ: выплаченная зарплата - 130 000 руб. Удержанный НДФЛ - 16 510 руб. Дата фактического получения дохода - 31 мая 2018 года, дата удержания НДФЛ - 31 мая 2018 года, перечислен НДФЛ - «01» июня 2018 года.
ИЮНЬ: выплаченная зарплата - 130 000 руб. Удержанный НДФЛ - 16 510 руб. Дата фактического получения дохода - 30 июня 2018 года, дата удержания НДФЛ - 02 июля 2018 года, перечислен НДФЛ - «02» июля 2018 года.
ПРИМЕЧАНИЕ: по факту может получаться, что у нас день удержания налога (строка 110) оказывается раньше дня его фактического получения (строка 100). Это нормально, ошибки в этом нет. Показатели отражаются согласно требованиям Налогового Кодекса РФ, сама налоговая в таком ключе приводила пример заполнения Раздела 2 (Письмо ФНС России от 24.03.2016 № БС-4-11/5106).
2 вариант – зарплата выдаётся в следующем месяце
За январь-июнь ООО «Фантик» начислило своим сотрудникам зарплату - 750 000 рублей (строка 020) . Одному из работников предоставляется налоговый вычет на ребёнка в размере 3 000 руб. за каждый месяц, т. е. 18 000 руб. (строка 030) за полугодие, на который уменьшается налогооблагаемый доход.
Сумма исчисленного НДФЛ (строка 040) – 95 160 руб. (750 000 руб. – 18 000 руб.) * 13%. В эту сумму также входит НДФЛ, рассчитанный с зарплаты за июнь – 15 600 руб. (з/п 120 000 руб. * 13%).
Сумма удержанного НДФЛ (строка 070) – 79 560 руб. (95 160 руб. – 15 600 руб.). Откуда взялась эта сумма? У нас Расчёт за полугодие, но отразить удержанный НДФЛ можем только в пределах зарплат с января по май. НДФЛ с июньской зарплаты был удержан только в июле, поэтому он сюда не включается и будет отражён в Расчёте за 9 месяцев.
В компании работает 4 сотрудника (строка 060) . День выплаты зарплаты - «03» число каждого месяца.
Теперь внимание:
- Датой фактического получения сотрудниками дохода в виде оплаты труда признается последний день месяца, за который им был начислен доход (Пункт 2 ст. 223 НК РФ).
- НДФЛ нужно удержать из доходов работников при их фактической выплате, т.е. в данном случае «03» числа месяца (Пункт 4 ст. 226 НК РФ)
- Перечислить исчисленный и удержанный НДФЛ надо не позднее дня, следующего за днем выплаты налогоплательщику дохода, т.е. в данном случае не позднее «04» числа месяца (Пункт 6 статьи 226 НК РФ). Такой порядок действует с 2016 года.
З/П за МАРТ, выплаченная в АПРЕЛЕ: 120 000 руб. Удержанный НДФЛ - 15 210 руб. = (120 000 руб. - 3 000 руб.) * 13%. Дата фактического получения дохода - 31 марта 2018 года, дата удержания НДФЛ - «03» апреля 2018 года, перечислен НДФЛ - «04» апреля 2018 года.
АПРЕЛЬ: выплаченная зарплата - 120 000 руб. Удержанный НДФЛ - 15 210 руб. Дата фактического получения дохода - 30 апреля 2018 года, дата удержания НДФЛ - «03» мая 2018 года, перечислен НДФЛ - «04» мая 2018 года.
МАЙ: выплаченная зарплата - 120 000 руб. Удержанный НДФЛ - 15 210 руб. Дата фактического получения дохода - 31 мая 2018 года, дата удержания НДФЛ - «01» июня 2018 года, перечислен НДФЛ - «04» июня 2018 года (т.к. 2 и 3 числа – выходные дни).
ИЮНЬ: зарплата за июнь, выплаченная в июле, будет отражена в Расчёте 6-НДФЛ за 9 месяцев!
За полугодие . Прежде всего, напомним, что сдают ее все налоговые агенты, то есть работодатели, которым необходимо исчислить, удержать и перечислить в бюджет налог на доход физических лиц, которые являются их работниками. По мнению налоговиков, нововведение поможет усилить контроль за уплатой налогов физическими лицами, хотя пока оно усилило разве что головную боль …
В данной статье мы расскажем, как заполнить новую форму правильно, приведем образец заполнения 6 НДФЛ за полугодие 2016 года, а также рассмотрим пример заполнения 6 НДФЛ за полугодие в случае, когда получить зарплату люди смогут только в следующем квартале.
Особенность и основное отличие новой формы от 2-НДФЛ в том, что расчет ведется не по каждому отдельному работнику, а по всему штату сразу. Рассчитывают 6 НДФЛ за полугодие нарастающим итогом с начала налогового периода, то есть в расчете будут учитываться данные 1 квартала.
Особенности заполнения формы 6-НДФЛ за полугодие
Основные проблемы при оформлении 6-НДФЛ за полугодие возникают в строках 100, 110 и 120. В разделе 2 в позициях 100 и 110 указываются даты получения доходов и удержания НДФЛ. Если у работников были начисления помимо заработной платы (например, больничные, отпускные, компенсации при увольнении), то просто делается несколько блоков 100-140.
Как правильно проставить числа в форме? На что нужно обратить внимание:
- Важно помнить, что днями фактического получения дохода считаются последние дни месяца, то есть в строке 100 вы независимо от реальной ситуации указываете 31 марта, 30 апреля и 31 мая.
- А вот в 110-й позиции уже указывается реальная дата, когда вы смогли выдать зарплату сотрудникам. Это может быть как последний день отчетного месяца, так и первые дни следующего, например 4 апреля, 4 мая или 3 июня.
- В строке 120 указывается дата, не позднее которой нужно перечислить налог. По закону налог необходимо перечислить в день выплат либо на следующий. Значит, по 120-й позиции у нас могут стоять конкретные числа — 5 апреля, 5 мая или 6 июня (с учетом выходных).
- Этим показателям должна соответствовать графа 130, где указывается общая сумма полученных денег, и графа 140, сообщающая об удержанном налоге.
При этом есть одна важная особенность. В следующем разделе мы разберем пример заполнения 6 НДФЛ за полугодие, когда начислить и выплатить зарплату за июнь работодатель смог только в июле.
Как заполнить 6-НДФЛ, если выплаты производились в следующем квартале
Весьма распространена ситуация, когда заработную плату за текущий месяц работодатель выплачивает позже. Для этого случая ФНС дало разъяснения по заполнению: если подобная ситуация попадает на стык кварталов (например, июнь-июль), то последний месяц отчетного квартала не учитывается, а «переносится» в следующий квартал.
Строка 070 в 6-НФДЛ за полугодие отражает сумму удержанного налога (с выплаченной зарплаты). В примере, который мы приводим ниже, налог с зарплаты за июнь уже начислен и входит в сумму по строке 040 - 95160 руб. с начала года. Но зарплата за июнь на 30.06.2016 ещё не выплачена, поэтому налог за июнь ещё не удержан и не входит в строку 070 - 79560 (95160-15600). Строки 040 и 070 будут равны, если зарплата выплачена в последний день месяца.
Как показать выплату отпускных и больничных в отчете
С отпускными нужно следовать несколько другой логике. Разница в том, что в клеточках напротив 100 и 110 будет стоять реальная дата выдачи денег на руки сотрудникам (одна и та же), в 120-й — последний день месяца, в котором выплачены отпускные. Если отпускные нескольким сотрудникам выданы в один день, то показатели по ним объединяются, а если дни — разные, то заполняется новый блок 100-140.
Порядок заполнения данных по больничным такой же, как и с отпускными: 100 и 110 содержат одни и те же числа, 120 — последний день месяца, в котором были произведены выплаты по больничным.
Примеры заполнения 6-НДФЛ при выплатах отпускных и больничных:
Как правильно заполнить 6-НДФЛ за полугодие для больничных
Как правильно заполнить 6-НДФЛ за полугодие для отпускных
Как в отчетности отражаются авансовые выплаты
Ст. 223 налогового кодекса РФ определяет время получения дохода как последний день месяца, за который начислена заработная плата. Если аванс выплачивался в одном месяце, а зарплата в следующем, то все равно весь расчет ведется по показателям зарплаты. Как отдельный платеж аванс не рассматривается и нигде в форме 6-НДФЛ не указывается.
Как отражаются подарки от фирмы, полученные сотрудниками
Нередко компании практикуют поощрения своим сотрудникам в виде подарков или сувениров. Поводом может служить юбилей, важное событие в семье или высокое профессиональное достижение. Законом в данном случае проведена граница: все, что дороже 4000 руб. облагается НДФЛ, а, значит, должно быть занесено в форму 6-НДФЛ. При этом сумма в 4000 — это не просто одного подарка, в всех за год! Так как эта отчетность сводная по всем сотрудникам, то и отражать в отчете нужно обобщенные показатели. Это делается в разделе 1 в позициях 020 и 030. По 020 отображается общая стоимость того, что подарили, а по 030 — сумма вычетов, разрешенных законом.
Рассмотрим примеры заполнения для двух случаев:
- Работники Кукушкин и Бабочкин получили награды в виде призов как лучшие сотрудники отделов. Стоимость призов составила 5000 и 3000 соответственно.
- Работница Скворцова получила памятный подарок в связи с юбилеем на сумму 3000 р. При этом в 1 квартале она получила также материальную помощь в размере 2000 рублей.
В первом случае по строке 020 у нас получится 8000 р. А по 030 — 7000 р. (вычет Кукушкина в 4000 р. и вычет Бабочкина в 3000 р.). Это означает, что с 1000 рублей у Кукушкина компания должна удержать 13% НДФЛ. Поэтому по строке 040 должна быть отражена сумма в 130 рублей.
Во втором случае, несмотря на сумму подарка меньше лимита, удержать НДФЛ тоже придется. Дело в том, что 6-НДФЛ за полугодие считается нарастающим итогом. Следовательно, общая сумма выплат Скворцовой составила 5000 р., лимит превышен на 1000 р. Эта разница и облагается налогом со ставкой в 13%.
Как правильно заполнить 6-НДФЛ за полугодие показано в уже оформленном под сдачу образце:
Образец заполнения 6-НДФЛ за полугодие 2016 года, страница 1
Сдача форма 6-НДФЛ в 2017 году является обязательной. К такому обязательству ФНС обязала всех юридических лиц, которые оплачивали труд наемных работников. Более того такая форма является своего рода дополнением к другой форме 2-НДФЛ, которая также сдается всеми налоговыми агентами.
Пример заполнения 6 НДФЛ за полугодие 2017 года можно найти, как в интернете, так и в любом отделении ФНС. Более того, имея перед глазами пример заполнения можно без труда заполнить любую форму налоговой отчетности.
Также следует заметить, что формы 6-НДФЛ и 2-НДФЛ по содержанию схожи с друг другом. Дело в том, что форма 2-НДФЛ заполняется по каждому сотруднику в отдельности, в то время, как 6-НДФЛ представляет собой общие сведения по выплатам заработной платы наемным сотрудникам, компании в целом.
Когда сдается форма 6-НДФЛ?
Форма 6-НДФЛ, в 2017 году сдается 4 раза, а именно:
- За первый квартал до 30 апреля 2017г.
- За первое полугодие 2017 года до 31 июля
- За 9 месяцев до 31 октября;
- За год до 1 апреля 2017 года.
Важно! Так как форма сдается нарастающим итогом то зачастую встречаются ошибки в указаниях даты сдачи. Необходимо указывать отчетную дату, то есть 30 марта - за 1 квартал, 30 июня - за полугодие, 30 сентября - за 9 месяцев и 31 декабря - при сдаче формы за год.
Заполнение титульного листа
Первое на что следует обратить внимание при заполнении титульного листа это ИНН и КПП. Впрочем, на каждой странице формы 6-НДФЛ необходимо заполнить ИНН И КПП.
Также следует заметить, что заполнение строк начинается слева на право, а если в строке остались еще пустые ячейки, то в них необходимо поставить прочерк.
Оставлять ячейки пустыми, даже если строка заполнена, категорически запрещено. Это правило не распространяется на заполнение строки о наименование налогового агента.
После указания в шапке документа ИНН и КПП, необходимо прописать номер корректировки. В случае если форма подается первый раз прописывается 000.
Затем прописывается код периода. Кодирование периода прописано в Приложении к форме 6-НДФЛ. Первому кварталу соответствует код 21. А если речь идет о реорганизации компании, то необходимо указать код под номером 51.
Налоговый период в данном случае является — 2017.
Код налогового органа, в который предоставляется форма можно узнать, либо в самом отделении, либо на сайте ФНС.
Код места нахождения, который необходимо указать в следующей строке, указаны в Приложении №2, где прописано, что все предприятия по месту нахождения должны указать код - 212. Индивидуальный предприниматель должен указать код по месту жительства - 120.
Впрочем, следует указать, что у отдельных лиц, которые связаны с:
- Адвокатурой
- Нотариальной деятельностью
- Обособленными подразделениями российских компаний
- Обособленными подразделениями иностранных компаний.
В следующей строке необходимо указать полное наименование организации.
Следующим прописывается общероссийский классификатор территорий муниципальных образований. Его можно найти либо на сайте ФНС в приложениях, либо на любой другой форме, поданной ранее.
Номер основного ОКВЭДа можно найти в учредительных документах.
Наконец, прописывается полное ФИО того, кто подает форму. Если вместо директора предприятия подача осуществляется бухгалтером или иных доверенным лицом, необходимо приложить нотариальную доверенность.
Заполняем раздел № 1
- Строка 010 - ставка налога 13%
- 020 - сумма начисленного дохода просчитывается в общем в период за первое полугодие 2017 года.
- 030 - сумма налоговых вычетов. Под данную категорию, к примеру, попадают вычеты за несовершенных детей. К примеру, вычет составляет 4000 рублей * 6 месяцев получаем 24 000 рублей. Значит в строке 030 пишем 24 000.
- 040 - Прописывается сумма исчисленного налога на доход физических лиц. Для просчета необходимо из показателя строки 020 вычесть показатель строку 030 и умножить 13%.
- В строке 045 указываются вычеты по дивидендам.
- А в 050 строке фиксированный авансовый платеж.
- 060 - количество сотрудников компании, которые получили доход.
- 070 - здесь необходимо указать фактически уплаченный НДФЛ, то есть из показателя строки 040 необходимо вычесть НДФЛ за июньскую заработную плату сотрудников.
- В Разделе № 2 необходимо прописать конкретные даты полученного дохода и сумму фактически полученного дохода.
Пример заполнения
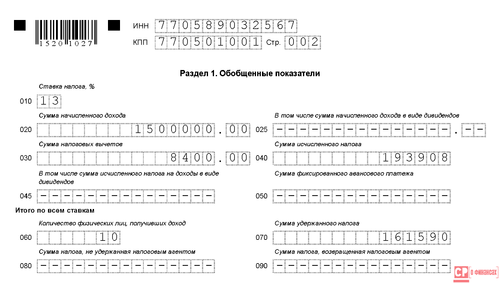
Итак, представим, что компания Х в первом полугодии 2017 года перечислила своим сотрудникам в счет заработной платы 1 500 000 рублей. Фиксируем цифру в строке 020. Причем, 8 400 рублей было перечислено сотруднику Егорову в счет выплат за его несовершеннолетнюю дочь. Эту информацию необходимо отразить в строке № 030. Получаем, что сумма начисленных налогов за первое полугодие 2017 года равняется 193 908. Данная цифра указана в строке 040.
Для этого (1500000-8400) *13%
Так как дивиденды в данной компании не выплачиваются, а авансовые платежи, также не были начислены, то в строке 045 и 050 ставим прочерки.
Всего компания состоит из 10 человек, отражаем данный факт в строке 060.
А в строке 070 укажем фактический НДФЛ. То есть за вычетом июльской заработной платы. А это 161 590 рублей.
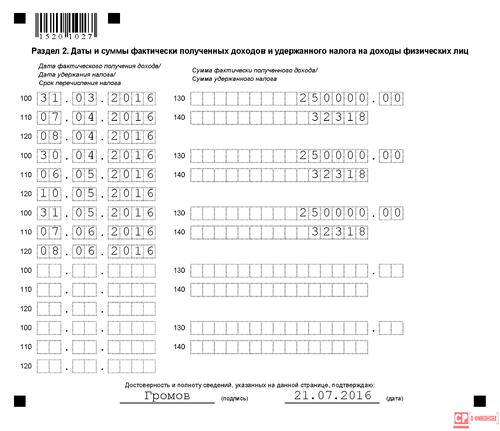
Теперь перейдем к заполнению раздела № 2
31 марта была выплачена заработная плата за март в размере 250 000. А 7 апреля уплачен налог, также за март.
Соответственно, 30.04. была начислена заработная плата за апрель, также в размере 250 000. А значит и сумма удержанного налога будет также равняться 32 318 рублей.
Заработная плата за май и вычеты за налог будут соответствовать прошлым. А вот, начисления за июль уйдут уже в следующую отчетность, за 9 месяцев.
Все, теперь ставим дату и подпись.
Выводы
- 6- НДФЛ к сдаче обязателен.
- Сдается 6-НДФЛ 4 раза в год.
- Способ заполнения бланка может быть разный. Вручную или машинописным текстом.
- Бланк сдается в ФНС.
- Для заполнения понадобиться учредительные документы компании и данный по выплаченной заработной плате.
Обратите внимание: новая статья в виде инструкции по заполнению 6-НДФЛ за 2 квартал 2019 года размещена по этой .
6-НДФЛ за 2 квартал 2018 года - обязательный отчет для тех работодателей, кто работает с привлечением наемного персонала. В какой срок нужно сдать расчет 6-НДФЛ за первое полугодие 2018 года? Как отражать в нем переходящую заработную плату за март и июнь? Какие особенности отражения отпускных, больничных и премий? Приводим инструкцию заполнения с конкретными примерами.
Зачем нужна форма 6-НДФЛ
Практически все бизнесмены пользуются услугами наемных работников и выплачивают им вознаграждение. Исключением являются только ИП, ведущие свое дело самостоятельно. Все остальные владельцы бизнеса платят зарплату наемным сотрудникам. Следовательно, они выполняют обязанности налогового агента по НДФЛ и должны предоставлять соответствующие отчеты. Один из таких отчетов - форма 6-НДФЛ.
До 2016 года данные для ФНС РФ предоставлялись налоговыми агентами только один раз в год в формате 2-НДФЛ. С 2016 года появилось важное нововведение - квартальная форма 6-НДФЛ. Она была введена приказом ФНС от 14.10.2015 N ММВ-7-11/450@ (далее - приказ № 450). В отличие от «персонифицированного» ежегодного отчета в новую форму включают информацию об удержании и перечислении платежей по компании в целом. Основная цель введения отчета - усиление контроля за налоговыми агентами.
Кто обязан сдавать 6-НДФЛ
Обязанность касается абсолютно всех налоговых агентов по НДФЛ, как организаций, так и физлиц (ИП, адвокатов, нотариусов). Таким образом, сдавать отчет должны все те, кто выплачивает облагаемые доходы физлицам. Причем отчет нужно сдавать не только при наличии выплат, но и по факту начисления зарплаты в отчетном периоде, даже если ее выплата будет произведена позднее.
Срок сдачи 6-НДФЛ за 2 квартал 2018 года
Расчеты по форме 6-НДФЛ сдаются в следующие сроки (абзац 3 пункта 2 статьи 230 НК РФ):
- по итогам I квартала – не позднее 30 апреля,
- по итогам полугодия – не позднее 31 июля,
- по итогам 9 месяцев – не позднее 31 октября,
- по итогам года – не позднее 1 апреля следующего года.

Какой бланк: старый или новый?
Новый бланк утвержден не был, поэтому применяйте прежнюю форму и формат.
Титульный лист
Этот раздел посвящен общей информации о субъекте, предоставляющем отчет и параметрам самой формы:
Коды ИНН и КПП
Если отчитывается «обособка», то КПП приводим для того региона, где оно зарегистрировано. Если отчитывается физлицо, то КПП будет отсутствовать.
Номер корректировки
Если самим плательщиком или проверяющими будут обнаружены ошибки в сданном отчете, то нужно отправить исправленную версию. Для того чтобы можно было отличить первоначальную версию и последующие исправления, и служит данное поле. Для первичного варианта в нем проставляем «000», затем, при наличии уточненок - «001», «002» и т. д.
Период предоставления (код)
Здесь закодирован период, за который сдают эту ежеквартальную форму. Коды берутся из приложения 1 к Порядку заполнения, утв. приказом № 450 (далее - Порядок).
Отчеты, предоставляемые в связи с ликвидацией (реорганизацией) компании, кодируют отдельно. Период в этом случае соответствует дате ликвидации (реорганизации). Для обычного отчета за полугодие нужно вставить код 31. Если же компания была ликвидирована, например, в мае, то отчет тоже считается предоставленным за полугодие. Но в этом случае проставляют специальный «ликвидационный» код 52.
Налоговый период (год)
Здесь укажите отчетный год в четырехзначном формате.
 Предоставляется в налоговый орган (код)
Приводим четырехзначный код налоговой инспекции, в которую сдается отчет.
Каждый блок состоит из пяти строк. Рассмотрим подробнее, как их следует оформлять:
- Стр. 100 фиксирует дату получения дохода (ее берем из ст. 223 НК РФ). Например, при выплате зарплаты - последний день расчетного месяца.
- В стр. 110 фиксируют дату удержания налога с дохода.
- Стр. 120 содержит дату, которую НК РФ определяет для перечисления в бюджет. В большинстве случаев, в т. ч. и при выдаче заработной платы, это день, следующий за днем выплаты вознаграждения (п. 6 ст. 226 НК РФ). Но для отдельных видов выплат могут быть установлены и другие условия. Например, при оплате больничных и отпускных платеж нужно провести не позднее последнего числа месяца, в котором была выплата.
- В стр. 130 отразите сумму дохода, которая получена в дату, содержащуюся в стр. 100 (включая НДФЛ). Если получатель дохода имеет право на вычеты, то их не нужно исключать из строки 130.
- В стр. 140 приводят сумму налога, удержанную в дату, обозначенную в стр. 110.
Отражение «переходных» выплат
Много вопросов у налогоплательщиков вызывает занесение в форму «переходных» выплат. Речь идет о тех ситуациях, когда доход выплачивается в одном отчетном периоде, а налог подлежит перечислению в другом.
Зарплата за март выплачена в апреле
Например, зарплата за март 2018 г. выплачена 10.04.2018.
В этом случае в отчете за 1 квартал мартовская зарплата будет отражаться только в разделе 1:
- В стр. 020 - сумма начисленной зарплаты.
- В стр. 040 - налог с этой суммы.
Вся остальная информация уже попадет в отчет за 2 квартал:
- В стр. 70 разд. 1 - сумма удержанного налога.
- В стр. 100 разд. 2 - 31.03.2018 (датой получения дохода в виде зарплаты является последний день расчетного месяца).
- В стр. 110 разд. 2 - 10.04.2018 (налог удержан при выплате зарплаты).
- В стр. 120 разд. 2 - 11.04.2018 (установленная НК РФ дата перечисления НДФЛ с зарплаты - следующий рабочий день после выплаты).
- В стр. 130 разд. 2 - сумма начисленной заработной платы.
- В стр. 140 разд. 2 - сумма удержанного с данной выплаты налога.
Зарплата за июнь выплачена в июле
Наиболее распространенная ситуация: заработная плата за июнь выплачена в июле (то есть, уже в третьем квартале 2018 года). Аванс и зарплату за июнь 2018 года не нужно отражать в разделе 2 формы 6-НДФЛ за полугодие, потому что налог будет фактически удержан лишь в июле 2018 года. Соответственно, суммы аванса и зарплаты за июнь, а также удержанный налог найдут свое отражение в разделе 2 за расчета за 9 месяцев 2018 года. А вот в разделе 1 суммы аванса и зарплаты за июнь должны быть, потому что даты исчисления НДФЛ приходятся на первое полугодие 2018 года. Приведем пример для заполнения.
ПРИМЕР
Аванс по зарплате за июнь организация выплатила 27 июня – 35 000 рублей. Вторую часть зарплаты организация выплатила 10 июля 2018 года в сумме 40 000 рублей. Всего – 75 000 рублей. Эта сумма облагается подоходным налогом по ставке 13 процентов в размере 9750 р. (75 000 р. x 13 %). В день выплаты зарплаты (10 июля) этот налог будет удержан, а на следующий день – перечислен.
Июньскую зарплату, выплаченную в июле 2018 года, покажите в разделе 1 расчета 6-НДФЛ за первое полугодие 2018 года. Причем впишите в отчет только начисленный доход, вычеты и НДФЛ (строки 020, 030 и 040). В строках 070 и 080 данные по июньской зарплате не показывайте. Ведь дата удержания налога (день фактической выплаты зарплаты) еще не наступила. Назвать такой налог неудержанным нельзя.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации