
Заполнение п 2 квартальная. Законодательная база российской федерации
Короткое обозначение П-2 скрывает под собой статистический вид отчетности, а именно – форму отчета предприятий и организаций любых форм собственности об инвестициях в нефинансовые активы перед Росстатом. Документ не является обязательным для всех компаний, в частности, представители малого бизнеса могут его не подавать, также как и индивидуальные предприниматели.
На основе поступающих отчетов Росстат получает представление о динамике инвестирования средних и крупных компаний из разных отраслей экономики во всевозможные нефинансовые активы.
ФАЙЛЫ
Кто должен заниматься заполнением формы
Обязанность по заполнению формы П-2 возлагается, как правило, на специалиста бухгалтерского отдела, который должен обладать хотя бы минимальным уровнем знаний об общероссийских видах различных классификаций (т.к. в документе используются их коды), а также иметь полное представление об инвестиционной деятельности фирмы.
Особенности заполнения документа
Данный отчет имеет стандартный унифицированный бланк, поэтому предоставление нужных сведений в каком-то другом формате не допускается (но отметим, что Росстат периодически вносит в него некоторые изменения, поэтому время от времени их нужно отслеживать).
Можно условно поделить форму П-2 на три части:
- в первую включаются данные о предприятии, отчитывающемся перед службой статистического учета,
- во вторую вносится основная информация об инвестициях,
- а третья носит удостоверительный характер.
Документ состоит из нескольких таблиц, в которые вписываются индивидуальные числовые значения.
Форма П-2 относится к регулярной отчетной документации и подаваться должна ежеквартально , а информацию за отчетные периоды следует вносить нарастающим итогом . Если у компании есть филиалы и обособленные подразделения, по ним также следует подавать данную отчетность, причем по каждой структуре отдельно.
Сроки сдачи статистической формы П-2 – до 20 числа месяца, следующего за отчетным периодом.
Если в отчетный период произошла реорганизация или закрытие (ликвидация) компании , обязанной передавать в Росстат отчет по форме П-2, то его все равно следует оформить за все время работы, вплоть до момента реорганизации или закрытия.
Аналогично надо поступать в тех случаях, когда организация в отчетный период по каким-либо причинам временно не вела деятельность — она обязана предоставить отчет на общих основаниях, но с отметкой о том времени, когда именно она не работала (т.е. с указанием конкретных дат).
Инструкция по заполнению формы П-2
Титульный лист
Сначала оформляется титульная страница, на которой в нужную строку вписывается отчетный период (название месяца и год), а также информация о компании, которая держит отчет: полное ее наименование (согласно учредительным документам), адрес (при необходимости юридический и фактический). Сюда же вносится код по ОКПО (Общероссийский классификатор предприятий и организаций) и код по ОКВЭД (Общероссийский классификатор видов экономической деятельности) – эти данные также можно найти в регистрационной документации фирмы.
Первый раздел
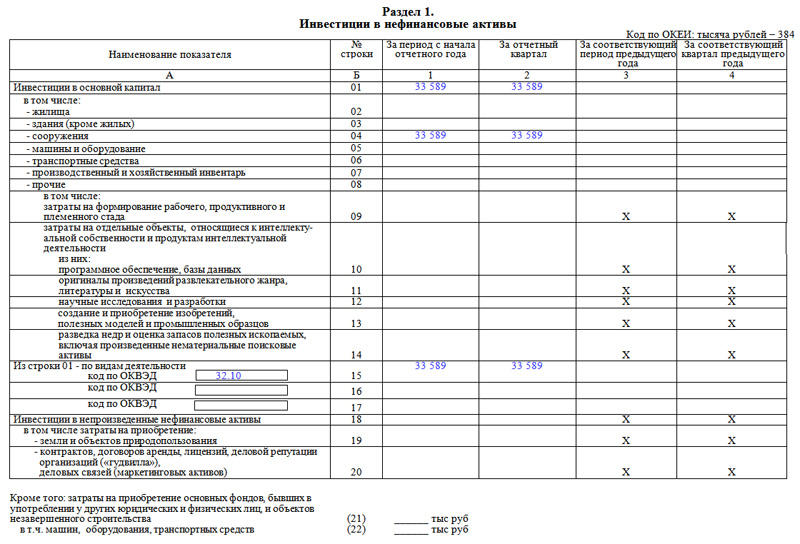
Первый раздел, открывающий основную часть, содержит собственно сведения об инвестициях в нефинансовые активы. Под этим понятием понимаются различные хозяйственно-финансовые операции:
- приобретение земли, зданий и сооружений, транспортных средств,
- затраты на производство, материалы, инвентарь,
- объекты интеллектуальной собственности,
- научные исследования и т.д.
В соответствующие строки таблицы вносятся точные суммы вложений с учетом видов деятельности предприятия (для этого в нужном столбике указывается код ОКВЭД).
Последние две строки таблицы вынесены отдельно и включает в себя информацию о затратах, произведенных на приобретение бывших в употреблении у других юридических лиц незавершенных построек, машин и оборудования (как части основных фондов).
Второй раздел
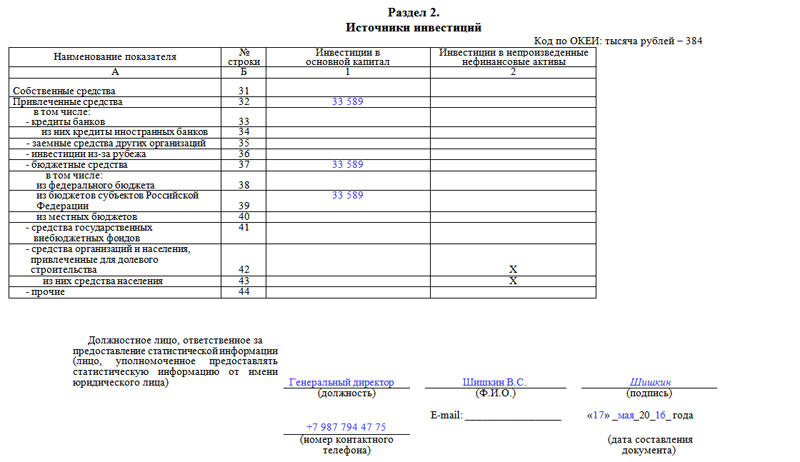
Второй раздел касается источников инвестиций. Они подразделяются на два вида:
- собственные средства предприятия или организации,
- а также привлеченные со стороны.
К последним могут относиться займы, банковские кредиты, дотации из государственного бюджета разного уровня, личные средства физических лиц, долевые вложения других компаний и т.д.
В завершение документ должен быть подписан лицом, которое несет ответственность за достоверность предоставляемых в данном отчете сведений. Обычно в качестве такового выступает руководитель организации. В таблицу вносится его должность (директор, генеральный директор и т.д.), фамилия, имя, отчество (и.о. в виде инициалов) и подпись. Ниже указываются контактные данные (чтобы в случае необходимости специалист, принимающий отчетность мог легко связаться с представителем фирмы), а также дата заполнения документа.
Статистическая отчетность и счета бухгалтерского учета: по каким правилам необходимо заполнить статистическую форму П-2 раздела 1 - читайте в статье.
Вопрос: Нужна информация о заполнении формы статистики П-2 "Сведения об инвестициях в нефинансовые активы", раздел 1, а именно на каких бухгалтерских счетах можно проверить эти сведения.
Ответ: К сожалению, такой контрольной информации законодательство не содержит.
Отвечает Александр Сорокин,
рекомендации ».
Правила заполнения раздела 1 формы СП-2 регулируются Приказом Росстата от 04.09.2014 № 548 «Об утверждении статистического инструментария для организации федерального статистического наблюдения за строительством, инвестициями в нефинансовые активы и жилищно-коммунальным хозяйством».
Анализ данного положения позволяет сделать вывод о том, что для заполнения раздела 1 необходимы данные по счете 08 по строительству (в том числе за счет средств дольщиков), созданию НМА, НИОКР, объектов интеллектуальной деятельности.
Кроме того, в анализ попадают данные счета 10 (по строке 07 отражаются затраты на приобретение производственного и хозяйственного инвентаря, включая мебель.)
Обоснование данной позиции приведено ниже в документе, который Вы можете найти в закладке «Правовая база» «Системы Главбух» vip - версия
Приказ Росстата от 04.09.2014 № 548 «Об утверждении статистического инструментария для организации федерального статистического наблюдения за строительством, инвестициями в нефинансовые активы и жилищно-коммунальным хозяйством»
Раздел 1. Инвестиции в нефинансовые активы
4. В разделе 1 отражаются инвестиции в нефинансовые активы - основной капитал и непроизведенные нефинансовые активы.
В графах 1 и 2 данные показываются в ценах отчетного периода, а в графах 3 и 4 - в ценах соответствующего периода прошлого года: в графах 1 и 3 - за период с начала года нарастающим итогом, в графе 2 - за отчетный квартал, в графе 4 - за соответствующий квартал предыдущего года.
5. По строке 01 отражаются инвестиции в основной капитал (в части новых и поступивших по импорту основных средств): затраты на строительство, реконструкцию (включая расширение и модернизацию) объектов, которые приводят к увеличению их первоначальной стоимости, приобретение машин, оборудования, транспортных средств, производственного и хозяйственного инвентаря, бухгалтерский учет которых осуществляется в порядке, установленном для учета вложений во внеоборотные активы, на формирование рабочего, продуктивного и племенного стада, насаждение и выращивание многолетних культур и т.д., инвестиции в объекты интеллектуальной собственности: произведения науки, литературы и искусства, программное обеспечение и базы данных для ЭВМ, изобретения, полезные модели, промышленные образцы, селекционные достижения; произведенные нематериальные поисковые затраты.
По этой строке учитываются инвестиции, производимые за счет всех источников финансирования, включая средства бюджетов на возвратной и безвозвратной основе, кредиты, техническую и гуманитарную помощь, договор мены.
По строке 01 также отражаются затраты, осуществленные за счет денежных средств граждан и юридических лиц, привлеченных организациями-застройщиками для долевого строительства на основе договоров, оформленных в соответствии с Федеральным законом от 30 декабря 2004 г. N 214-ФЗ "Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости".
В случаях, если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то его стоимость включается лизингополучателем в инвестиции в основной капитал и отражается по строке 01.
Затраты на приобретение квартир в объектах жилого фонда, зачисляемых на баланс организации и учитываемых на счетах учета основных средств, а также машин, оборудования, транспортных средств, производственного и хозяйственного инвентаря, числившихся ранее на балансе других юридических и физических лиц (кроме приобретения по импорту), по строке 01 не отражаются, а показываются кроме того по строкам 21 и 22.
Не включаются в инвестиции в основной капитал затраты на приобретение нефинансовых активов стоимостью не более 40 тысяч рублей, если в бухгалтерском учете они отражаются в составе материально-производственных запасов. При этом стоимостное ограничение относится не к отдельным предметам, а к инвентарному объекту в целом (например, в инвестициях в основной капитал отражаются затраты на приобретение компьютера как совокупности объединенных воедино системного блока, монитора, клавиатуры и манипулятора "мышь"; библиотечного фонда в целом, а не отдельного тома).
Для бюджетных организаций (включая автономные и казенные) стоимостное ограничение включения объекта основных средств в состав инвестиций в основной капитал составляет 3000 рублей включительно.
Для кредитных организаций (в соответствии с Правилами бухгалтерского учета в кредитных организациях) лимит стоимости предметов для принятия к бухгалтерскому учету в составе основных средств определяется руководителем кредитной организации.
6. По строкам 02 - 04 отражаются затраты на строительство, реконструкцию (включая расширение и модернизацию) и техническое перевооружение зданий и сооружений, которые складываются из выполненных строительных работ и приходящихся на них прочих капитальных затрат (проектно-изыскательских работ, затрат по отводу земельных участков под строительство и т.п.), включаемых при вводе объекта в эксплуатацию в инвентарную стоимость здания (сооружения).
Затраты на строительство зданий показываются включая затраты на коммуникации внутри здания, необходимые для его эксплуатации (вся система отопления и канализации внутри здания, внутренняя сеть газо-, водопровода, силовой и осветительной электропроводки, телефонной электропроводки, вентиляционные устройства общесанитарного назначения, подъемники и лифты и т.д.).
Затраты на строительные и проектно-изыскательские работы включаются в размере фактически выполненного объема (независимо от момента их оплаты) на основании документа (справки) о стоимости выполненных работ (затрат), подписанного заказчиком и организацией - исполнителем работ. В затраты на строительные работы также включается стоимость материалов заказчиков, используемых строительной организацией при производстве работ в отчетном периоде и не нашедших отражение в справке о стоимости выполненных работ, подписанной заказчиком и подрядчиком (исполнителем работ).
Плата за землю при покупке, изъятии (выкупе) земельных участков для строительства по строкам 02 - 04 не отражается. Эти затраты учитываются по строке 19.
По строке 02 отражаются затраты в жилища, т.е. здания, предназначенные для не временного проживания людей: жилые здания, входящие в жилищный фонд (общего назначения, общежития, спальные корпуса школ-интернатов, учреждения для детей-сирот и детей, оставшихся без попечения родителей, приюты, дома для престарелых и инвалидов), жилые здания (помещения), не входящие в жилищный фонд (дома лесничих, обходчиков на нефтегазопроводах, линиях связи, домики щитовые передвижные, вагончики, помещения, приспособленные под жилье, вагоны и кузова железнодорожных вагонов, суда и т.п.)
По строке 03 показываются затраты в нежилые здания - промышленные, сельскохозяйственные, коммерческие, административные, учебные, здравоохранения и т.д.
По строке 04 приводятся затраты на все виды сооружений. К сооружениям относятся инженерно-строительные объекты, возведенные с помощью строительно-монтажных работ: автострады, автомобильные, железные дороги, взлетно-посадочные полосы, стрельбища, полигоны, командные пункты, мосты, эстакады, плотины, трубопроводы, линии связи, спортивные сооружения, сооружения для отдыха, памятники и т.п.
7. По строке 05 отражаются затраты на приобретение машин, оборудования (входящего и не входящего в сметы строек), а также затраты на монтаж энергетического, подъемно-транспортного, насосно-компрессорного и другого оборудования на месте его постоянной эксплуатации, проверку и испытание качества монтажа (индивидуальное опробование отдельных видов машин и механизмов и комплексное опробование вхолостую всех видов оборудования).
По этой строке учитывается также стоимость безвозмездно полученных (от вышестоящих организаций, в качестве технической и гуманитарной помощи, за счет средств федеральных целевых программ) машин, оборудования, (в части новых и поступивших по импорту), принятых в бухгалтерском учете в качестве основных средств.
По оборудованию, за изготовление которого производятся промежуточные расчеты с его изготовителями по степени готовности отдельных узлов, отражаются суммы, принятые к оплате заказчиком на основании актов о степени готовности узлов оборудования.
По этой строке отражается также стоимость машин и оборудования, учитываемых на счете 07 "Оборудование к установке".
Не показываются по строке 05:
машины и оборудование, приобретаемые с целью перепродажи;
санитарно-техническое и другое оборудование, относимое к стоимости зданий;
пусковые расходы: проверка готовности новых производств, цехов и агрегатов к вводу их в эксплуатацию путем комплексного опробования (под нагрузкой) всех машин и механизмов (пробная эксплуатация) с пробным выпуском предусмотренной проектом продукции, наладка оборудования, которые включаются в себестоимость продукции (работ, услуг):
стоимость машин, оборудования, полученных на условиях финансового лизинга и учтенных лизингополучателем на забалансовом счете.
8. По строке 06 отражаются затраты на приобретение транспортных средств. По этой строке учитывается также стоимость безвозмездно полученных (от вышестоящих организаций, в качестве технологической и гуманитарной помощи, за счет средств федеральных целевых программ) транспортных средств (в части новых и поступивших по импорту), принятых в бухгалтерском учете в качестве основных средств.
Стоимость транспортных средств, полученных на условиях финансового лизинга и учтенных лизингополучателем на забалансовом счете, по строке 06 не показывается.
9. По строке 07 отражаются затраты на приобретение производственного и хозяйственного инвентаря, включая мебель.
10. Инвестиции в машины, оборудование, транспортные средства, производственный и хозяйственный инвентарь, показанные по строкам 05 - 07, отражаются в фактических ценах, учитывающих затраты на их приобретение (включая стоимость услуг посреднических организаций), транспортные и заготовительно-складские расходы, после поступления оборудования на место назначения и оприходования заказчиком (получателем), а в случае приобретения импортного оборудования - после момента смены собственника (по условиям контракта).
11. По строке 08 отражаются прочие инвестиции в основной капитал, не перечисленные в строках 02 - 07: затраты на возмещение убытков землепользователям; затраты на эксплуатационное бурение, связанное с добычей нефти, газа и газового конденсата; расходы по насаждению и выращиванию многолетних культур (плодово-ягодных насаждений всех видов, озеленительных и декоративных насаждений, защитных и других лесных полос, искусственных насаждений ботанических садов и других научно-исследовательских учреждений и т.д.); затраты на проведение культуртехнических работ на землях, не требующих осушения, и на террасирование крутых склонов; затраты на формирование рабочего, продуктивного и племенного стада; затраты на приобретение фондов библиотек, специализированных организаций научно-технической информации, архивов, музеев и других подобных учреждений; расходы по организации и проведению подрядных торгов; затраты на приобретение оружия (в том случае, если оружие имеет двойное назначение и может использоваться в экономической деятельности организации), инвестиции в объекты, относящиеся к интеллектуальной собственности и продуктам интеллектуальной деятельности, другие не перечисленные выше расходы и затраты в основные средства.
По строке 09 из строки 08 выделяются затраты на формирование рабочего, продуктивного и племенного стада: стоимость взрослого скота, приобретенного для основного стада, включая расходы по его доставке, затраты по выращиванию в хозяйстве молодняка продуктивного и рабочего скота, переводимого в основное стадо.
12. По строкам 10 - 14 из строки 08 выделяются инвестиции в отдельные объекты, относящиеся к интеллектуальной собственности и продуктам интеллектуальной деятельности, включая те из них, на которые организации не имеют исключительных прав. Объекты интеллектуальной собственности являются результатом производства, преимущественно - в форме интеллектуальной деятельности, т.е. это результат исследований, разработок или инноваций, которые могут продаваться, приносить доход своим разработчикам и пользователям. Их использование ограничено посредством юридической, правовой защиты (патентное, авторское право, смежные права) или другой защиты (организационная и техническая защита: например, применение режима коммерческой тайны к результатам, полученным в ходе выполнения НИОКР, с целью предотвращения их использования другими лицами без разрешения организации). К результатам интеллектуальной деятельности относится информация, нанесенная на сравнительно малоценный информационный носитель.
По строке 10 приводятся затраты на создание и приобретение компьютерного программного обеспечения как для компьютерных систем (включая программные продукты, на которые организации не имеют исключительных прав, а также плату за установку программных средств), так и для прикладного программного обеспечения, и баз данных, к которым относится организованная в соответствии с определенными правилами совокупность файлов данных, поддерживаемая в памяти компьютера, характеризующая актуальное состояние некоторой предметной области и используемая для удовлетворения информационных потребностей пользователей.
По строке 11 отражаются затраты на создание и приобретение оригиналов фильмов, произведений живописи, скульптуры, графики, дизайна, графических рассказов, комиксов и других произведений изобразительного искусства, оригиналы авторских рукописей (автографов) литературных и музыкальных произведений, собственноручно написанных автором либо напечатанных с помощью технических устройств и подписанных им, а также копии (повторы) произведений изобразительного искусства, которые были сделаны самим автором или под его руководством, подписаны или иным способом отмечены автором.
По строке 12 коммерческие организации (за исключением кредитных), выполняющие научно-исследовательские, опытно-конструкторские и технологические работы собственными силами или являющиеся по договору заказчиками указанных работ, отражают только те затраты на научно-исследовательские, опытно-конструкторские и технологические работы, по которым получены результаты, подлежащие правовой охране, но не оформленные в установленном порядке, или по которым получены результаты, не подлежащие правовой охране в соответствии с нормами действующего законодательства. Признание расходов по научно-исследовательским, опытно-конструкторским и технологическим работам в качестве вложений во внеоборотные активы устанавливается Положением по бухгалтерскому учету "Учет расходов на научно-исследовательские, опытно-конструкторские и технологические работы" ПБУ 17/02, утвержденным приказом Минфина России от 19.11.2007 N 115н (зарегистрирован Минюстом России 11.12.2002 N 4022).
По строке 13 отражаются затраты на создание и приобретение изобретений, полезных моделей и промышленных образцов.
По строке 14 отражаются затраты на разведочное бурение для отбора проб грунта при производстве строительных работ, разведочное бурение при проведении геофизических, геологических и аналогичных исследований, бурение геологоразведочных скважин на нефть, газ и твердые полезные ископаемые (включая рассыпные месторождения), в том числе в шельфовой зоне морей и океанов; расходы на право выполнения работ по поиску, оценке месторождений полезных ископаемых и (или) разведке полезных ископаемых; получение информации о результатах топографических, геологических и геофизических исследований, результатов разведочного бурения, результатов отбора образцов, иной геологической информации о недрах; оценку коммерческой целесообразности проектов.
13. По строкам 15 - 17 инвестиции в основной капитал распределяются по видам экономической деятельности в соответствии с Общероссийским классификатором видов экономической деятельности (ОКВЭД), исходя из назначения основных фондов, т.е. той сферы экономической деятельности, в которой они будут функционировать.
Например, если осуществляется строительство цеха по производству кирпича, то инвестиции по такому объекту отражаются по виду деятельности 26.40 "производство кирпича, черепицы и прочих строительных изделий из обожженной глины", строительство жилых домов - по виду деятельности 70.32.1 "управление эксплуатацией жилого фонда", строительство общеобразовательных школ - по виду деятельности 80.21.2 "среднее (полное) общее образование" и т.п. По кодам ОКВЭД 45.11 - 45.50 показываются затраты по созданию и дальнейшему развитию материально-технической базы подразделений, занимающихся строительством.
Приобретение судов отражается по виду экономической деятельности 61 "деятельность водного транспорта", воздушных лайнеров - 62 "деятельность воздушного и космического транспорта", автомобилей, троллейбусов, автобусов, строительство трубопроводов, нефтепроводов - 60 "деятельность сухопутного транспорта", строительство дорог - 63.21.22 "эксплуатация автомобильных дорог общего пользования".
Строительство объектов коммунального назначения отражается по видам деятельности: 40.22.1 "распределение газообразного топлива", 40.30.2 "распределение пара и горячей воды", 40.30.5 "деятельность по обеспечению работоспособности тепловых сетей", 41.00.2 "распределение воды", 90.01 "сбор и обработка сточных вод".
По строкам 15 - 17 приводится полная расшифровка инвестиций в основной капитал, показанных по строке 01, по видам деятельности. Если организация осуществляет инвестирование более чем в три вида деятельности, данные по остальным приводятся на отдельном дополнительном бланке.
14. По строке 18 показываются инвестиции в непроизведенные нефинансовые активы: затраты на приобретение юридическими лицами в собственность земельных участков, объектов природопользования; контрактов, договоров аренды, лицензий (включая права пользования природными объектами), деловой репутации ("гудвилла") и деловых связей (маркетинговых активов). Данные, отраженные по строке 18, не относятся к инвестициям в основной капитал и не включаются в итог по строке 01.
По строке 19 из строки 18 выделяются расходы на приобретение земельных участков, включая плату за землю при покупке, изъятии (выкупе) земельных участков для строительства, а также выплаты земельного налога (аренды) в период строительства и объектов природопользования.
Затраты на приобретение земельных участков и объектов природопользования приводятся на основе документов, выданных государственными органами по земельным ресурсам и землеустройству согласно оплаченным или принятым к оплате счетам. По данной строке не отражаются затраты на приобретение прав пользования указанными объектами, которые относятся к объектам интеллектуальной собственности.
По строке 20 из строки 18 выделяются затраты на приобретение контрактов, договоров аренды, лицензий (включая права пользования природными объектами), деловой репутации ("гудвилла") и деловых связей (маркетинговых активов), которые в бухгалтерском учете отражаются как нематериальные активы, то есть тех нематериальных активов, которые не являются итогом интеллектуальной деятельности и не считаются произведенными активами, поскольку относятся к результатам юридических или учетных операций.
К контрактам, договорам аренды, лицензиям относятся договора операционного лизинга, разрешения на использование природных ресурсов, на занятие определенными видами деятельности, права на получение в будущем товаров и услуг на исключительной основе.
Стоимость приобретенной деловой репутации ("гудвилла") представляет собой разницу между покупной ценой, уплачиваемой продавцу при приобретении предприятия как имущественного комплекса (в целом или его части), и суммой всех активов и обязательств, по которой они отражались в бухгалтерском учете перед его продажей. Отражение "гудвилла" в отчетности организации возможно только в случае сделок по объединению бизнеса.
Под деловыми связями понимаются активы, возникающие в результате взаимоотношений организации с клиентами, поставщиками и подрядчиками, партнерами по инновационной деятельности, а также ресурсы, имеющие влияние на потенциальных работников, инвесторов и клиентов.
К деловым связям (маркетинговым активам) относятся фирменные наименования, торговые марки, товарные знаки, знаки обслуживания, наименования мест происхождения товаров, коммерческие обозначения, бренды, доменные имена в сети Интернет и т.д. В бухгалтерском учете деловые связи называются "средствами индивидуализации".
15. По строке 21 отражаются затраты на приобретение машин, оборудования, транспортных средств, зданий и сооружений, числившихся ранее в основных средствах у других юридических и физических лиц (кроме приобретения по импорту), объектов, не завершенных строительством, и квартир в объектах жилого фонда (зачисляемых на баланс организации и учитываемых на счетах учета основных средств), по цене приобретения без НДС. По этой строке также показывается стоимость вновь построенных основных средств, приобретенных у застройщика.
По строке 22 из строки 21 выделяются затраты на приобретение машин, оборудования, транспортных средств.
Стоимость основных средств, переданных с баланса на баланс организации, по строкам 21 и 22 не отражается.
Отвечает Александр Сорокин,
заместитель начальника Управления оперативного контроля ФНС России
«ККТ нужно применять только в случаях, если продавец предоставляет покупателю, в том числе своим сотрудникам, отсрочку или рассрочку по оплате своих товаров, работ, услуг. Именно эти случаи, по мнению ФНС, относятся к предоставлению и погашению займа для оплаты товаров, работ, услуг. Если организация выдает денежный заем, получает возврат такого займа или сама получает и возвращает заем, кассу не применяйте. Когда именно нужно пробивать чек, смотрите в
Среди основных отчетных документов, которые организации сдают в местное отделение Росстата, форма П-2 отражает данные по инвестициям в так называемые нефинансовые активы. О том, как правильно заполнить отчетный документ, о сроках его сдачи и других важных нюансах – прямо сейчас.
При проведении хозяйственной деятельности предприятия получают определенную прибыль, используя свои активы. Активы могут быть как финансового, так и нефинансового характера. К последнему виду относятся:
- основные фонды – они используются более одного раза или регулярно в течение достаточно длительного периода (не менее 12 месяцев);
- запасы оборотных средств – товарные ценности, которые сохраняются для совершения продаж в будущем, а также для производственных процессов (например, сырьевые товары) или для перепродажи по более выгодной цене контрагентам;
- ценности – это дорогостоящие изделия, которые обычно не подвержены износу (амортизации) и приобретаются не для дальнейшей продажи или использования на производстве, а для сохранения сбережений (классический пример – драгоценные металлы и изделия из них).
Таким образом, к нефинансовым активам относится все материальное имущество компании, которое потенциально может принести прибыль.
Заполнять её обязаны абсолютно все компании:
- фирмы, акционерные общества, малые и крупные предприятия;
- общественные объединения;
- индивидуальные предприниматели;
- религиозные организации.
Исключением являются только так называемые субъекты малого предпринимательства – то есть это компании, в которых количество сотрудников не более 100 человек, а выручка за год находится в пределе 1000 минимальных заработных плат (в настоящий момент сумма 1 минимальной зарплаты составляет 7800 рублей).
Если до 2016 года применялись фактически две разновидности формы – так называемые инвест и краткая, то в настоящий момент краткая была упразднена. Поэтому теперь все компании заполняют исключительно один вид документа – инвест.
Бланк и пример
Отчетный документ по инвестициям в нефинансовые активы состоит из титульного листа из двух разделов. Форма П-11 утверждена Росстатом и является единой для всех случаев, вне зависимости от формы собственности, количества сотрудников, годового оборота выручки и т.п. Бланк документа представлен ниже.
А вот готовый пример заполнения, на который можно ориентироваться как на образец.
Правила заполнения
Бланк состоит из 3 разделов, по каждому из которых есть свои комментарии. Кратко они рассматриваются далее.
Титульный лист
Здесь заполняются все сведения об отчитывающейся компании:
- адрес – точный и подробный почтовый адрес, включая регион и почтовый индекс; имеется в виду юридический адрес (тот, который прописан в документах) – а при необходимости второй строкой вписывается и фактический;
- название компании указывается в точно таком же виде, как оно приводится в учредительной документации; далее в скобках указывается краткое наименование;
- коды проставляется в соответствии с принятой системой ОКПО
Раздел 1
Нужно отразить все сведения об инвестициях за отчетный период, связанных с вложениями в основной капитал, а также активы непроизводственного характера (т.е. те, которые не были получены в результате производства). Все данные приводятся без учета НДС.
Особенности заполнения граф следующие:
- В 1 и 2 нужно привести цифры в соответствии с реальными ценами, актуальными на отчетный квартал.
- В 3 и 4 – цены, актуальные в течение соответствующего квартала в прошедшем году.
- Во 2 – за квартал, по которому ведется отчет.
- В 4 – за квартал, который соответствует аналогичному периоду прошедшего года.
При заполнении строк необходимо учесть такие нюансы.
| строки | особенности заполнения |
| 1 | Учитываются вложения в основной капитал (строительство, работы по реконструкции, модернизации, покупка оборудования и машин). Учитываются вложения за счет средств из всех источников – в том числе государственных дотаций, кредитных поступлений, помощи от контрагентов на возмездной и безвозмездной основе.
Если инвестиции в пересчете на единицу актива менее 40000 рублей, она не учитывается в данной строке. |
| 2 | Отражаются вложения, которые совершены в жилые здания – дома, общежития, дома вагонного типа (мобильные), садовые домики. |
| 3 | Прописываются вложения в нежилые здания, которые непосредственно связаны с нормальным обеспечением трудового процесса и обслуживания граждан в социальном и культурном плане: промышленные объекты, торговые центры, офисные здания, отели, кафе, образовательные и медицинские учреждения и др. |
| 4 | Вложения в инфраструктурные сооружения: автомобильные, железные дороги, полосы для самолетов, мосты, полигоны, гидротехнические сооружения и др. |
| 5 | Вложения средств, предназначенных на повышение сельскохозяйственного качества почвы (удобрения, мелиорация, расчистка и т.п.). |
| 6 | Издержки, связанные с покупкой всех видов транспортных средств вне зависимости от их назначения |
| 7 | Траты, связанные с покупкой компьютерного оборудования, средств телекоммуникации. |
| 8 | Траты на приобретение прочего оборудования, не охваченного ранее рассмотренными группами |
| 9-15 | Вложения в объекты интеллектуальной собственности – разработки, патенты, авторские права и т.п. |
| 17-19 | Приведенные здесь вложения следует разделить по группам в соответствии с системой ОКВЭД2 |
| 20 | Издержки, связанные с непроизводственными активами – приобретение земли, аренда, оплата за лицензии и т.п. |
| 21 | Здесь указываются именно вложения в земельные участки |
| 22 | Указываются вложения в покупку договоров и лицензий |
| 23 | Вложения в машины, здания и другие активы, которые состояли в фондах других лиц – частных граждан и компаний |
| 24 | Отдельно рассматриваются траты именно на покупку оборудования, транспортных средств и телекоммуникационных, информационных продуктов. |
Раздел 2
В нем приводятся подробные сведения по источникам инвестиций.
| строки | особенности заполнения |
| 31 | Собственные финансы компании, которые она вложила (например, средства из резерва). |
| 32 | Все средства, которые удалось привлечь со стороны. |
| 33 | Средства инвестирования, источник которых – банковские кредиты |
| 34 | Здесь вводится уточнения – кредиты иностранных банков |
| 35 | Источник – средства, полученные взаймы не от банков |
| 36 | Вложения в основной капитал, источник которых находится за границей. |
| 37 | Источник – федеральный (38), региональный (39) и муниципальный (40) бюджет (на возмездной и безвозмездной основе). |
| 41 | Вложения за счет государственных внебюджетных фондов |
| 42 | Источник – деньги, которые были получены по договору долевого строительства. |
| 43 | Уточнение – средства частных граждан, вложенные на долевое строительство. |
| 44 | Прочие источники, не охваченные выше рассмотренными группами. |
Порядок сдачи документа
Форму П-2 можно сдать двумя способами:
- Через электронную почту.
- С помощью обычного письма или с курьером (важно получить уведомление о вручении).
При этом документ всегда подается в то отделение Росстата, которое территориально соответствует юридическому адресу компании. Общее количество этих отчетов должно быть равно количеству обособленных подразделений компании, данные по которым предоставляются отдельно. Под такими структурами подразумеваются отдельные рабочие места, находящиеся удаленно от основного офиса. При этом срок работы должен превышать один месяц. Однако если все подразделения располагаются под единым почтовым адресом, они считаются как один объект. Соответственно, нужно заполнить только одну форму.
№ ДАФЛ "Обследование деловой активности организации, осуществляющей деятельность в сфере финансового лизинга";
№ 1-КХ "Сведения о благоустройстве городских населенных пунктов";
№ 12-строительство "Сведения о наличии основных строительных машин";
№ 1-разрешение "Сведения о выданных разрешениях на строительство и разрешениях на ввод объектов в эксплуатацию";
№ ИЖС "Сведения о построенных населением жилых домах".
Форма № П-2 (инвест)
Заполнить и сдать форму № П-2 (инвест) за 2017 год должны не позднее 01.04.2018 все организации - коммерческие и некоммерческие (в том числе религиозные, а также филиалы, представительства и подразделения действующих на территории России иностранных организаций), кроме субъектов малого предпринимательства.
В новой редакции формы существенно изменен состав показателей подраздела 1.1 «Сведения об инвестициях в основной капитал». В подразделе 1.2 «Состав прочих капитальных работ и затрат» привести данные по новому перечню показателей следует с разбивкой:
-
в том числе здания (включая жилища) и сооружения;
в том числе прочие;
из графы 1 затраты, включенные в сводный сметный расчет.
Сдавать форму № П-2 (инвест) необходимо в территориальное отделение Росстата по месту нахождения организации. При наличии у нее обособленных подразделений* в том же субъекте РФ представить отчет следует:
________________
* Для целей статистического учета под обособленным подразделением организации понимается любое территориально обособленное от нее подразделение, по месту нахождения которого оборудованы стационарные рабочие места - независимо от того, отражено ли его создание в учредительных или иных документах организации, и от полномочий, которыми наделяется указанное подразделение. Рабочее место считается стационарным, если оно создается на срок более одного месяца (п. 2 ст. 11 НК РФ).
Форма № С-1
Заполнить и сдать форму № С-1 за январь 2018 года должны не позднее 03.02.2018 организации всех видов экономической деятельности, осуществляющие строительство и ввод объектов в эксплуатацию, которым выдано разрешение на ввод объектов капитального строительства – в том числе филиалы, представительства и подразделения действующих на территории России иностранных организаций. Юридические лица, не ведущие подобную деятельность, сдавать форму № С-1 не должны.
Сдавать форму № С-1 необходимо в территориальное отделение Росстата по месту нахождения организации. При наличии у нее обособленных подразделений* в том же субъекте РФ представить отчет следует:
по месту нахождения обособленного подразделения (по обособленному подразделению);
по месту нахождения организации (без обособленных подразделений).
Если организация (ее подразделение) не осуществляет деятельность по месту своего нахождения, форма предоставляется по месту фактического осуществления деятельности.
Форма № П-2
Заполнить и сдать форму № П-2 за январь - март 2018 года должны не позднее 20.04.2018 все организации - коммерческие и некоммерческие (в том числе религиозные, а также филиалы, представительства и подразделения действующих на территории России иностранных организаций), кроме субъектов малого предпринимательства.
Сдавать форму № П-2 необходимо в территориальное отделение Росстата по месту нахождения организации. При наличии у нее обособленных подразделений* в том же субъекте РФ представить отчет следует:
по месту нахождения обособленного подразделения (по обособленному подразделению);
по месту нахождения организации (без обособленных подразделений).
Если организация (ее подразделение) не осуществляет деятельность по месту своего нахождения, форма предоставляется по месту фактического осуществления деятельности.
И в заключение…
В числе прочих отменены прежние редакции форм:
№ 4-жилфонд "Сведения о предоставлении гражданам жилых помещений", № ДАС "Обследование деловой активности строительной организации", утвержденные приказом Росстата от 17.07.2015 № 327;
П-2 инвест 2017 года составляется по его итогам всеми компаниями, не относящимися к субъектам малого предпринимательства. Для понимания того, какие цифры и откуда брать для оформления этого документа, необходимо подробнее ознакомиться с инструкцией по его заполнению.
Назначение формы П-2 инвест за год
В категорию обязанных сдавать в органы статистики отчет П-2 инвест за 2017 год входят юридические лица всех направлений бизнеса, не относящиеся к малому предпринимательству. Форма введена в хозяйственный оборот на основании приказа Росстата от 15.08.2016 № 427.
Основные задачи, которые планируется решить при обработке этой формы, - сбор, накопление, систематизация и анализ данных о вложениях организации в основные фонды и нефинансовые активы.
Более подробная информация о порядке расчета и источниках получения информации по заполнению формы П-2 инвест за 2017 год содержится в инструкции, являющейся дополнением к указанному выше приказу.
Инструкция по заполнению П-2 инвест 2017 года
В структуру годовой формы П-2 инвест входят 2 части. Опишем их подробнее, а также сразу отметим, что в качестве подписывающего отчет лица выступает руководитель или уполномоченный сотрудник.
Что представляет собой раздел 1 формы П-2 инвест
Раздел 1 посвящен объемам вложенных в основные фонды денежных ресурсов. Сюда включены подразделы:
1.1. Характеризует общий объем инвестиций во внеоборотные активы.
1.2. Выделяет из состава 1-го раздела и конкретизирует прочие капитальные работы и расходы.
1.3. Используется для расшифровки расходов на приобретение или создание нефинансовых активов.
В подразделе 1.1 предусмотрены 13 полей, которые детализируют вложения по следующим моментам:
- итоговые инвестиции за отчетный год;
- затраты на возведение, приобретение, реконструкцию внеоборотных активов;
- расходы на объекты, приобретенные у сторонних компаний;
- стоимость объектов, приобретенных по лизинговым контрактам;
- стоимость проданных внеоборотных активов.
Кроме того, в поле 14 отражается сумма банковских процентов, уплаченных при пользовании кредитом, который был взят под инвестиции во внеоборотные активы.
В поле 15 показывается стоимость объектов импортного происхождения.
В подразделе 1.2 формы П-2 инвест находят свое отражение:
- оценка проектно-изыскательских работ перед строительством;
- расходы, связанные с возмещением потерь переселенным жителям с территории строительства.
В подраздел 1.3 включается размер вложений, которые произведены:
- в земельные участки;
- объекты природопользования;
- объекты нематериального характера в форме арендных договоров, лицензий, положительной репутации при приобретении компаний как целых объектов.
Как заполнить раздел 2
Раздел 2 посвящен источникам инвестирования. Он заполняется для каждого направления бизнеса компании и детализирует происхождение израсходованных средств.
Здесь, согласно инструкции по заполнению П-2 инвест 2017 года, приводятся в разрезе видов осуществляемой деятельности средства, вложенные за счет:
- собственных источников финансирования;
- ресурсов, привлеченных со стороны (кредитов, займов, целевых поступлений).
Как скачать годовую форму за 2017 год для заполнения
Для того чтобы скачать годовую форму П-2 инвест за 2017 год, достаточно перейти по ссылке на сайте. После заполнения бланка нужно передать результат в орган Росстата.
***
В целях предоставления в органы статистики информации об объемах капитальных вложений по различным направлениям компании должны ежегодно сдавать отчет по форме П-2 инвест. При его заполнении обязательно следует пользоваться соответствующей инструкцией.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации