
Заполнение и сдача нулевой отчетности для ип на упрощенке. Как подавать нулевую налоговую декларацию
Декларация УСН за 2017 год подается всеми хозяйствующими субъектами, которые применяют льготный режим. Если у налогоплательщика не было деятельности, он все равно должен отчитаться. В этой статье представлен образец, как заполнить нулевую декларацию по УСН за 2017 год для ИП. Также на сайте можно скачать бесплатно бланк нулевой декларации по УСН за 2017 год для ИП.
Нулевая налоговая декларация для ИП (упрощенка 2019) формируется на основании требований приказа ФНС от 26.02.2016 № ММВ-7-3/ Поскольку в нее с момента утверждения неоднократно вносились поправки, необходимо изучить образец заполнения нулевой декларации по УСН за 2017 для ИП, прежде чем направлять ее в ФНС. Тем более, если деятельности в этом году не было, то и отчет будет без конкретных показателей. Отметим также, что предприниматели отчитываются за год не позже 30.04.2018, а организации — до 31 марта.
Нулевая декларация по УСН за 2017 год для ИП (образец заполнения доходы)
Налоговую отчетность условно называют нулевой. Такое понятие в официальных документах отсутствует. К ней можно отнести подачу сведений хозяйствующими субъектами, которые не вели деятельность в налоговом периоде, то есть у них не было движения средств на расчетных счетах. Однако в таком случае предусмотрена единая упрощенная декларация. Помните, что ИП на УСН полностью пустую отчетность сдать не может (данный образец заполнения нулевого отчета в налоговую для ИП по УСН за 2017 год этого не отражает). Необходимо, как минимум, заплатить страховые взносы на пенсионное и медицинское страхование и отразить их в своих документах.
Состав отчетности на упрощенке
Поскольку нулевая декларация по УСН за 2017 год для ООО (образец заполнения) и для ИП возможна не только при отсутствии деятельности, но и при льготной ставке, установленной в ряде регионов для некоторых отраслей экономики и/или предпринимателей, только начинающих свой бизнес, то состав может быть разным. Кроме того, он зависит от того, какой объект налогообложения выбрал бизнесмен. В таблице приведены разделы, которые необходимо заполнить в разных случаях:
Раздел 3 заполняется при необходимости.
Образец заполнения нулевой декларации по УСН за 2017 год для ИП (доходы)
Абсолютно все плательщики на упрощенке должны заполнить титульный лист по обычным правилам:
- Указать наименование.
- Вписать адрес и телефон плательщика.
- Уточнить налоговый период.
- Указать ИНН, ОКТМО, ОКВЭД.
- Пронумеровать страницы.
- Поставить дату и заверить подписью.
- Поставить прочерки во всех незаполненных клеточках, в том числе в разделе «Достоверность и полноту сведений подтверждаю».
Образец заполнения новой формы налоговой декларации по УСН за 2017 год (титульный лист) должен выглядеть так:
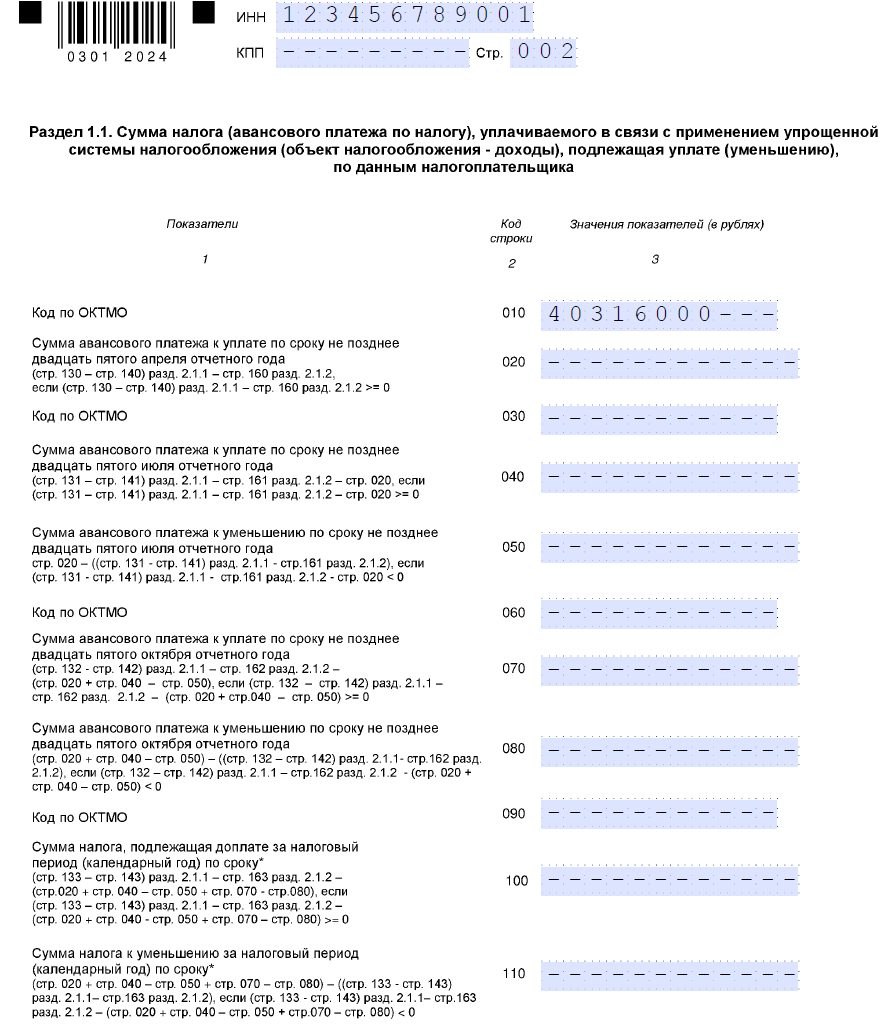
В разделе 1.1 или 1.2, в зависимости от объекта налогообложения, указывается код ОКТМО в строке 010, в остальных полях — прочерки. Например, если код состоит только из 8 цифр, надо их вписать, а в остальных клетках поставить прочерки.

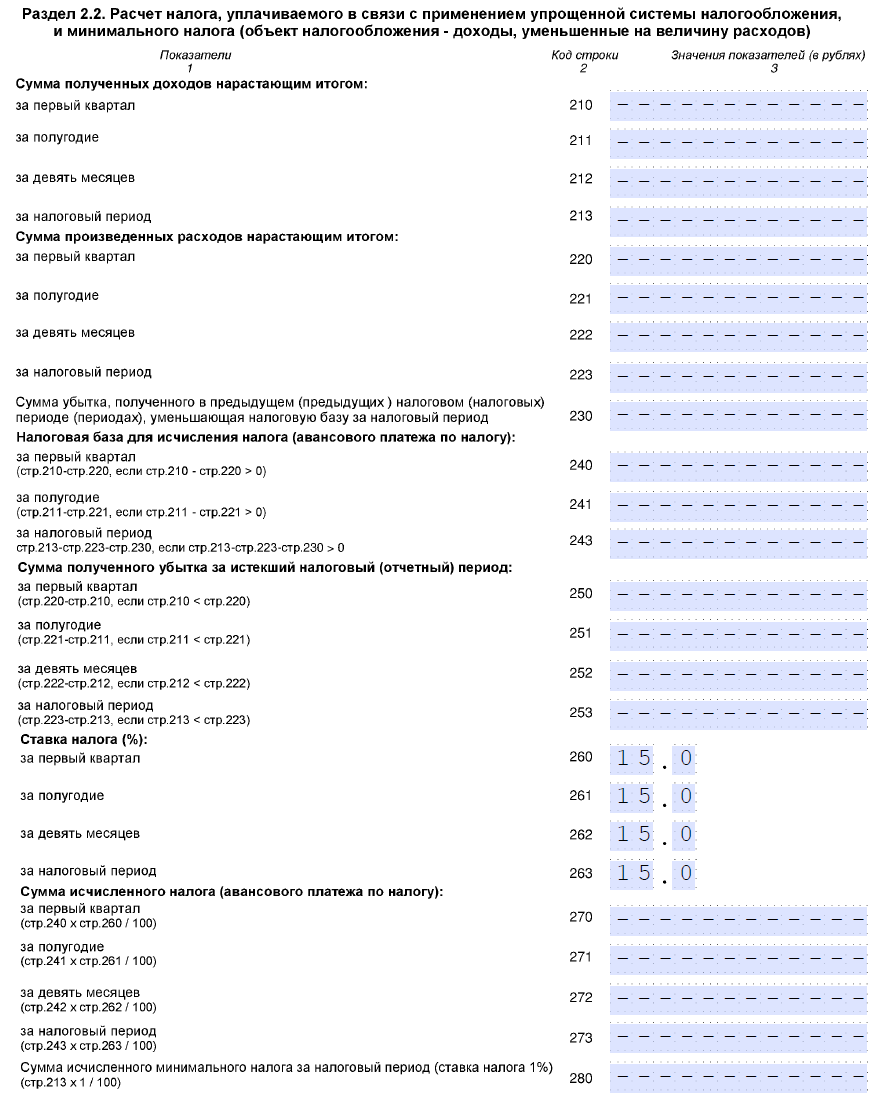
В разделах 2.1.1 (объект «доходы») и 2.2 (объект «доходы - расходы») следует вписать доходы и расходы, а также ставку, которую применяет бизнесмен (0, 6 или 15 процентов в таком виде:0,0; 6,0 или 15.0); в прочих строках ставятся прочерки.
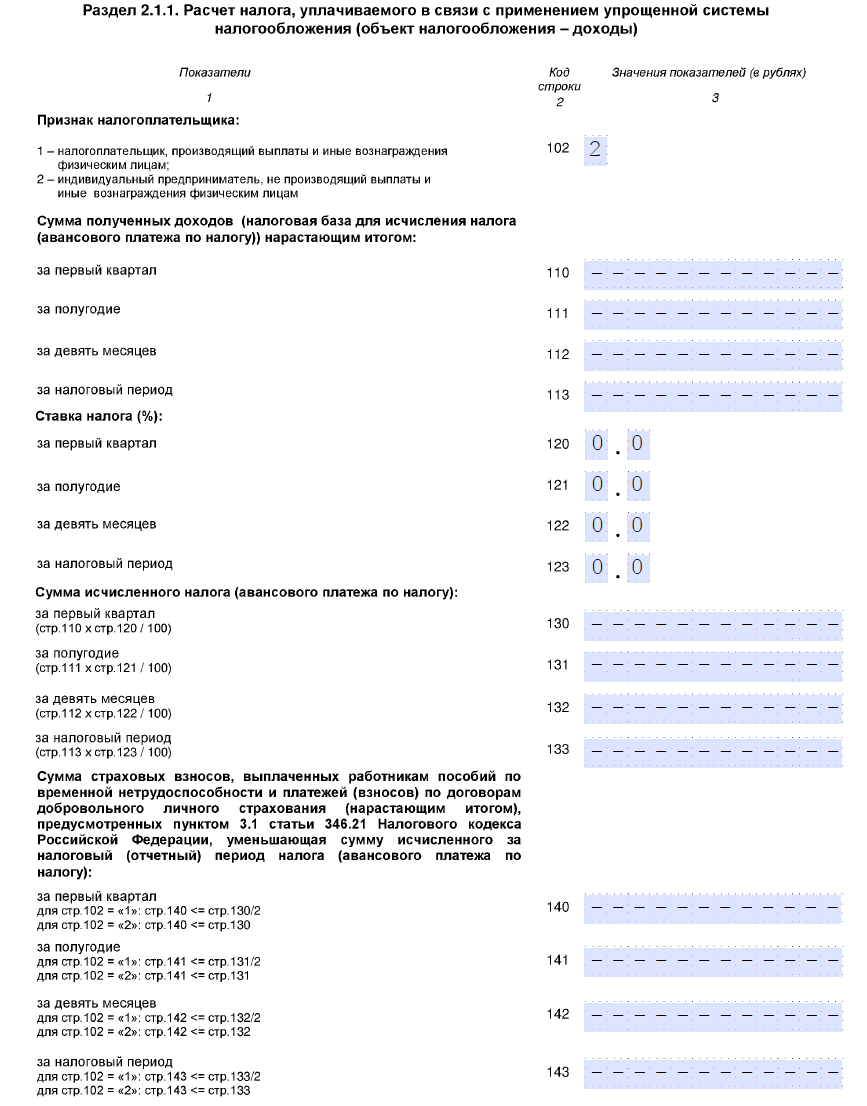
Обратите внимание: образец нулевой налоговой декларации ИП за 2017 год на УСН доходы содержит проверки и в строках 140-143, где требуется указать сумму страховых взносов, уменьшающую сумму налога. Но поскольку деятельность не велась и фактически нечего уменьшать, то и взносы отражать не обязательно. Ошибкой это не будет.
Если налог по УСН оказался равен нулю (возможно только при объекте «доходы»), то отчетность заполняется как обычно, только в строке 100 раздела 1.1 будут прочерки. Это возможно при выручке ниже суммы страховых взносов.
Ответственность за отсутствие отчета по упрощенке
Если предприниматель не предоставит необходимую информацию, его могут наказать в соответствии с нормами статьи 119 Налогового кодекса РФ . Такое разъяснение приведено в письме Минфина России от 14.08.2015 № 03-02-08/47033. Штраф в этом случае составляет 1000 рублей, но может быть уменьшен при наличии смягчающих обстоятельств. В статье 112 НК РФ к таким обстоятельствам отнесена незначительная просрочка сдачи отчета. Кроме того, штраф для субъектов малого бизнеса может быть заменен предупреждением. Для этого налогоплательщик должен направить в свой орган ФНС ходатайство о снижении суммы штрафа с обязательным указанием всех смягчающих обстоятельств.
Также не следует забывать о том, что статьей 76 НК РФ предусмотрена возможность блокировки расчетного счета налогоплательщика за несвоевременное предоставление налоговой отчетности. Эта мера может быть применена и по отношению к нулевому отчету, поэтому лучше не опаздывать с ним более чем на 10 дней.
Напомним, что для подготовки и сдачи отчетности в электронном виде существует множество специальных сервисов. Практически все бухгалтерские программы предоставляют такую возможность. У некоторых из них для такой услуги предусмотрены специальные тарифы, некоторые предлагают это сделать полностью бесплатно, как, например, . Такой сервис особенно оценят индивидуальные предприниматели, которые работают без бухгалтера. Ведь им не только не придется тратить, пусть даже небольшие, деньги за сдачу отчетов, не имея доходов, но и не придется вникать, что именно и когда нужно сдать. В случае регистрации в программе она сама напомнит о том, какую отчетность (даже без финансовых показателей) надо сдать, и предложит сформировать необходимые документы. Все, что потребуется от ИП, — это просто ввести свои данные, ИИН, адрес регистрации и код ОКВЭД.
Где скачать бланк декларации по УСН за 2017 год для ИП
Отметим, что отдельная форма нулевого отчета не предусмотрена, заполняется обычная отчетность по упрощенке, но с учетом указанных особенностей. Вместо нее можно сдать единую упрощенную декларацию, но срок ее подачи истекает уже 20.01.2018.
Упрощённая система налогообложения является специальным режимом, заменяющим несколько налогов (НДФЛ, НДС, имущественный налог) одним платежом. Для применения необходимо написать заявление о переходе (если при регистрации ИП не уведомит налоговые органы о переходе, автоматически будет применяться ОСНО). Одним из основных требований к ИП на УСН является обязательство регулярно отчитываться по итогам хозяйственной деятельности, исчисляя налогооблагаемую базу от полученной прибыли. Но как быть, если предприниматель не получил положительного результата от бизнеса или вовсе , при этом речь о закрытии ИП не идёт. В подобных ситуациях ИП должен предоставить органам ФНС нулевую отчётность. Как корректно заполнить форму, и какие способы для передачи в ФНС существуют.
Российское законодательство не регламентирует понятие «нулевая декларация ИП», подобное определение используют субъекты предпринимательства для обозначения документа, отражающего результаты деятельности за отчётный налоговый период, в продолжение которого движений по счетам ИП не было. Иными словами, формирования налоговой базы не происходит.
Сдача нулевой отчётности разрешена для ИП:
- При наличии нулевых показателей деятельности (отсутствующие доходы и расходы не позволяют сформировать сумму налога к уплате).
- При снижении суммы налога до нуля (в случаях уменьшения суммы к уплате на сумму расходов).
В первом случае, предполагается что:
- признаки ведения деятельности отсутствуют, как и движение по счетам ИП;
- не оформляются чеки, накладные, счета-фактуры;
- зарплата сотрудникам не начисляется, отсутствуют расходы.
Помимо этих случаев, «нулёвку» может подать бизнесмен, который только что прошёл процедуру регистрации в качестве ИП и ещё не приступил к осуществлению деятельности. Срок подачи декларации «нулёвки» стандартен – ежегодно до 30 апреля. При этом налоговое законодательство не определяет, сколько отчётных периодов предприниматель может предоставлять нулевую декларацию. Поэтому, ИП имеет право подавать «нулёвку» до момента снятия с регистрационного учёта либо появления доходов.
Особенности заполнения декларации связаны с выбранной ИП налогооблагаемой базой по УСН. Так, при расчёте налогового платежа с учётом «чистого» дохода (при вычитании всех расходов) могут возникнуть убытки за истекший год. Однако это не является основанием неуплаты минимального налога: придётся заплатить 1% от дохода. В то же время, субъекты предпринимательства, находящиеся на УСН «доходы» освобождены от уплаты налогов при отсутствии поступлений.
Стоит отметить, что отчётность также зависит от наличия либо отсутствия наёмного персонала.
В случае если ИП является работодателем, помимо ежегодной декларации о полученной прибыли и сведений о среднесписочной численности по состоянию на начало года, каждый квартал необходимо предоставлять отчётность в форме:
- декларации 4-ФСС и РСВ;
- персонифицированного учёта.
Предприниматели на «упрощёнке» без работников освобождаются от предоставления отчётности в Пенсионный Фонд, но обязаны отчислять в ПФР и ФФОМС обязательные фиксированные взносы за себя.
Отсутствие признаков функционирования бизнеса не служит основанием для непредставления отчётности. Подобное нарушение, как и несвоевременная подача, карается штрафом.
Налоговая декларация для ИП упрощёнка 2019 нулевая заполняется согласно установленным правилам, включая те, что являются общепринятыми при формировании отчётности любых форм:
- вносить информацию только посредством печатных заглавных букв (при заполнении вручную) или шрифта Courier New размера 18 (при электронном заполнении);
- суммы должны быть указаны в полном значении (при округлении используются общематематические правила), без копеек;
- для заполнения используются чёрные чернила;
- исправлять ошибки, допускать помарки запрещено;
- для каждой буквы предусмотрена отдельная ячейка;
- пустых ячеек оставлять нельзя, в незаполненные требуется внести прочерки;
- поле для внесения КПП заполняется прочерками;
- если значение суммы нулевое, вносится прочерк;
- нумеруются страницы по сквозному принципу;
- прошивать не требуется.
Предприниматели на УСН «доходы» заполняют разделы 1.1 и 2.1.1- 2.1.2, УСН «доходы минус расходы» – 1.2 и 2.2. Титульный лист заполняют все предприниматели.
Распространённым является вопрос, нужна ли печать на декларации ИП. Предпринимателям разрешено осуществлять деятельности без использования печати, в связи с этим, даже с учётом наличия места печати в декларации, ИП имеет право проставить только подпись.
Правильный шаблон образца декларации содержится на официальном сайте ИФНС www.nalog.ru .
При составлении титульной страницы «нулёвки» необходимо ориентироваться на следующий порядок:
- Поле ИНН – из регистрационных документов ИП.
- Значение номера корректировки может различаться: «0» – при первичной подаче годовой отчётности, «1», «2» – при уточнении данных, т. е. корректировке ранее поданных сведений.
- Для поля «Налоговый период» предусмотрено несколько значений: «34» – год; «50» – при прекращении бизнеса; «95» – смене системы налогообложения; «96» – при ликвидации направления деятельности, в рамках которой применялась «упрощёнка», но при продолжении существования бизнеса.
- Поле отчётный год требует внесения года подачи.
- Код налогового органа указывается в регистрационных документах ИП (также соответствует первым 4-м цифрам ИНН).
- ФИО предпринимателя.
- Код ОКВЭД.
- Телефон для связи.
- Подводится итог количества страниц.
- Проставляются дата и подпись.
ИП на УСН «доходы» заполняют соответствующие форме налогооблагаемой базы разделы на основании следующих правил:
- 1: нумерация «002», ОКТМО (код региона проживания ИП по данным общероссийского классификатора). Каждую клетку строк 020-110 требуется заполнить прочерком. Ниже проставляется подпись и дата;
- 1.1 – нумерация «003», строка 102 имеет два варианта заполнения: «1» – если предприниматель не использовал труд наёмных работников за отчётный год; «2» – если наёмный труд был использован. Строки 110-113, 130-133, 140-143 заполняются прочерками. В строки 120-123 проставляется значение налоговой ставки;
- 1.2 представляет собой рассчитанную сумму торгового сбора, позволяющую уменьшить размер налогового платежа для бизнеса, в отношении которого налоговым законодательством установлен торговый сбор. Состоит из 2-х листов. Прочие строки заполняются прочерками.
Предпринимателям, использующим в качестве налогооблагаемой базы чистый доход (за вычетом всех расходов), необходимо руководствоваться следующими правилами:
- по разделу 1.2: нумерация «002», ОКТМО по принципу, указанному ранее. Ячейки строк 020-110 заполняются прочерками. Внизу также требуется проставить подпись и дату;
- по разделу 2.2: строки 210-253, 270-280 заполняются прочерками, а в строки 260-263 вписывается значение налоговой ставки.
Если ИП не зарабатывает, то есть доходы отсутствуют, этот факт не является основанием для освобождения ИП от уплаты фиксированных взносов за себя и работников в ПФР. Однако раздел 2.1.1 нулевой декларации не приводит их суммы. Это связано с тем, что некорректно отображать размер взносов, превышающих исчисленную сумму налога (нулевого). Налогоплательщики имеют возможность воспользоваться онлайн-сервисом заполнения декларации – программой «Декларация» на сайте ФНС. Чтобы воспользоваться сервисом, необходимо скачать приложение и следовать указаниям на сайте. Предпринимателям останется только распечатать готовый документ.
При электронном способе заполнения нулевой декларации УСН, разрешено распечатать бланк без обрамлений знакомест. Также допускается отсутствие прочерков в незаполненных ячейках.
Помимо указанных способов создания декларации стоит отметить ещё один – при помощи специальных программ и ресурсов, которые в режиме онлайн позволят проверить корректность заполнения.
Предпринимателям доступно несколько способов передачи декларации в ИФНС:
- лично – требуется самостоятельно посетить налоговые органы. Важно предоставить 2 экземпляра декларации, на один из которых специалисты налоговых органов проставят отметку о приёме. Этот экземпляр будет выступать в качестве подтверждения подачи документов;
- через представителя – обязательным является оформление нотариальной доверенности;
- почтой (заказным письмом) – необходимо приложить опись в двух экземплярах, а также квитанцию, дата которой будет служить датой подачи декларации;
- онлайн.
При передаче в бумажно виде органы ИФНС могут потребовать предоставить документы на электронном носителе или напечатать штрих-код, дублирующий информацию из декларации. На вопросе, как сдать нулевую декларацию в налоговую для ИП на УСН через интернет стоит остановиться подробно.
Доступно два варианта:
- при помощи Личного кабинета налогоплательщика – вход осуществляется посредством логина и пароля, нанесённых на регистрационную карту, получение которой возможно в органах ФНС, без привязки к месту проживания. Для выдачи обязательно предъявить паспорт и ИНН. Второй способ доступа – получение электронной подписи, сертификат ключа которой выдаёт удостоверяющий центр, прошедший аккредитацию Минкомсвязи РФ;
- через Портал Госуслуги – важно иметь подтверждённый аккаунт. Передача осуществляется через раздел «Подача налоговой декларации».
Датой подачи является день отправки декларации, а не дата получения её налоговыми органами. Декларация должна быть подписана ЭЦП (электронно-цифровой подписью).
При этом подача декларации для ИП может не состояться, если фискальные органы откажут в приёме.
Причинами могут быть:
- отсутствует электронная подпись;
- неверно выбран орган ФНС;
- ошибки в заполнении;
- отсутствует ФИО плательщика;
- ЭЦП принадлежит не налогоплательщику.
Не стоит игнорировать обязательство сдачи нулевой декларации или нарушать регламентированные сроки. Нарушения караются штрафом в размере 1 тыс. рублей.
Временно приостановлена деятельность? Решили передохнуть или поменять направление бизнеса? Сегодня информация для вас. Не стоит забывать о налоговой отчетности, ведь временное приостановление работы не прекращает обязанности по сдаче налоговых деклараций.
Для начала - определим, что такое «нулевая» отчетность. Как такового определения понятия «нулевой» отчетности не существует, оно применимо к отчетности с нулевыми показателями. Это значит, что, если вам необходимо предоставить «нулевую» отчетность, следует воспользоваться унифицированными стандартными формами отчетности, специализированных форм для этого искать не требуется.
Часто бизнесмены полагают, что, не имея налога к уплате, они не обязаны отчитываться перед налоговыми службами. Это не так. Налоговая, бухгалтерская отчетность, отчетность в фонды предоставляется независимо от деятельности или бездействия предпринимателя и организации.
Зарегистрировав предприятие или предпринимательство, вы становитесь налогоплательщиком, и именно по предоставляемым отчетам налоговая и иные службы определяют суммы налоговых взысканий. Если отчет не подан, это не значит, что налог автоматически равен нулю, налоговая не может определить сумму налога к уплате и наказывает вас как не предоставившего отчет вовремя.
Поэтому даже если деятельность не ведется вообще, отчетность должна предоставляться в утвержденные сроки.
Например , Васильева В.С. зарегистрировалась в качестве ИП с видом деятельности пошив одежды по индивидуальным заказам. Хотела осуществлять предпринимательскую деятельность в своем ателье. Но после решила этим не заниматься и никакой деятельности не вела, отчеты не предоставляла. Она была удивлена, что с нее потребовали отчитаться по ОСНО с предоставлением отчетности по НДС, НДФЛ и заплатить взносы в Фонды. Это значит, что обязанность отчитаться по выбранной системе налогообложения существует даже при отсутствии деятельности или получении убытка по ней.
Сроки сдачи «нулевой» отчетности индивидуального предпринимателя и организации соответствуют отчетным периодам по тем налогам, плательщиком которых они являются. Аналогичным образом определяется периодичность сдачи отчетности в Пенсионный фонд и Фонд социального страхования. В большинстве случаев отчетность придется сдавать ежеквартально и по результатам отчетного года.
Состав «нулевой» отчетности может отличаться в зависимости от вида системы налогообложения ИП и отчетного периода.
Нулевая отчетность ИП на ОСНО
Для предпринимателей на общей системе состав отчетов следующий:
Декларация по НДС - сдается ежеквартально до 25 числа, следующего за окончанием налогового периода. «Нулевая» декларация предоставляется в те же сроки.
3-НДФЛ для ИП, применяющих ОСНО, предоставляется до 30 апреля следующего года, если операций не было - также подаем нулевые сведения.
Налоги на всех режимах
Плательщики водного налога (кто пользуется водными ресурсами и имеет на это лицензию) обязаны предоставить в налоговый орган «нулевую» декларацию, даже если в отчетном периоде отсутствует объект налогообложения. В этом случае не важно, производился ли забор, либо акваторией не пользовались. Декларация подается ежеквартально до 20 числа следующего месяца. Если ИП не является плательщиком данного налога, то и «нулевую» декларацию предоставлять не нужно.
Аналогичное правило и для плательщиков налога на добычу полезных ископаемых (НДПИ). Декларация должна быть направлена держателем лицензии в ФНС до конца месяца, следующего за отчетным.
Земельный налог и транспортный предприниматель уплачивает как физическое лицо и декларации не подает. Оплата производится на основании уведомлений налоговой инспекции.
При отсутствии движений денежных средств и возникновения объектов налогообложения можно заполнить единую упрощенную декларацию, которая заменит собой отчеты НДС, водный. Отправить ее в ИФНС нужно до 20 числа после окончания квартала.
Если ИП, является плательщиком акцизов или налога на добычу полезных ископаемых, он должен подать «нулевые» налоговые декларации - включить эти налоги в единую (упрощенную) налоговую декларацию не получится, так как период подачи этих деклараций - каждый месяц (в ЕУНД можно включить только квартальные и годовые налоги).
Налог на игорный бизнес - статус плательщика этого налога (а значит, и обязанность сдавать по нему отчетность) распространяется только на тех ИП, которые фактически ведут деятельность в сфере игорного бизнеса. При этом временное неиспользование установленных в игорных заведениях объектов не может служить основанием для освобождения плательщиков от обязанности по уплате налога на игорный бизнес и представления «нулевых» деклараций. Представление такого отчета необходимо осуществить до 20-го числа месяца, следующего за истекшим. Соответственно, декларация по налогу на игорный бизнес не может быть «нулевой». Если ИП закрыл все объекты налогообложения и снял их с регистрации, тогда он перестает быть плательщиком этого налога и декларацию по нему подавать больше не нужно.
Отчетность за сотрудников (для всех систем налогообложения)
Расчет по страховым взносам (РСВ). Представляется ежеквартально, не позднее 30-го числа месяца, следующего за расчетным (отчетным) периодом. Может иметь нулевые показатели, если сотрудники, например, находятся в отпуске без сохранения заработной платы.
ИП, которые не имеют сотрудников и не стоят на учете в качестве работодателей, отчетность в фонды не сдают.
ИП, которые состоят на учете в ФСС, подают нулевые расчеты даже при отсутствии работников (например, при увольнении). Чтобы не сдавать «нулевки», ИП должен сняться с учета в качестве работодателя.
СЗВ-М, СЗВ-СТАЖ, ОДВ-1 - подаются в ПФР и не могут быть нулевыми. Если есть сотрудники, нужно сдавать форму независимо от начислений. Если работников нет, отчеты не сдаются.
Отчетность в ФСС (4-ФСС) - если ИП стоит на учете в фонде, то даже если деятельность он не ведет и нет сотрудников, необходимо отчет предоставлять до 20 числа (25 числа, если электронно) следующего месяца, после отчетного квартала. ИП, не состоящий на учете, отчетность не предоставляет.
По налогу на доходы физических лиц есть две формы - 2-НДФЛ и 6-НДФЛ. Если в течение налогового периода не было доходов, выплаченных физическим лицам, эти формы не сдаются. То есть «нулевых» отчетов по НДФЛ не бывает.
Нулевая отчетность ИП на УСНО
Предприниматели на упрощенке, которые не вели деятельности и, соответственно, не получали доходов и не имели расходов, подают нулевую декларацию по упрощенной системе налогообложения один раз в год до 30 апреля. Замечание: если же деятельность велась, то даже имея нулевой доход, ИП обязан заплатить минимальный налог, применяя упрощенку «доходы минус расходы».
Кстати, в случае, если деятельность не велась, можно заполнить и бланк единой упрощенной декларации (по ней срок сдачи не позднее 20 января следующего года).
Нулевая отчетность ИП на ЕНВД
Что касается предоставления «нулевой» отчетности на ЕНВД, то тут все не так просто. Налоговая инспекция не принимает отчеты с нулевыми показателями по вмененному налогу. На «вмененке» расчет налога не зависит от полученных доходов и понесенных расходов. Налог считается, как мы помним, со вмененного дохода, а не с фактически полученного. Даже если деятельность не велась, а налогоплательщик не снялся с учета, он обязан заплатить налог и составить отчетность. Срок отправки отчета - 20 число месяца, следующего за окончанием квартала.
Нулевая отчетность ИП на ЕСХН
Если деятельность не велась, то сдается декларация с нулевыми показателями. Срок сдачи «нулевой» декларации ЕСХН для предпринимателей - до 30 апреля года, следующего за отчетным, то есть за 2017 год ИП сдают «нулевую» декларацию до 30 апреля 2018 года.
Нулевая отчетность ИП при совмещение режимов
А вот как быть, если в заявлении на регистрацию ИП или ООО указаны несколько видов предпринимательской деятельности, при этом на ЕНВД или патент переведены один или два из них? Существует риск, что в этом случае плательщика ЕНВД, патента оштрафуют за несдачу «нулевых» деклараций по ОСНО, поэтому рекомендуем переходить на «упрощёнку» сразу после регистрации и сдавать «нулевки» по УСН, совмещая два режима.
При совмещении режимов, например, УСН и патента или ОСН и ЕНВД, при осуществлении одного вида деятельности по другому налогоплательщику следует предоставить нулевую отчетность.
Вывод
По всем другим налогам и сборам, кроме НДФЛ, НДС (если на ОСНО), налогу на игорный бизнес, декларации по УСН, ФСС и Расчет по страховым взносам, если у налогоплательщика не возникает налогооблагаемой базы, то сдавать нулевую декларацию по этим налогам не надо. Если вы применяете ЕНВД и деятельность не осуществляете, необходимо сняться с учета, т.к. даже не осуществляя деятельность придется уплачивать налог.
Если ИП в результате расчета налогов в расчетном периоде к уплате получил ноль рублей, декларация подается в обычном режиме. Нулевой показатель в графе «Налог к уплате» не отменяет обязанности отчитаться путем предоставления налоговой декларации.
Кстати, если декларация «нулевая», это не значит, что ее можно не сдавать или сдать, когда захочется: за нарушение сроков сдачи «нулевой» декларации оштрафуют на 1000 рублей.
Удобно, применяя ОСНО, сдавать единую (упрощенную) налоговую декларацию.
Как ИП сдавать «нулевую» отчетность
Способы сдачи нулевой декларации также не отличаются от способов сдачи стандартной отчетности. Все отчеты, кроме НДС, могут быть предоставлены на бумажном носителе. НДС принимается только в электронном виде за редким исключением.
Подготовить и сдать нулевую декларацию вы можете легко при помощи онлайн-сервиса «Моё дело - Интернет-бухгалтерия для малого бизнеса» . Сервис автоматически формирует отчетность, проверяет ее и отправляет в электронном виде. Вам не надо будет лично посещать налоговую инспекцию, что, несомненно, сэкономит не только время, но и нервы. Получить бесплатный доступ к сервису вы можете прямо сейчас по ссылке .
Сразу после регистрации любому предприятию и ИП необходимо организовать и вести учет хозяйственной деятельности и своевременно сдавать отчетность. Даже в том случае, если как таковая предпринимательская деятельность еще не началась нужна "пустая" отчетность. Как заполнить их - читайте в статье.
Вопрос представления отчетности, когда нет предпринимательской деятельности, в когда вроде бы и отчитываться то и не за что, является не таким элементарным как может показаться на первый взгляд. В работе необходимо руководствоваться , положениями НК РФ и данными налоговых регистров организации.
Кроме того, в заблуждение людей вводит терминология применяемая бухгалтерами и сотрудниками налоговых органов, а именно те самые распространенные выражения – нулевой баланс, отчет, расчет .
Нужно ли сдавать НУЛЕВУЮ отчетность, декларация или нулевой баланс для ИП, ООО в ПФР или налоговую, находящихся на УСН, ЕНВД, ОСНО
Независимо от того , ведется ли финансово-хозяйственная деятельность или нет. Проводятся операции по расчетному счету и кассе или нет. Заключаются договора или нет. Налогоплательщик обязан отчитаться в налоговые органы и сделать заполнение "нулевой".
Если хозяйственная деятельность не велась, движений средств по расчетному счету и кассе не было. Налогооблагаемая база по налогам отсутствует, всегда составляется нулевая отчетность.
к меню
Нулевая декларация по УСН
Заполняется страница 1 вашими данными. Кроме того, Вам необходимо только выбрать объект налогообложения (доходы или доходы-расходы). А также ставку налога, и заполнить код ОКАТО (для каждого региона он свой). А также занести значение КБК.
Остальные поля в декларации оставьте равными нулю. При УСН доходы-расходы в декларации вы можете показать расход. И перенести его на следующий период.
к меню
Вместо «нулевок» можно сдать за I квартал 2019 единую упрощенную декларацию
Сдать по итогам I квартала такую упрощенную декларацию. (Приложение № 1 к Приказу Минфина от 10.07.2007 № 62н) вправе те налогоплательщики, у которых за налоговый период не было движения денег на счетах в банках и в кассе. А также объектов налогообложения ни по одному из налогов (п. 2 ).
Имейте в виду, что вы не обязаны заполнять именно единую декларацию. Если хотите, можете вместо нее сдать нулевые декларации по каждому из ваших налогов. Которые требуют отчета по окончании I квартала.
к меню
Нулевая декларация и отчетность по ЕНВД
Минфин считает, что Декларация по ЕНВД не может быть нулевой! Она рассчитывается всегда в соответствии с физическими показателями. Даже если хозяйственная деятельность не ведется. И Налогоплательщик обязан в установленные сроки сдать её. Согласно Письма Минфина России от 15.04.2014 N 03-11-09/17087 . До снятия с учета в качестве налогоплательщика сумма единого налога исчисляется по соответствующему виду предпринимательской деятельности исходя из имеющихся физических показателей и базовой доходности в месяц.
НАЛОГОВАЯ считает, что Нулевую ЕНВД можно сдать!?
Если «вмененная» деятельность не велась в связи с отсутствием физических показателей (например, из-за расторжения договора аренды). То ЕНВД за период простоя равен нулю. Соответственно, налогоплательщик вправе подать «нулевую» декларацию. Такой вывод следует из постановления Арбитражного суда Западно-Сибирского округа от 17.08.16 № Ф04-3635/2016 .
Налоговики в информационном сообщении сообщают. Что временное приостановление деятельности, облагаемой ЕНВД, не освобождает от обязанности уплатить ЕНВД. И представить декларацию за этот период. В то же время, если владение или пользование имуществом, необходимым для данной деятельности, прекращено. То физические показатели для исчисления ЕНВД отсутствуют. В таком случае сумма ЕНВД к уплате за соответствующий налоговый период составит ноль рублей.
МИНФИН СЧИТАЕТ
что пока компания или предприниматель не снялись в налоговом органе с учета в качестве плательщиков ЕНВД. Они останутся таковыми со всеми вытекающими из этого обязанностями. Поскольку положения не предусматривают возможности подачи нулевой декларации. Декларация может быть представлена только с ненулевыми значениями физических показателей и суммой единого налога, исчисленной к уплате в бюджет. Если «вмененная» деятельность прекращена, то нужно сняться с учета в порядке, установленном НК РФ. Подав соответствующее заявление в пятидневный срок. Причем нарушение срока подачи заявления повлечет необходимость уплаты ЕНВД за весь месяц. В котором оно было подано. Поскольку датой снятия с учета в качестве плательщика ЕНВД в таком случае будет являться последний день этого месяца.
Такого понятия, как «временное приостановление деятельности», в налоговом законодательстве нет. И если компания, прекратив навсегда или на определенное время ведение «вмененной» деятельности. Не снялась с учета в качестве плательщика единого налога. То нужно понимать риск отрицательных последствий в виде сохраняющегося налогового бремени по ЕНВД. Исчислить налог в таком случае следует исходя из значений физических показателей за последний период. Когда таковые наличествовали. Например, за последний месяц квартала, в котором велась торговля через арендованное помещение магазина. В противном случае налог может быть доначислен по результатам проверки.
Внимание! Если «вмененщик» не хочет платить налог за период простоя. То единственным по-настоящему безопасным вариантом остается .
к меню
Нулевая декларация по ЕСХН
Заполняется титульная часть декларации. В остальных страницах ставят прочерки.
к меню
Нулевая Книга Доходов и Расходов - КУДиР
Даже при нулевом УСН, у ИП (или организации) должна быть нулевая книга доходов и расходов. Заверять ее, начиная с 2013 г., в налоговой не нужно.
Нулевые декларации в ПФР, НАЛОГОВУЮ и ФСС ("травматизм")
Нулевая отчетность СЗВ-М в ПФР ежемесячная отчетность
к меню
Нулевая отчетность 2-НДФЛ
Представление "нулевой" справки по форме 2-НДФЛ
не предусмотрено. В случае запроса из налоговой, напишите письмо, в котором сформулируйте причину неначисления заработной платы. Могут также запросить справку из банка, что движений по счетам не было.
Примечание : Для работающей компании подобная ситуация невозможна.
Нулевая декларация 3-НДФЛ
к меню
Нулевая декларация для ИП и Организаций на ОСНО
Нулевая декларация НДС
Нужно заполнить только стр.1 и стр.2 в декларации НДС. Код КПП только для организаций, для ИП - прочерки.
Налоговый период (код): 21 - I квартал, 22 - II квартал, 23 - III квартал, 24 - IV квартал (при ликвидации - 51-I, 54-II, 55-III, 56-IV кв.) Коды ОКАТО для каждого региона свои, впишите свой ОКАТО. КБК НДС у всех одинаковый.
Сроки сдачи нулевой декларации НДС I кв. - до 20.04, II кв. - до 20.07, III кв. - до 20.10, IV кв. - до 20.01
Штрафы за предоставление нулевой декларации, нулевого отчета по НДС не предусмотрены. За предоставление не в срок - 1000 руб.
Нулевая декларация Налог на прибыль
Примечание : Сдают Организаций и ИП на ОСНО
Заполняется только Титульный лист, Раздел 1 (1.1, 1.2) и Лист 02. Налогоплательщики, не исчисляющие ежемесячные авансовые платежи налога на прибыль организаций, Подраздел 1.2 Раздела 1 (стр.3) не представляют.
По месту нахождения (учета) (код): 213 – по месту учета крупнейшего налогоплательщика; 214 – по месту нахождения российской организации; 221 – по месту нахождения обособленного подразделения российской организации, имеющего отдельный баланс; 245 – по месту постановки на учет в налоговом органе иностранной организации; 281 – по месту нахождения объекта недвижимого имущества (в отношении которого установлен отдельный порядок исчисления и уплаты налога).
Коды ОКАТО для каждого региона свои, впишите свой ОКАТО.
Форма реорганизации, ликвидация (код): для преобразования - «1», для слияния - «2», для разделения - «3», для присоединения - «4», для разделения с одновременным присоединением - «5» или прочерк.
Сроки сдачи нулевой декларации Налога на прибыль I кв. - до 28.04, II кв. - до 28.07, III кв. - до 28.10, IV кв. - до 28.03
Налоговый период (код) (нарастающим итогом): 21 - I квартал, 31 - Полугодие, 33 - 9 месяцев, 34 - Год. При ликвидации - 50.
Штрафы за предоставление нулевой декларации, нулевого отчета по Налогу на прибыль не предусмотрены. За предоставление не в срок - 1000 руб.
к меню
Бухгалтерская отчетность: Нулевой баланс и отчет о финансовых результатах
Примечание : Сдают Организации. ИП не сдают.
У коммерческих организаций пустым баланс быть не может в принципе , из-за уставного капитала. Посмотрите по уставу, какой у Вас размер Уставного капитала. Например - 10000 рублей, это минимально возможный УК по закону.
В пассиве баланса в строках 1310(Уставный капитал), 1300(Итого по разделу III) и 1700(Баланс) в образце мы поставили 10 (в балансе данные в тысячах рублей).
В активе баланса можете поставить на эту же сумму либо материалы, тогда ставим цифру 10 в строках 1210 (Запасы), 1200 (Итого по разделу II) и 1600 (Баланс). Либо в строке 1250 (Денежные средства), а также 10 поставить и по строкам 1200(Итого по разделу II) и 1600(Баланс).
Сроки сдачи "нулевого баланса" I кв. - до 30.04, II кв. - до 30.07, III кв. - до 30.10, IV кв.(годовой) - до 30.03
Штрафы за предоставление нулевого баланса (отчета) не предусмотрены, совсем пустым баланс у коммерческих организаций не может быть из-за уставного капитала. За предоставление не в срок - 200 руб.
Для ИП понятия нулевого баланса – не существует, поскольку составление бухгалтерского баланса, в том числе и нулевого баланса, представляет собой предусмотренную законом обязанность лишь для организаций. Соответственно ИП сдают, в условиях отсутствия предпринимательской деятельности, лишь нулевую отчетность по налогам и сборам. Бухгалтерская отчетность и естественно так называемые «нулевые балансы » предпринимателями не сдаются!
к меню
Нулевая справка о среднесписочной численности
Примечание : Сдают Организации
Сведения о среднесписочной численности работников представляются по форме "Сведения о среднесписочной численности за прошедший календарный год" (код формы по КНД 1180011), утвержденной Приказом ФНС России от 29.03.2007 № ММ-3-25/174. Если у вас нет работников. То проставьте в соответствующей строке НОЛЬ. И сдайте в налоговую инспекцию.
к меню
Единая (упрощенная) налоговая декларация
Примечание : Сдают Организации и ИП вместо сдачи деклараций по другим налогам .
Понятия нулевой баланс и нулевая отчетность непосредственно соприкасается с такой формой налоговой отчетности как единая (упрощенная) налоговая декларация. В настоящее время при составлении единой (упрощенной) декларации следует руководствоваться формой и порядком, которые утверждены приказом Минфина от 10.07.2007 № 62н .
Когда можно сдавать упрощенную налоговую декларацию
- на бумаге (например, через уполномоченного представителя организации или по почте);
- в электронном виде по телекоммуникационным каналам связи. Если среднесписочная численность сотрудников за предыдущий год (во вновь созданных или реорганизованных организациях – за месяц создания или реорганизации) превышает 100 человек, то в текущем году сдавать декларации можно только этим способом. Это касается и организаций, которые отнесены к категории крупнейших налогоплательщиков. Они должны сдавать налоговую отчетность (в т. ч. годовые декларации) в электронном виде по телекоммуникационным каналам связи в межрегиональные инспекции по крупнейшим налогоплательщикам.
Скачать бесплатно:
- пример заполнения единой (упрощенной) декларации в формате.xls
- пример заполнения единой (упрощенной) декларации в формате.pdf
- Скачать пустую форму и правила заполнения единой (упрощенной) декларации КНВД 1151085 без рамки
Может ли налоговая инспекция требовать от организации представить единую (упрощенную) налоговую декларацию вместо нулевых налоговых деклараций по каждому налогу
Нет, не может. Для применения единой (упрощенной) налоговой декларации существует ряд ограничений, которые установлены пунктом 2 статьи 80 Налогового кодекса РФ. На момент сдачи отчетности только сама организация знает, выполняются все эти ограничения или нет. Поэтому она и решает, сдавать ли декларацию по единой (упрощенной) форме или нет. Ведь если потом налоговая инспекция придет с проверкой и обнаружит, что организация не имела права отчитываться по единой (упрощенной) форме, ее декларации по Налогового кодекса РФ.
Таким образом, применение единой (упрощенной) налоговой декларации – это право, а не обязанность организации . То есть организации могут сдавать вместо нее «нулевые» декларации по каждому из налогов.
к меню
Единая упрощенная декларация у ИП не заменит 3-НДФЛ
Индивидуальный предприниматель, находящийся на общей системе налогообложения и не имеющий доходов от предпринимательской деятельности, не может представлять единую (упрощенную) декларацию.
Согласно определению Конституционного Суда РФ от 11.07.2006 N 265-О, к обязанностям индивидуального предпринимателя, вытекающим из его статуса, относится обязанность представлять налоговую декларацию по НДФЛ, которая не ставится в зависимость от результатов предпринимательской деятельности, то есть от факта получения дохода в соответствующем налоговом периоде.
Приведена таблица отчетности деклараций, когда они сдаются только в электронном виде по интернет.
Календарь бухгалтера. Сроки сдачи налогов, декларации, баланса, бухгалтерской отчетности за 2019 год, 1 квартал, полугодие, 9 месяцев.
Приведена таблица с перечнем отчетности ИП и сроками их сдачи в ИФНС, ПФ РФ, ФСС в 2019
Сдать нулевую отчетность
Сдать нулевую отчетность
Закон предписывает сдавать годичную налоговую отчетность даже тем фирмам, у которых не было движения финансов на счетах, поскольку они не совершили ни одной сделки купли-продажи. Иначе фирму ожидают штрафные санкции. У некоторых компаний возникают логичные затруднения - как сдать «нулевую» отчетность, что указать в документах, каким образом их правильно оформить? Наша статья подробно расскажет, как сдать «нулевую» отчетность правильно и вовремя и избежать штрафа.
Нужно ли сдавать «нулевую» отчетность
Само по себе определение «нулевая» отчетность не входит в рамки правового поля. Меткое название придумано и подхвачено участниками предпринимательского и бухгалтерского сообществ. По сути, «нулевая» отчетность представляет собой декларацию за отчетный период, которая подтверждает, что движение средств по счетам предпринимателя отсутствует . А раз нет денежных операций - нет и финансовой базы для уплаты налогов. Чтобы подтвердить эти сведения, заполняется декларация. Этот процесс называется «сдать нулевую отчетность».
Но это вовсе не значит, что во всех графах документа нужно проставить нули . Требования к заполнению декларации остаются одинаковыми, независимо от того, работало ли предприятие с прибылью или получало сплошные убытки. Так, при использовании схемы «доходы минус расходы», в отчетности должна быть проставлена сумма полученного в отчетном периоде убытка. В случае если убыток образовался в прошлом году и был перенесен - указать его. Сдать «нулевую» отчетность в данном случае очень проблематично, ведь убыток - это все-таки некая цифра, отличная от нуля.
Учтите, что вам придется платить налог с любого дохода, который был в отчетном периоде, если вы используете схему «доходы минус расходы». Налоговая ставка составит 1 % от любого дохода. Если же вы платите налог конкретно с доходов - то платить не придется, поскольку налогооблагаемая база отсутствует в принципе. Но напоминаем, что отсутствие дохода не освобождает от представления отчетности . Другими словами, получила ли ваша фирма прибыль или понесла убытки, представить декларацию придется, пусть даже сдать «нулевую» отчетность. Иначе фискальные органы вас оштрафуют.
Как сдать «нулевую» отчетность при разных системах налогообложения
Общая система налогообложения (ОСНО)
Предприятия, осуществляющие свою предпринимательскую работу на основании общей системы налогообложения (ОСНО), :
Декларация по НДС - заполняется и подается по итогам трех месяцев. Необходимо подать до 25 числа того месяца, который идет после налогового периода.
Декларация по налогу на прибыль - действуем по той же схеме, что и с декларацией по НДС, только до 28 числа.
Декларация по налогу на имущество - заполняем единожды в квартал, но до 30 числа следующего месяца.
Отчетность в ФСС - подается каждые три месяца, до 20 числа месяца, следующего за окончанием налогового периода.
Отчетность в Пенсионный фонд - необходимо подать до 15 числа второго месяца после завершения налогового периода.
В дополнение к этим декларациям и отчетам каждый год предприятие должно отчитаться по другим аспектам хозяйственной деятельности. Так, в фискальный орган необходимо представить два отчета - об изменении капитала и движении денежных средств, а также - пояснительную записку к бухгалтерскому балансу, справку по форме 2-НДФЛ и формы отчетов в комитет статистики. Самое главное - при применении ОСНО можно сдать «нулевую» отчетность.
Упрощенная система налогообложения (УСН)
Предприятия, ведущие работу с использованием упрощенной системы налогообложения (УСН), имеют право сдать «нулевую» отчетность. Они обязаны представить следующие отчеты :
Книга учета доходов и расходов (может и не понадобиться, так как предъявляется только по требованию налоговиков, хотя вести ее необходимо круглогодично. В налоговой инспекции не заверяется);
Единожды в год в фискальный орган сдают справку о среднесписочной численности сотрудников и информацию на сотрудников по форме 2-НДФЛ.
Раз в квартал каждый хозяйствующий субъект обязан также подать два отчета - 4-ФСС и РСВ-1. Не забудьте приложить к отчету РСВ-1 данные персонифицированного учета.
Единый налог на вмененный доход (ЕНВД)
С двумя системами налогообложения, о которых мы уже рассказали, все более или менее просто. Теперь давайте разбираться по третьему возможному варианту - как сдать «нулевую» отчетность при ЕНВД. Учтите, что при использовании системы ЕНВД «нулевого» отчета быть не может .
Что это значит? Новички-предприниматели, а иногда и предприниматели «со стажем» допускают существенный промах: временно перестают работать, но при этом не снимаются с налогового учета, полагая, что впоследствии они смогут сдать «нулевую» отчетность. Не получится по двум причинам. Во-первых, налоговым законодательством не разрешена подача «нулевой» декларации, это, как сказано выше, - не более чем устойчивое выражение определенного круга профессионалов-бухгалтеров. То есть подать декларацию с одними нулями во всех графах в принципе не является возможным. Хотя, говоря разговорным языком, можно все-таки сдать «нулевую» отчетность.
А во-вторых, законом не предусмотрено и никак не регулируется «временное приостановление деятельности», это тоже не более чем предпринимательский «новояз». То есть на практике предприятие или фирма действительно могут не работать, но если им «вменена» какая-либо деятельность, то обязательства по уплате налогов за ними сохраняются в полном объеме. Поэтому, прежде чем сдать «нулевую» отчетность, нужно выполнить ряд требований.
Если «вмененная» деятельность прекращена, то нужно сняться с учета. О порядке снятия подробно можно прочесть в Налоговом кодексе, но самая важная деталь - уведомить о прекращении работынеобходимо в течение пяти дней. Если опоздаете, днем снятия с учета будет считаться последний день месяца - следовательно, налоги с предприятия взыщут полностью за месяц.
Как сдать «нулевую» отчетность ИП без работников
Статья 80 НК РФ дает право любому предпринимателю сдать единую упрощенную декларацию, или «упрощенку». Можно ли сдать «нулевую» отчетность и при этом воспользоваться упрощенной системой? Да. Не забывая при этом, что «упрощенка» должна быть подана в фискальный орган строго до 20 числа месяца, следующего сразу за расчетным периодом.
Рассмотрим такой вариант: вы - индивидуальный предприниматель, в зарегистрированном вами ИП нет сотрудников. Официально говоря, вы не являетесь работодателем, и это несколько упрощает процесс сдачи «нулевой» отчетности. Как вам действовать в этом случае?
ИП по УСН без сотрудников
УСН - это упрощенная система, иначе называемая «упрощенкой». Разница с другими системами налогообложения в том, что предприниматель не платит некоторые налоги, являющиеся обязательными для других юридических лиц - это налоги на имущество, доход, НДФЛ и НДС. ИП без сотрудников может сдать «нулевую» отчетность, воспользовавшись УСН. Сделать это необходимо до 30.04. «Нулевая» отчетность по упрощенной схеме, в сущности, представляет собой два отчета - по формам УСН и Росстата.
Отсутствие сотрудников освобождает предпринимателя от обязанности подавать отчетные документы в Пенсионный фонд, и это вполне логично. Но не забывайте платить за себя, причем не только в ПФ, но и в Фонд соцстраха.
ИП по ОСНО без сотрудников
Сдать «нулевую» отчетность при ОСНО тоже вполне возможно, хотя процедура будет усложнена по сравнению с УСН. Отличие - в величине пакета документов. Это декларация по НДС, отчет в Росстат и справка по форме 3-НДФЛ. Процесс растянут по времени - фактически «нулевая» отчетность сдается поэтапно. В первую очередь надо отчитаться о численности сотрудников (до 20 января). Далее действуем по обстоятельствам, которые зависят от времени образования предприятия: декларацию по НДС нужно сдать не позднее 20 числа месяца, следующего после расчетного периода. НДФЛ подается до 30.04.
Как сдать «нулевую» отчетность ИП при наличии рабочих
Как сдать «нулевую» отчетность при отсутствии работников, мы теперь знаем, рассмотрим другой случай - ИП с сотрудниками.
ИП на УСН с работниками
Неработающее ИП с сотрудниками на практике встречается не часто; как правило, такое ИП создается только для того, чтобы не прерывался трудовой стаж одного или нескольких работников. При таком раскладе индивидуальный предприниматель, выбравший «упрощенку», обязан четыре раза в год (каждый квартал) подавать в ФНС следующие документы:
Форма 4-ФСС (до 15 числа следующего месяца);
РСВ (до 15 числа через один месяц);
Персонифицированный учет (по графику РСВ).
Единожды руководитель подает в фискальный орган декларацию по УСН (по общим нормам), а также отчет в Росстат о численности работников.
ИП на ОСНО с работниками
Сдать «нулевую» отчетность при ОСНО с сотрудниками чуть сложнее - нужно подать больше документов. Причем все они должны сдаваться раз в квартал. Перечень документов:
Декларация по НДС;
Персонифицированный учет.
Кроме этих бумаг, один раз необходимо сдать отчет в Росстат.
Сроки представления документации одинаковы:
В Пенсионный фонд до 15 числа через месяц после окончания квартала;
В Фонд соцстраха - до 15 числа месяца, следующего за окончанием расчетного периода;
НДС - не позднее 20 числа первого месяца следующего квартала;
Нужно ли сдавать «нулевую» отчетность по бухгалтерскому балансу
Чтобы ответить на этот вопрос, учимся четко разделять два понятия - «нулевая» отчетность и нулевой баланс. Это принципиально разные вещи. Нулевого баланса априори не может быть у коммерческой организации, поскольку ее создание начинается с уставного капитала, который отражается в балансе.
Также нулевого баланса не может быть у индивидуальных предпринимателей, но по другой причине - они не обязаны составлять баланс вообще, и это регламентируется законами РФ. Таким образом, нулевой баланс - это редкое явление, которое может возникнуть, например, при ликвидации предприятия, и то при соблюдении ряда обязательных условий. В подавляющем большинстве случаев либо в балансе имеются какие-либо данные (цифры), либо баланс отсутствует как таковой.
А вот сдать «нулевую» отчетность по налогам и сборам ИП вправе (помните, в самом начале статьи мы уже говорили, что понятия «нулевая отчетность», «сдать нулевую отчетность» в законе не фигурируют). Причем за несвоевременную подачу «нулевой» отчетности предпринимателю грозит штраф. Правда, очень небольшой - всего 200 рублей. Но это тоже неприятно, да и ни к чему привлекать внимание фискальных органов из-за такой, в сущности, мелочи.
Как правильно сдать «нулевую» отчетность по НДС
Не будем углубляться и выяснять, кто платит налог на добавленную стоимость - покупатель или продавец. По факту, НДС возникает там, где есть купля-продажа каких-либо товаров. Поскольку ваше предприятие не ведет хозяйственной деятельности, ничего не закупает и ничего не продает, НДС как таковой отсутствует. Однако налоговая инспекция этого знать не обязана, и вы как предприниматель должны поставить ее в известность. Для этого нужно сдать «нулевую» отчетность по НДС.
В каких случаях сдается «нулевая» декларация по НДС
Отчет по НДС обязаны сдавать все юридические лица и предприниматели - ФЛ, «сидящие» на общей системе налогообложения, а также налоговые агенты. Некоторые предприниматели освобождены от уплаты НДС, но даже они обязаны сдать отчетность по НДС, или сдать «нулевую» отчетность по НДС. Правда, только в том случае, если в своей хозяйственно-экономической деятельности пользуются счетами-фактурами.
«Нулевая» декларация по НДС сдается обычными налогоплательщиками, если у них за отчетный период :
Не было хозяйственно-экономической деятельности (заполняем «титульник» и первый раздел декларации);
Осуществлялись сделки купли-продажи, перечисленные в статье 149 НК, то есть не облагающиеся налогом (заполняем «титульник», первый и третий разделы);
Хозяйственная деятельность была, но проводились только неналогооблагаемые операции, указанные в статье 146 (заполняем «титульник», первый, второй и седьмой разделы);
Получен аванс за поставку продукта, на производство которого предприятие потратит времени свыше полугода. Подробнее об этом можно прочесть в ст. 167 НК РФ (заполняем «титульник», первый и седьмой разделы);
Предприятие освобождено от уплаты НДС, но работало со счетами-фактурами (заполняем «титульник», разделы один, два и двенадцать);
Продукция шла на реализацию за пределы Российской Федерации. Определения «места продажи», а также исключения из общих правил перечислены в статьях 147-148 НК РФ (заполняем «титульник», разделы первый и седьмой).
Обратите внимание, что декларация по НДС должна сдаваться в электронной форме . Исключение делается для неплательщиков НДС - налоговых агентов (соответствующие пояснения даны в письме ФНС от 30.01.2015 № ОФ-4-17/1350).
Упрощенная декларация по НДС
Предпринимателям дается возможность сдать упрощенную декларацию по НДС, но при соблюдении двух обязательных условий - предприятие не должно вести абсолютно никакой хозяйственно-экономической деятельности. Таким образом, на счетах фирмы и в кассе не должно быть приходно-расходных операций. «Упрощенка» по НДС должна быть сдана в фискальный орган до 20 числа месяца следующего за отчетным. Сдать «нулевую» отчетность нужно по форме, утвержденной приказом Минфина от 10.07.2007 № 62н. Кстати, там же есть рекомендации по заполнению.
Как заполнить «нулевую» декларацию по НДС?
Наше законодательство, в том числе налоговое, - система подвижная, порой даже чрезмерно. Так, если вам последний раз доводилось сдавать «нулевую» декларацию по НДС пару лет назад, то сегодня вы обнаружите, что ее форма изменилась. Поменялся и порядок ее подачи. Так что вам фактически придется учиться заполнять ее заново. Тем, кто держит руку на пульсе налоговых событий и с новой формой уже знаком, может понадобиться консультация иного рода: как сдать «нулевую» отчетность по НДС?
Наиболее существенные изменения затронули форму. Сейчас декларация состоит из 12 разделов, и каждый заполняется в том случае, если проводились какие-либо указанные в соответствующем разделе операции. Исключение составляет первый раздел - его заполняют в любом случае, подаете вы «нулевую» декларацию или нет (более подробную информацию можно получить, ознакомившись с приказом ФНС от 29.10.2014 № ММВ-7-3/558@).
В новой форме есть два раздела, ранее не существовавших, - восьмой и девятый. В них дается информация о счетах-фактурах. Двенадцатый раздел добавлен для тех предпринимателей, которые имеют право НДС не платить, но в своей работе выставляли счета-фактуры с выделением НДС.
Ответственность за несдачу декларации
На ИП, не сдавшее декларацию вовремя (в электронной форме) нак ладывается штраф в размере 1 000 рублей (п. 1 ст. 119 НК РФ). Должностные лица отделаются штрафом в 300-500 рублей. Суммы небольшие, но не стоит злоупотреблять терпением налоговиков - у ИФНС есть право заблокировать банковские счета предприятия.
Собственно, это все, что стоит знать. Если у вас остались какие-то вопросы, то, вероятно, они достаточно уникальны, поэтому за консультацией стоит обратиться к специалистам в области бухучета и налогового права.
Как сдать «нулевую» отчетность по налогу на прибыль
Итак, следующий пункт - сдать «нулевую» отчетность по налогу на прибыль. Стоит напомнить о сроках - декларация по ННП должна быть передана в фискальный орган до 28 числа следующего за кварталом месяца, а общая, годовая - до 28.03.
Помочь в заполнении может Приказ ФНС РФ от 26.11.2014 № ММВ-7-3/600@, а передавать готовую декларацию следует либо лично, либо переслать по почте. Делается декларация по НПП в бумажном или электронном виде. Если предприятие вело хозяйственно-экономическую деятельность, то заполняется декларация как обычно. Единственное отличие «нулевой» декларации от обычной - доходы, а соответственно и налог, равняются нулю.
Можно ли сдать «нулевую» отчетность, используя единую упрощенную декларацию
Да, применяя всю информацию, представленную выше. Для начала давайте вспомним несколько важных моментов подачи «упрощенки».
Когда можно сдавать единую упрощенную налоговую декларацию
Налогоплательщик имеет право подать упрощенную налоговую декларацию, если у него:
Не совершались операции на банковских счетах;
Не было приходных и расходных операций в кассе;
По одному (или нескольким) налогам отсутствуют налогооблагаемые объекты.
Стоит отметить, что «упрощенку» можно сдать как по одному налогу, так и сразу по нескольким, объединив их в одной декларации.
Кто может сдавать единую упрощенную налоговую декларацию
Любые организации, а также предприниматели, работающие по специальным налоговым режимам. Выбравшие общий режим налогообложения не имеют права подавать по итогам года «упрощенку». Причем это ограничение распространяется даже на тех предпринимателей, которые целый год фактически не работали и не получили дохода. Они обязаны сдать «нулевую» отчетность по форме 3-НДФЛ (п. 5 ст. 227 НК РФ). Однако им законом не запрещено сдавать месячные и квартальные «упрощенки» по отдельным видам налогов, например налогу на добавленную стоимость.
Однако стоит быть особенно внимательным при подаче «упрощенки» по тому же НДС. «Упрощенку» по НДС подать нельзя, если предприятие проводило сделки, которые обязательно должны быть отражены в декларации по НДС. А к таким относятся, например, продажа товаров, работ или услуг за пределами Российской Федерации. По закону в таком случае от уплаты НДС юридическое лицо освобождено, но в декларации такие сделки фигурируют - в седьмом разделе. Это означает, что подать «упрощенку» уже не получится.
Сроки и способы сдачи единой декларации
Не позднее 20 числа месяца, следующего за отчетным периодом (месяц, квартал, полугодие, девять месяцев, год).
«Упрощенка» может быть подана как на бумаге, так и передана через ТКС. Бумажную вручаем лично либо передаем через представителя организации. Можно отправить и почтой. Электронная декларация передается через телекоммуникационные каналы связи.
Но важно помнить - если численность работников за год перевалила за сотню, то декларация на бумажном носителе НЕ ПРИНИМАЕТСЯ.
Может ли налоговая инспекция требовать от организации представить единую (упрощенную) налоговую декларацию вместо «нулевых» налоговых деклараций по каждому налогу
У налоговой просто нет нужной информации для выставления такого рода требований. Объективно вся информация о доходах/расходах имеется только у предпринимателя, и только он может понять: выполняет ли его предприятие все требования по сдаче «упрощенки», нет ли ограничений, может ли он сдать «нулевую» отчетность.
За всеми видами отчетности нужно внимательно следить. Если налоговая обнаружит, что вы сдали «нулевую» декларацию незаконно (у вас нет права на «упрощенку»), то это будет расценено, как если бы вы не подали декларацию совсем. Не ошибка, не недочет, а прямое уклонение от уплаты налогов.
Сдача единой (упрощенной) налоговой декларации - э то право, а не обязанность организации . Также юридические лица вправе сами решить - подать им единую «упрощенку» или все-таки сдать «нулевую» отчетность по каждому из налогов.
Единая упрощенная декларация у ИП не заменит 3-НДФЛ
Конституционный суд России еще в 2006 году определил, что индивидуальный предприниматель обязан представить декларацию по НДФЛ независимо от успешности своего бизнеса. Был у вас доход, сработали вы в убыток или с грехом пополам вышли в ноль - все равно обязаны представить декларацию 3-НДФЛ. Единая «упрощенка» в данном случае не подается.
Как сдать «нулевую» отчетность в ФСС и ПФР
РСВ-1 и 4-ФСС сдают каждый квартал все без исключения ООО и ИП с сотрудниками . Если сотрудников нет, логично предположить, что эти отчеты должны быть «нулевыми». Пенсионный фонд и ФСС без вопросов принимают «нулевые» отчеты от индивидуальных предпринимателей: во-первых, сам статус ИП допускает отсутствие наемной рабочей силы, а во-вторых, предприниматель мог уволить сотрудников, но не успеть сняться с учета как работодатель. Ему проще сдать «нулевую» отчетность, чем предприятию другой формы собственности.
Гораздо сложнее сдать «нулевую» отчетность в ФСС и ПФ обществам с ограниченной ответственностью. Это логично, и вот почему: ООО по определению имеет в штате как минимум одного сотрудника - директора. В маленьких ООО функции директора, как правило, выполняет один из учредителей, который, возможно, и не получает зарплаты. Его доход - это дивиденды от прибыли. Но тем не менее, с точки зрения закона, директор в этом случае считается нанятым работником, а значит, ему должна выплачиваться зарплата. Так что если ООО ведет деятельность, но при этом пытается сдать «нулевую» отчетность в ПФ и ФСС, контролирующие органы отнесутся к такой фирме с вполне логичным подозрением. Самое безобидное, что может произойти в данном случае, - с ООО потребуют объяснений. А в случае если объяснения окажутся неудовлетворительными, - доначислят взносы или вообще оштрафуют.
И в заключение - о ежемесячном отчете СЗВ-М. Если в вашей фирме в течение месяца не появилось сотрудников, то сдавать «нулевую» отчетность по этой форме не нужно.
В каком случае необходимо сдать НДФЛ «нулевой» отчетности
«Нулевая» отчетность 6-НДФЛ
Не представляется. Форма 6-НДФЛ сдается в том случае, если в отчетном периоде ваше предприятие выплачивало какие-либо денежные средства физическим лицам и, соответственно, становилось налоговым агентом. Если денежных средств физлицам не выплачивалось, сдать «нулевую» отчетность не получится.
«Нулевая» отчетность 2-НДФЛ
Представление «нулевой» справки по форме 2-НДФЛ не предусмотрено. То есть можно не сдавать «нулевую» отчетность. Но фискальный орган может потребовать у вас разъяснений относительно невыплаты заработной платы. На запрос можно ответить в произвольной форме, объяснив причину невыплаты. В крайнем случае вашу «объяснительную» попросят подкрепить справкой из банка об отсутствии активности на расчетных счетах.
«Нулевая» декларация 3-НДФЛ
Форма 3-НДФЛ обязательна к представлению при ОСНО . В этом документе заполняется «титульник» со всеми данными предприятия или организации, включая код ОКТМО, КБК, ИНН и другие данные. На остальных листах ставим нули.
Каким способом можно сдать «нулевую» отчетность
Есть только два варианта сдачи «нулевой» отчетности : электронный или бумажный формат.
Учреждение должно сдавать отчетность в электронном варианте:
При средней численности сотрудников более ста (за отчетный год или месяц образования для только что созданных);
Если к этому ее обязывает часть 2 Налогового кодекса (тогда численность не играет роли);
Если имеет статус крупного налогоплательщика.
В других случаях учреждение может сдавать отчет либо на бумаге, либо в электронной форме - по желанию .
Какие штрафы предусмотрены, если вовремя не сдать «нулевую» отчетность
Когда мы говорим о сроках сдачи «нулевой» отчетности, то должны учитывать, что отчетность должна быть принята соответствующими органами. Поэтому сдать «нулевую» отчетность лучше заблаговременно. Но далеко не всегда получается сдать «нулевую» отчетность вовремя, поэтому нелишней будет информация о возможных штрафах за просрочку. Штрафы не критичны, в самом крайнем случае вам придется заплатить 5000 рублей.
Итак, сколько?
Налоговая:
В пакете отсутствуют обязательные к сдаче документы (один или более) - 200 рублей за документ;
Максимальный штраф для должностных лиц за несвоевременную сдачу пакета документов - 500 рублей.
В ПФР и ФСС:
Документы поданы позже оговоренного законом срока - 1000 рублей;
Просрочка превышает полгода - 1000 рублей;
Максимальный штраф - 5000 рублей - начисляется, если предприниматель не сдал более двух отчетов.
Махать кулаками после драки бесполезно - если штраф уже выписан, то вам придется его уплатить, чтобы не получить «в нагрузку» еще и пени. Разумеется, вы можете подать в суд, долго, упорно и гарантированно безуспешно доказывать несправедливость происходящего. Но - зачем? Гораздо проще принять «профилактические меры» и сразу доверить ведение бухгалтерии профессионалам. Пусть каждый занимается своим делом: вы - стратегическим планированием бизнеса, а бухгалтеры - документальным обеспечением.
Как правило, уже на первоначальном этапе создания бизнеса встает вопрос: нанять «приходящего» бухгалтера-внештатника, взять специалиста в штат или передать эту работу на аутсорсинг? «Приходящий» бухгалтер, конечно, обойдется дешевле штатного. Но у того есть постоянная работа, и на него не всегда можно рассчитывать. А если аврал?..
Специалист в штат обычно дорого стоит. А если сотрудник работает у вас за зарплату ниже среднерыночной, это повод задуматься: насколько он профессионален? Кроме того, у бухгалтера в штате небольшой фирмы есть огромный минус - вся документация, все контакты, связи, вся информация сосредотачивается в руках одного человека. Если он заболевает, внезапно увольняется или уходит в декрет - это производит эффект разорвавшейся бомбы.
Передать бухгалтерию на аутсорсинг - самый, пожалуй, экономный и надежный вариант. Аутсорсеры обходятся дешевле штатных сотрудников, и при этом никогда не подведут в самый напряженный момент. Но подбирать специалистов этого профиля (профессиональные бухгалтерские услуги - СПб) нужно тщательно.
Почему десятки компаний СПб предпочли услуги от «Бизнес Ресурса»:
Экономия средств - до 30 % (по сравнению с бухгалтером в штате).
Специалисты «Бизнес Ресурса» даже теоретически не могут внезапно заболеть, уволиться или исчезнуть, как «приходящий» бухгалтер, и доступны в формате 24/7.
Компания поддерживает единый стандарт обслуживания 1С.
Компания оказывает комплексные бухгалтерские услуги, включая автоматизацию документооборота и оптимизацию налогов.
«Бизнес Ресурс» берет на себя полную финансовую ответственность за результат своей работы! Профессионалы помогут вам, в том числе и сдать «нулевую» отчетность.
Подсчитайте, сколько ежемесячно стоит вашей компании содержание штатного/приходящего бухгалтера, и непременно звоните по телефонам.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации