
Заполнение формы по окуд 0710001. Бухгалтерский баланс предприятия
Баланс считается основным компонентом бухгалтерской отчетности, и в нем отображается вся хозяйственная деятельность предприятия за определенный временной отрезок. Благодаря грамотно составленному документу, можно определить, была ли работа компании успешной.
По своей сути, бухгалтерский баланс представляет собой основную форму отчетности. Документ состоит из нескольких сводных таблиц, в которых размещаются сведения относительно наличного имущества компании, долговых обязательств и общей прибыли. Стоит отметить, что баланс составляется за определенный промежуток времени, и несет в себе только ту информацию, которая соответствует заданному отрезку.
Баланс имеет установленную форму, и потому заполнять его необходимо с оглядкой на законодательные требования к данному типу документации. В том случае, если документ оформлен неверно, и в нем имеются ошибки, он может негативно сказаться на деятельности хозяйствующего субъекта в целом.
Общие моменты
Бухгалтерский баланс являет собой официальный финансовый документ, который несет в себе данные относительно деятельности производственной структуры за указанный временной отрезок. Данный документ является обязательным, и он должен быть передан на учет в ФНС. Как правило, чаще всего баланс анализирует данные по предприятию за календарный год, хотя допускается составление промежуточной документации за отчетные периоды.
Форма бухгалтерского баланса утверждена на высшем законодательном уровне, и документ состоит из двух подразделов: актива и пассива. Первый отображает все имущество, которое принадлежит компании и используется ею, распределенное по структуре и расположению. А вот второй раздел классифицирует имеющиеся ресурсы согласно данным по их источникам.
Стоит отметить, что для российских компания бухгалтерский баланс является обязательным документом, и он должен передаваться в уполномоченные органы для проверки эффективности работы структуры. Если же документ не был передан в ФНС, то деятельность компании может быть приостановлена.
Бухгалтерский баланс, при помощи которого предприятие отчитывается перед государством о проделанной работе, составляется по форме 1 или 0710001 (законодательно утвержденное наименование документа). Учитывая, что деятельность различных компаний может быть классифицирована по многим параметрам, допускается использование как полной, так и простой формы документа.
Вполне естественно, что большинство предпринимателей стремятся действовать по более облегченной схеме, и для этого используют упрощенную форму отчетности.
Однако, в соответствии с законодательными требованиями, данная возможность представлена только для тех юридических лиц, которые соответствуют следующим критериям:
- доля уставного капитала, которая находится под контролем юрлица не превышает показатель в 25%;
- количественное выражение наемных сотрудников не превышает 100 человек;
- итоговая выручка предприятия находится в пределах 400 тыс. рублей, и не превышает данный показатель.
Для всех других случаев придется заполнять отчетность по Форме 1 в полном выражении. В противном случае это будет воспринято как нарушение действующей законодательной базы, и нарушитель будет наказан в соответствии с законом.
Существующие виды
В соответствии с требованиями ФЗ №402 от 01.01.2013 года, бухгалтерская отчетность должна охватывать все данные относительно финансового положения анализируемого субъекта хозяйственной деятельности.
И чтобы достичь поставленной задачи, основой для подготовки бухгалтерского баланса будут служить , и в итоговый документ в обязательном порядке должна быть включена следующая отчетность:
- годовые данные по работе компании;
- годовая отчетность для организаций, чья задача не включает в себя получения максимальной прибыли (некоммерческие структуры);
- промежуточная отчетность, которая составляется за определенный период времени (3, 6 месяцев и т.д.);
- внутренняя отчетность.
Если говорить о документации, которая и будет в совокупности составлять отчетность, то описать ее можно следующим образом:
В свою очередь, помимо традиционного бухгалтерского баланса различают следующие разновидности отчетной документации:
| Баланс доходов и расходов | Показывает количество денежных поступлений в организации и сумму, которая была затрачена на различные цели. |
| Баланс брутто и нетто | В первом случае документ используется для совершенствования информационных функций, а вот во-втором – позволяет определить реальную стоимость всех активов компании. |
| Вступительный баланс | Составляется в начале работы компании. Он отображает все ресурсы, с которыми организация начинает осуществлять свою деятельность. |
| Заключительный | Содержит в себе данные по ранее обозначенному промежутку времени. |
| Ликвидационный баланс | Оценивает финансовое положение предприятия, которое в скором времени прекратит свое существование. |
| Оборотный баланс | Анализируется движение средств внутри компании. |
| Предварительный документ | Составляется на основании текущих показателей эффективности работы. Он показывает, какие итоги деятельности могут быть достигнуты на конец периода отчетности при сохранении текущих условий работы. |
| Промежуточный баланс | Готовится до завершения финансового года. |
| Сальдовый документ | Характеризуются имущественные ценности компании и источники их формирования. |
| Сводный | Получается за счет объединения показателей по нескольким субъектам хозяйственной деятельности. Чаще сего используется государственными органами контроля и статистики. |
Главные нюансы оформления
Необходимые условия
Любое предприятие, которое ставит перед собой задачу по получению предельно высокой прибыли, использует бухгалтерский баланс в качестве неотъемлемой части рабочего процесса. В соответствии с установленными законодательными требованиями, данная форма отчетности является обязательной для всех структур, работа которых нацелена на получения прибыли.
Бухгалтерская отчетность формируется благодаря тщательному анализу и контролю за всеми процессами, которые происходят в компании. Ввиду этого, она должна помимо баланса включать в себя и другие документы, касающиеся использования наличных средств, расходования материальных и нематериальных ресурсов и движения капитала.
В 2013 году было принято постановление, утвержденное Минфин России, согласно которому все хозяйствующие субъекты стали обязаны подавать бухгалтерскую документацию на контроль уполномоченных государственных структур. При этом отдельно указано, что те организации, которые относят к категории «малого» бизнеса, могут подавать отчетность по иной форме, которая известна, как упрощенная.
Если на момент утверждения постановления предприятие использовало УСН, и до 2019 года не успело отчитаться по заданной форме, то в таком случае законодатель требует восстановить и подтвердить все финансовые документы за прошедшие несколько лет.
После принятие ФЗ №402 отчетность подается 1 раз за календарный год, причем пояснительная записка к документу не требуется. По прошествии финансового года, предприятие должно передать налоговой службе заполненный баланс в течении 3-х месяцев. Если не уложиться в указанный срок, против компании будут применены меры финансового характера.
Формирование ликвидационного счета
В том случае, если деятельность предприятия была признана неудовлетворительной, и его собственники приняли единогласное решение о прекращении работы, то необходимо знать, что данный процесс находится под полным контролем государства. Ввиду этого, ликвидация должна происходить с учетом тех требований, который указаны в ФЗ №129 и ст. 61-64 ГК РФ.
Исходя из основного правила, при завершении расчетных операций с кредиторами, ликвидационная комиссия, отвечающая за прекращение деятельности компании, должна сформировать ликвидационный баланс, в котором будут отображены все данные по работе компании на момент ее закрытия.
Утверждается данный документ либо органом, который выступил инициатором ликвидации, либо же членами учредительного совета компании. Тем не менее, стоит обратить внимание на то, что специальная форма для данного отчета не предусматривается, и потому рационально использовать ту форму, которая является стандартной для годового бухгалтерского баланса.
Ликвидационный счет имеет некоторые особенности, в частности:
- Ликвидационный баланс автоматически признается инвентарным, что означает, что его формирование происходит по результатам проведенной инвентаризации и с учетом требований ст. 12 ФЗ №129.
- Баланс не может содержать в себе остатки, потому необходимо сделать все возможное, чтобы как можно скорее от них избавиться.
- При составлении ликвидационного счета устанавливается та стоимость имущества, которая позволит сделать вывод, что же стало основной причиной ликвидации. Так что оценка активов компании при ликвидационном балансе будет совершенно отличной от стандартной отчетности.
Взаимосвязь с прочими документами
Абсолютно все формы бухгалтерской отчетности имеют между собой тесные взаимосвязи. При составлении и заполнении баланса необходимо в обязательном порядке принимать в расчет все данные по отчетным формам для определения одинаковых результатов.
Таким образом, все показатели, которые так или иначе играют ключевую роль в бухгалтерии предприятия должны быть сгруппированы по подобающим формам. При этом каждая из них будет иметь независимое предназначение, но вместе с тем ссылаться на другие отчеты.
Зачастую характер взаимосвязи между формами отчетной документации определяют, как логический и информационный. При этом логическая связь будет обусловлена фактом применения при составлении документации правила двойной записи. Это означает, что одни и те же данные будут продублированы сразу в нескольких отчетах.
Если анализировать взаимосвязь, характерную для бухгалтерского баланса, то она будет иметь следующую структуру:
Помимо того, что тесные связи имеются в наличии по основным формам отчетности, между отдельными статьями баланса также будут установлены взаимосвязи. Это будет выражено в том факте, что некоторые строки документа будут определяться как сложение или вычитание других строк.
Образец заполнения бухгалтерского баланса:
Пример заполнения формы бухгалтерского баланса
Утвержденная форма бухгалтерского баланса в 2019 году должна быть заполнена таким образом, чтобы соответствовать всем требованиям законодательной базы. А начинается данная операция с заполнения обязательных реквизитов. После чего можно переходить к отображению всех необходимых показателей по финансовой деятельности хозяйствующего субъекта.
При всем этом, важно уделять внимание основным правилам:
- Данные на начало отчетного периода должны быть отображены в документе и соответствовать тем сведениям, которые были в наличии на конец предыдущего периода.
- Итоги по подразделам «актив» и «пассив» должны быть полностью идентичными.
- Все сведения должны быть представлены в развернутом виде. Наличие зачета между статьями баланса не допускается ни в коем случае.
- Все данные, которые представлены в балансе, должны иметь соответствующее документальное подтверждение.
Отчетный документ будет состоять из множества отдельных строк, основными из которых будут:
В конце документа подбивается итог, который должен быть равен по всем подразделам. Это означает, что суммарное значение активов и пассивов должно быть идентичным и не отличаться.
Для того, чтобы лучше понять, как происходит заполнение документа, необходимо скачать бланк бесплатно на специализированных интернет площадках, посвященных вопросам бухгалтерии и изучить образец заполнения Word (ворд).
Прочие требования
В отношении правил составления бухгалтерского баланса, законодатель выдвигает довольно жесткие требования, которые в обязательном порядке должны быть учтены и отображены в итоговом документе.
В частности, для документа обязательно наличие некоторых реквизитов:
- классификатор ОКУД и вид деятельности фирмы по ;
- точная дата, на которую составлен отчет (как правило, это первое число наступающего месяца или же последнее число текущего);
- данные по организации, а именно полное наименование структуры, ИНН, организационная форма, форма собственности, точное местонахождение (важно чтобы все представленные данные соответствовали информации, указанной в учредительной документации);
- дата принятие и утверждения документа, а также отметка по дате отправки баланса на учет в налоговую службу;
- конкретная единица измерения (тыс. или млн. рублей).
Ни в коем случае нельзя оставлять пустые строки в балансе. Если какие-либо значения в документе отсутствуют, необходимо ставить прочерк. Аналогичное решение используется и для ситуаций, когда из-за округлений числе итоговая сумма некоторых строк равна нулю. Если же значение строки отрицательное, то данный показатель должен быть обрамлен в круглые скобки.
В целом же, все правила и требования к заполнению баланса довольно четко и пространственно расписаны в соответствующих законодательных актах и нормативах. И крайне важно, чтобы каждое из утвержденных правил было учтено. В противном случае можно столкнуться с проблемой, когда баланс не будет принят на учет в налоговую службу из-за неправильного составления или имеющихся ошибок.
Бухгалтерский баланс (форма №1). Инструкция, правила и порядок заполнения
Бухгалтерский баланс - это способ обобщения и группировки активов хозяйства и источников их образования - пассивов - на определенную дату в денежной оценке. Показатели баланса характеризуют финансовое положение организации по состоянию на отчетную дату.
Основная задача бухгалтерского баланса – показать собственнику, чем он владеет или какой капитал находится под его контролем. Баланс позволяет получить представление и о материальных ценностях, и о величине запасов, и о состоянии расчетов, и об инвестициях. Данные баланса широко используются для последующего анализа руководством организации, налоговыми органами, банками, поставщиками и другими кредиторами.
Состоит из 2 основных частей - актива и пассива . В активе представлены ресурсы организации, а в пассиве - источники их формирования. Отличительная особенность бухгалтерского баланса - равенство итогов актива и пассива. Это обусловлено принципом двойной записи, применяемым в бухгалтерском учете.
Актив баланса содержит 2 раздела:
- I. Внеоборотные активы;
- II. Оборотные активы.
Пассив баланса состоит из 3 разделов:
- III. Капитал и резервы;
- IV. Долгосрочные обязательства;
- V. Краткосрочные обязательства.
Каждый элемент актива и пассива баланса называется статьей баланса . Статьи актива раскрывают сущность ресурсов, их использование и величину. Статьи пассива характеризуют источники образования ресурсов, а именно: за счет какого источника создана данная часть активов, для какой цели они предназначены и их величину.
При составлении бухгалтерского баланса необходимо иметь в виду следующее:
- данные бухгалтерского баланса на начало года должны соответствовать данным на конец прошлого года (с учетом произведенной реорганизации);
- не допускается зачет между статьями активов и пассивов, статьями прибылей и убытков, кроме случаев, когда такой зачет предусмотрен соответствующими Положениями по бухгалтерскому учету;
- соответствующие статьи бухгалтерского баланса должны подтверждаться данными инвентаризации имущества, обязательств и расчетов.
Типовая форма баланса регламентируется Минфином (). Однако организации могут самостоятельно разрабатывать форму бухгалтерского баланса, используя типовую как образец. При этом должны соблюдаться общие требования к бухгалтерской отчетности.
При разработке и принятии формы бухгалтерского баланса (форма №1) рекомендуется применять коды итоговых строк и коды строк разделов и групп статей, приведенных в образце его формы баланса. Если для какого-либо показателя в балансе, разработанном организацией самостоятельно, приводится расшифровка, то статьи этой расшифровки кодируются самой организацией.
Бухгалтерский баланс содержит следующие обязательные реквизиты :
- отчетную дату, по состоянию на которую приводится баланс;
- полное наименование организации в соответствии с учредительными документами;
- идентификационный номер налогоплательщика (ИНН);
- основной вид деятельности предприятия с кодом ОКВЭД;
- организационно-правовая форма/форма собственности (согласно классификаторам ОКОПФ и ОКФС);
- единица измерения - тыс. руб. (код по ОКЕИ 384) или млн. руб. (код по ОКЕИ 385);
- местонахождение (адрес);
- дата утверждения (указывается установленная дата для годовой бухгалтерской отчетности);
- дата отправки/принятия (указывается конкретная дата почтового, электронного и иного отправления бухгалтерской отчетности или дата ее фактической передачи по принадлежности).
Суммовые показатели статей бухгалтерского баланса приводятся в тысячах рублей без десятичных знаков. Организации, имеющие существенные обороты продаж, обязательств и т.п., могут приводить данные в миллионах рублей (без десятичных знаков).
Показатели об отдельных видах активов, обязательств, доходов, расходов и хозяйственных операций могут приводиться в бухгалтерском балансе общей суммой с раскрытием в , если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
Рассмотрим порядок заполнения формы 1 "Бухгалтерский баланс" .
- , учитываемых на забалансовых счетах
В графе "На начало отчетного года " показываются данные на начало года (вступительный баланс), которые должны соответствовать данным графы "На конец отчетного периода" предыдущего года (заключительный баланс) с учетом произведенной на начало отчетного года реорганизации, а также изменений в оценке показателей бухгалтерской отчетности, связанных с применением Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации и Положения по бухгалтерскому учету "Учетная политика организации" ПБУ 1/98.
В графе "На конец отчетного периода " показываются данные о стоимости активов, капитала, о резервах и обязательствах на конец отчетного периода (месяц, квартал, год).
Все организации обязаны ежегодно составлять бухгалтерскую отчетность и представлять ее в свою ИФНС, а также в свое территориальное отделение Росстата (пп. 5 п. 1 ст. 23 НК РФ , ч. 1 ст. 15 , ч. 1 ст. 18 Федерального закона от 06.12.2011 № 402-ФЗ). Кроме того, организации должны составлять промежуточную бухгалтерскую отчетность в случаях, установленных законодательством (к примеру, страховщики при определенных условиях обязаны составлять ежеквартальную отчетность (п. 8 ст. 32.8 Закона от 27.11.1992 № 4015-1)), а также если решение о составление промежуточной бухотчетности принято руководством компании (ч. 4, 5 ст. 13 , ч. 4 ст. 15 Федерального закона от 06.12.2011 № 402-ФЗ).
По общему правилу в состав бухгалтерской отчетности входят бухгалтерский баланс, отчет о финансовых результатах и приложения к ним (ч. 1 ст. 14 Федерального закона от 06.12.2011 № 402-ФЗ). Правда, организации, которым разрешено вести , вправе сдавать только баланс и отчет о финансовых результатах, причем тоже по упрощенным формам.
Все формы бухгалтерской отчетности (стандартные и упрощенные) утверждены Приказом Минфина от 02.07.2010 № 66н .
Форма 1 и форма 2 бухотчетности
Формой 1 бухгалтеры называют баланс, а формой 2 - отчет о финансовых результатах. Все дело в том, что раньше формы бухгалтерской отчетности, включая баланс и отчет, имели не только наименования, но и свою нумерацию (Приказ Минфина от 22.07.2003 № 67н). Кстати форма 2 раньше называлась не отчетом о финансовых результатах, а отчетом о прибылях и убытках.
Форма 1 бухотчетности
Бухгалтерский баланс раскрывает информацию об имеющихся у организации активах и пассивах. Кроме того, баланс позволяет увидеть динамику роста/сокращения активов/пассивов.
Бесплатно скачать бланк формы 1 можно в системе КонсультантПлюс . В этой же системе можно скачать бланк упрощенной формы 1 .
Форма 2 бухотчетности
В отчете о финансовых результатах отражаются сведения о полученных организацией доходах и понесенных расходах, а также информация о финансовом результате (прибыль/убыток) по данным бухгалтерского учета.
Скачать бланки формы 2, как стандартной , так и упрощенной , также можно посредством системы КонсультантПлюс.
Бухотчетность: форма 1 и 2 (образец)
Приведем образец заполнения , а также образец по стандартным (не упрощенным) формам.
На что обращают внимание налоговики при изучении формы 1 и формы 2 бухотчетности
При отборе претендентов для включения в план выездных проверок налоговики изучают бухгалтерскую отчетность компании. Форма 1 дает им понять, например:
- есть ли у фирмы ресурсы, необходимые для ведения заявленной деятельности (к примеру, наличие ОС);
- за счет каких, в основном, средств функционирует организация: собственных или заемных;
- есть ли у организации имущество, которое в случае необходимости может пойти на погашение задолженности, возникшей после проведения выездной проверки.
Форму 2, как правило, налоговики сравнивают с декларацией по налогу на прибыль или же с УСН-декларацией. И, например, если доходы, отраженные в форме 2, будут превышать доходы, отраженные в годовой декларации по налогу на прибыль, то у инспекторов может возникнуть подозрение, что компания занижает свои доходы для налоговых целей.
Многие российские компании обязаны предоставлять ФНС бухгалтерский баланс. Данный документ включает цифры, отражающие обороты бизнеса, расходы, обязательства. Поэтому бухгалтерский баланс — важнейший источник информации, свидетельствующей об уровне эффективности работы предприятия. Каким образом данный документ следует составлять? Как могут выглядеть образцы бухгалтерских балансов?
Что такое бухгалтерский баланс?
Для начала остановимся на некоторых теоретических вопросах. Так, прежде чем исследовать образцы бухгалтерских балансов, полезно рассмотреть сущность данного явления. Под рассматриваемым термином чаще всего понимается методология группировки и классификации сведений, отражающих имущественные активы организации в финансовом выражении.
Бухгалтерский баланс, как правило, имеет 2 раздела — актив и пассив. В первом отражается имущество, распределенное по структуре и расположению, во втором — классифицируется, исходя из его источников. Бухгалтерский баланс предоставляется по итогам года.
Обязательно ли составлять бухгалтерский баланс?
В общем случае — обязательно. Составление бухгалтерского баланса для российских предприятий — процедура, закрепленная в законодательстве. Исключение установлено для ИП - при условии ведения предпринимателями книги учета доходов и расходов. Предприятия, зарегистрированные как ООО, должны предоставлять баланс, даже если они работают с использованием УСН.
Формы баланса
Законодательно определен ключевой документ, посредством которого фирма должна отчитываться в в аспекте бухгалтерских показателей перед государством — форма 0710001, соответствующая ОКУД. Или, как ее часто неофициально называют бухгалтера, форма 1. Бухгалтерский баланс, образец которого мы будем рассматривать в статье, также может быть полным либо упрощенным. Исходя из каких критериев предприятие может выбрать первый или второй вариант составления отчетности?
Какую форму выбрать: полную или упрощенную?
Строго говоря, выбор зависит не от предпочтений руководства организации, а от положений норм законодательства. Поэтому, главное — правильно их интерпретировать, чтобы затем заполнить корректную форму бухгалтерского баланса. Конечно, фирма в любом случае может выбрать полную схему составления соответствующего типа отчетности. Но работа с формой 1 в этой версии характеризуется несопоставимо большей трудоемкостью, чем при выборе упрощенного документа. Фирмы, таким образом, по возможности стремятся работать по второй, более простой схеме. Но для этого они должны соответствовать ряду критериев:
- доля уставного капитала фирмы, принадлежащая юрлицам, не должна превышать 25%;
- средняя численность сотрудников за год не должна превышать 100 человек;
- выручка фирмы не должна быть больше 400 млн руб. за год.
Только при соответствии отмеченным пунктам компания может направлять в ФНС упрощенный бухгалтерский баланс. Образец заполнения отчетности в данном формате мы рассмотрим чуть позже. Сейчас же изучим специфику составления Формы 1 в полной ее версии. Условимся, что нам предстоит составлять бухгалтерский баланс за год. Образец заполнения соответствующего документа за другие отчетные периоды (квартал, полугодие и 9 месяцев) будет в целом характеризоваться схожей структурой.
Требования к бухгалтерскому балансу
Прежде чем изучать собственно алгоритм составления требуемой отчетности в ФНС, рассмотрим некоторые законодательные нюансы, касающиеся требований к документам данного типа.
Так, многие юристы рекомендуют обращать внимание на следующее требование: в бухгалтерский баланс должны быть включены отражающие деятельность всех структур юридического лица, включая филиалы и представительства в любых населенных пунктах. Другое важное требование — если баланс сдает ООО, то цифры, отражающиеся в документе, должны быть утверждены на общем собрании владельцев компании. Форма 1 должна дополняться аудиторскими заключениями, если ее предоставляют АО, банки или страховые организации.
Изучим теперь образец заполнения бухгалтерского баланса. Начнем со схемы, предполагающей использование полной версии формы 1.
Важные атрибуты
Так, рассмотрение алгоритма необходимых действий можно начать с изучения специфики заполнения самых первых строк документа. В заголовке Формы 1 следует указать дату ее составления — 31 декабря того года, за который сдается отчетность. После этого необходимо указать полное название фирмы, специфику деятельности, правовую форму и вид собственности организации. Следом нужно определиться с единицей измерения финансовых показателей. Оптимальный вариант — тысячи рублей. Соседствующий вариант нужно подчеркнуть. Следует указать корректное расположение фирмы, а также уделить внимание указанию необходимых кодов.

Условимся, что баланс в нашем примере заполняется в рамках руководством новой фирмы, работающей как ООО при задействовании УСН.
Алгоритм заполнения баланса в полном виде: актив
Первым делом мы заполняем актив.
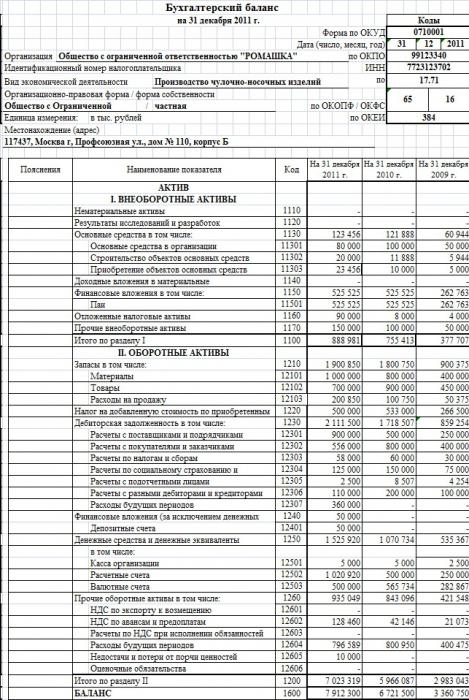
Графу 1 должны заполнять не все предприятия — только те, которые формируют Поэтому в ней можно поставить прочерк. После этого переходим к строкам. Заполнять их нужно крайне внимательно.
В строке 1110 фиксируется разница между двумя сальдо - по дебету счета 04 и кредиту счета 05. Не забываем, что значения мы вписываем в тысячах рублей. То есть если соответствующий показатель — 140 000, то в строке 1110 пишем 140.
Строка 1170 должна включать данные, соответствующие сальдо по дебету счета 58.
В пункте 1100 суммируется итог по строкам 1110, 1150, а также 1170. Полезно перепроверить цифры перед сложением.
В пункте 1220 фиксируется цифра, соответствующая сальдо по дебету счета 19.
В строке 1250 необходимо отразить показатели, которые вычисляются посредством сложения двух сальдо — по дебетам счетов 50 и 51.
После этого считаем итоговую цифру и фиксируем ее в пункте 1200. Суммируем, таким образом, показатели по строкам 1210, 1220, а также 1250.
Необходимо внимательно перепроверить цифры по пунктам 1100 и 1200 — дело в том, что для заполнения строки 1600 нужна их сумма.
Алгоритм заполнения баланса в полной версии: пассив
Следующая наша задача — корректно заполнить пассив. В нем, аналогично сведениям, которые содержит в части актива форма бухгалтерского баланса (образец алгоритма ее заполнения мы рассмотрели выше), цифры указываются в тысячах.
В строке 1310 необходимо отразить цифру, соответствующую сальдо по кредиту счета 80.
В пункте 1360 — сальдо по кредиту счета 82.
Строка 1370 должна содержать цифры, соответствующие показателям сальдо по кредиту счета 84 (если компания имеет прибыль).
Для того чтобы вычислить значения для пункта 1300, необходимо суммировать данные по вышеуказанным строкам — 1310, 1360, а также 1370.
При условии что задолженность у фирмы краткосрочная, показатель для пункта 1520 высчитывается посредством сложения четырех сальдо — по кредитам счетов 60, 62, 69, а также 70.
В строке 1500 можно скопировать значения пункта 1520.
В строке 1700 фиксируются цифры, получившиеся в результате суммирования данных по пунктам 1300 и 1500.
Рассмотрим теперь образец заполнения бухгалтерского баланса по упрощенной форме.
Алгоритм заполнения упрощенной формы баланса: актив
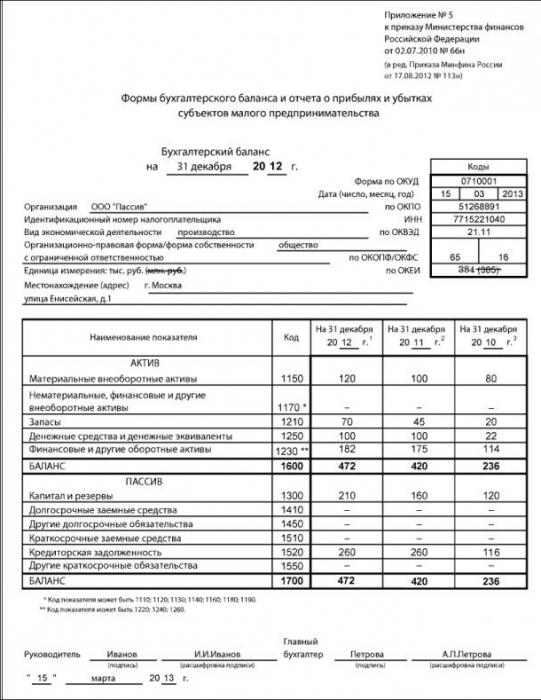
В активе нам необходимо заполнить 2 (при необходимости ее следует добавить в документ — для отображения кодов) и 3 графу — в ней мы будем фиксировать показатели.
В строке «Материальные внеоборотные активы», которой можно присвоить код 1150, фиксируется величина основных средств фирмы.
В пункте «Запасы» необходимо указать цифры, аналогичные тем, что зафиксированы в общей форме, в строке 1210. Одновременно это будет код для упрощенного документа.
В пункте «Денежные средства и эквиваленты» нужно зафиксировать соответствующие сведения и присвоить ей код 1250.
После этого считаем итоговую сумму, которую нужно будет отразить в строке 1600. Это можно сделать, сложив показатели по пунктам 1150, 1170, 1210, 1250, а также 1260.
Теперь переходим к пассиву.
Упрощенная форма: пассив
В пункте «Капитал и резервы» фиксируются цифры, отражающие резервные средства и нераспределенную прибыль. Код должен соответствовать показателю, который в денежном объеме наибольший. Условимся, что это нераспределенная прибыль. Поэтому присваиваем данной строке код 1370.
В следующей строке, которой нужно присвоить код 1520, фиксируется относящаяся к категории краткосрочных.
После этого необходимо сверить цифры по пунктам 1600 и 1700. Рассматривая полный образец заполнения формы бухгалтерского баланса, мы отметили, что они должны сходиться. Аналогичный критерий — также и для упрощенного документа.
Таким может быть образец бухгалтерского баланса малого предприятия, которое в соответствии с положениями закона вправе задействовать более простой вариант Формы 1. Вместе с тем компания может на свое усмотрение использовать также полную версию соответствующего документа.
Баланс при нулевых оборотах
Бывает, что предприятие, формально находясь в статусе зарегистрированного юрлица, не ведет активную деятельность, вследствие чего финансовые обороты на нем отсутствуют. Каким образом заполняется соответствующий бухгалтерский баланс — нулевой? Образец алгоритма его составления предельно прост. Все, что нужно заполнить в форме 1 в этом случае — это строки 1250 и 1600 в активе, а также 1300 и 1700 — в пассиве. В них, вероятнее всего, будет отражаться минимальный уставной капитал фирмы — 10 тыс. руб. Разумеется, все остальные части документа — в частности, отражающие данные о фирме - должны быть заполнены корректно.
Заполнение бухгалтерского баланса: на что обратить внимание
Итак, мы рассмотрели образцы бухгалтерских балансов — полного и упрощенного. Заполнять соответствующие документы несложно, если в доступе находятся необходимые счета, по которым узнается сальдо. Вместе с тем каким бы логичным ни был образец бухгалтерского баланса предприятия, полезно учитывать ряд важнейших нюансов его заполнения. Рассмотрим их.
Форма 1 бухгалтерского баланса должна быть подписана двумя должностными лицами — директором и главным бухгалтером компании. Тем самым заверяется корректность сведений, предоставляемых фирмой в ФНС.
Перед заполнением баланса необходимо удостовериться, что работа идет с Формой 1, утвержденной приказом Минфина № 66н от 2 июля 2010 года, а не с каким-либо другим документом.
При составлении соответствующего типа отчетности рекомендуется руководствоваться критериями, прописанными в ПБУ 4/99, а именно в 4 разделе данного источника.
Если фирма ведет деятельность не первый год, то показатели за предыдущие периоды следует указывать в текущем отчете. В соответствии с п. 10 ПБУ 4/99 соответствующие цифры могут быть откорректированы (при наличии необходимых пояснений к балансу).
Если какие-либо показатели в Форме 1 отрицательные, то их нужно вписывать, используя круглые скобки. Любые корректные образцы бухгалтерских балансов должны соответствовать данному критерию.
Когда предоставлять баланс в ФНС?
Предоставлять Форму 1 в ФНС, необходимо до 1 апреля того года, который следует за отчетным. Дата выполнения данного обязательства соответствует моменту отправления указанного документа почтой либо фактической его передачи сотрудникам ФНС. Однако если это выходной, то датой предоставления Формы 1 считается следующий рабочий день. Поэтому фирмам следует проявлять внимательность при сдаче отчетности вплотную к срокам.
Значение бухгалтерского баланса
Предоставление соответствующего типа отчетности, как мы отметили выше, — это обязанность российских предприятий, установленная законом. Вместе с тем не только ФНС может быть заинтересована в получении от фирмы необходимых цифр. Дело в том, что показатели, фиксируемые в Форме 1, способны дать в целом вполне адекватное представление о том, как идут дела на предприятии, о том, насколько эффективна его бизнес-модель.

Эта информация может быть полезна, к примеру, для инвесторов, кредиторов, потенциальных партнеров фирмы. В связи с этим заинтересованность в своевременном составлении бухгалтерского баланса должно проявлять прежде всего руководство компании.
Все юридические лица обязаны осуществлять подачу бухгалтерской отчетности, причем, данная документация сдается как в налоговую структуру, так и в статистическую инстанцию. В отчетность обязательно входят специализированные формы документов 1 и 2, а также отчет обо всех изменениях, которые происходят с капиталом, и специализированный отчет о движении денежных потоков на предприятии. Обязательным условием является составление аудиторского заключения, в котором отражается достоверность всех бухгалтерских отчетов.
Следует заметить, что ИП не осуществляют сдачу такой отчетности, а определенные предприниматели, которые относятся к субъектам малой предпринимательской деятельности, могут использовать упрощенный вариант сдачи отчетности. В упрощенной форме сдаются только финансовые результаты показателей. Фактически, документ составляется без определенных деталей. Существуют также приложения, которые формируют предоставление более расширенных данных. Данные приложения заполняются наиболее значимыми показателями, без которых провести аналитические действия по работе предприятия будет невозможно.
Любая предпринимательская деятельность приемлет необходимость формирования различных отчетов, на основании которых осуществляется процесс анализа внутреннего состояния предприятия, а государственные структуры имеют возможность оценить правильность расчета налогов и пр. Правильность составления данных документов зависит от детального изучения всех нюансов структуры составления. Успешное ведение бизнеса также зависит от полученных результатов, правильно проведенного анализа, на основании чего предприятие имеет возможность правильно распределить средства для более интенсивного развития своей деятельности.
В п.5 ч.1 ст. 23 налогового законодательства определяется, что все виды отчетов непременно сдаются в двух вариантах, причем установлен отчетный период - год. Если предприятие оформляет и рассчитывает промежуточные отчеты, то их также можно сдавать в налоговую структуру и отделение статистики. В данной статье мы расскажем о том, как оформляется бухгалтерская отчетность по установленным формам, с учетом всех нюансов, и раскроем суть правильного составления всех обязательных строк документов.
Баланс - самый значимый документ, который фактически характеризует все особенности деятельности организации за четко определенный период времени. На основании баланса можно определить текущее положение предприятия.
В данном балансе осуществляется своеобразное разделение активов, а также обязательств. Причем, разделение осуществляется в зависимости от срока погашения или же обращения на основании сроков, на которые выданы те или же иные обязательства или же активы. Разделение осуществляется на краткосрочную (незначительный период времени) и долгосрочную перспективу. Все активы, а также обязательства считаются краткосрочными, если срок продолжительности операционного цикла не будет более года. Если же срок будет более года, то в данном случае формируется долгосрочность перспективы или же обязательств.
Все данные, которые вносятся в данный баланс, способны раскрыть нюансы развития предприятия, специалисты организации на основании баланса осуществляют анализ деятельности, также нужно сказать, что данный вариант отчетности сдается в налоговую инстанцию и в статистический отдел.
Законодатель устанавливает четко проработанную форму документа, которая была принята Приказом Минфина России от 02.07.2010 № 66н. При этом, устанавливается, что при составлении баланса, организация имеет право самостоятельно осуществить определение всех показателей, с учетом важности тех или же иных параметров.
Баланс по форме 1 содержит в своем составе две основные части:
- Актив;
- Пассив;
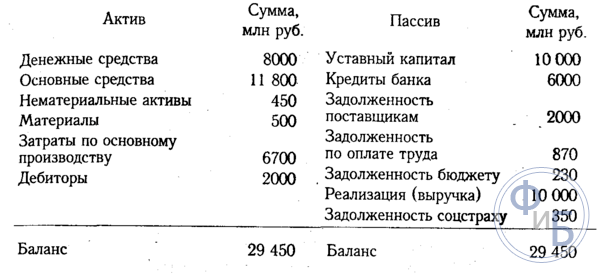
В разделе актив предоставляются данные по всем ресурсам, которые есть у организации. В следующем разделе предоставляется информация по вопросу создания - появления активов. Особенность данного баланса заключается в том, что формируется своеобразное равенство итогов по пассивам и активам. Такая структура обусловлена тем, что сформирован принцип двойной записи.
Инструкция составления:
- В первом блоке актива содержится два раздела. Тут указываются данные по внеоборотным и оборотным активам. Остаточные параметры стоимости данных активов должны быть проведены по строке 1110. При этом, именно данный параметр позволяет осуществить анализ деятельности предприятия, позволяет определить, что объект имеет возможность приносить экономические параметры выгоды в будущем, или уже приносит данную выгоду, а также объект направлен на долгосрочную перспективу своей работы. Что же касается оборотных активов, то в данном случае речь идет о фиксации данных по стоимости материальных запасов. Данные отражены в строке 1210. Сюда включаются стоимость сырья, а также материалов, все затраты, которые определяют незавершенное производство. Указывается стоимость товаров и продукции, которые фактически закуплены и находятся в наличии и пр.;
- В пассиве сформировано три раздела. Каждый раздел включает в себя необходимость детального описания данных. Капитал и резервы - раздел, в который включают все данные, касающиеся капитала уставного типа, а также долей вкладчиков. Долгосрочные обязательства - это отражение всех заемных средств и кредитных обязательств. Фактически, в данном разделе отражается информация, которая способна раскрыть минусовой баланс предприятия, с учетом долгосрочной перспективы. Краткосрочные обязательства представляют собой указание сумм заемных или же кредитных средств, которые будут возвращены в течение года.
Все элементы пассивов и активов считаются статьями баланса. Все статьи актива способны раскрыть сущность тех ресурсов, которые находятся в наличии у предприятия, и могут использоваться в качестве элемента развития, также определяется величина активов. Статьи пассива способны раскрыть все данные по источникам образования ресурсов. Фактически, определяются данные по заемным и кредитным средствам, что позволяет определить эффективность таких действий и перспективы развития предприятия.
- Все данные, которые отражаются в балансе бухгалтерского типа непременно должны соответствовать тем данным, которые были проведены в иных балансах на окончание отчетного периода (конец года). В случае проведения реорганизации, осуществляется учет данного факта;
- Не допускается формирование зачета между статьями пассивов и активов, между убытками и прибылью. В тоже время законодатель предусматривает возможность такого зачета, при этом, потребуется составление дополнительного приложения;
- Все статьи по активам фактически должны быть подтверждены документами, отражающими проведение инвентаризации, расчетов, обязательств и пр.
Типовая форма документа утверждена законодательством. Тем не менее, нужно учитывать, что информация, которая вносится в документ определяется именно руководством предприятия, с учетом ее значимости. Например, минимальные кредитные обязательства на незначительный срок могут и не отражаться в отчетных документах. Но когда дело касается кредита, который оформлен на несколько лет, то такие данные непременно должны быть отражены в отчете.
Предприятие имеет право основываться на форме 1, но создавать форму собственного образца. Тем не менее, нужно руководствоваться общими правилами и требованиями по составлению отчетности бухгалтерского типа.
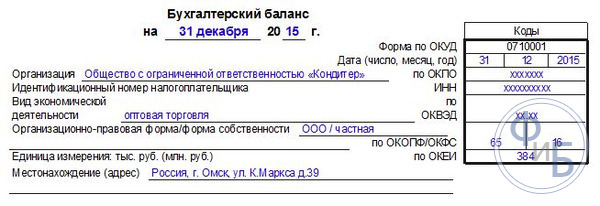
Установлена необходимость указания в балансе обязательных реквизитов:
- Определяется дата, когда осуществляется процесс составления баланса и дата отчетного периода времени, за который данная отчетная документация составляется и предоставляется;
- Устанавливается необходимость указать полное наименование организации, причем законодатель требует, чтобы указанное наименование соответствовало данным, указанным в уставных документах;
- Также нужно указать номер плательщика налога, а также основные коды деятельности предприятия. Нужно указать классификацию ОКОПФ и ОКФС. Указываются единицы измерений, которые используются в процессе составления документа, а также предоставляется юридический адрес предприятия;
- Дата фактической отправки документа в соответствующие инстанции.
Все суммовые параметры статей баланса должны предоставляться в тысячах рублей, соответственно, не указываются десятичные знаки. Если предприятие имеет более существенные обороты, то данные могут быть предоставлены в миллионах. Все суммы определенных активов могут приводиться в качестве общей суммы, с учетом раскрытия в пояснениях, которые прилагаются к балансу. Но, такие действия проводятся в том случае, если показатели не имеют важного значения, и их можно обобщить.
Первый раздел: Внеоборотные средства:
- Это определенные произведения науки, программы, изобретения, модели, секреты производства, и даже деловая репутация. Сюда входят все расходы на исследования, которые отражаются в счете 04, а в балансе указываются в строке 1120. Также указываются поисковые активы. Данные показатели должны отражаться в строках 1130 и 1140;
- Обязательно указываются основные активы в строке 1150. Фактически, в строке отражается информация об основных средствах, как о первоначальной стоимости. К данным средствам также принято относить имущество, которое получено предприятием по договору лизинга, а также все объекты, которые в обязательном порядке проходят государственную регистрацию права собственности;
- Формируется описание информации о вложениях финансового типа. Устанавливается разделение на краткосрочные варианты вложений, если срок не боле года, а также более длительные инвестиции. Для указания сумм долгосрочных вложений отведена строка 1170. Тут же отражаются все инвестиции, которые вкладываются в дочерние предприятия, приобретение акций и пр.;
- Есть раздел - долгосрочные активы, которые отражаются в строке 1190, данные формируются в случае, если нужно отразить займы долгосрочного характера, срок которых превышает один год. Также есть краткосрочные вложения, которые проводятся по строке 1230;
- Отложенные активы указываются в строе 1180, причем, упрощенцы не заполняют данную строку, но не ставят прочерк, а просто оставляют ее пустой. В строке 1190 указываются данные, которые касаются всех остальных активов внеоборотного типа.
Второй раздел: активы оборотного типа:
- В первую очередь указываются данные по оборотным запасам. Формируется указание стоимости всех материальных запасов, которые есть у предприятия. Данные отражаются в строке 1210. Показатель не нужно расшифровывать. Но, если включения в строку 1210 имеют важное значение, например, разделение на затраты незавершенного производства и затраты на сырье, то в данном случае формируется необходимость осуществления расшифровки данных;
- Указывается НДС, данные указываются в строке 1220. Упрощенцы не заполняют данную строку, так как входной НДС они отражают по счетам 19, и фактически, по данной системе налогообложения НДС не уплачивается;
- В строке 1230 определяются данные дебиторской задолженности. В строке указывается информация о краткосрочных долговых обязательствах. Вложения финансового типа отражаются в строке 1240. Показатель определяет те виды средств, которые были предоставлены в качестве займа на год (не более);
- Заполняется строка с показателями денежных эквивалентов и денежных средств. Чтобы заполнить данные строки, фактически нужно будет произвести суммирование всех денежных эквивалентов - остатки по счетам, денежные средства по счетам 50, 55, 52, 57. В строке 1260 можно указать все остальные оборотные активы, которые нельзя было внести в иную графу документа.
Третий раздел: Капитал и резервы:
- Указываются данные уставного капитала в строке 1310. Сумма, указанная в данной строке, должна четко совпадать с теми данными, которые закреплены уставными документами;
- Обязательно указываются данные, которые отражают наличие собственных акций, которые в процессе деятельности были приобретены организацией у акционеров. Такие данные вносятся в строку 1320. В случае, когда собственные акции были выкуплены назад, после чего, перепроданы, они считаются активом. Значит, их данные должны быть внесены в строку 1260;
- Все прочие оборотные активы вносятся в строку 1340. Тут показывается фактическая дооценка всех объектов и тех активов нематериального типа, которые проводятся по счету добавочного капитала;
- Капитал добавочного типа без переоценки отражается в строке 1350. Показатель для данной строки отражается только без суммы переоценки. Далее следует строка с резервными капиталами, их остаток отражается в строке 1360. Расшифровка всех данных по резервному капиталу требуется тогда, когда какие-то данные имеют существенное, весьма важное значение для анализа работы предприятия;
- Обязательно указываются значения непокрытого убытка. Все нераспределенные варианты прибыли должны быть отражены в строке 1370. И сюда же вносятся данные о сумме непокрытого убытка. Данная сумма отражается в скобках. Определенные показатели данного убытка или же нераспределенной прибыли могут быть расшифрованы в дополнительных строках. Фактически, можно осуществить предоставление более точного финансового результата по прибыли и убытку.
Четвертый раздел: обязательства долгосрочного плана
Сразу формируется указание на заемные средства. Заполняется строка 1410, в которую вносятся данные по задолженности предприятия по всем долгосрочным операциям. Фактически, тут отражаются данные обязательств кредитного и займового характера, с учетом того, что их исполнение будет осуществляться в течение более чем одного года. Плательщики налога, на полученную прибыль, обязаны осуществлять составление строки 1420;
Все оценочные обязательства отражаются в строке 1430, также нужно отметить, что условные обязательства и активы не всегда отражаются в документе, так как организация может не признавать в бухгалтерском учете данные показатели;
Все прочие обязательства отражаются в строке 1450.
Пятый раздел: обязательства краткосрочного типа
- Все средства, которые были получены организацией на краткий период времени, отражаются в строке 1510;
- Общая сумма кредитной задолженности должна быть отражена в строке 1520. Если сумма долга существенна, то ее нужно не обобщать, а расписать с учетом существенных кредитных обязательств;
- Строка 1530 заполняется в случае, если ваша компания получает определенные бюджетные средства или же суммы на целевое финансирование;
- Оценочные обязательства указываются в строке 1540, но только в том случае, если компания признает данный вариант использования обязательств.

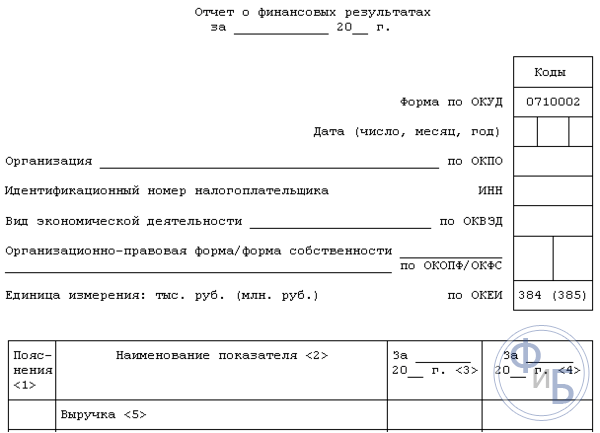
Это отчетная форма, которая в своем составе содержит сведения о расходах, доходах и результатах финансовой деятельности. Форма утверждена законодательством, в ней содержится информация обо всех действиях организации. Посредством составления данного документа можно определить рациональность деятельности организации, рассчитать прибыль и пр.
В бланке данного документа формируется необходимость предоставления таких сведений:
- Указание периода, за который осуществляется предоставление данных, а также даты, предоставление сведений об организации, а также указание единиц измерения;
- Далее следует таблица с показателями отчетности. Это номер пояснений, данные показателей и специализированные коды, а также графа с величиной показателей за четко определенный отчетный период времени. И такая же графа с показателями, которые были предоставлены в прошлом году.
Как осуществляется составление формы 2?
- Указываются данные выручки в строке 2110. Нужно показать все данные по доходам, которые касаются обычных видов деятельности предприятия.
- В строке 2120 нужно будет указать себестоимость продаж. Фактически, осуществляется указание суммы расходов по всем видам деятельности предприятия. Например, расходы, которые формируются на основании производства продукции, приобретения сырья, выполнения определенных работ;
- В строке 2100 нужно будет указать валовой результат. Это данные обычной прибыли за исключением всех управленческих, а также коммерческих расходов. Чтобы осуществить расчет данного показателя, нужно из суммы выручки осуществить отчисление суммы себестоимости продаж. Если формируется отрицательный показатель, он указывается в скобках (используются круглые скобки);
- Все коммерческие расходы, которые формируются на предприятии, вносятся в строку 2210, а расходы управленческого характера указываются в строке 2220;
- В строке 2200 формируется указание данных в виде прибыли или же убытка предприятия. Расчет осуществляется посредством отчисления расходов коммерческого и управленческого типа от суммы валовой прибыли;
- Все доходы, которые получены непрямым путем, отражаются в строке 2310, например, указание дивидендов или же стоимости имущества. Доход, полученный от участия в других организациях, указывается в строке 2310, а проценты, которые получает предприятие по займам и ценным бумагам указываются в строке 2320;
- Проценты, которые компания будет уплачивать сама, указываются в строке 2330, а прочие расходы в последующих двух строках;
- В строке 2300 указывается прибыль от налогообложения. Эта строка показывает бухгалтерскую прибыль или же убыток от деятельности предприятия, а вот показатели текущего налога должны быть отраженны в строке 2410.
Чистая прибыль должна быть отражена в строке 2400. После составления данной таблицы, осуществляется предоставление справочной информации. Указываются результаты переоценки активов внеоборотного типа, причем без учета чистой прибыли. Обязательно нужно указать результаты всех операций, которые не включали в себя чистую прибыль. Предоставляются данные о совокупном финансовом результате и пр.
Данная форма должна быть подписана руководителем. Ранее документ в обязательном порядке подписывался главным бухгалтером, сегодня, документ не должен содержать данный реквизит, но в тоже время законодатель не запрещает постановку подписи бухгалтера на документе.
Выводы
Необходимость предпринимателей и юридических лиц - составление специализированной документации бухгалтерского типа. Определенные документы ИП не составляют, также упрощена система предоставления бухгалтерских балансов для предприятий, работающих в малой сфере бизнеса. Составление формы 1 и 2 имеет массу нюансов. Тем не менее, законодатель четко разработал формы документов, и предоставил инструкцию, на основании которой процесс заполнения документации становится более простым и быстрым.
Заполнение формы 2 является простым процессом. Форма представлена в виде таблицы, куда просто нужно внести определенные данные о деятельности предприятия. Что же касается формы 1, то структура ее составления будет более сложной, так как там нужно указывать массу различных данных, для проверки налоговой структурой, а также для статистического отдела. Формы документов, которые нужно сдавать в соответствии с нормами законодательства, можно найти на официальном сайте ФНС. Именно тут вы сможете найти актуальные формы, которые нужно заполнять именно на текущий момент времени.
Также в сети можно просмотреть массу видео по вопросу составления бухгалтерских балансов, вот видео, которое непременно поможет вам в данном вопросе.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации