
Заполнение декларации 3 ндфл на имущественный вычет. Образцы и примеры заполнения
Форма 3-НДФЛ - это налоговая декларация, сдавать которую в ФНС должны все граждане, самостоятельно получившие доходы в 2018 году (продали имущество, получили крупные подарки, сдавали в аренду жилье). Обратите внимание: в 2019 году нужно использовать новую форму. Как заполнить декларацию 3-НДФЛ за 2018 год и чем отличается этот отчет для простых физлиц от декларации, которую сдают индивидуальные предприниматели, адвокаты и нотариусы, - ответы в материале сайт.
Налог на доходы физических лиц должны платить государству все граждане, получающие доход в России. Обычно удержанием налога и перечислением его в бюджет занимаются организации — налоговые агенты. Это работодатели налогоплательщиков или те организации, которые выплатили им доход. Эти же налоговые агенты отчитываются перед органами ФНС о выплаченных суммах и удержанном с них налоге. Однако если гражданин получил доход самостоятельно и у него нет налогового агента по какой-либо операции, а также если он является индивидуальным предпринимателем на общей системе налогообложения, он обязан сам отчитаться и заплатить налог. Из статьи вы узнаете, как заполнить 3-НДФЛ, в какой срок ее подать, и сможете скачать образец заполнения.
Что собой представляет форма 3-НДФЛ
Декларация 3-НДФЛ утверждена Приказом ФНС России от 03.10.2018 № ММВ-7-11/ . Изменения связаны с масштабными поправками, внесенными в главу 23 Налогового кодекса РФ в части вычетов и налогообложения недвижимости физлиц. За 2018 год налогоплательщики должны отчитаться уже на новом бланке, поэтому важно ознакомиться с особенностями его заполнения.
Актуальная декларация уменьшилась в объеме, по сравнению с формой, применявшейся до 2019 года: теперь она представляет собой бланк, состоящий из 13 страниц, среди которых есть традиционный титульный лист и два основных раздела. При этом первый раздел занимает всего одну страницу, и его должны заполнить все респонденты, а второй раздел вместе с приложениями (число которых — 8) занимает 9 страниц, но они заполняются только в случае, если есть сведения, которые в них следует указывать, в зависимости от статуса налогоплательщика.
Декларация по налогу на доходы физлиц является годовой отчетной формой, однако она предназначена не только для информирования ФНС о полученных доходах с целью уплаты налога с них, но и для возможного получения налоговых вычетов.
Кто должен сдать этот отчет
Заполнение декларации 3-НДФЛ является обязательным при получении дохода, с которого необходимо исчислить и заплатить налог на доходы физлиц, а также для получения возврата части налога, ранее уплаченного в бюджет. По требованию Налогового кодекса РФ декларацию З-НДФЛ по итогам года должны сдать:
- индивидуальные предприниматели (ИП) на общей системе налогообложения;
- адвокаты и нотариусы, учредившие частные кабинеты;
- главы фермерских (крестьянских) хозяйств;
- налоговые резиденты РФ, получившие в отчетном году доход в других странах (это лица, которые фактически проживали на территории России не менее 183 дней в году, но получали средства из иностранных источников за ее пределами);
- граждане, получившие доход от продажи своего имущества, сдачи его в аренду или от исполнения договоров ГПХ (при условии, что заказчик не исполнил обязанность налогового агента).
Граждане, которые выиграли в лотерею или на спортивных тотализаторах , также должны уплатить налог от суммы своего выигрыша, однако по отношению к ним налоговыми агентами выступают организаторы этих акций и розыгрышей, которые выплатили им сумму выигрыша. Однако если подарок был получен в натуральной форме, победителю необходимо уплатить налог с него самостоятельно. В этом случае ему также нужно будет заполнить и сдать отчет.
Срок и способы сдачи отчета
Общий срок сдачи отчета — 30 апреля года, следующего за отчетным. Направить отчет в налоговую службу по месту регистрации налогоплательщика можно тремя способами:
- сдать отчет непосредственно в инспекцию ФНС лично или через представителя;
- направить бумажную форму по почте;
- сдать отчет в режиме онлайн на сайте налоговой службы или с помощью специальных сервисов.
Предельный срок касается только ИП, адвокатов, глав КФХ, нотариусов и граждан, декларирующих доходы. С целью получения налогового вычета декларацию можно сдавать в любое удобное время.
Особенности оформления декларации
Заполняя отчетный бланк, нельзя допускать ошибок и исправлений, кроме того, можно использовать только черные или синие чернила, если форма заполняется от руки. При этом нужно отдельно обратить внимание на разные требования к ручному и машинному заполнению бланка:
- При заполнении бланка от руки все текстовые и числовые поля (Ф.И.О., ИНН, суммы и т. п.) следует писать слева направо, начиная с крайней левой ячейки, заглавными печатными символами по образцу, который можно найти на сайте ФНС. Буквы должны быть ровными и максимально похожими на образец. Если после заполнения строки остались пустые ячейки, в них следует проставить прочерки до самого конца поля. Если какое-либо поле оказалось не заполнено, во всех его ячейках также должны стоять прочерки.
- Заполнение декларации 3-НДФЛ на компьютере требует выравнивания всех числовых значений по правому краю. Рекомендуется использовать исключительно шрифт Courier New с выставленным размером от 16 до 18.
Если одной страницы раздела или листа формы не хватает для полного отражения всей информации, нужно использовать необходимое количество дополнительных страниц из этого же раздела.
Как в рукописном, так и в печатном варианте отчета все суммы должны быть указаны с копейками. Исключением является сумма самого налога, который необходимо округлить до полных рублей по обычному арифметическому правилу — если в сумме менее 50 копеек, то они отбрасываются, начиная с 50 копеек и выше, округляются до полного рубля. Доходы или расходы, которые по документам исчислены в иностранной валюте, для внесения в отчет следует пересчитать в рубли по курсу Центробанка РФ на дату их фактического получения. Сведения, приведенные в декларации, должны быть подтверждены документами, копии которых прилагаются к декларации. Для перечисления документов, приложенных к 3-НДФЛ, можно составить реестр в произвольном порядке.
Все страницы формы должны быть пронумерованы по порядку путем заполнения поля «Стр.», начиная с 001 (титульный лист). Количество страниц нужно указать на титульном листе, как и количество дополнительных документов.
В других приложениях даны
- коды доходов: от источников в РФ и находящихся за пределами страны;
- коды наименования объекта (например, квартира или земельный участок);
- коды типа налогоплательщика, претендующего на налоговый вычет;
- коды видов операций.
Образец заполнения 3-НДФЛ
Титульный лист
В пункте «ИНН» на титульном и всех остальных листах нужно указать корректный идентификационный номер налогоплательщика — респондента. Если отчет сдается впервые, то в графе «Номер корректировки» следует указать 000, а если сдается повторно уже исправленный документ, то в этой графе ставится порядковый номер исправления. В графе «Налоговый период (код)» нужно указать код отчетного периода, для годовой отчетности — это код 34. Если декларация сдается не за год, то нужно указывать такие значения:
- первый квартал — 21;
- полугодие — 31;
- девять месяцев — 33.
Поле «Отчетный налоговый период» предназначено для указания года, доход за который декларируется. Кроме того, нужно правильно заполнить графу «Предоставляется в налоговый орган (код)», в которой нужно прописать четырехзначный номер налогового органа, в котором налогоплательщик состоит на налоговом учете. В этом коде первые две цифры — это номер региона, а последние — непосредственный код инспекции ФНС.
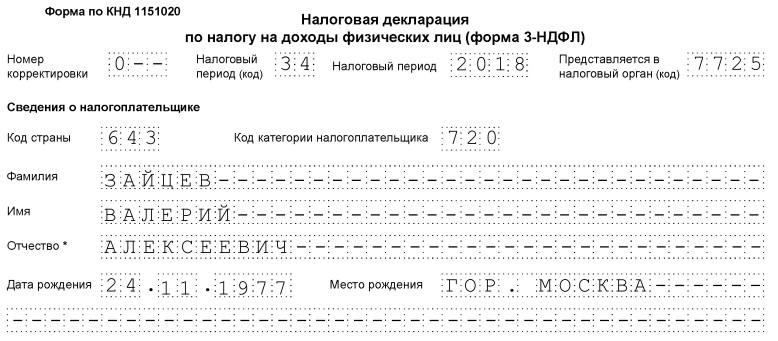
Важным полем, на которое нужно обратить внимание при оформлении титульного листа, является код категории налогоплательщика в декларации 3-НДФЛ. Все используемые значения приведены в приложении № 1 к порядку заполнения отчета. Вот некоторые из них:
- ИП — 720;
- нотариус — 730;
- адвокат — 740;
- физические лица без статуса ИП — 760;
- фермер — 770.
О себе налогоплательщик должен сообщить фамилию, имя, отчество, дату рождения (полную), место рождения (так, как записано в паспорте), данные самого паспорта. Адрес постоянной регистрации по месту жительства больше сообщать не нужно.
Для документов, удостоверяющих личность, предусмотрена своя система кодировки, которая приведена в приложении № 2 к порядку заполнения отчетной формы:
- паспорт гражданина РФ — 21;
- свидетельство о рождении — 03;
- военный билет — 07;
- временное удостоверение, выданное взамен военного билета, — 08;
- паспорт иностранного гражданина — 10;
- свидетельство о рассмотрении ходатайства о признании лица беженцем на территории РФ по существу — 11;
- вид на жительство в РФ — 12;
- удостоверение беженца — 13;
- временное удостоверение личности гражданина РФ — 14;
- разрешение на временное проживание в РФ — 15;
- свидетельство о предоставлении временного убежища в РФ — 18;
- свидетельство о рождении, выданное уполномоченным органом иностранного государства — 23;
- удостоверение личности военнослужащего РФ, военный билет офицера запаса — 24;
- иные документы — 91.

Поле «Статус налогоплательщика» предназначено для обозначения резидентства, цифра 1 в нем означает, что налогоплательщик — резидент РФ, а цифра 2 — нерезидент РФ. Также на титульном листе нужно указать общее число листов в отчете, поставить подпись и дату его заполнения.

Если отчет сдается через представителя, то указываются его полные данные. Кроме того, такое лицо должно приложить к декларации 3-НДФЛ копию документа, подтверждающего его полномочия.
Заполнение остальных листов 3-НДФЛ
Из оставшихся листов налогоплательщик должен заполнить те, которые содержат информацию. Обязательным для всех является только заполнение раздела 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет/возврату из бюджета». В нем нужно привести соответствующие данные о сумме НДФЛ или вычета.
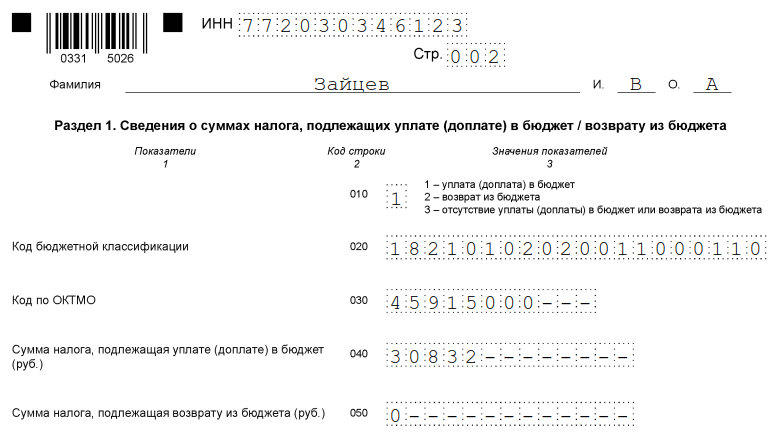
При заполнении этого раздела нужно обратить внимание на указание правильного КБК для уплаты налога и его тип. Он в 2019 году не менялся. Кроме того, обратите внимание, что указывать фамилию и инициалы нужно на каждой заполненной странице, равно как и ее порядковый номер.
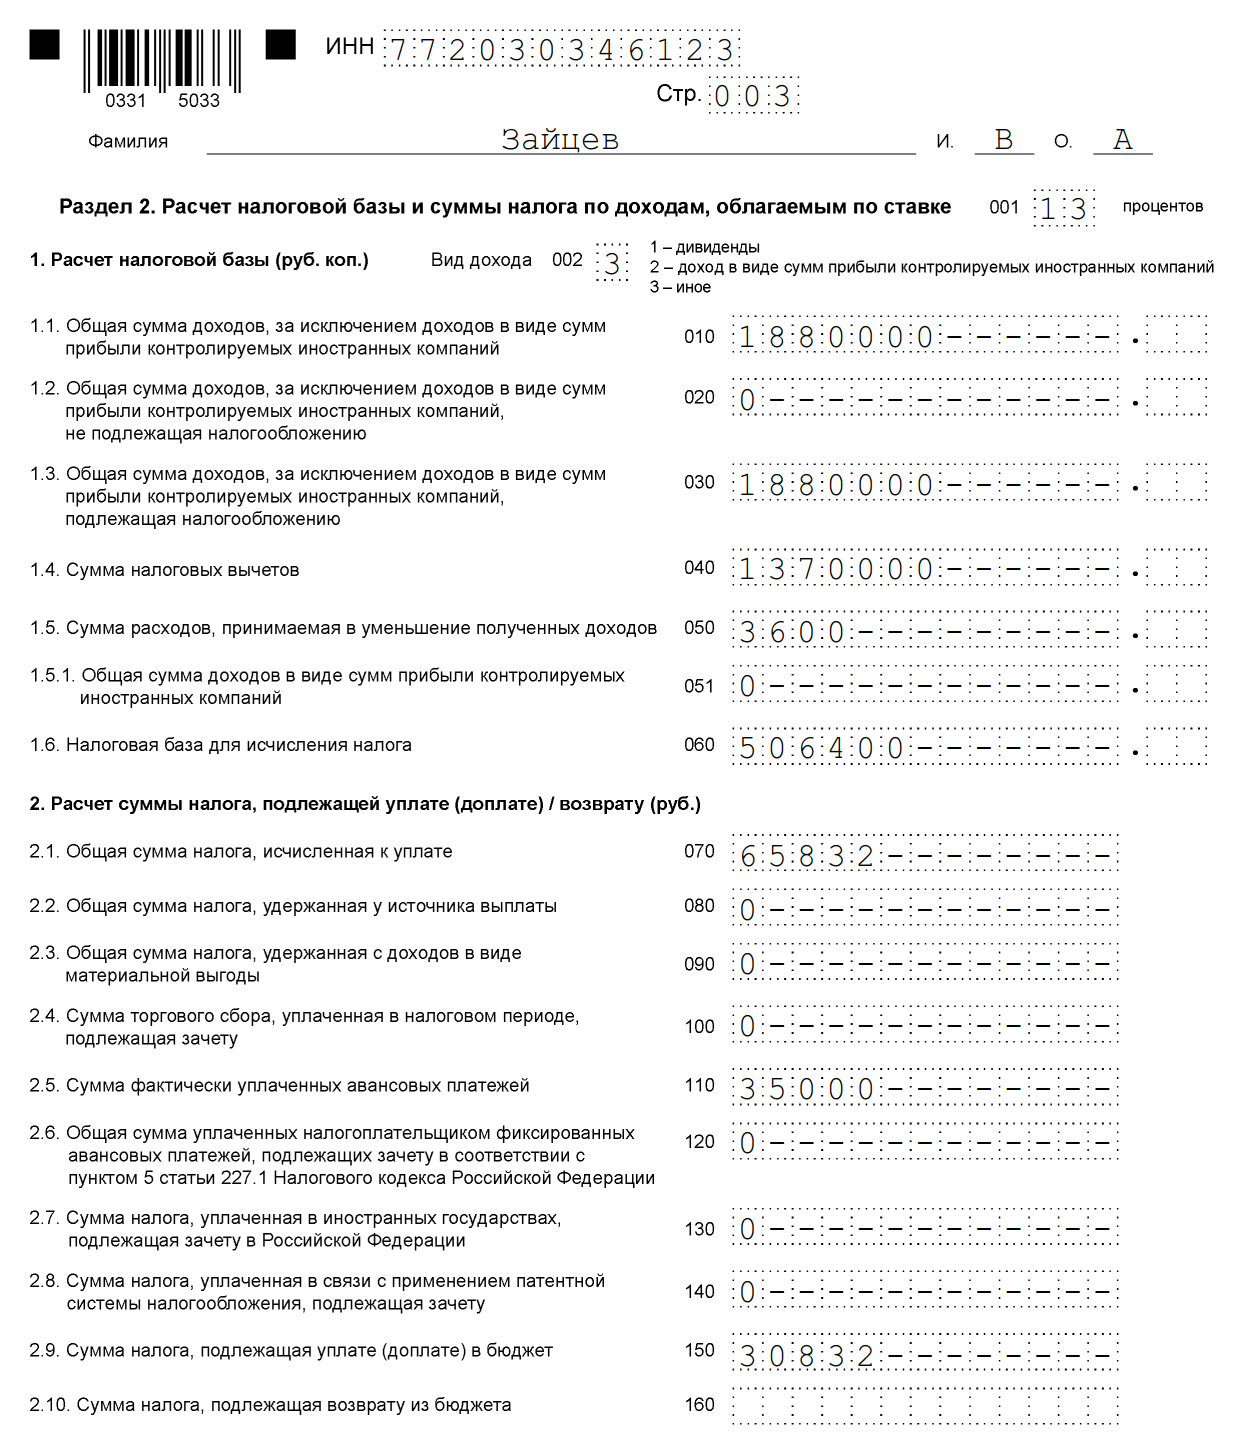
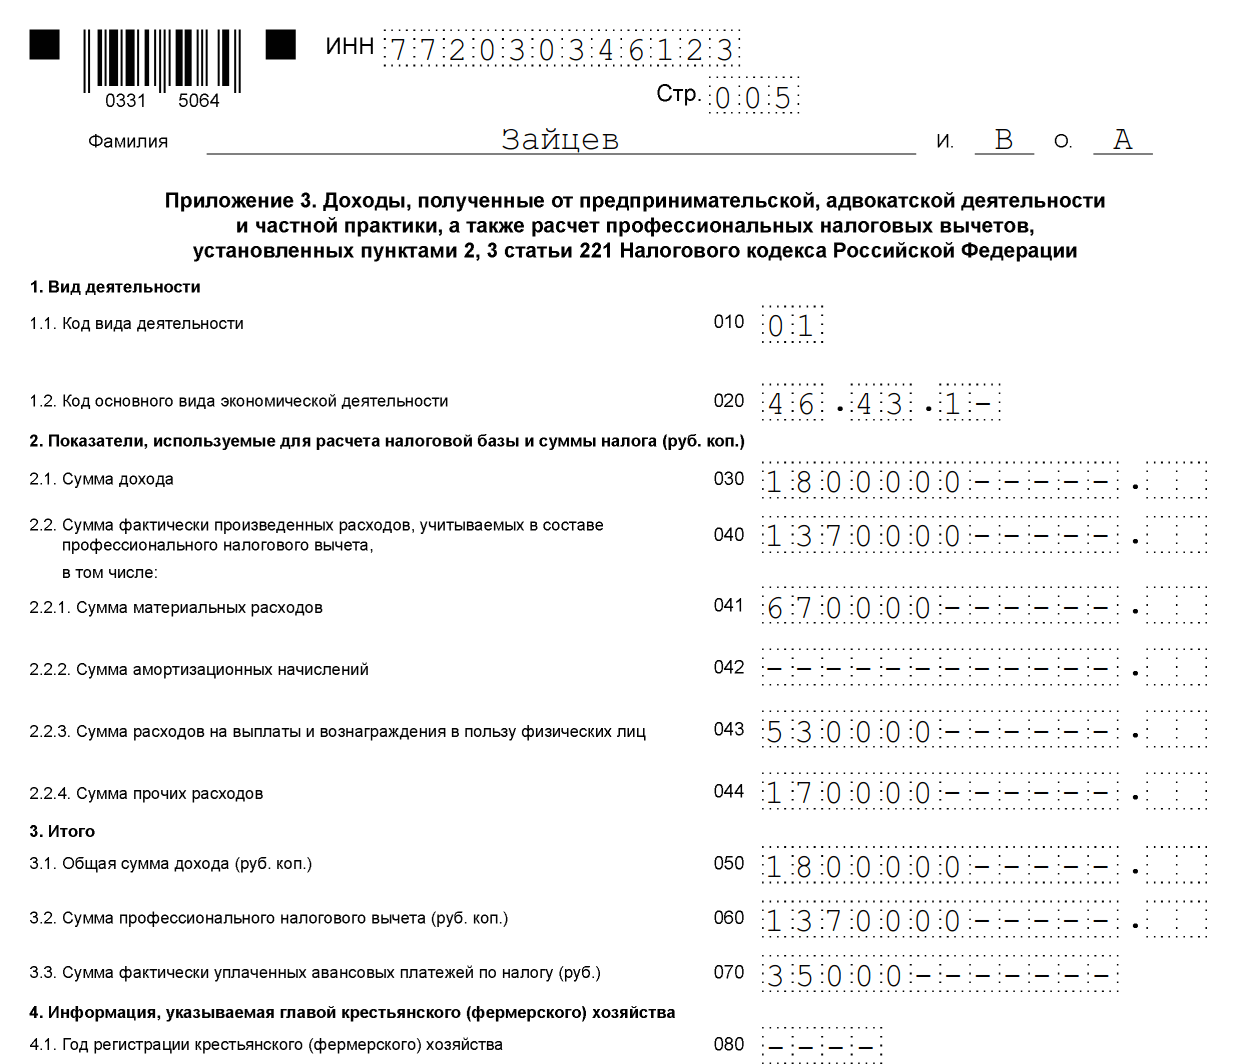
Как пример заполнения 3-НДФЛ можно привести данные индивидуального предпринимателя на общей системе налогообложения. Этот ИП в 2018 году получил доход от предпринимательской деятельности в размере 1 800 000 рублей. Кроме того, он имеет право на применение профессионального налогового вычета в сумме 1 370 000 рублей. В его состав вошли:
- материальные расходы — 670 000 руб.;
- выплаты по трудовым договорам — 530 000 руб.;
- прочие расходы — 170 000 руб.
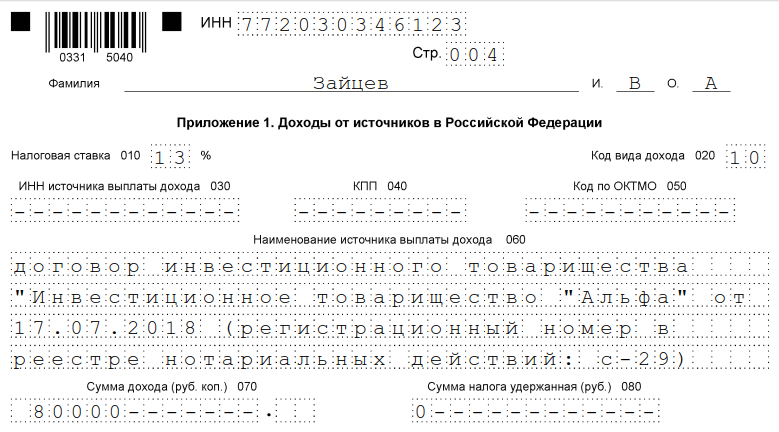
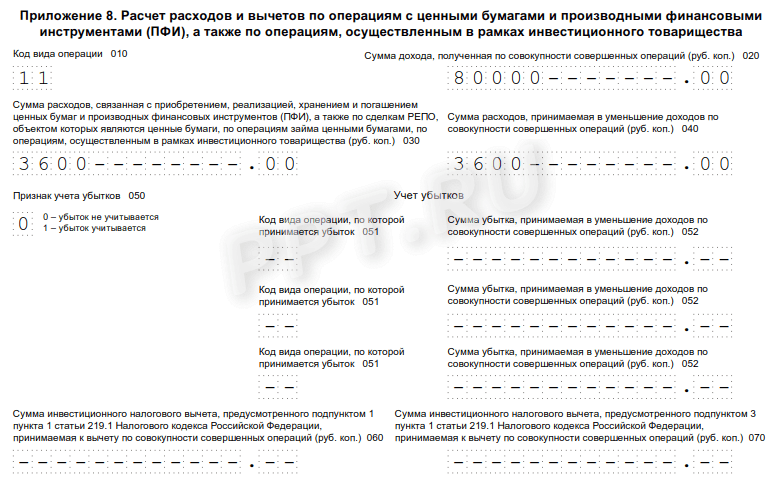
За 2018 год ИП перечислил в бюджет 35 000 руб. авансовых платежей по НДФЛ. Предприниматель является участником инвестиционного товарищества на основании договора. И получил доход от реализации ценных бумаг, которые находились в его собственности менее трех лет.
ИП должен заполнить титульный лист декларации и раздел 1. Кроме того, он заполняет разд. 2, Приложения 1, 3 и 8.
Раздел 2
Приложение 1 «Доходы от источников в Российской Федерации»
Приложение 3 «Доходы, полученные от предпринимательской, адвокатской деятельности и частной практики»
Приложение 8
Каждый налогоплательщик должен самостоятельно выбрать, что ему необходимо заполнить, и направить заполненный отчет в ФНС. Например, при продаже квартиры достаточно будет сдать титульный лист, разделы 1 и 2, Приложения 1 и 6 и расчет к Приложению 1. Если доход был получен от сдачи квартиры в аренду, достаточно будет титульного листа, листа А и разделов 1 и 2.
Онлайн-заполнение
Заполнить онлайн 3-НДФЛ несложно, для этого необходимо иметь зарегистрированный личный кабинет налогоплательщика-физлица . Логин и пароль для этого сервиса можно получить в ФНС после указания всех личных данных при регистрации.

Многие операторы бухгалтерских сервисов предлагают пользователям удобные программы для заполнения отчета в режиме онлайн для его последующей отправки по интернету или распечатки в бумажном виде. Такой способ предпочтителен для тех налогоплательщиков, которые далеки от бухгалтерии и не имеют опыта заполнения отчетности. Однако особых знаний для корректного внесения данных в эту форму не требуется.
Штрафы за неуплату налога и ошибки в декларации
За неуплату НДФЛ предусмотрен штраф, который составит 5 % от неуплаченной суммы налога за каждый месяц со дня просрочки, в том числе неполный. За отсутствие отчета, в случае если в нем нет суммы НДФЛ к уплате, штраф будет минимальным — 1000 рублей. Если налог к уплате есть, то придется заплатить штраф в размере до 30 % от суммы начисленного налога.
Заполнить 3-НДФЛ — не простая задача для неподготовленного налогоплательщика. Поэтому мы предоставили пример заполнения 3-НДФЛ при возврате за покупку квартиры 2019 года. Также в статье рассмотрены некоторые нюансы заполнения.
Скачать образец заполнения 3-НДФЛ при возврате за квартируНеобходимые документы и программы:
- Итак, скачать пустой бланк 3-НДФЛ на вычет в 2019 году можно .
- Пример заполненного бланка для по форме 3-НДФЛ можно скачать .
- Программа для заполнения бланков скачивается по этой .
Особенности документации
Дает отличную возможность продемонстрировать работникам Федеральной налоговой службы не только уровень собственных официальных доходов, но и предъявить право на , предназначенного для приобретения жилых помещений. Сюда же входят не только квартиры, но и земельные участки, а также прочие недостроенные объекты для дальнейшего преобразования.
Для того чтобы правильно заполнить нужные страницы декларации, необходимо скачать специальный файл-документ, который доступен для загрузки в формате exel на страницах официального сайта налогового учреждения (или прямо у нас на сайте в начале статьи).
Обязательно нужно заполнять страницы декларации в том случае, если вычтенная сумма налога была получена не частично, а в полном размере.
Оформление в этом случае должно быть проведено не косвенно, а через директора предприятия. Заполнять декларацию покупатель недвижимости должен самостоятельно, а данные для внесения в документ должны быть взяты из декларации 2-НДФЛ. При заявлении о возврате налога в зарплатной форме декларацию 2-НДФЛ можно запросить у начальника.
В отличие от налоговой декларации других типов, при составлении данного документа в целях улучшения жилищных условий в налоговые органы не установлено, а сказано только то, что подача должна проходить в начале следующего за отчетным года. При покупке квартиры или дома в 2017 году обращение в налоговую службу должно последовать ни позднее, чем в 2019.
Возвращаемая при помощи оформления налогового вычета сумма обычно составляет не более 13% от общей стоимости жилого помещения. При переводе в денежный эквивалент эта сумма будет составлять не более 2 000 000 рублей от первоначальной рыночной стоимости жилья либо не более 3 000 000 рублей на возврат долговых обязательств по ипотечному кредиту.
Стоит сказать, что фактически эта сумма может перекрыть лишь небольшую часть подоходного налога на приобретенное и взятое в собственность жилье. В том случае, если суммы подоходного налога недостаточно для того, чтобы вернуть НДФЛ, оставшаяся задолженность по уплате переходит на следующий год.

Для того чтобы беспрепятственно получить налоговый вычет, физическому лицу требуется выполнить перечень действий, в который входят:
- Определение желаемой суммы вычета.
- Подсчет уровня полученных доходов и налогов с полученных денежных средств.
- Сбор документации, являющейся гарантией оплаты.
- Заполнение бланка заявления на получение налогового вычета.
- Оформление отчетности по типу 3-НДФЛ.
- Подача готовой отчетности в налоговые органы.
При правильном заполнении и документальном подтверждении финансовая операция автоматически признается верной, а спустя месяц после заполнения и сбора документации средства перечисляются на счет заявителя.
При заполнении декларации во внимание следует брать не все листы без исключения, а только отдельные. Перечень необходимых для заполнения страниц состоит из титульного листа, где указывается имя, фамилия и отчество составителя, раздела под номером 1, раздела под номером 2, а также из листов А, Б и Д.
- Лист под буквой А подлежит заполнению, если все доходы и прибыль были получены от источников, находящихся на территории России. Лист под буквой «Б» заполняется тогда, если основная прибыль приходится на источники из других государств.
- Лист Д1 предназначен для того, чтобы туда заносились сведения о том, какие результаты имеет расчет размера налогового вычета на приобретение жилого имущества. В состав титульного листа входят стандартные данные, рассказывающие о заявителе, а также о том, кто осуществляет прием налоговой отчетности.
- Лист А показывает подробную информацию о том, кто именно осуществил процесс продажи недвижимости. Сюда входит имя, фамилия продавца, а также информация об уровне благосостояния.
- Раздел под номером 1 подлежит заполнению в заключительной части процесса, а указывается там конечная сумма выплачиваемого вычета. 2 раздел заполняется информацией о налогах, кроме того, там указывается та же итоговая стоимость, от которой вычитается около 13%. При заполнении итоговая сумма указывается как в данной строке, так и в первом разделе отчетности.
- При заполнении листа под буквой А указываются данные того, кто далее отправляет отчетность в налоговую службу. Если данный работник трудится в крупной компании, то дополнительно требуется указать платежные реквизиты фирмы. Вдобавок ко всему, необходимо указать величину заработной платы и взымаемого подоходного налога. При работе в нескольких местах в отчетности нужно указывать сведения не об одном из приведенных, а о каждом.
Чтобы не допустить ошибок при оформлении вычета, воспользуйтесь данной видеозаписью:
Вопросы по оформлению
Заполнение декларации — не простая процедура. Приведем ответы на частые вопросы:
- Что писать в строке “ ”? В данной графе указывается дата (год), когда вычет был получен гражданином впервые.
- Как узнать код налоговой инспекции? Этот вопрос является наиболее часто задаваемым. Ответ на него очень прост — узнать номер инспекции можно на официальном сайте ФНС. Для этого достаточно ввести свой адрес, а программа на сайте сама укажет вам необходимый код.
- Что такое налоговая база? Налоговая база (простыми словами) — это сумма, вырученная с прибыли, с вычтенными возмещениями НДФЛ.
Для заполнения 3-НДФЛ следует прислушиваться к рекомендациям на сайте Федеральной налоговой службы. Начинать заполнение по рекомендациям не обязательно сначала, некоторые начинают эту процедуру с конца.
Внимание! Перед подачей декларации обязательно перепроверьте все данные во избежание заполнения корректирующей или уточненной деклараций в будущем.
Если вы хотите оформить 3-НДФЛ на дому через официальный сайт инспекции, то лучше всего делать это в ночное и раннее утреннее время — из-за сильной загруженности сайта в дневное и вечернее время.
Чтобы заполнение декларации не стало тяжелым бременем, заранее просмотрите примеры заполненных документов у нас на сайте. Следуйте советам, приведенным в статье.
Приложение 7 декларации 3-НДФЛ - образец заполнения понадобится тому, кто приобрел или построил жилую недвижимость и хочет получить налоговый вычет по понесенным на это расходам. Как правильно заполнить этот лист декларации, расскажет наша статья.
Кто и для чего делает расчет в приложениях №6 и №7 формы 3-НДФЛ
Приложения №6 и №7 в 3-НДФЛ заполняют налогоплательщики-физлица, которые:
- являются налоговыми резидентами РФ;
- произвели операцию (операции) с недвижимым имуществом, которая дает им право на налоговый вычет в отчетном году в соответствии со ст. 220 НК РФ .
Однако при этом:
- в приложении 7 производится расчет вычета, связанного с покупкой имущества, указанного в подп. 3 и 4 п. 1 ст. 220 НК РФ;
- в приложении 6 отражается формирование вычета, связанного с реализацией имущества, поименованного в подп. 2 п. 2 ст. 220 НК РФ.
В данном материале мы рассмотрим порядок формирования приложения 7, заполняемого в случаях:
- если плательщик НДФЛ приобрел жилую недвижимость (квартиру, дом и т. п.);
- если плательщик НДФЛ приобрел землю под жилым домом или пригодную для строительства на ней такого дома;
- если плательщик сам построил дом;
- если для целей приведенной выше покупки или стройки плательщик брал кредит под проценты и выплатил проценты.
По всем этим основаниям плательщик НДФЛ может уменьшить размер удержанного у него налога и затребовать возврат из бюджета перечисленных за него ранее сумм НДФЛ.
Чтобы получить вычет (и возврат) налога, плательщику нужно:
- предъявить в свою налоговую пакет документов, подтверждающих его расходы по основаниям, изложенным в подп. 3 и 4 п. 1 ст. 220 НК РФ;
Перечень документов, подаваемых для получения имущественного вычета, см. в материале "Документы на налоговый вычет при покупке квартиры в 2018-2019 годах ".
- написать заявление о вычете (возврате) сумм НДФЛ за период;
- составить и подать декларацию 3-НДФЛ с указанием своих доходов (например, по местам работы в отчетном году) и расчетом суммы положенного ему вычета в приложении 7 декларации 3-НДФЛ.
ОБРАТИТЕ ВНИМАНИЕ! Декларацию за 2018 год нужно сдавать по новой форме из приказа ФНС от 03.10.2018 № ММВ-7-11/569@. Скачать бланк декларации 3-НДФЛ и приложения 7 вы можете .
Как правильно заполнить 3-НДФЛ для подачи на налоговый вычет
Правила формирования 3-НДФЛ установлены порядком, который утвержден приказом ФНС от 03.10.2018 № ММВ-7-11/569@ (далее по тексту — Порядок).
Касательно подачи 3-НДФЛ для целей получения налогового вычета по ст. 220 НК РФ можно выделить такие основные моменты:
1. В декларации обязательно формируется титульный лист, содержащий сведения, предусмотренные Порядком.
2. Формируется раздел 1, в котором указывается итоговая сумма, которую плательщик намерен вернуть из бюджета, и КБК и ОКТМО, по которым произошла переплата в отчетном году.
3. Заполняется раздел 2, где отображается расчет образовавшейся переплаты. Как правило, это происходит за счет того, что в течение года налоговые агенты удерживали из выплат претендующего на вычет лица НДФЛ и направляли его в бюджет. Сведения о таких суммарных выплатах и удержаниях и раскрываются в приложении 1 формы.
ВАЖНО! К расчету в приложении 1 также рекомендуется запастись подтверждающими доходы и удержания документами (например, справками 2-НДФЛ от работодателей). Данное требование законодательно не установлено, но инстпекторы вправе ее истребовать. Подробности см. .
3. Заполняются листы-расшифровки:
- приложение 1 — доход от источника в РФ (заполняется столько листов А, сколько было источников в отчетном году);
- приложение 7 — расчет имущественного вычета по приобретению (постройке) объекта жилой недвижимости (заполняется тоже по каждому объекту отдельно, то есть будет столько разделов приложений 7, сколько было куплено или построено объектов);
- приложение 6 — расчет вычета, полагающегося при продаже недвижимых объектов (сведения по каждому объекту заполняются по аналогии с приложением 7).
Порядок заполнения приложения 7 налоговой декларации 3-НДФЛ, если вычет оформляется впервые: раздел 1
Приложение 7 состоит из 2 разделов:
- в 1-й по пунктам вносятся сведения об объекте недвижимости и типах произведенных по нему расходов (оплата самой покупки (стройки) или проценты по кредиту);
- во 2-м производится сам расчет с учетом предельно допустимой суммы вычета (по приобретению недвижимости — это 2 000 000 рублей (п. 3 ст. 220 НК РФ) и по процентам - 3 000 000 рублей (п.4 ст. 220 НК РФ)).
Как уже отмечалось ранее, порядок заполнения формы предусматривает столько разделов 1 (и соответственно, приложений 7), сколько объектов заявляет плательщик. А вот раздел 2 будет один, сводный на последнем листе приложения 7.
Правила внесения данных в 1-й раздел приложения 7:
1. Подраздел 1.1 стр. 010 — кодировка установлена приложением к порядку заполнения:
- 1 — дом (жилой);
- 2 — квартира;
- 3 — комната;
- 4 — доля в объектах из п. 1-3;
- 5 — земля под индивидуальную жилую застройку;
- 6 — земля под готовым жильем (домом);
- 7 — дом на земельном участке (в комплексе).
2. Подраздел 1.2 стр.020 — вносится признак налогоплательщика:
- 01 — сам собственник;
- 11 - пенсионер - собственник имущества, заявляющий вычет в порядке, предусмотренном п.10 ст. 220 НК РФ;
- 02 — супруг собственника (для случаев, когда право на вычет делится между супругами);
- 12 - супруг собственника - пенсионер;
- 03 — родитель несовершеннолетнего собственника;
- 04 - родитель-пенсионер несовершеннолетнего собственника
- иные варианты кодов для различных ситуаций по приложению 7 к порядку заполнения.
3. Подраздел 1.3 стр. 030 - фиксируется код номера объекта:
- 1 - кадастровый номер;
- 2 - условный номер;
- 3 - инвентарный номер;
- 4 - номер отсутствует.
В стр. 031 - приводится номер объекта.
В стр. 032 - информация о местонахождении недвижимости.
4. Подраздел 1.4 служит для указания даты акта передачи имущества.
5. Подразделы 1.5 и 1.6 содержат информацию о дате регистрации недвижимости и участка.
6. Подраздел 1.7 - о величине доли в праве собственности.
7. В подразделе 1.8 отражается общая сумма вычета, на которую может претендовать обращающийся. Для нее установлен верхний предел — 2 000 000 рублей (п. 3 ст. 220 НК РФ). То есть сумма, заявляемая на вычет, может быть меньше (по фактически произведенным и подтвержденным расходам), но не больше. В случае превышения фактическими расходами верхнего предела в 2 млн рублей в подразделе все равно указывается предельная величина.
ВАЖНО! Если заполняются несколько разделов 1 приложения 7 по нескольким объектам, суммарное значение к вычету в подразделе 1.8 все равно не должно превышать 2 млн рублей.
8. В подраздел 1.9 проставляется величина уплаченных процентов по кредитам (займам), израсходованным на покупку (стройку) жилой недвижимости. Для процентов также установлена предельная величина, в которой можно воспользоваться вычетом по НДФЛ, — это 3 000 000 рублей.
ОБРАТИТЕ ВНИМАНИЕ! В п. 1.8 указывается сумма только фактически уплаченных процентов по заемным средствам. Для их подтверждения нужно брать справку в кредитной организации, которая предоставляла заем и получала проценты.
Заполнение приложения 7, если вычет оформляется в первый раз: раздел 2
В разделе 2 производится расчет суммы вычета. Собственно, это тот раздел, ради которого заполнена вся декларация. И именно он вызывает наибольшие затруднения у тех, кто не привык сталкиваться с заполнением налоговых форм.
Некоторые налоговики, работающие с плательщиками по возвратам НДФЛ, устно рекомендуют тем, кто сдает 3-НДФЛ, заполненную вручную на бумаге, вносить записи в раздел 2 приложения 7 простым карандашом,чтобы можно было что-то поправить и обвести ручкой в присутствии инспектора.
Первое, что следует знать обращающемуся за вычетом, — вычет предоставляется не из суммы НДФЛ (как многие ошибочно полагают), а из налоговой базы. Чтобы было понятнее, разберем на примере.
Пример
Петров приобрел квартиру за 3 000 000 рублей. Максимальный вычет по этой покупке, положенный ему по ст. 220 НК РФ, — 2 000 000 рублей. Всего за период, указанный в декларации, Петров заработал 800 000 рублей, НДФЛ с них составил 104 000 рублей. Вот эти 800 000 рублей и есть налоговая база Петрова. И именно ее следует уменьшать на сумму вычета. В данном случае — налоговая база может быть уменьшена в полном размере: 800 000 - 800 000 = 0. То есть Петрову вернут налог в сумме 104 000 рублей (800 000 × 13%). А остаток по вычету в 1 200 000 (2 000 000 - 800 000) рублей Петров может перенести на следующие годы.
При первичном заполнении приложения 7 в разделе 2 указывается:
- стр. 2.5 — налоговая база (Петров из примера поставит туда 800 000);
- стр. 2.6 — подтвержденные суммы расходов, на которые уменьшается налоговая база за период (Петров подтвердил документами все положенные ему 2 000 000, значит, поставит то значение, которое использует фактически, — 800 000);
- стр. 2.8 — остаток вычета, переносимый на следующие периоды (годы) (Петров поставит 1 200 000 в строку 2.8, предназначенную для вычета, который дается именно за покупку (стройку) самой недвижимости).

Приложение 7 декларации 3-НДФЛ — образец заполнения, если вычет оформляется повторно
При переносе остатка, который можно поставить в вычет, на следующие годы — в этих следующих годах:
- порядок обращения за вычетом (остатком) сохранится — снова в налоговую с заявлением, документами и новой декларацией 3-НДФЛ;
- появятся нюансы в заполнении раздела 2 приложения 7 декларации.
Как заполнять лист 7 декларации 3-НДФЛ в случае переноса остатка положенного вычета на другой период, рассмотрим на примере.
Пример
Топорков П. Б. приобрел квартиру в 2017 году за 4 000 000 рублей. При этом на часть суммы Топорков взял кредит, который выплачивал в 2017 и 2018 годах. В 2017-м — в первый раз подал заявление на вычет по подп. 3 п. 1 ст. 220 НК РФ (покупка недвижимости) и получил его в размере 514 200 рублей. А также задекларировал и подтвердил проценты за 2017 год, уплаченные банку по кредиту, который потратил на покупку квартиры, — 120 000 рублей. За 2018 год Топорков снова подает заявление на вычет. Сумма дохода, с которого удержан налог работодателем Топоркова, — 702 540 рублей. Кроме этого, Топорков включает в декларацию и оформляет документы по второй части процентов, которые он выплатил по кредиту, — 240 000 рублей.
Как все это отразится в приложении 7, рассмотрим далее:
- подразд. 2.1 - сумма налогового вычета за 2017 год - 514 200 руб.;
- подразд. 2.2. - величина вычта по процентам за 2017 год - 120 000 руб.;
- подразд. 2.6 - сумма документально подтвержденных расходов за отчетный 2018 год - 702 540 руб.;
- подразд. 2.7 - размер расходов по процентам за 2018 год - 240 000 руб.;
- подразд. 2.8 - остаток имущественного вычета, переносимый на последующие годы 783 260 руб. (2 000 000 - 514 200 - 702 540);
- подразд. 2.9 - остаток вычета по процентам - 0, т.к. уплаченная сумма поцентов соответствует утвержденному лимиту в 360 000 руб. (3 000 000 * 13%).
Таким образом, в следующем году Топорков будет иметь право снова подать на вычет и возврат НДФЛ на сумму 783 260 рублей по подп. 3 п. 1 ст. 220 НК РФ (покупка квартиры).
Итоги
Приложение 7 в 3-НДФЛ формируется в случаях, когда плательщик НДФЛ имеет право на вычет по налогу в результате сделок по улучшению жилищных условий. Правила заполнения листа установлены приказом ФНС от 03.10.2018 № ММВ-7-11/569@. Существуют нюансы заполнения приложения 7 в случаях, когда декларация на вычет налога подается в первый раз или подается повторно, на остаток подтвержденного вычета по прошлым периодам (годам).
Почти все доходы физлиц облагаются подоходным налогом, но при этом существует законный способ снизить налоговое бремя с помощью налоговых вычетов. В частности, имущественные вычеты можно получить как по расходам на приобретение жилья , так и по уплаченным кредитным процентам , если оформлена ипотека (пп. 3 и 4 п. 1 ст. 220 НК РФ). Оформив декларацию 3-НДФЛ при покупке квартиры, покупатель заявляет о своем праве вернуть часть НДФЛ, уже уплаченного им ранее.
В этой статье мы расскажем, какая форма декларации действует в 2017 году и как ее заполнить налогоплательщику, купившему квартиру, для получения имущественного вычета.
Декларация 3-НДФЛ 2017 при покупке квартиры
В 2017 году заявить о праве на уменьшение налога за счет расходов на покупку квартиры могут лица, получившие свидетельство на право собственности в 2016 году и ранее. Для этого в свою налоговую инспекцию вместе с заявлением на вычет и пакетом подтверждающих документов нужно подать декларацию 3-НДФЛ. На сегодня действует обновленная ее форма, утвержденная приказом от 24.12.2014 № ММВ-7-11/671 (в ред. приказа от 10.10.2016 № ММВ-7-11/552). Требования к оформлению декларации 3-НДФЛ при покупке квартиры прописаны в Порядке заполнения формы 3-НДФЛ (приложение № 2 к приказу № ММВ-7-11/671).
Если по документам и декларации у налоговиков не возникнет замечаний и вопросов, то право на вычет будет одобрено. С вычетов налогоплательщик сможет вернуть себе 13%: до 260 000 рублей по расходам на покупку квартиры (сумма вычета 2 000 000 рублей) и до 390 000 рублей по ипотечным процентам (сумма вычета 3 000 000 рублей).
Заполнение декларации 3-НДФЛ при покупке квартиры
Бумажная декларация заполняется от руки синими или черными чернилами либо распечатывается на принтере, при этом нельзя печатать на обеих сторонах листа. Недопустимо вносить исправления и скреплять листы документа степлером. Денежные показатели указываются в декларации в рублях с копейками, а суммы НДФЛ округляются до полных рублей.
Вверху каждой страницы указывается ИНН и Ф.И.О. физлица, а в нижней части ставится подпись налогоплательщика и дата подписания. Через все заполненные страницы декларации проходит сквозная нумерация, начиная с титульного листа. Проставлять номера страниц следует, когда декларация полностью сформирована.
Чтобы достоверно заполнить налоговую декларацию 3-НДФЛ при покупке квартиры, налогоплательщику потребуется получить справки о доходах 2-НДФЛ по каждому месту своей работы, подготовить платежные и прочие документы, подтверждающие затраты, произведенные в процессе покупки. Если квартира оформлена в ипотеку, то потребуются документы, подтверждающие уплату процентов.
Последовательность, в которой удобнее заполнить декларацию 3-НДФЛ при покупке квартиры, следующая:
- Лист А – это сведения по облагаемым НДФЛ доходам, полученным физлицом в отчетном периоде,
- Лист Д1 – здесь производится непосредственно расчет вычетов по налогу при покупке жилья,
- Раздел 2 – рассчитывается налог по доходам,
- Раздел 1 – по результатам расчета указывается сумма налога к доплате или к возврату,
- Титульный лист – указываются реквизиты налогоплательщика, период, код ИФНС, количество страниц декларации на возмещение НДФЛ при покупке квартиры, и подтверждающих право на вычет документов, ставится подпись и дата,
- Остальные листы заполняются при необходимости.
Рассмотрим заполнение листов А и Д1 подробнее.
Лист А. Здесь укажите свои доходы от всех российских источников, для отражения зарплаты понадобятся справки 2-НДФЛ. Если все данные не помещаются на одну страницу, листов А может быть несколько. Код вида дохода определяется, согласно приложения № 4 к Порядку заполнения 3-НДФЛ. Если доход получен не от организации, а от физлица, указываются его данные и ИНН.
В строке 010 укажите налоговую ставку, а по строкам 070 – 100 по каждому источнику укажите общую и облагаемую сумму дохода, а также начисленный и удержанный с этого дохода налог.
Лист Д1. В этой части отражается информация о приобретенной квартире и расчеты возможных вычетов, в том числе и при покупке квартиры в ипотеку. Декларация 3-НДФЛ в этом случае отражает не только сумму фактических расходов на покупку квартиры (строка 120), но и уплаченные проценты по ипотечному кредиту (строка 130).
Код наименования объекта выбирается из приложения № 5 к Порядку заполнения, а признак налогоплательщика – из приложения № 6. Если приобретенных объектов несколько, лист Д1 заполняется по каждому из них, но итоговые суммы проставляются только на последнем из листов Д1.
Если в течение одного налогового периода доходов физлица было недостаточно для применения вычета в полном объеме, оставшаяся его часть переходит на следующий год (п. 9 ст. 220 НК РФ). Для этого в следующем году подается повторная декларация 3-НДФЛ при покупке квартиры, в которой, помимо указанных выше данных, будет содержаться информация о сумме уже предоставленного в прошлом году вычета (строки 140 и 150) и о перешедшем его остатке (строки 160 и 170).
Декларация 3-НДФЛ на покупку квартиры (образец)
В 2016 году Петров П.П. купил квартиру за 9 000 000 руб., для чего ему пришлось оформить ипотечный кредит на 8 000 000 руб. В том же году он заплатил проценты по кредиту – 170 000 руб. Годовой доход Петрова 2 100 000 руб., уплаченный налог – 273 000 руб.
В данном случае при составлении декларации 3-НДФЛ при покупке квартиры можно заявить право на основной вычет в сумме 2 000 000 руб., а также на вычет по уплаченным ипотечным процентам – 170 000 руб.
НДФЛ к возмещению за 2016 год может составить: (2 000 000 + 170 000) х 13% = 282 100 руб., но это больше, чем Петров уплатил за год (2 100 000 х 13% = 273 000). Поэтому, только 273000 руб. налога ему вернут за 2016 год, а оставшиеся 70 000 руб. вычета перейдут на 2017. В 2018 году он подаст повторную декларацию 3-НДФЛ при покупке квартиры, где помимо процентов, уплаченных в 2017 году, укажет эти «переходящие» 70 000 руб. в строке 170 листа Д1 и вернет с них 9100 руб. Подавать декларации на вычет Петров может ежегодно, пока он имеет облагаемый НДФЛ доход, а вычет по ипотечным процентам достигнет 3 000 000 рублей.
Заполнение декларации 3-НДФЛ на имущественный вычет отличается от схемы оформления деклараций при получении иных налоговых вычетов. Узнайте из нашего материала алгоритм оформления декларации и формулу расчета НДФЛ, а также пример заполнения 3-НДФЛ декларации для получения имущественного вычета.
Кто и когда может претендовать на имущественный вычет
Имущественный вычет — это закрепленная налоговым законодательством возможность налогоплательщика:
- вернуть часть ранее перечисленного в бюджет НДФЛ;
- не уплачивать налог совсем или снизить его размер.
Получить имущественный вычет может лицо, совершившее определенные манипуляции с личным имуществом, такие как:
- продажа имущества;
- покупка жилья;
- приобретение земли под строительство жилья и (или) осуществление этого строительства;
- заключение договора выкупа имущества для государственных или муниципальных нужд.
Рассчитывать на имущественный вычет может лицо:
- имеющее легальные источники дохода, облагаемые НДФЛ по ставке 13%;
- являющееся собственником имущества (купленного или проданного);
- оплатившее приобретаемое жилье за счет собственных или заемных денег;
- заполнившее и отправившее налоговикам декларацию 3-НДФЛ (с приложением к ней подтверждающих бумаг и заявления на возврат налога).
В следующих разделах будут раскрыты тонкости и нюансы заполнения 3-НДФЛ и расчета налога в ситуации получения имущественного вычета.
ВАЖНО! Декларацию за 2018 год нужно сдавать по новой форме из приказа ФНС от 03.10.2018 № ММВ-7-11/569@. Скачать бланк вы можете .
На нашем форуме можно проконсультироваться по любому вопросу, возникшему у вас при заполнении декларации 3-НДФЛ. Например, в делимся опытом, как самостоятельно заполнить декларацию 3-НДФЛ на лечение.
Продажа имущества и 3-НДФЛ (пример заполнения)
Необходимость в оформлении декларации 3-НДФЛ появляется у физлица, если оно:
- получило доход от продажи принадлежащего ему имущества;
- владело проданным имуществом меньше установленного в ст. 217.1 и п. 17.1 ст. 217 НК РФ МСВИ (минимального срока владения имуществом).
Налоговый кодекс предусматривает 2 вида имущественного вычета при продаже имущества:
- 1 млн руб. (при продаже недвижимости);
- 250 000 руб. (при реализации прочего имущества).
Оформление декларации 3-НДФЛ:
- обязательно, если срок владения имуществом составил менее МСВИ (независимо от размера полученного от его реализации дохода);
- не требуется, если от начала владения имуществом до его продажи прошло больше МСВИ (п. 17.1 ст. 217, подп. 2 п. 1 ст. 228, п. 4 ст. 229 НК РФ).
Особенности определения МСВИ показаны на схеме:
Разобраться, оформлять 3-НДФЛ или нет, помогут примеры.
Пример 1
Туманов А. А. приобрел в 2013 году квартиру. В 2019 году он продал ее за 5 243 000 руб. Сроки:
- приобретения — до 01.01.2016;
- владения — более 3 лет.
Вывод: подавать 3-НДФЛ и платить НДФЛ Туманову А. А. не требуется.
Пример 2
Сидорова Г. Е. в сентябре 2018 году продала приватизированную в декабре 2015 года квартиру за 3 200 000 руб.
Сроки:
- приобретения права собственности — до 01.01.2016;
- владения — менее 3 лет.
Вывод: Сидоровой Г. Е. необходимо подать 3-НДФЛ и заплатить налог.
Пример 3
Токарев С. Г. приобрел в декабре 2017 года автомобиль, который продал в сентябре 2018 года за 240 000 руб.
Расчет сроков: автомобиль находился в собственности 10 мес. (менее 3 лет).
Как Токареву С. Г. заполнить 3-НДФЛ, расскажем в следующем разделе.
Заполнение 3-НДФЛ при продаже автомобиля
Используем данные из примера 3 предыдущего раздела для заполнения декларации 3-НДФЛ с имущественным вычетом.
Пример 3 (продолжение).
Токарев С. Г. изучил структуру 3-НДФЛ и пришел к выводу, что ему потребуется заполнять следующие листы декларации:
- титульный лист;
- раздел 1;
- раздел 2;
- приложение 1;
- приложение 6.
Шаг 1. Заполнение декларации Токарев начал с титульного листа. Здесь он указал номер корректировки (для первичной декларации — 0), Ф. И. О., данные о дате и месте рождения, гражданстве и паспорте Токарева С. Г. и другую требуемую информацию в предложенных к заполнению полях.

Для дальнейшего внесения данных Токарев С. Г. использовал информацию о покупателе автомобиля из договора купли-продажи:
- Занес информацию об источнике выплаты дохода в стр. 060 — покупателе транспортного средства. Поскольку покупатель — физлицо, Токарев С. Г. указал только его Ф. И. О.
- Сведения о полученном доходе:
- в стр. 020 значение 03 — код дохода, означающий продажу иного имущества;
- в стр. 070 - 240 000 — сумма, вырученная от реализации транспортного средства.

Шаг 4. В этом шаге Токарев заполнил раздел 2, указав в стр. 010 сумму, вырученную за автомобиль, а в стр. 040 - величину имущественного вычета.

Шаг 5. Поскольку сумма налога к уплате равна нулю, в разделе 1 Токарев указал в стр.050 значение 0, а в стр. 020 и 030 КБК и ОКТМО.

Какие документы нужны для имущественного вычета
Для Токарева С. Г. из рассмотренного примера список прилагаемых к 3-НДФЛ документов для получения имущественного вычета состоит из 3 пунктов:
- копия паспорта (страницы с личными данными и пропиской);
- копия договора купли-продажи автомобиля;
- копии платежных документов.
Когда физлицо претендует на получение имущественного вычета при покупке недвижимости, список документов к декларации 3-НДФЛ будет отличаться в зависимости от вида объекта недвижимости и формы его приобретения (пример см. на схеме):
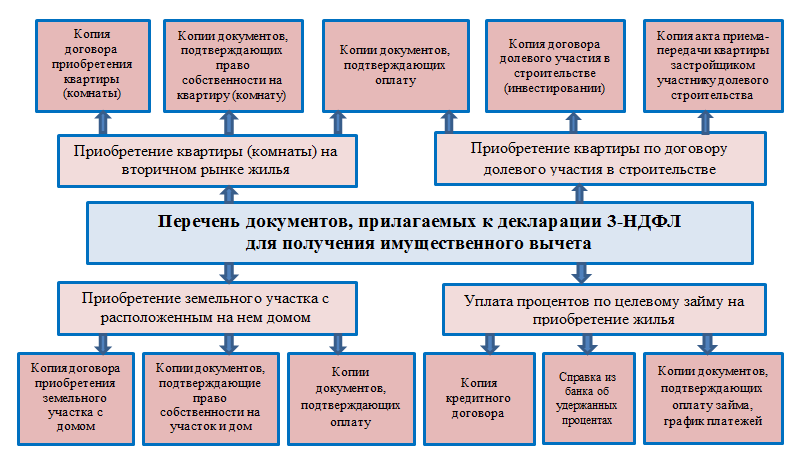
Налогоплательщику может понадобиться дополнительный документ — специальное уведомление от налоговиков, подтверждающее право физлица на имущественный вычет (форма уведомления утверждена приказом ФНС России от 14.01.2015 № ММВ-7-11/3@), если:
- произведены расходы на покупку или новое строительство недвижимости (включая уплату процентов на погашение целевых займов) — имущественный вычет для таких ситуаций предусмотрен подп. 3-4 п. 1 ст. 220 НК РФ;
- физлицо намерено получать имущественный вычет по месту своей работы (п. 8 ст. 220 НК РФ).
Для получения уведомления необходимо обратиться в инспекцию по месту жительства с заявлением и подтверждающими документами.
Какие документы понадобятся для получения уведомления, с какого месяца и в каком объеме будет предоставляться имущественный вычет по месту работы налогоплательщика, см. .
Формулы расчета НДФЛ при покупке и продаже имущества
Расчет НДФЛ при покупке имущества
При покупке недвижимости налогоплательщик может вернуть из бюджета часть НДФЛ. Стандартные формулы расчета возвращаемого из бюджета налога (НДФЛ возвр) выглядят следующим образом:
1. Имущество приобретено без привлечения заемных средств:
НДФЛ возвр = РН × 13%, если РН ≤ 2 млн руб.,
НДФЛ возвр = 2 000 000 руб. × 13% = 260 000 руб., если РН > 2 млн руб.,
где РН - расходы налогоплательщика на новое строительство или покупку жилья;
2 млн руб. - максимальный имущественный вычет при приобретении имущества.
2. Использован целевой заем (кредит) для приобретения недвижимости:
НДФЛ % = РП × 13%, если РП ≤ 3 млн руб.,
НДФЛ % = 3 000 000 руб. × 13% = 390 000 руб., РП > 3 млн руб.,
где НДФЛ % — сумма возвращаемого НДФЛ при уплате процентов по целевому займу (кредиту);
РП — расходы по уплаченным процентам;
3 млн руб. - максимальный имущественный вычет по процентам (если целевой заем получен до 2014 года, имущественный вычет по процентам законодательно не ограничен верхним пределом).
3. Недвижимость частично оплачена средствами материнского капитала:
НДФЛ возвр = (РН - МК) × 13%, если (РН - МК) ≤ 2 млн руб.,
НДФЛ возвр = 2 000 000 руб. × 13% = 260 000 руб., если (РН - МК) > 2 млн руб.,
где МК — средства материнского капитала, израсходованные на приобретение недвижимости.
Аналогичная формула применяется для расчета налога, если имущество оплачено за счет средств:
- работодателей;
- бюджета;
- иных лиц.
4. Недвижимость приобретена у взаимозависимых лиц — в этой ситуации вернуть НДФЛ не получится, независимо от стоимости недвижимости, так как в данной ситуации право на имущественный вычет у налогоплательщика отсутствует. Взаимозависимыми с налогоплательщиком лицами признаются (ст. 105.1 НК РФ):
- его родители (усыновители);
- его дети (включая усыновленных);
- его супруг (супруга);
- его братья и сестры;
- его опекун (попечитель) и подопечный.
Расчет НДФЛ при продаже имущества
НДФЛ к уплате (НДФЛ упл) определяется по следующим формулам:
1. Доход получен от продажи земельных участков, жилых домов, квартир, комнат, садовых домиков, дач, а также долей в указанном имуществе:
НДФЛ упл = (ДПН - 1 000 000 руб.) × 13%, если ДПН > 1 млн руб.,
НДФЛ упл = 0, если ДПН ≤ 1 млн руб.,
где ДПН — доход от продажи недвижимости;
1 млн руб. — максимально разрешенный НК РФ имущественный вычет при продаже недвижимого имущества.
Пример 1
Соловьев А. П. продал в 2018 году квартиру за 1 220 000 руб. В декларации 3-НДФЛ он отразил доход в размере 1 220 000 руб. и имущественный вычет в сумме 1 млн руб. НДФЛ к уплате рассчитал по формуле:
НДФЛ упл = (1 220 000 руб. - 1 000 000 руб.) × 13% = 28 600 руб.

Пример 2
Васильева Т. Н. в 2018 году получила от покупателя 643 000 руб. по договору купли-продажи дачи. Подала декларацию 3-НДФЛ, указав полученный доход (643 000 руб.) и имущественный вычет в этой же сумме. НДФЛ с этой сделки ей уплачивать не придется (643 000 руб. ≤ 1 млн руб.).
2. Доход получен от реализации иного имущества (машины, гаража или прочих предметов):
НДФЛ упл = (ДПИ - 250 000 руб.) × 13%, если ДПИ > 250 000 руб.,
НДФЛ упл = 0, если ДПИ ≤ 250 000 руб.,
где ДПИ — доход от продажи иного имущества;
250 000 руб. — максимально разрешенный НК РФ имущественный вычет при продаже прочего имущества.
Пример 3
Два брата, Степан и Андрей Тумановы, в 2018 году решили обновить свои автомобили. Перед покупкой новых машин они реализовали свои старые авто:
- за 523 000 руб. (Степан),
- 182 000 руб. (Андрей).
При расчете НДФЛ к уплате они воспользовались следующими формулами: Второй год применения имущественного вычета: повторная декларация 3-НДФЛ
Ситуация, когда имущественный вычет можно применять несколько лет, характерен для ситуаций покупки недвижимости. Например, если сумма НДФЛ, удержанная из доходов налогоплательщика (облагаемых НДФЛ 13%) за период подачи 3-НДФЛ меньше 260 000 руб., право на остаток неиспользованного вычета не сгорает, а переносится на последующие периоды.
Пример
Штамповщица Лахтина Е. Б. в 2017 году купила на вторичном рынке жилья квартиру за 1 760 000 руб. За указанный период с ее зарплаты в бюджет был перечислен НДФЛ = 81 120 руб. Сумма НДФЛ к возврату из бюджета:
- рассчитанная со стоимости покупки: 1 760 000 руб. × 13% = 228 800 руб.;
- возможная к возврату (за 2015 год): 81 120 руб.
Остаток НДФЛ, который можно вернуть из бюджета в последующие периоды: 228 800 - 81 120 = 147 680 руб.
В 2018 году Лахтина Е. Б. устроилась дополнительно работать в другую фирму по совместительству. По итогам 2018 года перечисленный в бюджет НДФЛ с полученной ею зарплаты от 2 работодателей составил 127 000 руб. — эту сумму Лахтина Е. Б. может вернуть из бюджета, снова подав в инспекцию 3-НДФЛ и иные требуемые документы (справку 2-НДФЛ за 2018 год , заявление на возврат НДФЛ , подтверждающие покупку жилья документы).
Остаток вычета в сумме 20 680 руб. (147 680 - 127 000) Лахтина Е. Б. вернет по итогам 2019 года, если вновь предоставит в налоговую инспекцию необходимые документы.
Итоги
Применение имущественного вычета позволяет вернуть из бюджета НДФЛ (при покупке недвижимости) или уменьшить подоходный налог к уплате (при реализации имущества).
При заполнении декларации 3-НДФЛ на имущественный вычет физлицу нужно учесть множество нюансов (срок владения имуществом, максимально разрешенный размер вычета и др.), а также собрать пакет подтверждающих документов (справки 2-НДФЛ, договор купли-продажи недвижимости, акт приема-передачи законченного строительством жилья и др.).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации