
Заполнение 6 ндфл за полугодие. Бухучет инфо
Чтобы получить исчерпывающую информацию о том, сдается 6 НДФЛ нарастающим итогом или нет, достаточно прочитать эту статью. Здесь есть подробная инструкция по заполнению документа, которая поможет сдать отчет в налоговую инспекцию без ошибок, исправлений и замечаний со стороны проверяющих органов.
В соответствии с действующими правилами, справка в таком виде предоставляется каждый квартал. Форма 6 НДФЛ сдается нарастающим итогом, причем в каждом отчете указывают данные только за три месяца. Следует обращать внимание на корректность сведений между этими периодами. Так, например, заработная плата работников за июнь будет получена ими только в июле. Соответственно, она будет занесена только в форму, которая подается за три квартала.
Далее рассмотрим подробно, как заполняется 6 НДФЛ нарастающим итогом за полугодие. Первая страница предназначена для занесения стандартных идентификационных данных, поэтому отметим только некоторые особенности примера:
- В графе с номером корректировки проставляют нули при первой подаче отчетности. Если инспектор обнаружит ошибки, он вправе потребовать внесение исправлений за срок не более пяти дней. Соответствующие коррекции делают в новых документах, где указываются порядковые номера «001», «002» и т.д.
- В этом примере рассматривается отчетный период 6 месяцев, поэтому в графу «Период представления» занесен код «31».
- Индивидуальный предприниматель записывает «120» в группе ячеек «По месту нахождения». При использовании патентной системы указывают «320».
- В отдельной группе (внизу справа) сделана запись «ПЕТРОВ ПЕТР ПЕТРОВИЧ». Если документ подается уполномоченным представителем налогового агента, сюда вписывают соответствующие сведения и обязательно указывают идентификационные параметры документа, подтверждающие такие полномочия.
Во всех полях документа не должно оставаться свободных ячеек. В них вместо данных вписывают тире. Здесь, в частности, соответствующими знаками заполнены десятки ячеек после записи «ИП «ПЕТРОВ». Чтобы не тратить время попусту, удобнее 6 НДФЛ заполнять нарастающим итогом с использованием «заготовок», на компьютере, а не ручным методом. При необходимости, первую страницу можно сохранить в качестве образца, не забывая об изменении кода периода представления отчетности и даты его составления.
6 НДФЛ за полугодие нарастающим итогом: заполнение финансовой части
Перейдем ко второй странице 6 НДФЛ за 2 квартал нарастающим итогом, в которую заносят данные о доходах и налогах. Прямое назначение ячеек указано на бланке документа, поэтому приведем только необходимые комментарии по их заполнению:
- Доходов в виде дивидендов в данном случае не было, поэтому таковые не указаны в первом разделе документа.
- 6 НДФЛ делается нарастающим итогом. В позициях «020», «030» и «040» данные занесены с применением соответствующей методики. Сумма в строке 040 меньше, чем в 020, так как здесь учтены платежи, сделанные авансом.
- Всего в ИП есть 2 работника. Они получают заработную плату по утвержденному временному графику 3 числа каждого месяца. Один из них имеет налоговые льготы, что отражено в стр. 030 записью «8000».
- В 6 НДФЛ раздел 2 нарастающим итогом не считают. Сюда заносят полученные в действительности доходы за определенные периоды и удержанные налоги с указанием соответствующих дат.
- Фактическим получением дохода считается последний день месяца, не действительная дата выплаты. Это отражено в соответствующих записях стр. 100.
- Налог удерживается непосредственно в день реальной выплаты, а перечисляется в бюджет – на следующий день (строки 110 и 120). Так как 4 и 5 июня были официальными выходными, то обязательства перед государством были выполнены 06.05. 2016 г.
- Раздел 1 6 НДФЛ заполняется нарастающим итогом без учета заработной платы работников, которая будет выплачена им в июле за июнь. Эти данные заносят в отчет, который предоставляется по результатам деятельности за третий квартал.
6 НДФЛ за полугодие нарастающим итогом: проверка
Выше были рассмотрены правила заполнения документа. Отмечено, что в форме 6 НДФЛ заполняется нарастающим итогом первый раздел второй страницы, а во втором заносят данные по каждому месяцу отдельно. Чтобы отчет не содержал ошибок, используют официальную методику проверки, которая утверждена письмом N БС-4-11/3852@ от 10.03. 2016 г. ФНС РФ:
| № п/п | Формула расчета и необходимое правильное значение | Пояснения |
| 1 | Дата передачи формы расчета меньше или равна установленному Налоговым Кодексом РФ сроку. | Не предоставление 6 НДФЛ за 2 квартал с нарастающим итогом в установленный срок является нарушением действующего законодательства. В нашем случае все сделано правильно, так как дата создания 01.08. 2016 г., а документ был передан в НИ в этот день при личном обращении. |
| 2 | Значение в строке 020 (далее указывается сокращенно «стр. 020») равно, или больше стр. 030. | 280000 больше 8000. Все правильно. Если бы значение в стр.020 получилось меньше, значит сумма налоговых вычетов выше, чем полагается по правилам НК РФ. |
| 3 | (Стр. 020 – стр. 030)/ 100 * стр.010 = стр. 040 | (280000*8000) / 100*13=35360. При получении большего, или меньшего значения сумма начисленных налогов меньше, или больше нормы соответственно. Допустимая погрешность не должна превышать величины, которая определяется по формуле: стр. 060 * 100. У нас получилось ровное значение, поэтому дополнительная проверка не требуется. |
| 4 | Стр. 040 больше или равно стр.050. | Меньшее значение в стр.040 определяет превышение фиксированного платежа, сделанного авансом. В нашем примере его не было, поэтому в соответствующих ячейках поставлены прочерки. |
После такой проверки форму НДФЛ 6 за 1 полугодие нарастающим итогом можно подавать в налоговую инспекцию. Соблюдайте предельные допустимые сроки, которые установлены для соответствующего действия законодательством РФ.
Выплаты, получаемые работником в рамках трудовых отношений с юридическим лицом или ИП, облагаются НДФЛ. Согласно НК РФ этот налог с доходов наемного физического лица удерживает и платит в бюджет работодатель, выступая налоговым агентом по НДФЛ.
До 2016 года по суммам удержанного и уплаченного в казну подоходного налога за работников работодатель отчитывался один раз в год. Это отчет 2-НДФЛ по каждому работнику, который надо сдать в ИФНС до 1 апреля года, следующего за отчетным. Работодатель мог не платить зарплату или нарушать свои обязанности налогового агента - инспекторы ФНС не имели достаточно сведений, чтобы отслеживать нарушения в течение года.
С целью контроля перечисления налога введена новая форма - 6-НДФЛ, которую придется сдавать ежеквартально всем юрлицам и предпринимателям с наемными работниками (п. 2 ст. 230 НК РФ). Бланк формы утвержден приказом ФНС от 14.10.2015 г. № ММВ-7-11/450.
6-НДФЛ включает в себя сведения о работодателе, суммах доходов и налоговых вычетов, датах реального получения доходов, удержаниях налога и перечисления в бюджет. Отчет 6-НДФЛ состоит из 3 частей: титульного листа, раздела 1 и раздела 2.
Общие правила заполнения формы 6-НДФЛ
Рассмотрим порядок заполнения 6-НДФЛ. Если вы сдаете отчет не через ТКС, то использовать для рукописного заполнения можно только ручку с черными, синими, фиолетовыми чернилами. Запрещается исправлять ошибки корректором.
В строки отчета сведения вносятся слева направо, начиная с крайней левой клетки, в пустых клетках должен стоять прочерк. Суммы доходов заполняются в рублях и копейках, а размер налога - только в рублях, копейки округляются. Заполнение 6-НДФЛ-2016 происходит отдельно по каждому ОКТМО. Листы нумеруются сквозной нумерацией, начиная с первого.
Как заполнить 6-НДФЛ: титульный лист
Юрлица указывают ИНН и КПП, предприниматели - только ИНН, а в поле «КПП» проставляют прочерки. Если вы сдаете 6-НДФЛ впервые в данном периоде, то «Номер корректировки» - 000. Если сдается уточненная декларация, то поле соответствует порядковому номеру корректировки (001, 002 и т.д.).
Период представления содержит цифровой код:
- для отчета за I квартал - 21;
- за полугодие - 31;
- - 33;
- за год - 34.
Налоговый период - год заполнения формы 6-НДФЛ. В поле «Представляется в налоговый орган» надо указать код налоговой инспекции. Поле «По месту нахождения (учета) (код)» включает в себя одно из указанных в перечне ниже:
- 120 - по месту жительства ИП;
- 320 - по месту ведения деятельности ИП (при использовании ПСН и ЕНВД);
- 212 - по месту учета российского юрлица;
- 212 - по месту учета крупнейшего налогоплательщика;
- 220 - по месту нахождения обособленного подразделения российского юрлица.
Налоговый агент в одноименном поле указывает сокращенное название в соответствии с уставом. Физлицо, являющееся налоговым агентом, вписывает свое ФИО полностью согласно паспортным данным. На первом листе также надо прописать ОКТМО предприятия, его номер телефона и количество страниц, содержащихся в расчете 6-НФДЛ.
- 1 - сам налоговый агент;
- 2 - представитель налогового агента (в случае сдачи отчета представителем, надо указать реквизиты подтверждающего полномочия документа).
В графе «Дата и подпись» расписывается тот, кто подтверждает сведения отчета. Правая нижняя четверть титульного листа предназначена только для отметок налогового инспектора.

Как правильно заполнить 6-НДФЛ: раздел 1
Суммы в разделе 1 указывают с начала года нарастающим итогом.
- В стр. 010 бухгалтер фиксирует ставку подоходного налога. Если работодатель выплачивает доходы по разным ставкам НДФЛ, для каждой ставки нужен отдельный раздел 1;
- Стр. 020 содержит сумму начисленного дохода, учитывая выплаты в рамках трудовых отношений, дивиденды и пособия по болезни;
- В стр. 025 дивиденды показывают отдельной суммой;
- Стр. 030 - сумма налоговых вычетов;
- Стр. 040 - сумма исчисленного налога (то есть, 13% от разницы между начисленным доходом и налоговыми вычетами);
- Стр. 045 - ;
- Стр. 050 содержит сведения о фиксированном авансе, который платит фирма за работника-иностранца на патенте;
- Число работников нужно указать в стр. 060 - учитывать нужно всех лиц, которые получали за отчетный период от работодателя выплаты;
- В стр. 070 бухгалтер укажет сумму удержанного налога, а те деньги, которые налоговый агент не удержал с работника указать нужно в стр. 080;
- Для суммы налога, которую работодатель вернул работнику, предназначена стр. 090.
Какие могут быть вопросы при заполнении 6-НДФЛ в разделе 1? Некоторые бухгалтеры считают, что суммы полученного работником имущественного вычета у работодателя, нужно указать в стр. 090. ФНС в письме от 18.03.2016 г. № БС-4-11/4538 пояснила, что данная строка предназначена для возврата излишне удержанных сумм согласно ст. 231 НК РФ. Налоговый вычет уже засчитан в показателях стр. 040 и стр. 070, повторно считать его по стр. 090 нельзя.
Должно ли соблюдаться равенство между стр. 040 и стр. 070? Нет, если у вас есть переходящие доходы: к примеру, мартовская зарплата, выданная в апреле. Поскольку начислена зарплата в марте, то налог с нее включен в стр. 040. А удержит его с работников и перечислит компания только в апреле. Показатель стр. 070 будет меньше показателя стр. 040, налоговики не будут считать это ошибкой (письмо ФНС от 15.03.2016 г. № БС-4-11/4222). Аналогичная ситуация происходит и с июльской, сентябрьской и декабрьской оплатой работникам.
Как заполнять форму 6-НДФЛ: раздел 2
Во втором разделе приводят сведения по суммам, которые работодатель перечислял сотрудникам за последние 3 месяца. Доходы нужно указать в соответствие с датами получения в соответствии с НК РФ:
Дата получения дохода | Дата удержания налога | Крайняя дата перечисления НДФЛ |
|
Зарплата | Последний день месяца | Выплата з/п по итогам месяца | Следующий рабочий день после выплаты з/п по итогам месяца |
Отпускные | День выплаты | День выплаты | |
Больничные | День выплаты | День выплаты (стр. 100 и стр. 110 совпадают) | Последний день месяца, в котором начислили |
Компенсация за неиспользованный отпуск при увольнении | День выплаты | День выплаты (стр. 100 и стр. 110 совпадают) | Следующий рабочий день после выплаты |
- Стр. 100 - день получения дохода. Зарплату в данном случае делить на аванс и окончательную выплату не нужно - указывается полностью месячная оплата
- Стр. 110 - дата удержания налога
- Стр. 120 - дата, не позднее которой НДФЛ должен быть перечислен в бюджет
- Стр. 130 - содержит сумму фактически полученного дохода
- Стр. 140 - показывает размер удержанного НДФЛ.
Каждый тип выплат нужно отражать в отдельных строках 100-140 в хронологическом порядке. Если их не хватает, то добавьте еще один лист 6-НДФЛ - раздел 1 в нем дублировать не нужно.
Порядок сдачи 6-НДФЛ
Отчет 6-НДФЛ налогоплательщики должны сдавать ежеквартально. Для подготовки дается весь следующий календарный месяц после окончания отчетного периода. За отчетный год 6-НДФЛ нужно сдать не позднее 1 апреля следующего года.
Сроки сдачи 6-НДФЛ в 2016 году:
Налогоплательщик сдает 6-НДФЛ в бумажном виде почтой России, лично или через представителя - если число сотрудников меньше 25 человек (п. 2 ст. 230 НК РФ). Если работников больше, то отчет предоставляется в инспекцию только в электронном виде.
Сдавать 6-НДФЛ юрлица и ИП должны в ИФНС по месту постановки на учета. Важно: если у организации есть обособленные подразделения, то 6-НДФЛ надо сдавать отдельно в налоговую по месту нахождения материнской компании, и по месту нахождения ОП.
При нарушении сроков сдачи компанию ждет штраф в размере 1000 руб. за каждый месяц просрочки (п. 1.2 ст. 126 НК РФ). А уже после 10 рабочего дня опозданий налогоплательщик рискует получить блокировку расчетного счета (п. 3.2 ст. 76 НК РФ). За недостоверные сведения в 6-НДФЛ штраф составляет 500 руб. (ст. 126.1 НК РФ). Если компания сама заметит ошибки в расчете и предоставит уточненку до того, как это сделает налоговый инспектор - штрафа не будет. Еще один штраф ждет юрлицо или ИП, у которого больше 25 сотрудников, но отчет предоставлен на бумаге - 200 руб. по ст. 119.1 НК РФ.
С порядком сдачи 6-НДФЛ связан еще один вопрос: нужно ли сдавать 6-НДФЛ с нулевыми показателями - если налогоплательщик не производил выплаты сотрудникам или у предпринимателя нет наемных работников? ФНС в письме от 04.05.2016 г. № БС-4-11/7928 подтвердила, что передавать в инспекцию расчет 6-НДФЛ обязаны только налоговые агенты. Если предприятие никому ничего не платило в отчетном периоде, то она налоговым агентом не является. Значит, сдавать нулевую форму 6-НДФЛ не нужно.
Контрольные соотношения отчетности 6-НДФЛ
Для проверки правильности налоговых деклараций ФНС публикует специальные контрольные соотношения - как для сопоставления данных внутри одного отчета, так и для междокументного контроля. Контрольные соотношения для проверки 6-НДФЛ приводятся в письме ФНС от 10.03.2016 г. № БС-4-11/3852.
Ниже в таблице мы укажем соотношения для проверки показателей внутри самой формы 6-НДФЛ и вероятные причины несоблюдения соотношений:
Контрольное соотношение | Пояснение | В чем ошибка? |
Стр. 020 => стр. 030 | Сумма предоставленных налоговых вычетов (указывается по стр. 030) не может быть больше налогооблагаемого дохода с учетом НДФЛ (стр. 020) | Завышена сумма налоговых вычетов |
Стр. 040 => стр. 050 | Сумма фиксированного аванса (для иностранцев на патенте, указана по стр. 050) не может быть больше суммы исчисленного НДФЛ (стр. 040) | Ошибка в сумме авансового платежа |
(стр. 020 - стр. 030)/100 * стр. 010 = стр. 040 | Сумма исчисленного налога (стр. 040) должна быть равна сумме налога, рассчитанного исходя из дохода сотрудников, вычетов и ставки налога | Ошибка в расчете начисленного НДФЛ |
Налоговые сотрудники не требуют, чтобы сумма всех строк 140 из раздела 2 была равна стр. 070 раздела 1: неравенство получается из-за переходящих доходов. Раздел 1 заполняется нарастающим итогом за год, а раздел 2 показывает сведения только за последние три месяца. Зарплата за последний месяц квартала (март, июнь, сентябрь и декабрь) попадает как начисленная в раздел 1, а удержание налога с нее отражается уже в расчете 6-НДФЛ за последующий отчетный период.
Если вы заполняете 6-НДФЛ в бухгалтерской программе, то она сама проверит контрольные соотношения. Аналогичным функционалом наделены и системы сдачи электронной отчетности. Бухгалтеру важно знать формулы соотношений, чтобы быстро найти ошибку в 6-НДФЛ.
Пример заполнения 6-НДФЛ 2016
Давайте разберемся на примере, как заполнить 6-НДФЛ в 2016 году. Приведем пример заполнения 6-НДФЛ за 6 месяцев 2016 года.
ООО «Фантазия» в первом полугодии 2016 г. производило следующие выплаты работникам:
Вид выплаты | Сумма выплаты в руб. |
|
Зарплата за декабрь 2015 г. | ||
Зарплата за январь 2016 г. | ||
Зарплата за февраль 2016 г. | ||
Зарплата за март 2016 г. | ||
Отпускные инженеру Васякину А.Г. | ||
Зарплата за апрель 2016 г. | ||
Больничный лист бухгалтера Федосеевой Л.В. | ||
Зарплата за май 2016 г. | ||
Компенсация за неиспользованный отпуск при увольнении инженера Столецкого И.В. | ||
Зарплата за июнь 2016 г. |
Зарплату по итогам календарного месяца «Фантазия» выплачивает 5 числа каждого следующего месяца. Доходы в 1 разделе 6-НДФЛ бухгалтер «Фантазии» отразил нарастающим итогом за все 6 месяцев, а во 2 разделе зафиксированы данные только за апрель-июнь 2016 г., учитывая зарплату за март 2016 г., которую «Фантазия» выплатила в апреле.

Обратите внимание: для выплат за апрель-июнь 2016 г. бухгалтеру «Фантазии» не хватило строк 100-140 в разделе 2, поэтому он составил дополнительный лист 003.

С 1 января 2016 года для налоговых агентов введена новая ежеквартальная форма отчетности: Расчет сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ) (утв. ). Рассмотрим порядок заполнения формы 6-НДФЛ в конкретных ситуациях.
От привычных справок 2-НДФЛ новую форму принципиально отличает то, что заполнять ее надо в целом по всем налогоплательщикам-физлицам, получившим доход от налогового агента ().
К сожалению, порядок заполнения Расчета по форме 6-НДФЛ ( к (далее – Порядок)) не содержит ответов на все вопросы, которые могут возникнуть при ее составлении. И несмотря на то, что некоторые из них ФНС России уже разъяснила в своих письмах ( , от , от , от ), "белые пятна" еще остаются.
Давайте посмотрим, какие особенности необходимо учесть при заполнении Расчета по форме 6-НДФЛ и на что следует обратить внимание при его составлении в различных ситуациях.
Основание для заполнения 6-НДФЛ
Расчет по форме 6-НДФЛ, как и 2-НДФЛ, заполняется на основании данных, содержащихся в регистрах налогового учета ( ; п. 1.1 Раздела I Порядка).
Можно разработать и специальный регистр (см. образец ниже), не забыв утвердить его форму в качестве приложения к учетной политике. При этом такой регистр должен содержать всю информацию, необходимую для заполнения 6-НДФЛ (о датах начисления, перечисления и удержания НДФЛ см. справочную таблицу).
Когда надо удержать и перечислить НДФЛ с разных видов дохода
Заполнение Раздела 1 формы 6-НДФЛ
Раздел 1 формы 6-НДФЛ "Обобщенные показатели" условно можно разделить на два блока.
Первый из них включает строки с 010 по 050. Этот блок заполняется отдельно для каждой из ставок налога. То есть если в организации трудятся как сотрудники-резиденты, так и нерезиденты, строки с 010 по 050 необходимо заполнить два раза: и по ставке 13 процентов, и по ставке 30 процентов. Указывается соответствующая налоговая ставка (13, 15, 30 или 35%) в строке 010.
По строке 020 отражается общая сумма доходов, облагаемых по налоговой ставке, указанной в строке 010.
В строке 030 указывается общая сумма налоговых вычетов, не только стандартных, но и социальных, имущественных, профессиональных. В этой же строке учитываются суммы доходов, не облагаемые НДФЛ в силу .
По строке 040 отражается сумма исчисленного налога:
Сумма исчисленного НДФЛ = (сумма начисленного дохода (строка 020) – сумма налоговых вычетов (строка 030)) х ставку налога (строка 010)
По строке 050 указывается сумма фиксированных авансовых платежей, принимаемая в уменьшение суммы исчисленного налога с начала налогового периода.
В строках 040 и 045 указывается сумма дивидендов и НДФЛ, исчисленного с этой суммы.
Строки с 060 по 090 представляют второй блок Раздела 1 и независимо от применяемых налоговых ставок заполняются только один раз, на первой его странице (п. 3.2 Порядка).
По строке 060 указывается общее количество физических лиц, получивших в налоговом периоде облагаемый налогом доход. В случае увольнения и приема на работу в течение одного налогового периода одного и того же физического лица количество физических лиц не корректируется (п. 3.3 Порядка). Если один человек получает доходы, облагаемые по разным налоговым ставкам, то в этом случае он учитывается как одно лицо.
ПРИМЕР При заполнении Расчета по форме 6-НДФЛ за I квартал по строке 060 были заявлены 5 человек. В мае 2 человека уволились, в июне были трудоустроены 3 человека, при этом один из них – из числа ранее уволившихся. Количество физлиц, получивших доход, которое необходимо отразить в форме 6-НДФЛ за полугодие по строке 060, составит 6 человек (5 – (2 – 1) + (3 – 1)). Уволившийся и вернувшийся сотрудник в движении не учитывается.
По строке 070 нужно указать общую сумму удержанного налога.
Сумма НДФЛ, которая была исчислена, но не удержана по каким-то причинам, указывается по строке 080.
По строке 090 необходимо отразить сумму налога, которая была возвращена налогоплательщикам в соответствии со .
Заполнение Раздела 2 формы 6-НДФЛ
В отличие от Раздела 1, который заполняется нарастающим итогом с начала года, в Раздел 2 формы 6-НДФЛ "Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц" включаются только те показатели, которые произведены за последние три месяца отчетного периода ().
Чтобы его правильно заполнить, необходимо учитывать следующие особенности:
- строка 100 заполняется на основании (напомним, что с нового года и для зарплаты, и для командировочных это последний день месяца);
- строка 110 заполняется с учетом положений и (дата, указываемая в этой строке, зависит от вида выплачиваемого дохода и должна соответствовать дню, когда следует удержать исчисленный налог ());
- по строке 120 указывается дата в соответствии с положениями и , не позднее которой должна быть перечислена сумма НДФЛ (). То есть либо день, следующий за днем выплаты налогоплательщику дохода, либо последнее число месяца, в котором производились выплаты больничных и отпускных, а при выплатах по операциям с ценными бумагами – наиболее ранняя из следующих дат:
- дата окончания соответствующего налогового периода;
- дата истечения срока действия последнего по дате начала действия договора, на основании которого налоговый агент осуществляет выплату налогоплательщику дохода, в отношении которого он признается налоговым агентом;
- дата выплаты денежных средств (передачи ценных бумаг).
Общая сумма доходов (без вычитания суммы удержанного НДФЛ) отражается по строке 130, а сумма удержанного с этого дохода налога – по строке 140.
Если в отношении разных видов доходов, имеющих одну дату фактического получения, будут различаться сроки перечисления налога, строки 100-140 должны заполняться по каждому сроку перечисления налога отдельно.
Заполнение Раздела 2 в случае, когда доход начислен в одном периоде, а выплачен в другом
По общему правилу налоговый агент обязан перечислить сумму налога не позднее дня, следующего за днем выплаты дохода. Исключение сделано только для пособий по временной нетрудоспособности (включая пособие по уходу за больным ребенком) и отпускных. НДФЛ, удержанный с этих выплат, должен быть перечислен не позднее последнего числа месяца, в котором они выплачены ().
Следовательно, если, например, зарплата за март 2016 года будет выплачена в апреле, соответственно, и НДФЛ будет удержан и перечислен в апреле. В связи с этим в Разделе 1 сумма начисленного дохода отразится в форме 6-НДФЛ за I квартал, а в Разделе 2 эта операция будет отражена только при непосредственной выплате заработной платы работникам, то есть в Расчете по форме 6-НДФЛ за полугодие 2016 года ().
Какие даты должны быть указаны в этом случае при заполнении 6-НДФЛ, рассмотрим на примере.
ПРИМЕР 1. Заработная плата за март выплачена работникам 5 апреля, а налог на доходы физических лиц перечислен 6 апреля. Операция отражается в разделе 1 Расчета по форме 6-НДФЛ за I квартал, при этом налоговый агент не отражает операцию в Разделе 2 за I квартал 2016 г. Эта операция будет отражена при непосредственной выплате заработной платы работникам, то есть в Расчете по форме 6-НДФЛ за полугодие 2016 г. следующим образом: – по строке 100 указывается дата 31.03.2016; – по строке 110 – 05.04.2016; – по строке 120 – 06.04.2016; – по строкам 130 и 140 – соответствующие суммовые показатели. 2. Больничный за март был оплачен 5 апреля. Операция в разделе 2 Расчета по форме 6-НДФЛ за полугодие 2016 г. будет отражена следующим образом: – по строке 100 указывается 05.04.2016; – по строке 110 – 05.04.2016; – по строке 120 – 30.04.2016; – по строкам 130 и 140 – соответствующие суммовые показатели.
Заполнение 6-НДФЛ в случае получения сотрудниками подарков и материальной помощи
Доходы, не превышающие 4000 рублей, полученные физическими лицами за налоговый период, например в виде подарков, материальной помощи (), НДФЛ не облагаются. У налогового агента в случае выплаты своим сотрудникам таких доходов в сумме, не превышающей установленный норматив, обязанности исчислить и удержать НДФЛ не возникает. Но данное обстоятельство не освобождает его от обязанности отразить указанные суммы не только в налоговом регистре, но и в 6-НДФЛ. Учитывая, что в течение года налоговый агент может неоднократно выплачивать своему работнику доходы, которые частично могут быть освобождены от налогообложения, такой учет позволит избежать ошибок при расчете суммы налога.
ПРИМЕР В феврале 2016 г. работнику была оказана материальная помощь в сумме 2000 руб. В мае 2016 г. этому же сотруднику вновь была оказана материальная помощь в сумме 10 000 руб. При заполнении Расчета по форме 6-НДФЛ за I квартал выплаченная материальная помощь будет отражена: – по строке 020 – 2000 руб.; – по строке 030 – 2000 руб. При заполнении Расчета по форме 6-НДФЛ за полугодие указанные выплаты будут отражены: – по строке 020 – 12 000 руб. (2000 + 10 000); – по строке 030 – 4000 руб.
При вручении подарков, стоимость которых превышает 4000 рублей, необходимо учитывать следующее.
При выплате налогоплательщику дохода в натуральной форме (а подарок относится к такого рода доходам) удержание налога производится за счет любых доходов, выплачиваемых налогоплательщику в денежной форме. При этом удерживаемая сумма налога не может превышать 50 процентов суммы выплачиваемого дохода в денежной форме ().
Учитывая подобного рода ограничения, на практике нередко бывает, что у бухгалтера нет возможности сразу в полном объеме удержать НДФЛ со стоимости подарка.
Следовательно, это нужно сделать при ближайшей денежной выплате. Если сумма налога так и не будет удержана в течение налогового периода (например, в случае увольнения работника), то в этом случае налоговый агент в срок не позднее 1 марта года, следующего за истекшим налоговым периодом, обязан письменно сообщить об этом налогоплательщику и налоговому органу по месту своего учета, указав в уведомлении сумму дохода, с которого не удержан налог, и сумму неудержанного налога.
После подачи таких сведений обязанности организации как налогового агента закончатся. Обязанность по уплате налога в этом случае будет переложена на физическое лицо ( , ).
Елена Титова , эксперт службы Правового консалтинга ГАРАНТ, член Палаты налоговых консультантов
Обратите внимание: новая статья в виде инструкции по заполнению 6-НДФЛ за 2 квартал 2019 года размещена по этой .
6-НДФЛ за 2 квартал 2018 года - обязательный отчет для тех работодателей, кто работает с привлечением наемного персонала. В какой срок нужно сдать расчет 6-НДФЛ за первое полугодие 2018 года? Как отражать в нем переходящую заработную плату за март и июнь? Какие особенности отражения отпускных, больничных и премий? Приводим инструкцию заполнения с конкретными примерами.
Зачем нужна форма 6-НДФЛ
Практически все бизнесмены пользуются услугами наемных работников и выплачивают им вознаграждение. Исключением являются только ИП, ведущие свое дело самостоятельно. Все остальные владельцы бизнеса платят зарплату наемным сотрудникам. Следовательно, они выполняют обязанности налогового агента по НДФЛ и должны предоставлять соответствующие отчеты. Один из таких отчетов - форма 6-НДФЛ.
До 2016 года данные для ФНС РФ предоставлялись налоговыми агентами только один раз в год в формате 2-НДФЛ. С 2016 года появилось важное нововведение - квартальная форма 6-НДФЛ. Она была введена приказом ФНС от 14.10.2015 N ММВ-7-11/ (далее - приказ № 450). В отличие от «персонифицированного» ежегодного отчета в новую форму включают информацию об удержании и перечислении платежей по компании в целом. Основная цель введения отчета - усиление контроля за налоговыми агентами.
Кто обязан сдавать 6-НДФЛ
Обязанность касается абсолютно всех налоговых агентов по НДФЛ, как организаций, так и физлиц (ИП, адвокатов, нотариусов). Таким образом, сдавать отчет должны все те, кто выплачивает облагаемые доходы физлицам. Причем отчет нужно сдавать не только при наличии выплат, но и по факту начисления зарплаты в отчетном периоде, даже если ее выплата будет произведена позднее.
Срок сдачи 6-НДФЛ за 2 квартал 2018 года
Расчеты по форме 6-НДФЛ сдаются в следующие сроки (абзац 3 пункта 2 статьи 230 НК РФ):
- по итогам I квартала – не позднее 30 апреля,
- по итогам полугодия – не позднее 31 июля,
- по итогам 9 месяцев – не позднее 31 октября,
- по итогам года – не позднее 1 апреля следующего года.

Какой бланк: старый или новый?
Новый бланк утвержден не был, поэтому применяйте прежнюю форму и формат.
Титульный лист
Этот раздел посвящен общей информации о субъекте, предоставляющем отчет и параметрам самой формы:
Коды ИНН и КПП
Если отчитывается «обособка», то КПП приводим для того региона, где оно зарегистрировано. Если отчитывается физлицо, то КПП будет отсутствовать.
Номер корректировки
Если самим плательщиком или проверяющими будут обнаружены ошибки в сданном отчете, то нужно отправить исправленную версию. Для того чтобы можно было отличить первоначальную версию и последующие исправления, и служит данное поле. Для первичного варианта в нем проставляем «000», затем, при наличии уточненок - «001», «002» и т. д.
Период предоставления (код)
Здесь закодирован период, за который сдают эту ежеквартальную форму. Коды берутся из приложения 1 к Порядку заполнения, утв. приказом № 450 (далее - Порядок).
Отчеты, предоставляемые в связи с ликвидацией (реорганизацией) компании, кодируют отдельно. Период в этом случае соответствует дате ликвидации (реорганизации). Для обычного отчета за полугодие нужно вставить код 31. Если же компания была ликвидирована, например, в мае, то отчет тоже считается предоставленным за полугодие. Но в этом случае проставляют специальный «ликвидационный» код 52.
Налоговый период (год)
Здесь укажите отчетный год в четырехзначном формате.
 Предоставляется в налоговый орган (код)
Приводим четырехзначный код налоговой инспекции, в которую сдается отчет.
По месту нахождения (учета) (код)
Это поле отчета показывает, на каком основании налоговый агент предоставляет форму в данное подразделение ФНС. Коды берут из приложения 2 к Порядку и зависят от категории плательщика. Для физлица это - местожительство, для юрлица - местонахождение, при реорганизации - местонахождение правопреемника.
Налоговый агент
Приводим сокращенное (при отсутствии - полное) наименование организации. Для физлица - ФИО без сокращений.
Форма реорганизации (ликвидации) (код) и ИНН/КПП реорганизованной организации
Эти поля заполняют, если отчет сдает правопреемник ликвидированной компании. Код выбирают из приложения 4 к Порядку, он указывает на форму реорганизации (ликвидации).
Код ОКТМО
Вносим код того муниципального образования, где находится (проживает) налоговый агент.
Телефон для связи
Указываем контактный номер
Объем отчета
Показывается информация о количестве листов самого отчета и (при наличии) прилагаемых документов.
Подпись ответственного лица с расшифровкой
Это может быть сам налоговый агент, его правопреемник или представитель. В последнем случае необходимо еще привести реквизиты доверенности.
Дата подписания отчета

Блок, заполняемый сотрудником ФНС
В него включена основная информация о предоставлении отчета:
- формат предоставления;
- количество листов;
- дата принятия;
- регистрационный номер.
Раздел 1 «Обобщенные показатели»
Как и следует из названия, этот раздел посвящен сводной информации о суммах дохода и налога по всем физическим лицам, которым налоговый агент проводил выплаты. Данные заносят нарастающим итогом с начала года.
Раздел состоит из двух блоков. Первый (стр. с 010 по 050) оформляют по каждой из ставок: если выплачены доходы, облагаемые по нескольким ставкам, то стр. 010-050 повторяют столько раз, сколько ставок применяется. В случае необходимости раздел может состоять из нескольких страниц.
Стр. 060-090 показывают сводную информацию по всем ставкам и заполняют один раз. Если раздел состоит из нескольких страниц, то стр. 060-090 должны располагаться на первой из них.
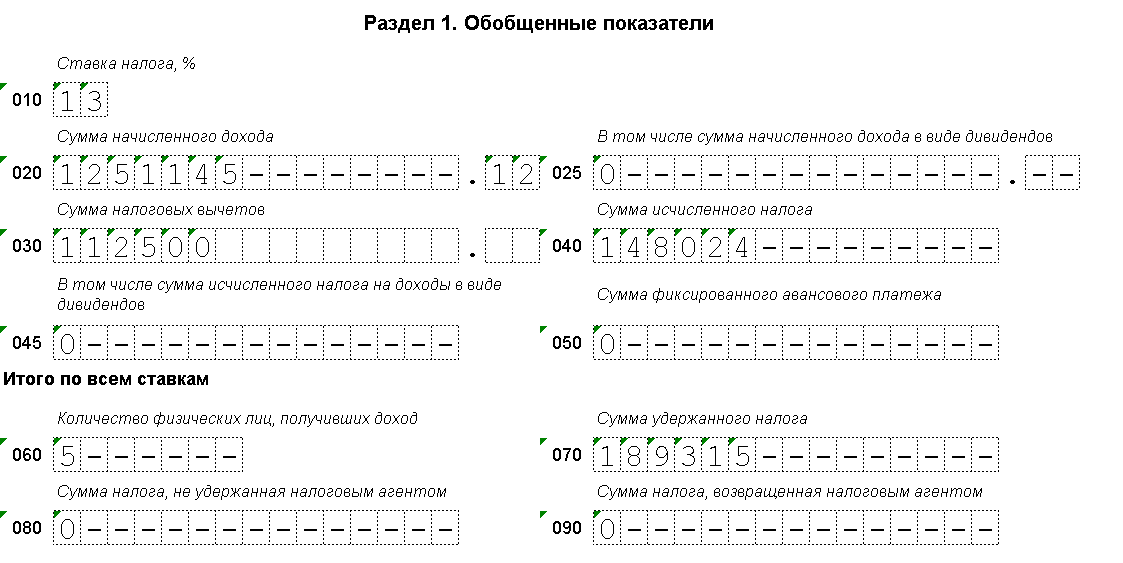
Теперь подробно рассмотрим оформление каждой из строк раздела:
- Стр. 010 содержит налоговую ставку, по которой будет заполняться информация в данном блоке. Далее по стр. 020-050 следует в каждом блоке заносить суммы, относящиеся именно к этой ставке.
- Стр. 020 показывает общую сумму начисленного дохода.
- В стр. 025 приводим суммы дивидендов.
- Стр. 030 показывает суммы различных вычетов по подоходному налогу, предусмотренных НК РФ.
- Стр. 040 содержит сумму исчисленного налога.
- В стр. 045 из нее выделяют налог с дивидендов.
- В стр. 050 показываем суммы фиксированных авансовых платежей по подоходному налогу. Их вносят иностранные граждане, работающие по найму на территории РФ (ст. 227.1 НК РФ). Здесь нужно обратить внимание на то, что сумма по стр. 050 не должна превышать значение стр. 040. Если это произошло - значит при начислении или при оформлении самой формы возникла ошибка.
- Стр. 060 показывает информацию о количестве физлиц, получивших доход за отчетный период. Если кто-либо из работников был уволен, а затем принят в течение периода, то показатель строки корректировать не нужно.
- В стр. 070 суммируют весь удержанный за период налог.
- В стр. 080 приводят сумму налога, которую агент должен был удержать в течение периода, но не смог это сделать.
- Стр. 090 включает сведения о суммах, возвращенных налогоплательщикам в соответствии с требованиями ст. 231 НК РФ.
Раздел 2
Этот раздел позволяет налоговикам проверить, насколько своевременно налоговый агент исполняет свои обязанности. Он состоит из нескольких блоков, каждый из которых соответствует одной установленной дате перечисления.
Сегодня мы с вами, уважаемые читатели, будем разбираться с тем, как заполнить 6-НДФЛ. Эта форма отчета – одно из нововведений 2016 года. Хоть она и ввелась три года назад, но вот уже наступил 2019 год, а вопросов по ее заполнению по-прежнему множество. Мы начнем с самых стандартных примеров заполнения формы 6-НДФЛ.
Кто сдает 6-НДФЛ
Напомню, что 6-НДФЛ составляется всеми работодателями (и ИП, и юрлицами) по итогам каждого квартала нарастающим итогом !
Как заполнить 6-НДФЛ правильно
А заполнять и сдавать декларации и другие формы отчета проще через специальный сервис .
Ну а теперь приступим к инструкции по правильному заполнению 6-НДФЛ. Ниже разберем несколько примеров.
Важно! В статье бланк 6-НДФЛ заполнен на примере 1 квартала 2019 года.
Заполняем титульник
- Указываем ИНН и КПП юрлица (у ИП только ИНН);
- Проставляем номер корректировки (для первичного отчета ставим «000», если сдаем уже корректировочный отчет – то «001» и т.д.);
- Ставим код периода, за который составлен отчет (есть в Приложениях к приказу об утверждении бланка) и год: если мы сдаем отчет за 1 квартал, то код периода у нас будет «21», ну а год «2019»;
- Далее ставим код налогового органа (куда сдаем отчет) и код места представления (таблица с ними тоже есть в Приложениях к Приказу): когда отчет сдается по месту учета юрлица — ставим «212», если по месту жительства ИП – «120»;
- Указываем наименование юрлица или ФИО ИП;
- Ставим код ОКТМО;
- Указываем контактный телефон, проставляем количество страниц отчета и количество листов приложений к нему, если они есть;
- В тех строчках, которые не заполняются, ввиду отсутствия данных, обязательно проставляются прочерки.
Нижние части титульника заполняются стандартно: левая часть – для лица, представляющего отчет в налоговый орган, правая часть – для работника налоговой.
Образец заполненного титульника отчета 6-НДФЛ

Важно! Если у вас не один код ОКТМО, то нужно будет заполнить несколько отчетов 6-НДФЛ: на каждый код – отдельный отчет.
Когда такое может быть?
- Когда зарплату работникам выплачивает головная организация и обособленное подразделение, находящееся на другой территории – в этом случае, заполняются два отдельных отчета, каждый сдается в свою налоговую согласно проставленному коду ОКТМО;
- Когда у ИП часть деятельности переведена на ЕНВД или патент, соответственно, он стоит на учете как плательщик этих налогов в другой налоговой – здесь ИП должен проставить ОКТМО в соответствии с местом ведения деятельности, переведенной на эти спецрежимы.
На этом, в принципе все, титульник заполнен. В его заполнении, как вы видите, ничего сложного нет. Теперь переходим к разделам. И тут мы сразу разделим все следующие действия на два примера: когда вы выплачиваете работникам зарплату до конца месяца и когда вы ее выплачиваете им уже в следующем месяце.
Что это означает?
Поясню сразу на примере. Зарплата должна выплачиваться работнику минимум 2 раза в месяц: обычно сначала платят аванс, а потом остальную зарплату.
Как это происходит в реальности?
Аванс за текущий месяц чаще выплачивается 15-25 числа этого месяца, то есть, например, аванс за октябрь работник получает 16 октября. А зарплату за октябрь работник может получить как в октябре, например, 31 октября – в последний день месяца, а может уже в ноябре – обычно так и происходит, работодатели выплачивают зарплату за прошедший период до 5-10 числа уже следующего месяца. Даты могут различаться, они устанавливаются работодателем в Положении об оплате труда. Соответственно, мы имеем две ситуации:
- Когда зарплата работникам за текущий месяц выплачивается в этом же месяце;
- Когда зарплата работникам за текущий месяц выплачивается в следующем месяце.
Различать эти ситуации важно именно на стыке периодов. Например, сейчас нужно будет сдать отчет по итогам 1 квартала. Соответственно, для каждой из обозначенных выше ситуаций его показатели будут отличаться.
Заполняем разделы 1 и 2: Если зарплату платим в этом же месяце
Покажем примерный расчет на примере: в компании ООО «Первый» с начала 2018 года работает 5 человек, численность сотрудников не менялась. Допустим, каждому работнику установлена зарплата в 26 250 рублей, соответственно, сумма начисленного дохода, а в нашем случае при заполнении Декларации за 1 квартал 2019 года, мы будет в отчете отображать начисленный доход за период декабрь 2018 – февраль 2019, составил 26 250 *5 = 131 250 руб. (это декабрь 2018г.) и 26 250 *5 * 2 мес. = 262 500 (январь-февраль 2019г.), будет равна 393 750 рублей. Доходы в виде дивидендов не начислялись.
Работникам в январе-феврале 2019 года были предоставлены налоговые вычеты на детей в общей сумме 28 тыс. руб. За декабрь 2018 года стандартные вычеты не предоставлялись, так как совокупный доход каждого работника превысил 350 тыс. рублей. Получается, что исчисленный НДФЛ за декабрь 2018 составил 131 250 *13% = 17 063 рубля, а за январь-февраль 2019 года — (262 500– 28 000) * 13% = 30 486 рублей.
Как это нужно проставить в отчете? Открываем Раздел 1 и построчно заполняем:
- Стр. 010 – 13% (если есть начислялись доходы, облагаемые НДФЛ по другим ставкам, то в отчете нужно будет заполнить несколько Разделов 1 – каждая ставка проставляется на отдельном листе со сквозной нумерацией);
- Стр. 020 – ставим 393 750 рублей, т.е. всю сумму дохода работников за декабрь-февраль 2019 г.;
- Стр. 030 – ставим 28 000 рублей, т.е. суммы вычетов, предоставленных работникам;
- Стр. 040 – ставим 47 549 рублей, т.е. всю сумму НДФЛ, исчисленную по итогам 9 месяцев;
- Если при заполнении строк 025; 045; 050; 080; 090 нет данных, так как не начислялись дивиденды, как в нашем случае, то в них проставляются не прочерки, а 0 (см. п. 1.8 Порядка по заполнению формы, утв. Приказом ФНС России №ММВ-7-11-450 от 14.05.2015г.)
- Стр. 070 – 47 549 рублей, т.е. сумму удержанного налога.
Строки 060 – 090 включают в себя общие суммы для всех последующих разделов. Поэтому, если при заполнении у вас несколько листов, то эти данные проставляются только на первом из них. На остальных листах в строках 060-090 ставятся прочерки.
Важно! Если вы выплачиваете зарплату за текущий месяц в течение этого же месяца, то в идеале у вас будет выполняться равенство: стр. 040 = стр. 070. То есть, сколько налога НДФЛ с доходов работников вы исчислили, столько и удержали. Если часть суммы НДФЛ не удержана по каким-либо причинам, она показывается в строке 080. В этом случае, равенство будет таким: стр. 040 = стр. 070 + стр. 080.
В Разделе 2 теперь нужно отразить суммы по датам. Обратите внимание, что при выплате зарплаты следует учитывать следующие даты:
- Датой получения дохода (для целей расчета НДФЛ) считается последнее число месяца, за который эта зарплата начисляется, к примеру, 31.01.
- Датой удержания НДФЛ считается дата фактической выплаты денег, а это в нашем примере – 5 февраля.
- Датой уплаты НДФЛ в бюджет считается день, идущий после дня выплаты денег. В нашем примере это будет 6 февраля.
Теперь заполняем каждый блок Раздела 2. В последующие налоговые периоды данные проставляются нарастающим итогом.
- Стр. 100 – 12.2018;
- Стр. 110 – 01.2019; (дата выплаты смещена по причине новогодних праздников)
- Стр. 140 – 17 063 рублей (сумма удержанного НДФЛ за месяц);
- Стр. 120 – 01.2019.
В итоге, после того, как вы заполните Раздел 2, у вас сумма строк 130 по всем месяцам должна быть равна строке 020, а сумма строк 140 по всем месяцам – строке 070.
Образец заполнения второй страницы 6-НДФЛ с разделами 1 и 2

Заполняем 1 и 2 разделы: Если зарплату платим в следующем месяце
Пример по идее остается тот же: 5 работников, зарплата каждого 26 250 рублей, итоговый доход за 9 месяцев 1 181 250 рублей. Доходы в виде дивидендов не начислялись. Зарплата за текущий месяц выдается 10 числа следующего месяца, то есть зарплату за сентябрь работники получат 10 октября.
Налоговые вычеты, предоставленные работникам за период с начала года, составили все те же 36 тыс. руб. Сумма исчисленного НДФЛ составляет: (1 181 250 – 36 000) * 13% = 148 881 рублей, в том числе 17 063 рублей – НДФЛ с зарплаты за сентябрь.
Что ставим в отчете? Открываем Раздел 1 и построчно заполняем:
- Стр. 010 – 13% (если были доходы, облагаемые по другим ставкам, то заполняем разделе несколько раз);
- Стр. 020 – ставим те же 1 181 250 рублей общего дохода;
- Стр. 030 – ставим те же 36 000 рублей вычетов;
- Стр. 040 – ставим 148 881 рублей, т.е. всю сумму НДФЛ, исчисленную по итогам 9 месяцев;
- Остальные строки прочерки, так как доходы в виде дивидендов не начислялись.
Теперь переходим к итоговой части Раздела 1. Здесь нужно проставить:
- Стр. 060 – 5 человек, так как в компании 5 работников;
- Стр 070 – 131 818 рублей (148 881 руб. – 17 063 руб.), т.е. НДФЛ здесь проставляется без учета налога с зарплаты за сентябрь: мы его не удержали, так как зарплату еще не выплатили.
Важно! В этом случае стр. 070 будет меньше стр. 040, так как с зарплаты за сентябрь налог еще не удержан. Ставить оставшуюся сумму (17 063 руб.) в строку 080 тоже не надо. Отчет составляется по состоянию на последний день периода, а так как зарплата по состоянию на этот день не выплачена, то и обязанности удержать налог не возникает.
Заполненный Раздел 1 для этой ситуации будет выглядеть вот так:

В Разделе 2 теперь нужно отразить суммы по датам. Даты здесь будут считаться по-другому.
- Датой получения дохода для целей расчета НДФЛ будет так же считаться последнее число рабочего месяца. В сентябре это 30 число.
- Датой удержания НДФЛ считается дата фактической выплаты денег. Чтобы 10 октября работники получили зарплату, ее надо перечислить в банк на день раньше. Получается, что датой удержания НДФЛ 9 октября.
- Датой уплаты НДФЛ в бюджет считается дата, следующая за днем выплаты денег. В нашем примере это будет 10 октября.
Далее заполняем каждый блок Раздела 2 с начала года, то есть расписываем суммы по каждому месяцу. Но данные по зарплате за сентябрь мы здесь не покажем, они попадут уже в отчет за год, так как выплачена зарплата будет только в октябре. В отчете за год данные за сентябрь нужно будет заполнить так:
- Стр. 100 – 09.2017;
- Стр. 130 – 131 250 рублей (зарплата работников за месяц);
- Стр. 110 – 10.2017;
- Стр. 140 – 17 063 рублей (сумма удержанного НДФЛ за месяц с учетом полученных работниками стандартных вычетов);
- Стр. 120 – 10.2017.
Теперь вы знаете, как заполнить 6-НДФЛ. Если есть вопросы, задавайте в комментариях!




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации