
Взносы в пенсионный фонд для ооо. Какой процент от нашей зарплаты идет в пенсионный фонд
Страховые взносы – это обязательные платежи во внебюджетные фонды, регулярно совершаемые работодателями с выплат сотрудникам организации. Отчисления производятся в связи с обязательным страхованием работников.
Страховые суммы перечисляются на счета ПФР, ФФОМС и ФСС. Соответственно, страхование носит пенсионный, медицинский и социальный характер.
У работодателей, относящихся к физлицам с образованием ИП, есть также дополнительная обязанность по отчислению взносов за себя (пенсионных и медицинских).
Работодателям надлежит руководствоваться 212-м федеральным законом, принятым еще 24.07.09 и скорректированным в 29.12.15.
Уплата страховых взносов в ПФР
Пенсионный фонд в настоящее время администрирует взносы страхового типа на пенсионное (по дополнительной и основной ставке) и медицинское страхование.
За каждый прошедший месяц работодатель обязан перевести страховые суммы до 15-того числа следующего месяца.
Взносы на ОПС считаются персонально от величины начисленной каждому работнику зарплаты по основной ставке 22%, а также по дополнительной ставке в отношении определенных категорий сотрудников, занятых на опасных и вредных работах. Взносы на ОМС считаются по ставке 5,1%.
Необходимость в персональном исчислении страховых платежей связана с обязательным сравнением общей величины доходов с начала года с предельной величиной, определяемой российским законодательством.
В 2016г. предельная величина для вычисления страховых взносов в ПФР составляет 796000 руб., в ФФОМС – не установлена.
Рассчитав зарплату за месяц, работодателю нужно сложить все начисления данному работнику с января текущего года и сравнить полученную сумму с предельной базой. Если лимит доходов будет превышен, то считать взнос в ПФР нужно по уменьшенной ставке 10% до конца года.
Отсутствие лимита для взносов на ОМС означает, что со всей величины начисленного дохода нужно перечислить страховой платеж по одной ставке 5,1%.
Перечислять взносы на ОМС и ОПС нужно отдельными платежками, суммы к уплате определяются путем сложения начисленных взносов в отношении всех сотрудников по каждому типу страхования.
ПФР принимает платежи только в безналичной форме, округлять взносы не нужно, они уплачиваются с копейками. Платежки направляются в то отделение фонда, в котором зарегистрирован работодатель, то есть по месту его нахождения.
Если у компании есть обособленные подразделения, ведущие самостоятельную деятельность с наличием собственных работников, для которых выделены стационарные рабочие места, то платить взносы с доходов таких работников нужно по месту расположения подразделений. Если подразделение находится вне российской территории, то взносы платятся по месту расположения основного офиса в РФ.
Уплата страховых взносов в ФСС
ФСС администрирует платежи обязательного характера на социальное страхование. Взносы в ФСС платятся в те же сроки, что и прочие – до 15-того числа следующего месяца.
Отчисления считаются по ставке 2,9% от величины начислений каждому работнику. Расчет проводится персонально по каждому сотруднику в связи с необходимостью сравнения дохода с начала года с предельной базой, установленной на текущий год.
Для взносов на ОСС определена база в размере 718000 руб. Если доходы с начала года на день расчетов не превышают указанный лимит, то взносы на ОСС отчисляются по ставке 2,9%, при превышении лимита взносы не начисляются.
Сумма к уплате не округляется, перечисляется в ФСС в безналичном виде одной платежкой, в которой прописывается общая величина платежа, определяемая как сумма начисленных взносов по всем сотрудникам.
Перечисление платежа проводится в отделение фонда, находящееся по месту расположения основного офиса или обособленного подразделения.
Сроки уплаты страховых взносов
Для любого типа взносов установлены единые сроки перечисления страховых платежей – 15-тое число следующего месяца за прошедший месяц . Данные сроки закреплены в п.5 ст.15 212-го закона.
На каждый тип обязательного страхования оформляется отдельное поручение, в котором прописывается сумма к перечислению, равная общей величине начисленных взносов с доходов всего персонала. Пенсионный платеж делить на накопительную и страховую часть не требуется, так как этим занимается сам ПФР (в платежке пишется КБК для страховой части).
Таким образом, работодателю нужно оформить поручения на перечисление следующих взносов:
- Пенсионных по основной ставке (22% в пределах лимита и 10% свыше лимита);
- Пенсионных по дополнительной ставке (от 2 до 9% в зависимости от характера работы со всей величины доходов);
- Медицинских (5,1% со всей величины доходов);
- Социальных (2,9% в пределах лимита, 0% свыше лимита).
Дата оплаты взносов – день направления платежки в банк для снятия указанной суммы в пользу фонда при наличии на счетах плательщика необходимо безналичной суммы.
Взносы не считаются уплаченными:
- Если работодатель отзывает платежный документ;
- Если его возвращает банк;
- Если поручение оформлено некорректно – не верно прописаны реквизиты.
Ответственность за неуплату наступает в виде пеней, считаемых как 1/300 ставки рефинансирования от величины задолженности по страховым платежам. Указанная ставка определяется Центробанком и в 2016г. соответствует ключевой ставке.
При оформлении платежек необходимо указывать следующие КБК:
Взносы для ИП
Физлицу, зарегистрировавшему ИП, нужно платить взносы страхового типа на ОПС и ОМС за себя.
Порядок их уплаты определяется ст.16 212-го закона. Всю величину фиксированного взноса нужно перечислить в фонд до конца текущего года. При этом не важно, будет она разбита на несколько частей или перечислена одной суммой. Взнос будет фиксирован, если доходы ИП за 12мес. не превышает 300000 руб. Если доходы превышает указанный лимит, то с величины превышения нужно будет доплатить 1%, эту сумму можно перечислить до 1 апреля следующего года.
За 2016г. ИП должен заплатить:
Данные суммы определяются на основании установленного МРОТ, величина которого с 1 января 2016г. равна 6204 руб. Повышение с 1 июля 2016г. МРОТ до 7500 руб. не влияет на величину фиксированных платежей. Для расчета взноса за 2016 год нужно брать МРОТ 6204 руб.
Приведенные в таблицы платежи подлежат перечислению отдельными платежками. При этом поручения на суммы 19356,48 и 3796,85 формируются до 31 декабря текущего года, а 1% с доходов свыше 300000 – до 01 апреля следующего.
Данная обязанность присутствует у ИП даже в том случае, если никакой деятельности он не ведет.
Если физлицо закрывает ИП, то взносы нужно заплатить в течение 15-ти дней с даты снятия с учета в качестве предпринимателя.
При заполнении платежки на перечисление взносов необходимо указывать следующие КБК:
Если ИП имеет наемных работников, то в дополнение к указанным выше взносам необходимо выполнять также отчисления с выплат персоналу на ОПС, ОМС и ФСС.
Реквизиты для уплаты взносов
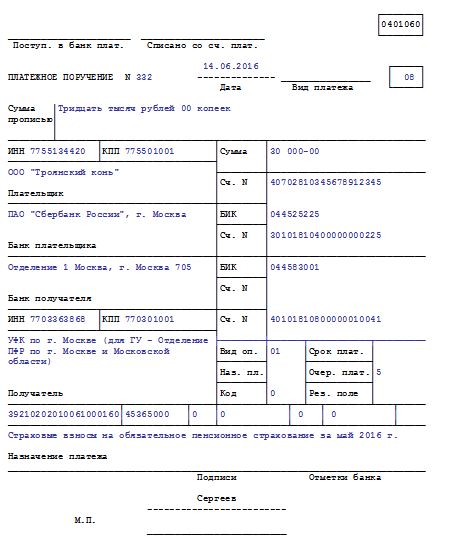
Для страховых отчислений нужно заполнить поручения на каждый тип платежа. В платежках указываются реквизиты плательщика, получателя и платежа.
Заполнение некоторых реквизитов:
| Номер поля | Заполняемая информация |
| 101 | 08 |
| 60, 102 | ИНН и КПП плательщика |
| 8 | Наименование фирмы |
| 61, 103 | ИНН и КПП отделения фонда |
| 16 | УФК по (далее пишется название субъекта РФ), в скобках пишется наименование отделения фонда |
| 21 | 5 |
| 22 | 0 для текущих платежей |
| 104 | КБК для платежа |
| 105 | ОКТМО:
|
| 106-109 | 0 |
| 24 | Пояснение платежа (за что платится), период, за который вносится платеж, и регистрационный № компании в фонде. |
Контроль за уплатой взносов
В 2016г. контролируют своевременность и полноту страховых отчислений внебюджетные фонды:
- ПФР – в отношении пенсионных и медицинских взносов;
- ФСС – в отношении социальных взносов.
Указанные учреждения обязаны:
- Осуществлять сбор страховых отчислений различного характера;
- Проводить камеральные и выездные проверки плательщиков на предмет правильности исчисления взносов, полноту их перечисления и соблюдение установленных сроков для оплаты;
- Контролировать верность подачи отчетности по всем видам отчислений (для ПФР это РСВ-1, для ФСС – 4-ФСС).
С 2017 года данные функции передаются налоговой, в связи с чем планируется отмена действующих форм отчетов, подаваемых в фонды, и подготовка новых бланков отчетности для их подачи в ФНС.
Ведя свою хозяйствующую деятельность в виде индивидуального предпринимателя, субъект бизнеса должен осуществлять ряд обязанностей, в том числе исчисление и уплату фиксированных платежей. Они являются обязательными для ИП без наемных сотрудников и с ними. Фиксированные страховые взносы в ПФР в 2019 году для ИП за себя представляют собой отчисления на обязательные виды страхования, которые предприниматель производит за предпринимателя.
Законодательство устанавливает, что фиксированный платеж в пенсионный фонд в 2019 году для ИП нужно осуществлять всем предпринимателям, вставшим на учет в ИФНС. При этом они должны производить фиксированные платежи ИП пока они включены в ЕГРИП.
Необходимо учитывать, что исчисление фиксированных взносов не освобождает предпринимателей от обязанности производить отчисления на работников.
Фиксированные платежи в ПФР и на ОМС необходимо оплачивать:
- Как при получении прибыли предпринимателем, так и при ее отсутствии (или при отсутствии деятельности);
- При использовании любого режима обложения налогом;
- Независимо есть ли заключенные с работниками трудовые контракты, или же гражданские договора;
- Ведется предпринимателем хозяйственная деятельность или остановлена;
- Фиксированные платежи ИП в 2018 году нужно производить даже, если сам предприниматель работает по и является сотрудником, на которого его работодатель осуществляет перечисление отчислений по обязательному страхованию.
Однако, в некоторых случаях нормы закона разрешают приостанавливать уплату таких взносов, к таким случаям можно отнести (согласно ст. 430, п. 6, 7):
- Лицо, состоящее на учете в качестве ИП осуществляет уход за малолетними детьми (до 3 лет) - в качестве подтверждения нужно предоставить копию свидетельств о рождении, паспорта и т.д.
- Предприниматель призван в ряды армии России и проходит там службу - в качестве подтверждения может быть предоставлена справка из военкомата, или ксерокопия военного билета.
- Предприниматель, осуществляет присмотр и уход за престарелыми лицами, лицами с инвалидностью 1 группы, детьми-инвалидами - в подтверждение предоставляется справка и медзаключении (ВТЭК).
Внимание! Применение данных льгот подразумевает, что предприниматель не ведет деятельность, движений по счетам отсутствует и т.д. Если у Вас есть вопросы по фиксированным платежам, то можно задать .
Фиксированные взносы ИП в 2019 году за себя включают в себя две составляющих:
- Первая – страховые взносы, рассчитанные по действующим ставкам, установленным Правительством РФ.
- Вторая - в объеме 1% от размера превышения дохода ИП сверх 300000 руб.
Важные изменения по фиксированным платежам ИП с 2018 года
Что изменилось с 2018-2019 году
С 2018 года будут внедрены еще одни серьезные изменения, как в их размер, порядок расчета, так и сроки оплаты. Все изменения будем вносить в статью по ходу их внедрений и проведем все разъяснения.
Изменения в 2018 году:
- Размер платежей больше не зависит от величины МРОТ.
- За 2018 годы платеж в ПФР установлен в размере 26 545 рублей, а на ОМС – 5840. При этом из размер будет ежегодно индексироваться. В итоге мы получаем сумму больше, чем в 2017 году, но меньше, нежели рассчитывать их исходя из установленного на начала года МРОТ. Так, если сумму взносов рассчитывать из новой величины МРОТ, то пришлось бы заплатить в ПФР – 29605,68 рублей, а на ОМС – 5807,27.
- Изменена формула расчета максимальной величины взносов в ПФР – она также не будет зависеть от величины МРОТ. Ее размер будет составлять 212 360 рублей на 2018 год.
- 1% с превышения дохода более 300 тыс. с 2018 года необходимо оплатить не позже 1 июля, а не до 1 апреля, как это было ранее.
Размер фиксированных платежи ИП в 2019 году за себя
Обязательный платеж состоит из двух частей - первой, которая уплачивается в обязательном порядке, второй – при превышении доходов 300000 рублей. Фиксированная составляющая устанавливается правительством на год, а переменная зависит от дохода.
Ежегодные платежи за 2018 год в ПФР и на ОМС (фиксированная часть)
Начиная с 2018 года правительство изменило порядок расчета фиксированной части взносов предпринимателя за себя. Было принято решение убрать из расчета величину МРОТ. Размер взносы на 2018 год был увеличен, но если бы его не отвязали от МРОТ, который был увеличен, то сумма платежа была бы выше.
Фиксированные взносы ИП в 2018 году за себя и 2019 году за себя составят:
| Год | Пен. Страх. (26%), р. | Мед. Страх. (5,1%), р. | Итого, р. |
| 2019 г. | 29 354 руб. 00 коп. | 6 884 руб 00 коп. | 36 238 руб. 00 коп. |
| 2018 г. | 26 545 руб. 00 коп. | 5 840 руб 00 коп. | 32 385 руб. 00 коп. |
Размер взносов за 2018 году установлен в размере 32 385 рублей, из них:
- В ПФР необходимо оплатить 26545.
- На ОМС 5840.
Порядок расчета величины взносов за не полностью отработанный год не изменился по сравнению с 2018 годом.
Важно! Если вы регистрируете ИП не с начала года или закрываете в течение года, то платежи необходимо исчислять в соответствии с отработанным за год временем.
1% с дохода свыше 300 тысяч в 2019 году
Эта сумма обязательного платежа должна уплачиваться теми предпринимателями, у которых доход за год получен больше 300 т. р. Эта обязанность закреплена в законе.
При этом в данном расчете по общим правилам совсем не учитываются произведенные за период расходы - платеж нужно сделать даже в том случае, если по итогам периода был получен убыток.
На разных системах налогов в качестве доходов принимаются следующие суммы:
- На УСН 6% - все полученные за период доходы (базу для исчисления берем из КУДиР, графы 4);
- На УСН 15% – базой для исчисления являются доходы, согласно ст. 430, п.9, п.п. 3. В 2018 году налоговики внесли ясность по этому вопросу. Также было выпущено . Напомним, что ранее суды принимали иное мнение из-за отсутствия ясности. Так, например, Арбитражный Суд Кемеровской области при рассмотрении дела Жариновой О.В. по делу № А27-5253/2016 от 24 июля 2017 года, с учетом постановления Конституционного суда РФ 30.11.2016 № 27-П встал на сторону ИП и 1% считали из разницы.
- На ЕНВД - сумма вмененного дохода за отчетный год. Размер реально полученного дохода не принимается во внимание (база берется из , раздел 2, строка 100);
- На патенте - максимально возможный доход за год по патенту из которого рассчитывается сумма патента (ст. 430, п. 9, пп. 5, доходы исчисляется согласно ст. 346.47 НК). При этом фактически полученный за период доход во внимание не принимается.
- ЕСХН – исходя из полученных доходов по данному (база берется из КУДиР, графы 4).
Внимание! При совмещении налоговых режимов необходимо брать общую сумму доходов для расчета 1%. При этом, если ИП находится на Патенте, то берется сумма потенциально возможного дохода, не учитывая итоговую сумму дохода полученному на патентной системе налогообложения.
При этом надо учитывать, что сумма платежа в размере 1% не может превышать рассчитанный предел, определяемый как МРОТ*8*12*26% (для 2017 года), уменьшенный на часть фиксированного платежа, приходящегося на ПФ.
В связи с отменой привязки формул к величине МРОТ, максимально возможная сумма платежа рассчитывается из расчета восьмикратной установленной на год суммы ФП.
Таким образом максимальная сумма платежа в ПФР составляет:
- За 2019 году – 259 080 руб.
- За 2018 год – не более 259 080 рублей .
Формула расчета: (Доход - 300000) х 1%.
Произвести данную выплату необходимо до 1 апреля нового года, который идет за отчетным. Платеж отправляется отдельным поручением.
Внимание! Можете использовать наш . Он позволит рассчитать необходимые к уплате цифры. Все просто и понятно.
1% для глав крестьянского-фермерского хозяйства: особенности
Единственная категория предпринимателей, которая не уплачивает 1% – это главы КФХ. Их выделили в от дельный пункт – Статья 430, п.2 НК РФ. В нем указывается, что они платить фиксированную часть, 1% тут не указан. Также такая норма закреплена в ст. 14, ч. 2 федерального закона от 24.07.2009 №212 ФЗ.
Однако есть одна важная деталь – если индивидуальных предприниматель, являющийся главой КФХ ведет иную деятельность в рамках данного хозяйства в качестве ИП, то взносы уплачиваются по двух основаниям:
- С деятельности попадающей под КФХ – 1% не уплачивается.
- С прочей деятельности 1% процент необходимо исчислять. Предположим, если ИП занимается торговлей запасными частями к тракторам или иными видами деятельности, не попадающими под КФХ.
Сроки оплаты взносов, КБК и куда их платить в 2019 году
Сроки уплаты взносов за 2018 год следующие:
- Фиксированную часть необходимо оплатить не позднее 31 декабря отчетного года.
- В связи с изменением сроков оплаты, 1% необходимо оплатить не позднее 1 июля последующего за отчетным годом.
Платежи ИП в пенсионный фонд в 2019 году для ИП без работников также нужно будет оплатить до 31 декабря. При этом платежи уже проводятся не в пенсионный и в фонд ОМС, а по реквизитам в свою налоговую инспекцию.
Перечисление можно осуществить одной суммой или, разбив ее на части поквартально. Однако лучше платить поквартально, так как на эти суммы можно уменьшать налоговые платежи ежеквартально, а не единоразово, если провести их одним платежом.
КБК для оплаты страховых взносов ИП в 2018-2019 годах:
| Вид платежа | 2018 г. |
| Получатель, КБК | ИФНС |
| Пенс. Страхование | 182 1 02 02140 06 1110 160 |
| Мед. Страхование | 182 1 02 02103 08 1013 160 |
| 1% с превышения 300000 р. | 182 1 02 02140 06 1110 160 |
Срок уплаты фиксированных взносов при закрытии ИП
Если вы закрыли ИП, то в этом случае необходимо погасить долги перед пенсионным фондом и фондом медицинского страхования. При этом сроки уплаты взносов отличаются. Согласно ФЗ-212 ст. 16 на закрытие задолженности в данном случае отводится 15 дней. При этом отсчет начинается со дня внесения записи в государственный реестр о закрытии предпринимательства.
Уменьшение налогов за счет страховых взносов
Внимание! В таблице приведен порядок расчетов если ИП ведет деятельность на одной системе налогообложения, о том, например, УСН с ЕНВД читайте в этой статье.
Действующее нормы закона разрешают для некоторых систем налогообложения уменьшать размер налога на сумму отправленных страховых взносов.
| Система налогов | ИП с работниками | ИП без работников |
| ИП на УСН «Доходы» | Предпринимателю разрешается уменьшить рассчитанный размер налога на сумму выплаченных взносов в ПФР и ФОМС за себя и своих работников с договорами, но не более чем на 50%, а также на 1% с превышения дохода в 300 000 рублей. | Предпринимателю разрешается уменьшить рассчитанный размер налога на полную сумму выплаченных взносов в ПФР и ФОМС. При этом брать в расчет можно не только фиксированные платежи, но также и взносы, которые перечисляются с дохода полученного больше 300 т. р. Произвести такое уменьшение можно только в том же периоде, когда были сделаны соответствующие платежи в фонды. |
| ИП на ЕНВД | С 2017 года при наличии наемных работников налог по ЕНВД можно уменьшить как на сумму платежей в фонды за своих работников, так и на сумму перечисленных взносов ИП за себя, но не более чем на 50% от налога. В случаях, когда работники не числились у предпринимателя весь год, такое правило необходимо применять только в тех кварталах, когда сотрудники действительно были. | Предприниматель может снизить сумму налога на полную сумму перечисленных за себя взносов. |
| ИП на УСН «Доходы минус Расходы», на ЕСХН или ОСНО | Если предприниматель находится на этих налоговых системах, то он имеет право в полном размере учитывать объем страховых взносов, перечисленных за себя и своих наемных сотрудников в составе расходов при определении налогооблагаемой базы. Учитываться могут не только платежи в ПФР, но также соцстрах и медстрах. | Если предприниматель находится на этих налоговых системах, то он имеет право в полном размере учитывать объем страховых взносов, перечисленные за себя в составе расходов при определении налогооблагаемой базы. Учитываться могут не только платежи в ПФР, но также соцстрах и медстрах. |
| ИП на Патенте | Стоимость патента строго зафиксирована, и не может быть уменьшена на страховые выплаты, сделанные как за себя, так и за своих привлеченных сотрудников. | Стоимость патента строго зафиксирована, и не может быть уменьшена на страховые выплаты, сделанные за себя. |
Важно! При уменьшении налога по ЕНВД необходимо брать сумму взносов, перечисленных за работников либо за ИП в течении отчетного периода. Например, налог за второй квартал можно уменьшить на сумму перечисленных взносов за период с апреля по июнь.
Также может возникнуть вопрос: “Так как декларация подается до 20 июля (возьмем пример 2-го квартала), можно ли уменьшить налога на величину перечисленных взносов в июле, до сдачи декларации”?
Ответ: Нет. Берутся только взносы перечисленные в отчетном периоде. В данном примере, взносы уплаченные до 20 июля уменьшать налог по ЕНВД за третий квартал.
Ответственность за неуплату страховых взносов
В случае, когда предприниматель не произвел оплату взносов вообще, или произвел с опозданием, на него налагается штраф. Он будет составлять 20% от объема не выплаченной суммы.
При этом, если при проведении проверки будет доказано, что перечисление не было произведено умышленно, то размер штрафных санкций будет увеличен до 40%. Кроме этого такой же размер штрафа может быть наложен на предпринимателя, который уже не в первый раз сорвал сроки оплаты.
Также за каждый день опоздания с платежом будет дополнительно начислена пеня. Ее размер составляет 1/300 процента рефинансирования ЦБ по каждому дню задержки оплаты, в том числе выходные и праздники.
Вопрос о будущей пенсии волнует всех. Пенсионная реформа, проводимая государством, заставляет каждого гражданина интересоваться перечислениями на его индивидуальный счет в Пенсионном фонде.
Чем больше будет размер перечислений, тем выше будет пенсия. Так как не все работодатели добросовестно относятся к данному виду отчислений , то лучше держать ситуацию под контролем и суметь отстоять свои права на получение будущей пенсии. Как посмотреть и узнать пенсионные отчисления в пенсионный фонд?
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь в форму онлайн-консультанта справа или звоните по телефонам бесплатной консультации :
О размерах штрафа за несвоевременную замену паспорта вы можете узнать из нашей .
Какова сумма налога?
Отчисления в пенсионный фонд – сколько это?
На сегодняшний момент налог в Пенсионный фонд составляет со всех работающих граждан 22% .
Причем отчисляет его работодатель за каждого своего сотрудника.
Данное отчисление в размере 22% подразделяется на следующие виды:
- 16% составляет страховая часть;
- 6% идет на создание накопительной части, которой вправе каждый распоряжаться самостоятельно.
Для некоторых категорий работников действует понижающий коэффициент в соответствии с ФЗ №212 статьей 58. Так для организаций, находящихся на упрощенной системе налогообложения, отчисления составляют 20%.
Такие же перечисления за каждого сотрудника производят и индивидуальные предприниматели. Для сотрудников, работающих во вредных и опасных условиях труда, существует дополнительный тариф страхового взноса (ФЗ №212 статья 58.3). Наивысший тариф принят для опасных условий труда, он составляет 4%.
Способы контроля работодателя
Как проверить, отчисляет ли ваш работодатель страховые взносы?
Для того, чтобы быть уверенным в своей старости, стоит контролировать процесс отчислений в Пенсионный фонд на индивидуальный счет.
Сделать это можно любым из способов. Одним из наиболее простых является уточнение суммы отчислений в бухгалтерии своего предприятия.
Портал Госуслуги
Для получения информации онлайн на портале Госуслуги (www.gosuslugi.ru) необходимо войти в личный кабинет. Если входить приходится впервые, то совершить это достаточно легко. Нужно ввести некоторые данные о себе: фамилию, имя, отчество, мобильный телефон или адрес e-mail.
Затем нажать Зарегистрироваться. После совершенной операции на ваш телефон или e-mail придет уведомление о подтверждении вашего входа.
Выбираем из каталога услугу Пенсия, пособия и льготы, внутри этой услуги нужно выбрать пункт меню Извещение о состоянии лицевого счета . Запрос обрабатывается несколько минут, затем предоставляется выписка обо всех отчислениях. Информация выдается в виде файла в формате pdf.
Данная услуга предоставляется только при подтверждении учетной записи одним из предложенных способов:
- через клиентскую службу Пенсионного фонда;
- почтой России;
- воспользовавшись электронной подписью.
Сайт Пенсионного фонда РФ
Определяем, как идут отчисления в пенсионный фонд на сайте ПФР. Необходимо произвести вход в личный кабинет гражданина на сайте www.pfrf.ru . Создается кабинет автоматически при регистрации на сайте Госуслуги .
Нужно выбрать из каталога услуг пункт меню Министерство здравоохранения и социального развития РФ . Далее нажимаем на подпункт меню Пенсионный фонд. Будет предложен выбор различных услуг.
Отбираем услугу Информация о состоянии индивидуальных лицевых счетов. Здесь можно получить Расширенное извещение , в котором имеется информация о перечислении средств на накопительную и социальную части пенсии, или Простое извещение.
В простом извещении в его нижней половине предоставляется информация о суммах страховой части пенсии по годам, а также указывается итоговая сумма накоплений.
Клиентская служба территориальных органов
Необходимо обратиться в клиентский отдел Пенсионного фонда по месту своего жительства. С собой нужно захватить паспорт и СНИЛС.
Там предложат написать заявление , в котором указывается способ предоставления информации: лично или заказным письмом. Через 10 дней можно получить выписку со своего индивидуального счета на почте.
МФЦ
Данная услуга по аналогии с клиентской службой Пенсионного фонда оказывается в службе МФЦ («Единое окно» ). Документы необходимые для заказа данной услуги: паспорт, СНИЛС и заявление.
Кредитные организации
Денежные средства, перечисляемые работодателем, хранятся в банковских организациях.
На сегодняшний день у Пенсионного фонда заключен договор с такими банками как :
- ВТБ Банк Москвы;
- ВТБ 24;
- Газпромбанк;
- банк Уралсиб.
Проще всего обратиться в Сбербанк, отделения которого располагаются в шаговой доступности для населения . Необходимо иметь паспорт и СНИЛС. В отделении предложат написать заявление об оказании услуги.
Сотрудник Сбербанка произведет регистрацию ваших сведений и откроет доступ в вашем личном кабинете банка к данной услуге. Через личный кабинет можно будет отправлять запросы на предоставление информации о состоянии пенсионного счета.
Для предоставления услуги в кредитных организациях необходимо быть клиентом этого банка.
Все услуги по предоставлению информации об индивидуальном пенсионном счете предоставляются при наличии СНИЛС .
По ИНН
Если неизвестен СНИЛС, его легко можно узнать по ИНН, отправив online запрос на сайт Федеральной налоговой службы (www.nalog.ru).
На сайте нужно выбрать раздел в Электронном сервисе, который называется Риски бизнеса : проверь себя и контрагента – поиск по ИНН или ОГРН.
После ввода ИНН и проверочных цифр с картинки при нажатии кнопки Найти получаем результат в виде pdf файла . В нем содержится информация с регистрационным номером Пенсионного фонда.
Также можно узнать свой номер на сайте Пенсионного фонда. Для этого предварительно следует определить код вашего региона по классификатору ПФ.
Код состоит из трех цифр, например, для Москвы он является 087 . Затем, войдя в личный кабинет ПФ, вносим в специальное окно код региона.
После этого выбираем кнопку Забыли регистрационный номер ПФР и в следующем окне вводим ИНН. На экране отобразится информация с 12-значным регистрационным номером .
Негосударственные пенсионные фонды
Главной особенностью является добровольность перечисляемых средств . Возможны два варианта:
- дополнительное пенсионное обеспечение;
- обязательное пенсионное страхование.
И в том, и в другом случае заключается договор .
Для первого случая он может оформлен с самим гражданином или с его работодателем. Это позволит при наступлении пенсионного возраста получать дополнительную выплату к основной части пенсии.
Данная часть, получаемая от негосударственного пенсионного фонда, может выплачиваться в течение конкретного пенсионного периода или пожизненно .
Все зависит от условий, указанных в договоре, который в любой момент можно расторгнуть и получить все свои денежные средства обратно с учетом начисленного инвестиционного дохода.
Эти средства также передаются по наследству в случае смерти их владельца. Отчисления могут производиться с разной периодичностью и различными способами внесения: через почту, в кассу фонда или банковским переводом.
Во втором случае договор должен быть заключен с самим работником на накопительную часть пенсии . На эти средства также будет начисляться инвестиционный доход.
Всегда можно отказаться от этого договора. В этом случае все средства накопительной части пенсии будут идти в Пенсионный фонд. Стоит учесть, что на данный момент государство эту часть средств не индексирует .
Для граждан, имеющих дату рождения до 1967 года, накопительная часть пенсии не положена.
Узнать об отчислениях, производимых в негосударственный пенсионный фонд, можно непосредственно обратившись в него . Подать заявку можно, предъявив паспорт и СНИЛС.
Также каждый негосударственный пенсионный фонд имеет свой официальный сайт , например Сбербанк. Следует зарегистрироваться на нем и в личном кабинете узнавать информацию о суммах накоплений.
Информацию о перечислениях в негосударственный пенсионный фонд должны предоставлять по запросу в бухгалтерии предприятия , где вы работаете, и в территориальном отделении Пенсионного фонда.
Что делать, если средства не поступают?
При обнаружении недобросовестности работодателя в перечислении средств в Пенсионный фонд необходимо обратиться в суд .
В соответствии с ФЗ №167 статьей 15 любой гражданин может беспрепятственно получать информацию о перечислениях в Пенсионный фонд, а также отстаивать в судебном порядке свои права .
Для судебного разбирательства нужно предоставить трудовую книжку, трудовой договор и расчетные листочки по оплате . Для обеспечения старости государство производит накопления на индивидуальных счетах граждан в Пенсионном фонде.
Эти отчисления должны производить работодатели, но не все они являются добросовестными. Именно поэтому стоит проверять самостоятельно суммы перечисляемых средств.
Для этого существует большое разнообразие способов проверки . Можно сделать это личным посещением отделений Пенсионного фонда, заказать запрос по почте или по интернету. При обнаружении того, что перечисления не производятся, стоит обратиться в суд.
Смотрите видео о том, как узнать размер пенсионных накоплений:
Страховые взносы в ПФР Гусарова Юлия Отчисления в Пенсионный фонд в обязательном порядке делают: 1) Все организации за своих сотрудников. 2) Индивидуальные предприниматели за себя и за своих сотрудников, если они есть. Оплатить взносы ИП можно онлайн, узнайте как из нашей статьи.
Каждый бизнесмен в статусе ИП обязан платить за себя страховые взносы. Эта обязанность возникает с момента регистрации ИП и не зависит ни от применяемого режима налогообложения, ни от вида деятельности. Более того, платить должны даже те предприниматели, которые зарегистрированы в качестве ИП, но бизнес не ведут (за некоторыми исключениями, о которых расскажем ниже).
С 2017 года страховые суммы предприниматели должны отчислять не в ПФР, а в инспекцию ФНС.
Как и когда платить? В каком размере? Как при этом сэкономить на налогах? Ответы на эти и другие вопросы вы узнаете из этой статьи.
32 385 рублей - столько в общей сложности должен оплатить бизнесмен за один год пребывания в статусе ИП.
26 545 рублей - отчисления в ПФР;
. 5 840 рублей - отчисления в ФОМС.
В 2019 году это будет уже другая сумма, т.к. платеж подлежит ежегодной индексации.
Фиксированная часть взносов не зависит от того, сколько заработал ИП, и заработал ли вообще.
Если в отчетном году налогоплательщик открыл или закрыл ИП, ему нужно оплатить не всю сумму фиксированных взносов, а только часть пропорционально тому времени, которое он находился в статусе ИП.
Алгоритм расчета:
1. Определите платеж за полный месяц работы, для чего сумму за год разделите на 12.
В 2018 году сумма за полный месяц составляет:
На пенсионное страхование:
26 545 / 12 = 2 212,08 руб.;
На медицинское страхование:
5 840 / 12 = 486,67 руб.
Полученные суммы умножьте на число полных месяцев в статусе ИП.
2. Посчитайте взносы за неполный месяц со дня регистрации или по день снятия с учета. Для этого сумму за полный месяц разделите на количество календарных дней в месяце и умножьте на количество дней в статусе ИП.
3. Сложите суммы за полные месяцы и за неполный.
Взносы за 9 полных месяцев 2018 года в статусе ИП:
На ОПС:
2 212,08 х 9 = 19 908,72 руб.
На ОМС:
486,67 х 9 = 4 380,03 руб.
На ОПС:
2 212,08 / 31 х 17 = 1 213,08 руб.;
На ОМС:
486,67 / 31 х 17 = 266,88 руб.
Складываем суммы за полные и неполный месяц, и получаем сумму к уплате на 2018 год:
На ОПС:
19 908,72 + 1 213,08 = 21 121,8 руб.
На ОМС:
4 380,03 + 266,88 = 4 646,91 руб.
Итого 25 768,71 руб.
До 31 декабря отчетного года. Если 31 декабря - это выходной день, то срок переносится на следующий после него рабочий.
Оплатить одной суммой или перечислять частями, в начале или конце года - это оставлено на усмотрение предпринимателя. Но целесообразнее платить равными частями каждый квартал, чтобы равномерно уменьшать налоговые платежи за счет страховых взносов (подробнее об этом ниже).
Согласно пункту 7 статьи 430 НК РФ предприниматели освобождаются от оплаты:
Во время прохождения военной службы;
. при уходе за ребенком до полутора лет;
. при уходе за инвалидом I группы, человеком старше 80 лет или ребенком-инвалидом;
. при проживании с супругом-военнослужащим в местности без возможности трудоустройства;
. проживание за границей с супругом, направленным на дипломатическую службу.
Во всех этих случаях не платить взносы можно только том случае, если предприниматель не вел бизнес, не получал доходов и документально подтвердил свое право не платить. Если деятельность продолжалась и было движение по расчетным счетам, освобождение не действует, и предприниматель должен платить взносы в общем порядке.
Как только доход индивидуального предпринимателя за текущий год превысит планку в 300 тысяч рублей, у ИП появляется обязанность с суммы превышения дополнительно отчислять 1% в ПФР.
Платить в ПФР 1% с доходов свыше 300 тысяч рублей должны все предприниматели.
Алгоритм расчета отличается в зависимости от системы налогообложения:
1. На ОСНО для расчета берут разницу между доходами и расходами. 1% начинают начислять, как только эта разница превысит 300 тысяч рублей.
2. На УСН 6% берут весь поступивший доход.
3. На УСН 15% тоже берут весь поступивший доход, не уменьшая его на расходы. Это вызывало много споров, и в 2018 году, опираясь на судебную практику, предпринимателям на УСН 15% разрешили считать дополнительные взносы в ПФР с разницы между доходами и расходами. Однако, в этом же году Минфин поменял позицию и продолжает настаивать, что платить нужно со всей выручки без вычета расходов (Письмо Минфина РФ 03.05.18 № 03-15-05/29955).
4. На ЕНВД и ПСН для расчета берут не фактический доход, а потенциальный, с суммы которого считают ЕНВД и стоимость патента. Если фактический доход ИП превысит 300 тысяч рублей, а вмененный нет - дополнительные взносы предприниматель платить не должен.
Максимальная сумма платежа ИП в ПФР (фиксированная + дополнительная часть) не должна превышать фиксированный взнос в восьмикратном размере.
То есть максимум на 2018 год:
26 545 х 8 = 212 360 рублей.
Индивидуальные предприниматели на ОСНО, УСН и ЕНВД могут уменьшить налоговый платеж за счет перечисленных фиксированных и дополнительных страховых платежей. Как именно - зависит от системы налогообложения, которую применяет ИП.
ОСНО и УСН 15%
Страховые взносы включают в расходы, на которые потом уменьшают налогооблагаемую выручку при расчете налога за тот период, в котором взносы перечислили в ИФНС.
УСН 6% и ЕНВД
Страховые взносы вычитают из уже рассчитанного налога (или авансового платежа) за тот период, в котором они уплачены. ИП-одиночки - без ограничений, ИП-работодатели - только в пределах 50% от налога.
В марте ИП без сотрудников заплатил фиксированные взносы за себя в сумме 10 тысяч рублей, а налог с дохода по итогам первого квартала составил 15 тысяч рублей. ИП вычитает из налога 10 тысяч и платит в бюджет только 5 тысяч.
ИП-работодатель при тех же исходных данных сможет уменьшить налог только на 50%, то есть на 7,5 тысяч, а оставшиеся 50% он должен оплатить в любом случае. Оставшиеся взносы на УСН 6% можно будет зачесть в следующих кварталах в пределах одного года, а на ЕНВД - нет, остаток «сгорит».
Выгоднее всего платить взносы равномерно каждый квартал, чтобы так же равномерно вычитать их из налога.
Это особенно важно для ИП на ЕНВД, т.к. для них отчетный период - квартал. Если ИП заплатит всю сумму разом, а налог окажется меньше, перенести остаток взносов на следующий квартал он уже не сможет.
Если индивидуальный предприниматель совмещает разные налоговые режимы, например, УСН и ЕНВД, то он вычитает страховые взносы из обоих налогов пропорционально доходу, который получил от деятельности на каждом режиме налогообложения.
При совмещении УСН с патентной системой налогообложения всю сумму страховых платежей за себя можно вычесть из упрощенного налога, поскольку на ПСН такие вычеты не предусмотрены (письмо ФНС России № ГД-4-3/3512 от 28.02.2014).
Для определения доли дохода на ЕНВД берут не фактический доход, а расчетную сумму, с которой считают налог.
Есть два удобных способа:
1. Воспользоваться сервисом на сайте ФНС России и сформировать квитанцию или платежное поручение. Для этого нужно ввести реквизиты индивидуального предпринимателя и скачать заполненный бланк. С помощью этого сервиса можно сразу оплатить нужную сумму переводом с карты.
2. Воспользоваться сервисом «Мое дело». Платежный документ с вашими реквизитами система сформирует автоматически, останется его только распечатать или сразу перевести деньги через интернет-банк прямо из личного кабинета.
Уплаченные суммы сервис учтет при расчете налогов и отразит при формировании отчетности.
КБК для оплаты фиксированных взносов на 2018 год
Платеж в ПФР на ОПС в фиксированном размере: 182 1 02 02140 06 1110 160
Сюда же относятся дополнительные взносы с дохода свыше 300 тысяч рублей.
Платеж на ОМС в фиксированном размере: 182 1 02 02103 08 1013 160
Индивидуальный предприниматель, который не заплатил страховые взносы за себя вовремя, должен будет оплатить штраф в размере 20% от неуплаченной суммы.
За умышленную неуплату полагается штраф в 40% от суммы неуплаченных взносов.
Помимо этого, налоговая инспекция начислит пени в размере 1/300 от ставки рефинансирования за каждый день просрочки.
Максимальную сумму взносов в ПФР, т.е. в 8-кратном размере от фиксированной суммы, придется оплатить предпринимателю, который не отчитался по доходам до конца года, следующего за отчетным. Правда, после того, как предприниматель исправится и сдаст недостающую отчетность, взносы ему пересчитают в сторону уменьшения.
Подключайтесь к нашему сервису, чтобы делать все вовремя и правильно.
Индивидуальные предприниматели (ИП) обязаны ежегодно перечислять фиксированные страховые взносы в ПФР (Пенсионный фонд России) и ФФОМС (Федеральный фонд обязательного медицинского страхования).
Страховые взносы с 2018 года
Начиная с 2018 года размер страховых взносов более не зависит от МРОТ. Теперь это фиксированные значения, установленные законодательством на 2018, 2019 и 2020 годы:
| 2018 | 2019 | 2020 | |
|---|---|---|---|
| ПФР | 26 545 р. | 29 354 р. | 32 448 р. |
| ФФОМС | 5840 р. | 6884 р. | 8426 р. |
| Всего | 32 385 р. | 36 238 р. | 40 874 р. |
Если годовой доход превышает 300 000 руб., то в ПФР необходимо заплатить ещё 1% от суммы превышения, как и прежде. Здесь ничего не изменилось. Взносы в ФФОМС не зависят от дохода.
Максимальную сумму взносов теперь тоже считают по-новому. Это теперь тоже фиксированная величина и на 2018 год она равна 212 360 рублей.
Срок уплаты фиксированных взносов не изменился - их нужно заплатить до 31 декабря текущего года. Однако изменился срок уплаты дополнительного 1%. Теперь эту часть взносов необходимо заплатить до 1 июля, а не до 1 апреля, как раньше.
Расчет страховых взносов в ПФР и ФФОМС до 2017 года
- Сумма взноса в ПФР = МРОТ * 12 * 26 %
- Сумма взноса в ФОМС = МРОТ * 12 * 5.1 %
где МРОТ (Минимальный Размер Оплаты Труда) c 01.07.2017 года установлен в размере 7800 рублей.
Обратите внимание, что при расчете суммы страховых взносов используется МРОТ, который был установлен на 1 января текущего года несмотря на его изменения в течение года.
Таким образом, сумма фиксированных страховых взносов в 2017 году равна 27 990 руб.
Также, начиная с 2014 года при получении дохода свыше 300 000 рублей за год, ИП обязан оплатить 1% в ПФР от суммы, превышающей 300000 рублей. Например, при получении дохода 400 000 рублей, 1% нужно заплатить с суммы 400 000 - 300 000 = 100 000 руб., получаем 1 000 руб.
При этом сумма взносов в пенсионный фонд не будет превышать (8 * МРОТ * 12 * 26%). В 2017 году это 187 200 руб., в 2016 году - 154 851,84 руб.
Порядок расчета страховых взносов за неполный год
При уплате страхового взноса за неполный год (при начале предпринимательской деятельности не с начала года либо при прекращении деятельности) размер взноса соответственно уменьшается пропорционально календарным дням. При этом день регистрации или день прекращения деятельности включать НУЖНО.
История размеров страховых взносов
| Год | Сумма, руб. |
|---|---|
| 2018 | 32 385,00 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2017 | 27 990,00 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2016 | 23 153,33 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2015 | 22 261,38 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2014 | 20 727,53 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2013 | 35 664,66 |
| 2012 | 17 208,25 |
| 2011 | 16 159,56 |
| 2010 | 12 002,76 |
| 2009 | 7 274,4 |
| 2008 | 3 864 |
Страховые взносы и уменьшение налога УСН
Индивидуальный предприниматель, выбравший УСН (упрощенка) и режим налогообложения «доходы» может уменьшить величину подоходного налога на сумму уплаченных страховых взносов. ИП без сотрудников могут уменьшить налог на 100%, с сотрудниками - на 50%.
Уменьшению поддаются как налог за год, так и поквартальные авансовые платежи. Для уменьшения авансовых платежей необходимо оплачивать страховые взносы так же поквартально частями.
В случае, если выбран объект налогообложения «доходы, уменьшенные на величину расходов», то уплаченные страховые взносы можно включить в состав расходов.
Ответственность за неуплату страховых взносов
За просрочку при уплате страховых взносов начисляются пени в размере 1/300 ставки рефинансирования ЦБ РФ за каждый календарный день просрочки (п.6 ст. 25 закона 212-ФЗ)
За неуплату или неполную уплату предусмотрен штраф в размере 20% от неуплаченной суммы или 40% при наличии умысла (ст. 47 закона 212-ФЗ).
С должника имеют право принудительно взыскать неуплаченные суммы страховых взносов вместе с пенями и штрафами.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации