
Взносы пф фсс фомс. Отчисления на социальное страхование
Какие тарифы страховых взносов в 2018 году закреплены в НК РФ? Изменились ли тарифы в ПФР, ФСС и ФФОМС? Сохранилось ли действие пониженных тарифов страховых взносов для организаций и ИП, применяющих УСН? Приведем таблицу со ставками страховых тарифов на 2018 год.
Подход к начислению страховых взносов в 2018 году
В 2018 году страховые взносы, как и раньше, рассчитывают, исходя из:
- начислений в пользу физических лиц;
- установленных лимитов облагаемой базы;
- тарифов страховых взносов;
При этом процентная ставка тарифа напрямую зависит от суммы, облагаемой страховыми взносами.Таким образом, перед тем как привести таблицы со ставками взносов на 2018 год, прокомментируем вышеупомянутые составляющие.
Начисления в пользу «физиков»
Все работодатели в 2018 году обязаны платить взносы на пенсионное, социальное и медицинское страхование с выплат сотрудникам.
Страховые взносы в 2018 году требуется начислять на вознаграждения, выплачиваемые деньгами и в натуральной форме:
- сотрудникам в рамках трудовых отношений;
- руководителю организации – единственному участнику независимо от наличия трудового договора с ним;
- исполнителям по гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг;
- исполнителям по авторским договорам.
Суммы, не подлежащие обложению страховыми взносами в 2018 году, приведены в статье 422 НК РФ.
Пример
В 2018 году не изменилась облагаемая база по взносам. Чтобы рассчитать базу, надо сначала сложить все выплаты, которые относятся к объекту обложениями взносами. Перечень таких выплат перечислен в пункте 1 статьи 420 НК РФ. Например, зарплата. Отпускные.
Затем из полученного значения нужно вычесть необлагаемые выплаты. Список таких выплат смотрите в статье 422 НК РФ. Например, государственные пособия, материальная помощь в размере до 4000 руб. в год.
Лимиты и облагаемая база в 2018 году
В 2018 году предельная величины базы для начисления страховых взносов стали больше. См. « ».
База для начисления страховых взносов в 2018 году: таблица
Тарифы взносов в 2018 году: таблица
Тарифы пенсионных, медицинских и страховых взносов по временной нетрудоспособности и в связи с материнством в 2018 году не изменятся (Федеральный закон от 27.11.2017 № 361-ФЗ). Так, если у организации или ИП нет права на применение пониженных тарифов, то в 2018 года нужно начислять взносы по основным тарифам. Они указаны в таблице:
Общая ставка взносов составляет в 2018 году – 30% (ст. 425, 426 НК РФ):
- 22 % – на пенсионное страхование;
- 5,1 % – на медицинское страхование;
- 2,9 % – на социальное страхование. При этом сумма взносов к уплате зависит от того, превысил доход установленный лимит или нет.
Ставка 30% будет действовать по 2020 год включительно (ст. 425, 426 НК РФ). Продление тарифа предусмотрено Федеральным законом от 27.11.2017 № 361-ФЗ.
Имейте в виду
Каждый страхователь считает лимит отдельно. Если сотрудник устроился в компанию в середине 2018 года, то не учитывайте в лимитах доходы, которые он получил у другого работодателя.
Основные тарифы страховых взносов в 2018 году
| Показатель | Тариф в 2018 году |
| На обязательное пенсионное страхование (в пределах 1 021 000 р.) | 22% |
| На обязательное пенсионное страхование (сверх 1 021 000 р.) | 10% |
| На обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (в пределах 815 000 р.) | 2,9% |
| На обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством в отношении иностранцев и лиц без гражданства, временно пребывающих в РФ (кроме ВКС) (в пределах 815 000 р.) | 1, 8% |
| На обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (сверх 815 000 р.) | 0 % |
| На обязательное медицинское страхование (кроме иностранцев и лиц без гражданства, временно пребывающих в РФ, а также ВКС) | 5,1 % |
Пониженные тарифы страховых взносов
В 2018 году льготные категории страхователей, которые вправе платить взносы по пониженным тарифам, не изменяются.
| Условия применения пониженного тарифа | Тарифы страховых взносов, % | ||
|---|---|---|---|
| пенсионное страхование | социальное страхование | медицинское страхование | |
| Хозяйственные общества и партнерства, которые на практике применяют (внедряют) результаты интеллектуальной деятельности, исключительные права на которые принадлежат их учредителям (участникам): – бюджетным или автономным научным учреждениям; – бюджетным или автономным образовательным организациям высшего образования | 8,0 | 2,0 | 4,0 |
| Организации и предприниматели, которые заключили соглашения об осуществлении технико-внедренческой деятельности и которые производят выплаты сотрудникам, работающим: – в технико-внедренческих особых экономических зонах; – в промышленно-производственных особых экономических зонах |
|||
| Организации и предприниматели, которые заключили соглашения об осуществлении туристско-рекреационной деятельности и которые производят выплаты сотрудникам, работающим в туристско-рекреационных особых экономических зонах, объединенных решением Правительства РФ в кластер | |||
| Российские организации, которые работают в области информационных технологий и занимаются: – разработкой и реализацией программ для ЭВМ и баз данных; – оказанием услуг по разработке, адаптации, модификации программ для ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники); – установкой, тестированием и сопровождением программ для ЭВМ, баз данных |
|||
| Организации и предприниматели с выплат и вознаграждений за исполнение трудовых обязанностей членам экипажей судов, зарегистрированных в Российском международном реестре судов (кроме судов для хранения и перевалки нефти и нефтепродуктов в морских портах России) | 0 | 0 | 0 |
| Организации и предприниматели на УСН, занятые определенными видами деятельности и если их доходы нарастающим итогом за календарный год не превышают 79 млн руб. | 20,0 | 0 | 0 |
| Плательщики ЕНВД: аптечные организации и предприниматели с лицензией на фармацевтическую деятельность, с выплат гражданам, которые имеют право или допущены к фармацевтической деятельности | |||
| Некоммерческие организации, которые применяют упрощенку и ведут деятельность в области: – социального обслуживания населения; – научных исследований и разработок; – образования; – здравоохранения; – культуры и искусства (деятельность театров, библиотек, музеев и архивов); – массового спорта (кроме профессионального).Исключение – государственные и муниципальные учреждения |
|||
| Благотворительные организации на упрощенке | |||
| Предприниматели, которые применяют патентную систему налогообложения, кроме: – сдающих в аренду (наем) жилые и нежилые помещения; – работающих в сфере розничной торговли и общепита |
|||
| Организации – участники проекта «Сколково» | 14,0 | 0 | 0 |
| Коммерческие организации и предприниматели со статусом резидентов территории опережающего социально-экономического развития в соответствии с Законом от 29 декабря 2014 № 473-ФЗ8 | 6,0 | 1,5 | 0,1 |
| Коммерческие организации и предприниматели со статусом резидентов свободного порта Владивосток в соответствии с Законом от 13 июля 2015 № 212-ФЗ | 6,0 | 1,5 | 0,1 |
Все вышеперечисленные пониженные тарифы также можно обобщить в единую таблицу со ставками. В итоге получим следующее:
| Тариф | Кто вправе применять |
|---|---|
| 20% | Малый бизнес на упрощенке, патенте, аптеки на спецрежимах, благотворительные и социально ориентированные некоммерческие организации на упрощенке |
| 14% | Хозяйственные общества и партнерства, которые занимаются технико-внедренческой деятельностью и туристско-рекреационной на территории особых экономических зон |
| Участники проекта «Сколково» | |
| IT-компании | |
| 7,6% | Плательщики, которые получили статус участника свободной экономической зоны на территории Крыма и Севастополя, статус резидента территории опережающего социально-экономического развития, статус резидента свободного порта Владивосток |
| 0% | Плательщики в отношении выплат членам экипажей судов из Российского международного реестра судов |
Что «упрощенцам» нужно знать про новый классификатор ОКВЭД
Дополнительные тарифы на 2018 год
С зарплаты сотрудников, которые заняты во вредных и опасных условиях, работодатели платят дополнительные страховые взносы. Тарифы зависят от результатов спецоценки или их отсутствия (п. 3 ст. 428 НК РФ).Если же специальную оценку условий труда не проводили и классы условий труда по состоянию на 2018 год, то применяйте такие дополнительные тарифы:
Если специальная оценка условий труда проводилась, то дополнительные тарифы распределяться по классам:
Если по выплатам в пользу одного работника возможно применение разных доптарифов, то взносы надо начислять по наибольшему. Например, спецоценка (аттестация) не проводилась, а работник одновременно занят и на работах, указанных в п. 1 ч. 1 ст. 30 Закона№ 400-ФЗ, и на работах, указанных в п. п. 2 – 18 ч. 1 ст. 30 Закона № 400-ФЗ. Значит, взносы с его выплат надо начислять по дополнительному тарифу – 9%.
Страховые тарифы для ИП
С 2018 года размер взносов ИП больше не зависит от МРОТ. Теперь в законодательстве зафиксирован точный размер платежей ИП «за себя» на обязательное пенсионное страхование. См. « ».
Для ИП, доход которых не превысил 300 тыс.рублей, размер взносов на обязательное пенсионное страхование – 26 545 рублей, на обязательное медицинское страхование – 5 840 рублей. Однако ИП, чей годовой доход более 300 тыс. рублей, по-прежнему должны уплачивать дополнительно пенсионные взносы по ставке 1%. То есть, если доход ИП за год превысит 300 тыс. рублей, то кроме фиксированных взносов, предприниматель должен перечислить в ИФНС дополнительную сумму в размере 1% от суммы превышения над лимитом (п. 1 ст. 430 НК РФ). Приведем таблицу с новыми значениями.
Действующим законодательством установлены обязательные страховые платежи в различные фонды – пенсионный, социального и медицинского страхования. Это непреложная обязанность для всех компаний и предпринимателей. Иными словами, взносы уплачивают все – и ИП без нанятого персонала, и ООО со средними доходами, и огромная корпорация с немалым штатом сотрудников. Кроме того, даже по каким-то причинам не функционирующие организации, т. е. не получающие доход, но не заявившие о прекращении своей деятельности в официальном порядке, также производят эти платежи. Расчет сумм страховых взносов осуществляется в различных предприятиях по-разному, все зависит от многих причин: статуса предприятия, организационных особенностей и других условий. Попробуем разобраться в тонкостях начислений для разных категорий организаций, работников и узнаем порядок расчета страховых взносов для предприятий разных форм собственности.
Чем отличаются налоги работодателя и его сотрудников?
Сначала рассмотрим отличия в уплате налогов персоналом и работодателем, поскольку их часто путают, хотя понятия эти полярно противоположные. Расчет страховых взносов осуществляется на основе размера оплаты труда. Нельзя смешивать такие разные понятия, как платежи работодателя и сотрудника. Работник уплачивает НДФЛ с суммы начисленной ему лично зарплаты, а работодатель платит 30% от размера всего фонда зарплаты персонала в различные фонды. Кстати, выступая налоговым агентом, компания или ИП удерживает и перечисляет в бюджет полную сумму НДФЛ с ее работников. Такова разница между налогами, которые уплачивают наемные работники и руководители предприятий.
Страховые взносы: что это такое?
Взносы, уплачиваемые работодателем в социальные фонды, называются страховыми, или социальными отчислениями. Все платежи в них рассчитываются и перечисляются помесячно в установленные законодательным порядком сроки.  Подавляющая часть населения России является нанятыми работниками разных предприятий. Для компаний, находящихся на традиционной системе налогообложения, база для расчета страховых взносов строится исключительно на сумме начисленной им зарплаты и связанных с нею выплат, например премий или доплат за работу в праздничные и выходные дни, классность, территориальный коэффициент и др. Выплаты, характеризующиеся как социальные, в расчетную базу не входят. К ним относятся:
- материальные компенсации;
- помощь от компании для восстановления здоровья или приобретения лекарственных средств на основании коллективного договора или отраслевых тарифных соглашений;
- пособия, начисленные при увольнении сотрудников, вызванном сокращением производства и ликвидацией рабочих мест;
- затраты на командировки, носящие производственный характер, но не имеющие отношения к начислению заработной платы.
Итак, все начисления производятся на сумму начисленной зарплаты. Узнаем, в какие фонды перечисляют взносы предприятия, применяющие ОСНО, их размеры и особенности расчета, а также для каких компаний и в каких случаях применяются сниженные тарифы.
ФСС
Один из важнейших социальных фондов, куда отчисляются страховые взносы – ФСС. Он работает в двух направлениях: контролирует и оплачивает пособия по временной нетрудоспособности и возмещает ущерб, вызванный полученными производственными травмами.  В связи с этим взносы в ФСС исчисляются по следующим тарифам:
▪ 1-й – по временной потере трудоспособности и материнству – 2,9 % от зарплаты работников. На 2015 год установлен предельный уровень оплаты труда, с которого насчитываются взносы, в сумме 670 тыс. руб. На полученный свыше этого уровня доход тариф не начисляется.
▪ 2-й – страхование от производственных несчастных случаев. Величина взноса варьируется от 0,2% до 8,5 % и соответствует одному из 32 классов риска на производстве, законодательно установленных для компаний различной степени производственного травматизма. Для этого вида страхования не существует размера предельной базы, отчисления с заработной платы производятся независимо от суммы дохода по установленному для каждого предприятия классу риска. Только для бюджетных предприятий профессиональный риск ограничен первым классом.
ФФОМС
Отчисления по медицинскому страхованию составляют в 2015 году 5,1% от суммы оплаты труда. Максимальный уровень зарплаты, свыше которого взносы не насчитываются, равен 624 тыс. рублей.
ПФР
Для предприятий, работающих на общих основаниях, взносы составляют 22 %. Предельный доход для их начисления в текущем году равен 711 тыс. руб. В отличие от остальных фондов, в ПФР на суммы, превышающие норматив, отчисления производятся в размере 10 %. Но распределяются они уже не на отдельный счет работника, а на общий, консолидированный счет. В представленной таблице указаны размеры отчислений и предельные уровни дохода, на который они начисляются, для предприятий, применяющих ОСНО.
1. Пример расчета страховых взносов
Сотруднику предприятия за январь начислена зарплата – 68 тыс. руб. В нее входят выплаты:
- оклад - 40 000 руб.;
- отпускные - 15 000 руб.;
- оплачен больничный лист - 13 000 руб.
Всего начислено: 68 000 руб.
Оплата листа нетрудоспособности не входят в базу для расчета, понижая сумму дохода для начисления взносов.
68 – 13 = 55 тыс. руб.
Начислено взносов за январь:
в ПФР:
55 000 * 22% = 12 100 руб.
в ФСС:
55 000 * 2,9% = 1595 руб.
В ФСС (от несч. сл.):
55 000 * 0,2% = 110 руб.
в ФФОМС:
55 000 * 5,1% = 2805 руб.
Всего начислено взносов за месяц - 16 610 руб.
Продолжим пример:
Зарплата этого сотрудника за 10 месяцев года составила 856 000 рублей. Размер начисленных за это время взносов:
В ПФР:
711 000 * 22% + (856 000 – 711 000) * 10% = 156 420 + 31 900 = 188 320 руб.
в ФСС:
670 000 * 2,9% = 19 430 руб.
ФСС (от несч/сл.):
856 000 * 0,2% = 1712 руб.
ФФОМС:
624 000 * 5,1% = 31 824 руб.
Начислено за 10 месяцев - 241 286 руб.
Страховые взносы: расчет для ИП
Часто предприниматели, организуя собственный бизнес, работают в единственном числе, не набирая штат персонала. Сам себе ИП зарплату не платит, он получает доход от предпринимательской деятельности. К этой категории относится и так называемое самозанятое население - частнопрактикующие юристы, врачи и другие специалисты, организовавшие собственный бизнес.
Для таких предпринимателей законодательно утвержден особый порядок начисления подобных платежей – фиксированные (обязательные) страховые взносы.
Осуществляется расчет обязательных страховых взносов исходя из размера МРОТ, индексирующегося ежегодно. Поэтому с каждым годом увеличивается и сумма фиксированных взносов, не считая эксперимента законодателей в 2013 году, когда за основу для расчета отчислений брали не один МРОТ, а два.
Эта сумма четко определена и рассчитывается как произведение 12-кратного МРОТ на тарифы, установленные для ПФР в размере 26 % и ФФОМС - 5,1%:
В текущем году обязательный взнос составил 18 610,80 руб. и 3650,58 руб. соответственно. Всего подлежит перечислению за год 22 261,38 руб.
Расчет страховых взносов в ФСС индивидуальные предприниматели не делают, поскольку для них не предусмотрены расчеты с фондом ни по оплате листов нетрудоспособности, ни по производственным травмам.
Законодательно установлена предельная планка получения дохода для возможности уплаты отчислений в фиксированной сумме – 300 тыс. руб. Превышение этого уровня доходов потребует доначисления размера взносов: на сумму, полученную сверх этого норматива, начисляется 1 %. Такое правило действует только для начисления взносов в ПФР. Оно не относится к отчислениям в ФФОМС. На размер взноса в этот фонд не влияет сумма доходов, он стабилен.
Порядок перечисления и расчет страховых взносов в ПФР предпринимателями
Алгоритм расчетов с пенсионным фондом следующий:
До окончания текущего года в обязательном порядке уплачивается фиксированный взнос. Это обязанность всех предпринимателей. Как уже упоминалось, при уплате этого взноса не играет роли ни финансовый результат деятельности, ни режим налогообложения, ни размеры дохода, ни его полное отсутствие. Этот взнос уплачивается, поскольку является обязательным.
До 1 апреля будущего года перечисляется полученная расчетным путем часть взносов – 1% от размера дохода, превысившего трехсоттысячный предел.
3. Рассмотрим пример расчета страховых взносов для ИП, работающего без персонала:
Годовой доход практикующего врача составил 278 тыс. руб. Составим расчет страховых взносов:
в ПФР = 5965 * 12 * 26 % = 18 610,80 руб.
в ФФОМС= 5965 * 12 * 5,1% = 3650,58 руб.
Платежи осуществляются одинаковыми долями поквартально или сразу полной суммой. Главное, чтобы они были внесены до конца года.
4. Рассмотрим следующий пример:
Доход ИП за год – 2 560 000 руб.
Взнос в ПФР = 18 610,80 + 1 % * (2 560 000 – 300 000)= 18 610,80 + 22600 = 41 210,80 руб.
В ФФОМС – 3650,58 руб.
Важно! Фиксированная сумма 22 261,38 руб. должна быть перечислена до конца налогового года, взнос с разницы 18 949,42 руб. уплачивается до 1 апреля.
Предельная сумма взноса в текущем году - 148 886,40 руб. Рассчитывается она по формуле: 8-кратный размер МРОТ за год, помноженный на установленный тариф ПФР.
Особенности расчета взносов ИП: как правильно рассчитать размер дохода ИП
Расчет страховых взносов ИП изменен радикально. И если раньше все расчеты строились на размере прибыли, сегодня за основу для их начисления берется размер полученного дохода. И следует различать эти понятия, поскольку неправильно подсчитанная сумма дохода и, следовательно, платежа может повлечь наложение штрафных санкций.

При совмещении нескольких налоговых режимов доходы от деятельности на каждом из них должны суммироваться. Если доход предпринимателя за год - не больше 300 тыс. рублей или отсутствует, то ИП обязан перечислить лишь фиксированный взнос.
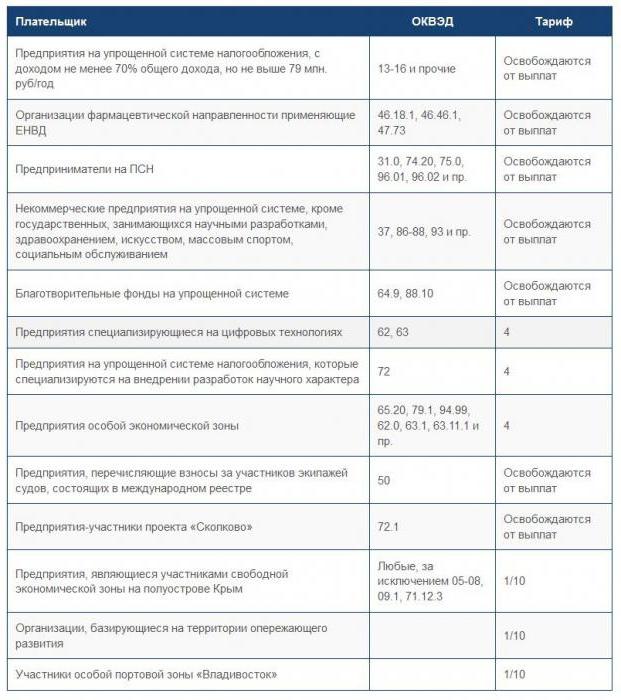
Применение пониженных тарифов: кто может рассчитывать на льготы?
Российским законодательством регламентирована возможность применения сниженных тарифов для некоторых категорий предприятий-работодателей. Величины этих тарифов различны для разных компаний и зависят от деятельности, которой они занимаются. Размеры тарифов перечислены в 1-й части ст. 58 З-на № 212-ФЗ. Это весьма пространный реестр, который вмещает целый ряд плательщиков, имеющих право использования льгот. В таблице представлен список предприятий, деятельность которых позволяет применять льготные тарифы при расчете социальных отчислений.
| Компании, имеющие право на применение льготных тарифов | ПФР | ФСС | ФФОМ |
| Предприятия, работающие на ЕСХН, сельхозпроизводители, общественные представительства инвалидов | 21 | 2,4 | 3,7 |
| Партнерства, организованные бюджетными, некоммерческими учреждениями, IT-компании, др. | 8 | 4 | 2 |
| Компании и ИП, работающие на патенте и УСН по видам деятельности, перечисленным в законе, предприниматели-фармацевты на ЕНВД, некоммерческие организации на УСН, предприятия, работающие в сфере социального обеспечения, разработок НИОКР, здравоохранения, культуры, благотворительного направления | 20 | 0 | 0 |
| Предприятия-участники проекта "Сколково" | 14 | 0 | 0 |
В пункте 8, ч. 1 ст. 58 опубликован список видов деятельности, по которым установлено применение льготных тарифов. Организациям и ИП, работающим с любым из них, дано право не насчитывать отчисления по социальному и медицинскому страхованию, а для взносов в ПФР установлена ставка 20%. Предельный доход для расчета отчислений – 711 тыс. руб. На полученные доходы, сверх этого размера, взносы не насчитываются. Законодателями установлены и некие ограничительные барьеры, которые должны быть применены для реализации предприятиями права на использование льготных тарифов.
Рассмотрим расчет страховых взносов по льготным тарифам на нескольких следующих примерах.
1. С годового дохода работника предприятия – сельхозтоваропроизводителя, имеющего право на льготный расчет в сумме 264 000 руб. отчисления составили:
В ПФР:
264 000 * 21% = 55 440 руб.
в ФСС:
264 000 * 2,4% = 6336 руб.
В ФФОМС:
264 000 * 3,7% = 9768 руб.
Итого: 71 544 руб.
2. С зарплаты работника предприятия сферы соцобеспечения, ведущего деятельность, подпадающую под применение льгот в сумме 210000 руб., должны быть насчитаны взносы:
В ПФР:
210 000 * 20% = 40 500 руб.
Итого: 40 500 руб.
3. С годового дохода сотрудника IT-компании в сумме 547 000 руб. сделаны отчисления:
В ПФР:
547 000 * 8% = 43 760 руб.
в ФСС:
547 000 * 4% = 21 880 руб.
В ФФОМС:
547 000 * 2% = 10 940 руб.
Итого: 76 580 руб.
Еще одно нововведение с начала текущего года – суммы взносов при уплате не округляются до рублей, как было принято раньше, а насчитываются и уплачиваются в рублях и копейках, не создавая при расчетах с фондами мизерных переплат.
Учет расчетов по страховым взносам: начисление, проводки, особенности
Начисление страховых взносов осуществляется предприятиями-работодателями в том же месяце, за который начисляется зарплата. Важно! Начисление-расчет страховых взносов на отпускные производится сразу же при расчете отпускных, причем на всю сумму, независимо от продолжительности периода отпуска. Зачастую начинается он в одном месяце, а заканчивается в другом. Тем не менее расчет по начисленным страховым взносам производится на всю сумму сразу.
Бухгалтерский учет страховых взносов осуществляется на счете № 69 «Расчеты по социальному страхованию» и его субсчетах для отдельного выделения видов отчислений и фондов. Корреспондируется он со счетами учета затрат производства, сумма начисленных взносов отражается по кредиту 69-го счета :
Д-т 20 (23, 26, 44 …) К-т 69 - начислены взносы в ПФР, ФСС и ФФОМС на соответствующие субсчета, утвержденные в компании.
Уплаченные взносы дебетуют субсчета 69 и отражаются в кредите счета 51 «Расчетный счет», подтверждая произведенный платеж и расчет по уплаченным страховым взносам.
Особенности применения льгот при уплате взносов для «упрощенцев»
Законодательно установлена возможность уменьшения налогооблагаемой базы предприятий, применяющих спецрежимы. Уплаченные страховые взносы в полном объеме рассчитанной суммы уменьшают базу по начисленному налогу, предусмотренному спецрежимом, в следующих случаях:
ИП применяет УСН и/или ЕНВД и функционирует без нанятого персонала;
Компания работает на упрощенном режиме «Доходы за минусом расходов».
1/2 суммы отчислений уменьшает базу для расчета налога, когда применяются следующие режимы:
УСН «Доходы * 6%»;
Обладателям патентов страховые взносы не уменьшают их стоимость.
Надо отметить, что право на применение указанных льгот осуществимо только в том периоде, за который начисляется налог, и уменьшена база может быть исключительно на сумму уплаченных (не начисленных!) в этом же отчетном периоде взносов.
Штрафные санкции
Страховые взносы, расчет по которым произведен, должны быть уплачены в фонды в установленные сроки. По закону при несвоевременном перечислении ежемесячных платежей контролирующие ведомства вправе предъявить организации пени за каждый день просрочки.
Неустойки, не предусмотренные законодательно, не могут быть применены в качестве санкций, но штрафы бывают весьма внушительными. Существует немало причин, которые могут вызвать неудовольствие внебюджетных фондов. Они вправе оштрафовать компанию за несвоевременную регистрацию в фондах либо за опоздание с предоставлением отчетности по взносам, а также за использование бланков неустановленной формы. Это далеко не полный перечень нарушений, внебюджетный фонд располагает немалой властью и лучше заранее готовить и представлять все необходимые отчетные формы, чтобы иметь возможность что-либо изменить и вовремя отчитаться.
Законодательство нашей страны обязует работодателя производить выплаты за каждого сотрудника, состоящего в штате. Регулируются они Налоговым кодексом, Трудовым и другими нормами. Работодатель выступает посредником между государством и работником. Про знаменитые 13% НДФЛ знают все. Но во сколько же на самом деле обходится наемный работник честному работодателю?
Страховые выплаты
Начиная с 2017 года взносы за работников переводятся в Федеральную налоговую службу (ФСН) и в Фонд социального страхования (ФСС). Тарифы, которые каждый год устанавливает правительство РФ, являются общими. В этом году необходимо перечислять:
На пенсионное страхование - 22%,
На обязательную медицинскую страховку - 5,1%,
В ФСС - 2,9% (не учитывая взносы на случай производственных травм).
Работодатели, имеющие льготы, могут ознакомиться с ними в таблице налогов.
Имеются и пониженные тарифы, они представлены в таблице ниже.
| Категория налогоплательщика | ||||
| Аптечные организации, а также ИП (имеющие лицензию фармацевта), работающие на ЕНВД | 20 | - | - | 20 |
| НКО на УСН, занимающиеся социальным обслуживанием, образованием, наукой, спортом, здравоохранением, искусством и культурой | ||||
| Организации и ИП на УСН (только льготные виды деятельности). При условии не превышения лимита в 79 млн руб. | ||||
| Организации, ведущие благотворительную деятельность (только на УСН) | ||||
| ИП на ПСН (не входят сдача имущества в аренду, общепит и торговля) | ||||
| Участники - Севастополь и Крым | 6 | 0,1 | 1,5 | 7,6 |
| ИП и организации, работающие в туристско-рекреационной и технико-внедренческой области (только СЭЗ) | 8 | 4 | 2 | 14 |
| Организации, занимающиеся ИТ (необходимо соблюдение двух условий: наемных работников должно быть больше 7 человек и прибль по итогам трех кварталов не менее 90%) | ||||
| Организации, имеющие статус участника проекта "Сколково" | 14 | - | - | |
| ИП и организации, осуществляющие выплаты членам судовых экипажей (только для зарегистрированных в Российском международном реестре судов) | - | - | - | 0 |
Все вопросы социального страхования регулировались Федеральным законом № 212. В этом году его сменила глава 34 Налогового кодекса РФ. Статьи 419-425 определяют налогоплательщиков, базу начисления, объекты налогообложения, тарифы и отчетные периоды. Также в главе прописан порядок исчисления налогов и прочие организационные вопросы.
В общем случае объектом взыскания страховых взносов считаются любые выплаты, предназначенные для физического лица. А базой - сумма выплат, взятая за определенный временной промежуток, отдельно для каждого застрахованного лица.
Налог на доходы физических лиц
Это один из прямых налогов. Рассчитывается в процентном соотношении от совокупного дохода за вычетом сумм, освобожденных от взимания налога. К ним относятся гонорары, прибыль от продажи недвижимости, премиальные, подарки, выигрыши, оплачиваемые больничные листы и пр.
Сколько налогов платит работодатель за работника по основной ставке?
Как известно - 13%. В некоторых случаях налоговая база может быть уменьшена за счет налоговых вычетов. Они применяются только для доходов, облагаемых ставкой 13%. НДФЛ вычитается чаще всего из заработной платы, а переводит их в бюджет налоговый агент. Им является посредник между бюджетом государства и сотрудником (налогоплательщиком) которому вменена обязанность по перечислению взносов в госбюджет. Обычно налоговым агентом признается работодатель. Он удерживает определенную сумму и перечисляет ее в налоговую инспекцию по месту регистрации организации (фирмы, ИП) в день перевода заработной платы на карты сотрудников.
В этом случае финансовая нагрузка лежит на работнике, а расчет и выплата налога - на работодателе. В то время как, например, с продажи недвижимого имущества гражданин самостоятельно рассчитывает сумму выплаты, предварительно задекларировав полученную прибыль.

Фонд социального страхования
Выплаты, согласно нормам закона, проводит работодатель. Налог ФСС распределяет по социальным фондам. Эти взносы дают право гражданам в особых случаях получать денежные пособия. Например, при:
Потере кормильца,
Получении инвалидности,
Рождении ребенка,
Достижении пенсионного возраста.
Получении статуса малоимущей или многодетной семьи.
Сколько налогов платит работодатель за работника в этот фонд? 2,9% от начисленной заработной платы работника. Перечисляются они либо до 15 числа каждого следующего месяца, либо раз в год до 31 декабря.
Ставка отчислений в ФСС находится в зависимости от уровня вредности на производстве.
При оценке условий труда на конкретном предприятии применяют следующие тарифы:
Опасный (+8%),
Вредный (+7,2%),
Допустимый, а также оптимальный (+0%).
Взносы на страхование производственных травм должны перечисляться каждый месяц, вместе с зарплатой. Причем любая ошибка в КБК, наименовании банка или компании задержит перевод, и выплаты в этом случае будут считаться несовершенными.
Если последний день оплаты взносов является нерабочим (по любой причине), то она может быть перенесена на первый же рабочий день. Это правило работает не везде. К примеру, выплаты за полученные производственные травмы должны идти вперед, то есть при попадании последнего дня выплат на выходной/праздничный они должны быть проведены днем ранее.
Учет взносов в ФСС ведется отдельно по каждому сотруднику. Несвоевременные отчисления в ФСС влекут за собой штрафные санкции в виде 5% от начисляемой ежемесячно суммы.

Теоретически
Отчисления в Фонд социального страхования производит работодатель из своих фондов. Эти выплаты разделяются на два вида: фактические и условные. Первые выплачиваются сторонним фондам негосударственного и государственного характера. Чаще всего медицинского страхования и социального, а также Пенсионный фонд. Например, социальный фонд будет производить выплаты работнику, получившему травму во время производственной деятельности.
Условные выплаты остаются на счетах организации (фирмы, ИП). Они предназначены для обеспечения надлежащего уровня жизни работников, которые находятся на иждивении, например, после полученной на производстве травмы. А также:
Пособия по уходу за ребенком,
Компенсация морального ущерба (сумма платежа определяется только судом),
Выплата работникам, уволившимся по сокращению или в случае ликвидации предприятия.
Пенсионный фонд РФ
Взносы в ПФ находятся в зависимости от трудовых отношений. То есть взносы будут разными за граждан, работающих по бессрочному трудовому договору, по совмещению или срочному договору. Выплаты в этот фонд производятся со счетов организации (компании, ИП) в общепринятом размере - 22% от начисленной заработной платы. Датой отчислений в ПФ является 15-е число следующего месяца.

Федеральный фонд обязательного медицинского страхования
Еще какие налоги платит работодатель за работника? Взносы в ФФОМС. По ставке 5,1% от заработной платы каждого сотрудника перечисляются на нужды бесплатного медицинского обслуживания.
Этот фонд создан для денежной помощи при проблемах, лежащих в плоскости медицинского обслуживания. Благодаря действующим нормативным актам и федеральному законодательству любой гражданин нашей страны может получить квалифицированную медицинскую и/или медикаментозную помощь.
Отчисления в фонд обязательного медицинского страхования предназначены для:
Незанятого трудовой деятельностью населения, включая детей,
Обеспечения лекарственными средствами льготных категорий граждан,
Реализации принятых к выполнению обязательных страховых мероприятий.
ФФОМС - федеральная собственность
Причиной тому является ряд возложенных на него задач, напрямую относящийся к социальной защите населения, сохранения его здоровья, благосостояния и оказания определенных услуг.
Фонд обязательного медицинского страхования осуществляет надзор за эффективностью расхода денежных средств, поступающих на счета. Также составляется отчетность, которая рассматривается и утверждается Правительством РФ. Все денежные операции, проводимые фондом, контролируются и регулируются Федеральным казначейством.
С начала 2017 сфера социального страхования стала подчиняться Федеральной налоговой службе. Изменения некардинальные. Они повлияли только на порядок оформления отчетности.
Льготные категории доходов
Федеральным законодательством предусмотрен ряд категорий доходов наемного работника, которые освобождены от уплаты взносов во внебюджетные фонды. К ним относятся:
Денежные компенсации, например, в связи с увольнением;
Пособия, назначенные государством - это могут быть выплаты в связи с временной нетрудоспособностью, травмой в процессе производства и т. п.;
Материальная помощь, оказываемая в связи со смертью родственника, рождением ребенка или при утере имущества из-за событий непреодолимой силы.
В среднем сумма взносов во все фонды составляет 43% от начисленной - это начисленные налоги на зарплату, 30% - уплачивает работодатель.
ИП
А сколько налогов платит работодатель за работника, если первый является ИП? Предприниматели без образования юридического лица уплачивают страховые взносы установленного размера. Рассчитываются они от уровня Ставка по-прежнему 26% в а также 5,1% - в ФФОМС. А сумма платежа изменилась, так как повысился МРОТ. В 2016 году он составлял 6 675 рублей, сегодня - 7 500, а с 1 июля утвержденправительством - 7 800.
Налог ФСС индивидуальный предприниматель не перечисляет.
По достижении прибыли ИП в 300 000 рублей, выплаты в ПФР и ФФОМС снижаются до 1%.
Особенности упрощенного режима налогообложения
УСН является льготной. Поэтому и выплаты рассчитываются иначе. Относится это к видам деятельности, перечисленным в статье 58 212 Федерального закона (производство игрушек или товаров для занятия спортом, строительство, образование и пр.).
Юридические лица, а также индивидуальные предприниматели, производящие выплату в пользу граждан, от взносов в ФФОМС и ФСС освобождены. Процент, перечисляемый в Пенсионный фонд, снижен для них до 20%.
Нюансы учета
Расчет налогов ведется отдельно по каждому сотруднику. Во-первых, необходимо знать самому работнику, сколько налогов платит работодатель за него в различные фонды. Во-вторых, существуют определенные лимиты, после которых, снижаются проценты перечисляемых взносов. Например, если совокупный налогооблагаемый доход станет выше 796 000 рублей, то выплаты в Пенсионный фонд снижаются до 10% (но это не касается предпринимателей, работающих по упрощенной системе налогообложения).
Лимит для перечислений налогов в ФСС закреплен на уровне в 718 000 рублей. После этой суммы отчисления в фонд социального страхования прекращаются.
С прошлого года отменен лимит на взимание налогов в ФФОМС. Взносы рассчитываются по ставке 5,1% безо всяких льгот. Подробности можно узнать из таблиц налогов находящихся в интернете, в открытом доступе.
Зарплата: какой выбрать оттенок
Неофициально в нашей стране существует три вида оплаты труда: «черная», «серая» и «белая».
В СМИ термин «белая» (читай «маленькая») зарплата появился в 1998 году. Он означает официально прописанную сумму зарплаты в приказе о приеме на работу и трудовом договоре. «Белая» зарплата может состоять из:
Премиальных выплат,
Надбавок за степень, стаж, знак качества и пр.,
Отпускных,
Районного коэффициента (увеличивает оплату труда, компенсируя тяжелые климатические условия, в которых приходится работать),
Больничный.
Работодатели недолюбливают «белую» зарплату из-за «головной боли» с налогами. Сотрудники же чувствуют себя с ней защищенными.
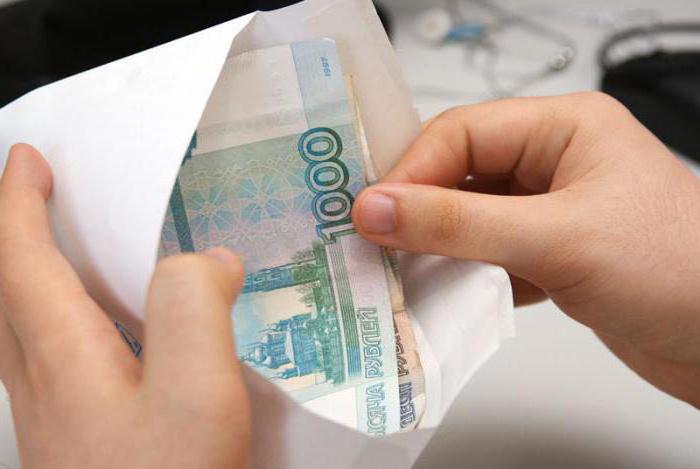
«Серая» (или зарплата в конверте) не отражает часть заработанных денег. Сотрудники организаций и фирм, практикующих такие выплаты, получают официально маленькие зарплаты, а доплату, никак не отраженную на счетах, выдают в конвертах. Естественно, что работодатель отчисляет значительно меньшие суммы в различные фонды. Работник в этом случае не имеет должной защиты. Например, известны случаи, когда деньги в конвертах «забывают» выдать.
Понятие «черная» заработная плата появилась в 1996 году. Оно и тогда, и сейчас означает неподтвержденный документально оклад. Какие налоги платит работодатель за работника в этом случае? Понятно, что никаких. Естественно, что и об оплате декретного или ежегодного отпуска, больничного листа и пр. речи тоже не идет.
Социальное страхование – обязательный элемент деятельности на многочисленных предприятиях. Вероятность несчастных случаев на производстве и за его пределами требует гарантии того, что при утрате трудоспособности работник получит выплату, на которую он сможет жить. Ежегодно это законодательство переоценивается и пересматривается, однако суть остается той же. Рассмотрим изменения, которые произошли со страховыми выплатами в этом году, и чего стоит ожидать в следующем периоде.
В 2017 году в плане страховых взносов произойдет несколько существенных изменений, главное заключается в передачи прав фондов внебюджетного характера налоговым органам. Не секрет, что ставки на взносы в ФФОМС выступают в качестве вторых платежей после налогов в рамках степени важности, поэтому являют собой величину, которая обязательна к уплате. Поправки уже успели внести в нормативную базу законодательства, поэтому с 01.01.17 ФЗ №212 вступит в юридическую силу.
Параметры, которые останутся на прежнем уровне
- Отчетные периодические интервалы и время расчетов;
- лица, обязанные осуществить уплату (ИП, нотариальные и адвокатские профи, прочие специалисты в частной практике);
- объекты выплат и размерные показатели уплаты в рамках сниженных тарифов;
- база для осуществления начисления взносов.
Взносы в ФФОМС в 2017 году предполагают несколько изменений в рамках сдачи отчетов и платежей.
- Отчетная документация, поскольку ее отправка будет осуществляться на адрес органов налогового типа;
- сроки, в которые будут предоставляться отчетные выплаты;
- критерии соответствия по перечню требований и использованию пониженных ставок.
В целом, никаких подвижек в организационном плане практически не последует, однако произойдут изменения по показателям ставок.
Показатели ставок по страховым платежам 2017: таблица
Ниже отражены страховые взносы в 2017 году (савки): таблица.
Из приведенных данных можно удостовериться, что перемен в рамках выполнения лицами платежей не предусмотрено и в следующем году, и для расчета показателей отчислений на ОПС потребуется новое установление предельных показателей величин. Если они будут достигнуты, произойдут изменения ставок.
Ставки 2017 в рамках сниженных тарифов: таблица
По сравнению с 2016 периодом изменений также не произошло, но поменялись условия, которые предъявляются для плательщика, в рамках которых он получит право на пользование сниженными тарификациями.
| Страхователь | Показатель процентной ставки | ||
| ПФР | ФСС | Отчисления в ФОМС | |
| Компании и ИП на УСН с доходом не менее 70% от общей выручки упрощенца | 20 | 0 | 0 |
| ИП и компании, обладающие лицензией на ведение фармацевтической работы | 20 | 0 | 0 |
| Фирмы и предприниматели, работающие в рамках системы патентования | 20 | 0 | 0 |
| Организации некоммерческого назначения, занятые в проведении научных исследований, фонды благотворительного значения | 20 | 0 | 0 |
| Компании и ИП, занятые в сфере информационных технологических разработок | 8 | 2 | 4 |
| Хозяйственные общества, занятые в разработке полезных моделей на УСН | 8 | 2 | 4 |
| Организации, работающие в рамках договорных отношений со свободными зонами экономики | 8 | 2 | 4 |
| Организации, которые платят взносы членам судов и другим заслуженным деятелям | 0 | 0 | 0 |
| Плательщики, заслужившие статус резидента по опережающему экономическому развитию | 6 | 1,5 | 0,1 |
Таким образом, ФФОМС, сколько процентов 2017, зависит от вида деятельности индивидуального предпринимателя или целой организации, а также от того, насколько активное участие она принимает в государственном и благотворительном финансировании. Также на основании приведенных табличных данных можно с легкостью определить, кто не платит взносы в ФФОМС.
Размерные показатели страховых взносов для ИП 2017
Порядок, в котором осуществляются подсчеты «предпринимательских» выплат, остался фактически на прежнем уровне. Взносы в ПФР и ФФОМС фактически определяются минимальным показателем оплаты труда, который установлен на начальный этап года. При превышении годовой выручки в 300 000 рублей помимо фиксированных доходов предпринимателю потребуется осуществить уплату в Пенсионный фонд дополнительную сумму, составляющую 1%.
В первом случае, когда выплата составляет 4 590 рублей, взносы на ОМС рассчитываются так: берется величина 7 500 рублей (МРОТ), умножается на количество мес. в отчетном периоде (12) и на % ставку – 5,1%. Аналогичным образом алгоритм расчета проходит и для остальных случаев.
Рассмотрение ставок взносов по страхованию от несчастных случаев
Немаловажную роль играет и то, какой будет ФФОМС ставка 2017 для социальных нужд по травмам и другим несчастным случаям. Есть определенная таблица, свидетельствующая о том, что для предпринимателей и организаций ставки по профессиональному травматизму останутся неизменными. Согласно законодательству, перед коммерческими единицами есть обязательство ежегодно доказывать верность ставка, пакет документации необходимо сдавать в ФСС до 15 апреля. В 2017 году этот день суббота, но действующее правило переноса дат упростит процедуру, поэтому необходимо постараться подтвердить «цену травм» до 17 числа. Взносы на обязательное медицинское страхование в ФФОМС определяются законодательно и базируются на классе профессионального риска.
С 1 января этого года в силу вступят правительственные коррективы, на основании которых происходит отнесение объектов к той или иной категории. Есть 32 класса, на самом высоком из них тариф составляет 8,5 единиц, а для первого класса это значение равно всего 0,2 единицы. В общем, чем выше показатель класса, тем больше взимается тарификация за взносы по травмам. Если компанией не был подтвержден вид и род ее деятельности, то контролирующий орган в автоматическом порядке назначает наиболее высокий класс риска в момент занесения в реестр ЮЛ и ИП.
Все изменения поспособствовали закреплению уже сложившейся практике, разница лишь в том, что сейчас многие действия происходят в официальном порядке. Взносы в фонд обязательного медицинского страхования начисляются по общей схеме, хотя ранее по этому вопросу возникало немало конфликтных ситуаций, и дело могло доходить до судебного разбирательства. В основном происходило поддержание деятельности компаний, поскольку нет нужды изначально ставить фирмы в столь жесткие рамки.
Таким образом, от того, насколько грамотно и правильно подсчитывают и выплачиваются взносы, зависит благополучие компании и сотрудников. Соблюдение норм законодательства и учет таблиц гарантирует грамотные расчеты и отсутствие проблем с задолженностями и штрафами.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Что такое страховые взносы
Страховые взносы - это обязательные платежи на пенсионное, медицинское и социальное страхование работников и индивидуальных предпринимателей. С 2017 года контроль за расчетом и уплатой взносов вновь передан Федеральной налоговой службе, которая до 2010 года уже занималась сбором таких платежей под названием ЕСН (единый социальный налог).
В Налоговый кодекс внесена новая глава 34, которая регулирует расчет и уплату взносов на:
- обязательное пенсионное страхование;
- обязательное медицинское страхование;
- социальное страхование на случай временной нетрудоспособности и материнства.
Платить эти виды взносов надо уже не в фонды, а в свою налоговую инспекцию. Взносы на травматизм за работников остались в введении Фонда социального страхования, в отношении них ничего не изменилось.
Среди плательщиков страховых взносов, перечисленных в главе 34 НК РФ, названы и индивидуальные предприниматели. Индивидуальный предприниматель имеет двойственный статус - как физическое лицо и как субъект предпринимательской деятельности. ИП - сам себе работодатель, поэтому обязанность обеспечивать себе пенсию и медицинское страхование ложится на него.
Кто должен платить страховые взносы
Порядок начисления и оплаты обязательных страховых взносов вызывает множество споров. Предприниматели, не ведущие деятельность или не получающие от нее прибыль, считают, что оплата обязательных страховых взносов в таких ситуациях не обоснована. Государство же исходит из того, что человек, который продолжает числиться в государственном реестре ИП, несмотря на отсутствие деятельности или прибыли от нее, имеет на то свои причины. Условно говоря, никто не мешает ему, в связи с отсутствием доходов, прекратить предпринимательскую деятельность, сняться с регистрационного учета, а при необходимости пройти регистрацию снова.
Судебные инстанции, в том числе высшие, всегда указывают, что обязанность по уплате страховых взносов возникает у ИП с момента приобретения им такого статуса и не связана с фактическим осуществлением деятельности и получением доходов.
Расчет страховых взносов ИП за себя
Индивидуальный предприниматель обязан вносить страховые взносы за себя всё то время, пока он имеет статус субъекта предпринимательской деятельности, за исключением льготных периодов по их неуплате.
Статья 430 НК РФ дает возможность индивидуальным предпринимателям не уплачивать страховые взносы на обязательное пенсионное и медицинское страхование, если они временно не ведут деятельность в случаях:
- прохождения военной службы по призыву, ухода за ребенком до полутора лет, ребенком-инвалидом, инвалидом 1-ой группы, пожилыми людьми старше 80 лет;
- проживания с супругом - военнослужащим по контракту при неимении возможности трудоустройства в общей сложности до пяти лет;
- проживания за границей с супругом, направленным в диппредставительства и консульства РФ, (тоже не более пяти лет).
Отсутствие деятельности в такие периоды надо подтверждать документально, а о приостановлении уплаты взносов надо в свою ИФНС.
Если же ИП имеет право на льготу, но продолжает получать доход от предпринимательской деятельности, то должен уплачивать страховые взносы на общих основаниях.
А теперь самое главное - о каких же суммах обязательных взносов ИП идет речь? За себя в 2019 году индивидуальный предприниматель должен перечислять платежи только на обязательное пенсионное и медицинское страхование. Перечисление взносов за социальное страхование для получения больничного и декретных выплат ИП производит в добровольном порядке.
Страховые взносы ИП в 2019 году больше не зависят от размера МРОТ (минимального размера оплаты труда), а представляют собой фиксированные суммы, утвержденные Правительством:
- Взносы на обязательное медицинское страхование (ОМС) - 6 884 рублей в год.
- Взносы на обязательное пенсионное страхование (ОПС) частично дифференцированы и состоят из фиксированной суммы в 29 354 рублей и дополнительного взноса.
- Дополнительный взнос уплачивается, если доходы ИП больше 300 тыс. рублей в год. Рассчитывается он как 1% от суммы доходов, превышающих этот лимит.
Калькулятор страховых взносов за 2019 год:
Необходимо уплатить страховых взносов на сумму: - р.
Выплата складывается из
✐Пример ▼
Предположим, что предприниматель получил в 2019 году доходов на сумму 1 200 000 рублей. Рассчитаем сумму страховых взносов ИП к уплате:
- взносы на пенсионное страхование будут рассчитываться таким образом: 29 354 + ((1 200 000 - 300 000) * 1%) = 38 354 руб.
- взносы на медицинское страхование останутся на одном уровне и составят 6 884 рублей при любом уровне доходов.
Итого: общая сумма страховых взносов за себя в этом примере равна 45 238 рублей.
Введено также и верхнее ограничение размера взносов на ОПС - в 2019 году эта сумма не может превышать цифру в 234 832 рубля.
В приведенных выше формулах был показан расчет стоимости полного страхового года, если же предприниматель был зарегистрирован не сначала года или прекратил деятельность до его окончания, то все рассчитанные суммы пропорционально уменьшаются. В этих случаях надо учитывать только полные месяцы и календарные дни (при неполном месяце), в которых человек имел статус предпринимателя.
Подведем итоги:
- В 2019 году взносы ИП за себя при годовом доходе, не превышающем 300 тыс. рублей, в том числе при отсутствии деятельности или прибыли от нее, составят 36 238 рублей, из расчета: 29 354 рублей взносов на ОПС плюс 6 884 рублей взносов на ОМС.
- Если величина доходов превышает 300 тыс. руб., то сумма к уплате составит 36 238 рублей плюс 1% от доходов, превышающих 300 тыс. рублей.
Что считать доходом при расчете страховых взносов
Определение доходов для расчета взносов ИП зависит от
- - доходы от реализации и внереализационные доходы без учета расходов, в том числе при применении
В нашем сервисе Вы можете абсолютно бесплатно подготовить уведомление о переходе на УСН для ИП (актуально на 2019 год):
- на - вмененный доход, рассчитанный с учетом базовой доходности, физического показателя и коэффициентов;
- на - потенциально возможный годовой доход, на основании которого рассчитана стоимость патента;
- на - доходы, учитываемые в целях налогообложения, без вычета расходов;
- на - доходы, полученные от предпринимательской деятельности, .
Если ИП совмещает налоговые режимы, то доходы на разных режимах суммируются.
Чтобы выбрать наиболее выгодную систему налогообложения конкретно для вашего бизнеса, рекомендуем воспользоваться бесплатным советом профессионалов, которые помогут подобрать режим с минимальными выплатами.
Сроки уплаты страховых взносов ИП
Страховые взносы за себя в части доходов, не превышающих 300 тыс. руб., (т.е. сумму в 36 238 руб.) предприниматель должен уплатить до 31 декабря текущего года. При этом стоит воспользоваться возможностью уменьшить, в некоторых случаях, суммы начисленных налогов за счет внесения страховых взносов поквартально, о чем подробнее будет рассмотрено в примерах.
Обратите внимание: нет такого понятия, как «страховые взносы ИП за квартал». Главное - выплатить всю сумму в 36 238 рублей до 31 декабря текущего года любыми частями и в любое время. Разбивка указанной суммы на четыре равных части применяется только для условных примеров.
Например, если на УСН у вас не предполагается доходов в первом и (или) втором квартале, то нет смысла торопиться с уплатой взносов. Возможно, вам будет выгоднее уплатить 3\4 или даже всю годовую сумму в третьем или четвертом квартале, когда ожидается значительный доход. И наоборот - если основной доход ожидается только в начале или середине года, то и основную сумму взносов надо заплатить в этом же квартале.
Суть возможности снизить начисленный единый налог в том, чтобы в квартале, в котором ожидается значительный авансовый платеж по налогу, вы смогли учесть внесенную в этом же квартале сумму страховых взносов. При этом взносы должны быть перечислены до того, как вы будете рассчитывать сумму единого налога к уплате.
Что касается ЕНВД, то для него нет понятия нулевых деклараций по вмененному налогу. Если вы являетесь плательщиком этого налога, то отсутствие доходов не будет основанием для его неуплаты. Заплатить вмененный налог, рассчитанный по специальной формуле, все равно придется по итогам квартала на основании квартальной декларации. Для как раз и будет разумным выплачивать страховые взносы каждый квартал равными долями, если квартальные суммы вмененного дохода не меняются.
Дополнительную сумму, равную 1% от годовых доходов, превышающих 300 тыс. рублей, надо перечислить до 1 июля 2020 года (ранее срок был до 1 апреля года, следующего за отчтетным). Но если лимит превышен уже в начале или середине года, то эти дополнительные взносы можно внести и раньше, т.к. они тоже могут быть учтены при расчете налогов. Тут действует то же правило - уменьшение налога за счет взносов, уплаченных в том же квартале до того, как будет рассчитываться налог к уплате.
Страховые взносы ИП с работниками
Став работодателем, дополнительно к взносам за себя, предприниматель должен выплачивать страховые взносы за своих работников.
В общем случае, суммы страховых взносов за работников по трудовым договорам составляют 30% от всех выплат в их пользу (кроме тех, что не подлежат обложению в этих целях) и состоят из:
- взносов на обязательное пенсионное страхование работников ОПС - 22%;
- взносов на обязательное социальное страхование ОСС - 2,9%;
- взносов на обязательное медицинское страхование ОМС - 5,1%.
Дополнительно в ФСС уплачивается взнос на обязательное страхование от несчастных случаев на производстве и профзаболеваний - от 0,2% до 8,5%. По гражданско-правовым договорам вознаграждение исполнителю в обязательном порядке облагается страховыми взносами на ОПС (22%) и на ОМС (5,1%), а необходимость взносов на социальное страхование должна быть предусмотрена договорными условиями.
После того, как с начала года размер выплаченных работнику сумм превысит предельную величину базы для начисления страховых взносов (в 2019 году это 1 150 000 рублей), тарифы платежей на ОПС снижаются до 10%. Предельная величина базы для начисления страховых взносов на ОСС в 2019 году равна 865 000 рублей, после чего взносы для выплаты больничных и по материнству не начисляются.
В отличие от взносов ИП за себя, страховые взносы за работников надо платить ежемесячно, не позднее 15 числа месяца, следующего за расчетным.
Если вам нужна помощь в подборе видов деятельности, предполагающих наименьшие страховые взносы за работников, советуем воспользоваться бесплатной консультацией наших специалистов.
Интересно, что предприниматель имеет право быть наемным работником у другого ИП, но не может оформить трудовую книжку сам на себя. При этом страховые взносы, выплачиваемые за него, как за работника, не освобождают ИП от уплаты взносов за себя.
Как уменьшить суммы налогов к выплате за счет страховых взносов
Одним из плюсов при выборе организационно-правовой формы ИП, в сравнении с ООО, является возможность уменьшать начисленный налог на перечисленные страховые взносы. Суммы возможного уменьшения налога к уплате будут отличаться от выбранного налогового режима и наличия работников.
Важно: сами суммы страховых взносов ИП, рассчитанные выше, уменьшить нельзя, но в некоторых случаях за счет уплаченных взносов можно уменьшить суммы самих налогов.
Уменьшить сам начисленный налог можно только на режимах УСН «Доходы» и ЕНВД, а уменьшить налоговую базу, т.е. ту сумму, с которой налог будет рассчитан, можно на УСН «Доходы минус расходы», ЕСХН и на ОСНО. Предприниматели, работающие только на патентной системе, без совмещения режимов, уменьшить стоимость патента на сумму страховых взносов не могут. Это касается взносов ИП и за себя, и за работников.
Наши специалисты могут помочь вам подобрать наиболее выгодный налоговый режим и подскажут, как правилько уменьшить страховые взносы.
Взносы ИП на УСН с объектом налогообложения «Доходы»
Предприниматели на этом режиме, не имеющие работников, имеют право уменьшить начисленный единый налог на всю сумму уплаченных взносов (ст.346.21 НК РФ). Об этом не нужно извещать налоговые органы, а надо отразить уплаченные взносы в Книге учета доходов и расходов и в годовой налоговой декларации по УСН. Рассмотрим несколько упрощенных примеров.
✐Пример ▼
1.ИП, использующий налоговую систему УСН «Доходы» и работающий самостоятельно, получил годовой доход в сумме 380 000 рублей. Рассчитанный налог составил 22 800 руб. (380 000 * 6%). В течение года было уплачено 36 238 руб. страховых взносов. Всю сумму единого налога можно уменьшить на уплаченные взносы, поэтому налога к выплате по итогам года не будет вообще (22 800 - 32 385<0).
2.Тот же предприниматель получил годовых доходов на сумму 700 000 рублей. Начисленный единый налог составил 42 000 руб.(700 000 * 6%), а взносы, уплаченные в течение года поквартально - 40 238 руб., из расчета (36 238 + 4 000 ((700 000 - 300 000) * 1%). Сумма налога к уплате составит только (42 000 - 40 238) = 1 762 рублей.
3.Если же предприниматель на этом режиме использует наемный труд, то он имеет право уменьшить начисленный единый налог за счет сумм уплаченных взносов (при этом учитывают взносы и за себя и за работников) не более чем на 50%.
Рассмотренный выше ИП с годовым доходом 700 000 руб. имеет двух сотрудников и уплатил в качестве взносов за себя и за них 80 000 руб. Начисленный единый налог составит 42 000 руб. (700 000 * 6%), при этом уменьшить его при наличии работников можно только на 50%, т.е. на 21 000 руб. Оставшиеся 21 000 руб. единого налога надо перечислить в бюджет.
Взносы ИП, применяющего ЕНВД
ИП на ЕНВД без наемных работников могут уменьшать налог на всю сумму взносов, уплаченных в том же квартале (ст.346.32 НК РФ). Если применяется наемный труд, то до 2017 года разрешалось учитывать только взносы, уплаченные за работников, и в размере не более 50% налога. Но в 2019 году порядок уменьшения квартального налога на ЕНВД за счет взносов точно такой же, как и на УСН Доходы, т.е. ИП-работодатели вправе учитывать и взносы, уплаченные за себя.
При использовании налогообложения в виде ЕНВД, налог рассчитывается для каждого квартала отдельно. В том квартале, в котором не использовался наемный труд, налог можно уменьшать до 100%. А в квартале, когда привлекались наемные работники, налог уменьшают только до 50%. Таким образом, важным условием уменьшения налога к выплате на УСН «Доходы» и ЕНВД является перечисление взносов поквартально и до того, как уплачен сам налог.
Взносы ИП при совмещении УСН и ЕНВД
При совмещении таких режимов нужно обратить внимание на работников, занятых в этих видах деятельности. Если в «упрощенной» деятельности работников нет, а во «вмененной» они приняты в штат, то налог УСН можно уменьшить на взносы ИП за себя, а налог ЕНВД можно уменьшить только до 50% на сумму взносов, перечисленных за работников (письмо Минфина №03-11-11/130 от 03.04.2013).
И, наоборот, при отсутствии работников на ЕНВД, взносы ИП за себя можно отнести на уменьшение «вмененного» налога, а «упрощенный» налог можно уменьшить до 50% на сумму взносов за работников (разъяснения Минфина №03-11-11/15001 от 29.04.2013).
Согласно ст. 346.18 НК, при совмещении специальных режимов, налогоплательщики должны вести раздельный учет доходов и расходов, который может оказаться достаточно сложным и потребовать обращения к специалистам.
Взносы ИП при совмещении УСН и патента
Выше уже говорилось, что предприниматели на патентной системе налогообложения не могут уменьшить его стоимость на сумму взносов. В случае же совмещения УСН и патента, предприниматель, не имеющий работников, может уменьшить сумму единого налога по деятельности на упрощенке на всю сумму уплаченных за себя страховых взносов (письмо ФНС России от 28.02.2014 № ГД-4-3/3512@).
ИП на УСН «Доходы минус расходы»
Предприниматели на этом режиме учитывают уплаченные взносы в расходах, тем самым уменьшая налоговую базу для расчета единого налога. В расходах можно учитывать как взносы ИП за себя, так и взносы за работников. Уменьшить сам налог к выплате они не могут, поэтому сэкономленные суммы будут меньше, чем на УСН «Доходы».
ИП на общей системе налогообложения
Эти предприниматели включают уплаченные взносы в свои расходы и, таким образом, уменьшают сумму дохода, с которой будет начислен НДФЛ.
Отчетность ИП по страховым взносам
Индивидуальный предприниматель, не имеющий работников, не должен сдавать отчетность по уплате страховых взносов за себя. В 2019 года ИП - работодатель должен сдавать следующую отчетность, где отражает перечисленные за своих работников суммы взносов:
- в ПФР ежемесячно, по форме - не позднее 15-го числа месяца, следующего за отчетным месяцем;
- в ФСС ежеквартально по форме - не позднее 20-го числа месяца, следующего за отчетным кварталом;
- в ИФНС ежеквартально по форме - не позднее конца следующего месяца после окончания отчетного квартала;
- в ИФНС ежеквартально по форме - не позднее 30 числа следующего месяца после окончания отчетного квартала;
- в ИФНС раз в год по форме 2-НДФЛ - не позднее 1 апреля за предыдущий год.
Ответственность ИП за неуплату страховых взносов
В 2019 году за непредставление отчетности и несвоевременную уплату страховых взносов предусмотрены следующие санкции:
- Непредставление расчета в установленный срок - 5% от не уплаченной в срок суммы взносов, подлежащих уплате, за каждый полный или неполный месяц со дня, установленного для его представления, но не более 30% суммы и не менее 1000 рублей (ст. 119(1) НК РФ).
- Грубое нарушение правил учета, повлекшее за собой занижение базы для начисления страховых взносов - 20% от суммы неуплаченных страховых взносов, но не менее 40 000 рублей (ст. 120(3) НК РФ).
- Неуплата или неполная уплата страховых взносов в результате занижения базы их начисления, иного неправильного исчисления страховых взносов или других неправомерных действий (бездействия) - 20% от неуплаченной суммы страховых взносов (ст. 122(1) НК РФ).
- Умышленная неуплата или неполная уплата сумм взносов - 40% от неуплаченной суммы страховых взносов (ст. 122(3) НК РФ).
- Непредставление в установленный срок либо представление неполных или недостоверных сведений персонифицированной отчетности в ПФР - 500 рублей в отношении каждого застрахованного лица (ст. 17 № 27-ФЗ)
Если вы хотите избежать досадных финансовых потерь, нужно, в первую очередь, грамотно организовать ведение бухгалтерии. Чтобы вы без каких-либо материальных рисков могли попробовать вариант аутсорсинга бухучета и решить подходит ли он вам, мы совместно с фирмой 1С готовы предоставить нашим пользователям месяц бесплатного бухгалтерского обслуживания .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации