
Взнос в уставной капитал счет бухгалтерского учета. Формирование уставного капитала: проводки
Одной из первых хозяйственных операций является отражение в бухгалтерском учете размера начального капитала (уставного капитала), обозначенного в учредительных документах компании. Весь бухучет в части отражения этого показателя основан на принципе Дебет-Кредит. Однако есть нюансы, которые могут привести к грубым ошибкам и нарушениям.
В этой статье мы разберем основы ведения бухгалтерского учета уставного капитала в ООО, вы узнаете как его можно пополнять и уменьшать и другие не менее важные моменты.
Нормативно-правовая база
УК (уставной капитал) – пассив компании, образующий ее активы, необходимый для формирования стартового капитала. При этом каждый из участников несет ответственность по обязательствам предприятия в виде доли, вложенной на его формирование. Основной документ, регулирующий данный момент – ФЗ №14 от 08.02.1998 г., где прописана возможность увеличения УК дополнительными взносами организаторов или путем привлечения новых членов.
Что касается бухгалтерского учета, то в этом направлении УК регулируется:
- ФЗ №402 от 06.12.2011 г. «О бухгалтерском учете»;
- ФЗ №14 от 08.02.1998 г. «Об ООО»;
- другие нормативные акты, письма Минфина, поправки, приложения и иные государственные документы.
Учет уставного капитала в ООО
Перед открытием организации руководство самостоятельно определяет начальную величину УК с учетом минимального значения — 10 000 рублей.
Для ведения учета капитала бухгалтерией применяется счет 80 «Уставный капитал». Когда предприятие будет зарегистрировано, сюда переносится величина УК, и одновременно отражается задолженность вкладчиков по начисленным, но не уплаченным взносам.
Отражение показателя в бухгалтерской отчетности происходит в строке 1310 бухгалтерского баланса и в Отчете об изменениях капитала.
Поскольку образование УК – это хозяйственная операция, то для формирования проводки используется принцип двойных счетов, то есть Дебет и Кредит. При увеличении УК счет 80 будет идти по кредиту, при уменьшении – по дебету.
Счет 75 применяется для отражения операций, связанных с учетом расчетов с участниками организации. Дебет 75 отражает долг участника перед предприятием, выступая показателем дебиторской задолженности, относящейся к категории активов.
При увеличении показателя по Дебету можно говорить о правильном внесении суммы. При этом величину УК отражают по кредиту счета 80. У пассивных счетов обычно кредитовое сальдо, но данный порядок может меняться на основании поправок, вносимых в распоряжения.
Увеличение уставного капитала в ООО
Для увеличения УК используются различные способы:
- взнос участников через кассу;
- перечисление вклада на расчетный счет;
- пополнение УК основными средствами;
- взнос от юридического лица;
- взнос материалами.
Для каждого варианта пополнения применяются свои проводки.
Пополнение через кассу организации
На основании действующего законодательства участники наделены правами пополнения УК через кассу. При этом фирма имеет полное право направлять денежные ресурсы, минуя расчетные счета, на любые цели. Главное условие – на конец периода сумма УК должна быть не меньше прописанной в уставных документах. Если данное условие нарушается, для предприятия устанавливается штраф — 40 000 – 50 000 рублей.
При пополнении УК участником через кассу, проводка примет следующий вид:
Д-т 50 К-т 75.1
Лимит средств в кассе предприятием устанавливается самостоятельно. На конец дня он не должен выходить за рамки страхового лимита. Лишние средства перечисляются на расчетные счета. Исключение могут составлять только дни выдачи зарплаты, праздники или выходные.
Перечисление взноса на расчетные счета
Обязательным условием открытия любого ООО является оплата полной суммы УК. Срок – 4 месяца, начиная с даты регистрации. До 2014 года порядок был несколько иным:
- при подаче документов на регистрацию открывались накопительные счета;
- на них перечисляли минимум 50% от итоговой суммы УК;
- для пополнения остатка учредителям давался период 365 дней после регистрации.
Отражение внесения денежных средств подлежит отдельному оформлению по каждому из участников. Если в указанные сроки вклад не будет внесен, доля участника-должника перейдет другим организаторам. Чтобы доказать фактическое внесение средств, используют следующие проводки:
| Тип операции | Д-т | К-т |
| Формирование УК за счет внесения взносов участниками предприятия | 75.1 | 80 |
| УК вносится на расчетный счет | 51 | 75.1 |
Пополнение основными средствами
Увеличивать размер УК фирма имеет право и за счет имущества. Основанием для этого выступают бухгалтерские документы прошедшего периода. Порядок внесения основных средств также регулируется ФЗ №14.
Если пополнение УК происходит имуществом предприятия, при этом стоимость капитала выше 200 МРОТ, оценку имущества проводят независимые эксперты. После получения оценки устанавливается цена основных средств, по которой они будут направляться на пополнение. Для этого используют счет 08.
Последняя проводка формируется на основании свидетельства о внесенных изменениях в действующие внутри предприятия регламенты.
Взносы от юридических лиц
Новое юрлицо может создаваться не только гражданами, но и иными организациями, также других государств. Если в формировании нового ООО принимает участие сторонняя фирма, то провести операцию по бухгалтерскому учету обязаны оба предприятия – и компания-учредитель, и фирма, получающая вклад.
При регистрации предприятия юридическим лицом, поставленным на учет в РФ, в бухгалтерском учете должна быть отражена задолженность по оговоренной сумме взноса в УК:
Д-т 58 К-т 76
По счету 76 отражаются также величины неоплаченных сумм УК. При этом вклад учредителями может вноситься основными средствами или материалами.
В момент внесения вклада и учредителем, и образованной организацией происходит погашение части имеющейся задолженности. При учете данной операции есть свои нюансы.
Сначала руководителем предприятия осуществляется формирование остаточной стоимости объектов для того, чтобы снять их с баланса. Таким образом, при передаче основных средств новой фирме — расходов или доходов не образуется. Следовательно, у налоговой не возникает вопросов. Однако по бухгалтерии ситуация выглядит несколько иным образом, и требуется восстановить величину НДС, которая принималась к вычету при внесении объекта на пополнение УК. Учредителями она включается в сумму вложений.
Взнос материалами
При пополнении УК путем внесения материалов, в качестве корреспондирующего используется счет 10. Списание стоимости материалов осуществляется следующей проводкой:
Д-т 76 К-т 10, 41
Учет суммы НДС происходит аналогично основным средствам. Проводки могут быть такими:
Оформление сделки происходит через акты приема-передачи имущества, в этих же документах указывается сумма НДС, который был восстановлен.
Уменьшение уставного капитала ООО
Иногда организации приходится уменьшать капитал в добровольном или обязательном порядке. В любом случае, должно соблюдаться действующее законодательство, на основании которого сумма активов не может опускаться ниже 10 000 рублей.
Добровольный порядок уменьшения предполагает сокращение номинальной стоимости долей учредителей. При этом доли находятся в прежнем соотношении, поскольку здесь имеет место только перераспределение. Снижают размер капитала за счет денежных средств или имущественных прав компании. Если используется второй вариант, бухгалтером оформляется выбытие ОС.
Выбор проводки будет полностью зависеть от способа снижения суммы УК. При обязательном уменьшении используются следующие проводки:
Если инициатором уменьшения капитала выступает сама организация:
| Тип операции | Д-т | К-т |
| Один из участников выходит из состава учредителей и выводит свою долю | 80 | 75 |
| Доля выкупается, аннулируется выведенная доля, это все приводит к уменьшению УК | 81 | 75, 50-52 |
| Происходит снижение номинальной стоимости, разница перечисляется на счет предприятия и отражается как доход | 80 | 91 |
| Происходит снижение номинальной стоимости, а разницу получают учредители как доход | 80 | 75 |
| Один из учредителей написал письменный отказ от присвоения ему разницы. Эту сумму переводят в доходы предприятия | 75 | 91 |
С помощью проводок организация может отразить все проведенные операции.
Заключение
Отражение по бухучету любых операций, связанных с изменением или формированием уставного капитала, на деле окажется несложным для опытного бухгалтера. Главное, чтобы все проводки были сформированы правильно. Тогда у предприятия не возникнет проблем с контролирующими и проверяющими органами.
Стоимость материалов, внесенных в уставный капитал, спишите в расходы по мере отпуска их в производство или эксплуатацию (п. 2 ст. 272, подп. 1 п. 3 ст. 273, подп. 3 п. 1 ст. 254 НК РФ). При поступлении товаров, предназначенных для перепродажи, их стоимость отнесите на расходы после реализации (п. 1 ст. 268 НК РФ).
Пример, как учесть стоимость имущества, внесенного учредителем в уставный капитал общества. Организация применяет общую систему налогообложения
В феврале один из учредителей ООО «Производственная фирма "Мастер"» А.В. Львов внес в качестве вклада в уставный капитал организации 5 тонн профильных труб.
Покупная стоимость материалов составляет 50 000 руб., что подтверждено товарным и кассовым чеками. Эта же стоимость оговорена учредителями. А по оценке независимого эксперта рыночная стоимость переданных материалов равна 60 000 руб.
В марте все 5 тонн труб были отпущены в производство и израсходованы.
В феврале:
Дебет 10 Кредит 75-1
- 50 000 руб. - поступили трубы в качестве вклада в уставный капитал.
В марте:
Дебет 20 Кредит 10
- 50 000 руб. - отпущены в производство трубы.
Документально подтвержденные расходы на покупку труб меньше их стоимости, установленной оценщиком. Поэтому для целей налогообложения внесенные материалы принимаются по покупной стоимости 50 000 руб.
При расчете налога на прибыль за март бухгалтер «Мастера» отнес эту сумму на материальные расходы.
Ситуация: как в налоговом учете определить первоначальную стоимость имущества, полученного ОАО в качестве вклада в уставный капитал в процессе приватизации от комитета по управлению муниципальным имуществом?
Ответ на этот вопрос зависит от состава участников акционерного общества.
Под приватизацией государственного (муниципального) имущества понимается его возмездное отчуждение в собственность граждан и (или) организаций (п. 1 ст. 2 Закона от 21 декабря 2001 г. № 178-ФЗ). Одной из форм приватизации государственного (муниципального) имущества является его передача в качестве вклада в уставный капитал открытых акционерных обществ (подп. 9 п. 1 ст. 13 Закона от 21 декабря 2001 г. № 178-ФЗ).
Налоговым кодексом РФ установлен особый порядок определения стоимости имущества, которое организация получает в качестве вклада в уставный капитал в процессе приватизации государственного (муниципального) имущества. Для целей налогообложения прибыли такое имущество принимается по стоимости (амортизируемое имущество - по остаточной стоимости), определенной по правилам бухучета на дату приватизации (абз. 5 подп. 2 п. 1 ст. 277 НК РФ).
В бухучете первоначальной стоимостью основных средств и ценных бумаг, полученных в качестве вклада в уставный капитал, признается их денежная оценка, согласованная учредителями (п. 9 ПБУ 6/01, п. 12 ПБУ 19/02). Таким образом, если комитет по управлению имуществом является не единственным учредителем акционерного общества, первоначальной стоимостью имущества, полученного в качестве вклада в уставный капитал, будет его денежная оценка, согласованная с другими учредителями. Если же комитет по управлению имуществом является единственным учредителем общества (т. е. доля муниципального образования в уставном капитале составляет 100%), первоначальной стоимостью имущества, полученного в качестве вклада в уставный капитал, будет отраженная в акте приема-передачи:
- стоимость объекта недвижимости;
- стоимость ценных бумаг.
Аналогичные разъяснения содержатся в письмах Минфина России от 15 марта 2012 г. № 03-03-06/1/129, от 17 июня 2009 г. № 03-03-06/1/403.
Необходимость определения рыночной стоимости переданного имущества с привлечением независимого оценщика в рассматриваемой ситуации у общества, которое получает имущество в качестве вклада в уставный капитал, отсутствует.
При реализации ценных бумаг налоговая база по налогу на прибыль определяется как разница между доходами, полученными от их реализации, и расходами, которые организация понесла в связи с осуществлением этой операции (п. 2 ст. 280 НК РФ). При этом в составе расходов отражается цена приобретения акций (в т. ч. расходы на их приобретение), а также затраты на их реализацию (п. 2 ст. 280 НК РФ). У акций, полученных в счет вклада в уставный капитал, цена приобретения отсутствует. Поэтому при продаже в состав расходов можно будет включить стоимость акций, сформированную в соответствии с нормами абзаца 5 подпункта 2 пункта 1 статьи 277 Налогового кодекса РФ, а также расходы, связанные с их реализацией. Аналогичные разъяснения содержатся в письме Минфина России от 1 июня 2006 г. № 03-03-04/1/498.
Ситуация: возникает ли разница при пересчете стоимости акций из гривен в рубли? Организация, расположенная в республике Крым (г. Севастополь), приводит устав АО в соответствие с законодательством РФ .
Разница может возникнуть, только если стоимость акций пересчитана по курсу, отличному от того, по которому были переведены в рубли показатели бухучета.
Поясним. С 1 июня 2014 года организации, расположенные в Крыму (г. Севастополе) должны вести бухучет в рублях. Именно на эту дату все объекты бухучета нужно было пересчитать из гривен в рубли по официальному курсу. Если большинство операций в рублях произошло до 1 июня 2014 года, то пересчитать можно и по более ранней дате.
Кроме того, акционерные общества должны привести свой устав в соответствие с законодательством России. В частности, предусмотрена обязанность конвертировать акции, стоимость которых выражена в гривнах, в акции с рублевой номинальной стоимостью. При этом курс пересчета стоимости акций берется на одну из следующих дат:
На дату проведения общего собрания акционеров;
На иную дату, установленную в решении общего собрания акционеров.
Это предусмотрено пунктом 8 приказа Банка России от 1 августа 2014 г. № ОД-1983.
Таким образом, при пересчете стоимости акций возможны три варианта.
Вариант 1. Курс пересчета акций определен на ту же дату, что и показатели бухучета
В решении общего собрания акционеров организация вправе указать, что номинальная стоимость акций определяется в рублях по курсу на дату пересчета показателей бухучета. Если так, то разница не возникнет.
Вариант 2. Курс пересчета акций определен на дату, отличную от дня пересчета показателей бухучета, и он понизился
Если курс снизился, то общая номинальная стоимость акций стала меньше величины уставного капитала. Той, которая получилась при пересчете показателей бухучета. Такую операцию отразите как уменьшение уставного капитала за счет снижения номинальной стоимости акций и в бухгалтерском, и в налоговом учете.
Вариант 3. Курс пересчета акций определен на дату, отличную от дня пересчета показателей бухучета, и он вырос
Если курс вырос, то общая номинальная стоимость акций увеличилась. А это привело к увеличению уставного капитала. О том, как отразить такой результат в учете, см. Как отразить в учете увеличение уставного капитала АО за счет конвертации .
ОСНО: НДС
При внесении вклада в уставный капитал передающая сторона должна восстановить НДС по передаваемому имуществу, а принимающая сторона может принять сумму восстановленного налога к вычету . При этом сумму принятого к вычету НДС при определении налоговой базы по налогу на прибыль в составе доходов не учитывайте. Об этом сказано в подпункте 3.1 пункта 1 статьи 251 Налогового кодекса РФ.
УСН
Организации, применяющие упрощенку, не включают вклады учредителей в состав налогооблагаемых доходов. Объясняется это тем, что при расчете налоговой базы организации на упрощенке не учитывают доходы, перечисленные в статье 251 Налогового кодекса РФ (п. 1 ст. 346.15 НК РФ). А в ней упомянуты и доходы в виде вкладов в уставный капитал (подп. 3 п. 1 ст. 251 НК РФ).
Это правило распространяется на все организации, применяющие упрощенку, независимо от выбранного объекта налогообложения.
Организации, которые платят единый налог с разницы между доходами и расходами, не могут включить стоимость внесенного имущества в состав расходов. Такие требования предъявляют контролирующие ведомства (см., например, письма Минфина России от 3 февраля 2010 г. № 03-11-06/2/14, от 26 сентября 2007 г. № 03-11-04/2/236). Они считают, что при получении имущества в качестве вклада в уставный капитал организация не несет никаких расходов. Поэтому уменьшить налогооблагаемые доходы на стоимость вклада нельзя.
Пример, как учесть стоимость имущества, внесенного учредителем в уставный капитал общества. Организация применяет упрощенку
ООО «Альфа» применяет упрощенку. Бухучет ведет в полном объеме.
В марте учредитель «Альфы» внес в качестве вклада в уставный капитал организации копировальный аппарат. Учредителю принадлежит 20 процентов акций в уставном капитале или 160 000 руб. Оценка копировального аппарата, согласованная участниками и подтвержденная независимым оценщиком, составила 142 000 руб.
В том же месяце копировальный аппарат был передан в бухгалтерию, где его начали эксплуатировать. «Альфа» установила срок полезного использования копировального аппарата - 37 месяцев.
Бухгалтер организации сделал в учете такие проводки.
В марте:
Дебет 08 Кредит 75-1
Дебет 01 Кредит 08
Дебет 26 Кредит 02
- 3838 руб. (142 000 руб. : 37 мес.) - начислена амортизация по копировальному аппарату за текущий месяц.
ЕНВД
Объектом обложения ЕНВД является вмененный доход (п. 1 ст. 346.29 НК РФ). Поэтому на расчет налоговой базы вклады, внесенные учредителями в уставный капитал, не влияют.
Пример, как учесть стоимость имущества, внесенного учредителем в уставный капитал общества. Организация платит ЕНВД
ООО «Торговая фирма "Гермес"» платит ЕНВД.
В марте учредитель «Гермеса» внес в качестве вклада в уставный капитал организации копировальный аппарат. Доля учредителя в уставном капитале равна 20 процентам или 160 000 руб. Оценка копировального аппарата, согласованная участниками и подтвержденная независимым оценщиком, составила 142 000 руб.
В том же месяце копировальный аппарат был передан в бухгалтерию, где его начали эксплуатировать. «Гермес» установил срок полезного использования копировального аппарата - 37 месяцев.
Бухгалтер организации сделал в учете такие проводки.
В марте:
Дебет 08 Кредит 75-1
- 142 000 руб. - поступил копировальный аппарат в качестве вклада в уставный капитал;
Дебет 01 Кредит 08
- 142 000 руб. - введен в эксплуатацию копировальный аппарат.
Ежемесячно начиная с апреля до окончания срока полезного использования имущества (37 месяцев):
Дебет 26 Кредит 02
- 3838 руб. (42 000 руб. : 37 мес.) - начислена амортизация по копировальному аппарату за текущий месяц.
На расчет единого налога операции, связанные с поступлением и эксплуатацией копировального аппарата, не влияют.
ОСНО и ЕНВД
Организация может использовать имущество, полученное в качестве вклада в уставный капитал, одновременно в деятельности, облагаемой ЕНВД, и в деятельности, с которой организация платит налоги по общей системе налогообложения. В этом случае при списании в расходы стоимость имущества нужно распределить (п. 9 ст. 274 НК РФ). Имущественный вклад, который будет использован только в одном виде деятельности, распределять не надо.
Пример распределения стоимости имущества, которое получено в качестве вклада в уставный капитал и используется в разных видах деятельности. Организация применяет общую систему налогообложения и платит ЕНВД
ООО «Торговая фирма "Гермес"» продает товары оптом и в розницу. По оптовым операциям организация применяет общую систему налогообложения. Розничная торговля переведена на ЕНВД.
Налог на прибыль «Гермес» начисляет ежемесячно.
В учетной политике организации сказано, что общехозяйственные расходы распределяются пропорционально доходам за каждый месяц отчетного (налогового) периода.
Доходы, полученные «Гермесом» от различных видов деятельности в апреле, составляют:
- по оптовой торговле (без учета НДС) - 10 500 000 руб.;
- по розничной торговле - 6 000 000 руб.
В начале марта учредитель «Гермеса» внес в качестве вклада в уставный капитал копировальный аппарат марки «Canon XL4».
Учредителю принадлежит 20 процентов акций в уставном капитале «Гермеса», что составляет 60 000 руб. Оценка копировального аппарата, согласованная участниками и подтвержденная независимым оценщиком, составила 102 000 руб.
В конце марта копировальный аппарат передан в бухгалтерию, где его начали эксплуатировать. Организация начисляет амортизацию линейным способом. Срок полезного использования копировального аппарата - 37 месяцев.
Месячная сумма амортизации - 2757 руб. (102 000 руб. : 37 мес.). Чтобы распределить эту сумму между расходами по разным видам деятельности, бухгалтер «Гермеса» ежемесячно сопоставляет доходы по оптовой торговле с общим объемом доходов.
Доля доходов от оптовой торговли в общем объеме доходов за апрель составляет:
10 500 000 руб. : (10 500 000 руб. + 6 000 000 руб.) = 0,636.
Доля амортизации копировального аппарата, которая учитывается при расчете налога на прибыль за апрель, равна:
2757 руб. × 0,636 = 1753 руб.
Эту сумму бухгалтер учел при расчете налога на прибыль за январь-апрель.
Доля амортизации копировального аппарата, которая относится к деятельности организации, облагаемой ЕНВД, составляет:
2757 руб. - 1753 руб. = 1004 руб.
Несмотря на то, что операции по учету уставного капитала редки, они чрезвычайно важны, так как отражают отношения предприятия с его собственниками. В рамках настоящей статьи будут рассмотрены бухгалтерские проводки, связанные с первоначальным формированием уставного капитала за счет взносов его учредителей.
Имущество предприятия может формироваться за счет собственных и привлеченных средств. Собственные средства (капитал), в свою очередь, состоят из уставного капитала, добавочного капитала, резервного капитала и нераспределенной прибыли. Уставный капитал занимает центральное положение среди всех вышеперечисленных резервов, так как является фондом, образуемым при создании предприятия. Первая бухгалтерская проводка на предприятии связана с формированием уставного капитала - впрочем, уставного капитала касаются и последние операции при ликвидации предприятия.
Учет уставного капитала в Плане счетов
Информация о состоянии и движении уставного капитала (складочного капитала, уставного фонда) предприятий отражается на пассивном счете 80 «Уставный капитал». Сальдо этого счета должно соответствовать размеру уставного капитала, зафиксированному в учредительных документах предприятия.Записи по счету 80 «Уставный капитал» производятся при формировании уставного капитала, а также в случаях увеличения и уменьшения капитала лишь после внесения соответствующих изменений в учредительные документы предприятия.
Никакие иные операции предприятия на размер уставного капитала влияния не оказывают, уставный капитал изменяется исключительно в случаях и в порядке, которые предусмотрены законодательством или учредительными документами.
Аналитический учет по счету 80 «Уставный капитал» должен обеспечить информацию по учредителям предприятия, стадиям формирования капитала (формирование при учреждении и все последующие изменения) и видам акций (простые и привилегированные акции).
Формирование уставного капитала
После государственной регистрации предприятия уставный капитал в сумме вкладов его учредителей отражается по кредиту счета 80 «Уставный капитал» в корреспонденции с дебетом счета 75 «Расчеты с учредителями», субсчет 75-1 «Расчеты по вкладам в уставный (складочный) капитал».
Пример 1
Величина уставного капитала ЗАО «Ветер» согласно уставу от 15.10.2013 составляет 20 млн руб. По договору о создании ЗАО «Ветер» от 15.10.2013 акции распределены между тремя учредителями:
ООО «Тандем» - 10 млн руб.;
ОАО «Беседа» - 5 млн руб.;
ЗАО «Лавина» - 5 млн руб.
Дата государственной регистрации ЗАО «Ветер» - 18.10.2013.
Для оплаты уставного капитала законодатель предусмотрел определенный период. Так, согласно Закону об АО (п. 1 ст. 34 )не менее 50% акций общества, распределенных при его учреждении, должно быть оплачено в течение трех месяцев с момента государственной регистрации общества. Поскольку в соответствии с п. 3 ст. 2 Закона об АО до оплаты 50% акций общества, распределенных между его учредителями, общество не вправе совершать сделки, не связанные с учреждением общества, постольку (если вернуться к хронологии бухгалтерских записей) следующие проводки будут связаны с оплатой уставного капитала.
Применительно к обществам с ограниченной ответственностью Законом об ООО установлены более строгие временные рамки: уставный капитал должен быть оплачен учредителями не менее чем наполовину на момент государственной регистрации общества (п. 2 ст. 16 Закона об ООО ).
Максимальный срок оплаты оставшейся части уставного капитала согласно Закону об АО и Закону об ООО одинаков - один год с момента государственной регистрации предприятия (п. 1 ст. 34 Закона об АО и п. 1 ст. 16 Закона об ООО ).
Оплата уставного капитала
Фактическое поступление вкладов учредителей оформляется бухгалтерскими записями по дебету счетов по учету ценностей и кредиту счета 75 «Расчеты с учредителями». В соответствии с п. 2 ст. 34 Закона об АО оплата акций, распределяемых среди учредителей общества при его учреждении, дополнительных акций, размещаемых посредством подписки, может осуществляться деньгами, ценными бумагами, другими вещами или имущественными правами либо иными правами, имеющими денежную оценку.Аналогичная норма содержится в п. 1 ст. 15 Закона об ООО . Если учредитель вносит вклад российскими рублями, то никаких особенностей в учете не возникает, поступление же взносов в виде других материальных ценностей и прав заслуживает отдельного внимания.
Законом об АО (п. 3 ст. 34 ) и Законом об ООО (п. 2 ст. 15 ) установлены специальные требования, чтобы оприходование имущества, переданного в натуральной форме в собственность предприятия в счет вкладов в уставный капитал, осуществлялось по рыночным ценам. При этом денежная оценка вносимого имущества производится по соглашению между учредителями .
Правила оприходования имущества в уставный капитал ООО и АО представлены в виде таблицы.
| Балансовый счет | Основание | |
|
Дебет счета 08 «Вложения во внеоборотные активы». Затем поступившие основные средства и нематериальные активы списываются с кредита счета 08 в дебет счета 01 «Основные средства» и (или) 04 «Нематериальные активы» в общеустановленном порядке |
Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками) организации, если иное не предусмотрено законодательством РФ. Фактической (первоначальной) стоимостью нематериального актива, внесенного в счет вклада в уставный (складочный) капитал, признается его денежная оценка, согласованная учредителями (участниками) организации, если иное не предусмотрено законодательством РФ |
Пункт 9 ПБУ 6/01 «Учет основных средств»6 Пункт 11 ПБУ 14/2007 «Учет нематериальных активов»7 |
| Счета по учету запасов и товаров | Фактическая себестоимость материально-производственных запасов, внесенных в счет вклада в уставный (складочный) капитал организации, определяется исходя из их денежной оценки, согласованной учредителями (участниками) организации, если иное не предусмотрено законодательством РФ | Пункт 8 ПБУ 5/01 «Учет материально-производственных запасов»8 |
| Счет 58 «Финансовые вложения» | Первоначальной стоимостью финансовых вложений, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками) организации, если иное не предусмотрено законодательством РФ | Пункт 12 ПБУ 19/02 «Учет финансовых вложений»9 |
Единственным исключением из правил является внесение в уставный капитал актива, выраженного в иностранной валюте (см. таблицу ниже).
| Балансовый счет | Содержание нормы бухгалтерского законодательства | Основание |
| Счет 52 «Валютные счета» |
Пересчет стоимости актива или обязательства, выраженной в иностранной валюте, в рубли производится по официальному курсу этой иностранной валюты к рублю, устанавливаемому ЦБ РФ. В случае если для пересчета выраженной в иностранной валюте стоимости актива или обязательства, подлежащей оплате в рублях, законом или соглашением сторон установлен иной курс, пересчет производится по такому курсу. Для целей бухгалтерского учета указанный пересчет в рубли производится по курсу, действующему на дату совершения операции в иностранной валюте | Пункты 5 - 6 ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте»10 |
Дополним данными пример 1. Акции распределены между тремя учредителями: ООО «Тандем» - 10 млн руб., ОАО «Беседа» - 5 млн руб., ЗАО «Лавина» - 5 млн руб. Оплата акций на основании договора о создании ЗАО «Ветер» производится в следующем порядке. ООО «Тандем» вносит оборудование в согласованной оценке 4 млн руб., права на пользование недвижимым имуществом на срок пять лет в согласованной оценке 3 млн руб. и денежные средства - 3 млн руб. Двое других учредителей должны оплатить акции деньгами.
Фактическая оплата уставного капитала состоялась:
22.10.2013 - полностью оплачен вклад ОАО «Беседа» в сумме 5 млн руб.;
24.10.2013 - переданы имущества и права в качестве вклада ООО «Тандем» (оборудование на сумму 4 млн руб. и право пользования имуществом на сумму 3 млн руб.);
12.11.2013 - полностью оплачен вклад ЗАО «Лавина» в сумме 5 млн руб.;
13.11.2013 - оплачен вклад ООО «Тандем» в сумме 3 млн руб.
Формирование уставного капитала ЗАО «Ветер» сопровождается следующими проводками:
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| 22.10.2013 | |||
| Внесен вклад денежными средствами ОАО «Беседа» | 51 | 75-1 | 5 000 000 |
| 24.10.2013 | |||
| Внесен вклад оборудованием ООО «Тандем» | 08 | 75-1 | 4 000 000 |
| Внесен вклад правом пользования имуществом ООО «Тандем» | 97 | 75-1 | 3 000 000 |
| 12.11.2013 | |||
| Внесен вклад денежными средствами ЗАО «Лавина» | 51 | 75-1 | 5 000 000 |
| 13.11.2013 | |||
| Внесен вклад денежными средствами ООО «Тандем» | 51 | 75-1 | 3 000 000 |
Особенности оплаты уставного капитала иностранной валютой
Порядок внесения в уставный капитал иностранной валюты более специфичен. Российские предприятия не имеют права вносить иностранной валютой свой вклад в уставный капитал, так как это запрещено ст. 9 Федерального закона от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле» . Что же касается иностранных инвесторов, то они согласно ст. 6 Федерального закона от 09.07.1999 № 160-ФЗ «Об иностранных инвестициях в Российской Федерации» могут внести свой вклад иностранной валютой. При этом оценка вложения капитала осуществляется в валюте РФ. Возникающая при этом курсовая разница подлежит зачислению в добавочный капитал предприятия (п. 14 ПБУ 3/2006 ).Итак, при внесении в уставный капитал вкладов в иностранной валюте производятся следующие бухгалтерские записи:
- Дебет 75 «Расчеты с учредителями» Кредит 80 «Уставный капитал» - формирование задолженности иностранного учредителя по согласованному курсу;
- Дебет 52 «Валютные счета» Кредит 75 «Расчеты с учредителями» - поступление от иностранного учредителя иностранной валюты по курсу на дату зачисления на валютный счет;
- Дебет 75 «Расчеты с учредителями» Кредит 83 «Добавочный капитал» - отражение положительной курсовой разницы (в случае если курс иностранной валюты вырос) или Дебет 83 «Добавочный капитал» Кредит 75 «Расчеты с учредителями» - отражение отрицательной курсовой разницы (в случае если курс валюты упал).
Поскольку у вновь созданного предприятия нет остатка по счету 83 «Добавочный капитал», может возникнуть отрицательное сальдо по пассивному счету.
Величина уставного капитала ЗАО «Март» согласно уставу -
25 млн руб. Акции распределены между двумя акционерами: ООО «Радуга» - 20 млн руб., Soleil Ltd - 5 млн руб. Согласно договору об образовании ЗАО «Март» от 06.11.2013 ООО «Радуга» оплачивает свою долю рублями, а Soleil Ltd - долларами США (в сумме 154 555,21 долл.).
Дата государственной регистрации ЗАО «Март» - 11.11.2013. ООО «Радуга» оплатило капитал 14.11.2013, Soleil Ltd - 27.11.2013.
Курс доллара США на 06.11.2013 - 32,3509 руб./долл., на 27.11.2013 - 32,9879 руб./долл.
В бухгалтерском учете организации будут сделаны следующие записи:
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| 11.11.2013 | |||
| Сформирован УК за счет доли ООО «Радуга» | 75-1 | 80 | 20 000 000 |
| Сформирован УК за счет доли Soleil Ltd | 75-1 | 80 | 5 000 000 |
| 14.11.2013 | |||
| Внесен вклад в УК ЗАО «Март» денежными средствами ООО «Радуга» | 75-1 | 80 | 5 000 000 |
| 27.11.2013 | |||
|
Внесен вклад в УК ЗАО «Март» иностранной валютой Soleil Ltd (154 555,21 долл. × 32,9879 руб./долл.) | 52 | 75-1 | 5 098 451,81 |
| Отражена положительная курсовая разница | 75-1 | 83 | 98 451,81 |
Размещение акций по цене выше номинала
Формирование уставного капитала акционерного общества может сопровождаться образованием суммы премии на акцию. Эта сумма возникает в тех случаях, когда в ходе первичной эмиссии акции продают по цене выше номинальной. В соответствии с Инструкцией по применению Плана счетов сумма разницы между продажной и номинальной стоимостью акций, вырученной в процессе формирования уставного капитала АО (при учреждении общества, при последующем увеличении уставного капитала), относится в кредит счета 83 «Добавочный капитал» в корреспонденции со счетом 75 «Расчеты с учредителями». Поскольку оплата акций общества при его учреждении производится его учредителями по цене не ниже номинальной стоимости этих акций (п. 1 ст. 36 Закона об АО ), по счету 83 «Добавочный капитал» может быть сформировано только положительное сальдо, а вот отрицательное никогда.
Если по действующему законодательству у ООО возникает превышение стоимости вклада участника в уставный капитал общества над номинальной стоимостью оплаченной участником доли, то сумма такого превышения может приниматься к бухгалтерскому учету общества в том же порядке, что и сумма разницы между продажной и номинальной стоимостью акций, вырученной в процессе формирования уставного капитала акционерного общества (Письмо Минфина России от 15.09.2009 № 03‑03‑06/1/582 ).
Пример 4
Величина уставного капитала ОАО «Волга» согласно уставу составляет 25 млн руб. Номинал акции - 1 000 руб., выпущено 25 000 акций. Акции размещаются путем закрытой подписки по цене 1 050 руб. ООО «Мотор» покупает 6 250 акций, ЗАО «Ока» - 18 750 акций.
| Содержание операции | Дебет | Кредит | Сумма, руб. |
|
Сформирован УК за счет взноса ООО «Мотор» (6 250 × 1 000 руб.) | 75-1 | 80 | 6 250 000 |
|
Сформирован УК за счет взноса ЗАО «Ока» (18 750 × 1 000 руб.) | 75-1 | 80 | 18 750 000 |
|
Внесена оплата ООО «Мотор» (6 250 × 1 050 руб.) | 51 | 75-1 | 6 562 500 |
|
Внесена оплата ЗАО «Ока» (18 750 × 1 050 руб.) | 51 | 75-1 | 19 687 500 |
| Отнесена разница между продажной и номинальной стоимостью акций, приобретенных ООО «Мотор» | 75-1 | 83 | 312 500 |
| Отнесена разница между продажной и номинальной стоимостью акций, приобретенных ЗАО «Ока» | 75-1 | 83 | 937 500 |
Инструкция по применению Плана счетов
Следует заметить, что согласно действующему гражданскому законодательству (п. 3 ст. 89 и п. 3 ст. 98 ГК РФ) договор об учреждении общества и договор о создании акционерного общества не являются (в отличие от устава) учредительными документами, но именно в них указано, каким образом распределены доли (или акции) между учредителями.Федеральный закон от 26.12.1995 № 208-ФЗ «Об акционерных обществах».
Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью».
Для того чтобы ООО могли обеспечить зачисление денежных средств для оплаты уставного капитала до момента их государственной регистрации, коммерческие банки открывают им так называемые накопительные счета. После государственной регистрации общества его накопительный счет становится расчетным. Предусматривается, что в гражданское законодательство будет введено понятие «накопительный счет создаваемого юридического лица» (проект федерального закона № 47538-6 «О внесении изменений в части первую, вторую, третью и четвертую Гражданского кодекса Российской Федерации, а также в отдельные законодательные акты Российской Федерации»). С этого момента все открываемые коммерческими банками де-факто накопительные счета получат собственный юридический статус.
- Утверждено Приказом Минфина России от 30.03.2001 № 26н.
- Утверждено Приказом Минфина России от 27.12.2007 № 153н.
- Утверждено Приказом Минфина России от 09.06.2001 № 44н.
- Утверждено Приказом Минфина России от 10.12.2002 № 126н.
- Утверждено Приказом Минфина России от 27.11.2006 № 154н.
При проведении государственной регистрации любого общества учредителям необходимо сформировать его уставной капитал в соответствии с регламентом Федерального законодательства. УК можно рассматривать не только с экономической точки зрения, но и с юридической.
В первом случае уставной капитал общества представляет собой определенное количество денежных средств , не ниже утвержденного на законодательном уровне минимума, которые необходимы для начала бизнеса. Во втором случае УК является имуществом организации , исчисляемом в денежном эквиваленте, которое задействуется при проведении расчетов с кредиторами и контрагентами.
Особенности
Уставной капитал представляет собой взнос учредителя или нескольких собственников организации, размер которого определяется в соответствии с нормами Федерального законодательства.
УК выполняет следующие функции :
- Для начинающей компании является стартовым капиталом, так как на пути становления бизнеса возникают постоянные расходы.
- Для кредиторов и инвесторов выступает в качестве гарантии того, что при банкротстве организации они получат определенную компенсацию.
- Выступает в качестве инструмента для ограничения выхода предприятия на рынок. Это обусловлено тем, что деятельность организации будет невозможна по причине несоответствия УК законодательным нормам.
- Помогает позиционировать новую компанию на рынке с положительной стороны. Многие «акулы бизнеса» формируют свое представление о предприятии и о его перспективах именно по размеру уставного капитала.
Минимальный размер
Федеральным законодательством установлен минимальный размер уставного капитала для субъектов предпринимательской деятельности, имеющих разную организационно-правовую форму.
| Организационно-правовая форма компании | Ед. изм | Сумма УК |
|---|---|---|
| рубль | 10000 | |
| Непубличные организации (ЗАО) | МРОТ | 100 |
| Публичные организации (ОАО, АО) | МРОТ | 1000 |
| Банки и прочие кредитные организации | рубль | 300000000 |
| Государственные предприятия | МРОТ | 5000 |
| Унитарные и муниципальные предприятия | МРОТ | 1000 |
Уставной капитал любой организации формируется при помощи учредителей, которые делают взносы в денежной, товарной или имущественной форме. Данные о внесенных средствах в обязательном порядке должны отражаться в соответствующем документе, который на протяжении всего времени существования юридического лица должен храниться в отдельной папке.
Если учредитель делает взнос с УК своей компании в денежной форме, то он может быть как в российских рублях, так и в зарубежной валюте. В том случае, когда собственник вносит средства в евро или в долларах, то в соответствующих документах сумма должна отражаться в отечественной валюте по курсу ММВБ на дату проведения финансовой операции.
Взносы в уставной капитал компании учредители могут делать и в виде материальных и нематериальных активов . В этом случае все переданное имущество и товарно-материальные ценности в УК должно быть оценено в денежном эквиваленте. Если размер таких взносов будет превышать 20000 руб., то перевод их в денежный эквивалент должен осуществлять только квалифицированный аудитор .
Формирование
Если собственник компании вносит в УК денежные средства, то они должны зачисляться на накопительный счет , открытый в банке, где будут храниться до момента государственной регистрации. Учредителю необходимо до подачи документов, необходимых для получения статуса юридического лица, действовать следующим образом :
- Выбирается финансовое учреждение, которое будет обслуживать расчетный счет организации.
- Определяется размер УК (он не должен быть меньше установленного законодательством минимума).
- Определяется количество учредителей, которые будут принимать участие в формировании уставного капитала.
- Открывается накопительный счет в выбранном для сотрудничества финансовом учреждении, на который вносятся денежные средства.
После завершения процедуры государственной регистрации учредителем переводятся деньги с накопительного счета на расчетный, с этого момента они становятся УК для созданной компании. Если собственники формируют уставной капитал за счет имущества, то такие взносы они смогут сделать только после получения статуса юридического лица .
В Уставе предприятия необходимо детально расписать не только сумму взносов собственников, но и то, каким образом и в какой форме они будут вноситься. Уставной капитал не подлежит налогообложению. Все расходы на его формирование будут являться издержками учредителей и не могут использоваться предприятием для уменьшения прибыли.
Изменение
Размер УК может изменяться, но при этом такие действия должны фиксироваться в учредительной документации . При этом собственники должны учитывать один нюанс. Уставной капитал может изменяться только в сторону увеличения . Для этого необходимо собрать определенный пакет документации.
Уставной капитал может увеличиваться как за счет средств или имущества собственников, так и за счет взносов третьих лиц. В Обществах с Ограниченной Ответственностью может увеличиваться УК только в том случае, если его прибыль увеличилась, либо учредителями было принято решение о пополнении. В Акционерных обществах УК создается уже после завершения процедуры государственной регистрации (собственники приобретают выпущенные акции).
Что это такое
Уставной капитал представляет собой определенную сумму денежных средств , которая должна быть положена на специальный счет компании еще до получения свидетельства о государственной регистрации.
На этом счете деньги будут находиться на протяжении всего срока, в течение которого организация будет осуществлять коммерческую деятельность, вплоть до ее ликвидации. Также УК может формироваться из товарно-материальных ценностей, недвижимости или объектов интеллектуальной собственности.
В соответствии с регламентом Федерального законодательства уставной капитал может быть использован компанией в следующих случаях :
- Для выплаты материального вознаграждения штатным сотрудникам.
- Для оплаты текущих расходов организации, связанных с приобретением сырья и материалов, необходимых для начала коммерческой деятельности.
- Для оплаты аренды офиса, торгового, складского или производственного помещения.
- Для оплаты расходов, связанных с проведением регистрации организации в статусе юридического лица и плательщика налогов.
- Для погашения кредитных обязательств компании.
Процедура
Формирование уставного капитала происходит еще до момента официальной регистрации компании . Если ее создает один учредитель, то он единолично вносит всю сумму денежных средств на специальный счет, открытый в банке. В том случае, когда у предприятия несколько собственников, то они должны внести в УК деньги в определенных долях, размер которых будет фиксироваться в уставной документации.
Формирование уставного капитала напрямую связано с организационно-правовой формой организации:
| Общества с Ограниченной Ответственностью | Денежные средства, товарно-материальные ценности, недвижимое имущество, интеллектуальная собственность, автотранспортные средства, оборудование и т.д. |
|---|---|
| Акционерные Общества | Вносятся денежные средства, на которые приобретаются акции компании |
| Государственные и муниципальные предприятия | Государство выделяет гранты и субсидии в денежной форме, из которых будет формироваться УК |
Документы
Независимо от того, сколько учредителей и в какой форме внесли взносы в УК компании, каждая операция должна быть задокументирована и отражена в соответствующих бухгалтерских регистрах:
- Если собственником были внесены деньги в кассу, то кассир обязан выписать приходный кассовый ордер. После этого он делает запись в кассовой книге.
- Если собственником были переведены деньги на расчетный счет предприятия, то в качестве первичного документа будет использована банковская выписка.
- Если собственник делает имущественный взнос в УК, то данная процедура должна отражаться в акте приема-передачи, заверенном в нотариальной конторе.
- Если в УК передаются товарно-материальные ценности, то между собственником и предприятием составляется , на основании которого в дальнейшем они ставятся на учет.
Проводки, бухгалтерский учет
Процесс формирования уставного капитала должен отражаться в бухгалтерском учете . При составлении корреспонденции счетов бухгалтер будет в обязательном порядке учитывать все источники поступления средств. В соответствии с ПБУ, коммерческие организации должны задействовать для учета уставного капитала такие счета: №75 и №80.
| Дебет | Содержание операции | Кредит |
|---|---|---|
| 75 | Задолженность, которая возникла у учредителей в УК | 80 |
| 50 | Поступление наличных денежных средств в кассу компании | 75 |
| 51 | Проведен безналичный перевод денежных средств на расчетный счет организации | 75 |
| 10 | Внесен взнос в УК в виде материалов | 75 |
| 41 | Бухгалтером было отражено формирование УК | 75 |
| 01 | Взнос в УК организации поступил в виде ОС | 75 |
Если человек примет решение об открытии собственного бизнеса в статусе Индивидуального Предпринимателя, то ему нет необходимости формировать УК. Он для старта может использовать как личные, так и заемные средства в неограниченном размере.
При открытии Общества с Ограниченной Ответственностью учредители должны учитывать регламент Федерального законодательства . Для предприятия с такой организационно-правовой формой УК должен составлять минимум 10000 рублей. Собственники могут формировать уставной капитал в денежной, имущественной и товарной форме.
В процессе проведения данных мероприятий внесенные средства могут быть поделены на доли . Перед государственной регистрацией ООО вносится полная сумма УК (или 50%), в пределах утвержденного законодательством минимума. Если была внесена половина суммы, то в течение года с момента получения статуса юридического лица собственники должны внести еще 50%.
УК для предприятия рассматривается с точки зрения совокупности оборотных активов и основных фондов . Законодательством предусматриваются различные способы его формирования. На этот процесс оказывает непосредственное влияние форма собственности предприятия. В дальнейшем, для каждой организации размер УК будет являться доказательством ее платежеспособности. Для привлечения инвесторов в свой бизнес, или для участия в кредитовании, учредители должны стремиться максимально увеличить этот показатель.
Формирование уставного капитала в 1С представлено в данном видео-уроке.
Когда учредители регистрируют ООО, им необходимо внести уставной капитал. Это могут быть как денежные средства, так и имущество. Именно уставной капитал определяем минимальный размер имущества организации, гарантирующий интересы кредиторов.
В этой статье мы рассмотрим пошаговую инструкцию и проводки по формированию уставного капитала в 1С 8.3 и взнос через кассу/расчетный счет.
Через операции, введенные вручную (до 3.0.46)
В программе 1С 8.3 Бухгалтерия до версии релиза 3.0.46 не было специального документа для отражения внесения уставного капитала. В связи с этим проводку необходимо делать вручную.
Перейдите в меню «Операции» и выберите пункт «Операции, введенные вручную».
В открывшейся форме списка нажмите на кнопку «Создать» и выберите пункт «Операция».
Проводки
Рассмотрим подробнее, какие проводки необходимо создавать в 1С.
Для взноса в уставной капитал учредителями используется счет 75.01. Отражение задолженности учредителей по уставному капиталу показывается проводкой Дт 75 Кт80. Уменьшение этой задолженности отражается проводкой по кредиту счета 75.
Погасить ее можно разными способами: внесением денежных средств, материалами, основными средствами, интеллектуальной собственностью и т. п.
Сначала рассмотрим наиболее часто встречаемый на практике способ – внесение денежных средств. Заодно и покажем, как в данном случае будет выглядеть эта операция в 1С.
Сначала отразим необходимую сумму для внесения в уставной капитал одного из учредителей. Счет дебета будет 75.01, кредита – 80.09 с суммой в 20 000 рублей.
- При внесении наличных денежных средств через кассу, счет дебета будет 50.
- При внесении денежных средств через расчетный счет организации, движение уже будет по 51 счету.
Предположим, что наш учредитель принес в кассу сразу всю сумму, как в нашем примере:

Данной операцией мы создали долг по уставному капиталу на ООО «Копыта», как на учредителя и сразу же его погасили.
Теперь рассмотрим вкратце то, какие будут проводки при других способах внесения средств в уставной капитал:
- Вклад основными средствами. Например, учредитель решил погасить долг по уставному капиталу в виде оборудования, которое можно сразу ввести в эксплуатацию. В данном случае сформируются две проводки:
- Дт 08 – Кт 75.01 (погашение долга по уставному капиталу);
- Дт 01 – Кт 08 (ввод оборудования в эксплуатацию).
- Вклад товарами или материалами. Для товаров проводка будет следующей: Дт 41 – Кт 75.01. Для материалов аналогично, но вместо 41 счета будет 10.
- Вклад в виде предоставления прав на объект интеллектуальной собственности: Дт 97 – Кт 75.01. Если договор на эти права не бессрочный, то с 97 на 26 счет каждый месяц будет списываться сумма, равная оценочной стоимости данной интеллектуальной стоимости, поделенная на количество месяцев.
Обратите внимание, что в случае погашения долга по уставному капиталу производится не деньгами, должна быть проведена оценка этого имущества. Учредители вправе произвести ее самостоятельно, если стоимость не превышает 20 000 рублей. В противном случае должен привлекаться оценщик со стороны.
Через документ «Формирование уставного капитала» (после релиза 3.0.46)
Начиная с версии релиза 3.0.46 программы 1С:Бухгалтерия, разработчики добавили новый документ для отражения уставного капитала. В меню «Операции» выберите пункт «Формирование уставного капитала». В открывшейся форме списка нажмите на кнопку «Создать».

В шапке нового документа укажите дату и организацию (если в программе учет ведется сразу по нескольким). В табличной части перечислите всех учредителей и суммы, внесенные ими.

Для формирования удобной печатной формы нажмите на кнопку «Список учредителей» в верхней части документа.

Теперь проведем документ и посмотрим, какие проводки он сформировал.

У нас сформировалась только одна проводка, создающая задолженность учредителя по уставному капиталу перед организацией. В данном примере погашение этой задолженности будет сформировано через кассовый документ «Поступление наличных» (если у вас планируется взнос в УК через расчетный счет — используйте документ «Поступление на расчетный счет»).

В поле «Вид операции» укажем «Прочий доход». Так же необходимо выбрать контрагента – учредителя и поставить счет кредита 75.01. Статьей ДДС будет «Поступление денежных вкладов от учредителей». Данным документом будет погашена вся задолженность в 15 000 рублей.
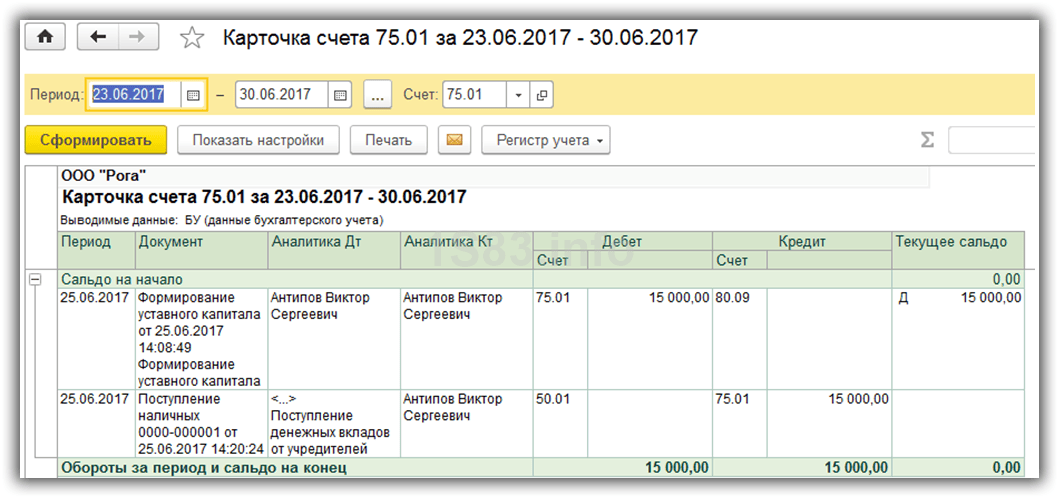
В результате проведения будет сформирована только одна проводка Дт 50.01 Кт 75.01, то есть поступление денежных средств через кассу. Погасить задолженность можно и другими способами, о которых было рассказано выше.
Откроем карточку счета 75.01 и убедимся в правильности совершенных действий. Сальдо на конец периода нулевое.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации