
Взаимозачет между тремя организациями: проводки, образец. Взаимозачеты
Как отразить в бухучете зачет взаимных требований, можно ли провести взаимозачет между несколькими организациями, как оформить многосторонний зачет порекомендует статья.
Вопрос: Компания "Западный порт" учредитель и директор в одном лице. СК "Основа выполнило для нас работы на 1,986 млн.руб. Потом нам дали Соглашение о взаимозачете. Какие проводки должна я сделать. И это ведь не мои внереализационные доходы? ведь долг компании перешел к ее учредителю?
Ответ: Исходя из Вашего уточнения следует вывод о том, что взаимозачет между сторонами невозможен. Взаимозачет осуществляется тогда, когда между сторонами есть обоюдные однородные обязательства друг перед другом (ст. 410 ГК РФ). В пункте 7 приложения к информационному письму Президиума ВАС РФ от 29 декабря 2001 № 65 сказано, что законодательство не настаивает на том, чтобы предъявляемое к зачету требование вытекало из того же обязательства или из обязательств одного вида. Из этого следует, что однородными можно признать обязательства, которые связаны с исполнением разных договоров, но предполагающих одинаковый способ их погашения.
В Вашем случае организация Западный порт не имеет прав требования ни к одному из участников данных правоотношений. Западный порт должен СК Основа по договору подряда и все. Так же ООО «Бетонные технологии» по условиям уточнения не имеют права требования ни перед одним из участников сторон. Хотя в соглашении присутствует договор поставки цемента, но не указан кому была осуществлена данная поставка.
Получается, что у Бетонных технологий есть права требования по договору поставки и есть два обязательства перед гражданином Колодяжным и СК Основа.
Таким образом, многосторонний зачет в данном случае возможен, если есть обоюдные круговые требования между участниками зачета взаимных требований.
То есть у ООО Западный порт должны быть требования, а их нет.
Общий порядок отражения операций в бухучете при взаимозачете представлен в информации файла ответа.
Как отразить в бухучете зачет взаимных требований
Зачет взаимных требований является одним из способов расчетов между организациями. Проведение зачета возможно при соблюдении ряда условий , определенных гражданским законодательством.
Поскольку зачет взаимных требований отражает лишь факт оплаты полученных или переданных активов (погашение дебиторской или кредиторской задолженности), в бухучете к возникновению доходов или расходов он не приводит (п. 2 ПБУ 9/99 , п. 2 ПБУ 10/99).
В бухучете зачет взаимных требований отражается на субсчетах, открытых по каждому контрагенту к счетам «Расчеты с поставщиками и подрядчиками», «Расчеты с покупателями и заказчиками», «Расчеты с разными дебиторами и кредиторами».
При проведении взаимозачета сделайте проводку:
Дебет 60 (76) Кредит 62 (76)
- отражено прекращение встречного обязательства по оплате товаров (работ, услуг) зачетом взаимных требований.
Ситуация: можно ли провести взаимозачет между несколькими организациями
Да, можно.
По общему правилу погашение взаимных обязательств между несколькими организациями под понятие зачета не подпадает. Дело в том, что зачет возможен лишь при наличии встречных однородных требований (). В рассматриваемой ситуации это условие не выполняется, потому что любая из сторон имеет дебиторскую задолженность по сделке, совершенной с одной организацией, и кредиторскую задолженность по сделке, совершенной с другой организацией.
Несмотря на это, на практике организации могут провести многосторонний зачет обязательств. Такое право предусмотрено положениями Гражданского кодекса РФ. В ней сказано, что стороны могут заключить договор, как предусмотренный, так и не предусмотренный законом или иными правовыми актами. При этом к договорам, заключенным более чем двумя сторонами, применяются общие положения о договоре, если это не противоречит многостороннему характеру таких договоров (п. 4 ст. 420 ГК РФ).
Как правило, при многостороннем зачете заключается соглашение о проведении взаимных расчетов . Такое соглашение не является унифицированным бухгалтерским документом, поэтому его можно составить в произвольной форме с соблюдением требований, которые предъявляются к первичным учетным документам .
Главбух советует: при проведении многостороннего зачета соблюдайте правила, предъявляемые к зачету встречных требований:
зачет можно провести только в том случае, если у каждой из сторон зачета наступил срок исполнения обязательства;
при неравных задолженностях зачет проводится на сумму наименьшей из них;
соглашение о зачете должно содержать информацию, отражающую обстоятельства проведения зачета .
Пример отражения в бухучете взаимозачета между тремя организациями. Организации применяют общую систему налогообложения
12 января ООО «Торговая фирма "Гермес"» отгрузило ЗАО «Альфа» товары на сумму 100 000 руб. (в т. ч. НДС - 15 254 руб.). По условиям договора «Альфа» должна оплатить поставленные товары 15 января.
13 января «Альфа» отгрузила ОАО «Производственная фирма "Мастер"» материалы на сумму 120 000 руб. (в т. ч. НДС - 18 305 руб.). По условиям договора «Мастер» должен оплатить материалы 16 января.
15 января «Мастер» выполнил для «Гермеса» работы по договору подряда. Стоимость работ - 90 000 руб. (в т. ч. НДС - 13 729 руб.). По условиям договора «Гермес» должен оплатить работы 16 января.
По состоянию на 1 февраля ни одно из перечисленных обязательств по оплате товаров, материалов и выполненных работ не исполнено. Таким образом, «Гермес» одновременно является кредитором «Альфы» и дебитором «Мастера». При этом «Мастер» является дебитором «Альфы» и кредитором «Гермеса», а «Альфа» - дебитором «Гермеса» и кредитором «Мастера».
Стороны договорились о проведении взаимных расчетов и составили соответствующее соглашение .
Организации проводят зачет на сумму наименьшей задолженности, величина которой составляет 90 000 руб. (в т. ч. НДС - 13 729 руб.). Операции, связанные с возникновением и погашением взаимных обязательств, отражены в учете организаций следующим образом.
В учете «Гермеса» сделаны следующие проводки.
Дебет 62 субсчет «Расчеты с ЗАО "Альфа"» Кредит 90-1
- 100 000 руб. - отражена выручка от реализации товаров;
- 15 254 руб. - начислен НДС с выручки от реализации товаров.
Дебет 26 Кредит 60 субсчет «Расчеты с ОАО "Производственная фирма "Мастер"»
- 76 271 руб. - отражена стоимость работ, выполненных подрядчиком;
Дебет 19 Кредит 60 субсчет «Расчеты с ОАО "Производственная фирма "Мастер"»
- 13 729 руб. - отражен «входной» НДС по выполненным работам;
- 13 729 руб. - принят к вычету «входной» НДС по выполненным работам.
Дебет 60 субсчет «Расчеты с ОАО "Производственная фирма "Мастер"» Кредит 62 субсчет «Расчеты с ЗАО "Альфа"»
90 000 руб. - отражено погашение дебиторской и кредиторской задолженности на основании соглашения о проведении взаимных расчетов.
- непогашенная дебиторская задолженность «Альфы» составила 10 000 руб. (в т. ч. НДС - 1525 руб.);
- кредиторская задолженность перед «Мастером» погашена полностью.
Остаток задолженности «Альфа» перечислила «Гермесу» на расчетный счет.
Дебет 51 Кредит 62 «Расчеты с ЗАО "Альфа"»
- 10 000 руб. - поступила оплата за отгруженные товары.
В учете «Альфы» сделаны следующие проводки.
Дебет 41 Кредит 60 субсчет «Расчеты с ООО "Торговая фирма "Гермес"»
- 84 746 руб. - оприходованы приобретенные товары;
Дебет 19 Кредит 60 субсчет «Расчеты с ООО "Торговая фирма "Гермес"»
- 15 254 руб. - отражен «входной» НДС по приобретенным товарам;
Дебет 68 субсчет «Расчеты по НДС» Кредит 19
- 15 254 руб. - принят к вычету «входной» НДС по приобретенным товарам.
Дебет 62 субсчет «Расчеты с ОАО "Производственная фирма "Мастер"» Кредит 90-1
- 120 000 руб. - отражена выручка от реализации материалов;
Дебет 90-3 Кредит 68 субсчет «Расчеты по НДС»
- 18 305 руб. - начислен НДС с выручки от реализации материалов.
Дебет 60 субсчет «Расчеты с ООО "Торговая фирма "Гермес"» Кредит 62 субсчет «Расчеты с ОАО "Производственная фирма "Мастер"»
После проведения взаимозачета:
кредиторская задолженность перед «Гермесом» составила 10 000 руб. (в т. ч. НДС - 1525 руб.);
дебиторская задолженность «Мастера» составила 30 000 руб. (в т. ч. НДС - 4576 руб.).
Остатки задолженностей стороны погасили друг другу в денежной форме:
Дебет 60 субсчет «Расчеты с ООО "Торговая фирма "Гермес"» Кредит 51
- 10 000 руб. - перечислен остаток задолженности за приобретенные товары;
Дебет 51 Кредит 62 субсчет «Расчеты с ОАО "Производственная фирма "Мастер"»
- 30 000 руб. - поступила оплата за отгруженные материалы.
В учете «Мастера» сделаны следующие проводки.
Дебет 10 Кредит 60 субсчет «Расчеты с ЗАО "Альфа"»
- 101 695 руб. - оприходованы приобретенные материалы;
Дебет 19 Кредит 60 субсчет «Расчеты с ЗАО "Альфа"»
- 18 305 руб. - отражен «входной» НДС по приобретенным материалам;
Дебет 68 субсчет «Расчеты по НДС» Кредит 19
- 18 305 руб. - принят к вычету «входной» НДС по приобретенным материалам.
Дебет 62 субсчет «Расчеты с ООО "Торговая фирма "Гермес"» Кредит 90-1
- 90 000 руб. - отражена выручка от реализации выполненных работ;
Дебет 90-3 Кредит 68 субсчет «Расчеты по НДС»
- 13 729 руб. - начислен НДС с выручки от реализации выполненных работ.
Дебет 60 субсчет «Расчеты с ЗАО "Альфа"» Кредит 62 субсчет «Расчеты с ООО "Торговая фирма "Гермес"»
- 90 000 руб. - отражено погашение дебиторской и кредиторской задолженности на основании соглашения о проведении взаимных расчетов.
После проведения взаимозачета:
дебиторская задолженность «Гермеса» погашена полностью;
кредиторская задолженность перед «Альфой» составила 30 000 руб. (в т. ч. НДС - 4576 руб.).
Остаток задолженности «Мастер» перечислил на расчетный чет «Альфы»:
Дебет 62 субсчет «Расчеты с ЗАО "Альфа"» Кредит 51
- 30 000 руб. - перечислен остаток задолженности за приобретенные материалы.
Отвечает Станислав Котович,
заместитель директора правового департамента Минфина России
«Для каждой строки Баланса, показатель которой существенен, введите подстроки. В них укажите числовые значения, которые входят в состав укрупненных показателей типовой формы Баланса. Например, к строке 1150 «Основные средства» можно добавить отдельные строки и привести в них данные о стоимости зданий, машин и оборудования, если такая информация является существенной. Как определить уровень существенности показателей, читайте в рекомендации.»
Если в организации есть задолженность перед контрагентом-поставщиком, она может в счет задолженности оказать контрагенту услуги или же поставить товары. Также и контрагент-покупатель может поставить услуги или товары в счет своей задолженности. Для правильного отображения таких операций в учете требуется провести процедуру взаимозачета.
Процесс проведения взаимозачета в 1С 8.3 автоматизирован и выполняется посредством типового документа « ».
Взаимозачет в 1С 8.3 между договорами контрагента
Пример. Наша организация должна поставщику 88 500 руб. за поставку материалов. В счет долга мы оказали поставщику услуги на сумму 70 800 руб. Необходимо провести взаимозачет.
Акт взаимозачетам можно найти в разделе «Покупки» или раздел «Продажи», подраздел «Расчеты с контрагентами». Создадим документ «Корректировка долга» и заполним реквизиты «шапки»:
- поле «Вид корректировки» – в нашем случае следует выбрать «Зачет задолженности»;
- поле «Зачесть задолженность» – указать «Поставщику»;
- поле «В счет задолженности» – указать «Поставщика перед нашей организацией»;
- поле «Поставщик (кредитор)» – выбрать нужного контрагента.
Получите 267 видеоуроков по 1С бесплатно:
Данные о кредиторской и о дебиторской задолженности заносятся в табличные части на соответствующих вкладках. Для их автоматического заполнения нужно нажать в документе кнопку «Заполнить – Заполнить все задолженности остатками по взаиморасчетам» либо кнопки «Заполнить» на каждой вкладке. Программа анализирует взаиморасчеты с поставщиком и показывает задолженность по каждому договору.
Для проведения взаимозачета между договорами в 1С 8.3 требуется, чтобы в документе суммы долга поставщика и долга перед поставщиком были одинаковыми. На данную сумму проводится взаимозачет. С этой целью исправляем значение в графе «Сумма расчетов». Внизу документа отображается разница между дебиторской задолженностью и кредиторской, эта разница должна быть равна нулю. Как видно в нашем примере:
Из документа можно вывести на печать форму Акта взаимозачета. Документ при проведении сделает проводку по переносу суммы долга с кредита бухгалтерского счета 62 в дебет бухгалтерского счета 60:
Аналогичным образом оформляется взаимозачет с контрагентом-покупателем. Для этого нужно указать следующие реквизиты: вид операции – выбрать «Зачет задолженности», зачесть задолженность – выбрать «Покупателя», в счет задолженности – «Нашей организации перед покупателем».
Взаимозачет между организациями
Мы рассмотрим определение взаимозачёта, порядок его оформления. Также посмотрим, какими проводками его надо отразить в бухучёте.
Гражданское законодательство дает определение взаимозачету как варианту прекращения обязательств, которые связаны с поставкой товаров, выполнением работ, оказанием услуг.
С точки зрения учёта, взаимозачёт часто выбирают как вариант проведения расчётов между компаниями. Так делают потому, что он отражается в бухучёте аналогично расчётным операциям. Из-за этого взаимозачёт ошибочно определяют как исключительно бухгалтерскую операцию и в его проведении главное участие принимает бухгалтер. При всем этом, взаимозачёт - это довольно непростое и комплексное действие. Лучше, если в его проведении будут участвовать не только бухгалтеры, но и юристы, и сотрудники других подразделений организации. Согласованность их действий является важнейшим критерием верного и юридически грамотного осуществления взаимозачёта.
Условия проведения взаимозачёта
Чтобы провести взаимозачёт, нужно проверить соблюдение некоторых условий:
- требования должны быть признаны сторонами и иметь встречный характер. Это основное условие для осуществления зачёта. К примеру, существуют два договора, по первому из них контрагент выступает должником, а по второму кредитором, и наоборот. Соблюдение данного условия также предполагает следующее: для признания зачёта обоснованным нужно, чтобы между контрагентами не было расхождений по предмету зачёта. Если это условие не будет соблюдено, то существует риск признания операции недействительной или незаключённой сделкой.
- требования должны быть однородными по своему характеру. Чаще всего взаимозачёт проводят для погашения именно денежных требований, потому что денежные обязательства признаются однородными, и это не зависит от оснований их происхождения.
Зачёт нельзя провести, если предметом будут выступать индивидуально-определенные вещи. Невозможно зачесть обязанность по поставке оборудования и обязанность по поставке хозяйственных товаров на ту же стоимость. Нельзя также зачесть обязательства, если они предполагают выполнение идентичных работ или услуг.
окончание обязательства зачётом возможно только если срок требования наступил либо не указан или определен моментом востребования. В случае, когда срок исполнения обязательства прямо закреплен договором, то до наступления этой даты провести взаимозачёта нельзя.
Законодательство не запрещает одновременное осуществление операций взаимозачета по нескольким требованиям, при условии соответствия требований названным выше критериям.
Основание для реализации взаимозачёта - это обоюдные долговые обязательства. Для выявления случаев и размера дебиторской и кредиторской задолженности компании нужно организовать ведение конкретного аналитического учёта по каждому контрагенту.
Оформление зачёта
Законодательство дает возможность проведения взаимозачёта в одностороннем порядке, то есть когда одна сторона направляет другой заявление. Но заявление признается лишь одним из вариантов совершения взаимозачёта. Наиболее приемлемый способ оформления - это осуществление его по соглашению сторон при помощи оформления одного из документов:
1.
акт взаимной задолженности;
2.
договор о взаимозачёте;
3.
соглашение о зачёте требований.
После определения и согласования величины взаимных долгов обе стороны составляют и подписывают акт о взаимозачёте.
Отражение в учёте
Действия по зачёту надо отразить в бухгалтерском и налоговом учёте на дату подписания сторонами соглашения о зачёте или получения одной из сторон заявления о зачёте.
Если организация находится на ОСНО, то зачет никаким образом не окажет влияния на базы по налогу на прибыль и НДС.
У упрощенцев сумма долга покупателя, которая погашается зачётом, должна отразиться в доходах. Купленные товары, оплата по которым прекращена взаимозачетом, признаются оплаченными и их стоимость относится на расходы.
В бухучёте на дату проведения зачёта нужно сделать проводку:
Дебет 60 (76) - Кредит 62 (76)
- отразили прекращение встречных обязательств.
После того как составленный акт взаимозачета подписан, необходимо отразить его в бухгалтерском учете. Для отражения погашения взаимных задолженностей существуют определенные проводки.
Отражение взаимозачета
Операции по погашению обоюдных задолженностей организаций отражаются в бухгалтерском учете подобно другим расчетным процедурам. Операция взаимозачета производится тогда, когда получено заявление от противной стороны либо подписан акт.
Проводка взаимозачета
Для того чтобы правильно отразить взаимозачет в , необходимо совершить несколько проводок. Реализация товаров и услуг в момент отгрузки проводится с приходной части «Дебиторская задолженность покупателей» на Кредит «Выручка». Таким способом отражается выручка от реализации .
По приходной части «Дебиторская задолженность покупателей» и Кредиту «НДС к уплате» начисляется НДС по отпущенным товарам и услугам. С Дебета «Себестоимость» на Кредит «Запасы» происходит списание себестоимости реализованной продукции.
В бухгалтерской программе отражается в момент их получения. Стоимость приобретенных товаров и услуг отражается проводкой Дебет «Запасы» – Кредит «Расчеты с поставщиками». Учет НДС по этой продукции осуществляется с Дебета «НДС к зачету» на Кредит «Расчеты с поставщиками».
Частичная оплата и погашение взаимной задолженности в бухгалтерской программе отражается в момент проведения взаимозачета. С Кредита «Дебиторская задолженность покупателей» на расчетный счет организации садится частичная оплата. Соответственно, с расчетного счета предприятия на Дебет «Расчеты с поставщиками» производится частичная оплата. Взаимозачет дается проводкой Дебет «Расчеты с поставщиками» – Кредит «Дебиторская задолженность покупателей».
Чтобы конкретизировать отражение взаимозачета, необходимо показать соответствующие проводки. Проводкой Д41-К60 садится задолженность по полученным товарам и услугам. по приобретенной продукции отражается операцией Д19-К60. С Дебета счета 46 происходит списание издержек и себестоимости на Кредит счетов 44 и 41 соответственно. Проводкой Д60-К62 отражается взаимозачет.
Нередко у одной организации перед другой возникает долг. Данный долг можно погасить не только денежными средствами. Например, в счет него организация – должник может оказать какие-либо услуги.
В данной статье мы рассмотрим как отразить в программе 1С 8.3 провести взаимозачет как между договорами с одной организацией, так и с разными контрагентами.
Рассмотрим пример, когда наша фирма заказала у поставщика 3 офисных кресла на сумму 6 тысяч рублей, но еще не оплатила данную поставку. Спустя какое-то время мы оказали услуги по стрижке газона на 4 тысячи рублей. В программе необходимо произвести взаимозачет и уменьшить долг до 2 тысяч рублей.
Найти акты взаимозачета можно в меню 1С «Покупки», либо «Продажи» выберите пункт «Корректировка долга».
Перед вами откроются все ранее веденные документы по корректировкам долгов. Создайте новый документ. Самое главное здесь – правильно указать вид операции. В данном случае мы будем производить взаимозачет с одной и той же фирмой, но по разным договорам: поставки и оказанию услуг. Поэтому был выбран «Зачет задолженности».
В позе «Зачесть задолженность» выбираем «Поставщику». В том случае, когда должны не мы, а нам, выбирается пункт «Покупателя».
В реквизите «Поставщик (кредитор)» выберем фирму, с которой необходимо сделать взаимозачет. В нашем случае учет в программе ведется сразу по нескольким организациям, поэтому в шапке так же выберем необходимую (за которой числится долг).

В документе по проведению взаимозачета в 1С 8.3 присутствую две вкладки с отражением списка документов, по которым сформировалась кредиторская (наша) и дебиторская задолженности (перед нами). Заполнить данные на них можно как вручную, так и автоматически. Для автоматического заполнения нажмите на нужной вкладке кнопку «Заполнить» и выберите соответствующий пункт из появившегося меню. Обе вкладки заполняются по отдельности, но интерфейс одинаков.

На первой вкладке появился документ покупки офисных кресел на сумму 6 тысяч рублей. На второй – оказание услуг по стрижке газона на 4 тысячи рублей. Суммы различаются и это видно внизу формы (- 2 тысячи рублей).
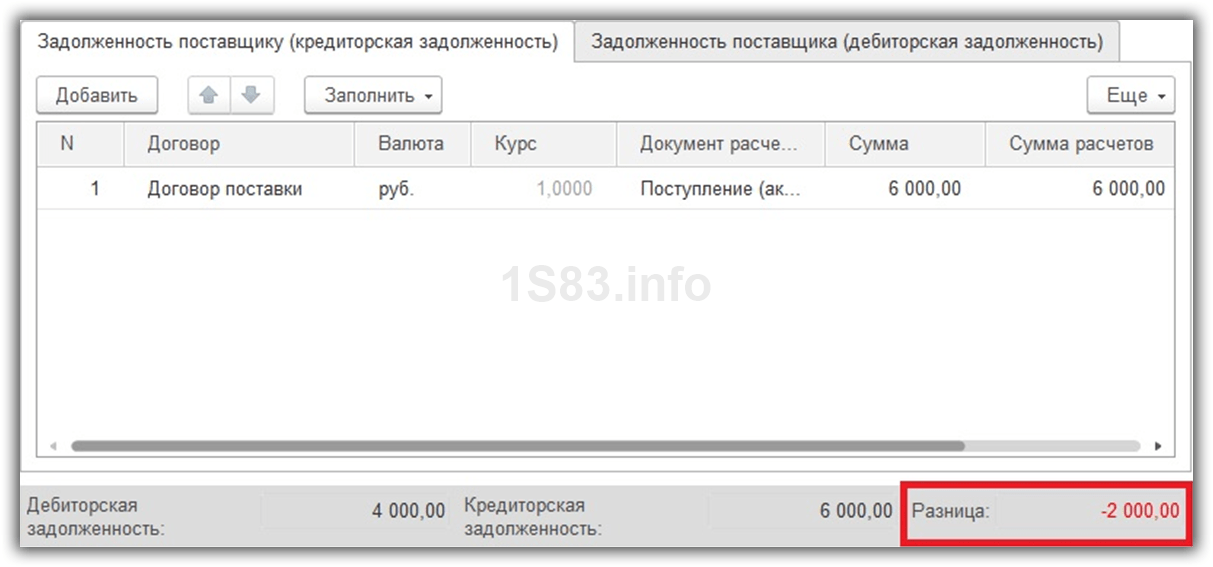
Для корректного проведения взаиморасчета откорректируем нашу задолженность перед поставщиком на первой вкладке. Установим вместо 6 тысяч рублей 4 тысячи рублей.

Таким же способом можно провести взаимозачет с покупателем. Отличие заключается лишь в других параметрах шапки документа.

Взаимозачет между организациями
В качестве примера рассмотрим ситуацию, схожую с описанной выше. Наша организация так же приобрела 3 офисных кресла на сумму 6 тысяч рублей у фирмы «Аквилон-Трейд». Только услугу по стрижке газона мы оказали другой компании – «Sweet Dreams Ltd.». Предположим, что у них один и тот же владелец и нам необходимо погасить часть долга по покупке кресел предоставленной услугой.
В рамках данного примера заполнение документа будет практически идентичным предыдущему. В качестве значения реквизита «В счет задолженности» укажите «Третьего лица перед нашей организацией». Теперь вам будет необходимо выбрать сразу двух контрагентов: поставщика и третье лицо.
Больше реквизиты документа в этом примере никак не будет отличаться от предыдущего.

Движение документа будет похожим на движение в предыдущем примере, только здесь в качестве субконто участвуют два различных контрагента.

Документ «Корректировка долга» не ограничивается этими двумя примерами. Например, вы можете , зачесть аванс, перенести долг и многое другое.

Теперь можно проверить результат взаиморасчетов .
Видео инструкция
Смотрите видео инструкцию по проведению взаиморасчета в 1С:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации