
Взаимосвязь потребления и сбережений. Средняя и предельная склонность к сбережению и к потреблению
Каждый человек что-то накапливает. Как правило, на сегодняшний день это деньги. В народе это называется "откладывать на черный день". Мы можем держать наличные дома под матрасом, а можем положить их на депозит в банк. В любом случае, если позволяет зарплата, какую-то ее часть тратить не хочется. В теории это называется "предельная склонность к сбережению". Впервые ее иследовал в своих работах Дж. М. Кейнс. Постараемся разобраться, как на сегодняшний день в условиях кризиса нам поможет этот показатель.
Психологическая зависимость
Отвлечемся немного от теории и поразмышляем над тем, почему человек склонен к сбережениям. Для того чтобы можно было что-то накапливать, должны быть выполнены два условия: первое - все первоочередные потребности удовлетворены, второе - величина дохода позволяет откладывать некую сумму.
Такие понятия, как потребление и сбережение, очень смежны. Они не обозначают одно и то же, но при иследовании склонности к накапливанию нужно понимать, что они очень тесно зависят друг от друга.
Еще в начале 20 века, на заре зарождения экономической теории, возникла необходимость изучить взаимосвязь между потреблением и сбережением. Первым человеком, который взялся за это дело, стал, конечно же, Кейнс. Его теория имеет название "Основной психологический закон". И вот что он гласит.
Во-первых, сбережения населения зависят от дохода. Некий процент, допустим 5% от дохода, человек способен отложить на будущее. Если доход растет, этот процент будет изменяться несущественно. Казалось бы, парадокс. Но тут в силу вступает психология человека. Чем больше мы получаем, тем больше мы тратим. И на сбережения уже не остается большей суммы. И если рост потребления растет пропорционально доходу, то рост сбережения будет ползти очень и очень медленно.
Доказательство
Утверждению, что потребление растет по мере роста дохода, есть очень простое доказательство. Возьмем, к примеру, семью с доходом в 6000 рублей. 2% от суммы они откладывают, а все остальные деньги уходят на различные расходы. Что можно позволить себе на эти деньги? Оплатить коммунальный платежи, купить минимальный набор продуктов и, наверное, все.
Доходы семьи начинают расти. Уже общий вклад составляет 10 000 рублей. Теперь можно купить мяса побольше, сходить однажды в кино и позволить себе купить новое платье. Но сумма, откладываемая на сбережения, все равно останется прежней. Потому что в первую очередь человек будет удовлетворять свои потребности, а лишь потом задумываться о величине накоплений.
Факторы, влияющие на изменение потребления и сбережения
Рост или снижение потребления и сбережений зависит не только от роста заработной платы. В есть множество других показателей, которые так или иначе будут изменять потребительскую способность. От этих факторов зависит также предельная склонность к сбережению.

Теория
В экономической среде принято под сбережениями понимать некую сумму денег, отложенную из дохода на будущее время и не потребляемую в данный момент. Склонность к накоплению может быть средней и предельной.
Средняя склонность к сбережению отображает, какой процент от общей сумму готов человек отложить на будущее, и отображается в виде формулы:
APS = S / Y, где S - это сберегаемая часть, а Y - сумма общего дохода.
Предельная склонность к сбережению (формула) показывает изменения в сберегательной части и в сумме дохода. Иными словами, этот показатель может рассказать, как изменится желание людей сохранять или нет свои заработанные деньги, если сумма общего дохода изменится:
MPS = δS / δY.
С увеличением накоплений снижаются расходы. Экономическое значение этого показателя на уровне страны означает желание откладывать деньги, а значит есть возможность вкладывать их в реальное производство. А это есть инвестиции, которые, в свою очередь, влияют на общее благосостояние страны.
График склонности к сбережениям
Величина предельной склонности к сбережению, как мы уже выяснили, сильно зависит от потребления. График показывает фактически зависимость одного показателя от другого. Рассмотрим рисунок.
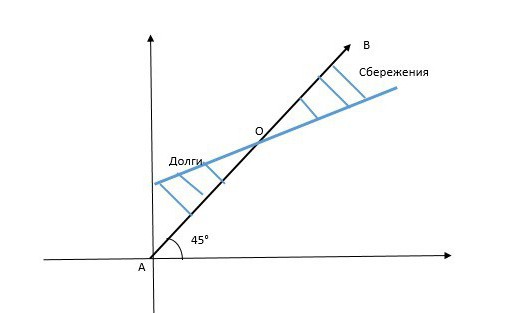
По оси ординат принято считать размер доходов, а по оси абсцисс - размер накоплений. Если бы в теории все израсходовали сумму, равную доходу, то зависимость была бы идеальной прямой, расположенной под углом 45°. Этой линией обозначена прямая АВ. Но в реальной жизни такого не бывает.
Прямая, отображающая склонность к сбережениям, обозначена на рисунке синей линией, и она всегда отклоняется вниз. Место пересечения О - это точка нулевого сбережения. Она означает, что всю получаемую прибыль домохозяйство тратит на свои нужды. Ниже этого пересечения возникает долг, а выше - сбережения. Как видите, чем выше доходы, тем больше предельная склонность к сбережению.
Зависимость сбережений от возраста
В процессе нашей жизни мы зарабатываем деньги неравномерно. В один период жизни их не хватает, в другой появляются излишки. Такую тенденцию тоже можно изобразить графически.
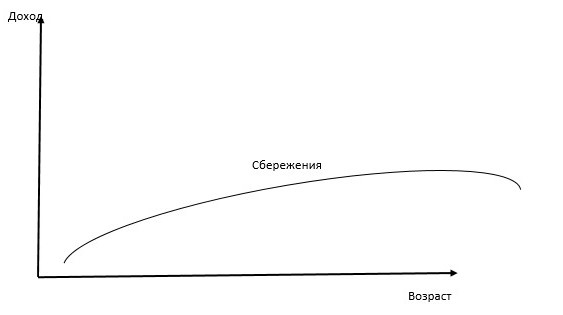
Пускай по вертикальной оси будет доход, а по горизонтальной - возраст. Кривая показывает, что личные сбережения возрастают с годами, в то время как в молодости их почти нет. И это действительно так.
Пока человек учится и находится на этапе поиска своей профессии, его доходы невелики. Большую часть он тратит на обучение или личные потребности. Становясь старше и заводя семью, он снова начинает увеличивать расходы, но, как правило, к этому времени уже налаживается стабильный заработок и появляется необходимость откладывать хотя бы не большую сумму на крупные покупки (машина, дом, обучение детей). Самую высокую свою зарплату человек получает в зрелом возрасте, и тогда он начинает задумываться о пенсии о откладывать какую-то часть своих денег. Именно в этот период предельная склонность к сбережению достигает своего максимума, а потом снова идет на спад.
Что еще влияет на уровень сбережений
Есть определенные факторы, не связанные с доходом, которые также осуществляют немалое влияние на возможность человека откладывать деньги на будущее.
Первый фактор - ожидание. Если в стране наблюдается кризисная ситуация, и человек ждет, что скоро поднимутся цены и увеличится плата за услуги, то он будет запасаться по возможности сейчас, по меньшим ценам. Боязнь пустых полок и огромных расходов заставляют людей тратить все деньги здесь и сейчас. А вот в обратной ситуации, когда в будущем ожидается понижение цен или хотя бы неизменный их уровень, человек будет больше откладывать, чем тратить.
Второй фактор - потребительская задолженность. Мы живем в мире кредитов. И сейчас наблюдается такая тенденция, что все сбережения населения просто превращаются в плату за товар или услугу в будущих периодах. Уровень средних зарплат недостаточен для того, чтобы что-нибудь отложить на крупную покупку. Можно 10 лет копить на автомобиль, а можно взять его в кредит и потом 10 лет за него расплачиваться. Таким образом, наше желание и возможность что-то накопить превращаются в мощнейший инструмент экономики - кредит.

Склонность к сбережениям в макроэкономике
Понятие сбережений очень важно не только для отдельных домохозяйств, но и для страны в целом. Предельная склонность к сбережению показывает, может ли народ внутри государства обеспечить развитие и производственный рост. Казалось бы, что может простой показатель?
На самом деле, чем выше его значение, тем больше свободных денег есть на руках у отдельных людей и юридических лиц, а значит, они выступают потенциальными инвесторами. Инвестиции - это денежные вложения в сферу производства, а заодно и мощнейший инструмент влияния на развитие страны. Чем больше денег вкладывается в инновации, технологические новинки и т. д., тем выше показатели экономического роста.

Вывод
Склонность к сбережению - это один из важнейших экономических показателей, который можно изучать не только на уровне отдельных домохозяйств, но и по стране в целом. Чем выше этот показатель, тем лучше живет народ.
За средней склонностью населения к потреблению и сбережению стоят колебания как дохода, так и настроений людей, поэтому важно знать, как человек реагирует на изменение его дохода - в сторону увеличения потребления или сбережения? Для этой цели применяются, соответственно, показатели предельной склонности к потреблению и сбережению (рис.1, 2) график склонности к потреблению представляет собой изображенное в форме кривой отношение потребления к доходу.
Этот график строится с помощью дополнительной линии, проведенной под углом 45 о. Каждая точка на этой линии указывает на равенство доходов и расходов.
Кривая С показывает склонность населения к потреблению при различных уровнях дохода. Точка пересечения этой кривой с линией, проведенной под углом 45 о показывает равновесие потребительских доходов и расходов (точка ). В том случае, если кривая лежит надлинией 45 о, расходы превышают доходы и имеет место чистое отрицательное сбережение (например, точка ). Если же кривая проходит под линией 45 о, то имеет место превышение доходов над расходами, или чистое положительное сбережение (точка ).
График склонности к сбережениям — это представленное в форме кривой отношение сбережений к доходу (рис..2). Каждая точка этой кривой показывает, сколько общество готово сберегать при каждом данном уровне дохода.
Рис. 1,2
Предельная склонность
а) к потреблению; б) к сбережению.
Предельная склонность к потреблению - изменение в потреблении вследствие изменения дохода:
где ΔS - прирост сбережений; Δу - прирост дохода; MPS - предельная склонность к сбережению.
Величины MPC и MPS всегда колеблются в пределах прироста дохода - в этом проявляется их взаимосвязь и взаимозависимость.
Корректирующее воздействие на МРС и помимо дохода, оказывают:
- уровень цен;
- налогообложение;
- накопленное имущество и т. д.
Обобщая индивидуальные стремления отдельных людей, можно перейти к расчету МРС и MPS на макроэкономическом уровне.
Потребление составляет жизненную основу существования общества. Именно в целях удовлетворения потребностей организуется производство материальных благ. При этом, чем больше развито общество, чем большее количество материальных благ и услуг поступает в потребление населения, тем больше повышается качество и уровень жизни. Уровень потребления зависит от многих составляющих, но прежде всего от доходов семьи. В зависимости от доходов население предъявляет больший или меньший спрос на товары и услуги. Таким образом, под потреблением мы понимаем ту сумму денег, которая тратится населением на приобретение материальных благ и услуг.
Главный фактор, который будет определять потребление - это личный располагаемый доход. В свою очередь, личный располагаемый доход делится на потребление и сбережение. Следовательно, кроме дохода на потребление влияют и налоги, рост цен, рост отчислений на социальное страхование, склонность к сбережению.
Очевидно, что потребление различных семей и социальных групп зависит от семейного бюджета, от степени необходимости и желательности тех или иных благ, платности или бесплатности. Но нет двух одинаковых по потреблению семей. Даже в семьях с одинаковым уровнем доходов структура расходов различна как по величине, так и по структуре.
Большая часть в семьях с низкими доходами тратится на питание и одежду, а в рационе питания преобладают дешевые продукты. В семьях с высокими доходами расходы на питание тоже увеличиваются, но происходит это за счет приобретения более дорогих и качественных продуктов. Одновременно в этих семьях увеличивается потребление непродовольственных товаров длительного пользования, предметов роскоши, увеличиваются расходы на отдых.
От уровня дохода населения зависит и уровень его сбережений. С увеличением дохода сбережения растут, с уменьшением - падают. Чем меньше доход семьи, тем меньше она сберегает. Самые бедные люди вообще не имеют сбережений или, как говорят экономисты, имеют нулевое сбережение, а у живущих в долг - отрицательные сбережения. Сбережения можно определить как ту часть дохода, которая не идет на потребление. Вместе потребление и сбережения составляют в совокупности располагаемый доход населения, т.е. доход после уплаты налогов.
Между потреблением и сбережениями существуют качественные различия .
Потребление ориентировано на удовлетворение текущих нужд или потребностей населения, а сбережения - на то, чтобы за счет сокращения текущего потребления увеличить потребление в будущем.
Распределение потребителями своего бюджета, а также характер потребления в зависимости от дохода были исследованы немецким статистиком Эрнстом Энгелем, который составил качественные схемы поведения потребителей в зависимости от уровня дохода. С ростом доходов в расходах потребителей увеличивается доля расходов на услуги, отдых, сбережения.
Весь располагаемый доход (У ) - личный доход за вычетом индивидуальных налогов - используется на цели потребления исбережения. Очевидно, что планируемые потребительские расходы домашних хозяйств в первую очередь определяются доходами и тем, какая часть располагаемого дохода используется на потребление (С), а какая часть на сбережения (S ). И потребление, и сбережения являются функциями дохода (ВНП).
Зависимость между уровнем дохода и потреблением и уровнем дохода и сбережениями описывается графиком потребления и графиком сбережений.
Ha графике потребления в каждой точке биссектрисы потребление равно доходу, т.е. весь доход потребляется и сбережения равны 0. В реальной жизни потребляется только часть дохода и кривая потребления обычно принимает вид СС. Анализ этой кривой показывает, что при Y 1 потребители «живут в долг», т.е. за счет займов или прошлых сбережений.
При объеме дохода, равном Y 2 , весь доход идет на потребление, за пределами Y 2 при Y 3 часть дохода (Y 3 В ) потребляется, а часть (АВ )сберегается. При этом по мере роста дохода потребление абсолютно растет, но доля его в доходе имеет тенденцию к сокращению. Как писал Дж. Кейнс , «люди склонны, как правило, увеличивать свое потребление с ростом дохода, но не в той же мере, в какой растет доход».
График сбережений показывает, что при доходе, равном Y 1 , сбережения имеют отрицательное значение (сбережения сокращаются), при доходе Y 2 , сбережения равны нулю. Они возникают и начинают расти за пределами Y 2 и по мере увеличения дохода возрастают абсолютно и относительно, т.е. по мере роста дохода доля сбережений в доходе растет.
Помимо дохода на потребление влияют и другие факторы, приводящие к изменениям потребления при том же уровне дохода (т.е. к смещению кривой потребления):
Накопленное богатство;
Объем бесплатных услуг, оказываемых населению (бесплатные образование, здравоохранение и т.п.);
Насыщенность рынка товарами;
Уровень налогообложения;
Задолженность по потребительским кредитам;
Ожидания изменения цен, доходов и др.
Под потреблением в экономической науке понимается общее количество товаров, купленных и потребленных в течение какого-то периода.
Под сбережением понимается, та часть дохода, которая не потребляется. Иными словами, сбережение означает сокращение потребления.
Основной вклад в развитие концепции потребительского рынка внес Дж.М. Кейнс. Классическая школа исходила из предположения о том, что величины потребления обратно пропорциональная величине процентной ставки, так как рост величины процентной ставки должен повышать величину сбережений, что соответственно вызывает снижение величины потребления, так как экономические агенты могут либо сберегать, либо потреблять имеющиеся у них средства.
Кейнс, в отличие от представителей классической школы, предположил, что экономические агенты формируют свое потребление исходя из величины текущего дохода. Так же он сформулировал основной психологический закон, характеризующий поведение потребителей, склонных, как правило, увеличивать свое потребление с ростом доходов не в той мере, в какой растет их доход.
Для исследования концепции поведения потребителей применяются показатели, характеризующие склонность индивида к потреблению (желание покупать потребительские товары).
Средняя склонность к потреблению (APC) исчисляется как отношение величины расходов на потребление (С) к располагаемому личному доходу (Y).
Предельная склонность к потреблению (MPC) выражает отношение любого изменения в потреблении (DC) к изменению в доходе (DY):
Ввиду того, что потребление всегда меньше чем сам доход (Y>C) то величина предельной склонности к потреблению всегда меньше единицы.
Склонность к сбережению – один из психологических факторов, означающих желание человека сберегать.
Средняя склонность к сбережению:
Предельная склонность к сбережению:
Так как изменения сбережения и изменения величины потребления в сумме равны изменению располагаемого дохода, то сумма предельной склонности к сбережению и предельной склонности к потреблению равна единице:
MPC = 1 – MPS и MPS = 1 - MPC
Основные положения теории Дж.М. Кейнса следующие:
1. Потребление это функция от располагаемого дохода:
2.По мере роста дохода доля потребления снижается, а доля сбережений увеличивается, то есть APC со временем снижается.
Второе положение теории Кейнса было проверено на эмпирических данных, вследствие чего выяснилось, что данная тенденция имеет место только в краткосрочном периоде. Американский ученый С.Кузнец доказал, что в долгосрочном периоде величина средней склонности к потреблению оставалась постоянной. Данный феномен в последствии был назван «Загадкой С.Кузнеца». Существует ряд концепций, которые объясняют данный феномен.
Вопрос №9. Инвестиции. Факторы определяющие спрос на инвестиции. Взаимосвязь инвестиций и сбережений .
ИНВЕСТИЦИИ - долгосрочные вложения государственного или частного капитала в различные отрасли экономики, как внутри страны, так и за границей, с целью извлечения прибыли.В макроэкономике под инвестициями понимаются реальные инвестиции - вложения капитала частной фирмой или государством в производство той или иной продукции.
Выделяют три типа инвестиций:
1. Производственные инвестиции (здания, сооружения, оборудование).
2. Инвестиции в жилищное строительство (приобретение домов для проживания или сдачи в аренду).
3. Инвестиции в запасы (сырье, материалы, незавершенное производство, готовые изделия).
Различают валовые и чистые инвестиции. Валовые (брутто) инвестиции - это инвестиции на замещение старого оборудования (амортизация) плюс прирост инвестиций на расширение производства. Чистые (нетто) инвестиции - это валовые инвестиции за вычетом суммы амортизации основного капитала.
Инвестиционный спрос состоит из двух частей:
1. Из спроса на восстановление изношенного капитала.
2. Из спроса на увеличение чистого реального капитала.
Инвестиционный спрос - это самая динамичная и изменчивая составляющая совокупного спроса, она зависит от:
1. Объективных факторов (нормы процента, уровня изменения выпуска продукции, прибылей, запасов капитала и ряда других факторов)
2. Субъективных факторов (решения предпринимателей)
Кривая инвестиционного спроса показывает в графической форме размер инвестиций, осуществление которых возможно при каждом данном уровне процентной ставки. Из рисунка видно, что между ставкой процента и совокупной величиной требуемых инвестиций существует обратная зависимость.
Помимо процентной ставки, на инвестиции оказывает влияние увеличение ВНП, изменения в размерах налогообложения, технологические изменения и ожидания предпринимателей. В этом случае происходит ИЗМЕНЕНИЕ СПРОСА НА ИНВЕСТИЦИИ. Любой фактор, вызывающий прирост ожидаемой доходности инвестиций, смещает кривую инвестиционного спроса вправо, а вызывающий снижение ожидаемой доходности, смещает кривую влево.
Уже отмечалось, что сбережения составляют основу инвестиций. Экономика находится в равновесии в точке, где сбережения равны объему инвестиций. Покажем это графически. Для простоты предположим, что независимо от уровня дохода общества возможности инвестирования из года в год постоянны. Тогда график инвестиций будет представлен горизонтальной прямой (рисунок 1)
В точке Е - точке пересечения кривых сбережений и инвестиций система находится в равновесии и имеет тенденцию к устойчивости. Если система обнаруживает движение в сторону роста национального дохода (правее точки Е), линия сбережений пройдет выше кривой инвестиций. Рост сбережений сократит потребление. Следовательно, будет затруднен процесс реализации товаров и вырастут товарные запасы. Произойдет сокращение объема производства, возрастут увольнения рабочих. Это приведет к снижению национального дохода (движение влево), и система вернется к равновесию в точке Е.
Экономическая теория. Маховикова Галина Афанасьевна
14.3. Потребление и сбережения: взаимосвязь и различия. Предельная склонность к потреблению и сбережению
Важнейшим агрегированным показателем наряду с совокупным спросом и совокупным предложением является совокупное потребление (англ. consume – C).
Потребление – главная составляющая совокупных расходов. Источником потребления (С) является располагаемый доход (D 1).
Оставшаяся часть дохода идет на сбережения (англ. save – S).
Сбережения – это та часть дохода, которая не потребляется.
Вывод . Как потребление, так и сбережения находятся в непосредственной зависимости от уровня дохода и испытывают на себе влияние одних и тех же факторов, или
доход = сбережения + потребление;
потребление = доход – сбережения;
сбережения = доход – потребление.
Сбережения в основном делают семьи, у которых доход превышает средний уровень. Чем беднее семья, тем меньше она сберегает; самые бедные имеют нулевые сбережения, живущие в долг – отрицательные сбережения.
В отличие от сбережения потребление существует во всех семьях. Но его нижний уровень не может упасть ниже прожиточного. Потребление удовлетворяет текущие нужды, сбережение – будущие.
Различают среднюю склонность к потреблению (АРС) и среднюю склонность к сбережению (APS).
Связь между располагаемым доходом и потреблением называется функцией потребления.
Зависимость сбережений от располагаемого дохода называется функцией сбережения.
Доход людей может изменяться (расти или падать). Поэтому важно знать, какую долю из этой части дохода люди потребляют и какую накопляют.
Доля, или часть, прироста (сокращения) дохода, которая потребляется, называется предельной склонностью к потреблению (МРС).
Другими словами, МРС – это отношение любого изменения в потреблении к тому изменению в величине дохода, которое привело к изменению потребления:
Доля любого прироста (сокращения) дохода, которая идет на сбережения, называется предельной склонностью к сбережению (MPS).
Другими словами, MPS – это отношение любого изменения в сбережениях к тому изменению в доходе, которое его вызвало:
Сумма MPS и МРС для любого изменения в доходе после уплаты налогов должна всегда быть равной единице. То есть прирост дохода может идти либо на потребление, либо на сбережения. Поэтому потребленная доля (МРС) и сбереженная доля (MPS) должны поглотить весь прирост дохода: МРС + MPS = 1.
Влияние дохода на склонность людей к потреблению и сбережению является предметом дискуссий. Долгие годы утверждалось, что по мере роста дохода растет склонность к сбережению и уменьшается склонность к потреблению. Оппоненты этой точки зрения утверждали обратное. Теперь же многие экономисты полагают, что для экономики в целом МРС и MPS относительно постоянны (см. Макконнелл К. Р., Брю С. Л. Экономикс. Т. 1. С. 208).
До сих пор рассматривалась зависимость потребления и сбережения от дохода. Но на них влияют и другие факторы.
Богатство . Чем больше в семье накопленного богатства (недвижимое имущество + ценные бумаги), тем больше величина потребления и меньше величина сбережений.
Уровень цен . Возрастание уровня цен уменьшает потребление, снижение уровня цен его увеличивает.
Ожидания . Если ожидается повышение цен и дефицит товаров, то потребление растет, а сбережения падают, так как люди «покупают впрок» во избежание более высоких будущих цен и пустых полок.
Налогообложение . Налоги выплачиваются частично за счет потребления и частично за счет сбережений. Поэтому рост налогов снизит как потребление, так и сбережения. Снижение налогов их поднимет.
Из книги МВА за 10 дней. Самое важное из программ ведущих бизнес-школ мира автора Силбигер СтивенПредельная полезность Полезность – термин, описывающий ценность продукта для потребителя. Предельная полезность означает полезность обладания дополнительной единицей продукции. В определенной точке покупатель оказывается полностью удовлетворен, и дополнительная
Из книги Продажа товаров и услуг по методу бережливого производства автора Вумек ДжеймсНа пути к бережливому потреблению Поскольку команда хочет обслуживать все группы потребителей, – ясно, что в данном секторе рынка это ключ к увеличению продаж и рыночной доли – она задает себе простой, но насущный вопрос: «Как может наша компания обслуживать
Из книги FOREX на 5 часов в неделю. Как зарабатывать трейдингом на финансовом рынке в свое свободное время автора Хорнер РаджиСклонность к риску Валютная пара USD/JPY уже шесть дней находится в стадии перехода к консолидации. На графике формируется модель, подтверждающая скорое начало нового цикла, и хотя еще рано официально объявлять о его начале, у инвесторов уже разыгрался аппетит к риску (см.
Из книги Деньги, банковский кредит и экономичские циклы автора Уэрта де Сото ХесусТак называемая предельная эффективность капитала Мы обнаружим еще один признак, указывающий на то, что теория Кейнса является частным случаем, а не «общей теорией», рассмотрев его определение «предельной эффективности капитала», под которой он подразумевает «…норму
Из книги Основы кибернетики предприятия автора Форрестер Джей13.7.4. Предельная производственная мощность Уравнения для производственно-сбытовой системы, приведенные в разделе 13.5, включают в себя в нескольких местах произведения и отношения переменных; следовательно, они отображают нелинейную систему; однако степень нелинейности
Из книги Экономическая теория. Учебник для вузов автора Попов Александр ИвановичТема 16 ПОТРЕБЛЕНИЕ, СБЕРЕЖЕНИЯ, ИНВЕСТИЦИИ. РЫНОЧНЫЙ МЕХАНИЗМ ИСПОЛЬЗОВАНИЯ ДОХОДОВ НА ПОТРЕБЛЕНИЕ И НАКОПЛЕНИЯ 16.1. Совокупный спрос и совокупное предложениеМакроэкономика изучает не отдельные явления и процессы, а их совокупности: совокупный спрос, совокупное
Из книги Экономическая теория. автора Маховикова Галина АфанасьевнаЛекция 14 Тема: ПОТРЕБЛЕНИЕ. СБЕРЕЖЕНИЯ. ИНВЕСТИЦИИ. ЭКОНОМИЧЕСКИЙ РОСТ, ЕГО ТИПЫ, ТЕМПЫ И МОДЕЛИ Макроэкономика в отличие от микроэкономики изучает не отдельные объекты и процессы, а их совокупности, которые называются агрегатами. Она исследует не отдельные цены, а
Из книги Макроэкономика: конспект лекций автора Тюрина Анна1. Потребление и сбережения, факторы, влияющие на них Для установления макроэкономического равновесия важным условием является равенство инвестиций и сбережений. Исходя из трудов классической школы можно сделать вывод, что динамика этих величин зависит исключительно
Из книги Микроэкономика: конспект лекций автора Тюрина Анна2. Предельная полезность, закон убывающей предельной полезности Основной целью потребителя является максимизация полезности потребляемых им благ в условиях ограниченного дохода. Сам термин «полезность» был сформулирован английским философом Иеремией Бентамом.
Из книги Управление маркетингом автора Диксон Питер Р.Предельная прибыль Предельная прибыль есть выраженная в долларах цена за вычетом средних переменных издержек. Умноженная на объем продаж, она будет называться валовой прибылью (см. рис. 2-5). Слово «предельная» означает то, что в этой прибыли отражается доля, которую
автора Кейнс Джон МейнардКнига Третья. Склонность к потреблению
Из книги Общая теория занятости, процента и денег автора Кейнс Джон Мейнард Из книги Общая теория занятости, процента и денег автора Кейнс Джон МейнардГЛАВА 9. Склонность к потреблению: II - субъективные факторы IНам остается рассмотреть другую группу факторов, влияющих на величину потребления при данном уровне дохода; мы имеем в виду те субъективные и социальные мотивы, которые определяют размеры расходов при данном
Из книги Общая теория занятости, процента и денег автора Кейнс Джон Мейнард Из книги Общая теория занятости, процента и денег автора Кейнс Джон МейнардГЛАВА 11. Предельная эффективность капитала Когда человек инвестирует деньги или покупает капитальное имущество, он приобретает право на ряд будущих доходов от продажи соответствующей продукции за вычетом текущих расходов, связанных с ее выпуском, - доходов, которые
Из книги Впечатления о Советской России. Должно ли государство управлять экономикой автора Кейнс Джон МейнардСклонность к потреблению Мотивы к расходованию так тесно сплетаются между собой, что при попытке классифицировать их легко допустить ошибку. Тем не менее для того, чтобы сделать наш анализ более четким, целесообразно расчленить эти мотивы на две большие группы: в первую
С увеличением дохода любой человек начинает больше тратить и на что-то копить. Казалось бы, на практике все достаточно просто - больше денег, значит, и больше всего остального. На самом деле в экономике есть целый ряд понятий, теорий, различных формул и взаимосвязей, которые описывают, рассчитывают и объясняют это явление. К ним относятся склонность к потреблению (предельная, средняя), к сбережению, Кейнсианский основной психологический закон и т. д. Знание и понимание этих экономических терминов и законов дает возможность по-иному оценить привычные явления, а также причины их возникновения и закономерности, к которым они приводят.
Основоположник
Понятие «предельная склонность к потреблению и сбережению» появилось в 20-30 гг. прошлого столетия. Его в экономическую теорию ввел англичанин Джон Мейнард Кейнс. Под потреблением он подразумевал использование различных благ для удовлетворения физических, духовных или индивидуальных потребностей одного человека или группы лиц. Сбережением же Кейнс обозначил ту часть дохода, которая не была потрачена на потребление, а была сохранена с тем, чтобы быть использованной в будущем с большей пользой. Экономист также выявил основной психологический закон, согласно которому с ростом дохода непременно растет и размер потребления (расширяется спектр благ, дешевые товары заменяются более дорогими и т. д.), однако не так быстро (не пропорционально). Иными словами, чем больше получает человек либо группа лиц, тем больше они тратят, но и тем большая сумма у них остается для сбережений. Исходя из своей теории, Кейнс разработал такие понятия, как средняя и предельная склонность к потреблению (формула ее расчета тоже была выведена), а также средняя и предельная склонность к сбережению и методика ее вычислений. Кроме того, этот выдающийся экономист выявил и установил целый ряд взаимосвязей между этими понятиями.
Расчет потребления
Предельная склонность к потреблению равна соотношению изменения в потреблении к изменениям в доходе. Она представляет собой долю изменений расходов потребителей на единицу дохода, которая к ним привела. Обозначают это понятие обычно латинскими буквами MPC - сокращение от английского marginal propensity to consume. Формула выглядит так:
MPC = Изменения потребления/изменения дохода.

Расчет сбережений
Так же как и склонность к потреблению, предельная склонность к сбережению рассчитывается соотношением изменений в сбережениях к изменениям в доходе. Она выражает долю изменений накоплений, которая приходится на каждую денежную единицу дополнительного дохода. В литературе это понятие обозначают MPS - сокращение от английского marginal propensity to saving. Формула в этом случае такая:
MPS = Изменения сбережений/изменения дохода.

Пример
Расчеты таких показателей, как склонность к потреблению предельная либо сбережение, достаточно просты.
Исходные данные: потребление семьи Ивановых в октябре 2016 года составило 30 000 рублей, а в ноябре - 35 000 рублей. Доходы, полученные в октябре 2016, года равны 40 000 рублей, а в ноябре - 60 000 рублей.
Сбережения 1 = 40 000 - 30 000 = 10 000 рублей.
Сбережения 2 = 60 000 - 35 000 = 25 000 рублей.
MPC = 35 000 -30 000 / 60 000 - 40 000 = 0,25.
MPS = 25 000 - 10 000 / 60 000 - 40 000 = 0,75.
Таким образом, для семьи Ивановых:
Предельная склонность к потреблению равна 0,25.
Равна 0,75.

Взаимосвязи и зависимости
Предельная склонность к потреблению и сбережению в расчете на одну денежную единицу при одинаковых исходных данных должны в сумме равняться единице. Из этого следует, что ни одно из этих значений в результате расчетов не может быть больше 1. В противном случае нужно искать ошибки или неточности в исходных данных.
Кроме того, помимо доходов на эти показатели могут повлиять и другие факторы:
- Богатства, накопленные домашним хозяйствами (ценные бумаги, недвижимость). Чем больше их величина, тем ниже будет уровень сбережений и выше показатель потребления. Это обусловлено и расходами на содержание имущества, и поддержанием определенного уровня жизни, и отсутствием острой необходимости в накопительстве.
- Рост разнообразных налогов и сборов может существенно сократить и объем сбережений, и размер трат.
- Увеличение предложения на рынке способствует росту потребления и, соответственно, снижению уровня накопления. Особенно остро это вызывается появлением нового товара или услуги (как результат научно-технического прогресса), поскольку появляется новая потребность, которой ранее не было.
- Экономические ожидания могут спровоцировать рост как одного показателя, так и второго. Например, ожидание удорожания какого-либо продукта может спровоцировать его чрезмерное потребление (заготовки на будущее), что негативно скажется на накоплениях.
- Непредвиденное существенное повышение цен по-разному отразится на потреблении и сбережениях разных социальных групп.
Особенности анализа
Есть несколько моментов, которые стоит учитывать при анализе таких показателей, как склонность к потреблению предельная, а также к сбережению. Что это за моменты? Во-первых, если предельная склонность к потреблению составляет практически единицу, то имеет место недостаток дохода или низкий уровень его роста по сравнению с ростом физических и духовных потребностей. Чаще всего такая картина складывается в развивающихся странах с неустойчивой экономикой или в периоды финансовых и экономических кризисов.
Во-вторых, расчет этих показателей для отдельных лиц или семей для экономики страны или отрасли малоинформативен, поэтому чаще всего рассматривают некую совокупность потребления и сбережения (домохозяйств, социальных групп и т. д.). При этом пользуются рядом положений Кейнсианской теории. Например, потребление является функцией располагаемого дохода.
В-третьих, для анализа обычно используют показатели не двух периодов (как указано в примере расчетов), а значения более длительных промежутков времени. Затем изображают результаты графически, что дает возможность более наглядно изучить и проанализировать динамику. Построенные графики носят названия Кейнсианских функций и достаточно часто фигурируют при анализе различных экономических явлений.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации