
Выручка показывает. Выручка от продаж, формула: основные понятия, сущность, виды выручки, формула расчета выручки
Выручка от продаж – это первый показатель, по которому определяют размер компании и оценивают ее деятельность. Как найти выручку? Есть два метода для расчета. Какой из них выбрать, по каким формулам считать и как отразить в бухучете, читайте далее.
О чем эта статья :
Как рассчитать выручку от продаж?
Выручка от продаж представляет собой объем отгруженной продукции или оказанных услуг за период, представленный в денежном выражении.
Иными словами, формула выручки от продаж выглядит так:
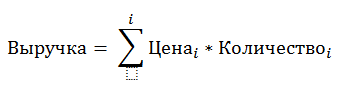
где: i – каждая номенклатурная позиция, проданная в отчетном периоде
В зависимости от того, взяли ли вы цену за единицу с НДС или без, выручка получится:
- брутто (с НДС);
- нетто (без НДС).
Чтобы выручку без НДС быстро превратить в выручку с НДС и наоборот, используйте формулы:
Выручка (брутто) = Выручка (нетто) * 1,18
Выручка (нетто) = Выручка (брутто) / 1,18
На сегодняшний день существует два метода учета выручки от продаж, определенные в РФ законодательно. Это кассовый метод и метод начисления.
Кассовый метод расчета выручки
В основе кассового метода лежит утверждение, что доходы отражаются на момент, когда денежные средства за отгруженную продукцию (услуги) поступили на расчетные счета или в кассу. (ст. 273 НК РФ). То же касается и авансов от покупателей.
Кому подходит кассовый метод, а кому его применять нельзя
Безусловно, кассовый метод учета выручки подходит ИП и небольшим организациям, особенно получающим выручку от розничных продаж (потому что он интуитивно понятен управленцам без финансового образования). Выгоду от использования кассового метода могут получить и организации, торгующие с длительными отсрочками платежа клиентам. Выгода будет выражаться в аналогичной отсрочке по уплате налога на прибыль или единого налога на УСН (см. про расчет налога на прибыль ).
Но не каждый налогоплательщик может воспользоваться правом на использование кассового метода. Так, нельзя использовать такой метод:
- компаниям, если средняя сумма выручки, рассчитанная за каждый квартал в течение предыдущих 4 кварталов, была более 1 млн рублей (без НДС. );
- банкам;
- микрофинансовым организациям;
- кредитным потребительским кооперативам;
- контролирующим лицам контролируемых иностранных фирм;
- организациям, добывающим углеводородное сырье на новом морском месторождении, при наличии соответствующей лицензии, а также операторам указанных месторождений.
Формула расчета выручки от продаж кассовым методом
Все суммы рассчитываются за отчетный период и содержат НДС, если компания работает на ОСН.
Не обязательно, чтобы по полученным от покупателя авансам была отгружена продукция, но если аванс в результате будет возвращен, то по сумме аванса можно будет принять расход.
Пример расчета выручки от реализации продукции
Компания, осуществляющая оптовую и розничную продажу цветов, продала в первом квартале 2018 года 7500 единиц продукции на общую сумму 900 000 рублей. Из этого объема за 1500 единиц продукции не были получены средства в размере 180 000 рублей от оптового покупателя, но были получены авансы от другого покупателя на общую сумму 116 000 рублей.
Выручка от продаж в 1 квартале составит 900 000 – 180 000 + 116 000 = 836 000 рублей
Метод начисления в расчете выручки
Суть метода начисления состоит в том, что выручка от продаж признается в том периоде, в котором была произведена реализация вне зависимости от получения оплаты от покупателя. Соответственно, авансы покупателей не признаются в выручке до момента произведения отгрузки по этим авансам.
Датой признания доходов от реализации может быть:
- Дата акта выполненных работ или реализации (УПД) – для широкого круга товаров и услуг.
- Дата акта приемки-передачи – для объектов недвижимости.
- Дата отчета комиссионера (агента)– по посредническим сделкам.
- Дата выполнения обязательства или зачисления денежных средств от частичного погашения номинальной стоимости – по ценным бумагам.
Если нужно признать доход по длительной сделке, то используют описанный в ПБУ 9/99 п. 12 «Доходы организации» или, при использовании международного учета, в МСФО (IFRS) 15 «Выручка по договорам с покупателями» принцип. Доходы признаются пропорционально доле расходов каждого периода, согласно смете, составленной к договору или равномерно в течение периода проведения сделки.
Формула расчета выручки от продаж методом начисления:
Где цена за ед i и количество ед i – показатели, описывающие отгрузки i- того товара (услуги) в отчетном периоде
Пример 1
ООО «Полиграф+» реализовало за период печатную продукцию по категориям:
Чтобы определить общую выручку за период, необходимо перемножить данные по каждой категории товаров и сложить полученные числа.
Выручка = 200 * 1 000 + 25 000 * 0,5 + 5 000*3 = 227 500 рублей.
Мы получили выручку с НДС. Выручку без НДС находим по формуле:
Выручка (нетто) = 227 500 / 1,18 = 192 797 рублей.
Пример 2
ООО «Вышстрой» занимается строительством базовых станций для мобильной связи. В ноябре организация заключила договор с АО «Связь». Согласно условиям договора, строительство вышки должно быть закончено в марте 2018 года. Договорная стоимость – 1 млн руб. Промежуточная готовность работ определяется по сметам, согласованных для трех этапов: изыскания и проектирование, монтаж железобетонных конструкций, монтаж обвеса (см. договор возмездного оказания услуг: как составить без ошибок ).
Первая смета – 120 000 рублей.
Вторая смета – 690 000 рублей.
Третья смета – 190 000 рублей.
Выручку по такому договору ООО «Вышстрой» будет признавать согласно сметам. В декабре 2017 года на 120 000 рублей, в феврале 2018 года – 690 000 рублей, в марте 2018 года – 190 000 рублей.
Отражение выручки в бухгалтерском учете
Если вам нужно определить сумму выручки за период и у вас на руках есть регламентированная бухгалтерская отчетность, то смотрите форму №2 «Отчет о прибылях и убытках» (P&L statement), самую первую строку с данными.
В русском варианте она будет называться «Выручка (нетто)». В международном варианте - Net revenue.
Если же отчетности под рукой нет, то обратитесь к Оборотно-сальдовой ведомости счета 90.
Применив вычисление, вы получите ту же выручку нетто.
Смысл любого бизнеса заключается в извлечении дохода. Выручка - это главный источник доходов предприятия и средства на возмещение всех затрат. По объему выручки можно судить об успешности хозяйственной деятельности предприятия. В каждой отрасли выручка имеет конкретное определение.
Смысл любого производства заключается в получении дохода. Выручка от реализации продукции – это средства, поступившие на расчетный счет организации за реализованную потребителям продукцию, выполненные работы или оказанные услуги.
Выручка – это не только главный источник доходов предприятия, но и средства на возмещение всех его затрат. Выручка от реализации товаров, работ, услуг является основным показателем хозяйственной деятельности предприятия. В каждой отрасли экономики выручка от реализации имеет свое более конкретное определение.
К примеру, для промышленного предприятия выручкой будет являться сумма реализованной товарной продукции, для строительной организации – это объем произведенных работ в стоимостном выражении, для предприятия торговли выручкой будет являться товарооборот и т. д.
Предприятие может получать выручку не только в результате своей основной деятельности, а так же от внереализационных операций: сдача в аренду свободных помещений, доходы от проводимых операций с ценными бумагами , реализация выбывших основных фондов и т. д. Выручка предоставляет предприятию средства для погашения долгов, для закупки сырья, выплаты заработной платы и отчисления налогов и платежей в различные фонды и бюджеты. Выручка, таким образом, только частично представляет собой доход. Сначала из суммы выручки производятся все необходимые выплаты, и лишь затем речь может идти о доходе.
Важным для предприятия моментом является своевременность поступления средств выручки. Большое значение это имеет потому, что именно получением выручки заканчивается цикл деятельности предприятия. Получение выручки позволяет предприятию восстановить затраченные на производство средства и создать условия для начала нового цикла производства. Кроме того, выручка является для предприятия основным и регулярным из всех имеющихся источников средств.
От своевременности получения выручки зависит финансовая устойчивость предприятия, размер получаемой прибыли, своевременность расчетов с банками, налоговыми органами и бюджетом, различными фондами, а также с поставщиками и с собственными работниками. Несвоевременность поступления средств приводит к невыполнению предприятием своих обязательств, а, значит, к штрафам, санкциям и потере прибыли, вплоть до остановки производства.
Для налоговой отчетности предприятия существует два варианта определения выручки от реализации:
- по срокам оплаты отгруженной продукции, т.е. после поступления расчета за товары в виде наличных средств в кассу или безналичных средств на счет предприятия в банке (кассовый метод);
- по срокам отгрузки продукции и предъявлению покупателю соответствующих расчетных документов (метод начислений).
Кассовый метод используется, в основном, для малых предприятий, все остальные должны придерживаться метода начислений с учетом выручки после отгрузки продукции. Согласно методу начислений ведется расчет выручки для финансовой отчетности предприятия.
При расчете выручки от реализации по факту отгрузки продукции (выполнения работ, услуг) налоговые обязательства возникают в тот же момент, независимо от того, когда предприятие получит деньги от покупателей. Это может повлечь дефицит финансовых ресурсов у предприятия. Факт отгруженной, хотя и не оплаченной продукции будет являться объявлением прибыли и повлечет за собой необходимость уплаты различных налогов и платежей.
Предприятие может специально выделить средства еще до налогообложения и создать резерв по сомнительным долгам (имеется в виду необеспеченная задолженность покупателей с истекшим сроком выплат).
Одним из главных факторов, влияющих на величину выручки, является процесс ценообразования. Цена на товар будет в значительной степени определяться рынком, исходя из баланса спроса и предложения. Цена на продукцию предприятия формируется посредством калькуляции таким образом, чтобы обеспечить компенсацию понесенных затрат и получить прибыль. Если рассчитанная таким образом цена на продукцию окажется выше рыночной, предприятию необходимо снижать затраты на данный вид продукции или отказаться от его производства.
Существуют и другие методы формирования цены на продукцию, но составление калькуляций необходимо, так как всегда цена должна возмещать затраты. В некоторых случаях, например, при проектировании цен на дорогостоящие изделия, функцию формирования цены доверяют специальным консалтинговым фирмам.
Среди других факторов, непосредственно влияющих на размер выручки от реализации продукции, работ, услуг, можно отметить такие, как объем и скорость выпуска продукции, ассортимент, качество, ритмичность отгрузки, сроки документооборота и выполнение договорных обязательств. Финансовые службы организации планируют выручку от реализации продукции оперативно или на предстоящий период времени: квартал, год. Это необходимо для последующего определения прибыли.
Оперативное планирование выручки обеспечивает своевременность поступления фактических сумм выручки на счет предприятия. Годовое планирование дает эффект лишь при стабильной экономической ситуации. Если же экономические условия нестабильны, годовое планирование будет затруднено. В расчеты общей выручки на предстоящий период включают: выручку от продаж продукции и полуфабрикатов собственного производства, выручку от произведенных работ и услуг различного характера.
Выручка от реализации продукции рассчитывается по объему проданной продукции в действующих на текущий момент ценах, без налога на добавленную стоимость, акцизов и торговых скидок. Экспортируемая продукция учитывается без экспортных тарифов. Выручка от оказанных услуг и выполненных работ зависит от их объема, расценок и тарифов.
Планирование выручки может быть произведено двумя методами: Метод прямого счета состоит в определении выручки от реализации (Выр) как произведения цены (Ц) без добавления налогов и объема реализованной продукции (Рп) в натуральном выражении:
- Выр = Рп х Ц
Расчетный метод предполагает вычисление планируемой выручки (Выр) по формуле:
- Выр = Онач + Т – Окон, где
Онач – остатки готовой продукции на начало рассматриваемого периода,
Т – объем планируемого выпуска продукции в данном периоде в натуральном выражении,
Окон – остатки продукции на конец периода (нереализованные).
Расчет выручки производится в прогнозируемых средних ценах продаж, остатки на начало периода берутся в ценах предыдущего периода, планируемый выпуск берется в плановых ценах. Остатки продукции на конец периода рассчитываются, исходя из среднедневной стоимости продукции и норм товарного запаса на конец периода в днях.
Товарные запасы выражаются в двух измерениях: в сумме и в днях оборота. Сумма товарного запаса является стоимостным выражением нереализованной продукции (услуг, работ). Показатель товарного запаса в днях является числом дней, на которые имеется запас товарной продукции и определяется по формуле:
- ТЗ дн = Сумма ТЗ / Среднедневная выручка от реализации
Разработка любого вида бюджета начинается с прогнозирования объема продаж продукции (работ, услуг), для чего необходим анализ внутрифирменной информации и информации о внешней среде. Прогнозы других показателей, таких, как затраты на производство, будут, прежде всего, зависеть от прогнозируемого уровня продаж.
После разработки прогноза продаж составляется график поступления денежных средств от продаж и план погашения дебиторской задолженности.
Составляется прогноз издержек производства и график наличных выплат. На основе полученных данных разрабатывается бюджет движения денежных средств предприятия и бюджет доходов и расходов.
Четкое понимание экономических категорий и дохода дает возможность правильно планировать и воплощать в реальной хозяйственной деятельности свои шаги, решения и действия.
Самым распространенным заблуждением является то, что под выручкой понимаются все денежные поступления продавцам на рынках и торговых точках, в кассы и на расчетные счета. Ведь на расчетный счет могут прийти и другие поступления, например:
- возврат , излишних предварительных оплат, ранее перечисленных предприятием поставщикам
- благотворительные средства, не связанные с хозяйственной деятельностью
- кредиты, займы, ссуды по договорам, заключенным с банковскими и другими финансовыми учреждениями
- суммы фонда социального страхования по начисленным больничным листам
В кассы также иногда поступают денежные средства, не связанные с продажей, например:
- полученные в банке средства на выплату заработной
- платы, погашение авансовых отчетов, полученных займов
- полученные дивиденды для выплаты учредителям компании, фирмы
- , нанесенного работником предприятию
Другой типичной ошибкой является понимание выручки как поступления средств, исключительно в денежной форме. Но на практике нередки случаи, когда за отгруженную продукцию, выполненные услуги покупатель расплачивается встречной поставкой.
Задача. Компания по договору поставки отгрузила частной фирме товары на сумму 100 тысяч рублей. Фирма оказала компании транспортные услуги на сумму 20 тысяч рублей, а 80 тысяч рублей перечислила на расчетный счет компании. Какую выручку от этих получила компания?
Ответ. 20 + 80 = 100 тысяч рублей.
Исходя из приведенных фактов, точным определением следует признать следующее:
Выручка — денежные, материальные или иные экономические блага, поступающие предприятию за поставленные товары, работы, услуги.
Понятие и сущность дохода
Является более широким понятием.
Государственные доходы включают в себя все источники средств, получаемых в государственный бюджет согласно установленных кодексов, законов, прочих нормативных актов, например:
- налоги, сборы, пошлины, акцизы, штрафы
- поступление от предоставления государственных услуг
- от внешнеэкономической деятельности
- от ранее предоставленных рассрочек, ссуд
Доходы семьи, гражданина включают получаемые ими блага в виде оплаты за труд, пособий, стипендий от продажи выращенного на подворье, дачном участке или от реализации автомобиля, домостроения, квартиры и поступления из других источников.
Доходы субъектов хозяйствования включают поступления от всех возможных видов предпринимательской деятельности за вычетом косвенных налогов и сборов (налог на добавленную стоимость, с оборота, акцизные сборы).
Для целей бухгалтерского и статистического учета, экономического планирования доход принято распределять по видам:
В чем разница между доходом и выручкой?
Понятие «выручка » ограничено отношением к поступлениям от реализации товаров или оказанных услуг, выполненных работ.
«Доход» имеет более широкие рамки.
Под валовым доходом понимаются все виды доходов, указанные в предыдущем разделе.
Валовый доход — косвенные налоги, таможенные пошлины, акцизы.
В розничной торговле сумма выручки определяется по поступлениям в кассы компании, фирмы, а чистый доход определяется по сумме реализованных наценок на проданный товар и полученных торговых скидок от поставщиков.
Доходы от финансовой, инвестиционной деятельности также не определяются по сумме средств фактически поступающие на текущий счет, а рассчитываются как окончательный результат операций с финансовым или инвестиционным активом.
Другим важным понятий выручка и доход является методика их определения. Пример. Списана признанная безнадежной кредиторская задолженность в сумме 50 тысяч рублей. Эта сумма отнесена в состав внереализационного дохода предприятия.
В результате этой хозяйственной операции предприятие не получило материальных благ в виде поступления денежных или материальных средств, что характерно для получения выручки. Основанием для включения этой суммы в доход стало уменьшение обязательств перед поставщиками.
Именно доходы в соотношении с расходами хозяйствующих субъектов по отдельным видам их деятельности и в целом по предприятию, корпорации дают возможность определить ее конечный финансовый результат — обобщающий показатель, больше всего интересующий собственников и пользователей официальной статистической отчетности.
Поэтому правильность понимания и выручки и дохода компании, фирмы, организации и точный ответ на вопрос: «доход и выручка, в чём разница?», имеет первостепенное значение.
Напишите свой вопрос в форму ниже
Обсуждение: 9 комментариев
Мы со школьного возраста проходим на уроках по правоведению, что такое доход и выручка. Но так, как я плохо слушал преподавателей в школе, я плохо запомнил данные определения. Теперь я прекрасно понимаю чем отличается доход от выручки.
Ответить
Когда-то я училась на бухгалтера и даже успела им немного поработать, но вот уже два года я в декрете, скоро планирую оттуда выходить и освежаю знания. Разницу между доходом и выручкой я успела позабыть.
Ответить
Такие простые понятия, но нюансов в каждом из них довольно много. Думаю с этими понятиями нужно разобраться еще на обучающем этапе, самое главное понять суть, потом все будет на много проще.
Ответить
Понимание разницы между прибылью, доходом и выручкой- одна из основ, которой обучают будущих бухгалтеров или экономистом. У меня экономическое образование, и, насколько помню, преподаватели на любом курсе могли задать вопрос про разницу между этими понятиями.
Ответить
Выручка, одно из наиболее легких для восприятия понятий современной экономики. Этот термин обозначает средства, которые компания получает за предоставляемые своим контрагентам товары или услуги . Иными словами, вознаграждение по всем существующим контрактам и будет считаться справедливо полученной выручкой.
Этот параметр признан одним из наиболее весомых индикатором успешности предприятия, неудивительно, что объём выручки считают в пересчете на количество контрактов, работников, в отчетный период и за весь год сразу. Существует также и понятие среднегодового объема выручки. Но давайте начнем с малого, чтобы в итоге прийти к среднегодовому объему выручки. Обычно бухгалтеры подсчитывают выручку по итогам прошедшего месяца.
К концу года, если все шло как надо, у экономиста на руках окажется двенадцать чисел, характеризующих выручку за каждый месяц. Чтобы определить среднемесячный доход, следует суммировать выручки по каждому месяцу и получившуюся сумму разделить на 12. Есть и другой вариант – имея годовой объем выручку, делим его на 12 месяцев. Проведя эти манипуляции, мы получим показатель среднемесячной выручки, не среднегодовой, обращаем ваше внимание.
Среднегодовой показатель должен включать в себя величины дохода за несколько последних лет. Одни компании считают его за 2-3 года, другие берут более длительный период. Количество лет, взятых в расчет, напрямую зависит от цели, которую преследует специалист. Очевидно, что годовой показатель на основе данных за 10 лет покажет более глобальные тенденции развития предприятия, чем среднегодовой показатель, рассчитанный на три года .
Факторы
Годовая выручка – это совокупность доходов за все отчетные периоды (месяцы). Она характеризует динамику развития предприятия и показывает, переживает компания подъем или находится в экономическом пике.
На годовую выручку среднестатистического предприятия влияют разнообразные факторы, мы расскажем о самых весомых из них.
- Объем продаваемых товаров или предоставляемых услуг.
- Ассортимент продукции/услуг.
- Качество и конкурентоспособность.
- Ценовая политика.
- Ритмичность работы компании.
- Характер работы с партнерами/контрагентами.
- Динамика спроса.
- Формы расчета за продукцию/услуг.
Размер дохода зависит не только от качества продукции, что мы отразили в списке, но и от общеэкономической ситуации, спроса, даже от того, какие формы сотрудничества использует предприятия. Очевидно, что большую выручку – в связи с большим количеством заключенных контрактов – будет получать фирма, дающая контрагентам рассрочки и кредиты.
Размер за год
На законодательном уровне закреплены два основных метода подсчета выручки.
- Компания может считать доход в момент отгрузки товаров или выполнения услуг.
- Считает по факту перечисления средств в кассу, на счет предприятия.
Методики преследуют одну цель, но имеют разную специфику. Крупные компании обычно пользуются методом начисления выручки в момент передачи товаров, поскольку в их работе важно учитывать даже не поступившие еще средства для расчета финансовой стабильности. Кроме того, большие предприятия постоянно предоставляют своим контрагентам рассрочки – и все это время за ними числится так называемый дебиторский долг.
Безусловно, определенные риски при учете еще не поступивших средств остаются. Дебиторская задолженность может перейти в разряд проблемной, если деньги не будут перечислены в срок. Тем не менее, именно эта система расчета позволяет гигантам экономики планировать деятельность на несколько месяцев вперед и следить за финансовой стабильностью.
Второй метод учета прибыли более простой для восприятия – в нем не используются прогнозные данные, а выручка считается по факту поступления средств на счет или в кассу.
Предположим, за отчетный период в 1 месяц компания, изготовляющая мебель получила доход в размере 100 тысяч рублей. Но в кассу успели перечислить только 80 тысяч рублей. Если используется первый метод, то бухгалтер учтет все 100 тысяч рублей, по которым были выполнены обязательства. А по второму методу – оставшиеся 20 тысяч пойдут в другой период.
Формула
Для расчета прибыли, полученной за какой-либо период, нам потребуются такие данные: объем продаж продуктов или предоставленных услуг, а также цена продукции.
Чтобы узнать выручку (В), мы умножаем количество товара на его стоимость, формула будет выглядеть так: В = Q x Р , где
- Q – это количество реализованного товара.
- P – цена проданного товара/услуги.
Она применяется как для кассового метода, так и для прогнозного.
Инструкция
Период и методика расчета
Чтобы определить размер выручки, нужно определиться с методом расчета и периодом , который нас интересует. Предположим, на предприятии хотят узнать размер годовой выручки, используя кассовый метод. То есть, мы будем считать те деньги, которые за год были переданы в кассу.
Данные
В зависимости от того, как велась деятельность на предприятии, и как часто подсчитывалась месячная прибыль, мы можем как иметь под рукой нужные данные, так и не иметь их. В первом случае можно воспользоваться расчетными сведениями о доходах за каждый месяц.
Пример
Возьмем для примера интернет-магазин, специализирующийся на продаже межкомнатных дверей. В 2017 году он занимался продажей новой эконом-коллекции, и реализовал 2150 единиц товара за этот год, получив прибыль в размере 4 млн 730 тысяч.
Такой показатель мы получили умножив между собой стоимость двери 2 200 рублей на количество проданных единиц.
Как видите, годовую выручку считать очень просто, при этом показатель остается одним из наиболее важным в процессе анализа успешности компании. На размер дохода влияют разнообразные факторы. Не только то, насколько активно фирма реализует товар, но и ее положение на рынке, уровень спроса и экономическая ситуация в целом.
Размер годовой выручки любой бухгалтер может посчитать, используя формулу:
В = Q x Р , где
- Q – количество товара.
- P – цена.
Если доход считается за несколько лет, то следует говорить о среднегодовом параметре. Наиболее популярным и востребованным значением остается выручка за год. Ее анализируют и сравнивают, чтобы понять, куда отдельно взятой компании следует двигаться дальше.
Основополагающим принципом деятельности любой коммерческой организации является извлечение наибольшего дохода.
Прибыль является прямым доказательством результативности (эффективности) работы бизнеса, рентабельности. Наиболее значимым показателем в этой среде служит прибыль от продаж. Любая коммерческая организация постоянно ищет пути увеличения прибыли. Для начала нужно выяснить, на что прибыль оказывает влияние, как она образуется, вычисляется, какие факторы оказывают воздействие на размер прибыли.
Для чего необходим расчет прибыли от продаж?
Продуктивность работы предприятия можно оценить путем сравнения прибыли заданного периода с данными предшествующих периодов. Если виден прирост прибыли, то значит, бизнес сработал эффективно.
Успешный анализ прибыли от продаж дает возможность разработки мер по ее увеличению, а также найти способы понижения себестоимости товара, развития рынка сбыта. Все это даст возможность увеличить прибыль и чистый доход.
Для анализа продаж информацией служат:
- отчет прибыльности и убытков;
- бухгалтерский баланс;
- финансовый план.
Рентабельность - размер прибыли в процентном выражении, которую извлекает организация в соотношении с затратами.
Рентабельность рассчитывается путем деления чистой прибыли на общий размер выручки и умноженный на 100%. Нормальным считается показатель в 8–10%.
При более низком значении рентабельности организации нужно задуматься о мерах по ее увеличению.
Формула
Прибыль от продаж рассчитывается по формуле. Она определяется как разницы между расходами и валовой прибылью.
Валовая прибыль выявляется путем вычета расходов на реализацию от выручки от продаж.
Расходы по продаже (себестоимость реализации) — только те траты, которые прямо идут на осуществление продаж.
Итак, формула:
Прпр = Впр – УР – КР
Где, КР, УР – расходы коммерческого/управленческого характера;
Впр – валовая прибыль;
Прпр – доход от деятельности фирмы.
Расчет валовой прибыли:
Впр = ВО – Сбст
Где, Сбст – себестоимость продажи продукции;
Во – объем выручки.
Если от значения прибыли вычесть все другие траты и налоговые сборы, выйдет чистая прибыль.
Пример использования формулы вычисления прибыли от продаж.
Определение чистой прибыли на примере
Предприниматель Кузнецов торгует канцелярскими товарами в розницу. В течение месяца он закупил на оптовом складе товара на сумму 500 000 р. Организация доставки обошлась ему в 5000 рублей. За аренду торгового помещения Кузнецов заплатил 5000 р. Налоги и сборы — 7 000 р. На прочие расходы ушло еще 10 000 р.
За месяц Кузнецов реализовал весь товар.
С 30%-й наценкой, валовая выручка от продаж составит 650 000 р.
Расчет прибыли:
- Суммируемым все расходы предпринимателя.
500 000 р.- на товар;
27 000 р.- все затраты на то, чтобы товары продать;
- Валовая выручка (Во) составляет 650 000 р.
- Разница между валовым доходом и затратами на продажу товара образует прибыль от продаж.
Прпр = Впр – УР – КР
Ур, Кр= 5 000 (доставка товара) +5 000 (аренда помещения)=10 000
Прпр=150 000-10 000=140 000 (прибыль от продаж)
- Чтобы рассчитать чистую прибыль, нужно отнять налоги и другие траты от показателя прибыли.
Чистая Прпр=140 000 — (7000+10 000)=123 000 р.
Таким образом, Кузнецов получит 123 000 рублей чистой прибыли. В итоге эта сумма будет результатом его торговой деятельности канцелярскими товарами за месяц.
Это самый элементарный пример вычисления прибыли. На практике применяют и ряд других показателей, которые помогают точнее определить прибыль. Это и курсы валют, и сезонность, инфляция и другие. Все это способно существенно повлиять на прибыльность организации.
Что влияет на прибыль от продаж?
Чтобы разработать варианты прироста прибыли, необходимо выяснить от чего она зависит. Прибыль подвержена воздействию внутренних и внешних факторов.
Ключевыми внутренними факторами являются:
- торговая выручка;
- объем продаж;
- стоимость товара;
- себестоимость товаров;
- затраты на реализацию товаров;
- управленческие траты.
Предприниматели могут влиять на эти факторы, и при необходимости менять их.
На внешние факторы, которые зависят от состояния рынка, бизнесмены повлиять не могут.
К ним относят:
- амортизационные расходы;
- конъюнктура рынка;
- природные и климатические факторы (форс-мажор);
- государственная налоговая политика.
Эти факторы прямого воздействия на прибыль не имеют, но способны колебать себестоимость товаров и объем их реализации.
Рассмотрим некоторые варианты увеличения прибыли:
Как рассчитать показатель прибыли от продажи продукции в плановом периоде?
При организации своей работы предпринимателю нужно принимать во внимание размер прогнозируемой прибыли. Чтобы его определить нужно иметь данные о виде товара, цене и объеме продаж (планируемом).
Самый доступный способ расчета — с использованием показателя рентабельности.
К примеру, в следующем месяце торговая организация планирует продать 8 000 товаров, цена которых составляет 700 рублей за единицу. Рентабельность продаж этих товаров – 11% (по расчетам прошлых периодов).
Таким образом, планируемая прибыль составит:
Прпр (план) = 8000 * 700 * 11% = 616 000 рублей.
Расчет и анализ планируемой прибыльности торговли является важной составляющей управления бизнеса. Результатом этого мероприятия станет повышение эффективности работы организации.
Пути повышения коэффициента прибыли
Чтобы выяснить как повысить прибыль, необходимо разобраться из каких частей она образуется.
Основными показателями системы продаж являются коэффициенты формулы, которая определяет размер доходов организации от предпринимательской деятельности.
В рознице прибыль в основном зависит от объема продаж.
Для определения моментов прогнозируемого роста продаж (и прибыли соответственно), объем продаж нужно разложить на ключевые звенья.
Объём продаж = (Входящий поток) х (Коэф. Конверсии) х (Средний чек)
- 1) Коэффициент конверсии определяет какая часть от общего потока покупателей стала реальной.
Этот показатель зависит от ассортимента товаров, профессионализма сотрудников, визуальной составляющей оформления магазина. - На входящий поток практически не влияют эти факторы, но на него оказывает влияние реклама, местоположения торговой организации, оформление и яркость витрин.
- Размер среднего чека зависит от качества работы торгового персонала, от проводимых акций, скидок, специальных предложений и других «агитирующих» мероприятий.
Измеряем ключевые показатели:
- Практически измерять нужно только входящий поток (особые датчики на входе либо вручную при небольшом количестве).
- Формула конверсионного показателя:
Коэффициент конверсии = (Количество продаж) / (Входящий поток). - Средний чек рассчитывается путем деления дневной выручки от количества продаж.
Данные показателей эффективности продаж нужно протоколировать и вести по ним статистику. Это нужно вести для дальнейшей разработки и внедрения стратегических мер по приумножению каждого из них.
Чтобы увеличить входящий поток нужен четкий план на месяцы вперед, в котором разработаны мероприятия, направленные на привлечение покупателя.
Коэффициент конверсии можно увеличить, проанализировав работу продавцов, спрос, самого торгового зала. Клиенты могут не находить или не видеть определенного товара или такого товара вообще нет в обороте вашей торговой организации.
Средний чек можно увеличить, разработав различные акции, которые будут мотивировать покупать больше.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации