
Выручка от реализации товаров формула. Формула расчета прибыли от продаж
Подсчетами денег магазина обычно занимается бухгалтер, но и директору важно знать формулу выручки от реализации продукции. Ведь сравнение показателей квартал к кварталу позволит понять, в каком направлении движется бизнес: к расцвету или к закату.
Понятие выручки
Выручка - это показатель того, сколько денег компания получила за реализацию товаров или предложение услуг. Если расчет по формуле выручки от реализации продукции показывает рост каждый год, то значит, продается больше товаров и услуг, и компания растет. Снижение этого показателя означает, что настали не лучшие времена для бизнеса.
Как правило, чем больше выручка, тем больше шансов на высокую прибыль. Хотя необязательно это так. Ведь выручка и прибыль - понятия разные.
Выручка - это деньги от реализации продукции или услуг. Не все денежные поступления относят к выручке. Как правило, только деньги от основной деятельности. Например, если компания занимается продажами детской одежды и еще параллельно сдает угол магазина в субаренду, то к выручке относят только деньги от реализации. Выручка может быть положительным числом или нулем.
Прибыль вычисляется по формуле “выручка минус издержки (т.е. расходы)”. Полученная цифра может быть как положительным числом, так и отрицательным (или нулем).
Александр Мясников, кандидат экономических наук, доцент РЭУ им. Г.В. Плеханова, Финансовый директор, Управляющий партнер "Ваш CFO" объясняет разницу между выручкой, доходом и прибылью:
Выручка – это ни больше ни меньше сумма, которую магазин получает от своих покупателей в обмен на проданные товары. Собственно, смысл слова «выручка» заключен в нем самом: это та сумма, которую магазин «выручает» от продажи товаров.
Что касается эквайринговых платежей, то с ними ситуация следующая: банки обычно зачисляют средства от эквайринга на счет магазина уже за вычетом комиссии банка за эквайринг. Тем не менее, в выручку попадают полные суммы эквайринговых платежей без вычета комиссии банка (ведь с карточных счетов покупателей списывается именно эта сумма) – а комиссия банка за эквайринг отражается в составе расходов магазина.
Доход – это более широкое понятие, чем выручка, поскольку в доход попадают все суммы, которые фирма получает от внешних контрагентов – а не только те, что получены от покупателей в обмен на проданные товары. Например:
- проценты по займам, которые фирма предоставила своим работникам, а также другим фирмам и физическим лицам, попадут в состав процентных доходов магазина. Например, это будет иметь место, если магазин выдал продавцу заем «до зарплаты»;
- доходы от продажи имущества. Например, это будет иметь место, если магазин решит продать стеллаж, холодильную горку или любое другое торговое оборудование, которое ранее использовалось в этом магазине для хранения и выставления товара.
Наконец, прибыль – это разность между суммой всех доходов и расходов. И опять же, само слово «прибыль» уже содержит намек на то, какой смысл оно заключает: прибыль показывает то, насколько «прибывает» имущество владельца магазина.
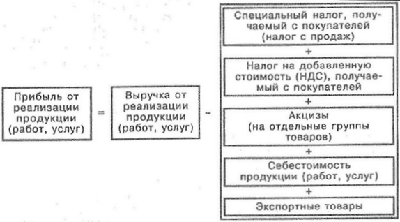
По показателю выручки:
- определяют экономическую эффективность работы организации;
- решают, поднять ли цены на товары или услуги;
- оценивают спрос на группы продукции.
Учитывая важность показателя, им оперируют не только во внутрифирменных делах, но и чтобы доказать банку или инвестору, что предприятие является стабильным и эффективно работает.
Виды выручки
Бухгалтерская отчетность предполагает разделение выручки от продажи товаров на два других вида. Это валовая и чистая выручка.
Валовая (или нетто-выручка) - все средства за продукцию, предприниматель получает от ее продажи.
Чистая (брутто-выручка) - все деньги, которые остались в “кошельке” после того, как предприниматель выплатил все требуемые налоги, сборы.
Общая формула выручки
Классическая формула выручки от реализации продукции выглядит так: цена товаров, умноженная на количество проданных штук.
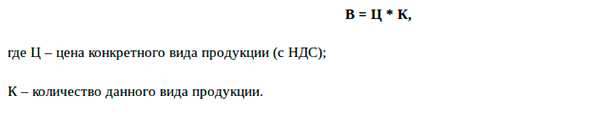
Например, предприниматель Иван продает на рынке картошку в мешках по 20 рублей за килограмм. За неделю он продал весь объем закупки - 1,5 тонны. Выручка составила 20*1500=30 000 рублей за неделю.
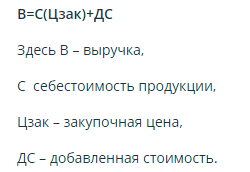
Посчитаем выручку Ивана этим способом. Мы знаем, что он купил свои 1,5 тонны картошки у фермера за 12 000 рублей. Добавочная стоимость (накрутка) составляет 18 000 рублей. Таким образом, получим аналогичную сумму в 30 000 рублей.
Чтобы понять, чем отличается от выручки понятия прибыли и дохода, вычислим эти показатели для предпринимателя Ивана.
Доход рассчитывается как разница выручки и себестоимости. То есть 30 000 - 12 000 = 18 000 рублей.
Для расчета размера прибыли из размера доходов отнимаются издержки (траты на бензин и аренды места на рынке), амортизация (грузовой газели и весов), а также налоги.
Методы расчета
 Из примера выше видно, что существует несколько формул расчета выручки от реализации продукции. Однако есть и несколько методов вычислений, из-за которых цифры по выручке за период могут отличаться.
- Кассовый метод расчета
Если мы бы посчитали, сколько денег лежит в сумке у предпринимателя Ивана после трудового дня, мы бы применили кассовый метод расчета. Его используют средний и малый бизнес в торговле.
При кассовом методе речь идет о деньгах, которые получает предприниматель от продажи: наличным и безналичным расчетом, электронными деньгами - без разницы. Также в эту сумму включается и аванс. Однако если продукция отпускается с отсрочкой, выручка не считается до прихода средств на счет продавца.
- Метод подсчета по отгрузке
Если бы предприниматель Иван отпускал товар в долг, записывая должников в тетрадку (или специальную программу), то он бы не получил деньги сразу. И он мог бы использовать метод расчета, в которой будущие платежи по рассрочке также включаются в сумму выручки.
Такой метод подсчета называется “по отгрузке” . В этом случае считается количество отгруженного товара, а не те деньги, которые за него пришли. Этот метод может использоваться крупными фирмами (в них много случаев, когда продукцию отпустили, но деньги на счет приходят с опозданием в два-три дня).
Законодательно не запрещается каждый из методов. Однако в России, учитывая нестабильную экономику и случаи, когда даже крупные организации не платят по долгам, рекомендуется выбрать кассовый метод определения выручки.

Формула выручки от реализации продукции
Произведение цены и количества проданного товара - самая простая формула выручки. Однако она в чистом виде подходит только для тех, кто продает или производит один вид товара, причем продает без склада. Обязательно есть:
- разные типы товаров;
- остатки.
1. Выручка от продаж формула
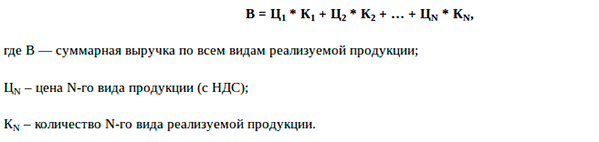
Формула выручки от реализации продукции для магазина, где продается не один вид товара, выглядит так:
Пример расчета выручки
 Подсчитаем выручку фруктово-овощной палатки, который чуть позже открыл предприниматель Иван. Предположим, за день от продал:
- 5 кг кабачков по цене 30 рублей за кг;
- 20 кг яблок по цене 60 рублей за кг;
- 12 кг бананов по цене 70 рублей за кг;
- 20 кг картофеля по цене 25 рублей за кг;
- 7 кг моркови по цене 40 рублей за кг;
- 4 кг винограда по цене 120 рублей за кг;
- 2 авокадо при цене в 100 рублей за одну штуку.
Подставим цены и количество проданных килограммов в формулу выручки от реализации продукции. Валовая выручка за день овощного павильона будет равна: 5*30+20*60+12*70+20*25+7*40+4*120+2*100=3650 (рублей).
Если, например, в течение дня предприниматель поднимает цену на продукцию, то высчитывается сначала количество проданного товара по одной цене, а потом - по другой. Полученные суммы складываются.
Цифры, полученные при расчете выручки по дням, не записываются бухгалтером в отчете. Они нужны, чтобы сравнить продажи по дням недели и понять:
- какие дни “провальные”, какие - успешные;
- эффективность и честность работы продавцов (если при работе разных продавцов выручка существенно отличается, впору проводить служебное расследование).
Однако если ведешь подсчеты “в тетрадке”, то именно ежедневная запись полученных от продаж денег поможет определить выручку за период.
Намного удобнее вести подсчет выручки в товароучетной программе или же с помощью ПО для онлайн-кассы.
2. Среднемесячная выручка: формула
Обычно бухгалтеры рассчитывают ежеквартальную и годовую выручку, которая указывается в “Отчете о прибылях и убытках”. Для этого те предприниматели, которые ведут учет в тетрадке, складывают все продажи за период. Предприниматели, пользующиеся товароучетными программами или умеющие выгружать отчет о продажах из кассового ПО, могут подсчитать ежеквартальную или годовую выручку автоматически.
Годовая выручка может выглядеть внушительно. Однако для собственного представления о финансовой устойчивости бизнеса лучше взять среднемесячную выручку. Формула ее выглядит несколько иначе:
В (мес) = Bаловая выручка из отчета за период / M, где M - число месяцев в отчетном периоде.
Этот показатель используется, чтобы определить, есть ли у торговой компании средства, чтобы приобрести в достаточно количестве новый товар, а также выплатить:
- заработную плату сотрудникам;
- налоги;
- кредиты и долги.
Пример расчета выручки
Рассмотрим выручку предпринимателя Ивана, который владеет фруктово-овощным павильоном, за первый квартал (три месяца):
Из таблицы видно, что самым удачным был март с точки зрения выручки, а самый плохой месяц - февраль. Отчасти это связано с меньшим количеством дней в феврале, отчасти с тем, что к этому времени многие фрукты дорожают, и люди начинают меньше их покупать.
Валовая выручка за первый квартал у предпринимателя составила более 450 тысяч рублей.
Рассчитаем среднемесячную выручку, используя формулу, описанную выше:
450793/3 = 150264,3333 рубля.
Таким образом, ближе к среднему получился показатель января.

3. Выручка: формула расчета по балансу
Иногда для подсчета необходимо применить расчет, исходя из остатков товара на складе и стоимости продукции, закупленной в этом месяце (все изменяется в деньгах). В этом случае говорят, что применяется формула расчета выручки по балансу.
В=Осн1+З-Осн2, где
Осн1- общая стоимость товара на складе и в торговом зале в первый день месяца,
З - закупленная продукция,
Осн2 - общая стоимость товара в конце последнего дня месяца.
Пример расчета выручки
Разберем формулу на примере. У предпринимателя Ивана в овощном павильоне есть склад, где хранится товар. На 1 марта на складе и в зале павильона хранилось товара на 100 330 рублей. В течение месяца было закуплено товара на 195 000 рублей. На конец месяца на складе осталось товаров на 124 432 рублей.
Рассчитаем мартовскую выручку по балансу по формуле, описанной выше:
100330+195000-124432= 170898 рублей.
Метод расчета по отгрузке желательно не применять для скоропортящихся товаров, так как он не учитывает то, что часть товара пропадает и выбрасывается.
4. Как посчитать среднегодовой объем выручки для банка
У предпринимателя может возникнуть необходимость сделать расчет выручки не только для собственной аналитики, но и по требованию финансовой организации. Среднегодовой объем выручки требуют указать банки в анкетах клиента. Причем не только для выдачи кредита, но и для оформления карт.
На рисунке - фрагмент анкеты клиента одного из российских банков:
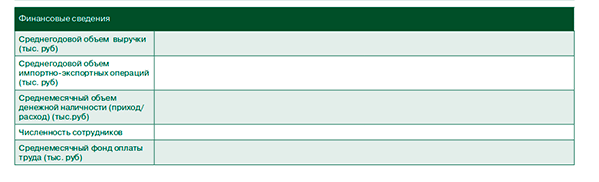
Компании определяют среднегодовой показатель по-разному. Одни при подсчетах суммируют выручку за последние два года и делят полученное число на два. Другие - суммируют показатели трех и более лет и находят среднюю величину.
Однако для банка потребуется самое простое вычисление - среднегодовая выручка исходя из показателя за два года.
Пример расчета выручки
Рассчитаем среднегодовую выручку, исходя из данных по выручки за кварталы двух лет.
Сумма выручки за два года составила 3 млн 890 тысяч рублей. Разделим на два и получим среднегодовую выручку - 1 млн 945 тысяч рублей.
Формула темпа роста выручки
Есть еще одна интересная формула, связанная с вычислением выручки - темп роста выручки.
Он измеряется в процентах и рассчитывается как отношение выручки в нынешнем периоде к выручке предыдущем периоде. Обычно берется крупный период - квартал или год.
ТРВ = В2/B1*100%,
где ТРВ - темпа роста выручки, B2 - выручка в нынешнем периоде, а В1 - выручка в предыдущем периоде.
Например, предприниматель Иван во втором квартале получил выручку в 520 тысяч рублей, а в третьем - 559 тысяч рублей. Таким образом темп роста выручки - 559/520*100%=107,5%.
При позитивных изменениях в компании темп роста выручки будет расти. Если он падает, то необходимо принять меры по увеличению эффективности:
- проводить маркетинговые акции, направленные на увеличение трафика в магазине или среднего чека ;
- подумать о реализации новых видов товара;
- проанализировать ситуацию на рынке и конкурентов, провести SWOT-анализ компании.
Стратегия предприятия всегда включает в себя данный о планируемом объеме производства и продаж, а также о потенциальной цене.
Данные показатели складываются из анализа прошлых периодов и учета всех внешних факторов. Обобщающим показателем в стратегии становится выручка.
Что это такое
Выручка является первичным показателем дохода от основной деятельности предприятия. Именно выручка становится основой для последующего .
Она не учитывает никакие расходы и доходы от внереализационной деятельности. Но именно выручку планируют в первую очередь и далее показатель используется для создания более конкретных планов.
Как рассчитывается выручка
Алгоритм расчета выручки достаточно прост – необходимо взять данные по объемам реализации и цене единицы продукции. При изменении продажной стоимости выручка рассчитывается на каждую дельта.
Также показатель считается отдельно по каждой категории товаров и далее полученные числа суммируются. Необходимо помнить, что прочие доходы не отражаются в итоговой величине выручки.
Формула расчета
В общем виде формула для расчета выручки выглядит следующим образом:
TR = P * Q , где
TR (total revenue) – выручка, руб.;
P (price) – цена, руб.;
Q — объем реализации, ед./шт.
Первичные данные для расчета выручки являются информацией внутреннего пользования и бухгалтерской отчетности не отражаются. Показатель обычно считается по итогам периода – раз в квартал и раз в год.
Пример расчета
Предприятие ООО «Экран» занимается производством сверл для различных фрезерных станков. Внутренняя отчетность за последний год содержит следующие данные:
В этом случае выручка составляет:
TR = P * Q = 300 * 100 + 100 * 500 + 200 * 200 = 120 000 рублей
Выручка по совокупности продукции позволяет управлять ассортиментом. В данном случае очевидно, что при наличии спроса предприятие должно повышать объем производства и реализации сверла 2 и снижать – сверла 1. При окончательном принятии такого решения также необходимо оценить, затраты на производство каждого типа продукции.
Отличие выручки от прибыли
Еще несколько лет назад выручку однозначно относили к видам прибыли и она отражалась в отчете о прибылях и убытках. Сейчас вокруг этого вопроса ведутся споры, но формально выручка до сих пор считается видом прибыли.
Но теперь документ называется «Отчет о финансовых результатах». Более корректно выручку называть доходом от основной деятельности.
Показатель выручки важен для предприятия, т.к. является основой для разработки стратегии развития и расчета всех видов прибыли. Выручка отражает, какую сумму может получить предприятие, реализовав определенный объем произведенной продукции.
Видео — отчет о прибылях и убытках начинается с выручки:
Выручка — ключевой показатель деятельности предприятия. Выручка — это материальные или хозяйственные блага, полученные компанией за счет предоставления потребителям товаров или услуг. То есть средства от реализации продукции.
Сущность
Рентабельность и устойчивое положение фирмы определяет выручка. Доход организации занимает большой удельный вес в общей прибыли компании.
Сумма выручки в бухгалтерском учете — поступление средств от основной деятельности предприятия. То есть ради чего создана компания: реализация товаров и услуг и другие виды работы. Прочие поступления — доходы и расходы.
В отчетности выручка прописывается за вычетом косвенных налогов.
Еще одна особенность отраженной выручки — объем. Не всегда сумма, полученная от реализации товаров, считается прибылью в полном размере. Например, комиссионная торговля: продавец получает от покупателя средства, но вознаграждение фирмы составит небольшой процент. Оставшаяся сумма направляется комитенту — производителю товаров.

Чтобы понимать, что такое выручка предприятия, необходимо знать о совокупности прибыли фирмы за определенный период от итогов деятельности компании. Выручка подразделяется на общий и чистый доход. Общая сумма — средства от результатов работы организации:
- основная деятельность — реализация товаров, предоставленные услуги и выполненные работы;
- инвестиции — продажа ценных бумаг и внеоборотных активов;
- финансовая деятельность — вид заработка как результат размещения инвесторами ценных бумаг компании.
Чистая прибыль — это средства от реализации продукции за вычетом косвенного налога (НДС, акцизы, обязательные платежи), различных сборов и скидок по сделкам. Показатель чистой прибыли — две основные функции:
- оценка результатов работы компании;
- валовый доход компании по факту в отличие от потенциальной прибыли.
Виды выручки
Понятие, что такое выручка включает в себя ее виды.
- Выручка от продаж — результат коммерческой и хозяйственно-производственной работы предприятия. Соответствует объему реализации продукции компании.
- Прибыль от услуг ломбардов — средства, полученные от оценки и хранения различной собственности, принятой в залог. Также процент от краткосрочного кредита с залогом движимого имущества населения, предоставленного для личного пользования.
- Валовый вид — прибыль от продажи товаров и моральных ценностей.
- Валютная выручка — это прибыль от экспорта продукции и международных кредитов в иностранной валюте.
- Маржинальный вид — прирост средств от продажи выпущенной дополнительно единицы товара.
- Сокрытая прибыль — средства, не отражающиеся в бухгалтерском учете или сокрытые под видом различных операций.
- Средняя выручка — это общая прибыль от реализации, поделенная на число проданных товаров. Должна равняться цене, за которую продано изделие. Но с условием, что все товары реализовались по одной стоимости.
Метод расчета выручки

Выручка за период — год, квартал или месяц — подсчитывается двумя способами.
- Кассовый метод — поступившая сумма средств за отчетный период в кассу или на счет предприятия. Рассчитывается по фактическому поступлению денег. Используется фирмами с доходом до 1 млн. рублей за квартал в течение года.
- Способ начисления — сумма стоимости проданного товара без учета поступления денег. Момент получения прибыли — дата отгрузки продукции.
Выручка предпринимателей малого и среднего бизнеса
Субъекты предпринимательства — потребительские кооперативы и коммерческие компании, кроме государственных и муниципальных организаций. Какая выручка от реализации и предоставленных услуг у малого и среднего бизнеса:
- до 60 млн. рублей в год — микропредприятия;
- до 400 млн. рублей в год — малое предпринимательство;
- до 1 млрд. рублей в год — средний бизнес.
Выручка ИП (индивидуального предпринимателя)
Выручка для ИП — средства, получаемые частным лицом за товары или услуги. Особенности прибыли — кассовый метод по учету сумм. Продукция передается потребителю с отсрочкой оплаты. Доход не начисляется, пока средства не поступят на счет. Способ имеет обратную сторону — аванс в счет товара считается прибылью.
Выручка ИП подразделяется следующим образом:
- чистый вид — деятельность предпринимателя не зависит от размера и состава налогов и акцизов, входящих в стоимость реализации товара;
- валовый вид — общая сумма средств за услуги или продукцию.
Выручка ООО (общества с ограниченной ответственностью)

Фирма, созданная одним или несколькими лицами с уставным капиталом, — ООО. Что такое выручка уставного предприятия? Результат продажи товара за вычетом материальных расходов, взносов во внебюджетные фонды, амортизационных отчислений и других затрат.
Заработок ООО — источник финансовых поступлений как прибыль от основной деятельности фирмы и отчислений.
Амортизационные отчисления — часть цены основных средств в себестоимости изготавливаемой продукции и предоставляемых услуг.
Выручка корпораций
Корпорация — юридическая сторона с объединением физических лиц с функциями самоуправления. Что такое выручка корпораций? Прибыль от реализации продукции и арендная плата для предприятий с деятельностью по предоставлению своих активов во временное пользование по соглашению.
В бухгалтерской отчетности корпорации выручка отражается в сумме средств, равной величине поступления денег и другого имущества или дебиторской задолженности.
Прибыль и выручка — два разных понятия, но они сопровождают деятельность любой фирмы постоянно. Их значения довольно близки друг к другу, так как зачастую используются в одном контексте. Но разница между ними есть.
Выручка
Выручка компании - денежное поступление от реализации товара, услуги или работы на рынке. Она представляет собой результат деятельности всей компании за определённый период времени. По-другому, выручку называют валовым доходом компании.
Выручка отражается в бухгалтерском учёте по счёту 90 «Выручка», служит для определения суммы налога, который уплачивают компании, работающие на упрощённом режиме налогообложения.
Выручка - самый общий показатель деятельности компании. Однако не всё можно считать выручкой. Как правило, это поступления от основного вида деятельности. При составлении бухгалтерского баланса, выручка учитывается за минусом косвенных налогов, в частности НДС, который фактически удерживается с покупателя.
Выручку можно спрогнозировать. Основываясь на данных предыдущих объёмов продаж и поступления денежных средств, бухгалтер может спрогнозировать ожидаемую выручку в следующем отчётном периоде. Общая выручка предприятия за отчётный период складывается из :
- Выручки от основной деятельности (продажа товаров, оказание различных услуг или выполнения работ);
- Выручка от инвестиционной деятельности (финансовый результат от продажи внеоборотных активов или реализации каких-либо ценных бумаг, которые принадлежат компании на правах собственности);
- Выручка от финансовой деятельности компании.
Прибыль
Прибыль - это важный показатель деятельности компании. Она бывает экономической и бухгалтерской.
Экономическая прибыль - разница между совокупным доходом предприятия и издержками (явными и неявными) . Этот показатель показывает, насколько эффективно компания работала в определённый период времени. Экономическую прибыль можно распределять между учредителями. Бухгалтерская прибыль - прибыль, используемая для целей бухгалтерского учёта. С неё отчисляются налоги, и она отражается в «Отчёте о прибылях и убытках». Она равна разнице между совокупным доходом и явными издержками предприятия.
Основная прибыль организации складывается из показателей:
- Прибыли (или убытка) от основной деятельности (реализации продукции, оказания услуг или выполнения работ);
- Прибыль (или убыток) от вспомогательной деятельности (например, прибыль от сдачи склада в аренду или выполнения дополнительных работ по договору подряда).
Взаимосвязь прибыли и выручки в том, что прибыль является разницей между общей выручкой и общими затратами предприятия. Прибыль может быть минусовой (убыток), в то время как выручка — нет.
Основываясь на показателях прошлых периодов, бухгалтер может спрогнозировать будущую прибыль. Для составления такого прогноза, необходимо учитывать не только ожидаемые доходы (будущую выручку), но и ожидаемые расходы, а также конъюнктуру рынка и прогнозируемые изменения на рынке.
Операционный рычаг или операционный леверидж - это механизм, с помощью которого осуществляется управление прибылью...
Бенчмаркинг является достаточно новым словом в бизнес-кругах стран СНГ. Поначалу у многих складывалось впечатление, что...
Ключевая цель каждого предприятия – извлечение предельно возможной прибыли, при минимальных поточных издержках.
В зависимости от используемого способа подсчета, доходность подразделяется на несколько категорий. Наиболее значимым коэффициентом в мире бизнеса, является доход от реализации выпускаемой продукции, либо услуги.
Каждая компания в процессе своей деятельности ищет новые и неизведанные пути достижения максимального уровня прибыльности. Но для того, чтобы реализовать это, необходимо в первую очередь осознать, как формируется прибыль, рассчитывается, какие ситуации способны оказать на нее влияние, в вопросе объемов.
Сфера применения
Прибыль от продаж – это конечный показатель торговой деятельности фирмы.
Менеджмент компании должно стремиться к тому, чтобы конечный результат деятельности, имел хоть и не максимальный уровень прибыли, но был достаточным для дальнейшего продолжения работы, в нормальных условиях.
Информационные источники проведения анализа прибыли:
- отчет о прибылях и убытках;
- баланс предприятия (бухгалтерский);
- финансовый план фирмы.
Сам по себе показатель прибыли не способен дать глубокой оценки ситуации, потому как это не более чем цифра, выраженная в стоимости. Например, за прошедший аудит фирма получила доход порядка 200 тысяч рублей. Насколько подобный показатель хороший или плохой?
Дать исчерпывающий ответ на подобный вопрос, располагая лишь цифрой в 200 000 рублей, трудно. Одним из решений, может служить сравнение результатов деятельности компании с ее предыдущими отчетными периодами.
К примеру, в прошлом году, фирма в результате своей хозяйственной деятельности выручила 150 тысяч рублей. Следовательно, показатель прибыли вырос на пятьдесят тысяч рублей, или на тридцать три процента. Отвечая на ранее поставленный вопрос – за прошедший аудит компания смогла показать более эффективные результаты.
Какие еще вычисления нужно вести для отслеживания деятельности предприятия? , читайте внимательно.
Куда вкладывать деньги сегодня? Читайте о наиболее выгодных вариантах.
Бизнес-план – необходимый проект перед открытием своего дела. Здесь мы разберем поэтапно все разделы, которые необходимо включить в свое планирование.
Как рассчитать прибыль от продаж?
В процессе расчета прибыли предпринимательской деятельности, используется формула, в которой коэффициент выступает в роли разницы между расходами и валовой прибылью.
Валовая прибыль от продаж – это разница между расходами (необходимых для реализации и создания выпускаемой продукции) и поточной выручкой.
К себестоимости реализации относятся только те строки расходов, направленные на непосредственную продажу выпускаемого товара или предлагаемой услуги.
- Прибыль от реализации продукции – формула: Прпр = Впр – УР – КР. Где, КР, УР – коммерческие и управленческие растраты; Впр – уровень валовой прибыли; Прпр – доход от деятельности фирмы.
- Формула расчета валовой прибыли компании: Впр = ВО – Сбст. Где, Сбст – себестоимость продажи продукции; Во – объем выручки.
Пример использования формулы вычисления прибыли от продаж
Предприятие занимается реализацией бытовой техники. За прошедший отчетный временной срез было продано две тысячи пылесосов, по средней цене пять тысяч рублей. Выручка, за прошедший аудит составляет:
Во = 2000 * 5000 = 10 000 000 рублей.
Уровень себестоимости одного пылесоса составляет три тысячи триста рублей, а всех изделий:
Себестоимость = 2000 * 3300 = 6 600 000 рублей.
Управленческие и коммерческие растраты составляют 1 450 500 и 840 500 рублей соответственно.
Определим уровень валовой прибыли:
Прв = 10 000 000 – 6 600 000 = 3 400 000 рублей.
Проведем расчет прибыли от продажи пылесосов:
Прпр = 3 400 000 – 840 500 – 1 450 500 = 1 109 000 рублей.
Если от показателя прибыли отнять все иные строки расходов и налоговые вычеты, то получится чистый доход.
Что оказывает влияние на объем реализуемого товара?
Перед тем как выяснить источники повышения прибыли, стоит понять, отчего она в первую очередь зависима.На прибыль компании оказывают влияние две ключевые категории: внешние и внутренние.
- Уровень реализации товаров. В случае повышения объема продаж товаров с высоким показателем рентабельности, то показатель прибыли возрастет. Если же повысить продажи товаров с низким уровнем рентабельности, то размер прибыли снизится.
- Структура предлагаемого ассортимента товаров. Нить зависимости такая же как и в случае с объемом;
- Стоимость предлагаемых товаров или услуг. Прямо пропорциональная зависимость. Если стоимость предлагаемого товара возрастает – растет прибыль, и наоборот.
- Себестоимость. В процессе увеличения уровня себестоимости товара – прибыль падает, при снижении уровня себестоимости – возрастает.
- Коммерческие расходы. Нить зависимости точно такая же, как и в случае с себестоимостью.
Стоит отметить, что каждое предприятие имеет полный спектр инструментов, направленных на поточное регулирование вышеуказанных факторов.
К внешним причинам относится – состояние конъюнктуры рынка, на которой происходит продажа услуги/товара. Ни одно предприятие в мире не способно оказать значительного влияния на подобные факторы.
К внешним причинам относятся:
- Показатель отчислений на амортизацию.
- Государственное регулирование.
- Условия и ситуации природного характера.
- Уровень разницы между предложением и спросом (настроение рынка).
- Первоначальная цена сырья и материалов, необходимых для производства товара, для его последующей реализации на рынке.
Прямого влияния на прибыльность предприятия внешние факторы не оказывают, однако способны оказать давление на себестоимость, а также конечный объем реализуемого товара.
Пути повышения коэффициента прибыли
В свете рыночной экономики, компании располагают двумя действенными способами повышения уровня прибыли.
В частности:
- Снижение уровня себестоимости услуги/товара (в процессе создания и последующей реализации).
- Повышение объемов реализации выпускаемой продукции.
- Диверсификация производственного процесса.
- Выход на новые рынки сбыта.
- Ликвидация потерь и расходов непроизводственного характера.
- Оптимизация расхода экономических ресурсов.
Уровень получаемого компанией дохода напрямую зависим от объемов проданных товаров, то многие менеджеры благоволят идее простого увеличения объемов. Для эффективного воплощения в жизнь подобного подхода следует провести максимально качественный анализ, определить, какая продукция является наиболее востребованной среди конечных потребителей, и что более важно – насколько она выгодна для самой компании.
В случае если товар имеет высокий показатель рентабельности, но при этом наблюдается низкий спрос – необходимо провести маркетинговую компанию, с целью стимуляции роста спроса.
Важно найти целевую аудиторию, изменить ряд характеристик товара, дизайнерские решения.
Чем больше потребителей удастся привлечь к своему товару, тем выше будет конечная прибыль.
Другой действенный способ, как указывалось выше – снижение себестоимости продукции. Для реализации данного плана следует найти поставщиков с более низкими ценовыми порогами, в вопросах первичного сырья и материалов.
Иными, не менее действенными способами повышения прибыльности компании, является автоматизация производственного процесса, внедрения новых технологий, инновационных решений.
Расчет прибыли от реализации товара: методика
В процессе распланировки стратегии развития, компании обязаны брать в учет предполагаемый уровень прибыли.
Для качественного расчета будущей прибыли важно знать, по какой цене он будет реализован конечному потребителю, какой объем будет продан.
Самый простой способ спрогнозировать уровень будущей прибыли – расчет коэффициента рентабельности (используются данные за прошедший временной интервал).
- Расчет рентабельности продаж по чистой прибыли (ROM): ROM = (доход от продажи товара / себестоимость * 100 процентов.
- Прибыль до налогообложения – формула: доход от проданных товаров + доходы/растраты (операционные) + доходы и растраты (внереализационные).
- Нередко прибегают к факторному анализу прибыли от продаж. Формула расчета: П = К*(Ц – С). Где, К – объем реализованного товара; Ц – стоимость продукции; С – стоимость производства, с последующей реализацией услуги/товара.
Также, сегодня доступен широкий список всевозможных финансовых и аналитических программ, позволяющих провести качественный прогноз, при учете всех известных факторов. Наилучший подход планирования прибыли достигается при долгосрочном временном срезе.
Заключение
Расчет и анализ уровня прибыльности компании представляет собой ключевой элемент управления предпринимательской деятельностью. В небольших фирмах подобная работа не занимает много средств и времени, а наиболее простой расчет прибыли компании может провести и сам руководитель. Но при скрупулезном подходе, позитивные изменения проявят себя незамедлительно, в виде увеличения дохода и уровня эффективности.
Видео на тему




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации