
Выручка – ключевое понятие в деятельности предприятия. Выручка и прибыль: понятия, различие
Одно из основных понятий, используемых в экономике и бизнесе – выручка. Именно с данным понятием связана деятельность большинства предприятий. В зависимости от полученной выручки, предприниматель может оценить спрос на тот или иной товар или услугу, решить вопросы по производству и закупке товаров в свою пользу. Считается, что именно размер прибыли определяет успешность предприятия.
Основное определение
Казалось бы, выручка – это сумма, получаемая в ходе реализации товара. Но это далеко не так, поскольку она зависит от ряда нюансов и характеристик. Ранее выручку относили к одному из , сейчас же вокруг данного вопроса ведутся споры. Сегодня ее считают доходом от основной деятельности компании, но в тоже время, приносить прибыль могут и другие направления.
Основное определение гласит: выручка представляет собой совокупный объем денежных средств, полученных за определенный период деятельности от продажи или предоставления услуг. Она может принимать как положительное значение, так и быть равной нулю, но никогда не примет отрицательного значения.
Получение выручки – итоговый этап в работе любой коммерческой организации. Она является основным общим показателем результатов деятельности компании или фирмы. Этот показатель планируют в первую очередь, а на ее основе выставляется цена продукта, его тираж. На основе выручки рассчитываются все последующие виды прибыли и доходов, делаются выводы о спросе на тот или иной товар.
При отсутствии прибыли компания неизбежно терпит убытки, что в итоге приводит к ее разорению и закрытию.
Методы расчета
Выделяют два основных метода расчета выручки. При этом в каждом из них вкладывается разное понятие выручки:
- В кассовом методе под данным понятием подразумеваются денежные средства, полученные реализатором товара от их продажи. Фактически – это сумма оплаты, которую получил продавец в денежном эквиваленте или с помощью безналичного платежа. В случае, если товар отпускается с отсрочкой, выручка не фиксируется до того момента, пока деньги не придут на расчетный счет продавца или реализатора. При этом все полученные авансы приравниваются к выручке.
- Метод определения выручки по начислению или отгрузке . В нем выручкой считается даже те денежные средства, которые были получены наличными, а также будут выплачены посредством кредитования или отсроченного платежа. Данный метод зачастую применяется в крупных компаниях.
Виды выручки
Выручка от реализации продуктов и услуг – средства, получаемые за отгруженную покупателям продукцию или услугу. Выручку данного типа разделяют на два вида:
- , при которой учитываются все денежные средства, полученные за товар или услугу. В случае бартерной оплаты – полная стоимость договора обмена. Данная сумма включает в себя не только налоги, но и различного рода сборы и пошлины, которые затем платятся государству. Второе название данного вида выручки, которое можно встретить – нетто-выручка.
- Чистая – это разница между валовой выручкой, налогами и акцизами. Фиксируется в отчетах о прибыли и убытках предприятия. Также чистую выручку еще называют брутто-выручка. Именно она формирует основные доходы предприятия.
Разница между основными понятиями и определениями в торговле
При действиях, связанных с продажей тех или иных вещей и продуктов, работникам приходится оперировать такими понятиями как выручка, доход и прибыль. Но следует понимать разницу между каждым из этих терминов.
Зачастую чистую выручку соотносят с понятием дохода. Но доход – это более широкое понятие. Так, доходом считается увеличение экономических выгод от поступления различных денежных средств и, как следствие, увеличения капитала организации. Но доход может иметь несколько источников, не только выручку, но и оплату штрафов, санкций, проценты от банка. Все это формирует прибыль.
Деньги для закупки товаров, налогов, оплаты аренды помещения, реализаторам – расходы. Если вычесть данную сумму от доходов, полученных от реализации товаров и услуг, можно получить прибыль.
Естественно, что выручка существенно влияет на доход и прибыль предприятия и является одной из основных ее составляющих, но приравнивать выручку к данным двум понятиям – в корне неверно.
Составляющие выручки
Выручка состоит из двух основных составляющих:
- закупочной цены , то есть стоимости, по которой был куплен товар для реализации или же материал для его изготовления;
- добавленной стоимости , то есть той суммы, которую реализатор добавляет к закупочной цене с целью получения прибыли. Зачастую эта сумма составляет процент от закупочной стоимости продукта.
Таким образом, если от выручки отнять себестоимость товара, то можно получить сумму дохода, полученного компанией в ходе своей деятельности.
Основные источники
На сегодняшний день выручку можно получать от:
- основной деятельности – реализации продуктов, выполнения работ или оказания услуг. Так, для магазина это будет продажа товаров, для юридической конторы – оказание юридических услуг;
- инвестиционной деятельности , в которую входит работа с акциями компании, ценными бумагами и даже активами предприятия, не задействованными в товарообороте. К примеру, большая корпорация с целью получения инвестиций может продать часть своих акций;
- финансовой деятельности предприятия . Например, владелец предприятия вкладывает деньги в тот или иной проект с целью получения прибыли, кладет деньги на депозит в банк и прочие.
Если сложить средства, полученные по этим трем направлениям, то в итоге можно получить общую прибыль предприятия.
Например, прибыль от основной деятельности составляет 920 789 рублей за месяц, инвестиционной деятельности – 34 000 рублей, финансовой деятельности – 265 000, следовательно, общая прибыль за месяц составит: 920 789 + 34 000 + 265 000 = 1 219 789 рублей.
В бухгалтерском учете под данным понятием принимают средства, полученные от основной деятельности компании, остальные же средства принято называть «прочий доход» или «процентный доход».
Основные функции
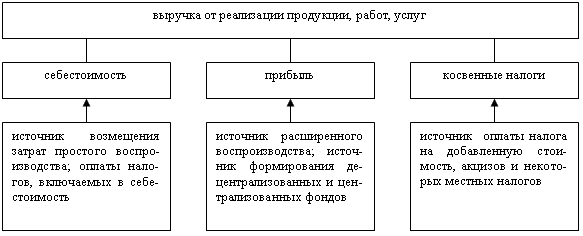
Основная функция, которую совершает выручка – возмещение затраченных фирмой средств на закупку или производство товаров. Своевременное ее поступление на счета компании обеспечивает не только стабильность ее работы, но и непрерывность товарооборота, деятельности фирмы.
С помощью полученной выручки оплачиваются счета поставщиков, как товаров, так и материалов, заработная плата, налоги. Кроме того, полученная выручка может пойти на закупку нового товара или материала, расширение деятельности компании.
В случае, если выручка поступает с запозданием, деятельность компании несет убытки, так как снижается ее прибыль, могут вводиться штрафные санкции или нарушаться договорные обязательства, связанные с производством товаров, оплаты тех или иных счетов.
Расчет выручки
Для расчетов применяются довольно простые формулы. Достаточно знать объем продукции, проданной за определенный период времени и стоимость единицы, затем перемножить их. Далее, полученные значения по каждой группе товаров суммируются. Стоит отметить, что полученные в ходе деятельности работы предприятия денежные средства не входят в выручку.
Выглядит формула следующим образом
TR = P * Q, где
TR – выручка, руб.;
P – цена, руб.;
Q - объем реализации, ед./шт.
Например, давайте посчитаем выручку магазина «Весна» от следующих продуктов:
- Чай – продано 23 упаковки, стоимость каждой – 105 рублей.
- Сахар – 3 кг, по 40 рублей.
- Лимон – 1 кг, стоимость – 200 рублей.
- Выручка за чай составила – 23*105 = 2415;
- Выручка за сахар – 3*40=120;
- Выручка за лимон – 1*200=200.
Общая выручка магазина по данной группе товаров составила 2415+120+200=2735 рублей.
В случае если товар продавался сначала по одной цене, а затем его стоимость повысилась, то выручка рассчитывается для каждого товара в зависимости от его стоимости, а затем складывается.
К примеру, в начале января в магазин «Солнышко» привезли 120 пачек чая по 105 рублей, а в феврале еще 76, но уже со стоимостью в 110 рублей. При этом в магазине осталось еще 20 пачек чая по старой стоимости.
За месяц было продано оставшиеся 20 пачек и 34 пачки из новой партии. Таким образом, выручка за продажу чая в феврале составит: (20*105)+(34*110)= 2 100 + 3 740 = 5 840 рублей.
Полученные в ходе расчетов данные считаются информацией для внутреннего пользования и не входят в бухгалтерскую отчетность.
Тем не менее, раз в квартал или в год данные показатели рассчитываются бухгалтером и фиксируются в «Отчете о прибылях и убытках». При этом указывается сумма выручки без косвенных налогов и НДС (см. также ). Кроме того, в некоторых случаях полученная в ходе реализации сумма может не полностью принадлежать компании. К примеру, при продаже комиссионных вещей, продавец получает от покупателя выручку, основная часть которой принадлежит владельцу товара.
К примеру, в комиссионный магазин «Солнышко» были приняты на продажу следующие вещи с оговоркой, что люди, предоставившие их или комитенты, получат следующие суммы:
- Стул детский – 450 рублей.
- Манеж – 890 рублей.
- Кенгуру – 500 рублей.
Продавцы магазина также сделали наценку на товар в размере 20%, то есть, итоговая стоимость вещей составила: 540, 1068 и 600 рублей соответственно. После продажи данных вещей прибыль магазина «Солнышко» составила:
(540+1068+600) – (450+890+500) = 2 208 – 1840 = 368 рублей. Остальную сумму согласно ранее составленному договору, получат комитенты.
Составленные бухгалтером отчеты предоставляются руководству компании. На их основании делаются выводы о том, какие товары пользуются большим спросом, а какие – меньшим. Следовательно, это помогает сформировать объем закупок того или иного товара.
Видео: Выручка и прибыль
Из видео урока вы узнаете, что такое выручка и как рассчитать основные ее виды: общую, среднюю и предельную. Кроме того, в уроке рассказывается и о прибыли, основных факторах ее формирования и ее влиянии на развитие компании.
Выучка – это полученные в ходе реализации товаров или услуг средства. Благодаря выручке можно сделать вывод о работе предприятия, скорректировать его деятельность. Задержка в поступлении выручки приводит к убыткам предприятия, а ее отсутствие – к его закрытию.
План
16.1. Прибыль и доходы предприятия.
16.2. Механизм распределения прибыли предприятия.
16.3. Методы планирования прибыли предприятия.
16.4. Показатели рентабельности.
Прибыль и доходы предприятия
Прибыль - это конечный финансовый результат деятельности предприятий и в общем виде представляет собой разность между выручкой от реализации продукции и себестоимостью реализованной продукции. Как экономическая категория прибыль отражает чистый доход, созданный в процессе предпринимательской деятельности. Прибыль как главный результат предпринимательской деятельности обеспечивает предприятие, его работников и государство в целом оборотными средствами.
Прибыль как ключевая экономическая категория выполняет ряд функций. Во-первых, он является показателем эффективности деятельности предприятия. Во-вторых, прибыль выполняет стимулирующую функцию, поскольку он является основным источником прироста собственного капитала. В условиях рыночных отношений собственники и менеджеры, ориентируясь на размер прибыли, остающейся в распоряжении предприятия, принимают решения по поводу дивидендной и инвестиционной политики, проводимой предприятием с учетом перспектив его развития. Прибыль в рыночной экономике - движущая сила и источник обновления производственных фондов и выпускаемой продукции.
В-третьих, прибыль является источником социальных благ для членов трудового коллектива. За счет него на предприятии после уплаты налогов и выплаты дивидендов, а также других первоочередных отчислений осуществляются материальные поощрения, предоставляются социальные льготы работникам, содержатся объекты социальной сферы. В-четвертых, прибыль является источником формирования доходов бюджетов разного уровня. Он поступает в бюджет в виде налогов, а также экономических санкций и используется на различные цели, определенные расходной частью бюджета.
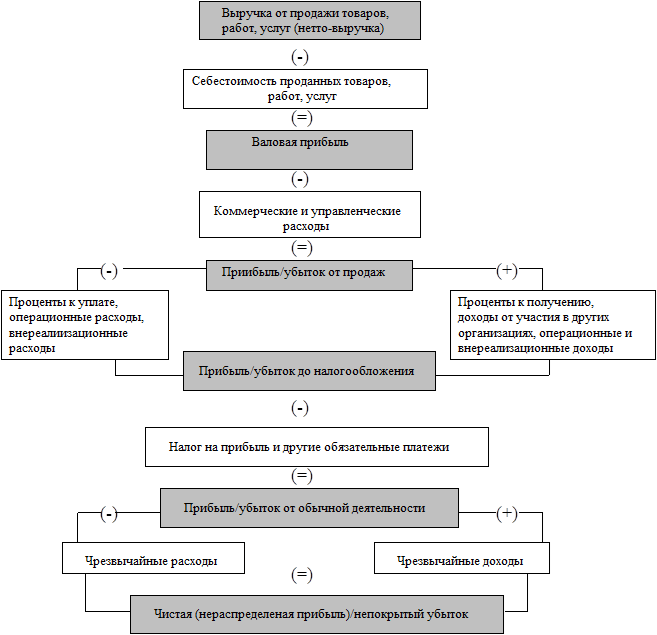
Таким образом, прибыль предприятия - основной фактор его экономического и социального развития. Поэтому важно определить механизм формирования прибыли на предприятии, рассмотреть различные виды прибыли и сферу его применения. Согласно бухгалтерской отчетности предприятия определяют такие виды прибыли:
o валовая прибыль;
o прибыль (убыток) от продаж;
o прибыль (убыток) до налогообложения;
o прибыль (убыток) от обычной деятельности;
o частей (нераспределенная) прибыль (убыток) отчетного периода.
Валовая прибыль определяется как разница между выручкой от продажи товаров (работ, услуг) и полной производственной себестоимости реализованной продукции.
Прибыль от продажи определяется как разница между валовой прибылью и коммерческими (затратами на сбыт) и управленческими (общехозяйственными) расходами, если последние признаны организацией как расходы по обычным видам деятельности. Прибыль от продажи можно вычислить и другим способом: вычитанием из выручки с продажи полной себестоимости реализованной продукции.
Прибыль (убыток) до налогообложения рассчитывается следующим образом: к прибыли от продажи прилагается (вычитается) сальдо операционных и внереализационных доходов и расходов.
Прибыль от обычной деятельности определяется вычитанием из прибыли до налогообложения налога на прибыль и других аналогичных платежей.
Чистая прибыль (нераспределенная прибыль), который остается в распоряжении предприятия, определяется с учетом сальдо чрезвычайных доходов и расходов.
Наряду с показателями прибыли в настоящее время большое внимание уделяют понятию "доходы предприятия (организации)", которые являются исходной базой для расчета показателей прибыли.
Доходами организации, согласно бухгалтерскому учету, считается увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и (или) погашения обязательств, приводящее к увеличению капитала этой организации, за исключением вкладов участников (собственников имущества). Доходы делятся на доходы от обычных видов деятельности и прочие поступления. К прочим поступлениям относятся:
o операционные доходы;
o внереализационные доходы;
o чрезвычайные доходы.
Организация самостоятельно признает поступления доходами от обычных видов деятельности или прочими поступлениями, используя Положения бухгалтерского учета "Доходы организаций".
Классификация доходов и их состав представлены в табл. 16.1. Основными видами доходов являются доходы от обычной деятельности и операционные. Основным доходом является выручка от продажи, включая сумму денежных средств, поступивших в счет оплаты продукции (товаров, выполненных работ, оказанных услуг) и (или) величина дебиторской задолженности.
Таблица 16.1. Классификация доходов и их состав
|
Виды доходов |
Состав доходов |
||
|
1. Доходы от обычных видов деятельности |
Выручка от продажи продукции и товаров. Нахождение, связанные с выполнением работ, оказанием |
||
|
2. Операционные |
Проценты и дивиденды. Роялти. Арендная плата. Поступления, получение которых связано с предоставлением за плату во временное пользование своих активов, интеллектуальной собственности и т.д., когда это не является предметом деятельности организации. Поступления от продажи основных средств. Нереализованная прибыль, полученная в результате переоценки рыночных ценных бумаг |
||
|
3. Внереализационные доходы |
Штрафы, пеня, неустойки за нарушение условий договора. Активы, полученные без оплаты (в том числе по договору дарения). Поступления возмещения убытков, причиненных организациями. Прибыль прошлых лет, признан в отчетном году. Суммы кредиторской задолженности, по которым прошел срок времени. Курсовая разница. Суммы дооценки активов (за исключением внеоборотных активов). Прочие внереализационные доходы |
||
|
4. Чрезвычайные доходы |
Поступления, которые возникли в результате чрезвычайных обстоятельств, страховые возврата, стоимость материальных ценностей, остающихся от списания активов, которые не поддаются восстановлению и дальнейшему использованию |
||
Бухгалтерский учет существенно отличается от налогового учета. Поэтому прибылью для налогообложения является доход, уменьшенный на величину произведенных расходов, которые определяются в соответствии с Налоговым кодексом. К доходам относятся:
o доходы от реализации продукции (работ, услуг), имущества и имущественных прав;
o внереализационные доходы.
Доходом от реализации являются: 1) выручка от реализации товаров (работ, услуг) как собственного производства, так и ранее приобретенных; 2) выручка от реализации имущества (включая ценные бумаги) и имущественных прав. Внереализационными доходами, согласно Налоговому кодексу, являются: а) доходы от долевого участия в других организациях; б) доходы от операций купли-продажи иностранной валюты; в) доходы в виде штрафов, пени и (или) иных санкций за нарушение договорных обязательств, а также сумм возмещения убытков; г) другие доходы.
Прибыль и выручка — два разных понятия, но они сопровождают деятельность любой фирмы постоянно. Их значения довольно близки друг к другу, так как зачастую используются в одном контексте. Но разница между ними есть.
Выручка
Выручка компании - денежное поступление от реализации товара, услуги или работы на рынке. Она представляет собой результат деятельности всей компании за определённый период времени. По-другому, выручку называют валовым доходом компании.
Выручка отражается в бухгалтерском учёте по счёту 90 «Выручка», служит для определения суммы налога, который уплачивают компании, работающие на упрощённом режиме налогообложения.
Выручка - самый общий показатель деятельности компании. Однако не всё можно считать выручкой. Как правило, это поступления от основного вида деятельности. При составлении бухгалтерского баланса, выручка учитывается за минусом косвенных налогов, в частности НДС, который фактически удерживается с покупателя.
Выручку можно спрогнозировать. Основываясь на данных предыдущих объёмов продаж и поступления денежных средств, бухгалтер может спрогнозировать ожидаемую выручку в следующем отчётном периоде. Общая выручка предприятия за отчётный период складывается из :
- Выручки от основной деятельности (продажа товаров, оказание различных услуг или выполнения работ);
- Выручка от инвестиционной деятельности (финансовый результат от продажи внеоборотных активов или реализации каких-либо ценных бумаг, которые принадлежат компании на правах собственности);
- Выручка от финансовой деятельности компании.
Прибыль
Прибыль - это важный показатель деятельности компании. Она бывает экономической и бухгалтерской.
Экономическая прибыль - разница между совокупным доходом предприятия и издержками (явными и неявными) . Этот показатель показывает, насколько эффективно компания работала в определённый период времени. Экономическую прибыль можно распределять между учредителями. Бухгалтерская прибыль - прибыль, используемая для целей бухгалтерского учёта. С неё отчисляются налоги, и она отражается в «Отчёте о прибылях и убытках». Она равна разнице между совокупным доходом и явными издержками предприятия.
Основная прибыль организации складывается из показателей:
- Прибыли (или убытка) от основной деятельности (реализации продукции, оказания услуг или выполнения работ);
- Прибыль (или убыток) от вспомогательной деятельности (например, прибыль от сдачи склада в аренду или выполнения дополнительных работ по договору подряда).
Взаимосвязь прибыли и выручки в том, что прибыль является разницей между общей выручкой и общими затратами предприятия. Прибыль может быть минусовой (убыток), в то время как выручка — нет.
Основываясь на показателях прошлых периодов, бухгалтер может спрогнозировать будущую прибыль. Для составления такого прогноза, необходимо учитывать не только ожидаемые доходы (будущую выручку), но и ожидаемые расходы, а также конъюнктуру рынка и прогнозируемые изменения на рынке.
Бенчмаркинг является достаточно новым словом в бизнес-кругах стран СНГ. Поначалу у многих складывалось впечатление, что...
Успешное управление любым предприятием невозможно осуществлять без тщательного экономического и финансового планирования...
Основной целью финансово-хозяйственной деятельности каждой коммерческой организации является получение прибыли, которая является одним из ключевых показателей такой деятельности (ст. 50 ГК РФ). Также одним из основных показателей деятельности компании является ее выручка. В чем разница между выручкой и прибылью, рассмотрим в данной консультации.
Выручка, прибыль и доход: в чем разница
Для того чтобы ответить на вопросы, чем отличается доход от выручки и прибыли, а также чем отличается выручка от прибыли, разберемся, как формируется выручка и прибыль.
Доходом компании признаются поступления денежных средств, другого имущества и поступления от погашения обязательств, которые приводят к увеличению капитала этой организации, за исключением вкладов ее участников (п. 2 ПБУ 9/99 ).
Доходы организации подразделяются на доходы по обычным видам деятельности и на прочие поступления (п. 4 ПБУ 9/99 ).
Доходом компании по обычным выдам деятельности является выручка от продажи товаров, поступления в результате выполнения работ или оказания услуг (п. 5 ПБУ 9/99 ).
Выручка складывается из суммы поступивших денежных средств, иного имущества, исчисленного в денежном выражении, и величины дебиторской задолженности (в части, не покрытой поступлением) от ведения компанией своего основного вида деятельности, за исключением следующих поступлений (п. 3 , п. 6 ПБУ 9/99 ):
- сумм НДС, акцизов, экспортных пошлин и иных аналогичных обязательных платежей;
- суммы по агентским договорам, договорам комиссий и другим аналогичным договорам в пользу комитента, принципала и т.п.;
- суммы, полученные в порядке предоплаты товаров, работ, услуг;
- суммы авансов в счет оплаты товаров, работ, услуг;
- задаток;
- суммы, полученные в залог, если договором предусмотрена передача заложенного имущества залогодержателю;
- суммы, полученные в качестве погашения кредита, займа, предоставленного заемщику.
Помимо дохода в виде выручки от реализации товаров, выполнения работ и оказания услуг по основному виду деятельности, доходами организации так же являются прочие поступления от ведения других видов деятельности (инвестиционной, финансовой), за исключение поступлений, указанных в п. 3 ПБУ 9/99 (п. 4 ПБУ 9/99 ).
В частности, к прочим поступлениям относятся поступления от предоставления своего имущества во временное пользование за плату; поступления от участия в уставном капитале другой организации; проценты по предоставленным кредитам и займам; штрафы и пени за нарушение условий договоров (п. 7 ПБУ 9/99 ).
То есть доход - это не выручка или прибыль. Это все поступления, которые приводят к увеличению капитала компании.
Прибыль же компании определяется как положительная разница между полученными доходами (в которые входит выручка от реализации товаров и услуг, доходы от сдачи имущества в аренду, процентные доходы, полученные штрафы и т. п.) и произведенными расходами, направленными на получение этих доходов.
Чем отличается выручка от прибыли (простыми словами)
Итак, доход - это выручка от реализации товаров, выполнения работ, оказания услуг, а также прочие внереализационные поступления (п. 4, п. 5 ПБУ 9/99 , п. 1 ст. 248 НК РФ , п. 1 ст. 249 НК РФ).
Отличие выручки от прибыли заключается в следующем.
Выручка - это объем продаж, сумма денежных средств, полученная от реализации произведенной или ранее приобретенной продукции, оказанных услуг, выполненных работ (ст. 249 НК РФ).
Прибыль - это часть дохода (в т. ч. выручка от продаж товаров, работ, услуг), остающегося после возмещения затрат, направленных на его получение (ст. 247 НК РФ).
В отличие от прибыли выручка не может принимать отрицательное или нулевое значение.
Поясним на примере. Организация продала за месяц товаров на 100 000 руб. Это доход организации. Затраты на покупку этих товаров составили 50 000 руб. Прочие затраты организации за месяц - 20 000 руб. Тогда прибыль организации за месяц составит:
100 000 руб. - 50 000 руб. - 20 000 руб. = 30 000 руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации