
Выплатил кредит можно ли вернуть страховку. Полная инструкция: как вернуть деньги за страховку? Страховка в разных банках
Можно ли вернуть страховку по кредиту после погашения задолженности и при досрочном погашении, как вернуть деньги в случаях расторжения договора страхования. Сколько денег удастся получить. Какие документы необходимы для возврата страховки? Образец заявления на возврат страховки по кредиту.
Не все знают, можно ли вернуть страховку по кредиту при досрочном погашении и после погашения. Процедура имеет особенности, которые нужно учитывать клиентам банков. Не стоит вступать в конфликт сразу, ведь существуют эффективные способы получения назад денег за страховку по займу. Образец заявления на возврат страховки по кредиту при досрочном погашении в статье.
(кликните, чтобы открыть)
Для чего нужно страхование кредита
Можно ли ? Когда клиенты берет у банка деньги, им предлагается застраховать свою ответственность и жизнь. Благодаря такому полису родственникам не придется выплачивать за него деньги, если он, например, потеряет работу, здоровье или умрет.
От чего предложат застраховаться во время оформлении займа:
- инвалидность;
- увольнение с работы;
- тяжелое заболевание;
- ухудшение денежного состояния;
- смерть.
Если клиент оформляет потребительский кредит, то он страхует ответственность перед банком и свою жизнь. Клиенты, берущие ипотеку, дополнительно страхуют предмет залога от его порчи.
Факт
По гражданскому законодательству России страховать потребительские кредиты необязательно, хотя банки создают обратное впечатление для своих клиентов. В случае оформления ипотеки от страхования ответственности Вы также имеет право отказаться, а вот страхование залога будет обязательным.
Можно ли вернуть страховку по кредиту
Договор страхования в банке заключается на таких условиях, по которым обычно есть шанс получить назад деньги за страховку. По закону о возврате страховки по займу, заемщик имеет право расторгнуть договор, когда не нуждается в дальнейшем предоставлении услуг, оговоренных в нем.
В этом случае страховщики претендуют на оплату того срока страховки, который уже прошел. Если долг был погашен точно в срок, то вернуть деньги за страхование становится невозможно. Получить обратно часть своих средств Вы можете в случае досрочного погашения кредита и при разрыве соглашения.
Как вернуть страховку по кредиту
Компенсация средств за страховой полис возможен в следующих вариантах:
- отказ от полиса в срок 30 дней со дня заключения договора;
- отказ более чем через 30 дней возможен, но в этом случае возврату подлежит не более 50%;
- возврат страховки после выплаты займа раньше срока.
Как получить деньги:
- составить заявление;
- приложить необходимый пакет документов (он будет рассмотрен ниже);
- направить документы в офис страховщика;
- убедиться в проставлении отметки о принятии на заявлении;
- ждать действий страховщиков.
Если страховщики отказываются принимать заявление или ничего не делают для его удовлетворения, то необходимо подать жалобу на действия страховщика в Центральный Банк РФ, поскольку именно он лицензирует такие компании в Москве и регионах, а также в Прокуратуру и Роспотребнадзор.
Можно ли вернуть страховку после погашения кредита
Ответ на вопрос возможен ли возврат страховки по кредиту после погашения кредита зависит от того в какой срок был погашен заем. Вернуть деньги за услугу страхования после погашения задолженности точно в срок, установленный банком, невозможно.
Возврат страховки по кредиту при досрочном погашении
Но возврат страховки по кредиту при досрочном погашении вполне вероятен. В этом случае действие договора еще не закончилось, а услуга уже не предоставляется, то есть переплату за полис обязаны компенсировать.
Необходимые действия:
- Нужно ознакомиться с договором займа. Некоторые банки составляют его так, что вернуть часть платы за полис не получится даже обратившись в суд. Поэтому читать договор необходимо до его заключения.
- Если условия договора предусматривают возврат страховки по кредиту после погашения, то выясняете, какая фирма является страховщиком.
- Адресуете на имя страховой фирмы заявление на возврат страховки по займу в сбербанке и других банках (образец заявления о возврате страховки будет приведен ниже).
- К заявлению прикрепляете все нужные документы.
- Передаете документы страховщикам. Это делается лично или по почте.
- При получении заявления, сотрудник компании должен поставить соответствующую отметку.
- Если страховщики не хотят удовлетворять ваше заявление, то необходимо подать жалобу на имя руководителя.
- Когда и руководитель не принимает мер, чтобы вернуть ваши деньги, то нужно писать жалобу в Прокуратуру или Роспотребнадзор, а также в Центральный Банк РФ.
Образец заявления на возврат страховки по кредиту
Директору Банка «Название»
г. Пермь ул. Свободы д.17
от Семенова Ивана Ивановича
г. Пермь ул. Ленина д.10 кв.1
тел. 12-34-56
Заявление
1 марта 2013 года я заключил с вашим банком договор кредитования No123. В тот же момент был заключен договор страхования No456. Сумма договора составила 150000 (сто пятьдесят тысяч) рублей, но получил я 125000 рублей. 25000 рублей были отправлены страховой фирме в виде взноса. Заем и полис были рассчитаны на 36 месяцев.
2 сентября 2014 года я полностью вернул банку средства, взятые по кредиту – 150000 рублей и все проценты по соглашению. В связи с досрочным расторжением договора займа, а соответственно и страхового соглашения, прошу компенсировать мне переплату по соглашению страхования в размере 12500 рублей.
Прошу принять решение по моему прошению в срок не более 10 дней. В случае отсутствия ответа и неудовлетворения моих требований буду вынужден обратиться за возмещением денег в суд и потребовать процент за эксплуатацию не принадлежащих вам финансов по ст. 395 ГК РФ.
Необходимые документы
При подаче заявления, чтобы вернуть страховку по займу, необходимо подтвердить факты получения полиса и займа.
Для возврата по отказу от полиса и по досрочному погашению нужны документы:
- копия кредитного договора;
- справка об отсутствии долгов перед банком;
- копия паспорта;
- заявление на возмещение страховки.
Сколько денег удастся получить
В случае досрочного отказа от страховки, следует ожидать следующих результатов:
- отказ от договора страхования в течение 30 дней – полная сумма;
- отказ в период 1-3 месяцев – 50% от суммы;
- отказ более чем через три месяца — сумма, пропорциональная сроку, остававшемуся до конца договора.
Ожидая процедуры возврата страховки по потребительскому кредиту не забывайте, что с причитающейся вам суммы будет удержано 13% подоходного налога.
Подпишитесь на свежие новости
Возврат страховки по кредиту — популярная сегодня услуга, которой пользуются многие заемщики. Чтобы вернуть страховой взнос клиент должен написать заявление и направить его в офис страхователя. На это заемщику отводится 5 дней с даты подписания договора. В этом случае организация не сможет отказать и будет вынуждена вернуть деньги в 10-ти дневный срок с момента получения такого заявления. Если клиент не успевает подать заявление в период охлаждения, деньги ему могут и не вернуть. Тут все зависит от страховой организации и действий заемщика.
Если этот вопрос для вас сложен, пройти простой тест и будет все понятно.
Тест: Узнайте можно ли вернуть страховку по кредиту
Многие люди не доверяют всяким компаниям, которые предлагают услуги по возврату страховки. В этом есть смысл. Однако в данном случае ваше недоверие оборачивается потерянными деньгами. Пока вы пытаетесь собрать документы и тратите время на заявления, время уходит. Итог — деньги уже нельзя Лучше обратиться сразу и наверняка вернуть часть денег. Благодаря проверенным схемам работы вы возвращаете деньги в течение 1 недели после обращения.
Что такое страховка и зачем она нужна?
Добровольное страхование при получении кредита — самая распространенная дополнительная услуга, которую навязывают банки и другие кредитные организации. Именно страховка приводит к бОльшей финансовой нагрузке на заемщика и как следствие, к увеличившейся переплате по займу.
Страховка гарантирует банку возврат кредитных средств за счет страховой организации при наступлении страхового случая. С помощью страховки банк минимизирует риски по возврату денег, особенно в случае с ипотечным кредитованием и автозаймами.
Страховка удобна и заемщикам, которым при наступления страхового случая не нужно будет выплачивать ежемесячные взносы по займу в течение определенного времени, закрепленного договором. Вместо них это будет делать страховая организация. В России очень негативно относятся к такой услуге, но и для клиентов она может быть полезной.
Как отказаться от полиса и чем это чревато?
Отказаться от страхового полиса на стадии подачи заявки очень просто. Достаточно сообщить о своем отказе сотруднику организации и не подписывать дополнительное соглашение на присоединение к страхованию. Однако для клиента это может выйти «боком». Среди самых распространенных последствий отказа можно выделить:
- Отрицательное решение по займу без полиса. Банки часто отказывают в займе клиентам, которые не заключают договор страхования. Это обуславливается тем, что кредитор никак не защищен от возможного невозврата займа по займу в случае, если заемщик и его кредитная история не самые лучшие. В таких случаях к положительному решению банк может склониться именно из-за подключенной страховки и наоборот, отказать из-за ее отсутствия.
- Значительное повышение % ставки. Еще одна частая уловка банка, которая грозит клиентам, которые откажутся от полиса. Обычно кредитные организации предлагают 1 кредитный продукт с разными тарифами со страховкой и без нее. Наличие полиса снижает процентную ставку для заемщика на 5-10 процентных пунктов, отсутствие таковой увеличивает ее на 10-15 пунктов. Естественно заемщик старается выбрать вариант подешевле и берет займ со страховкой, забывая, что ему придется оплатить высокий страховой взнос за счет тела кредита. Это может быть намного дороже стандартного повышения процентной ставки.
- Значительное изменение условий кредитования в худшую для заемщика сторону. Помимо повышения процентной ставки отказ от страховки по кредиту может привести к уменьшению лимита кредитования, намеренному увеличению срока займа или его уменьшению и т.д. Банкам очень выгодно подключать заемщика к страховке, поэтому они всяческими методами будут вынуждать клиентов оформлять займ с полисом.
Возврат страховки: основные нюансы
Если вы присоединились к договору страхования, получили одобрение по займу и хотите отказаться от полиса, сделать это можно в течение 5 дней с момента заключения такого договора. Главное условие — отсутствие страхового случая в течение этого периода. В некоторых банках клиенту дается 14-30 дней для возврата страховки (Сбербанк, ВТБ), что закреплено договором, поэтому перед его подписанием нужно тщательно читать все документы.
Пятидневный период «охлаждения» ввели согласно указу ЦБ РФ от 20.11.2015 N 3854-У. По усмотрению страховая организация или банк может ввести более длительный период охлаждения.
Деньги страхователь должен вернуть заемщику в 10-тидневный период с момента получения соответствующего заявления на возврат страховки по кредиту. Часто страхователи задерживают выплаты, поэтому по истечению 10 дневного срока клиенту лучше обратиться в Роспотребнадзор с соответствующей жалобой.
Если вы подаете заявление на страхование в тот же день, что и получили кредит, то скорее всего, договор страхования ее не начал действовать, поэтому клиент получит 100% от страхового взноса.
Если прошло 1-3-5 дней, то заемщик получит не 100% от уплаченной страховой премии, а лишь ее часть за вычетом суммы пропорциональной периоду, который прошел с даты получения полиса до даты получения страхователем заявления от клиента.
То есть, если клиент направил заявление на возврат страховки через 4 дня после после получения полиса, то страхователь удержит ее часть за эти 4 дня, в течение которых клиент был официально застрахован. Сумма за столь короткий срок будет небольшой.
Закон об охлаждении и возврате страховки в 5-тиднейвный срок не относится к КАСКО (автострахованию) и ипотечным кредитам, где обязательное страхование объекта недвижимости обусловлено законом. Указ об охлаждении затрагивает потребительские и товарные кредиты, нецелевые займы и любые другие виды кредитов, по которым не предусмотрено обеспечение.
Возврат страховки по шагам — что делать заемщику?
В 5-тидневный срок после заключения договора страхования клиенту нужно написать заявление на отказ от страхования. Идеальным вариантом будет позвонить или обратиться лично в свою страховую организацию и попросить предоставить образец такого заявления. Если этого сделать не удастся, писать бумагу нужно по стандартной схеме с обязательным указанием ФИО и паспортных данных, данных договора страхования (номер, дата заключения и другие важные условиях), причины расторжения договора страхования (отсутствие необходимости в страховке, законодательно закрепленное право на отказ от страховки в течение 5 дней и т.д.) Также в заявлении нужно указать номер счета и банковские реквизиты для возврата страховки. Их можно найти в банке, где у вас открыт счет. В заявлении нужно проставить дату и подпись.
Также заемщику нужно сделать копию своего кредитного договора и паспорта. Весь пакет документов следует подать в офис своей страховой компании. Многие заемщики несут бумаги в банк, что совершенно не верно. При индивидуальном страховании заявление на отказ от страховки подается в страховую организацию, а не в банк.
Доставить бумаги до адресата можно несколькими способами:
- Отнести их в отделение лично. В этом случае клиенту нужно подготовить 2 экземпляра документов, указав это в заявлении. Одно нужно отдать сотруднику страховой компании, а на втором обязательно попросить проставить дату приема заявления и печать организации. Это нужно для того, чтобы впоследствии подтвердить, что документы были сданы страховой в 5-тидневный срок, а не позже.
- Отправить заказным письмом с уведомлением и описью вложения по Почте. Не стоит беспокоиться о медлительности Почты России и задержках при отправлении, потому что датой передачи заявления будет считаться штамп Почты России о получении письма, а не фактическая дата, когда оно дойдет до адресата.
В течение 10 дней после получения такого заявления страховая компания должна вернуть деньги. Однако практика показывает, что организации всячески затягивают эту процедуру и фактически возвращают деньги только через месяцы.
Почему могут отказать в возврате страховки?
Если заемщик направил заявление на отказ от страхования в течение 5-ти дней с момента заключения договора, отказать страховая компания не сможет по закону. Однако есть ряд случаев, когда страховой агент может вынести отказ.
Во-первых, это законно, когда наступает страховой случай и организация исполняет свои обязанности. Например, заемщик взял кредит, а через день его уволили с работы (полис по случаю потери работы), либо он попал в больницу с серьезным заболеванием и не сможет в ближайшее время работать (полис по страхованию жизни и здоровья). В этой ситуации страхователь будет выплачивать ежемесячные платежи по кредиту вместо клиента согласное условиям заключенного договора.
Во-вторых, отказать в выплате страховки организация может в случае, если клиент подаст соответствующее заявление по прошествии 5-тидневного срока охлаждения. В этом случае страховая компания не обязана возвращать деньги. Клиенту можно будет попытаться вернуть деньги через суд, доказав, что страховка была навязана.
В-третьих, отказ придет в случае, если заключался договор коллективного страхования. Ее вернуть в 5-тидневынй срок не удастся. Клиенту останется лишь подать иск в суд и пытаться признать пункты договора о присоединении к коллективной страховке ничтожными, в соответствии с п.2 ст. 15 Закона о защите прав потребителей в РФ. Согласно этому пункту, продавцам услуг запрещено обуславливать приобретение одних услуг безоговорочным приобретением других услуг.
В-четвертых, страховая компания может отказать в выплате страховки по истечению 3-х лет. В этом случае наступит срок исковой давности и клиенту откажут в рассмотрении иска в суде.
В-пятых, отказ может прийти в том случае, если заявление заполнено неверно или отсутствуют какие-то обязательно документы в пакете. Поэтому так важно обратиться в свою страховую компанию и получить полный перечень необходимых документов для подачи заявления и его образец.
Особенности возврата страховки при досрочном погашении
Если у клиент есть займ на 3 года + страховка на весь срок, а он через год исправного погашения решил закрывать займ досрочно, то может вернуть страховую премию в соответствии с п.3 ст. 958 ГК РФ.
Однако в той же статье прописано, что страхователь имеет право не возвращать часть страховки. В этом случае клиенту лучше обратиться к грамотным юристам и готовить иск в суд.
Какие бывают страховки?
В первую очередь все страховки делятся на коллективные и индивидуальные. По договорам индивидуального страхования клиент заключает договор непосредственно со страховой компанией. Итог — взаимоотношения: страховая компания — физическое лицо.
По договорам присоединения к коллективному страхованию клиент заключает договор о присоединении к страховке с банком, который является страховым агентом. Итог: взаимоотношения: страховая компания — банк (юридическое лицо).
После такого разделения страховки делятся по видам. Одни из них являются необязательными и их можно вернуть, другие же нельзя. Рассмотрим виды страховок, возврат по которым сделать не удастся:
- КАСКО. Оформляется при покупке машины в кредит.
- Страхование недвижимости актуально для ипотечных кредитов и займов под залог недвижимости.
К необязательным видам страховки можно отнести:
- Страхование жизни и здоровья заемщика — добровольная страховка, регулируемая ст. 935 ГК РФ.
- Полис на случай потери трудоспособности, работы, сокращения и т.п. В этом случае страховая компания будет выплачивать кредит за заемщика в течение 4-10 месяцев в зависимости от условия договора. В течение этого срока клиент должен найти работу. Даже если он этого не сделает, страховая компания перестанет выплачивать заем после указанного срока и клиенту придется искать деньги на погашение ежемесячных взносов самому. Обычно такая страховка длится только в течение срока действия кредитного договора.
- Титульное страхование (ипотечные кредиты) тоже не является обязательным, несмотря на строгое условие банков обязательно оформлять эту страховку при получении ипотеки.
- Страхование имущества по потребительским кредитам
Почему нельзя отказаться от страховки при автокредите и ипотеке?
Дело в том, что обязательность страхования по этим кредитам закреплена законодательно. То есть, в этих случаях страховка не является навязанной дополнительной услугой, она закреплена законодательством и включена в условия получения кредита. Это значит, что от нее нельзя отказаться, как от дополнительно навязанной услуги, как в случае с потребительскими займами и прочим.
Обязательность наличия страховки для приобретаемого имущества от утраты обуславливается ст. 935 ГК РФ и ст. 31 ФЗ «Об ипотеке». Согласно этим документам банк вправе требовать от клиента обязательное страхование приобретаемого имущества на случай порчи, утри и т.д. При этом титульное страхование, страховка жизни и здоровья, потери работы и т.д при ипотеке и автокредитах являются необязательными.
Такая страховка будет полезна и для заемщиков, если наступит страховой случай. Например, автомобиль могут угнать, тогда клиенту придется продолжать выплачивать кредит за машину, которой нет и неизвестно, вернется ли она к хозяину, а в случае со страхованием это будет делать страховая компания.
Коллективная страховка и возврат денег по ней
После выступления в силу указа Центробанка о периоде охлаждения банки начали искать различные ухищрения, чтобы этого избежать. Кредиторы начали подключать клиентов к коллективной страховке.
 Пятидневный период для возврата премии не действует по договорам присоединения к коллективному страхованию, потому что по указу ЦБ такая возможность закреплена за страхователем и физическим лицом, а не юридическим. При коллективном страховании договор заключается между страхователем и банком, который является юридическим лицом. Таким образом, указ ЦБ РФ на такие взаимоотношения не распространяется.
Выход найдется и в этом случае, если страховая организация предусматривает в своих документах возможность отказа от присоединения к коллективному страхованию при предоставлении соответствующего заявления. Тогда заемщику нужно написать заявление на отказ от присоединения к коллективному страхованию и возврат денег по страховому взносу. Такие пункты редки в условиях страховых компаний, но имеют место быть.
Сейчас коллективную страховку можно также вернуть, на это есть решение суда, поддержанное Роспотребнадзором — см. http://72.rospotrebnadzor.ru/content/465/79981/
Прежде чем писать заявление на отказ от страхования клиента, клиентам нужно убедиться, что процентная ставка по кредиту существенно не изменится. Иногда выгоднее оставить страховку, чем отказаться от нее, получив обратно страховой взнос и увеличенный процент по кредиту.
Успешный опыт возврата денег за страховку
В интернете достаточно много отзывов от заемщиков, которым удалось вернуть страховку по потребительским и товарным кредитам в течение 5-ти дней после заключения договора страхования.
Все они утверждают, что деньги им вернули не в течение 10, а гораздо позже, но деньги все-таки вернули.
Отзыв по отказу страховки в Сбербанке.
Отзыв о возврате навязанной страховки по автокредиту.
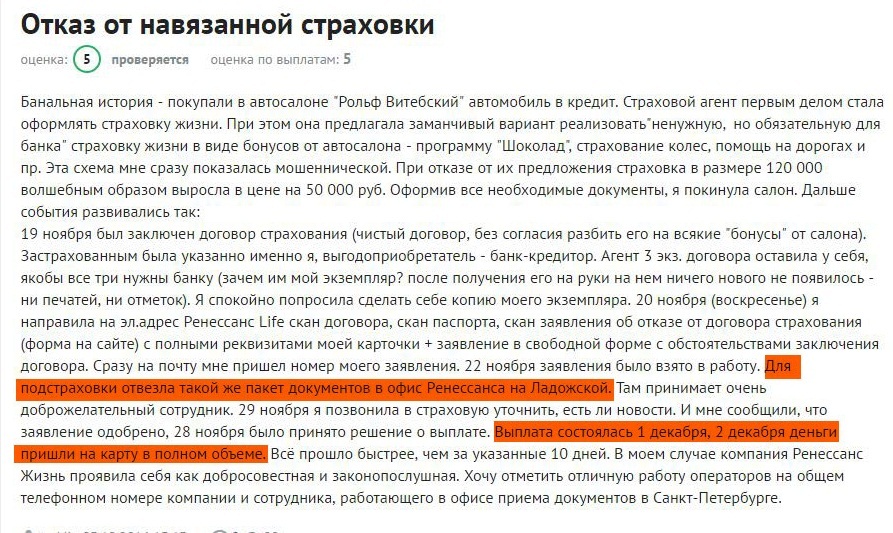
Отзыв о возврате страховки в Сбербанке.
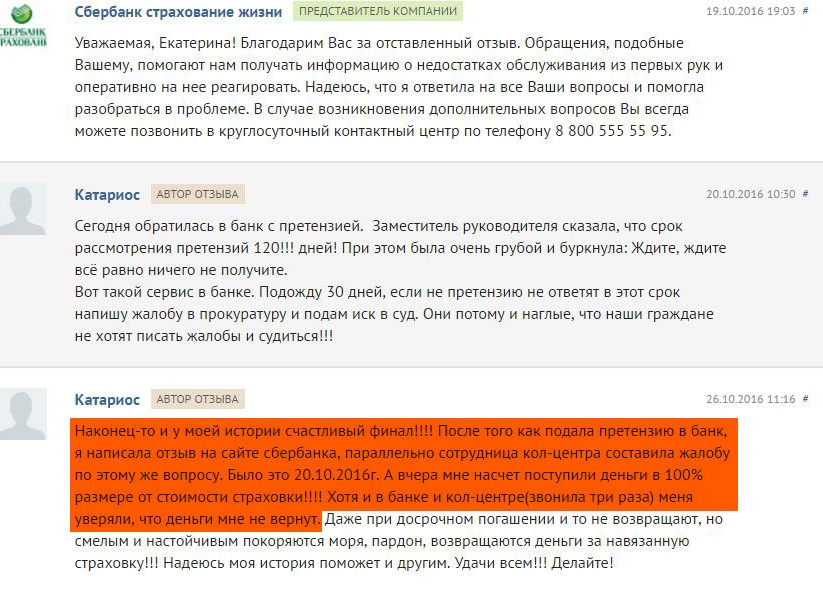
Отзыв о получении страховки по кредиту Почта Банка, страховщиком по которому является организация Кардиф.

На сегодняшний день большинство банков при выдаче кредитов вынуждают заемщиков оформлять страховые полисы. Для того чтобы не нарушать закон (согласно ст. 343 Гражданского кодекса, обязательному страхованию подлежит только имущество, переданное банку в качестве обеспечения по кредиту), финансисты прибегают к различным ухищрениям. Так, заемщикам, купившим полис, предлагаются более выгодные условия кредитования, или же страховку включают в пакет дополнительных услуг, предоставляемых банком. В результате при досрочном погашении кредита клиент кредитной организации сталкивается с проблемой: далеко не всегда страховщики соглашаются возвращать страховую премию, которая была оплачена наперед за весь период действия кредитного договора. Насколько правомерен отказ в возврате части уплаченных взносов, и как поступать в данной ситуации? Попробуем разобраться.
Условия досрочного прекращения договора страхования
Если при оформлении кредита вы приобрели страховой полис (независимо от того, вы или банк выступали по нему выгодоприобретателем), при досрочном погашении займа нужно попытаться вернуть часть оплаченной страховщику страховой премии. Для этого сразу после погашения всей суммы кредита необходимо обратиться в страховую компанию, предоставив:
- копию кредитного договора;
- паспорт;
- справку из банка о полном погашении кредита;
- заявление, написанное на имя руководителя страховой компании, о досрочном расторжении договора страхования и возврате части страховой премии.
Многие заемщики допускают одну и ту же ошибку: они обращаются не напрямую к страховщику, а в банк, в котором оформляли полис. Такие действия могут быть оправданы в том случае, если страховка входила в пакет банковских услуг (этот момент мы рассмотрим отдельно). Во всех остальных случаях, если вы хотите быстро получить ответ от страховщика и повысить свои шансы на возврат оплаченной страховой премии, целесообразно сразу обращаться в страховую компанию.
Детально условия досрочного прекращения договора страхования описаны в статье 958 Гражданского кодекса РФ:
- Договор страхования прекращает свое действие до наступления срока, на который он был изначально заключен, в том случае, если после его вступления в силу риски наступления страхового случая исчезли, или же по другим причинам, в том числе:
- в случае гибели застрахованного имущества;
- в случае прекращения предпринимательской деятельности лицом, застраховавшим предпринимательский риск или риск гражданской ответственности, связанной с ведением предпринимательской деятельности.
- Страхователь или выгодоприобретатель имеет право отказаться от договора, подав в любое время соответствующее заявление, если к моменту отказа возможность наступления страхового события не отпала по обстоятельствам, описанным в п.1.
- Страховщик имеет право на получение части страховой премии пропорционально времени, в течение которого действовал страховой полис, в случае досрочного прекращения договора страхования в связи с обстоятельствами, описанными в п.1.
Страховщик имеет право не возвращать страховую премию (если договором не предусмотрено иное) в случае досрочного отказа от страхования выгодоприобретателя или страхователя (п.2.).
Стоит обратить внимание на второй абзац п. 3 статьи 958: если договор страхования расторгается по инициативе заемщика (в том числе – и при досрочном погашении им кредита), страховщик вправе не возвращать оплаченную ранее страховую премию. Однако, несмотря на эту формулировку, юристы при оспаривании отказа страховщика возвращать часть страховой премии могут использовать несколько «лазеек», позволяющих отстоять интересы заемщика. О них мы расскажем более подробно.
Возможности для маневра: как вернуть часть страховой премии
Отметим, что если вы подали заявление в банк или в страховую компанию с просьбой вернуть вам часть страховой премии, после чего получили отказ со ссылкой на п. 3 ст. 958 ГК РФ, с большой долей вероятности самостоятельно решить проблему вам не удастся. При этом квалифицированный юрист может найти выход из ситуации, используя 2 возможности:
- Сославшись на формулировку в кредитном договоре, с которым неразрывно связан и договор страхования. Так, чаще всего в кредитном договоре содержится норма о «заключении договора страхования на весь срок действия кредитного договора» (формулировки часто отличаются, однако смысл остается неизменным). То есть, если срок действия кредитного договора прекращается в связи с досрочным исполнением обязательств заемщика перед банком, то и обязательства страховщика также должны прекратиться.
- Сославшись на то, что страховой риск заключался в потере возможности погашать кредит в случае наступления страхового случая. То есть, после погашения займа существование страхового риска прекращается по обстоятельствам отличным от страхового случая. Согласно абзацу 1 п. 3 ст. 958, если «договор страхования прекращает свое действие до наступления срока, на который он был изначально заключен, в том случае, если после его вступления в силу риски наступления страхового случая исчезли», страховщик обязан сделать перерасчет и вернуть часть страховой премии.
Важно: это всего лишь лазейки: как правило, страховщики все равно отказываются возвращать страховку, и тогда приходится обращаться в суд. Гарантий выигрыша нет: обычно исход дела зависит от позиции конкретного судьи.
Однако, несмотря на все сложности, при заключении договора страхования непосредственно между заемщиком и страховой компанией (даже если выгодоприобретателем по договору выступает банк) шансы вернуть часть страховой премии у клиентов банков все же есть. Многие страховщики, стремясь продемонстрировать свою лояльность по отношению к клиентам, включают в договоры страхования пункты, четко регламентирующие порядок возврата страховой премии в случае досрочного расторжения договора. Также особые условия могут быть прописаны в действующих Правилах страхования. Изучив договор и сопутствующие документы, вы даже без помощи юриста сможете оценить свои шансы на успех.
Хуже ситуация обстоит при привлечении заемщика к так называемым «Программам страхования банка» и «Пакетным услугам». В этом случае страховой договор заключается между банком и страховщиком, и вернуть часть уплаченной суммы (формально оформленной как плата за пользование пакетом услуг или подключение к программе) – очень сложно.
Что делать, если страховка входит в пакет дополнительных услуг банка
В некоторых случаях банки предлагают клиентам стать участниками специальной программы страхования: тогда страхователем выступает сама кредитная организация, прямого договора страхования между заемщиком и страховщиком нет. Следовательно, к нормам статьи Гражданского кодекса в части досрочного расторжения заемщик апеллировать не может. Сумма, перечисленная клиентом банку в рамках таких программ, учитывается как комиссионный доход кредитной организации , который в большинстве случаев не может быть возвращен ни при каких обстоятельствах.
Еще один «сомнительный вариант» - пакетные услуги, которые банк продает клиенту при оформлении кредита. Они могут включать не только страхование (в этом случае страхователем опять-таки выступает банк), но и дополнительные услуги – sms-информирование, выдачу дебетовых карт и т.д. Отказаться возможно только от всего пакета услуг, а не от отдельной услуги, но плату, которая взимается при приобретении пакета, банк, скорее всего, не возвратит. Сэкономить удастся разве что на стоимости ежемесячного обслуживания в пакете (если эта плата взимается).
Конечно же, есть банки, которые частично возвращают клиентам суммы, уплаченные за пакетное обслуживание или подключение к программе страхования. В их число входит и Сбербанк со своей «Программой коллективного страхования заемщиков-физических лиц». В частности, согласно п. 4.2.1 «Условий страхования заемщиков-физических лиц» при полном досрочном погашении кредита заемщик имеет право на возврат денежных средств в размере платы за подключение к Программе страхования, рассчитанный пропорционально остатку срока кредитования. Согласно п. 4.3, в случае отказа клиента от участия в Программе страхования, в течение первых 30 дней после подключения ему возвращается вся уплаченная за подключение сумма. Для этого достаточно обратиться в отделение банка, в котором вы оформляли кредит, и написать заявление в свободной форме.
Подводя итоги, отметим, что базовым условием при заключении договора страхования при оформлении займа является невозврат страховой премии в случае досрочного погашения кредита. Возможны исключения из этого правила: для этого соответствующие пункты должны быть вписаны в договор страхования. Также можно попытаться решить проблему в суде, обратившись к юристу. Если же вы приобретаете пакет банковских услуг и подключаетесь к программе добровольного банковского страхования, решение о возврате комиссии принимает исключительно кредитор. Дополнительно предлагаем ознакомиться:
Кредитные договоры часто оформляются вместе с услугами страхования. Дополнительные страховки не являются обязательным условием для получения кредита, но благодаря им банк снижает собственные риски, что позволяет ему делать более выгодные предложения с меньшей процентной ставкой. Весь период действия страхования заемщик может претендовать на выплату, если наступает страховое событие. Но можно ли вернуть страховку после погашения кредита?
Виды договоров
Прежде чем уточнять, как вернуть страховку после погашения кредита, сначала необходимо внимательно изучить сами условия. Страхование предоставляет страховая организация, которая должна передать клиенту полис, договор или правила страхования либо разместить условия по договору в общем доступе на своем сайте.
Банк – это кредитная организация, она не имеет лицензии на осуществление страховой деятельности, но компания может выступать в роли посредника или непосредственного участника договора. Все страховки по условиям потребительского кредитования на рынке физических лиц возможно поделить на два вида:
- Индивидуальный договор. Оформляется между заемщиком по кредиту и страховщиком без участия банка, т. е. это договор между физическим и юридическим лицом. Характерной особенностью является то, что полис выдается клиенту на руки. Выгодоприобретателем, как правило, назначается клиент.
- Коллективный договор. Оформляется между банком и страховой организацией. Заемщик на основании письменного заявления просит присоединить себя к этой страховке. Таким образом, это договор между юридическими лицами – банком и страховщиком. Характерной особенностью является отсутствие полиса или договора, на руки выдается лишь заявление.
Чтобы уточнить, можно вернуть страховку или нет, следует изучить соответствующий раздел, который регламентирует условия прекращения договора. Если такая информация не представлена в тех документах, которые есть на руках, то следует найти общие правила страхования на сайте страховщика.

Банк выдает заем с риском потерять деньги. Услуги страхования снижают эти риски, что позволяет финансовой организации чувствовать себя уверенней и делать более лояльные предложения. Банковская компания не имеет права навязывать страховку в качестве обязательного условия. Это дополнительная услуга. Но банки могут предлагать тариф с более выгодной процентной ставкой, в который входит страховка.
Отказать в выдаче кредита на основании того, что клиент не хочет подписывать договор страхования, банк не имеет права. С другой стороны – банковская компания может не финансировать сделку без объяснения причин. В этом случае ситуация становится патовой. И заемщик волей-неволей соглашается на все предлагаемые условия.
Доказать, что страховая услуга является навязанной, достаточно проблематично. Так как в документах и банк и страховщик указывают пункт, что клиент полностью ознакомлен с условиями и соглашается и принимает их. Неплохим доказательством будет видео- или аудиофиксация, где специалист по оформлению откровенно заявляет, что банк откажет в кредитовании, если не подписать страховку.

Правовая база находится не на стороне клиента. Так, статья 958 ГК предусматривает, что в случае досрочного прекращения договора сумма оплаченной премии не подлежит возвращению, если договором не предполагается иное. Как правило, страховщики иное и не предлагают.
Таким образом, кредитный договор закрывается досрочно, а страховая не возвращает сумму оплаченной премии совершенно на законных основаниях. Договор может продолжать свое действие, а в случае свершения страхового события страховщик выплатит сумму основной задолженности, исходя из первого графика платежей по погашенному кредиту.
Поэтому после того, как условия полностью изучены и есть раздел по возврату части премии, получить деньги станет возможным. При этом вернуть страховку можно будет не в целом объеме, а определенный процент и пропорционально не истекшему сроку действия. Денежные средства возвращаются только выгодоприобретателю.
Поэтому в случае индивидуальных условий страховщик может перечислить деньги напрямую клиенту на его банковские реквизиты. В случае коллективного договора вернуть сумму удастся на счет погашенного кредита. После чего только перевести их на свой личный счет.

Итак, рассмотрим порядок действий, который понадобится, чтобы вернуть страховку.
- Для начала нужно полностью закрыть кредит, причем сделать это раньше предусмотренного срока в первоначальном графике платежей.
- После того, как убедились, что кредитный договор погасили, и он у банка числится закрытым, следует обратиться к своему страховщику.
- Чтобы вернуть страховку, необходимо написать соответствующее заявление. Это можно осуществить в отделении страховой компании. Если нет представительства в конкретном регионе, то можно отправить подписанный экземпляр заявки самостоятельно на юридический адрес страховщика заказным письмом посредством почты. Чаще всего страховщик и банк входят в одну группу компаний, поэтому такие обращения возможно написать и через отделения банков, которые самостоятельно передадут документы.
- Затем ожидать, когда вернут деньги. У финансовых организаций есть на это срок в 30 дней согласно законодательству. При этом при необходимости сроки могут быть расширены еще на 30 дней, но, как правило, деньги поступают быстрее.
Для оформления заявления при себе будет достаточно иметь паспорт. Текст заявления должен в себе содержать паспортные данные клиента, требования вернуть неиспользованную часть премии на основании пункта договора, регламентирующего возврат, также должны быть указаны номер договора, реквизиты счета, куда будут перечислены средства, подпись и дата написания заявки.

Страховщик может отказать в выплате, если это предусмотрено условиями. Необходимо получить официальный ответ от страховой компании, чтобы принять его в дальнейшую работу. Для этого понадобится сделать официальный запрос путем написания заявления на юридический адрес.
На сегодняшний день большая часть людей, в связи с нехваткой средств, приобретают товары в кредит. Это не только телефоны и бытовые приборы, а жилье, машины, путевки и ювелирные украшения. Со стороны банковского сектора, конечно, все больше программ кредитования.
Но банк выдает не только кредит, а еще и навязывает его «необходимую» страховку, чем обязывает вас раскошелиться на энную сумму. А нужна ли вам эта самая услуга? Можно ли от нее отказаться или можно ли вернуть страховку после погашения кредита и как вернуть оплаченные деньги? Об этом дальше и пойдет речь.
Мнение закона про возврат страховки по кредиту
Именно законом регулируются все взаимоотношения между банком и непосредственным клиентом.
В течение какого времени можно вернуть страховку по кредиту?
20/XI/2015 ЦБ России издал указ N3854-У в котором вкратце банк обязал страховые компании предусмотреть право отказа от добровольной страховки в течение 5-ти рабочих дней, с момента подписания договора сторонами. Срок был увеличен до 14 дней с 2018 года . Этот указ распространяется также и на страховки, которые банк пытается навязать при оформлении кредита. Для подготовки к таким нововведениям ЦБ дал время подготовиться всем страховщикам до 4 апреля 2016 года, именно с этой даты указ вступил в полную силу.
Обратите внимание, вы имеете право расторгнуть договор страховки в течении 5-ти рабочих дней, от даты подписания, т.е. когда взят кредит, вне зависимости от дня оплаты. К примеру, пошли платить на 3-й рабочий день, значит, на расторжение у вас осталось 2 рабочих дня.
Представителей страховых компаний в свою очередь законно обязали выплачивать в таких случаях сумму полиса в 100% размере, за вычетом дней использования услуги, а также в 10-и дневной срок. Если вы подали бланк заявления о расторжении договора на четвертый день, тогда страховщик обязуется вернуть сумму, высчитав % за 4 дня пользования, в срок, не позднее 10 рабочих дней. Зная закон о возврате страховки по кредиту, а главное, руководствуясь им, вас не сможет завести в заблуждение ни один страховщик при оформлении банковского продукта.
Но что делать, если подписан страховой полис и как вернуть деньги? Далее об этом мы будем вести речь.
Навязывание страховки и противоречия
Если при выдаче кредита вас заверили, что страхование - обязательная часть кредитного договора, это значит одно, при оформлении допущены грубые нарушения правил «О защите прав потребителей». Также это нарушение закона ст. 11 «О защите конкуренции».
В таких случаях оформления, договор имеет пункт, согласно которому вы обязаны внести некую плату за присоединение к «программе страхования» и в том числе компенсацию банковской структуре за понесенные расходы и плату страховых премий гаранту. Такой маневр банка противоречит ст. 927, 421, 422 Гражданского Кодекса РФ.
При обращении в судебную инстанцию банку 100% придется выплатить навязанную вам полную сумму страховки.
Инструкция по возврату в 2019 году
Многие при оформлении в кредит, к примеру, долгожданного плазменного телевизора с диагональю 40 дюймов, стоя так близко к осуществлению мечты жизни, не сильно вчитываются в предложенные банковским менеджером документы и конечно попадаются на удочку со страховкой. Основное количество сотрудников банка начинают заверять, что без этого полиса отказывают в выдаче кредита и вы, конечно не зная закона, соглашаетесь ради вожделенного товара.
Очнувшись через несколько дней, вы понимаете, что не желаете платить лишние деньги, и хотите вернуть деньги, но как быть и что делать, ведь уже заплатили. Главное одно – деньги можно вернуть и нужно!
В таком случае в регламентированные 5 рабочих дней, от дня подписания договора, вам необходимо приехать в главное отделение по городу и представить менеджеру некоторые документы:
- Заявление на отказ от страховки по кредиту, заполняется в отделении по образцу;
- Копию подписанного договора на полис;
- Копию паспорта заявителя;
- Квитанция или чек об оплате страховки по кредиту.
Заполняя образец заявления, вы обязательно должны указать следующие данные:
- Паспортные данные.
- Полные и точные сведения договора.
- Причина расторжения. Она может быть любая, вплоть до банальности: «Меня не интересует страхование» или же просто ссылайтесь на закон.
- Подпись и дата.
Образец заявления должны предоставить страховщики, в случае отсутствия можно написать в свободной форме.
Образец заявления
Образец заявления в Сбербанк
Образец заявления (претензия) на отказ от страховки
Если в вашем городе нет отделения банка кредитора, тогда следует отправить документы на возвращение страховки по кредиту почтой, в форме заказного письма. Если вы собираетесь воспользоваться последним, тогда не забудьте сделать опись посылаемых документов. Также при личной передаче заявления в отделении стоит сделать, на своей копии отказа, заверенную отметку о принятии такового.
После получения документов страховая компания обязана в установленный законом 10-и дневной срок, сделать выплату суммы. На практике они стараются затянуть компенсацию до последнего, но все же она выплачивается полностью. В случае нарушения сроков выплаты требуемой оплаты, можете для начала позвонить на горячую линию, сообщив, что с вашей стороны будет направлена претензия в банк. Как наблюдается в таких случаях деньги приходят на протяжении суток.
Можно ли вернуть страховку после погашения кредита?
Ознакомившись с вышеизложенной информацией, у многих возникает вопрос: «А можно ли вернуть страховку по кредиту, который уже закрыт?».
Такое практикуется, только если кредит закрыт, а договор страховки еще действителен. Хотя процедура не из легких, все же можно, придерживаясь некоторых правил, вернуть часть денег.
Не редко заем выплачивают преждевременно, с целью экономии средств на оплате процентов за пользование. Но в подобных случаях банк умалчивает о возможности выплаты страховки обратно за неиспользованные периоды договора.
Возврат страховки при досрочном погашении кредита
Если вы все-таки закрыли кредит досрочно и думаете: «Как забрать неиспользованную сумму страховки?» следует:
- Обратится в страховую компанию с заявлением на возвращение части суммы с обоснованием, к примеру, смогли погасить кредит раньше срока. В таком случае страховщик обязан пересчитать общую сумму оплаты полиса и вернуть неиспользованную разницу;
- Расторгнуть договор и начиная со следующего дня больше не оплачивать страховые взносы.
Если вы небыли осведомлены, можно ли отказаться от страховки по кредиту после его получения, то есть шанс вернуть хоть часть денег после его закрытия.
По каким видам кредита можно вернуть страховку в 2019 году, а по каким - нет?
Банк, в лице компетентного менеджера, выдавая кредит, безусловно, идет на риск. Навязывание страховки клиенту – это как гарантия выплаты взятого поручения. Ведь если речь идет о больших вложениях банка, то тут однозначно страховка нужна, ведь она аргументирована. Давайте рассмотрим, по каким продуктам можно получить возврат страховки по кредиту:
- Кредиты наличными;
- Кредитные карты;
- При потребительском кредитовании.
Полис таких продуктов добровольный и в основном страхует получившего кредит клиента:
- Жизнь заемщика;
- Случаи потери основного места работы, в том числе и сокращение;
- Защита финансовых рисков;
- Страхование имущества и т.д.
Полисы «добровольного» страхования, при выдаче перечисленных кредитов, на примере маскируют под «обязательные». Этим само собой нарушают закон. Клиенту можно отказаться от страховки, что никак не повлияет на решение фин. учреждения на выдачу кредита. Также вы можете отказаться от страховки после получения кредита.
Есть также банковские продукты, по которым полис страхования действительно обязателен и при отказе от его покупки банк имеет полное право отказать в выдаче продукта, а именно:
- Каско – по автокредитам приобретаемое движимое имущество обязательно страхуется и остается документально в залоге у банка;
- Ипотека – так же, как и предыдущему займу, этот продукт обязателен в страховании и залоге.
При оформлении такого вида продуктов банк ничего не нарушает, и при отказе имеет право дать отказ в выдаче.
Нужна ли помощь юриста?
Подписывая договор кредитования, вы не внимательно его прочли и теперь задались вопросом: «Можно ли отказаться от страховки по кредиту после его получения?». Это довольно распространенное явление, и все же выход есть всегда.
Если с момента подписания еще не истекло 5 рабочих дней, то помощь юриста вам не требуется. Также после истечения срока можно обратиться в финансовое учреждение с претензией на возврат страховки по кредиту. Многие банки расширяют свою «программу лояльности к клиентам» и могут пойти на уступки, оформив отказ от страховки после получения кредита, даже до 30 рабочего дня с момента заключения страховки. Но конечно не все так ценят своих «кормильцев» и на претензии однозначно дают отказ.
В таких случаях вам необходимо консультироваться с юристом и готовить документы в суд, конечно если это будет целесообразно.
Бесспорно, ЦБ России оказал большую помощь заемщикам в решении вопроса: «как отказаться от страховки по кредиту после получения кредита?». Теперь все козыри у вас в руках. Главное помните – страховка не обязательна и любой документ перед подписанием стоит тщательно изучить, дабы не оббивать потом пороги кабинетов, занимаясь бумажной волокитой.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации