
Выплачиваем аванс с учетом последних разъяснений контролеров. Аванс: как рассчитать от зарплаты и сколько это процентов
Здравствуйте! В этой статье расскажем об авансе и в каком порядке он должен выплачиваться.
Сегодня вы узнаете:
- Как начисляют аванс и в какие сроки он выдается;
- Какие санкции следуют за невыплату аванса;
- Может ли работник сам отказаться от аванса.
Любая трудовая деятельность в организации или на предприятии подразумевает выплату денежного вознаграждения. И каждый работодатель берет на себя обязанность выплачивать сотрудникам положенные деньги два раза в месяц. Но чтобы не допускать нарушений закона, нужно знать, какой процент от зарплаты составляет аванс и как его правильно начислить. На эту тему и поговорим сегодня.
Что такое аванс
Трудовой кодекс не дает официального толкования термину «аванс». Он просто уточняет, что в обязанность работодателя входит выплачивать сотрудникам 2 раза в 30 дней. Даты, когда нужно перечислять деньги, также нигде не зафиксированы, они регулируются самой организацией.
Если же сформулировать определение аванса, звучит оно так:
Аванс – первая половина зарплаты, которую нужно выплатить работнику.
Когда выплачивать
Если говорить о сроках выплаты, то действуют разъяснения Роструда, в которых указано, что желательные даты для выплаты 15 или 16 число. Но средства могут быть выплачены и 24, и 25 числа, нарушения в этом нет.
В то же время, когда имеет место трудовой спор, суд сочтет такую выплату нарушением, так как если человек устроился на работу 1 числа месяца, он получит аванс позже чем через 2 недели.
Доля аванса от зарплаты
Часто работодатели осуществляют формальную выплату аванса. Допустим, устанавливают его чисто символическим: 2000 рублей для всех, кто у него работает, невзирая на их должности и оклады. Это явное нарушение норм ТК, так первая часть зарплаты должна быть соразмерна времени, которое человек фактически отработал.
Роструд разъясняет, что аванс не должен быть ниже, чем тарифная ставка работника, за время, которое он отработал. Это значит, что минимальная сумма, представляет собой оклад за месяц, который скорректирован по фактически отработанному времени на первые две недели месяца.
Для простоты расчетов, аванс можно сделать равным половине оклада. Законодательством это не запрещается.
Методы расчета
Существует 2 методики расчета. Бухгалтер может рассчитать сумму аванса не учитывая праздники и выходные дни либо с их учетом.
При использовании первого варианта применяется формула:
АВ = (доплаты + оклад) * 50% .
В список доплат включены:
- За работы, выполненные сверх норматива;
- За ;
- За выполнение обязанностей сотрудника, который отсутствовал;
- За совмещение нескольких должностей.
В эту формулу не включаются выплаты , так как поощрение обычно выдают, подводя итоги работы за месяц. Если выполняя расчет, вы учитываете только рабочие дни, то суммируете оклад с надбавками и делите результат на количество рабочих дней в месяце фактически отработанных за 15 дней.
Как сделать выплату новичкам
Эту ситуацию рассмотрим, используя пример из реальной практики. На работу приняли нового человека. Его первым рабочим днем является 22 число. Аванс в этой организации перечисляется 26 числа. Как поступить бухгалтеру?
Основываясь на разъяснениях специалистов по бух. учету, осуществлять выплату аванса 26 числа не следует, так как за первые 2 недели месяца человек не работал ни одного дня. Так что новичку за отработанное время вы выдадите зарплату в тот день, когда перечислите ее всем остальным работникам.
Как сделать выплату отпускникам
В этой ситуации бухгалтеру можно опираться на рекомендации Роструда. Получается, если за первую половину месяца был отработан хоть один день, вы обязаны аванс выдать. Если же отработанных дней нет, то и выдавать нечего.
При этом вы никаким образом не нарушите требования закона о двухразовой выплате зарплаты: делать выплату за время, которое человек не работал закон не требует.
Как сделать выплату командированному работнику
Эту ситуацию также рассмотрим на конкретном примере :
Руководство компании направило сотрудника Д. в командировку в период с 01 по 15 февраля 2018 года. Должен ли бухгалтер начислить Д. аванс?
Если работника направляют в командировку, ему сохраняют место работы и средний заработок. При этом в командировке работник должен выполнить служебное поручение, а не трудовую функцию, которая зафиксирована в договоре.
Получается, что в данной ситуации бухгалтер начисляет за проведенные в командировке дни средний заработок и выплачивает его в дату выдачи аванса другим сотрудникам.
Выплата аванса сотруднику на больничном
Здесь все будет зависеть от нескольких факторов:
- Какая система выплаты зарплаты действует в компании;
- Отработал ли человек в учетном периоде хотя бы один день;
- От даты открытия и закрытия больничного листа.
Естественно, если за учетный период есть отработанные дни, выплату нужно сделать.
Оформление аванса по зарплате
Все зависит от того, как осуществляется выплата.
Вариантов несколько:
- Перевод на карту;
- Наличная выплата;
- Натур. форма.
Итак, если переводим на карточку или счет работника, то проводки выглядят так: ДЕБЕТ 70 КРЕДИТ 51 » денежные средства на оплату труда», когда перечисляем комиссию банковской организации – ДЕБЕТ 91- 2, КРЕДИТ 51 » удержание комиссионного вознаграждения».
Если выдаем из кассы наличными, то оформляем либо ведомость Т-53, либо РКО.
Сразу уточним, что натуральная форма – это неденежная форма выплаты. ТК в данном случае регламентирует, что при таком виде выдачи, сумму не может быть более 20% от зарплаты за месяц.
Проводок здесь придется сделать 5:
- ДЕБЕТ 70 КРЕДИТ 90-1 – выручка от передачи продукции в счет зарплаты;
- ДЕБЕТ 90-2 КРЕДИТ 43 (41) – списание ;
- ДЕБЕТ 90-3 КРЕДИТ 68 СУБСЧЕТ «расчеты по НДС» – осуществление начисления ;
- ДЕБЕТ 90-9 КРЕДИТ 99 «прибыль от передачи имущества в счет зарплаты»;
- ДЕБЕТ 99 КРЕДИТ 90-9 «убыток от передачи имущества в счет зарплаты».
Аванс в счет зарплаты: как оформляется
Основания, по которым работник пишет заявление на выдачу аванса, могут быть различного характера: непредвиденные семейные обстоятельства, внесение платежей по кредитам и так далее.
Заявление на выдачу нужно писать, только если срок и сумма аванса отличается от той, что нужна на данный момент, либо организация вообще аванс не платит.
Сотруднику в данном случае достаточно написать заявление, в котором указать необходимую сумму и для чего она требуется. Если причину можно подтвердить документами, это только в плюс работнику. Также заявление составляется в 2-х экземплярах: один лучше зарегистрировать в секретариате и оставить себе, а другой отдать руководителю.
Окончательное же решение о выдаче остается за руководителем. Как показывает практика, принятие решения занимает несколько часов.
Отказ в выплате по заявлению
У руководителя, безусловно, есть право отказа, но не во всех случаях. Если в организации зарплата выплачивается регулярно – отказ полностью законен. Если же один раз – отказ в выплате аванса нарушает права работника и он может обратиться за их защитой в соответствующие инстанции.
За руководителем остается право изменить сумму аванса в меньшую сторону. Это зависит от финансового положения организации.
Можно ли отказаться от получения аванса
Отказаться получать выплату работник может, даже написать на это заявление. Суть в том, что оно не имеет никакой силы и является недействительным. А бухгалтер, в свою очередь, обязан начислять и перечислять аванс в установленные сроки.
Выдача зарплаты авансом
Рассмотрим случай: сотрудник А. написал заявление, в котором попросил выдать ему зарплату за 3 месяца вперед по семейным обстоятельствам. Руководитель вошел в положение работника и распорядился осуществить выплату. Перед бухгалтером встала задача: как вообще это оформить?
Во-первых, не оформляйте это как выдачу зарплаты за будущее время, так как последствия могут быть не самые приятные.
А именно:
- Вы нарушите правило выплаты зарплаты каждые полмесяца. Как только это обнаружит инспекция по труду штрафу подвергнетесь и вы, и организация как ;
- Где гарантия, что сотрудник не , не проработав то время, деньги за которое он уже получил? Он уволится, согласия на удержание средств не даст, придется идти в суд, который встанет на сторону работника, так как взыскивать зарплату, которая излишне уплачена нельзя. Есть несколько случаев в законе, но ваш в этот список не попадает;
- Высоки риски возникновения проблем с ФНС, в части сроков уплаты .
Как только деньги будут выданы, с работника берут заявление, в котором прописывают, что сумма долга будет удерживаться из последующих заплат либо, если сотрудник решит уволиться, из тех выплат, которые положены при процедуре увольнения.
Помимо этого, и в договоре займа и в заявлении указывайте, как будет происходить удержание, если для того, чтобы погасить долг, зарплаты не хватает:
- Будете удерживать из следующей;
- Либо работник вернет из своих средств.
При таком раскладе, даже если придется обращаться в судебные органы, маловероятно, что во взыскании будет отказано.
Есть более простой вариант оформления. Хотя его использование тоже несет в себе риски. Обычную зарплату за месяц начисляют и выдают в сумме, которая больше стандартной. Через некоторое время составляют акт обнаружения счетной ошибки. Работник же пишет заявление, а в нем указывает, что не против погашать долг по излишне полученной зарплате за счет будущих выплат.
Риск здесь в том, что если работник уволился до момента полного удержания долга, через суд вы эти деньги не вернете, потому как в суде потребуют доказательств того, что ошибка именно арифметическая, а не другого рода.
Как платить налоги с аванса
Удержание никаких налогов и взносов, а такжеНДФЛ по авансуне осуществляется.
Отражение в 6-НДФЛ
Мы уже говорили о том, что на дату выдачи аванса НДФЛ не рассчитывают и в бюджет не перечисляют. Также отдельно в сумму аванса не показывают.
Пример. За февраль 2018 года работнику начислили оклад в сумме 53 219 рублей. НДФЛ будет 6918 рублей. 20.03.2018 этот же работник получил аванс в сумме 24 000 рублей, окончательные выплаты произведены 03.04.2018, в сумме 22 300 рублей. Чтобы все упростить, допустим, что другие доходы сотрудник не получал.
В итоге:
Санкции за нарушение выплат аванса
Нарушения сроков и порядка выплаты квалифицируются в качестве административных.
Обычно в качестве санкции применяются штрафы следующих размеров:
- Для должностных лиц: 1 — 5 тысяч рублей. Если привлечение к ответственности по аналогичным фактам уже было ранее, то штраф 10 — 20 тысяч;
- Для – аналогично предыдущему пункту;
- Для юрлиц: 30 — 50 тысяч рублей либо 50 — 70, если ранее привлечение уже было.
Работники же обладают правом требовать компенсации за несвоевременную выплату.
Заключение
Любой человек хочет, чтобы его трудовую деятельность оплачивали своевременно и полностью. Но часто нарушение самых простых правил начисления и выдачи зарплаты и авансаприводят к задержке выплат. Мы сегодня рассказали о том, как не допустить нарушений и избежать неприятностей с контролирующими органами.
Золотое правило любого работодателя – не выплачивать заработную плату работникам сразу всю. Вдруг они на радостях сразу истратят все деньги и не доживут до следующей получки? Конечно это шутка. Однако порядок выплаты заработной платы по частям действительно установлен законодательством.
В повседневной разговорной речи части заработной платы получили названия: аванс (это та часть, которая выплачивается до окончания месяца) и собственно заработная плата, которая выплачивается по окончанию месяца.
Какой размер аванса по заработной плате нужно установить, чтобы не нарушить законодательство о труде и в какие сроки нужно успеть его выплатить? Об этом оговорим в данной статье.
1. Что такое аванс по зарплате?
2. Срок выдачи аванса и зарплаты
3. Дата выплаты зарплаты и аванса
4. Конкретная дата или период времени?
5. Устанавливаем дату выплаты. Где?
6. Каким должен быть аванс по заработной плате
7. Размер аванса по заработной плате
8. Откуда берется аванс в 40% от зарплаты?
9. Примеры расчета аванса по зарплате
10. Начисление аванса по заработной плате
11. Выдача аванса по заработной плате
12. Взносы и налоги с аванса по зарплате
13. Аванс по зарплате в 1С: Бухгалтерия 8.3
14. Зарплата без аванса
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Что такое аванс по зарплате?
Давайте, прежде всего, обратимся к первоисточнику. В ст.136 ТК написано: заработная плата выплачивается не реже чем каждые полмесяца .
Дело в том, что аванс на самом деле – это заработная плата за первую половину месяца . Вот и весь секрет! Сначала работник получает оплату за первую половину месяца, а затем – за вторую.
Порядок выплаты заработной платы нужно прописать в локальных документах организации. Это могут быть:
- — Правила трудового распорядка;
- — Коллективный договор.
Или прописываете в трудовом договоре.
В одном из наших курсов есть каверзный вопрос – может ли зарплата выплачиваться 4 раза в месяц. Некоторые ошибаются и отвечают «нет». Почему же нет? Да хоть каждый день можно выплачивать. В Кодексе установлена лишь минимальная частота – не реже двух раз. А чаще можно. И в некоторых организациях действительно есть два аванса по зарплате.
Итак, мы с вами установили, что есть выплата зарплаты за первую и за вторую половину месяца. Но в дальнейшем первую половину зарплаты мы все таки будем называть авансом – для краткости и потому что так привычнее.
2. Срок выдачи аванса и зарплаты
Давайте продолжим изучение ст.136 ТК, в которой с 3 октября 2016 года произошли изменения, касающиеся даты выплаты.
Конкретная дата выплаты заработной платы устанавливается правилами внутреннего трудового распорядка, коллективным договором или трудовым договором не позднее 15 календарных дней со дня окончания периода, за который она начислена.
Что следует из этой нормы. На первый взгляд только вывод: выплата второй части зарплаты (окончательный расчет) должен быть не позже 15 числа следующего месяца . Например, выплатить зарплату за сентябрь надо не позднее 15 октября.
Но это окончательный расчет с работником, а нам же еще аванс выплачивать. Возвращаемся к предыдущей цитате: заработная плата выплачивается не реже чем каждые полмесяца.
Отсюда следует, что аванс (оплата за первую половину месяца) нужно выплачивать не позднее последнего числа месяца. За сентябрь – не позднее 30 сентября. Т.к. полмесяца – это примерно 15 дней .
Таким образом, срок выдачи аванса и зарплаты в результате последних поправок в законодательстве строго регламентирован. Промежуток между зарплатой и авансом (оплатой за первую половину месяца) должен составлять примерно 15 дней — полмесяца.
3. Дата выплаты зарплаты и аванса
Конкретная дата аванса и зарплаты трудовым законодательством не установлена. ТК лишь ограничивает предельные сроки и говорит, что это число устанавливается самой организацией.
Вместе с тем устанавливать сроки выплаты аванса по зарплате безопаснее с учетом мнения контролирующих ведомств и сложившейся судебной практики. Специалисты Роструда в устных разъяснениях рекомендуют устанавливать срок выплаты аванса в середине месяца (15-го или 16-го числа).
Однако если установить дату выплаты аванса, например, 25-го числа, это не будет нарушением. Поскольку в этом случае зарплату надо выплатить не позднее 10-го числа следующего месяца, что укладывается в рамки законодательства. Главное, чтобы такой срок был прописан во внутренних документах организации.
Однако, по мнению Минздравсоцразвития, срок выплаты аванса, приходящийся на конец отработанного месяца (например, 25-е число), противоречит положениям статьи 136 ТК. Поскольку если сотрудник поступил на работу 1-го числа месяца, то впервые аванс он получит 25-го числа этого же месяца. И, соответственно, требование статьи 136 ТК о выплате зарплаты не реже чем каждые полмесяца соблюдаться не будет. Такая позиция отражена в письме Минздравсоцразвития России от 25 февраля 2009 г. № 22-2-709.
Аналогичную точку зрения разделяют и некоторые судьи. Они считают, что аванс нужно выплачивать 15-го или 16-го числа календарного месяца в зависимости от количества дней в данном месяце (30 или 31). Судебные решения есть, но они на уровне регионов.
4. Конкретная дата или период времени?
Также обратите внимание, что дата выплата зарплаты и аванса – это конкретное число, а не период времени . В письме Минтруда от 28 ноября 2013 года № 14-2-242 чиновники рассмотрели ситуацию, когда компания в трудовых договорах (или в положении об оплате труда) предусматривает не четкие даты выдачи зарплаты, а периоды.
Например, аванс выдают с 15-го по 20-е число каждого месяца, а зарплату - с 1-го по 5-е число следующего. По мнению Минтруда, эти формулировки неверные. Т.к. в данной ситуации работодатель не может гарантировать соблюдение периодичности в полмесяца.
Аналогичное мнение изложено в письме Роструда от 20.06.2014г. №ПГ/6310-6-1.
Т.е. должна быть конкретная дата. Например, 15 числа каждого месяца, 16 число каждого месяца. Когда день выплаты совпадает с выходным или праздничным днем, аванс выдается накануне этого дня.
5. Устанавливаем дату выплаты. Где?
В каких документах необходимо прописать даты выплаты зарплаты и аванса? В ТК обозначены правила внутреннего трудового распорядка, коллективный договор или трудовой договор. Значит ли это, что даты надо прописать везде или достаточно одного из данных документов?
Это спорный вопрос, по которому до 2016 года существовало две позиции:
- Вариант 1: Дни выплаты зарплаты необходимо установить как в правилах внутреннего трудового распорядка и коллективном договоре (при его наличии), так и в трудовых договорах с работниками (письмо Роструда от 20.06.2014г. №ПГ/6310-6-1.
- Вариант 2: Дни выплаты зарплаты можно установить в любом из перечисленных документов (письмо Роструда от 06.03.2012г. №ПГ/1004-6-1). А самый подходящий для этих целей – Правила внутреннего трудового распорядка.
Сейчас в перечисление документов добавлено слово «или», что означает использование любого из них на выбор организации.
6. Каким должен быть аванс по заработной плате
Из определения в ТК видно, что на самом деле в трудовом законодательстве нет такого понятия, как «аванс». Это просто часть заработной платы, которая выплачивается за первую половину месяца.
Однако на основании ст.423 ТК до сих пор применяются нормативные акты СССР, если они не противоречат ТК. Есть одно постановление Совета Министров тех «лохматых» годов — №566 от 23.05.1957г. с интересным названием «О порядке выплаты заработной платы рабочим за первую половину месяца».
Уже по названию понятно, что оно как раз по нашей теме. Кодексу оно не противоречит и в нем написано, что размер выплаты аванса в счет зарплаты работнику за первую половину месяца устанавливается по соглашению работодателя с профсоюзом и прописывается в коллективном договоре. Минимальный размер такого аванса не должен быть меньше тарифной ставки работника за фактически отработанное время.
Получается, что работодатель при выплате зарплаты за первую половину месяца (это фактический смысл «аванса») должен принимать во внимание это постановление и учитывать время, отработанное сотрудником по факту.
Применимость постановления для современных реалий подчеркнул Роструд в письме от 08.09.2006г. №1557-6 «Начисление авансов по зарплате».
Еще есть письмо Минздравсоцразвития от 25.02.2009г. №22-2-709, в котором говорится о выдаче заработной платы за каждую половину месяца примерно в одинаковых суммах.
7. Размер аванса по заработной плате
Выводы из всего сказанного следуют такие:
- — минимальная выплата за первую половину месяца – не меньше тарифной ставки работника за время, отработанное по факту;
- — сумма аванса по заработной плате рассчитывается не условно (40% оклада, 50% оклада и т.п.), а с учетом фактически отработанного времени (письмо Минтруда от 03.02.2016г. №14-1/10/В-660), поэтому придется составлять табели и за первую половину месяца перед тем, как производить начисления.
Зачастую оклад составляет лишь часть зарплаты. Поэтому, определяя сумму аванса, возьмите во внимание и прочие составляющие ежемесячного дохода : доплаты и надбавки за условия труда, выполнение дополнительного объема работ, совмещение профессий (должностей), замещение временно отсутствующего работника. Ведь работник уже точно отработал половину месяца, и потому вправе претендовать на часть подобных выплат.
А вот на размер аванса по заработной плате стимулирующие премии и вознаграждения не влияют (письмо Минздравсоцразвития России от 25 февраля 2009 г. № 22-2-709). Ведь, как правило, результаты работы, то есть как раз основание для бонусов, становятся ясны лишь по итогам месяца. То же самое касается и процентной части зарплаты.
8. Откуда берется аванс в 40% от зарплаты?
Так откуда же берутся пресловутые 40%? В трудовом законодательстве нигде не прописан точный размер аванса, поэтому вопрос, какой процент составляет аванс от зарплаты, неуместен. Но выплачивать меньше 40% не получится. Почему?
Трудовой кодекс говорит именно о выплате заработной платы, а значит, размер выплат за первую половину месяца должен быть адекватен затратам труда работника. Если из 100% оклада вычесть НДФЛ 13%, то получим 87% оклада. Половина этой величины 43,5% с некоторыми допущениями можно округлить до 40%.
Если вы установите меньший размер аванса по заработной плате, то это будет уже прямым нарушением трудового законодательства – ст.136 ТК. Но если не хотите рисковать, размер аванса по заработной плате должен определяться по итогам расчетов, а не быть фиксированным процентом.
Если вы приняли работника во второй половине месяца, например, 18 числа, а выплата аванса у вас происходит, например, 20-го, то аванс этому вновь принятому сотруднику не выплачивается, поскольку первую половину месяца он не работал.
9. Примеры расчета аванса по зарплате
Работник ООО «Весна» Сорокин С.С. получает 17 числа ежемесячно аванс за первую половину месяца, а до 3 числа следующего месяца – остаток заработной платы. Оклад работника 30 000 руб.
В период с 1 по 15 марта попадает 9 рабочих дней, всего же в этом месяце 21 рабочий день. В марте 2016 года Сорокин болел с 1 по 4 марта (4 рабочих дня).
В Правилах внутреннего трудового распорядка установлено, что аванс рассчитывается, исходя из числа рабочих дней в периоде с 1-го по 15-е число данного месяца.
Аванс за полностью отработанный период с 1 по 15 число:
30 000 / 21 * 9 = 12 857,14 руб.
Аванс за первую половину месяца с учетом отработанного времени:
12 857,14 / 9 * 5 = 7142,86 руб.
Или сразу сокращенный расчет:
30 000 / 21 * 5 = 7142,86 руб.
Методику расчета аванса подробно пропишите в Положении об оплате труда или ином локальном документе. Тогда при проверке к вам не возникнет лишних вопросов.
10. Начисление аванса по заработной плате
Считается, что сотрудник получает доход в виде заработной платы на последнее число каждого месяца. Поэтому начисление аванса по заработной плате производится только в ведомостях. В бухгалтерском учете до окончания месяца никаких проводок по начислению не будет.
Проводки при выплате аванса такие же, как при выплате заработной платы:
Дебет 70 – Кредит 50, 51
Т.е. после выдачи аванса по заработной плате за работником формируется дебиторская задолженность (дебет 70), которая погашается в день начисления зарплаты – последний день месяца.
По той же причине расчетные листки на аванс не выдаются. Работники получают их раз в месяц при выплате заработной платы за вторую половину месяца.
В налоговом учете аванс по зарплате в расходах не учитывается.
11. Выдача аванса по заработной плате
Выдача аванса по заработной плате оформляется теми же документами, что и выплата окончательного расчета по зарплате. Перечень документов, которые надлежит составить, зависит от того, каким способом его выдали:
- — наличными деньгами;
- — перечислением на счет сотрудника в банке.
Выдачу аванса наличными деньгами надо оформить ведомостью по форме № Т-53 (платежная ведомость) или расходными кассовыми ордерами по форме № КО-2.
Так как аванс платится за неполный месяц, составление расчетной ведомости по форме Т-49 не нужно. Она используется для учета удержаний, начислений и выплат за целый месяц.
При перечислении аванса на банковские карты работников в платежном поручении указывайте в назначении платежа – выплата заработной платы за первую половину месяца, например, сентября 2016 г.
12. Взносы и налоги с аванса по зарплате
В связи с тем, что аванс – это не аванс на самом деле, а зарплата за первую половину месяца, возникает вопрос, нужно ли рассчитывать и удерживать НДФЛ с него, а также начислять и перечислять страховые взносы?
Минфин давно прояснил этот факт, например, в письмах 17.07.2008г. №03-04-06-01/214, от 16.07.2008 года №03-04-06-01/209, от 15.08.2012 N 03-04-06/8-143, от 09.08.2012 N 03-04-06/8-232, от 18.04.2013г. №03-04-06/13294. На ту же тему письмо ФНС от 26.05.2014 г. № БС-4-11/10126. Есть даже Постановление Президиума ВАС от 07.02.2012 г. № 11709/11.
Согласно п.2 ст.223 НК, дата фактического получения работником дохода в виде заработной платы – это последний день месяца, за который эта зарплата начисляется. Поэтому на момент выплат за первую половину месяца дохода по НДФЛ не возникает. Солидарна здесь и позиция судов.
Выдавая аванс по зарплате, удерживать с такой суммы НДФЛ не надо.
Удерживать и платить в бюджет НДФЛ нужно только один раз в месяц - со всех начисленных за этот месяц сумм оплаты труда. А пока месяц не закончился, нет оснований облагать НДФЛ авансовую часть.
Нет необходимости платить с авансов и взносы во внебюджетные фонды. Ведь их начисляют по итогам каждого календарного месяца. А не позднее 15-го числа следующего направляют в фонды. Не надо начислять и взносы на страхование от несчастных случаев. Так что, выплачивая работнику аванс, вам достаточно лишь сделать проводку на перечисление денег.
Но есть одна любопытная ситуация, когда одновременно с выплатой аванса необходимо все-таки удерживать и перечислять НДФЛ. А именно, когда аванс перечисляется в последний день месяца.
Например, выплачивая аванс 30 сентября, организация уже должна перечислить НДФЛ. Месяц закончился и работнику начислен доход, возникла база по НДФЛ. Здесь позицию налоговиков поддержал суд – определение Верховного суда от 11.05.16 № 309-КГ16-1804.
13. Аванс по зарплате в 1С: Бухгалтерия 8.3
Для тех, кто ведет учет в программе 1С: Бухгалтерия – смотрите, как происходит выплата и расчет аванса по заработной плате по в видео-формате.
14. Зарплата без аванса
Иногда задают вопрос, можно ли все-таки отказаться от аванса по зарплате, если работник напишет заявление с такой просьбой? Ответ на этот вопрос – нет. Это будет нарушением трудового законодательства, даже если работник сам этого хочет.
Таким образом, зарплата без аванса невозможна. Если обязанность об отдельной оплате первой половины месяца проигнорировать, компании грозит ответственность.
Согласно ст.5.27 КоАП за нарушение трудового законодательства :
- должностные лица и ИП – штраф 1000-5000 руб., повторно – 10000-20000 руб. или дисквалификация от 1 до 3 лет;
- юридические лица – штраф 30000-50000 руб., повторно – 50000-70000 руб.
Помимо этого, сотрудники могут требовать компенсацию за задержку выплаты заработной платы, в соответствии со ст. 235 ТК РФ, так как ситуация по выплате зарплаты реже двух раз в месяц, может рассматриваться как ее несвоевременная выплата.
С 3 октября 2016 г. размер денежной компенсации не может быть ниже 1/150 действующей в период задержки ключевой ставки Банка России от не выплаченных в срок сумм за каждый день задержки, начиная со следующего дня после установленного срока выплаты и заканчивая днем фактического расчета включительно (ст.236 ТК).
Какие проблемные вопросы встретились вам по расчету и выплате авансов? Задавайте их в комментариях!
Размер аванса по заработной плате и сроки его выплаты
Как рассчитать аванс по зарплате? Ответить на этот вопрос однозначно совсем непросто, ведь не только порядок расчета аванса, но и само это понятие в явном виде трудовым законодательством не определено. Как же быть? Давайте разбираться.
Что такое аванс и в какие сроки его необходимо выдавать?
Все, кто работал по найму, понимают, что такое аванс на практическом уровне. Во второй половине месяца работники получают определенную фиксированную сумму. Как правило, она составляет какой-то процент от оклада. Эту часть оплаты труда, которую работники получают в течение расчетного месяца, и называют по традиции авансом.
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст. 136 кодекса. В новой редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода.
Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты. В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии. Чем лучше организован обмен информацией между службами и выше степень автоматизации учета, тем раньше можно начислить и выплатить зарплату.
После установления даты выплаты зарплаты к ней нужно прибавить полмесяца (15 дней). Так и определяется дата выплаты аванса в соответствии с требованиями ТК РФ. Например, если срок для выплаты зарплаты установлен 4 числа, то аванс нужно выдать не позднее 19, если 8, то не позднее 23 и т. д.
А если выдать аванс раньше, чем через 15 дней? Например, 12 числа при дате выплаты зарплаты 5. В этом случае от аванса до следующей выплаты зарплаты пройдет больше 20 дней, что превышает установленный ТК РФ срок. В этом случае организация может быть привлечена к ответственности за нарушение порядка выплаты.
Как правильно считать по новым правилам аванс в 2017-2018 годах?
Новые правила расчета аванса 2017 года, прописанные в ТК РФ, коснулись главным образом только сроков. А при определении суммы аванса следует исходить из реально отработанного за первую половину месяца времени (письмо Минтруда от 10.08.2017 № 14-1/В-725).
Причем чиновники рекомендуют учитывать при расчете аванса только те составляющие зарплаты, которые прямо привязаны к рабочему времени (оклад, надбавки за совмещение и т. п.). Что же касается выплат, размер которых можно определить только по итогам месяца (например, премии за выполнение плана), то они, по мнению Минтруда, при расчете аванса использоваться не должны.
Пример 1
Количество рабочих дней в расчетном месяце - 20, оклад инженера Петрова И. И. составляет 25 000 руб. в месяц. За первую половину месяца Петров И. И. отработал 9 дней. Таким образом, ему должен быть выплачен аванс в сумме:
А = 25 000 руб. / 20 дн. × 9 дн. = 11 250 руб.
Таким образом, новая формула расчета аванса учитывает реально отработанное время за период с 1 по 15 число расчетного месяца.
Подобная методика расчета является весьма трудоемкой. Фактически при этом удваивается объем работы бухгалтерских служб, занимающихся расчетом зарплаты. Поэтому на практике при определении того, как рассчитывается аванс по зарплате, его обычно устанавливают в виде определенного процента от суммы оклада.
Минздравсоцразвития в своем письме от 25.02.2009 № 22-2-709 рекомендует выдавать заработную плату и аванс в сопоставимых суммах. Т. к. при выплате аванса НДФЛ, как правило, не удерживается (подробнее об этом - в следующем разделе), то для обеспечения сопоставимости выплат оптимальным решением будет установить аванс в размере 40–45% от оклада.
Пример 2
Оклад Петрова И. И. составляет 25 000 руб. в месяц. На предприятии установлен размер аванса - 40% от оклада. Вычетами по НДФЛ Петров И. И. не пользуется. В этом случае он должен получить аванс в сумме:
А = 25 000 руб. × 40% = 10 000 руб.
И заработную плату в сумме:
З = 25 000 руб. – 25 000 руб. × 13% – 10 000 руб. = 11 750 руб.
Понятно, что в примере рассмотрен идеальный вариант. По факту работник может часть расчетного месяца отсутствовать на рабочем месте (по болезни, из-за отпуска и т. п.). В этом случае лучше рассчитывать аванс исходя из отработанного времени.
Как рассчитывать аванс по зарплате в том или ином случае, необходимо указать в локальных нормативных актах предприятия.
Платится ли НДФЛ при выдаче аванса?
При выплате зарплаты работодатель выполняет функции налогового агента, удерживая НДФЛ из дохода работника. Зарплата становится доходом с точки зрения налогообложения в последний день расчетного месяца (п. 2 ст. 223 НК РФ). А т. к. аванс выплачивается в течение расчетного периода, то на момент его выплаты доход за период еще не получен и, соответственно, нет основания для уплаты НДФЛ. Эта позиция отражена, в частности, в письме Минфина от 13.07.2017 № 03-04-05/44802.
Однако если на предприятии дата получения аванса установлена в последний день месяца, то налоговики могут признать эту выплату доходом за истекший период. В этом случае предприятию придется рассчитывать и удерживать НДФЛ дважды в месяц. Позицию налоговых органов по данному вопросу поддержал и Верховный суд (определение от 11.05.2016 № 309-КГ16-1804). Чтобы избежать подобных проблем, лучше не выдавать аванс в последний день месяца.
Итоги
Сроки выплаты аванса и зарплаты в соответствии с ТК РФ устанавливаются так, чтобы выплаты работникам осуществлялись не реже чем раз в 2 недели. Порядок того, как рассчитывается аванс, ТК РФ в явном виде не определяет.
Государственные органы рекомендуют выплачивать аванс на основании реально отработанного времени за первую половину месяца. Кроме того, по мнению чиновников, аванс и расчет по итогам месяца должны быть сопоставимы по сумме. НДФЛ при выдаче аванса не удерживается, но, если аванс выдается в последний день месяца, возможны споры с налоговыми органами.
Принимая на работу нового сотрудника, работодатель заключает с ним трудовое соглашение. Помимо основных сведений (должность, обязанности, размер оклада и пр.), в документе указывается периодичность начисления заработной платы.
Чтобы разобраться, сколько процентов от заработной платы составляет аванс, необходимо понять смысл этого термина. Аванс – это первая часть зарплаты сотрудника. Но такого понятия в нормативно-правовых документах по оплате труда не предусмотрено. Впервые термин был упомянут в Постановлении № 566 (23/05/1957 г.).
Согласно действующему законодательству (статья 136 ТК РФ), выплата работникам денежных средств должна производиться дважды в месяц. Временной промежуток между начислениями – около 2-х недель.
Конкретные даты выплат устанавливает работодатель. Информация прописывается в трудовом соглашении, коллективном договоре и внутренних бумагах предприятия. Наиболее оптимальными днями, чтобы выдать аванс по заработной плате, считаются 15-17 число каждого месяца. Исходя из этого, зарплату за оставшиеся полмесяца сотрудники получат в начале следующего.
Следует подробнее рассмотреть, что такое аванс по зарплате, может ли он быть больше зарплаты.
Если аванс не платят
За несоблюдение норм ТК РФ касаемо перечисления авансовой части зарплаты работодателю грозят штрафные санкции. Об этом свидетельствует ст. 5.27 Кодекса об Административных правонарушениях. Ознакомиться с суммой полагающихся денежных взысканий можно в таблице:
Выплата аванса должна осуществляться всем сотрудникам без исключения. Такие факторы, как:
- трудоустройство по совместительству;
- небольшой размер оплаты труда;
не должны стать препятствием к начислению работнику полагающихся средств. Эта процедура регламентируется законодательством, и не может проводиться на усмотрение руководителя организации.
Процесс расчета
Не все трудящиеся знают, сколько процентов от зарплаты составляет аванс. Рассчитывая сумму, необходимо принимать во внимание следующие факторы:
- Установленный оклад.
- Дополнительные выплаты, которые получил работник при замене кого-либо из отсутствующих коллег.
- Компенсационные надбавки в связи с ухудшением или нестандартностью условий труда.
- Оплата отработанных сверх установленной нормы часов.
- Работа по совместительству в этой же организации (т.е. сотрудник совмещает сразу несколько должностей).
- Наличие студентов-практикантов.
- И пр.
На расчет аванса по заработной плате не влияют такие выплаты, как:
- Социальные пособия, поскольку сотрудник получает их не на основании результатов своей работы.
- Материальная помощь, которая полагается работнику ежегодно.
- Премиальные выплаты, поскольку их размер может быть определен только в конце месяца.
В Трудовом Кодексе РФ нет четкого определения, какой процент от зарплаты следует выплатить в качестве аванса. Первая часть заработной платы начисляется за фактически отработанные сотрудником рабочие часы. Допустим, выдача денежных средств осуществляется 14 числа. Если в месяце 31 день, значит, аванс составляет 45 % от общего оклада. Получая аванс, каждый работник имеет право знать, какая часть от зарплаты была ему выплачена.
Оставшаяся сумма будет передана работнику по окончании месяца. Может ли аванс быть больше, чем зарплата? Да, может. Если после получения первой части дохода работник уйдёт на больничный либо возьмет отгулы, вторая часть будет уменьшена.
Как начислять
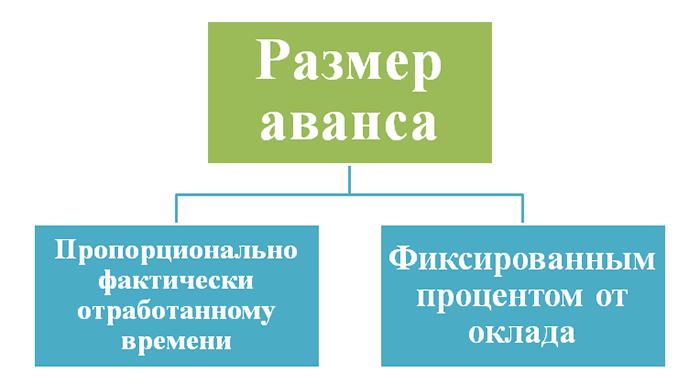
То, какую сумму получит трудящийся, зависит от способа расчета. Аванс за первую половину месяца может быть высчитан как:
- Фиксированный размер, равный проценту от установленного оклада.
- Сумма, которая варьируется в зависимости от фактически отработанных часов на момент начисления средств.
В чем заключается разница между этими способами? Для второго варианта выдача средств может осуществляться как с учетом праздничных дней и выходных, так и без них. Формула для расчета аванса в обоих случаях выглядит следующим образом:
- Установленный оклад суммируется с надбавками. Затем эту сумму следует разделить на положенную к отработке норму рабочих дней в месяц. Получившийся результат необходимо умножить на количество реально отработанных дней. Этот вариант подходит для случаев, когда учитываются только фактически рабочие дни.
- Суммировать имеющийся оклад работника с надбавками, которые ему положены. Затем умножить результат на 50 %. Получившаяся сумма – размер аванса вне зависимости от праздников и выходных.
Обратите внимание: премии не относятся к категории надбавок.
Если размер аванса по заработной плате фиксирован, праздничные и выходные дни, которые выпали на первую половину месяца, не влияют на получившуюся сумму.
Нюансы
Порой острая необходимость в деньгах возникает у работника задолго до получения оклада. На этот случай предусмотрен такой документ, как заявление на аванс в счет заработной платы.
Трудящемуся следует обратиться с бумагой к непосредственному руководству. При положительном решении составляется соответствующий приказ.
Деньги могут быть нужны в связи с рождением ребенка, смертью близкого или иной сложной ситуацией. Тогда заявление на аванс правильней заменить просьбой об оказании материальной помощи. Бумагу следует составить в письменной форме.
Оплата налогов
По закону работодатель обязан удержать из зарплаты сотрудника налог и передать его в государственную казну. Согласно ст. 223 НК РФ, дата получения денежных средств, и соответственно, исчисления налога – последний день расчетного месяца. Значит, вычесть сумму положенного НДФЛ с аванса невозможно.
Решений сложившейся ситуации два:
- Выплатить первую часть зарплаты без удержания каких-либо налогов. А в конце месяца рассчитать остаток и вычесть из него всю сумму налога.
- Сразу удержать НДФЛ с аванса, но не передавать в бюджет. По окончании расчетного периода вычесть НДФЛ с зарплаты, и общей суммой уплатить налог.
Если уйти в отпуск
Порой соблюсти требования о выдаче 40 – 50 % средств не удается. Причина этому – нахождение работника в отпуске первую половину расчетного месяца.
Правильным будет выплатить трудящемуся зарплату за фактически отработанные дни в этот период. Для сотрудника, который полмесяца не появлялся на рабочем месте, начисление аванса после отпуска не производится. Нарушения ст. 136 ТК РФ в этом случае нет, поскольку закон допускает подобное решение ситуации.
Правильность и своевременность начисления заработной платы – это вопрос, который интересует не только бухгалтерию, но и каждого сотрудника. Существуют различные виды выплат, такие как, аванс, отпускные, компенсационные выплаты и каждый из них имеет свои правила и утвержденные нормативы.
Аванс – это привычное, употребляемое в быту наименование выплаты, которая в нормативной документации определяется как зарплата за первую половину месяца.
Что такое аванс по зарплате?
Заработная плата – это сумма денежного вознаграждения, которая выплачивается работникам по результатам месяца, и рассчитывается на основании тарифов за отработанное время, выполненные работы или выпущенную продукцию.
Зарплата начисляется после окончания месяца, подведения итогов и передачи кадровых и производственных документов в бухгалтерию.
Законодательство Российской Федерации обязывает всех работодателей страны выплачивать сотрудникам зарплату не реже, чем два раза в месяц, поэтому повсеместно применяется практика начисления частичной (авансовой) и окончательной выплаты.
Расчет аванса по зарплате производится на основе данных об отработанном времени в течение текущего месяца. Денежные средства выплачиваются в середине месяца или другую дату, определенную на предприятии.
В соответствии с изменениями, внесенными в законом от октября 2016 года, предусмотрены два срока выплаты заработной платы:
- с 1 по 15 число, когда производится выплата за вторую половину отработанного месяца;
- с 15 по 31 число – дни получения зарплаты за первую часть месяца, подразумевающую собой аванс.
Конкретная дата выплаты указывается в одном из основных документов, регламентирующих взаимоотношения работников и работодателя:
- правила внутреннего распорядка;
- договор трудовой или коллективный.
Определение «аванс» в нормативных документах не используется, обе выплаты называются заработной платой.
Размер аванса по зарплате
В тексте Трудового Кодекса нет никаких упоминаний о том, в каких размерах должна выдаваться зарплата за первую часть месяца. Министерство труда в своих письмах указывает, что размер аванса должны определять совместно руководство предприятия и профсоюз, во время составления коллективного договора.
Минтруда указывает, что минимальный размер авансовых платежей должен соответствовать начислениям по тарифной ставке в применении к фактически отработанному времени.
Последний вариант считается наиболее обоснованным и удобным для обеих сторон, так как в нем учитывается, сколько фактически отработал каждый сотрудник, и не возникает переплаты, если работник отсутствовал какую-то часть времени.
Минимальный размер аванса по зарплате
Нормативные документы по труду с одной стороны никак не фиксируют обязательные минимумы авансовых платежей, а с другой стороны, ведут речь не об авансе, а о зарплате за первую часть месяца.
В связи с этим администрация и профсоюзная организация могут самостоятельно определять минимальный уровень начислений, в виде 30 или 40% от месячной зарплаты. На практике большинство предприятий выплачивает суммы в виде половины от месячной заработной платы с учетом оклада (тарифной сетки), ежемесячных надбавок.
При начислении аванса по заработной плате не учитываются премии, выплаты по больничным, стимулирование и другие суммы, выплачиваемые не за отработанное время, а по другим критериям, например, за достигнутые результаты.
При расчете минимальной величины месячные суммы сначала уменьшаются на число удерживаемых налогов, и уже от оставшейся суммы берут 50%.
Необходимые показатели при расчете
При расчете авансовых выплат бухгалтер не имеет окончательных сведений по работе предприятия и каждого сотрудника за первую часть месяца, так как эти данные готовятся только по результатам месяца.
В результате начисление может иметь определенные неточности, которые корректируются при окончательном расчете заработной платы.
Для произведения расчета бухгалтер может воспользоваться следующими документами и данными:
- суммой заработной платы за предыдущие месяцы, если сотрудник давно работает на предприятии;
- тарифной сеткой с надбавками и доплатами;
- штатным расписанием;
- приказами на совмещение или расширение обслуживаемой зоны;
- приказами на отпуск, прием и перемещение сотрудников.
При расчете аванса учитывают общее количество рабочих дней в расчетном периоде, и тех дней, которые фактически отработаны на момент начисления.
В рекомендациях и письмах нормативного характера указывается, что с суммы за первую половину отработанного времени подоходный налог и прочие вычеты не взимаются. Однако, если бухгалтер их не учтет, то сумма окажется больше, чем причитающаяся к выплате в день основной части зарплаты. Также при выплате аванса по зарплате учитываются такие отчисления, имеющиеся у сотрудника, как алименты, выплаты по суду, компенсация нанесенного ущерба и так далее.
Пример расчета по зарплате
В зависимости от системы оплаты труда бухгалтеру при расчете зарплаты приходится учитывать большее или меньшее количество данных. Простейший случай, когда сотрудникам начисляется постоянный оклад без надбавок, коэффициентов, выслуги и так далее.
В качестве примера расчета желательно использовать простейший вариант, чтобы понять общий принцип вычислений.
Существует упрощенный способ расчета зарплаты без учета выходных и праздничных дней и более точный метод с подсчетом рабочих дней.
1) без учета выходных и праздников
Для простоты и скорости расчета выплаты зарплаты бухгалтер может не обращать внимания на количество выходных и праздничных дней в месяце. В этом случае просто вычисляется 50% от оклада.
Например:
У сотрудника оклад 15 000 рублей. Он полностью отработал первую половину месяца.
Для расчета производятся следующие вычисления:
- определяется сумма за половину месяца 15000 / 2 = 7500 рублей;
- вычисляется подоходный налог за первую часть месяца 7500 х 13% = 975 рублей;
- сумма отчислений снимается с начисленного платежа – 7500 – 975 = 6525 рублей;
- обычно для удобства расчетов, сумма перед выдачей округляется, т.е. к выплате за первую половину месяца сотруднику причитается 6500 рублей.
2) с учетом выходных и праздников
Более сложный и точный результат получается, если бухгалтер учитывает наличие выходных и нерабочих дней.
Например:
Возьмем тот же случай с сотрудником, имеющим оклад в размере 15 000 рублей. Для наглядности используем календарь рабочих дней за май 2017 года, богатый на выходные дни. В мае 20 рабочих и 11 выходных дней, которые распределились следующим образом:
- с 1 по 15 число – 8 рабочих дней, 4 выходных и 3 праздничных;
- с 16 по 31 число - 12 рабочих дней и 4 выходных.
Расчет зарплаты за фактически отработанное время выглядит следующим образом:
- вычисляется доля оклада, приходящаяся на один рабочий день 15000 / 20 = 750 руб;
- дневная ставка умножается на количество рабочих дней 750 х 8 = 6000 рублей;
- производится расчет подоходного налога 6000 х 13% = 780 рублей;
- сумма уменьшается на вычеты 6000 – 780 = 5220 рублей;
- производится округление и к выдаче сумма 5200 рублей.
Таким образом, при учете выходных расчет требует более сложных вычислений, но предприятие страхует себя от излишней выплаты зарплаты, в случае, если сотрудник внезапно расторгнет трудовой договор с работодателем.
Официальные разъяснения утверждают, что работодатель может удерживать подоходный налог с работника только один раз в месяц и на следующий день после удержания обязан перевести суммы налога в бюджет. В связи с этим при выдаче аванса удерживать подоходный налог нельзя.
Для приведения в соответствие практической целесообразности и методических рекомендаций, бухгалтер должен помнить, что при начислении аванса сумма подоходного налога используется только как расчетная величина, необходимая для вычислений, т.е. никаких бухгалтерских проводок с ней не производится, общая сумма не подводится и никак в учете не отражается.
Все операции по удержанию и перечислению подоходного налога производятся при начислении зарплаты за вторую половину месяца.
Исключение составляют случаи, когда дата выдачи приходится на последний день месяца. Решением Верховного суда признано, что в этом случае НДФЛ необходимо перечислять с заработной платы за первую половину месяца.
Аванс по зарплате за не полностью отработанное время
На практике нередко встречаются случаи, когда сотрудники работают не весь месяц, а только часть общего фонда рабочего времени.
Причины этого весьма разнообразны, например:
- поступление на работу не с начала месяца;
- увольнение в середине месяца;
- наличие больничного листа;
- отпуск (очередной, учебный, без содержания);
- неполный рабочий день или работа за долю ставки.
Требования Министерства труда обязывают выплачивать аванс по зарплате за фактически отработанное время, поэтому он начисляется, даже, если на первую половину месяца приходится один рабочий день.
Для начисления зарплаты за не полностью отработанное время, необходимо знать количество полных рабочих дней.
Сотрудник с окладом 15 000 рублей отработал 3 дня и ушел на больничный, который на момент расчета, в бухгалтерию не сдан.
Для расчета необходимо знать общее количество рабочих дней в месяца, из которых учитываются только 3 дня.
- 15000 / 20 = 750 рублей – среднедневная сумма зарплаты;
- 750 х 3 = 2250 рублей – зарплата за отработанное время;
- 2250 х 13% = 292,50 – подоходный налог от начисленной зарплаты;
- 2250 – 292,50 = 1957,50 рублей – зарплата за вычетом подоходного налога;
- Итого к выплате 1900 или 2000 рублей в зависимости от округления в меньшую или большую сторону.
В случаях, когда имеется не полностью отработанное рабочее время, бухгалтера проявляют принципиальность в начислении. Несмотря на то, что любую начисленную сумму можно откорректировать по результатам месяца, может оказаться, что болезнь сотрудника затянется или он после больничного не выйдет на работу из-за оформления инвалидности, перехода на более легкую работу, уйдет в отпуск по беременности и родам и так далее. В этом случае бухгалтер не скоро сможет взыскать или урегулировать излишне начисленную сумму зарплаты.
Ответственность работодателей за неправильно выплаченный аванс
В законодательстве Российской Федерации предусмотрены достаточно строгие меры ответственности работодателей за нарушение сроков выплаты заработной платы.
Они в равной мере распространяются на случаи несвоевременной выплаты или неправильного исчисления заработной платы за первую половину месяца, которую все привычно называют авансом.
В коллективном договоре, заключаемом совместно работниками и работодателей, указываются сроки выплаты заработной платы дважды в месяц, с указанием точной даты выплаты, т.е. не допускается такая формулировка сроков, как с 1ого по 5ое или другой временной интервал.
Также в коллективном договоре или в другом документе, регулирующем работу предприятия, указывается сумма выплаты заработной платы за первую часть месяца. Обычно используется процентное выражение аванса по отношению к общей сумме.
Если в ходе проверки или на основании жалоб сотрудников будет установлено, что администрация нарушает сроки выплаты, то должностные лица и само предприятие будут привлечены к административной ответственности.
В 2018 году сумма штрафа при первом выявленном нарушении составляет:
- от 10 до 20 тысяч рублей на должностное лицо или предпринимателя;
- от 30 до 50 тысяч рублей на само предприятие (юридическое лицо).
В случае фиксации повторного нарушения суммы штрафов увеличиваются практически в 1,5 - 2 раза:
- от 20 до 30 тысяч рублей на должностное лицо или предпринимателя;
- от 50 до 100 тысяч рублей на само предприятие (юридическое лицо).
Кроме штрафа должностное лицо может быть дисквалифицировано на период до 3 лет.
При обнаружении других нарушений порядка выплаты заработной платы и аванса, например, неправильное исчисление, штраф начисляется в соответствии с пп. 1 и 2 статьи 5.27 КоАП .
- Для должностных лиц и предпринимателей штраф взимается в пределах от 1 до 5 тысяч рублей, а при повторном нарушении от 10 до 20 тысяч рублей.
- Для юридических лиц – от 30 до 50 тысяч рублей, а повторно от 50 до 70 тысяч рублей.
При подаче исков сотрудниками предприятие могут обязать выплатить компенсацию работникам за каждый день задержки зарплаты, в том числе аванса.
Если сотрудник был в отпуске
Существуют правила начисления аванса в случаях, когда работник находится на работе не полный отчетный период. Наиболее показательная причина отсутствия – это отпуск, независимо от его вида (оплачиваемый или за свой счет).
Если работник находился в отпуске и вышел на работу в середине расчетного периода, то сумма начисленного аванса зависит от даты его выхода на работу.
Так, если отпуск закончился 12 числа, и сотрудник приступил к работе с 13ого, то администрация обязана начислить ему заработную плату за 3 рабочих дня (13, 14 и 15).
Если же отпуск заканчивается 15 числа и сотрудник выходит на работу 16ого числа, то бухгалтерия имеет право не начислять ему аванса, так как фактически отработанное время в первой половине месяца отсутствует. В данном случае сотрудник не может обжаловать решение администрации.
С другой стороны, осторожный бухгалтер обычно придерживается буквы закона, и учитывая требования двукратной выплаты заработной платы, может начислить аванс в минимальной сумме, например, за один рабочий день.
Если сотрудник был в командировке
Иногда неопытный бухгалтер затрудняется с тем, как начислять аванс лицам, находящимся в командировке.
Поскольку в данном случае работник выполняет свои должностные обязанности, находясь на другой территории, то вопросов с начислением аванса возникать не должно.
Если у бухгалтера нет сведений о том, что работник по каким-либо причинам не выходит на работу (например, болеет), то ему все дни засчитываются как рабочие, но заработная плата ему начисляется не по тарифной ставке, а исходя из среднего заработка за предшествующие 12 месяцев с учетом получения премий, больничных и отпусков.
Аванс в таком случае начисляется в полном размере за первую половину расчетного периода с учетом количества рабочих дней, но считается не от оклада, а от среднего заработка.
Нередко возникают случаи, что в данном случае сотрудник теряет оплату. Администрация может издать приказ о компенсации потерь и при начислении окончательной зарплаты сотруднику будет произведен перерасчет.
Сотрудник отсутствовал в командировке 5 дней с 6 по 10 марта 2018 года, остальные дни он провел на своем рабочем месте. В первой половине месяца – 10 рабочих дней. Для расчета аванса зарплата за 5 дней рассчитывается исходя из средней заработной платы за период с 6 марта 2016 года по 5 марта 2018 года. За другие 5 рабочих дней начисляется оклад с существующими надбавками.
Если был больничный
Если сотрудник часть месяца отсутствует на работе в связи с болезнью, то аванс ему начисляется только за отработанные дни, а за дни, оформленные в больничном листе, будет рассчитано социальное пособие по временной нетрудоспособности.
Поскольку при начислении заработной платы учитываются только отработанные дни, то аванс начисляется за те дни в первой половине месяца, которые сотрудник провел на рабочем месте.
Например: Оформлен больничный лист с 1 по 8 сентября 2018 года. 11 сентября сотрудник вышел на работу, так как 9 и 10 сентября припадают на выходные.
При начислении авансовых выплат бухгалтерия учтет только рабочие дни с 11 по 15 сентября, т.е. 5 рабочих дней. Оплата пособия за 6 рабочих дней будет включена в окончательный расчет за месяц.
Расчет будет выглядеть следующим образом:
- оклад 15 000 рублей делится на количество рабочих дней в месяце, и получается среднедневная сумма заработной платы.
15000/21 = 714,29 рублей в день.
- Полученный результат умножается на отработанные дни.
714,29 х 5 = 3571,45 рублей.
- Производится расчет суммы, приходящейся на НДФЛ
3571,45 х 13%=464,29 рублей
- Вычисляется сумма к выплате
3571,45-464,29=3107,16 рублей.
Итого: С учетом округлений сотруднику будет выплачен аванс в сумме 3100 рублей.
Нюансы
Основной нюанс, который необходимо учитывать при начислении аванса, состоит в том, что в нормативных документах аванс обозначается как заработная плата за первую половину месяца, т.е. при его расчете необходимо руководствоваться теми же правилами, что и при начислении зарплаты.
Общие черты:
- наличие строго установленных сроков выплаты;
- одинаковые меры ответственности за их нарушение;
- при начислении учитываются установленные тарифы и доплаты.
Отличия аванса от основной зарплаты состоят в следующем:
- при начислении аванса не берутся в расчет суммы премирования, поощрения, стимулирования, социальных пособий;
- не производится удержание и перечисление НДФЛ и других видов удержаний из заработной платы;
- не включаются суммы оплаты по больничному листу, суточных и так далее.
Таким образом, к расчету аванса необходимо подходить также ответственно, как при начислении заработной платы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации