
Выделить сумму без ндс формула. Расчет НДС
Налогом на добавленную стоимость облагается сумма, являющаяся разницей между конечной стоимостью товара и всеми средствами, которые были потрачены на производство этого товара.
Для наглядности можно привести пример: производитель потратил на производство пальто 85 рублей, а продал товар за 110 рублей. 25 рублей — сумма, которая будет облагаться НДС.
Что такое НДС и его величина
Налог на добавленную стоимость заложен в цену реализуемого продукта и относится к категории косвенных налогов (косвенный налог представляет собой надбавку к цене и не взимается с полученных доходов или имущества). Потребитель, покупая продукцию, автоматически становится фактическим плательщиком налога, так как выплачивает полную стоимость, включая НДС.
Тем не менее, по законодательству перечислять НДС обязаны производители (организации и индивидуальные предприниматели). 21 глава НК РФ посвящена НДС.
В соответствии с действующим налоговым законодательством НДС взимается по трем ставкам:
- «Нулевая» ставка (0% ). НДС не взимается при экспорте товаров, при транспортировке нефти и газа, при реализации и экспорте товаров в сфере космической деятельности, драгметаллов и ряда других товаров и услуг (полный перечень приводится в статье 164 НК РФ).
- 10% . Устанавливается при реализации некоторых продуктов питания (мяса, овощей, молока, яиц, макаронных изделий и т. д. по списку статьи 164 НК РФ), товаров для детей (швейных и трикотажных изделий, колясок, обуви, кроваток и т. д.), периодики (кроме рекламных и эротических изданий) и книжной продукции (на тему науки, образования и культуры), медицинских товаров.
- 18 % . Распространяется на все товары и услуги, не облагаемые по первым двум ставкам.
Что облагается этим налогом и что от него освобождается
Объект налогообложения (это касается любых налогов) — это обстоятельства (например, получение прибыли, осуществление работ, оказание услуг и т. д.), при которых возникает обязанность по перечислению налога в бюджет.
Объектами налогообложения для взимания НДС являются нижеперечисленные операции:
- ввоз продукции на территорию России;
- все работы по возведению и сооружению зданий без заключения договора строительного подряда;
- продажа произведенной продукции и оказание услуг (включая реализацию залога и предоставление права собственности на продукцию, а также услуги, оказываемые на некоммерческой основе);
- передача продукции и услуг (на российской территории) для собственных целей, расходы на которые не учитываются при расчете налога на прибыль.
Что не является объектом налогообложения НДС:
- осуществление работ и услуг органами гос. власти и местного самоуправления в пределах возложенных на них должностных обязанностей;
- приобретаемое с дальнейшей приватизацией имущество государственных и муниципальных предприятий;
- продажа участков земли;
- инвестиции различного рода;
- предоставление денег некоммерческим организациям;
- безвозмездное предоставление основных средств или социальных объектов органам гос. власти и местного самоуправления;
- передача прав на имущество правопреемнику организации.
Также не облагается НДС реализация на территории России:
- медицинских товаров согласно утвержденному правительством перечню;
- медицинских услуг и услуг по уходу за больными;
- услуг по содержанию детей в ДОУ;
- продуктов питания, произведенных в столовых больниц и образовательных учреждений;
- услуг архивных учреждений;
- услуг по перевозке пассажиров и т. д. (полный перечень приводится в п. 2 ст. 149 НК РФ).
Формулы расчета с примерами
Первая формула (НДС = Сумма*0,18 ) позволяет подсчитать сумму налога на добавленную стоимость. Для этого нужно конечную сумму умножить на 0,18.
Пример: сумма составляет 20000 рублей. НДС = 20000*0,18 = 3600. НДС составляет 3600 рублей.
Пример: возьмем те же 20000 рублей. В первой задаче НДС уже был подсчитан (составляет 3600 рублей). Сумма с НДС будет равна: 20000 + 3600 = 23600 рублей.
Если известна сумма с НДС и ставка налога, можно подсчитать цену без НДС. Для можно воспользоваться следующей формулой (формула справедлива для ставки 18 %):
Условные обозначения:
- Сумма(сн) - сумма с НДС;
- Сумма(бн) - сумма без НДС.
Сумма(сн) = Сумма(бн) + Сумма(бн)*0,18
Сумма(сн) = Сумма(бн) * (1+0,18)
Сумма(бн) = Сумма(сн) / (1+0,18) = Сумма(сн) / 1,18
Пример: известно, что сумма с НДС равняется 4000 рублей. Ставка налога = 18. Тогда: Сумма(бн) = 4000/1,18 = 3389,83
Формула для ставки 10 %:
Сумма(сн) = Сумма(бн) + Сумма(бн)*0,1
Сумма(сн) = Сумма(бн) * (1 + 0,1)
Сумма(бн) = Сумма(сн) / 1,1
Пример: ставка = 10%, сумма с НДС составляет 4000. Сумма(бн) = 4000/1.1 = 3636,36
Последняя формула позволяет вычислить НДС из общей суммы (НДС от суммы): НДС = Сумма(сн) — Сумма(бн) .
Вместо Суммы(бн) нужно подставить в формулу Сумма(сн)/1,18. Получается следующее: НДС = Сумма(сн) — Сумма(сн)/1,18. Итого: НДС = Сумма(сн) * (1 — 1/1,18).
Пример: сумма(сн) = 10000. НДС = 10000(1-1/1,18) = 10000 * 0,15 = 1500.
Подробный обзор расчета НДС с примерами представлен в следующем видео:
Как начисляется НДС
Государство получает средства, составляющие разницу между конечной суммой НДС в отчетном периоде и налоговыми вычетами. Первое, что нужно сделать — подсчитать всю сумму налога для перечисления в гос. бюджет. Для этого налогооблагаемая база умножается на ставку по налогу. Затем нужно определить, можно ли воспользоваться налоговыми вычетами по окончанию налогового периода.
Что может быть уменьшено, благодаря налоговым вычетам:
- суммы, запрашиваемые поставщиками при продаже продукции, осуществлении работ, услуг или передаче имущественных прав на территории России;
- суммы, выплаченные на таможне при импорте товаров, которые планируется использоваться для переработки и внутреннего потребления;
- суммы, выплаченные на таможне при импорте продукции без осуществления процедуры таможенного оформления.
Средства, которые будут зачислены в бюджет, составляют разность между рассчитанной суммой и уменьшающими вычетами. Если сумма налогового вычета больше начисленного налога, разница может быть возмещена налогоплательщику из бюджета.
Если же за налогоплательщиком числятся долги по неуплаченным налогам, штрафам и пеням, налоговые органы имеют право использовать возмещаемые средства для погашения задолженности. При отсутствии долгов право на возмещение должно быть подтверждено документально.
Если ведется раздельный учет, итоговая сумма НДС будет равняться совокупности рассчитанных по отдельности налогов (в соответствии со ставкой) с каждой налоговой базы. Сумма налогов за иностранные фирмы (незарегистрированные в качестве налогоплательщиков) рассчитывается налоговыми агентами за каждый реализованный товар или услугу. Налог на импортируемую продукцию может также исчисляться отдельно по каждой группе ввозимых товаров.
В соответствии с действующим законодательством налоговым периодом признается квартал . Это означает, что по истечении этого времени плательщик НДС обязан предоставить в налоговые органы заполненную декларацию и произвести уплату налога до 20 числа месяца, следующего за отчетным периодом.
Данная статья посвящена, пожалуй, одному из самых запутанных и трудных для исчисления налогу - НДС
. Мы постараемся просто и доходчиво объяснить, что представляет собой НДС, кто его уплачивает, как правильно рассчитать НДС, по каким ставкам, и некоторые другие нюансы, помогающие лучше разобраться с этим непростым налогом.
А теперь, обо всем по порядку.
Что такое НДС.
Итак, само название «налог на добавленную стоимость» говорит о том, что налог начисляется на стоимость товара (работ, услуг), добавленную исключительно вашей организацией при реализации этого товара (работ, услуг).Например
Покупаем.Покупаем товар у поставщика по стоимости №1 – 50 000 руб.
Сверху он накинул НДС№1 (18%) – 50 000* 18% = 9 000 руб.
Итого мы купили товар по стоимости с НДС №1 – 50 000+ 9 000=59 000 руб.
Продаем.
Продаем товар
по стоимости №2
– 55 000 руб.
Накидываем НДС№2(18%) – 55 000*18% = 9 900 руб.
Продаем товар по стоимости с НДС №2– 55 000+9 900=64 900
СТОИМОСТЬ №2 – СТОИМОСТЬ №1 = ДОБАВЛЕННАЯ СТОИМОСТЬ
То есть, по сути, разница между стоимостью №2
и стоимостью №1
и есть добавленная стоимость.
А НДС рассчитывается арифметически именно с этой разницы.
НДС=(55 000 – 50 000)*18%=900 руб.
Кто уплачивает.
Как зафиксировано в статье 143 НК РФ платить НДС должны компании и ИП, использующие общую систему налогообложения.Условно плательщики НДС распределяются на 2 группы:
- налогоплательщики «внутреннего» НДС, который платится при реализации товаров, работ или услуг на территории нашей страны;
- налогоплательщики «ввозного» НДС, уплачиваемого на таможне при ввозе товаров в Россию.
Момент возникновения обязанности по уплате НДС.
Обязанность уплаты НДС возникает в 2- х моментах:1. день отгрузки
2. день оплаты товара (аванс)
в зависимости от того, какое из событий наступило ранее.

Пример 1: Момент – отгрузка.
15 марта1. Дт 62.1 Кт 90.1 – 236 000 р. - отгружен товар
2. Дт 90.3 Кт 68.02 – 236 000 р.
Именно в этот день у нас и возникает обязательство перед бюджетом по уплате налога.
18 апреля
3. Дт 51 Кт 62.1
– 236 000 р.
- оплачен товар.
Пример 2: Момент – оплата (аванс).
15 мартаДт 51 Кт 62.2 – 236 000 р. - получен аванс от покупателя
При получении предварительной оплаты от покупателя, у продавца есть 5 дней, чтобы выставить счет-фактуру на аванс, в день выставления счета- фактуры начисляется НДС, т.е. возникает наш долг перед бюджетом.
Дт 76.АВ Кт 68.02 – 36 000 р. - выставлен счет-фактура на аванс, начислен НДС
18 апреля
Дт 62.1 Кт 90.1 – 236 000 р . - отгружен товар
Дт 90.3 Кт 68.02 – 36 000 р. - выставлен счет-фактура, начислен НДС
Дт 68.02 Кт 76.АВ – 36 000 р. - зачтен НДС с полученного аванса. 

Налоговые ставки.
Руководствуясь 164 статьей НК РФ, можно определить существующие налоговые ставки НДС.18%. Основная ставка составляет 18% - она применима для большинства объектов налогообложения.
10%. На некоторые группы продовольственных товаров, детские товары, медицинские препараты, книги распространяется ставка НДС, равная 10%.
0%. Экспортеры применяют ставку 0%, при условии документально подтвержденного факта экспортной сделки в налоговом органе.
Налоговый кодекс предусматривает еще одно понятие, такое как расчетная ставка. Ее следует применять при поступлении авансов или предоплаты за товар. Рассчитывается она так: 18% : 118% или 10 %: 110% в зависимости от категории вышеупомянутых товаров.
Например
Получен аванс от покупателя за товар, облагаемый по ставке 18% в сумме 118 000 руб.Рассчитываем НДС по расчетной ставке 18% :118%.
118 000*18:118=18 000 руб.
Как правильно рассчитать НДС.
Для того, чтобы правильно рассчитать НДС к уплате изначально следует определить налоговую базу. Налоговая база – это сумма всех доходов, полученных организацией за расчетный период. Данная сумма равняется:
Расчет налоговой базы определен в ст.153 НК РФ.
Следующим этапом будет непосредственное начисление НДС. Формула расчета НДС от суммы выглядит так:
НДС = Налоговая база х Налоговая ставка (%)
Следует помнить , что если деятельность компании предусматривает реализацию товаров, облагаемых по разным ставкам НДС, то налоговая база рассчитывается по каждой категории товара отдельно.
Налоговые вычеты.
В начале статьи мы разбирали понятие «добавочная стоимость». Так вот, для того, чтобы налогоплательщик верно рассчитал именно свою «добавочную стоимость», и соответственно НДС, подлежащий уплате в бюджет, действует понятие –налоговый вычет (ст.171 НК РФ).
Вычет – это НДС, который вы уплатили либо поставщику товаров, услуг или работ в процессе вашей хозяйственной деятельности, либо на таможне при импорте товаров, а так же НДС, с сумм за поступивший товар или оказанные работы.

Так какой же налог мы должны отдать в бюджет?
Вернемся к нашему примеру, разобранному в самом начале статьи.НДС к уплате = НДС №2 –НДС №1
где
НДС №2
- налог, начисленный на стоимость товара при продаже.
НДС №1
– НДС, который мы уплатили поставщику при покупке товара, другими словами налоговый вычет.
Как подтвердить начисление и вычеты по НДС.
Счет-фактура
По правилам ст.168 и ст. 169 НК РФ основным документом для целей правильного исчисления и уплаты НДС является счет-фактура. Именно в этом документе отражается сумма налога.Счет-фактура выписывается в течение пяти дней с того момента (дня), как мы отгрузили товар или оказали какую-нибудь работу или услугу, либо в течение пяти дней с того момента, как мы получили оплату за товар, который еще не отгрузили, то есть получили предоплату или аванс. Вспоминаем раздел этой статьи о моментах возникновения обязательства по НДС.

Книга продаж
Продавец должен учитывать счета-фактуры, которые сам выписал покупателю в журнале учета выставленных счетов-фактур. Хотя на сегодняшний день это право, а не обязанность. Но все же я рекомендую придерживаться старых правил, чтобы удобно было вести учет, тем более, что эта форма сохранилась во многих бухгалтерских программах. Далее ее необходимо зарегистрировать в книге продаж. Вот это уже важный налоговый документ! На основании этого документы вы будете заполнять декларацию по НДС. А так же ее по необходимости могут затребовать налоговые органы.Книга покупок
В свою очередь, чтобы иметь право на вычет по НДС, вам необходим счет-фактура, полученный от поставщика. Подтвердить уплату НДС при импорте следует документом, в котором зафиксирована уплата налога на таможне. «Входящие» счета-фактуры регистрируются в журнале учета полученных счетов-фактур и в книге покупок.
Вычитание суммы «входящего» налога покупок, отраженного в книге покупок из суммы «исходящего» налога, учтенного в книге продаж и есть НДС, который нужно в сроки уплатить в бюджет.
Уникальная методика, применяемая на данном курсе, позволяет пройти обучение в форме стажировки в реальной компании.
Программа курса одобрена Департаментом образования г. Москвы и полностью отвечает стандартам в области дополнительного профессионального образования.
Матасова Татьяна Валерьевна
эксперт по вопросам налогового и бухгалтерского учета
Вы представитель организации или индивидуальный предприниматель и хотите понять, как посчитать сумму с НДС, чтобы включить налог в итоговую цену товара, или узнать, как выделить НДС из суммы? Чтобы использовать онлайн НДС калькулятор, нужно выполнить единственное действие — ввести число в строку.
Справа появятся выделенный и начисленный налог, а также сумма продажи или покупки с учетом и без учета налога.
Так как некоторые товары облагаются по ставке 10%, то в строке «ставка налога» возможно изменение значения, калькулятор НДС формирует значение с учетом этой ставки.

В полях справа тут же появятся правильные итоговые цифры.
Расчет НДС для чайников. Популярные вопросы
Что это за налог и какие суммы им облагаются?
Налог на добавленную стоимость государство берет с организаций и предпринимателей, которые продают товары, услуги, работы и ввозят продукцию через таможню. Чтобы понять, с чего взимается этот косвенный платеж в бюджет, разберемся, что такое добавленная стоимость. Добавленная стоимость — это разница между ценой покупки товара и ценой его реализации. Фактически это наценка, которую сделал продавец, именно с нее и следует заплатить в бюджет. Обложению обязательно подлежат все полученные авансы и стоимость любой продукции, которую организация или ИП отдает даром (в этом случае онлайн калькулятор НДС поможет начислить исходя из средней рыночной стоимости товара или услуги).
Как вычислить НДС от суммы?
Проще всего разобрать на наглядном примере, что представляет собой выделение НДС из суммы, в том числе посмотрим, как высчитать НДС 20% от суммы.
Пример: Вы руководитель организации и купили продукт у поставщика за 120 рублей. Из них 20 рублей — сумма обязательного платежа в бюджет по ставке 20%, которую вы заплатили, так как она включена в стоимость товара. Без такого обязательства на добавленную стоимость покупка стоила бы 100 рублей. Продать этот продукт вы хотите за 180 рублей — с наценкой 50%. Поэтому к его стоимости вы добавляете 20%, которые заплатит покупатель товара. 20% от 180 рублей — составляет 36 рублей. Значит, вы продаете товар за 216 рублей с учетом налога. Ваша фирма не платит в бюджет всю выручку, которую получит от покупателя. Заплатить нужно с той части цены, которую вы добавили или наценили при продаже. Те 20 рублей, которые вы заплатили поставщику при покупке, вычитаются из итога в 36 рублей. Таким образом размер платежа, который вы должны отправить государству, составит 36 - 20 = 16 рублей. Посчитать именно эту цифру помогает онлайн калькулятор НДС.
Плательщики
В России этот налог платят все юридические лица и индивидуальные предприниматели, кроме:
- хозяйствующих субъектов, использующих УСН;
- плательщиков ЕНВД;
- тех налогоплательщиков, чья выручка за год составила не более 2 млн рублей (чтобы освободиться от статуса плательщика и необходимости платить, подайте заявление в территориальную инспекцию ФНС).
Ставки и объекты налогообложения
Существуют 2 обычные ставки:
- 20% — основная;
- 10% — пониженная.
И одна льготная:
Чаще применяется основная — 20%.
Пониженная ставка 10% действует при продаже тех видов товаров, которые прямо перечислены в Налоговом кодексе:
- детские товары;
- учебная литература;
- продовольственные товары, приведенные в статье 164 НК РФ ;
- некоторые медицинские товары;
- племенные животные.
Льготную нулевую ставку, как и десятипроцентную, используют при продаже товаров, работ и услуг из четко ограниченного перечня (). Один из пунктов списка — экспорт. Право использовать ставку 0% подтверждается документально.
Что такое расчетная ставка?
Иногда размер платежа нужно вычислить с доходов с уже содержащимся в них налогом. Тогда применяется обратный способ расчета по формулам:
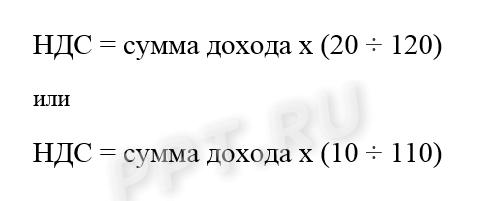
Это и есть расчетные ставки 20/120 или 10/110. Однако проще всего осуществит расчет онлайн калькулятор НДС, в котором уже учтены все расчетные ставки. Выделить НДС онлайн можно буквально в несколько щелчков мышкой.
Пример: Фирма получила аванс в сумме 120 рублей с учетом налога. Как рассчитать НДС от суммы в этом случае? Налог с такого аванса платят с применением обычной общепринятой расчетной ставки. Он составит: 120 * 20/120 = 20 рублей. Выделение НДС из суммы в этом случае дает такой же итог, как при использовании обычной ставки 20%. Расчетная формула выделения НДС поможет проверить, правильно ли вы сделали вычисления по обычной ставке.
Случаев, когда используется расчетная ставка, — семь, они перечислены в статье 164 Налогового кодекса . Платеж в бюджет рассчитывается так, только если в выручку, полученную от покупателя он уже включен и необходимо выяснить, как посчитать НДС от суммы стоимости товара, работы или услуги.
Это необходимо:
- При получении средств за товары из списка статьи 162 НК РФ
. Это:
- деньги, которые фирма получает при продаже как финансовую помощь или для пополнения фонда;
- доход в виде процента за оплату продукции векселями или облигациями или в виде процента, который выше основной ставки ЦБ;
- доход от страховых выплат при неисполнении обязательств партнёрами.
- При получении авансов за предстоящую поставку или передачу имущественных прав.
- При удержании суммы налоговыми агентами.
- При продаже приобретенного имущества.
- При продаже сельхозпродукции.
- При перепродаже автомобилей, купленных у физических лиц.
- При передаче прав на имущество по пунктам 2-4 статьи 155 НК РФ .
Итак, когда мы знаем, как вычесть НДС 20% от суммы, можно рассмотреть вопрос, чем может помочь формула начисления НДС при определении суммы положенного налогоплательщику вычета. Ведь к этому вопросу налоговики всегда относятся с наибольшим подозрением.
Что такое налоговый вычет?
Вычет — фактически это тот налог, который вы заплатили, покупая товар у поставщика, в составе его цены. Не существует продукции, стоимость которой не содержала бы в себе такой части. Даже при поступлении товаров из-за границы они облагаются налогом при пересечении пределов РФ по их таможенной задекларированной стоимости. При дальнейшей продаже продукции по назначенной вами цене вы должны бюджету за минусом этой суммы. При этом у вас должны быть документы от поставщика, доказывающие покупку продукции и оплату включенного в стоимость НДС. Подтверждением могут в большинстве случаев являться счета-фактуры. Кроме предъявленных поставщиками сумм принять к вычету можно ():
- удержанный при ввозе на таможне;
- заплаченный в бюджет при продаже, если покупатель потом отказался и вернул товар;
- заплаченный заранее, если потом договор расторгнут и предоплата возвращена;
- предъявленный подрядчиком при капитальном строительстве или монтаже (демонтаже) основных средств;
- предъявленный поставщиками товаров, нужных для собственных строительных нужд фирмы;
- заплаченный в бюджет при строительстве для нужд фирмы;
- перечисленный в бюджет налоговыми агентами;
- заплаченный в связи с командировочными или представительскими расходами;
- уплаченный за ранее не подтвержденный бумагами экспорт после подтверждения;
- уплаченный со стоимости имущества, входящего в уставной капитал.
Как рассчитать НДС (20%) для ИП
Пользуйтесь тем же калькулятором НДС. Для ИП он рассчитывается так же, как и для организаций. В сроках уплаты тоже нет никакой разницы — налогоплательщики подают декларацию и платят в бюджет до 25-го числа месяца, идущего за отчетным кварталом.
Как посчитать НДС 20% от суммы (формула)
Формула расчета НДС поможет сделать это быстро и без проблем. Вот принцип, который используется в калькуляторе, чтобы осуществить вычисление НДС в случае, если налог включен в стоимость. Например, это необходимо, чтобы корректно поставить на учет основные средства или просто понять, сколько вы переплатили государству. Если понять принцип, то делать расчет можно и без помощи сервиса. Вдруг под рукой не окажется интернета?
Чтобы выделить НДС: разделите нужную величину на 1+20% (это 1,20), затем отнимите исходную сумму, умножьте на -1 и округлите до копеек в ближайшую сторону.
Разберем формулу на нашем примере: выделим сумму по ставке 20% из 120 рублей.
Начислить НДС на нужную сумму еще проще. Если величину дохода без НДС умножить на 0,20, получится сумма самого налога, а если умножить на 1,20 — стоимость товара с учетом налога.
Снова простейший пример: начисляем НДС 20% на 100 рублей.
Навыки выделения налога на добавленную стоимость необходимы продавцам для правильного расчета цен, оформления реализационных документов, ведения бухгалтерского учета и процесса налогообложения. Они будут полезны и покупателям для определения чистой цены приобретаемого товара. Для того чтобы определить чистую стоимость товара или услуги без учета налога на добавленную стоимость, необходимо правильно выделить его сумму из общей.
Сначала нужно определить ставку, по которой облагается налогом данный товар. Обычно она составляет 18%, в некоторых случаях, предусмотренных законодательством, применяется пониженная ставка 10%. Если речь идет о товаре в розничной торговле, то данная информация в обязательном порядке указывается на ценнике. Стоимость товара или услуги, а также ставка налогообложения в оптовой торговле содержится в соответствующей графе расходной накладной, а также в договоре купли-продажи. Если ставка 18%, выделить НДС можно, разделив полную стоимость на 1,18. Соответственно, при ставке налога 10% сумма делится на 1,1. Если в товарном чеке или на ценнике указана сумма НДС в денежном выражении, можно просто вычесть ее из из общей стоимости, получив таким образом чистую цену без учета налога. Необходимость выделять НДС возникает также у поставщиков товаров и услуг при оформлении документов на реализацию. Как правило, в соответствующих графах счета-фактуры и накладной указывается сумма без НДС, ставка и размер НДС в денежном выражении и полная стоимость с учетом налога. Если изначально известна полная стоимость, то выделить НДС можно по вышеприведенным формулам, то есть разделив сумму на 1,18 или на 1,1, в зависимости от ставки налога. Если же известна сумма без НДС, следует вычислить налог путем умножения на 18% или на 10%. Полученный результат нужно прибавить к первоначальной сумме. Также вычислить полную стоимость можно, умножив цену без НДС на 1, 18 или на 1,1.Знание методов выделения налога на добавленную стоимость позволит продавцам рассчитать оптимальную цену на товар, а покупателям – оценить его реальную стоимость.
Все налоговые ставки по НДС приводятся в статье 164 НК РФ. Основных ставок три: 0%, 10%, 20%. Кроме того, в ситуациях, указанных в пункте 4 статьи 164 НК РФ, применяют расчётные налоговые ставки: 10/110 или 20/120.
0% НДС
По нулевой налоговой ставке облагаются:
- операции экспорта;
- трубопроводный транспорт нефти и газа;
- передача электроэнергии;
- перевозки железнодорожным, воздушным и водным транспортом;
- услуги по организации международных перевозок и др.
10% НДС
По десятипроцентной ставке облагаются:
- многие продовольственные товары (мясо, молоко, яйца, растительное масло, мука, крупы, хлеб, соль, сахар, рыба, морепродукты, овощи);
- большинство товаров для детей;
- лекарства и медицинские изделия, не входящие в перечень важнейших и жизненно необходимых;
- периодические печатные издания и др.
20% НДС
По двадцатипроцентной ставке облагаются:
- все остальные товары, работы, услуги.
Наш калькулятор НДС даёт возможность рассчитать сумму налога на добавленную стоимость по ставке 10% и 20%.
Если вы хотите начислить НДС на определённую сумму, то введите её в левую форму калькулятора НДС, далее выберите налоговую ставку. Например, НДС на сумму 15 000 рублей по ставке 20% равен 3 000 рублей, а сумма с НДС равна 18 000 рублей.
Если вы хотите выделить НДС из суммы, то введите её в правую форму калькулятора НДС, далее выберите налоговую ставку. Так, сумма 15 000 рублей состоит из НДС по ставке 20%, равного 2 500 рублей, и суммы без НДС, равной 12 500 рублей.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации