
Выдает ли ФНС какой-либо документ о переходе ИП на УСН? Справка о применении усн из ифнс.
Уведомление о применении УСН — для чего оно нужно, как выглядит и как его получить? На все эти вопросы ответим в нашей статье.
Нужно ли получать уведомление о возможности применения упрощенной системы налогообложения
Переход на упрощенную систему носит добровольный и уведомительный характер (п. 1 ст. 346.11, п. 1 ст. 346.13 НК РФ). Последнее означает, что для того чтобы начать применять УСН, налогоплательщик должен просто сообщить об этом в налоговый орган. При этом никакого разрешения на упрощенку или получения уведомления о применении УСН ждать от контролеров не нужно.
ОБРАТИТЕ ВНИМАНИЕ! Уведомление о переходе на УСН подается по форме 26.2-1, утвержденной приказом ФНС России от 02.11.2012 № ММВ-7-3/829@. О том, как заполняется этот документ, читайте в этой статье .
В то же время в некоторых случаях организации необходимо подтвердить тот факт, что она является «упрощенцем». Например, документ-подтверждение может потребоваться для применения льготных тарифов страховых взносов или как обоснование неуплаты НДС. И такой документ можно получить в инспекции.
Уведомление (информационное письмо) о применении УСН в 2018-2019 годах: форма, как получить
Ранее, до апреля 2010 года, «упрощенцам» в инспекции выдавался документ под названием «Уведомление о возможности применения УСН». Его форма была утверждена приказом МНС России от 19.09.2002 № ВГ-3-22/495. С 13.04.2010 данный приказ утратил силу, и на смену уведомлению о применении упрощенной системы налогообложения пришло информационное письмо.
В настоящее время оно составляется по форме 26.2-7 согласно приложению 7 к приказу ФНС России от 02.11.2012 № ММВ-7-3/829@. Чтобы его получить, необходимо направить в ИФНС соответствующий письменный запрос в свободной форме.
Письмо налоговики должны выдать в течение 30 календарных дней со дня регистрации письменного обращения в налоговой инспекции. Такой срок на ответ установлен п. 93 Административного регламента ФНС по предоставлению государственной услуги по бесплатному информированию (в том числе в письменной форме) налогоплательщиков, плательщиков сборов и налоговых агентов о действующих налогах и сборах, законодательстве о налогах и сборах и принятых в соответствии с ним нормативных правовых актах, порядке исчисления и уплаты налогов и сборов, правах и обязанностях налогоплательщиков, плательщиков сборов и налоговых агентов, полномочиях налоговых органов и их должностных лиц, а также по приему налоговых деклараций (расчетов), утвержденного приказом Минфина России от 02.07.2012 № 99н.
При этом обратиться с запросом на получение информационного письма можно и в электронной форме, в том числе по ТКС (пп. 111-124 вышеуказанного регламента).
О том, какие действуют ограничения на применение УСН, читайте в нашей рубрике .
Итоги
Уведомление о возможности применения УСН налоговыми органами не выдается. Однако налогоплательщик в любое время может обратиться в ИФНС с просьбой выдать письменное подтверждение применения УСН. Подтверждение применения УСН налоговый орган выдает в виде информационного письма по форме 26.2-7, в котором указана дата подачи уведомления о переходе на УСН.
Еще больше информации о возможности перехода на УСН см. в рубрике
Заказать справку
Вы пишите письмо в ИФНС, что просите предоставить вам информационное письмо на примении вами УСНО, а ИФНС согласно Приказа от 13 апреля 2010 г. N ММВ-7-3/182@ ОБ УТВЕРЖДЕНИИ ФОРМ ДОКУМЕНТОВ ДЛЯ ПРИМЕНЕНИЯ УПРОЩЕННОЙ СИСТЕМЫ НАЛОГООБЛОЖЕНИЯ предоставляет вам Информационное письмо (ФОРМА N 26.2-7), (форма 26.2-7 "Информационное письмо" (Приложение 7 к Приказу N ММВ-7-3/182@). Это новая форма, которая пришла на смену уведомлению о возможности применения УСНО <3>. Еще в конце прошлого года ФНС в своих разъяснениях указала, что положения гл. 26.2 НК РФ не предусматривают принятие налоговым органом каких-либо решений по поданному налогоплательщиком заявлению. В этой связи у налогового органа нет оснований для направления налогоплательщику уведомлений о возможности или невозможности применения УСНО (Письмо ФНС России от 04.12.2009 N ШС-22-3/915@). Так что теперь в случае направления налогоплательщиком в налоговый орган запроса с просьбой подтвердить факт применения УСНО налоговики в ответ выдадут информационное письмо по форме 26.2-7, в котором будет указано, когда представлено заявление о переходе на данный спецрежим, а также факт представления или непредставления налогоплательщиком декларации по единому налогу, уплачиваемому в связи с применением УСНО.) Мы информационное пись получили из ИФНС в течение 30 дней
Образец бланка
В наши дни многие предприниматели работают на упрощенной системе налогообложения. В этой связи при осуществлении коммерческой деятельности часто требуется справка о применении усн из ИФНС. К примеру, предприниматель выигрывает в качестве у государственной корпорации. Тогда при составлении контракта требуется приложить справку о применении УСН. Этот документ получается через ИНФС путем стандартного обращения через письмо. Однако не у каждого индивидуального предпринимателя есть время на составление такого письма по всем юридическим правилам. Наша компания готова оказать полную поддержку в получении данной справки без всякого участия клиента. Наши специалисты грамотно составят заявления и пройдут всю бюрократическую волокиту вместо вас. В результате клиент только получает готовую справку, экономя свое драгоценное время на составлении этих формальных обращений. В нашей компании работают исключительно квалифицированные специалисты, которые полностью владеют специальными знаниями о получении справок из налоговых служб. Наша компания гарантирует клиентам получение справки о применении усн из Федеральной Налоговой Службы в самые минимальные сроки, возможные в рамках закона.
Здравствуйте, Антон! Нет налоговый орган какой-либо документ при уведомлении о переходе (применении) на УСН не выдает. Но если Вам нужен документ подтверждающий применение УСН, Вы вправе направить в налоговый орган письменное обращение, в ответ на который налоговый орган выдает налогоплательщику Информационное письмо, в котором указывается дата подачи налогоплательщиком заявления о переходе на упрощенную систему налогообложения, а также сведения о представлении (непредставлении) им налоговых деклараций в связи с применением УСН за налоговые периоды, в которых налогоплательщик применял УСН.
Вот разъяснения ФНС РФ на данную тему.
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
ПИСЬМО
от 4 июля 2011 г. N ЕД-4-3/10690@
Федеральная налоговая служба рассмотрела запрос ООО о предоставлении уведомления о переводе ООО на упрощенную систему налогообложения (далее - УСН) и сообщает следующее. В соответствии с п. 4 Приказа ФНС России от 13.04.2010 N ММВ-7-3/182@ «Об утверждении форм документов для применения упрощенной системы налогообложения» (далее - Приказ ФНС России N ММВ-7-3/182@) признан утратившим силу Приказ Министерства Российской Федерации по налогам и сборам от 19.09.2002 N ВГ-3-22/495 «Об утверждении форм документов для применения упрощенной системы налогообложения».В этой связи Уведомление о возможности применения упрощенной системы налогообложения (форма N 26.2-2) налоговыми органами не используется . Порядок применения (перехода на) УСН, установленный гл. 26.2 Налогового кодекса Российской Федерации (далее - Кодекс), предусматривает, что налогоплательщик самостоятельно принимает решение о применении (переходе на) УСН . Заявление о применении налогоплательщиком УСН носит уведомительный характер , и положениями гл. 26.2 Кодекса не предусмотрено принятие налоговым органом каких-либо решений по указанному заявлению . В связи с чем у налогового органа нет оснований для направления налогоплательщику уведомления о возможности или невозможности применения УСН . Приказом ФНС России N ММВ-7-3/182@ утверждены формы документов для применения УСН, в том числе рекомендуемые формы (п. п. 1.1 - 1.3 и п. 1.6 Приказа), которые предназначены для налогоплательщиков. Формы документов для применения УСН, утвержденные вышеуказанным Приказом ФНС России и предназначенные для налоговых органов, обязательны к применению налоговыми органами в порядке, установленном соответствующим правовым актом ФНС России, регламентирующим действия налоговых органов по учету документов, связанных с применением упрощенной системы налогообложения. К указанным документам относится форма N 26.2-7 «Информационное письмо».
Таким образом, если в инспекцию ФНС России поступает письменное обращение налогоплательщика с просьбой подтвердить факт применения им УСН, то налоговый орган выдает налогоплательщику Информационное письмо (форма N 26.2-7 - Приложение N 7 к Приказу ФНС России от 13.04.2010 N ММВ-7-3/182@), в котором указывается дата подачи налогоплательщиком заявления о переходе на упрощенную систему налогообложения, а также сведения о представлении (непредставлении) им налоговых деклараций в связи с применением УСН за налоговые периоды, в которых налогоплательщик применял УСН.
Порой контрагенты выдают документы с надписью «без НДС». Тем самым говоря, что у них упрощенный спецрежим. Но как убедиться в правдивости этого утверждения и выпросить подтверждение применения специальных налоговых условий? Расскажем, каким образом контрагенты могут доказать обоснованное отсутствие НДС в своих операциях и приведем образец письма о применении УСН для контрагента .
Просить или требовать?
На сегодня налоговое законодательство РФ не предусматривает, что компании и ИП на упрощенной системе налогообложения обязаны показывать своему контрагенту любого вида документы о применении УСН. Таким образом, нет законного правила требовать подобное с упрощенцев.
Понимание этого ставит в ступор неподготовленного к юридическим нюансам налогоплательщика. Тем не менее, можно выразить свою нужду в виде просьбы в письме о применении упрощенной системы налогообложения (образец см. ниже).
Во избежание напряженности в отношениях c применяющими УСН, когда им отправляют пакет документов по сделке одновременно прикладывают туда запрос о разрешении применять упрощенку при подсчете налоговой обязанности. Это лучше, чем ссориться с партнерами.
Какой документ подтверждает право на спецрежим
Уведомление
Если фирма либо ИП переходят на УСН, то им следует отправить в свою ИФНС уведомление о состоявшемся переходе на упрощенку. Это форма № 26.2-1 (утв. приказом ФНС от 02.11.2012 № ММВ-7-3/829).
Согласно положению п. 1 ст. 346.13 НК РФ, это следует сделать до начала января, чтобы с этого момента на законных основаниях иметь статус плательщика налога по УСН.
Однако следует знать, что налоговики не обязаны никак дополнительно документально подтверждать переход на упрощенку. Ситуация кажется безвыходной. Ведь инспекция налоговой службы имеет право не присылать контрагенту каких-либо разрешающих или уведомляющих писем. И где тогда взять ответ на письмо о применении упрощенной системы налогообложения ?
Инфописьмо
Приказом налоговой службы России от 02.11.2012 № ММВ-7-3/829 утверждена еще одна интересующая нас форма – № 26.2-7. Это информационное письмо. Причем не просто письмо, а очень нужный документ, посредством которого налоговики подтверждают:
- получение от фирмы или ИП уведомления об изменении своего налогового статуса и переход на упрощенку (в бланке письма его именуют заявлением);
- получение отчетности по упрощенной системе налогообложения. Хотя информацию про сданные декларации можно не увидеть, если не наступил день их подачи, а информационное письмо уже готово.
Бланк этого письма выглядит так:

Для получения такого письма упрощенцу следует сделать запрос на подтверждение факта о применении УСН. И именно этот документ (его заверенный вариант) станет тем доказательством, которое подтвердит статус упрощенца.
Декларация
В конце концов, статус вашего контрагента как упрощенца может подтвердить и титульный лист свежей декларации по УСН. На это, помимо информационного письма из ИФНС, обращает внимание письмо Минфина от 16 мая 2011 года № 03-11-06/2/75.

Пример письма
С целью более весомого доказательства своего статуса на УСН упрощенец может сопроводить копию всего информационного письма либо титульного листа декларации простым письмом о применении УСН. Для контрагента образец может выглядеть так.
В нашей стране коммерсантам на законодательном уровне дана возможность выбирать подходящую под ведение бизнеса систему налогообложения. В некоторых случаях при совершении сделок требуется знать, какую именно из существующих ее видов применяет контрагент. Рассмотрим этот вопрос подробнее, также попробуем разобраться, что такое справка об общей Образец её приведем в статье.
Что такое общая система налогообложения (ОСНО)
Налоговые правоотношения на территории нашей страны регулирует Налоговый кодекс. Однако понятия ОСНО в нем нет. Эта система не считается разновидностью режимов налогообложения, а означает лишь использование определенных налогов. Назначается она по умолчанию, если при регистрации предпринимателем не был выбран режим налогообложения. Следовательно, и заявление о переходе на ОСНО не заполняется.
Специалисты рекомендуют серьезно подходить к вопросу выбора режима налогообложения, поскольку сменить его можно только с началом календарного года. А у ОСНО с его положительными сторонами существуют довольно значительные минусы. Рассмотрим преимущества и недостатки общей системы налогообложения. К плюсам относят:
- Отсутствие каких-либо ограничений (количество работников, сумма выручка, стоимость имущества и пр.) в отличие от специальных режимов.
- Если деятельность убыточная, то налог на прибыль не уплачивается.
- Предпринимателя не ограничивают в видах деятельности.
Минусы ОСНО:
- Все налоги (а их достаточно) должны быть перечислены в полном объеме.
- Ведение бухгалтерского учета обязательно.
- Необходимо вести довольно большой объем документации и отчетности для налоговой службы.
- Повышенное внимание со стороны правоохранительных и налоговых структур.

Как подтвердить ОСНО
Возникает этот вопрос из-за НДС. Компании, применяющие ОСНО, предпочитают работать с организациями на такой же системе, чтобы избежать проблем при предъявлении налога к вычету. Фирмы, осуществляющие деятельность на упрощенных режимах, освобождены от уплаты НДС. Поэтому, если после сделки компания получила документы с указанием «без НДС», то она имеет право затребовать справку или письмо с подтверждением права не выделять налог.
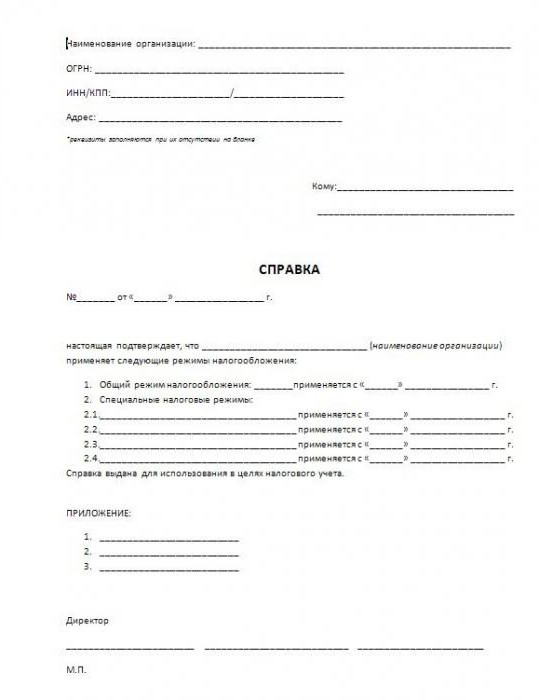
Образец справки о применении общей системы налогообложения, как и бланк, найти не то что затруднительно, а просто невозможно. При упрощенной системе, например, можно предъявить копию уведомления, выданную при переходе на этот режим. Для ОСНО ничего подобного не предусмотрено. В Налоговом кодексе нет ни формы письма, ни формы справки, которые могли бы уведомить контрагента об используемой системе налогообложения.
Встречаются случаи, когда налогоплательщики предлагают подтвердить свою систему уведомлением из ФНС о том, что предприниматель утратил возможность использовать один из спецрежимов и его перевели на общий. Это возможно, например, при превышении организацией предельно допустимого лимита на доход или при смене вида деятельности, который не предусмотрен специальными режимами. Именно в этих случаях налоговая инспекция высылает бумагу с требованием отказаться от действующего режима налогообложения и перейти на ОСНО. Это сообщение составляется по форме 26.2-4.
Справка об общей системе налогообложения: образец

Составляется она в свободной форме. В справке обязательно нужно указать: наименование и реквизиты организации, данные о постановке на учет в ФНС (берутся из свидетельства о регистрации) и информацию о том, что организация согласно своей системе налогообложения перечисляет налог на добавленную стоимость. Для подтверждения достоверности данных можно приложить копию последней декларации по НДС и другие документы (копии), подтверждающие применяемую систему налогообложения и указывающие на перечисление налога в бюджет. Завершает справку подпись директора с расшифровкой и указанием должности.
Уточняющие нюансы
Как показывает практика, для большей убедительности при составлении справки необходимо выполнить следующие требования:
- Представить справку на фирменном бланке с полными реквизитами и печатью. Это позволит легко установить, от кого поступила информация.
- Указать начало работы на общей системе налогообложения (особенно если переход произошел недавно) и приложить подтверждающие документы.
- Показать в справке совмещение ОСНО со специальными режимами налогообложения.
Справка об общей системе налогообложения (пример заполнения представлен выше) считается формализованным документом. Составляется она рукописным или печатным путем. В случае большого числа контрагентов целесообразно изготовить бланк типовым способом.
Обращаемся за справкой в налоговый орган
В особых случаях (например, при совершениях крупных сделок) требуется справка, выданная ФНС. Такой запрос в налоговом органе попадает под действие нескольких норм. Это законы:
- № 59-ФЗ от 02.05.2006 «О порядке рассмотрения обращений…»;
- № 8-ФЗ от 09.02.2009 «Об обеспечении доступа…».
А также Налоговый кодекс, подп. 4 п. 1 статьи 32.
В общем случае 59-й Федеральный закон регулирует рассмотрение обращений в налоговый орган. То есть, перед тем как получить справку о применении общей системы налогообложения в ФНС, необходимо составить заявление, в котором обязательно указать:
- Наименование организации-адресата.
- Наименование (или полные фамилию, имя и отчество) обращающегося с запросом.
- Адрес для получения ответа.
Подписано обращение должно быть обязательно - это важно для идентификации просителя. Статья 12 Федерального закона №59 регламентирует срок рассмотрения поданного обращения тридцатью календарными днями.

Подтверждение перехода на ОСНО
Бытует мнение, что справку об общей системе налогообложения (образец представлен в статье) можно заменить о переходе на ОСНО. Так ли это?
Организации, работающие на специальных режимах, не уплачивают НДС. Исключения могут составлять особые случаи, оговоренные Налоговым кодексом (ввоз товаров в страну и пр.). При этом в том же кодексе указано, что при любом виде деятельности нельзя применять ОСНО только тем, у кого есть направление с использованием УСН, а остальные организации, использующие ЕСХН, ЕНВД и ПСН, имеют право на совмещение их с основным режимом.
Если контрагент, работающий на спецрежиме, по какой-либо причине переходит на основной, то происходит следующее:
- Он направляет в налоговый орган уведомление (согласно пунктам 5, 6 статьи 346.13 налогового законодательства). ФНС в этом случае каких-либо документов, подтверждающих переход, не выдает.
- Он снимается с регистрационного учета (если применялась ПСН или ЕНВД). При закрытии патента (пункт 4, статьи 346.45 НК) уведомление не выдается. А вот при переходе с орган выдает бумагу, уведомляющую о снятии с учета (пункт 3, статьи 346.28 НК). Форма документа (1-5-Учет) регламентируется приказом за номером № ЯК-7-6/488@ от 11.08.2011.
Здесь необходимо заметить, что предоставление копии описанного уведомления не гарантирует переход контрагента на ОСНО. Если, например, ЕНВД использовался параллельно с УСН, то при отказе от ЕНВД организация возвращается на УСН. Да и в самом бланке 1-5-Учет нет указания, на какую систему переходит заявитель.

Как получить справку, минуя контрагента
Если потребность в справке об общей системе налогообложения (образец размещен выше) довольно острая, как бывает, например, у бюджетных организаций с большим числом вышестоящего начальства, можно ли получить справку в ИФНС, не обращаясь к контрагенту? Вопрос спорный.
Так на него отвечает ФНС РФ
Вроде бы нет норм, запрещающих обратиться с таким запросом в Но налоговики не поддерживают эту идею, опасаясь возможной массовости обращений. Главный фискальный орган свою позицию аргументирует Административным регламентом ФНС №99 от 02.07.2012, пунктом 17. В нем говорится о том, что налоговики не имеют права оценивать с точки зрения права какие-либо обстоятельства или события. То есть прямой вопрос о том, надлежащем или ненадлежащем образом выполняются предпринимателем обязанности по уплате налогов, невозможен. Хотя и существуют формы обращения в ФНС, на которые они обязаны ответить.
Вот что об этом «думает» Налоговый кодекс
Возможно, ответ на поставленный вопрос будет являться налоговой тайной. К ней относятся любые сведения, кроме нарушения налоговых норм и правил (ст. 102 НК РФ, ст. 1, подп. 3) и используемых организациями специальных режимов (ст. 102 НК РФ, ст. 1, подп. 7).
Следовательно, в силу закона налоговый орган обязан дать ответ контрагенту, предоставив необходимые сведения. И уже по полученному ответу можно сделать вывод о применении контрагентом общей системы налогообложения (ОСНО).

Позиция Минфина
На определение ВАС России Минфин указал, что налоговой тайной не могут являться сведения об исполнении организациями и физическими лицами своих обязательств по уплате налоговых платежей. Следовательно, подобные запросы налоговые органы не должны оставлять без ответа.
Таким образом, в ФНС можно направлять запросы по трем параметрам:
- О привлечении к налоговой ответственности контрагента.
- Об использовании контрагентом ОСНО.
- О применении специальных режимов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации