
Вычитается ли подоходный налог. Высчитывается ли по закону подоходный налог с минимальной зарплаты в россии – правила и пример удержания ндфл с мрот
Это известно каждому гражданину. Однако не все в курсе, что часть средств можно вернуть себе обратно, а также не все подлежит налогообложению. Какая сумма не облагается налогом? В каждом отдельном случае берутся разные цифры. Все зависит от того, какую операцию совершал гражданин, а также на какую сумму. Однако традиционно доходы облагаются по ставке в тринадцать процентов. Но можно получать и льготы, о которых будет полезно узнать каждому.
Доходы. Что может облагаться налогом
Доходы физического лица - это, в широком смысле слова, деньги или иные материальные ценности, за вычетом понесенных гражданином расходов. Существует такое понятие, как Это определенный размер вычета, который гражданин платит государству.
К облагаемым доходам можно отнести следующие виды:
- Доходы от продажи какого-либо имущества, которое было в собственности гражданина менее трех лет.
- Доходы на основном месте работы и от работы на совмещении и совместительстве.
- От сдачи своего имущества в аренду иным лицам.
- Выигрыши разного рода, в том числе и лотерейные.
- Иные доходы гражданина страны.
Доходы, которые не подлежат налогообложению
К списку доходов, с которых гражданин не платит налоги, можно отнести:
- Доходы от продажи имущества, находившегося в пользовании свыше трех лет.
- Доходы, полученные по праву наследования.
- Доходы от имущества, которое было оформлено в дар от кого-либо из членов семьи.
Налоговые ставки: от тринадцати до тридцати пяти
Налог от суммы выплачивается в процентном соотношении. Для каждого из вида деятельности существует своя ставка. Именно по ней рассчитывается и непосредственно сумма налога.
Так, наиболее распространенная ставка в размере тринадцати процентов применяется к следующим видам дохода:
- Заработная плата и иные начисления, связанные с трудовой деятельностью физического лица.
- Доходы от продажи имущества разных видов.
Ставка в размере пятнадцати процентов применяется для удержания налогов от дохода, полученного от дивидендов организации, находящейся на территории России.
В размере тридцати процентов применяется при трудовой или иной деятельности, приносящей доход в отношении нерезидентов страны. Максимальная же ставка в размере 35 процентов применяется в тех случаях, когда гражданин получил выигрыш.
Как облагается налогом?
Все знают, что с дохода, полученного от трудовой деятельности, полагается платить налоги. Какая сумма зарплаты не облагается налогом? Здесь может существовать несколько вариантов:
- Получение материальной помощи.
- Наличие налоговых вычетов.
- Компенсационные выплаты.
Во всех вышеперечисленных случаях сотрудник имеет право на сохранение определенной суммы, с которой не берется налог.
В остальных же случаях заработная плата сотрудника подлежит налогообложению по ставке тринадцать процентов.

Материальная помощь. Берутся ли налоги
Как уже говорилось выше, выплачивается полностью, без каких-либо удержаний в пользу государства. Какая сумма в год не облагается налогом? Материальная помощь не облагается до тех пор, пока ее нарастающий итог за год не достигнет четырех тысяч рублей. Это описано в Налоговом кодексе. Сюда входят выплаты, которые предприятие осуществляет согласно коллективному договору или же иным внутренним документам работодателя.
То есть, если сотрудник получил материальную помощь в размере пяти тысяч рублей, то он должен уплатить всего 130 рублей, то есть налог берется только с одной тысячи. В ситуации, когда работник получал в течение года иную материальную помощь, например, в общей сумме тысячи рублей, а затем ему оформили еще четыре, то в таком случае из четырех тысяч также будет облагаться одна.
Однако стоит отметить, что некоторые материальные помощи не облагаются налогом вовсе, например, на погребение работника. То же обстоит и с суммой, которая выдается на рождение ребенка. Какая сумма не облагается налогом в этом случае? Не менее пятидесяти тысяч рублей, но в расчете на одного ребенка. То есть учитываются суммы, выданные обоим родителям.

Налоговые вычеты на детей и на себя
Существует такое понятие, как налоговые вычеты. Какая сумма не облагается налогом? На детей существуют свои вычеты. В зависимости от того, каким по счету является ребенок, воспитывает его родитель один, имеет ли он инвалидность, могут меняться и суммы. В общем случае первый ребенок до восемнадцати лет, воспитываемый в полной семье, экономит родителю 182 рубля в месяц, что помогает получить около двух тысяч в год «на руки». Для получения вычета необходимо предоставить в бухгалтерию ряд документов, например, свидетельство о рождении ребенка.
Однако существуют свои границы. Так, доход нарастающим итогом за год не должен превышать 350 тысяч рублей. Так, если родитель получает тридцать пять тысяч, то уже к десятому месяцу он потеряет право на эту льготу.
Налоговые вычеты на сотрудника встречаются реже. Ими могут пользоваться участники боевых действий, а также инвалиды первой и второй группы. К примеру, последние имеют право на вычет в размере пятисот рублей. Это означает, что в месяц они экономят 65 рублей. Сумма недостаточно большая, но в целом также помогает беречь средства.
Компенсационные выплаты
Какая сумма не облагается подоходным налогом в начислениях сотрудника? Сюда можно отнести выплаты компенсационного характера. Например, если работник проходил медицинский осмотр, так как устраивался на вредное производство, то сумма ему возвращается полностью, без учета налогов.
То же самое касается и выплат, связанных с материнством. Женщина получает свое пособие по беременности и родам, единовременное пособие, а также так называемые «отпускные» при оформлении отпуска по уходу за своим ребенком в чистом виде. Отчисления в налоговую службу с данных сумм не осуществляются.
Аналогичная ситуация и с выплат по сокращению сотрудника. Компенсация за несколько месяцев, когда работник находится на бирже труда, не облагается налогом.

Покупка и продажа машины. Тонкости
Какая сумма не облагается налогом при трудовой деятельности, понятно. Однако иногда гражданин имеет возможность приобрести или продать и имущество, к примеру, автомобиль. Здесь существуют свои нюансы, связанные с налоговой службой.
К примеру, покупатель машины не получает никакой прибыли, наоборот, он тратит свои средства. В данном случае он не должен платить никаких налогов за покупку. Однако если автомобиль с пробегом, то оба участника сделки должны оплатить транспортный налог. По истечении года каждая из сторон должна заплатить сумму за тот период, во время которого она владела машиной.
Продавец транспортного средства, в свою очередь, получает доход. Поэтому ему необходимо подать декларацию не позднее тридцатого апреля года, следующего за годом совершения сделки. Ставка в данном случае используется, как и на доходы от трудовой деятельности, то есть в размере тринадцати процентов.
Какая сумма облагается Действительно, существуют тонкости, которые помогают сэкономить на продаже транспортного средства. Так, не облагаются налогом сделки с автомобилем, стоимость которого менее 250 тысяч рублей. В том случае, когда машина стоит дороже, из суммы вычитают данное количество средств, а с остатка и снимают налог.
Как уже говорилось выше, вовсе не облагается налогом транспортное средство, которое уже было в употреблении более трех лет. То же самое относится и к машине, которая продается в убыток, то есть была куплена за сумму большую, чем получена при продаже. В принципе, становится понятно, какая сумма при продаже авто не облагается налогом. В общем случае - 250 тысяч.

Покупка и продажа недвижимости
Какая сумма не облагается налогом при покупке или продаже квартиры? Все зависит от того, кем является гражданин, покупателем или продавцом.
При продаже квартиры, которая находилась во владении более трех лет, следует обратиться в налоговые органы с заявлением. Это поможет избежать уплаты налогов вообще для продавца. Какая сумма не облагается налогом при продаже в обратном случае? Налог взимается с суммы, которая превышает размер одного миллиона рублей.
Покупатель же имущества имеет полное право на получение налогового вычета с суммы в размере двух миллионов рублей. Для этого ему также нужно обратиться в налоговую инспекцию. После предоставления декларации он может выбрать два варианта: получать сумму непосредственно от налоговой или же уменьшить свои налоги по основному месту работы. Однако сумма возврата за год не может превышать суммы уплаченного налога по основному месту его работы. То есть, если гражданин уплатит налоги за год в сумме десяти тысяч рублей, то возвращена ему будет только эта сумма.

Знание правил налогообложения помогает сэкономить средства. Именно поэтому гражданину лучше всего перед покупкой или продажей обращаться к Налоговому кодексу. Также и работник должен знать о своих правах, требуя от работодателя их исполнения. Для этого нужно ознакомиться с возможностью получения налоговых вычетов, а также предоставить все документы в бухгалтерию. Работник также самостоятельно может вычислить, правильно ли ему начисляется налог.
До сих пор, считая зарплату, удивляетесь получившимся цифрам? Никак не можете сообразить, сколько с вас вычтут в следующем месяце? Пришло время наконец разобраться с тем, как начисляется и уплачивается подоходный налог с зарплаты.
Тринадцать процентов
Задайте вопрос "какой подоходный налог с зарплаты физических лиц в России в 2015 году?" и вам, не задумываясь, ответят: "тринадцать процентов".
Если бы все было так очевидно, то сумма, полученная при умножении оклада на пресловутые 13%, всегда совпадала бы с суммой фактически удержанной из зарплаты. А это (многие знают не понаслышке) зачастую не так.
В чем же причина? Как правильно посчитать подоходный налог с зарплаты? Причина кроется в том, что для верного расчета НДФЛ знать один налоговый тариф недостаточно. Нужно также понимать процедуру начисления и уплаты НДФЛ налоговыми агентами, то есть вашими непосредственным нанимателями. Рассмотрим несколько вариантов.
По трудовому договору
Первый и самый распространенный вариант: вы трудоустроены по трудовому договору и с занесением записи в трудовую книжку.
В этом случае наниматель будет уплачивать за вас НДФЛ в следующем порядке:
- Исходя из месячного оклада, указанного в вашем трудовом договоре, и количества фактически отработанных дней, наниматель ежемесячно начисляет вам некую сумму заработной платы.
- После того, как заработная плата начислена, определяют сумму налога к удержанию. Обратите внимание на то, с какой суммы берется подоходный налог. Вопреки распространенному заблуждению, он рассчитывается не на основе месячной зарплаты, а с совокупной зарплаты, начисленной работнику с начала налогового года. Именно этот совокупный доход затем умножают на 13%, после чего вычитают из него сумму налога, уже перечисленную в бюджет. Такая сложная процедура необходима для того, чтобы исключить возможность "недоначисления" налога. Если ранее вам налог начислили неправильно, то это будет видно не в конце налогового периода, а уже в следующем месяце.
- Если у нанимателя есть основания и соответствующее заявление плательщика, при определении суммы налога к удержанию налоговая база уменьшается на сумму соответствующих налоговых вычетов. Учитывая сложность процедуры расчета налога, заявление на вычет нанимателю лучше подавать в начале нового налогового периода. Если срок пропущен, наилучший выход - потерпеть до конца года и вернуть уже уплаченные суммы НДФЛ, через фискальный орган.
- Начисленную сумму налога удерживают из зарплаты до того или непосредственно в момент передачи денежных средств работнику. Сумма удержанного налога не может быть больше половины зарплаты, по факту отданной работнику на руки. Например, если с вас удерживают какие-то суммы принудительно (например, по судебному решению), то удержать с вас НДФЛ могут только в пределах 50% от оставшейся после всех вычетов суммы. Если НДФЛ удержан не полностью, то наниматель примет его к вычету в следующем месяце.
По гражданскому договору
Если вы являетесь гражданином РФ и трудитесь у практикующего адвоката, нотариуса или наняты по гражданскому договору лицом, не являющимся налоговым агентом, то НДФЛ вы должны будете исчислить и уплатить в налоговую сами.
Для этого по истечении периода вам необходимо посчитать сумму полученного вами дохода и отразить ее в вашей налоговой декларации по форме 3-НДФЛ. Для ее заполнения можно обратиться за помощью прямо в ФНС или скачать с их официального сайта соответствующую программу.
Готовую декларацию за предыдущий год нужно сдать в налоговую до 1 мая года текущего (1 мая не включая). Например, до 01.05.16 г. за 2015 год.
Для оплаты налога, на основе поданной декларации, гражданам дается чуть больше полугода - крайний срок не позднее пятнадцатого июля.
По патенту
Иностранные граждане, трудоустроенные на основе патента (закон №115-ФЗ от 25.07.02г.) у ИП, ЮЛ, адвокатов, нотариусов, лиц, занимающихся частной практикой, а также у ФЛ в связи с оказанием услуг частного характера (домашние работники, няни, повара и пр.).
Пока действует патент иностранный гражданин должен ежемесячно уплачивать авансы по НДФЛ по месту выдачи патента. Авансы взыскиваются в фиксированной сумме, которая исходя из базового показателя, коэффициента инфляции и регионального показателя. Реальную величину аванса можно всегда узнать в соответствующем отделении ФНС.
По истечении периода, реально полученный совокупный доход иностранного гражданина умножается на налоговый тариф. Вы наверняка удивитесь, когда узнаете, сколько процентов составляет подоходный налог с зарплаты иностранных граждан. Как бы ни было обидно россиянам, но иностранцы и беженцы, трудоустроенные на территории РФ на основании патента, уплачивают точно такие же 13%, что граждане РФ.
Из полученной после умножения суммы вычитаются все уже внесенные авансы. Оставшаяся сумма уплачивается в бюджет.
Внимание: Если авансов было заплачено больше, чем плательщик фактически получил дохода, то вернуть излишне внесенные авансы на основаниип.7 ст. 227.1 НК РФ нельзя.
Рассчитать НДФЛ
Теперь зная общие принципы формирования и начисления НДФЛ, вы можете самостоятельно определить сколько и когда вы уплачиваете налогов в бюджет. Если даже после этой статьи, вам трудно посчитать размер зарплаты, которую вы получите в следующем месяце, рекомендуем вам воспользоваться одним из многочисленных онлайн калькуляторов подоходного налога.
Помните, если в течении месяца вы находились на больничном, то зарплата за дни болезни вам не начислялась, а следовательно подоходный налог за эти дни с вас взят не будет. При болезни вам будет начисляться пособие, исходя из вашего стажа и заработной платы.
Если стаж меньше полугода, то выплаченное пособие не может быть выше минимальной зарплаты в вашем регионе. Впрочем, это уже совсем другая история...
Если бы я был бухгалтером, то не задумываясь, смог бы рассказать, что такое подоходный налог с заработной платы и как его рассчитать. Но я юрист и сложности с исчислением НДФЛ у меня несколько раз случались.
Так продолжалось до тех пор, пока мне не пришлось оформлять справку по подоходному налогу и производить все необходимые вычеты и расчеты.
Прежде чем приступить к расчетам, я изучил налоговый кодекс и выяснил порядок исчисления нужной суммы, а также, узнал о механизме распределения НДФЛ в дальнейшем. Давайте обсудим эту популярную тему и выясним, как высчитывается подоходный налог из заработной платы, согласно существующему порядку.
Вычет НДФЛ с заработной платы является стандартным налогом, которым облагаются все доходы физических лиц. Важным нюансом является тот факт, что оплату производит сам работник или его налоговый агент (наниматель).
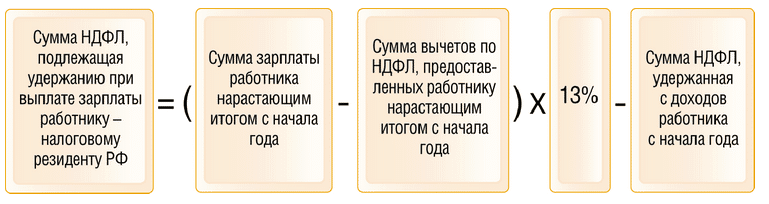
Удержание налога с заработка – это обязанность агента. Помимо необходимых расчетов наниматель должен выполнить перечисление подоходного налога.
Все расчеты выполняются лишь в отношении средств, которые работодатель передает сотруднику в качестве заработка. Он не может облагать налогами с других доходов, которые получает гражданин не трудовой деятельности.
По российским законам, на каждом месте работы, в отношении каждой заработанной суммы применяется данный порядок налогообложения. Кроме заработка, НДФЛ удерживается с больничных, премий, отпускных и прочих пособий.
Какие налоговые вычеты применяются при льготном налогообложении
Когда речь идет о льготах при расчете НДФЛ, то стоит упомянуть налоговые вычеты. Эти суммы убираются из заработка, а с остатка высчитывается подоходный налог. В качестве вычетов можно выделить следующие варианты:
- стандартные (обычно 400 рублей), когда у работника есть дети. На каждого ребенка назначается такая сумма;
- имущественные – предоставляются по месту занятости гражданина, в случае, если сотрудник купил жилье в ипотеку или взял ссуду на строительство жилого помещения;
- социальные – применяются при обучении гражданина на платной основе.
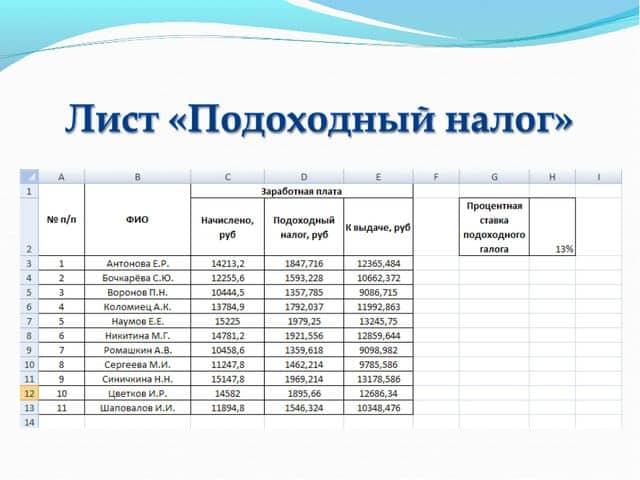
Использовать свое право на получение вычета может любой гражданин только после предоставления необходимой документации. В качестве основания для такого удержания используется заявление, а также, уведомление, оформленное в ФНС.
Обычно последний документ предоставляется в отношении имущественных и социальных вычетов. Сразу после предоставления уведомительного сообщения в бухгалтерию по месту занятости, с заработка сотрудника будет удерживаться подоходный налог, но уже с учетом действующих вычетов.
Если льготы учтены не были, то в следующем году гражданин сможет обратиться с документами в налоговую для возврата положенной суммы. При не перечислении средств возникает недоимка из расчета 1/300 от ставки ЦБ РФ.
Более подробную информацию можно найти в видеоролике:
Как правильно рассчитать налог
Для определения суммы налога, следует действовать строго в соответствии со стандартным алгоритмом:
- сначала необходимо суммировать все доходы, полученные гражданином в виде заработка, включая премии и иные пособия;
- определить размер вычетов, которые полагаются конкретному работнику;
- из суммы заработка вычесть сумму вычетов;
- с учетом статуса трудящегося, определить ставку налога. Обычно, речь идет о 13% — НДФЛ, который платить резидент и 30% — оплачивает нерезидент;
- полагающийся процент вычитается из суммы и передается в федеральный бюджет;
- на руки работнику отдается заработок за минусом уже удержанного НДФЛ.
Данный порядок действует уже продолжительное время и не вызывает никаких нареканий и сложностей и должностных лиц.
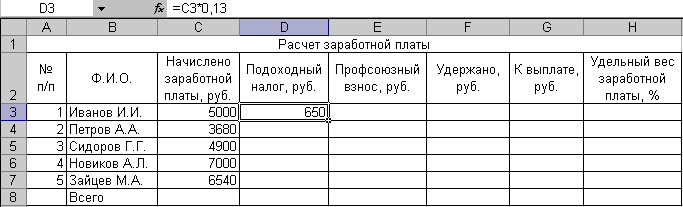
Формула, которая используется для исчисления НДФЛ
Для исчисления итоговой суммы налога применяется стандартная формула:
НДФЛ=(ЗП-В)*ставка, где:
ЗП — заработок гражданина;
В – вычеты, которые положены гражданину;
ставка – 13 ил и 30%.
В качестве примера приведем конкретный пример: Сотрудница Васильева имеет двоих детей и в месяц заработок в 30 тыс. рублей и премия в размере 1000 рублей. Выполним необходимые расчеты:
((30000+1000) – (1400*2))*13%=3666 рублей – данную сумму работодатель обязан уплатить в доход государства, в течение трех дней после выполнения расчетов. На руки сотрудница получит 31000 – 3666 = 27334 рубля.
Как оформляется удержание НДФЛ
После расчетов и перечислений обязательной суммы в бюджет, в установленный срок, наниматель обязан передать специально составленный отчет. В этом документе на каждого сотрудника составляется специальная справка, где обозначается заработок помесячно и рассчитанные суммы налога. Обязательно вписываются выплаты и процентная ставка по налогу.
Вместо итогов
Расчет налога на доходы физлиц выполняется в отношении заработка каждого сотрудника. Процесс расчета предполагает выполнение ряда обязательных действий, которые направлены на определение суммы НДФЛ и перечисления средств в доход госбюджета.
Вычеты определяются в индивидуальном порядке с учетом жизненных обстоятельств гражданина (количества детей или в связи с покупкой имущества). Процентная ставка может быть разной, исходя из статуса сотрудника.
Любой вид доходов граждан, куда входит и зарплата, облагается налогом, который скрывается за аббревиатурой НДФЛ.
В предлагаемом обзоре будет рассказано, как рассчитать подоходный налог, учитывая категорию, которую имеют налогоплательщики – они граждане РФ либо они иностранцы, какой подоходный налог с зарплаты в зависимости от льгот, предоставленных гражданам, а также какой будет подоходный налог с зарплаты в 2017 году.
Подоходный налог с зарплаты в процентах может быть в диапазоне от 9 до 30 процентов от размера вознаграждения. Подоходный налог с зарплаты в России зависит в первую очередь от статуса того, кто платит этот вид налога, резидент (гражданин РФ) ли он или нерезидент (гражданин иностранного государства).
Ставка или размер в процентах подоходного налога с зарплаты, как правило, для резидентов - это 13%, а для нерезидентов он равен 15% или 30%.
Относительно того, куда идет подоходный налог с зарплаты, то он идет на общий счет муниципального бюджета.
Подоходный налог в 2017
По ставке 9 % будут в 2017 году облагаться заработные платы работников, которые являются нерезидентами, иностранных граждан, являющимися высококвалифицированными специалистами, которые работают по патенту ЕАЭС.
Ставкой в 13 % облагаются подоходным налогом зарплаты работников, которые являются гражданами РФ.
По ставке 15 % облагается заработная плата нерезидентов - высококвалифицированных специалистов, а также иностранцев, которые работают у физических лиц, используя патент или патент ЕАЭС.
Ставкой 30 % облагается заплата налоговых нерезидентов, которые не являются высококвалифицированными специалистами.
Подоходный налог с зарплаты, если есть ребенок
Подоходный налог при наличии детей, с зарплаты уменьшается на так называемую сумму вычета, которая которая фиксирована и составляет 1400 рублей. При этом вычитают налог с зарплаты, только тем работникам, у которых дети несовершеннолетнего возраста или они проходят обучение, являясь студентами, либо курсантами очной учебы, но не старше 24 лет. Кроме тех работников, у которых годовой доход выше 280 тыс. рублей.
Подоходный налог с зарплаты при наличии двух детей исчисляется из оставшейся суммы зарплаты после осуществления вычета равного 2800 рублей (1400 + 1400 = 2800).
Подоходный налог с заплаты матери-одиночки считают из оставшейся суммы зарплаты после необлагаемого налогом детского вычета, увеличенного вдвое. Например, если у неё один несовершеннолетний ребенок, то сумма вычета будет равна: 1400*2 = 2800 рублей, если детей двое, то вычет будет равен: (1400+1400)*2 = 5600 рублей.
Подоходный налог с зарплаты инвалидов
Часто инвалиды спрашивают, с какой суммы берется походный налог с зарплаты работников с ограниченными возможностями? Обычно на это отвечают, что из заработной платы, оставшейся после необлагаемого налогом вычета, так как инвалиды имеют льготы по налогообложению. Эта льгота осуществляется путем вычета необлагаемой суммы из размера зарплаты, при этом вычет для инвалидов первой, а также второй группы составляет 500 рублей.

Налогообложению подлежит любая официальная зарплата. В том числе начисляется и подоходный налог с минимальной зарплаты. Однако существуют льготы по налогообложению зарплаты некоторых категорий работников, таких как имеющих детей, матерей-одиночек или работников-инвалидов, о чем, кстати, шла речь выше.
Как вернуть подоходный налог с зарплаты?
Обычно этот вопрос возникает, когда у работника появляется право на осуществление вычетов из размера дохода. При покупке квартиры, при расходах на лечение, при оплате за обучение можно вернуть часть подоходного налога. Вычеты, связанные с детскими и недетскими необлагаемыми налогами суммами, осуществляют работодатели, поэтому при появлении у работника такого права, ему не нужно идти в налоговую, а решать проблему с работодателем.
Однако, если все-таки предстоит нанести визит в налоговую инспекцию с целью предоставления вычета, нужно учесть, что для получения вычета существует два способа.
При первом способе, нужно прийти туда с необходимыми документами. Когда налоговая служба примет положительное решение, то на счет заявителя перечисляется полагающаяся сумма вычета.
Второй способ, применяется при осуществлении покупки недвижимости, используя ипотечное кредитование. При этом способе вернуть вычет можно и на работе, когда налоговая служба выдает уведомление работодателю о праве работника на вычет.
Возможно Вас заинтересуют:
Узнавайте о самых полезных статьях первыми! Подпишитесь на нашу рассылку!
Читайте в этой рубрике
Цитаты и афоризмы
«Чтобы дойти до цели, надо прежде всего идти»
Популярное
Опрос
Новинки
Материалы сайта предназначены для лиц 14 лет и старше.
При частичном или полном использовании материалов активная индексируемая ссылка на ресурс обязательна.
С какой суммы не берется подоходный налог?

Подоходный налог (ПН) – основной закрепленный на законодательном уровне вид налогового бремени на территории Российской Федерации. Данная разновидность вычета взимается с любой суммы, которая была заработана, или явилась источником дохода физического лица. Важная информация – государство не предоставляет никаких льгот по минимальной сумме доходной части.
Что он из себя представляет
Заработная плата – форма довольствия, выраженная в конкретном количестве денежных средств, на которые гражданин после их получения имеет возможность приобретать различные товары и услуги.
До момента получения зарплаты, бухгалтерия обязана произвести вычет из общей суммы доходной части определенных налогов и вносов, определенных законодательством РФ.
(ПН) взимается с любых видов доходов – заработная плата, дивиденды либо иные разновидности прибыли.
Однако законом предусмотрены конкретные виды доходов, с которых данный налог не взимается.
Российским законодательством определено, что резидент РФ должен уплачивать (ПН) в размере 13% от общего объема доходной суммы.
На видео-с какой суммы не берется подоходный налог:
Когда он не взимается
- Больничный лист
Работник предприятия, готовый приступить к трудовым обязанностям, должен предоставить больничный лист своему работодателю. Вместе с этим он наделен правом получения обязательной компенсации за счет работодателя в течение всего периода нетрудоспособности.
Размер перечисления равен сумме средней заработной платы за месяц за время отсутствия на рабочем месте. Эта сумма – часть дохода физического лица, следовательно, подлежит налогообложению в обязательном порядке.
Так как пособия по листку временной нетрудоспособности относятся к доходу работника, они облагаются (ПН).
На территории России будущие мамы в период 70 дней до момента родов и 70 дней после них в обязательном порядке подлежат страхованию социального характера.
Согласно налоговому законодательству, пособия государственного характера, выплачиваемые гражданам страны, не подлежат налогообложению. Это затрагивает и суммы декретных перечислений.
Лишь те выплаты, которые в системе налогов государства определяются в качестве затрат предприятия, могут подлежать налогообложению. Декретные суммы не подпадают под данную категорию, поскольку их перечисляет государство.
Важно – доплата к декретной сумме за должность облагается налогом, поскольку подлежит учету в качестве прибыли.
В таких обстоятельствах предприятие тратит конкретную сумму денег на труд сотрудника.
В п. 5 ст. 217 НК РФ определено, что суммы алиментов включены в перечень доходов, которые не подлежат обложению налогами.
Важно – не подлежит налогообложению размер неустойки, которая взыскивается с плательщика алиментов, ввиду просрочки обязательного взноса по алиментам.
Как осуществляется заполнение декларации на возврат налога за обучение, можно понять прочитав статью.
Алиментные перечисления не считаются доходом лица, который выступает конечным получателем средств. Алименты – вариант перераспределения между родителями финансовых ресурсов, которые необходимы для качественного содержания совместного ребенка.
Существует определенный порядок.
- Формируется заработная плата за месяц плательщика алиментов.
- Из зарплаты удерживаются все необходимые вычеты, включая и подоходный налог.
- Из оставшейся суммы заработной платы происходит удержание алиментов в рамках действующего исполнительного документа.
- После этого алименты перечисляются конечному получателю.
- Отпускные
Так как денежные перечисления к отпуску включаются в категорию доходов работника, следовательно, и налогообложение осуществляется в установленном законом общем порядке. Порядок удержания (ПН) с отпускных выплат аналогичен процедуре вычета из ежемесячного заработка.
Важно – обязанность по уплате налога будет напрямую зависеть от основания платежа, его величины и характера.
Есть два варианта – материальна помощь, которая подлежит налогообложению, и, освобождаемая от уплаты.
Если материальная помощь предоставляется работнику от предприятия в общем случае, тогда (ПН) взимается в размере 13%.
Однако существует определенный перечень, в соответствии с которым, данная форма выплаты освобождается от налогов.
Важно – законодательством определены конкретные размеры лимитов.
Список разновидностей материальной поддержки со стороны работодателя, не подлежащих налогообложению, указан в ст. 217 НК.
Существует ли минимальный порог, с которого не взыскивается подоходный налог?
В соответствии с российским законодательством, физические лица, которые выступают в качестве налоговых резидентов, обязаны платить налог с дохода.
Во время определения налоговой базы в расчет принимаются все разновидности дохода вне зависимости от источника их поступления. Важно – ни в одном законе РФ нет определения минимального размера суммы.
Какой подоходный налог с зарплаты с двумя детьми придётся уплатить, можно понять если прочесть данную статью.
Как получить инн в налоговой через интернет, можно узнать если прочесть данную статью.
Возможно так же будет интересно узнать про то, каков срок проведения камеральной налоговой проверки.
Как узнать задолженность по номеру автомобиля свой транспортный налог, подробно рассказывается в данной статье.
Следовательно, (ПН) удерживается даже с самого минимального размера дохода.
Расчетная сумма по закону включает в себя все виды начислений, которые связаны с заработной платой. Обязанность бухгалтера – высчитать доход и налог, потом произвести отчисление налога, а уже после этого перечислить заработок сотруднику.
Интересная и очень полезная информация. Все написано на очень простом языке, понятном не только человеку, который что-то понимает в бухгалтерии и налогообложении, но и для человека, который сталкивается с этим вопросом впервые. Особенно меня интересовал вопрос о декретных перечислениях и алиментах. Порадовало, что такие выплаты как декретные не облагаются налогом.
Благодарю вас! Теперь я выяснила интересовавший меня вопрос.
Интересно, какова минимальная сумма дохода, начиная с которой физическим лицом, ее получающим, начинает интересоваться налоговая служба?
Вообще, было бы неплохо организовать подачу налоговых деклараций в электронном виде, это значительно упростит процесс уплаты налогов и, надеюсь, увеличит количество сознательных налогоплательщиков на душу населения.
С какой зарплаты не берется подоходный налог?
бывает ли вообще такое?
Налог на доходы физических лиц (НДФЛ),если ведем речь о легальной заработной плате удерживается в размере 13 % практически со всех доходов которые вам выплачивает работодатель. Имеются стандартные вычеты на детей,воинам которые служили в горящих точках которые предоставляются по заявлению работника пока с начала года сотрудник не заработает 280000 . НДФЛ не облагаются пособие по беременности и родам,пособие по уходу за ребенком до 1,5 лет,пособие на рождение ребенка,пособие женщинам вставшим на учет в ранние сроки беременности,пособие на погребение (это все государственные пособия которые сотрудники получают через работодателя).Так же НДФЛ не облагается сумма материальной помощи до 4000 рублей(суммарно за год т.е вам в январе выдали 1000,затем в июне 2000,в декабре 2000 вот в декабре с 1000 будет удержан уже НДФЛ),так же сумма подарков до 4000 рублей. Следующий вид дохода который не облагается это двухнедельное выходное пособие предусмотренное Трудовым кодексом РФ (это призыв в армию,увольнение по мед.показаниям). И последний это материальная помощь на похороны сотрудника или членов его семьи тут ограничения в сумме нет.
Если не оформлен официально, то и налог брать не будут, ведь не знают об этом, только с белой заработанной платой взимается налог.
Не берется налог с того, у кого есть несовершеннолетние дети или студенты на очном отделении, но не берется только с 1400 рублей с одного ребенка. получается если их двое или трое - с 2800 и 4200.
есть еще некоторые группы лиц, освобожденные от 13% налога.
Подоходный налог с зарплаты берется с любой суммы, но при этом учитываются стандартные налоговые вычеты, например вычеты на детей (каждого ребенка). Также бывают ситуации, когда по завершении года можно вернуть уплаченный налог, например, если были внесены деньги на ИИС.
От белой, легальной зарплаты подоходный налог налог отчисляется в любом случае. Есть ряд моментов, когда имеются налоговые льготы при выплате зарплаты. Например не облагается налогом определённая сумма зарплаты у родителей несовершеннолетних детей или детей-инвалидов, сумма зависит от количества детей. У работающих инвалидов, по-моему, тоже есть налоговая льгота.
Налог взимается со всех официальных зарплат, просто существует такой нюанс как налоговый вычет, к примеру, на несовершеннолетнего ребенка. Такой вычет можно оформить, если вы проходили лечение платно или же оплачивали учебу ребенка. Родители и бабушки почти всех моих знакомых собирали документы и чеки во время учебы и после возвращали вычеты.
Налог берется с любой официальной зарплаты, просто существуют налоговые вычеты, например, на несовершеннолетних детей. Можно оформить вычет, если вы лечились платно или же оплатили учебу ребенка. Чтобы налоги не платить, нужно получать черную зарплату.
Подоходный налог не берется только от зарплаты "в конверте". Работодатель должен отчислять 13% подоходного налога каждого своего работника, независимо от того, получает ли он 1000 рублей или 50000 рублей.
Есть такие предприятия, где заработанную плату выдают частично официально со всеми налогами, обычно это МРОТ, а остальное в конверте наличными и вот эта зарплата не облагается никакими налогами вообще, об ней же кроме этих двух сторон никто не знает.
Здравствуйте,была на собеседовании в одном из Колл-центров,на работу устраивают официально,но сказали,что подоходный брать не будут п какой- то соц.программе. Такое возможно или это обман?
С какой суммы зарплаты берется подоходный налог?
До сих пор, считая зарплату, удивляетесь получившимся цифрам? Никак не можете сообразить, сколько с вас вычтут в следующем месяце? Пришло время наконец разобраться с тем, как начисляется и уплачивается подоходный налог с зарплаты.
Тринадцать процентов
Задайте вопрос "какой подоходный налог с зарплаты физических лиц в России в 2015 году?" и вам, не задумываясь, ответят: "тринадцать процентов".
Если бы все было так очевидно, то сумма, полученная при умножении оклада на пресловутые 13%, всегда совпадала бы с суммой фактически удержанной из зарплаты. А это (многие знают не понаслышке) зачастую не так.
В чем же причина? Как правильно посчитать подоходный налог с зарплаты? Причина кроется в том, что для верного расчета НДФЛ знать один налоговый тариф недостаточно. Нужно также понимать процедуру начисления и уплаты НДФЛ налоговыми агентами, то есть вашими непосредственным нанимателями. Рассмотрим несколько вариантов.
По трудовому договору
Первый и самый распространенный вариант: вы трудоустроены по трудовому договору и с занесением записи в трудовую книжку.
В этом случае наниматель будет уплачивать за вас НДФЛ в следующем порядке:
- Исходя из месячного оклада, указанного в вашем трудовом договоре, и количества фактически отработанных дней, наниматель ежемесячно начисляет вам некую сумму заработной платы.
- После того, как заработная плата начислена, определяют сумму налога к удержанию. Обратите внимание на то, с какой суммы берется подоходный налог. Вопреки распространенному заблуждению, он рассчитывается не на основе месячной зарплаты, а с совокупной зарплаты, начисленной работнику с начала налогового года. Именно этот совокупный доход затем умножают на 13%, после чего вычитают из него сумму налога, уже перечисленную в бюджет. Такая сложная процедура необходима для того, чтобы исключить возможность "недоначисления" налога. Если ранее вам налог начислили неправильно, то это будет видно не в конце налогового периода, а уже в следующем месяце.
- Если у нанимателя есть основания и соответствующее заявление плательщика, при определении суммы налога к удержанию налоговая база уменьшается на сумму соответствующих налоговых вычетов. Учитывая сложность процедуры расчета налога, заявление на вычет нанимателю лучше подавать в начале нового налогового периода. Если срок пропущен, наилучший выход - потерпеть до конца года и вернуть уже уплаченные суммы НДФЛ, через фискальный орган.
- Начисленную сумму налога удерживают из зарплаты до того или непосредственно в момент передачи денежных средств работнику. Сумма удержанного налога не может быть больше половины зарплаты, по факту отданной работнику на руки. Например, если с вас удерживают какие-то суммы принудительно (например, по судебному решению), то удержать с вас НДФЛ могут только в пределах 50% от оставшейся после всех вычетов суммы. Если НДФЛ удержан не полностью, то наниматель примет его к вычету в следующем месяце.
По гражданскому договору
Если вы являетесь гражданином РФ и трудитесь у практикующего адвоката, нотариуса или наняты по гражданскому договору лицом, не являющимся налоговым агентом, то НДФЛ вы должны будете исчислить и уплатить в налоговую сами.
Для этого по истечении периода вам необходимо посчитать сумму полученного вами дохода и отразить ее в вашей налоговой декларации по форме 3-НДФЛ. Для ее заполнения можно обратиться за помощью прямо в ФНС или скачать с их официального сайта соответствующую программу.
Готовую декларацию за предыдущий год нужно сдать в налоговую до 1 мая года текущего (1 мая не включая). Например, до 01.05.16 г. за 2015 год.
Для оплаты налога, на основе поданной декларации, гражданам дается чуть больше полугода - крайний срок не позднее пятнадцатого июля.
По патенту
Иностранные граждане, трудоустроенные на основе патента (закон №115-ФЗ от 25.07.02г.) у ИП, ЮЛ, адвокатов, нотариусов, лиц, занимающихся частной практикой, а также у ФЛ в связи с оказанием услуг частного характера (домашние работники, няни, повара и пр.).
Пока действует патент иностранный гражданин должен ежемесячно уплачивать авансы по НДФЛ по месту выдачи патента. Авансы взыскиваются в фиксированной сумме, которая исходя из базового показателя, коэффициента инфляции и регионального показателя. Реальную величину аванса можно всегда узнать в соответствующем отделении ФНС.
По истечении периода, реально полученный совокупный доход иностранного гражданина умножается на налоговый тариф. Вы наверняка удивитесь, когда узнаете, сколько процентов составляет подоходный налог с зарплаты иностранных граждан. Как бы ни было обидно россиянам, но иностранцы и беженцы, трудоустроенные на территории РФ на основании патента, уплачивают точно такие же 13%, что граждане РФ.
Из полученной после умножения суммы вычитаются все уже внесенные авансы. Оставшаяся сумма уплачивается в бюджет.
Внимание: Если авансов было заплачено больше, чем плательщик фактически получил дохода, то вернуть излишне внесенные авансы на основаниип.7 ст. 227.1 НК РФ нельзя.
Рассчитать НДФЛ
Теперь зная общие принципы формирования и начисления НДФЛ, вы можете самостоятельно определить сколько и когда вы уплачиваете налогов в бюджет. Если даже после этой статьи, вам трудно посчитать размер зарплаты, которую вы получите в следующем месяце, рекомендуем вам воспользоваться одним из многочисленных онлайн калькуляторов подоходного налога.
Помните, если в течении месяца вы находились на больничном, то зарплата за дни болезни вам не начислялась, а следовательно подоходный налог за эти дни с вас взят не будет. При болезни вам будет начисляться пособие, исходя из вашего стажа и заработной платы.
Если стаж меньше полугода, то выплаченное пособие не может быть выше минимальной зарплаты в вашем регионе. Впрочем, это уже совсем другая история.
Делопроизводство
Размер налога с зарплаты волнует многих работающих граждан. Ведь от суммы НДФЛ зависит конечный заработок сотрудника, который он получит за расчетный период.
Рассмотрим все возникающие вопросы и нюансы, которые так или иначе связаны с НДФЛ.
Общие положения
Уплата НДФЛ осуществляется путем удержания определенной части доходов сотрудника, полученных за период. Таким образом, “на руки” он получает сумму зарплаты за вычетом налога.
Налогообложению подлежат практически все виды доходов, за исключением некоторых видов пособий и компенсационных выплат.
Более подробно перечень мы рассмотрим чуть ниже.
Что это такое?
НДФЛ – это федеральный налог, который обязаны уплачивать все без исключения работодатели, в штате которых трудятся наемные работники.
Нормативная база
Процедура начисления и уплаты НДФЛ, в том числе и сроки, когда платить, регламентируют следующие нормативно-правовые акты:
- Налоговый кодекс РФ, в частности, статьи 210, 217, 218, 224;
- Бюджетный кодекс РФ.
Какие доходы подлежат налогообложению?
НДФЛ необходимо уплатить со следующих видов доходов:
- с зарплаты;
- с дивидендов;
- от выигранных призов, денежных средств в лотереях;
- от реализации имущества;
- от реализации ценных бумаг;
- от доходов аренды имущества.
С какой зарплаты не берется?
Кто не платит? Рассмотрим более подробно.
- алиментов;
- пенсионных выплат;
- стипендиального обеспечения;
- материальной помощи;
- донорских вознаграждений;
- командировочных расходов;
- выходного пособия при увольнении;
- возмещении ущерба здоровью;
- иных видов компенсационных выплат.
Куда идут удержанные средства?
Как удерживается НДФЛ? Средства по удержанному подоходному налогу поступают в местные и региональные бюджеты.
С 01.01.2014 года были введены поправки в Бюджетный кодекс РФ, которые устанавливают распределение НДФЛ по бюджетам:
- в субъекты РФ – 85%;
- в муниципальные районы – 5%;
- в городские округа – 15 %.
Что входит в суточные командировочные расходы? Информация — тут.
Порядок расчета подоходного налога с зарплаты
Порядок расчета в 2017 году выглядит следующим образом:
- производится начисление зарплаты за период, при этом учитываются различные доплаты и коэффициенты;
- выясняется, какие виды доходов подвергаются налогообложению;
- определяется статус налогоплательщика для расчета и уплаты подоходного налога с зарплаты;
- осуществляется анализ прав налогоплательщика на вычеты;
- из суммы зарплаты вычитается размер дохода, не подлежащий налогообложению, а также вычеты;
- производится расчет НДФЛ по соответствующей ставке.
Особенности налогообложения для резидентов и нерезидентов
Для правильного расчета суммы, которую необходимо будет удержать с работника, требуется определение его налогового статуса. Кодекс определяет налоговых резидентов и нерезидентов РФ.
Налоговый резидент – это гражданин РФ или иностранный, а также лицо, не имеющее гражданства, фактически находящийся на территории РФ более 183 дней в течение 1 года.
При отнесении лица к данной категории учитывается непрерывный период сроком в 1 год.
Ставка для резидентов составляет 13 % с полученного дохода.
Налоговый нерезидент – лицо, не удовлетворяющее требованиям Налогового кодекса, предъявляемым к налоговым резидентам.
Ставка подоходного налога для таких лиц составляет 30 %.
Статус налогоплательщика определяется каждый раз при выплате заработной платы. Таким образом, категория может меняться в течение календарного года несколько раз.
Сколько процентов составляет НДФЛ?
Налоговым кодексом, в частности, статьей 224, устанавливаются следующие ставки:
- 13 % — с доходов резидентов;
- 30 % — с доходов нерезидентов;
- 15 % — с доходов нерезидентов, полученных в виде дивидендов;
- 9 % — с доходов резидентов, полученных в виде дивидендов;
- 35 % — на выигрыши в лотереях, превышающие сумму в 4000 рублей, от полученных призов, от дохода по депозитным договорам в виде начисляемых процентов.
Как рассчитать? Пошаговая инструкция

В следующих подразделах приводится необходимая информация, как правильно рассчитать НДФЛ к уплате при различных обстоятельствах.
Формула
Для того, что произвести правильный расчет суммы НДФЛ к уплате, необходимо воспользоваться специальной формулой:
Сумма подоходного налога = Налоговая база * Налоговая ставка / 100.
Налоговые вычеты

Физические лица, работающие в организациях или на предприятиях, могут иметь право на определенные виды льгот.
Что же это такое?
Налоговый вычет – это определенная сумма, на которую уменьшается налогооблагаемая база при расчете размера НДФЛ к удержанию.
Участникам боевых действий
Чернобыльцам
Для лиц, пострадавших при аварии на ЧАЭС, а также тем, кто прямо или косвенно участвовал в ликвидации аварии, положен вычет в размере 3000 рублей.
Инвалидам
Инвалидам, пострадавшим в результате ВОВ, а также другим категориям военнослужащих, пострадавшим в результате ведения боевых действий, на законодательном уровне полагается налоговая льгота суммой в 3000 рублей.
Родителям несовершеннолетних детей, в том числе приемным, и опекунам
Если заработная плата за календарный год превысит расчетную сумму в 350000 рублей, налоговый вычет предоставлен не будет.
Налоговый вычет полагается каждому из приемных родителей или опекунов.
Если один из них отказывается от получения льготы, вычет предоставляется в двойном размере другому на основании заявления.
Один ребенок
Для родителей, у которых в семье один несовершеннолетний ребенок, полагается льгота в размере 1400 рублей.
Двое детей
Если в семье двое детей, полагается 1400 рублей на каждого. Таким образом, общий размер льготы составит 2800 рублей.
Многодетной семье (трое и более детей)
Многодетной семье законодательно установлена льгота в размере 3000 рублей.
У Сергеевой С.А. пять детей в возрасте до 18 лет.
Произведем необходимые расчеты:
- на первого – 1400 рублей;
- на второго – 1400 рублей;
- на третьего – 3000 рублей;
- на четвертого – 3000 рублей;
- на пятого – 3000 рублей.
Суммируем полученные значения: 1400+1400+3000+3000+3000=11800 рублей.
Дети-инвалиды
На каждого ребенка-инвалида полагается вычет 12000 рублей.
Такой же размер льготы предусмотрен для обучающегося до 24 лет по очной форме в высших профессиональных учреждениях, если он является инвалидом 1-й или 2-й групп.
Такую льготу получают родители или усыновители ребенка. Опекуны и попечители располагают правом на вычет в размере лишь 6000 рублей.
Матери-одиночке
Афанасьева М.Г. – мать-одиночка, имеющая двоих детей.
Произведем расчет суммы льготы, на которую она будет иметь право:
- на первого – 1400*2=2800 рублей;
- на второго – 1400*2=2800 рублей.
Суммируем полученные значения: 2800+2800=5600 рублей.
Возврат НДФЛ

В ряде случаев налогоплательщик может вернуть часть уплаченного налога на доходы, если имеются достаточные основания для получения налогового вычета.
Возврат НДФЛ реализуется путем различных категорий вычетов:
- стандартные (регламентируются статьей 218);
- социальные (регламентируются статьей 219);
- имущественные (регламентируются статьей 220);
- профессиональные (регламентируются статьей 221).
Бухгалтерские проводки

Как начислить НДФЛ?
Удержание налога на доходы физических лиц отражается в бухгалтерском учете следующими проводками:
Нюансы

Рассмотрим некоторые нюансы более подробно.
Удерживается ли налог при работе по совместительству?
При работе по совместительству действует стандартная налоговая ставка – 13%.
Берется ли с зарплаты работающего пенсионера?
Если пенсионер осуществляет трудовую деятельность, с его заработной платы удерживается НДФЛ по стандартной ставке в 13 %.
Однако с 01.01.2014 года работающие пенсионеры получили возможность воспользоваться имущественным налоговым вычетом при строительстве или покупке жилья.
Берется ли с зарплаты умершего работника?
Пункт 3 статьи 44 Налогового кодекса РФ гласит, что обязанность по уплате НДФЛ прекращается в результате смерти физического лица.
Удерживают ли с минимальной зарплаты?
Налог на заработную плату подлежит уплате, если работник получает минимально установленный размер оплаты труда в субъекте РФ.
Сам по себе размер заработной платы не влияет на уменьшение или увеличение налогооблагаемой базы.
Таким образом, НДФЛ с МРОТа уплачивается в общем порядке, без каких-либо исключений.
Уплачивается ли с аванса?
Чтобы ответить на данный вопрос, необходимо комплексно проанализировать действующее законодательство:
- Статьей 136 Трудового кодекса РФ регламентировано, что работодатель обязан осуществлять выплату денежных средств сотрудникам два раза в месяц. Одна из этих выплат называется авансом.
- Статья 226 Налогового кодекса РФ гласит, что работодатель обязан удерживать НДФЛ с фактических доходов сотрудников, а затем перечислять его в бюджет.
- Статья 223 Налогового кодекса РФ регламентирует дату фактического получения дохода – последний день месяца.
Исходя из вышеперечисленных нормативно-правовых актов, делаем необходимые выводы:
- НДФЛ исчисляется и уплачивается в бюджет с полной суммы заработной платы в дату перечисления;
- удерживается лишь при выплате второй части зарплаты;
- НДФЛ с аванса не удерживается.
Порядок расчета средней зарплаты вы найдете тут.
Чем отличается аккордная оплата труда от сдельной? Информация — здесь.
Практические примеры расчета

Рассмотрим на практических примерах, как вычесть льготу, и как производится расчет суммы НДФЛ, подлежащей к уплате в бюджет.
Савельев С.Г. осуществляет трудовую деятельность в ООО “ГлавПромСбыт”. Заработная плата сотрудника составляет 15000 рублей в месяц. Документов о праве на льготы им предоставлено не было. Необходимо произвести расчет НДФЛ, подлежащего к уплате.
Ставка налога – 13 %, поскольку Савельев является налоговым резидентом РФ. Таким образом, 15000*13% = 1950 рублей.
“На руки” сотрудник получит: 15000-1950=13050 рублей.
Катасонова Е.М. работает в ОАО “Распредконтроль”. Ежемесячный доход составляет 20000 рублей. Имеет двоих детей, причем один из них – ребенок-инвалид в возрасте до 18 лет. Иных прав на стандартные налоговые вычеты не имеет. Является резидентом РФ. Произведем расчет суммы денежных средств, которые она получит после удержания НДФЛ.
- вычет на первого ребенка – 1400 рублей;
- вычет на ребенка-инвалида – 12000 рублей.
Суммируем: 12000 + 1400 = 13400 рублей.
Налогооблагаемая база Катасоновой будет составлять: 20000 – 13400 = 6600 рублей.
Производим расчет НДФЛ к уплате: 6600 * 13% = 858 рублей.
Таким образом, Катасонова получит “чистыми” сумму денежных средств в размере 20000 – 858 =19142 рублей.
Налог на доходы физических лиц – один из главных налогов, которые уплачивают физические лица, официально осуществляющие трудовую деятельность.
Работодатели обязаны ежемесячно перечислять удержанные суммы в бюджет. При этом существуют определенные налоговые льготы, которыми могут воспользоваться налогоплательщики для уменьшения налогооблагаемой базы.
Согласно законодательству, все работающие официально люди обязаны уплачивать подоходный налог (). В бюджет его перечисляет работодатель, после удержания из заработной платы своих сотрудников. Взимается практически со всех видов дохода. Но закон предусматривает некоторые исключения.
Какие доходы работников облагаются НДФЛ?
Название налога, говорит само за себя. Им облагаются доходы людей. Удержанные средства перечисляются работодателем в бюджет региона проживания сотрудника.
НДФЛ вычитается из зарплаты официально трудоустроенных лиц:
- Находящихся на территории страны не менее 183 дней подряд. То есть, люди, не проживающие за рубежом, в это время. Таких людей называют резидентами. К ним относятся практически все сотрудники предприятий.
- Не резидентов. Люди, не соответствующие выше указанной категории.
Так как НДФЛ является обязательным налогом, он удерживается с зарплаты каждого работника. Не играет роли, в штате сотрудник или нет. Даже, если человек трудится временно, по договору подряда, с него будет удерживаться НДФЛ.
Существующие ставки
Законодательством установлено несколько ставок НДФЛ:
- 9 % — для учредителей и акционеров организации;
- 30 % — для работающих не резидентов;
- 35 % — любой человек выигравший что-либо, а также оформивший вкла
- 13 % — обычная ставка, применяемая во всех компаниях для наёмных работников.
Проверить правильность удержания НДФЛ достаточно просто. Для этого нужно точно определить размер зарплаты за год. Удержания производятся ежемесячно, на следующий день после выплаты зарплаты.
Доходы, не подлежащие налогообложению
Согласно ст. 217 НК, не облагаются НДФЛ следующие виды дохода:

Частично удерживается налог в следующих случаях, но не больше 4 тысяч рублей:
- цена подарка от компании;
- цена призов на региональном уровне;
- материальная помощь;
- оплата лекарственных препаратов, с подтверждением расходов.
Более обширный перечень льгот можно подробно изучить в Налоговом Кодексе.
Что такое налоговый вычет: классификация
Налоговый вычет выражается определённой суммой, которая отнимается от начисленной заработной платы.
Таким образом, происходит снижение выплачиваемого ежемесячно налога, а соответственно увеличение зарплаты.
Важно! Подоходный налог взимается с суммарного дохода за год, не превышающего 512 тыс. руб.
Закон утверждает несколько разновидностей вычетов:
Стандартный вычет
Он включает в себя льготу на детей. Претендовать на неё могут оба родителя, а также усыновитель или попечитель. Предоставляется он на каждое несовершеннолетнее лицо до восемнадцати лет. В исключительных случаях на учащихся очно в Вузах детей, до достижения ими двадцати четырёхлетнего возраста.
Ежемесячная сумма такого вычета составляет:
- 1 — й ребёнок – 1400 руб.;
- 2 — й ребёнок -1400 руб.;
- 3 — й и последующий дети – 3000 руб.
Например, в семействе трое детишек. Тогда матери и отцу будет предоставляться следующий вычет ежемесячно: 1 400 + 1 400 + 3 000 = 5 800 руб. При вычета, складываются все положенные суммы.
Следует отметить, что это льгота предоставляется до тех пор, пока общий суммарный доход родителя не превысит 350 тыс. руб. Начиная с месяца, когда доход перевалил этот предел, вычет прекращает своё действие. С начала следующего года он снова возобновится. Во многих организациях заставляют писать заявление на вычет каждый год.
На детей инвалидов 1 и 2 группы, предоставляется увеличенный стандартный вычет. Он составляет:
- родителям и усыновителям — 12 тыс. руб.;
- опекунам и попечителям — 6 тыс. руб.
Льгота предоставляется до момента исполнения ребёнку инвалиду 18, в исключительных случаях 24 лет.
Не играет роли, когда сотрудник написал заявление, вычет предоставляется с начала года.

Социальный вычет
Может быть предоставлен в случае траты денег на следующие нужды:
- оплата своего обучения или детей;
- оформление договора на оказание медицинских услуг, включая покупку лекарств себе и родственникам;
- добровольные пенсионные взносы.
Следует помнить, что при оплате лечения родственников или обучении детей договор и квитанции требуется оформлять на имя заявителя.
Иначе вычет предоставляться не будет. Допускается заявить на несколько одновременно. Сделать это требуется не позже, чем через три года. К примеру, в 2017 году, максимально можно оформить вычет по 2014 год.
Эта льгота предоставляется в размере фактических расходов, но не больше установленного законодательством лимита. Предельная сумма составляет 120 тыс. руб. То есть максимальный вычет составит 15 600 руб. В пределах этой суммы человек вправе заявить вычет. Исключения составляет дорогое лечение. На него нет ограничений. Но требуется больший пакет документации.
Имущественный вычет
Он связан с покупкой жилой недвижимости или строительством дома. Здесь законодательство установило максимальную сумму в размере 2 миллиона рублей. То есть максимальный вычет, который может быть представляет 260 тыс. рублей. Остаток неиспользованной суммы можно переносить на следующий год.
Все вышеуказанные вычеты предоставляются работникам по их личному заявлению.
Процесс расчета подоходного налога
Рассмотрим процедуру удержания налога на конкретном примере. Допустим, ежемесячно Петрову А. А. начисляют зарплату 10 тыс. руб. Схема действий здесь будет следующая:
В месяц у работника с дохода будет удержано: 15 000* 13 % = 1950 руб.
Предположим, он работал все 12 месяцев. Получается за год с работника удержано и перечислено 1950 * 12 = 23 400 руб.
Разберём другой пример. Предположим у Касымовой П. Р. двое детей. Зарплата её тоже составляет 15 000 рублей. Сотруднице будет предоставлен вычет на обоих детишек, он составит: 1 400 + 1 400 = 2 800 руб.
Получается, ежемесячно с неё будет удерживаться следующая : (15 000 — 2 800)* 13 % = 1 586 руб. То есть за год она уплатит 1 586 * 12 = 19 032 руб.
Отражение операций в бухгалтерском учёте
Исходя из первого примера, приведем пример отражения операций в бухгалтерском учёте:
Проводки формируются в последний день месяца, начисленной заработной платы.
Другие нюансы при производстве удержаний
Существует ещё ряд важных моментов, связанных с НДФЛ:
- Допускается предоставление двойного вычета на ребёнка, если второй родитель отказался от использования льготы. Когда мать или отец воспитывают малыша в одиночку, им тоже предоставляется двойной вычет.
- Чтобы был предоставлен социальный вычет, требуется сначала обратиться в налоговую инспекцию с соответствующей документацией.
- Человек получает заработную плату за . Работодатель отвечает за перечисление денег в бюджет.
- Только после удержания НДФЛ производятся иные удержания. К примеру, алименты или кредиты.

Человек, не использовавший своё право на вычет в течение года, вправе обратиться в налоговую инспекцию, с просьбой выплатить переплаченный НДФЛ общей суммой на личный банковский счет. Для этого потребуется предоставить декларацию 3 – определённый пакет документации. Оформить отчет можно самостоятельно на специальном портале налоговой инспекции. После подачи заявления и документов в течение четырех месяцев инспекция производит положенную выплату.
Какие изменения потерпело законодательство с 2016 года?
Законодательство периодически терпит изменения. Начиная с 2016 года, они коснулись и подоходного налога. Перечень основных изменений:
- Появилось обязательство работодателей ежеквартально сдавать отчёт 2 — НДФЛ в инспекцию.
- Увеличен лимит предоставления вычета на детей. Теперь он составляет 350 тысяч рублей.
- Сумма вычета на ребёнка инвалида стал выше.
- По обособленным подразделениям отправляется отчет в городе его местонахождения.
- Перечисление налога должно производиться не позже даты следующей за днём выплаты зарплаты.
- На основании заявления работника работодатель обязан предоставить вычет на обучение и лечение.
- Срок уведомления о невозможности удержать налог стал больше.
- Допускается предоставление бумажного отчета, если в нем присутствует не больше двадцати пяти человек.
- Если организация не удержала НДФЛ, человек самостоятельно должен внести налог на расчетный счет инспекции не позже 1 декабря.
Из выше обозначенного становится понятно, что изменения коснулись не только наемных работников, но и работодателей. В интересах каждого человека вовремя проследить уплату налога инспекции. Тем более, что теперь за недоплаченную сумму к ответственности могут быть привлечены и сами работники. Сделать это можно, запросив справку 2 – НДФЛ у работодателя. Начисленная и удержанная сумма налога должны быть равны.
По закону все трудоустроенные люди обязаны оплачивать . Удержание из заработной платы производит работодатель. Он же осуществляет перечисление денег инспекции. Неуплата подоходного налога может повлечь за собой административную ответственность в виде штрафных санкций.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации