
Вычеты на детей по подоходному налогу. Ограничения в предоставлении льгот по ндфл на детей
Граждане получающие заработную плату или иные доходы, облагаемые налогом, могут пользоваться вычетами, упомянутыми в НК РФ. Льготы по НДФЛ в 2017, таблица которых приведена ниже, увеличивают размер оклада, поступающего работнику «на руки», или дают возможность вернуть часть средств, потраченных на лечение, обучение, решение жилищного вопроса.
В НК РФ отсутствует отдельная глава, посвященная льготам для плательщиков подоходного налога. В документе упомянуты разные виды вычетов, формы дохода, не облагаемые , категории лиц, освобожденные от его уплаты. Использование положений нормативно-правового акта позволяет значительно уменьшить отчисления в бюджет или свести к нулю.
Налоговое законодательство вводит пять категорий вычетов:
- Стандартные – льгота по НДФЛ на детей, доступная их родителям, а также «недетские» вычеты, упомянутые в ст. 218 НК РФ.
- Социальные – позволяют возместить часть расходов на получение медицинских и образовательных услуг. Льгота предоставляется при совершении трат за себя и ближайших родственников.
- Имущественные – предоставляются налогоплательщикам один раз в жизни при приобретении собственной недвижимости.
- Профессиональные – льготы, предоставляемые предпринимателям, нотариусам, авторам художественных произведений и технических разработок, лицам, трудящимся по гражданско-правовым договорам, в отношении сумм произведенных и подтвержденных документально расходов.
- Инвестиционные – льготы, установленные в 2016 году. Они дают возможность уменьшить величину облагаемого НДФЛ дохода при продаже ценных бумаг, приобретенных после 2014 года, или получении прибыли от индивидуального инвестиционного счета.
Для расчета налоговой базы по подоходному налогу необходимо уменьшить заработанный в отчетном периоде доход на размер вычета. Полученная сумма облагается налогом по ставке 13%.
Какие льготы на подоходный налог на детей?
В 2017 году родители и опекуны вправе получать вычеты на каждого ребенка. Льгота предоставляется на:
- детей, не достигших 18-летия;
- детей до 24 лет, получающих образование в вузе на дневном отделении.
Льготу получает один из родителей (опекунов) по выбору семьи. Чтобы оформить вычет, нужно обратиться в бухгалтерию работодателя: написать заявление и приложить копию свидетельства о рождении. Если ребенок старше 18 лет, нужно принести справку из учебного заведения, подтверждающую, что он числится среди студентов.
НДФЛ льготы на детей 2017 год, согласно ст. 218 НК РФ, установлены в следующем размере:
1,4 тыс. руб. – на 1-го и 2-го ребенка;
3 тыс. руб. – на третьего и последующих.
Для родителей детей с ограниченными возможностями здоровья предусмотрены дополнительные льготы. На ребенка-инвалида 1 или 2 группы дают вычет 12 тыс. рублей родителям и 6 тыс. руб. – попечителям и опекунам.
Важно! «Инвалидный» вычет не заменяет, а дополняет «детский». Так, родители, чей первый ребенок имеет ограниченные возможности здоровья, вправе уменьшить свой доход для НДФЛ на сумму: 12 000 + 1 400 = 13 400 руб.
Законодательство устанавливает особое право на льготу по подоходному налогу для родителей-одиночек. Если отцовство ребенка юридически не установлено, мать получает стандартный вычет в двойном эквиваленте. Если впоследствии она выйдет замуж, то утратит право на дополнительную часть со следующего месяца после регистрации брака.
Важно! Женщины в разводе, не получающие алиментов от бывшего мужа, не признаются законом матерями-одиночками для налоговых целей.
Право на получение «детского» вычета утрачивается, когда доход родителя, оформившего его, превысит 350 тыс. рублей с начала года.
Что такое стандартные «недетские вычеты»?
Для граждан, уплачивающих подоходный налог, льгота на детей 2017 год не является единственным видом стандартного вычета. В ст. 218 НК РФ поименованы другие категории лиц, имеющих право претендовать на особые условия:
- на вычет 3 тыс. руб. – ликвидаторы аварии на Чернобыльской АЭС, инвалиды ВОВ и другие;
- на вычет 0,5 тыс. рублей – инвалиды 1-й и 2-й групп, герои РФ, участники ВОВ и другие.
Для оформления стандартного «недетского» вычета нужно обратиться в бухгалтерию компании-нанимателя, предоставить заполненное заявление и документы, подтверждающие право на льготу. Для лиц с ограниченными возможностями здоровья это справка, выданная учреждением медико-социальной экспертизы. Льготы на подоходный налог ветеранам боевых действий оформляются на основании соответствующего удостоверения.
Важно! Если гражданин претендует на два «недетских» вычета, ему предоставляется один, наибольший по сумме. Если один – «детский», второй – «недетский», можно оформить одновременно оба.
Какие льготы по подоходному налогу возникают при покупке жилья?
Согласно ст. 220 НК РФ, воспользоваться имущественным вычетом могут граждане, получающие облагаемый налогом доход, которые:
- приобрели квартиру, дом или земельный участок;
- вложились в строящееся жилье;
- взяли для покупки квартиры ипотеку;
- потратились на отделочные работы (если жилплощадь продавалась без ремонта).
Имущественные льготы по подоходному налогу в 2017 году предоставляются гражданину единожды в жизни. Если квартира куплена двумя налогоплательщиками (например, мужем и женой), вычет делится на пропорции согласно их долям, прописанным в договоре.
Существует два способа получения : из налоговой инспекции, которая возвращает на указанные реквизиты ранее уплаченный НДФЛ, или от работодателя, который на основании справки из ИФНС платит зарплату на 13% больше, чем ранее.
Льготы по НДФЛ в 2017 году: кто не платит НДФЛ
Налоговое законодательство устанавливает перечень доходов, освобожденных от обложения НДФЛ. В эту категорию входит:
- материальная помощь от работодателя семьям умерших сотрудников;
- пособия по беременности и родам;
- государственная помощь пострадавшим от стихийных бедствий;
- компенсации при сокращении работника;
- подарки от организации стоимостью до 4 тыс. рублей;
- компенсации обучения и лечения сотрудника, осуществляемые из чистой прибыли коммерческой структуры, и т.д.
Льготы по НДФЛ распространяются на отдельные категории граждан, полностью освобожденных от перечисления налога. В 2017 году это правило действует для физических лиц-банкротов, заемщиков, реструктуризирующих ипотечный кредит или передающих залог банку.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Любой житель нашей страны, который имеет официальное трудоустройство и ежемесячно отчисляет налоги в государственный бюджет, может получить компенсацию по данным пошлинам. Каждый год порядок начисления меняется. Наши расскажут какие имеют особенности налоговые вычеты физических лиц в 2017 году, как получить и какие документы нужны.
Что такое налоговый вычет физических лиц
Вычет по налогам представляет собой возврат денежных средств из бюджета или возможность не платить налог с определенной части доходов.
Сумма налогового вычета на налогоплательщика рассчитывается в индивидуальном порядке. Все лица трудоспособного возраста, которые имеют официальную работу, обязаны перечислять налоги. Они удерживаются из заработной платы в автоматическом режиме и служащий получает на руки «чистую» сумму за вычетом всех обязательных пошлин.
Законодательством установлено, что полученный доход должен облагаться по ставке 13%. Но она применяется не ко всей сумме, а к той, что осталась после применения вычета. Он представляет собой некую величину, размер которой установлен государством. Она вычитается из общего дохода и к оставшемуся значению применяет ставка по налогу на доходы физических лиц.
В том случае, если с работника была удержана пошлина без применения вычета, то разницу ему обязаны вернуть. На это он имеет законное право. Чтобы получить ошибочно удержанные денежные средства необходимо обратиться в территориальную налоговую инспекцию с заявлением на налоговый вычет из зарплаты.
Виды вычетов по НДФЛ в 2017 году
Физические лица могут обращаться с заявлением на право налогового вычета трёх видов:
- Стандартные налоговые вычеты. Эти вычеты полагаются гражданам, имеющим детей. Они предоставляются до того момента, пока общий годовой доход не достигнет суммы в 350 тысяч.
- Социально-налоговые вычеты.
Они бывают по расходам:
- на благотворительные цели;
- на собственное обучение или учёбу детей;
- на покупку лекарственных средств или лечение;
- на негосударственное пенсионное обеспечение, пенсионное страхование на добровольной основе и страхование жизни в добровольном порядке;
- на накопительную часть пенсии.
Их можно получить после сдачи в налоговую инспекцию декларации по НДФЛ в конце года. Плательщику налогов необходимо будет предоставить полный пакет необходимых документов. Он представлен на официальном сайте налогового органа.
- Имущественные.
На получение возврата имеет право плательщик, совершивший со своей недвижимостью следующие действия:
- продажу;
- покупку;
- строительство дома;
- приобретение земельного участка под строительство.
Порядок предоставления данных вычетов установлен в Налоговом кодексе. Этот вопрос регламентирует статья 220.
Документы для получения налогового вычета для физических лиц
Для каждого типа налогового вычета налоговая инспекция требует отдельный пакет документов, а в некоторых случаях требует и соблюдение определенных сроков.
Для возврата средств по социальным вычетам декларацию 3-НДФЛ нужно подать не больше чем через 3 года от года в котором были уплачены налоги и понесены траты например, на обучение или сложную операцию.
В случае с последним необходимо подготовить следующие документы для получения налогового вычета за лечение:
- Копии документов оплаты (чеки, квитанции),справок и договора на лечение (если клиника частная), паспорта, трудовой книжки, свидетельства ИНН
- Заявление на налоговый вычет
- Декларация 3-НДФЛ
- Справка с работы формы 2-НДФЛ
Если проводилось дорогостоящее лечение, нужно подготовить справку, что требовалась закупка медикаментов пациентом самостоятельно, согласно договору на оказание услуг.
Можно оформить и возврат средств в случае лечения родственника. Например, на налоговый вычет пенсионерам на лечение также нужно предоставить копию свидетельства рождения в знак подтверждения того, что вы родственники (дети), или другие документы, свидетельствующие о родственных связях.
В случае подачи заявление на налоговый вычет за обучение список документов примерно тот же и включает:
- Заявление на вычет, декларацию 3-НДФЛ, справку 2-НДФЛ, копию ИНН и паспорта
- Копии: лицензии образовательного учреждения, договора на предоставление образовательных услуг, платежных документов(квитанции и чеки)
Также государство обязывается произвести возврат по ипотеке в виде налогового вычета. Для этого необходимо предоставить в налоговую следующие документы:
- Оригинал декларации 3-НДФЛ
- Российский паспорт гражданина
- Заверенная копия договора купли-продажи недвижимости (или договора долевого участия)
- Справка о доходах физического лица формы 2-НДФЛ
- Заявление с номером банковского счета на возврат налога
- Заверенная копия свидетельства о регистрации права собственности (за исключением случая с долевым участием)
- Копии платежных документов (например: расписки, квитанции об оплате жилья)
- Заверенная нотариусом копия акта приема-передачи жилой площади
- Заверенная нотариусом копия кредитного договора с банком (в случае покупки через ипотеку)
- Оригинал справки о годовых процентах, снятых банком (при покупке в ипотеку)
Важно: Перечень документов может дополняться если жилье покупалось в совместную собственность или самостоятельно строительства. Также необходимые справки могут меняться в зависимости от дополнений НК, но актуальный пакет документов есть на сайте инспекции.
В случае когда физическое лицо занималось улучшением жилищных условий, можно оформить налоговый вычет на ремонт квартиры. Для этого нужно подготовить не только документы на жилье, но и заверенные копии договора с ремонтной бригадой, чеки и квитанции на покупку материалов.
После подачи документов налоговая имеет 3 месяца для проведения камеральной проверки. Далее в течение 10 дней инспекция должна уведомить заявителя о состоянии дел по его вопросу. Если все с документами в порядке, вычет перечисляется на счет в течение 1 месяца.
Кто может получить вычеты по НДФЛ?
Стать претендентом на получение налогового вычета могут те граждане, которые:
- признаны налоговыми резидентами на территории России;
- получают доход, с которого ежемесячно уплачивают налог по фиксированной ставке 13%.
Важно: для получения возврата по выплаченной пошлине необходимо, чтобы оба эти условия были выполнены.
- безработных, основным источником заработка которых является государственное пособие;
- частные предприниматели, находящиеся на особом налоговом режиме и не имеющие дохода, облагаемого НДФЛ.
Отметим, что граждане, работающие неофициально, также не могут рассчитывать на получение вычета. Это происходит потому, что работодатель не производит отчислений с их заработной платы в налоговую инспекцию.
В случае если нужно оформить налоговый вычет сроки подачи декларации не привязаны к конкретной дате. Подать заявление в налоговую можно в любое время, но только после налогового периода. То есть, для получения вычета за 2017, заявление нужно подавать в 2018 году.
Пример расчета налогового вычета для физического лица
Рассчитаем величину вычета вне зависимости от его типа, поскольку исчисляется он всегда одинаково.
Например, заработная плата сотрудника составляет 30 тыс. рублей и у него нет никаких вычетов. С этой суммы необходимо уплатить пошлину, размер которой составляет
30000*13% = 3900 рублей
Эту сумму работодатель ежемесячно перечисляет в бюджет, поэтому сотрудник получает зарплату за вычетом этого платежа и она равна
30000 - 3900 = 26100 рублей
За год служащий получит зарплату, размер которой будет равен
30000*12 = 360000 рублей
За год работник перечислит в бюджет налогов на общую сумму
3900*12 = 46800 рублей
Следовательно, предприятие за год удержало с сотрудника такую сумму и перечислило его в налоговую инспекцию. И в этом же году работник получил право на налоговый вычет. Рассмотрим три возможные ситуации.
- Размер вычета меньше дохода
Вычет составляет 100000 рублей. В этом случае величина дохода, облагаемого налогом, составит
360000 (годовая з/п) - 100000 (вычет) = 260000 рублей (доход, облагаемый НДФЛ)
С этой суммы будет удержан налог, и он будет равен
260000 * 13% = 33800 рублей
Но за расчетный год с работника удержали налогов на сумму 46800 рублей. Разницу в 13 тысяч работник может получить единовременно наличными на руки.
- Размер вычета совпадает с доходом
Вычет составляет 360000 рублей. В этом случае налогооблагаемый доход будет равен нулю. А сумма в 46800, которая была удержана в качестве налога, будет возвращена работнику.
- Размер вычета превышает доход.
Вычет составляет 500000 рублей. В этом случае величина облагаемого пошлиной дохода будет равен нулю. Поэтому аналогично со второй ситуацией служащий может рассчитывать на полный возврат налоговых отчислений.
Коды и размеры налоговых вычетов
Указываются в справке, составленной по форме 2 НДФЛ.
Кодовый номер | Описание | Размер вычета (в рублях) |
Предоставляется родителю на первого ребенка до его совершеннолетия, также на каждого студента очной формы до момента достижения им 24х летнего возраста | ||
Назначается родителю на второго ребенка до момента его совершеннолетия, студентов и курсантов очной формы обучения | ||
Полагается родителю на третьего и последующих несовершеннолетних детей, а также студентов-очников | ||
Полагается родителю несовершенного ребенка-инвалида или учащегося очной формы до 24 лет, который находится на первой или второй группе инвалидности | ||
Опекуну или приёмному родителю на первого несовершеннолетнего ребенка или учащегося очной формы до 24 лет | ||
Опекуну или приемному родителю на второго ребенка несовершеннолетнего возраста или студента-очника до достижения возраста 24 лет | ||
Приемному родителю или опекуну на третьего ребенка до 18 лет или студента очной формы до 24 летнего возраста |
Обращаем ваше внимание, что вычет могут получить оба родителя или опекуна одновременно.
Важно: Единственный родитель или опекун может получить вычет в двойном размере. Для этого есть специальный коды, которые указываются в соответствующей графе в справке.
Сотрудникам, имеющим детей, предоставляется возможность снизить суммы подоходного налога. Все о налоговом вычете на ребенка в 2019 году - в этой статье.
Кому и в какой сумме предоставляется стандартный налоговый вычет на детей в 2019 году
В этом году воспользоваться правом на получение стандартного налогового вычета на ребенка (детей) могут:
- Родители (в том числе приемные) и их супруги (отчим, мачеха);
- Родители, чей брак расторгнут или не состоявшие в браке между собой, если они материально обеспечивают ребенка;
- Усыновители, опекуны, попечители.
Размеры и лимиты налогового вычета на детей в 2019 году
Важно
Не переплатите вычеты к середине лета. Иначе вы занизите налог, так как предоставите за месяц удвоенный вычет. Когда инспекторы это выявят, они потребуют заплатить пени и штраф.
Вычет на ребенка в двойном размере
Вычет на ребенка (детей): ответы на вопросы
Сотрудник вправе получить детский вычет, если ребенок учится платно
«…Сын нашего директора студент очного отделения. Сейчас ребенку 20 лет и он учится на платной основе. Вправе ли мы предоставить работнику стандартный вычет на ребенка?..» (из письма главного бухгалтера Сабины Алтаевой, г. Бокситогорск)
Компания вправе предоставить стандартный вычет, даже если ребенок учится платно.
Право на стандартные вычеты на детей не зависит от того, учится ребенок за счет родителей или на бюджете (письмо Минфина России от 02.10.15 № 03-04-05/56445). Главное, чтобы отделение было очным.
Вычет нужно предоставлять до тех пор, пока доходы работника не превысят 350 тыс. рублей. Начиная с месяца, в котором доходы превысили лимит, сотрудник теряет право на вычет (подп. 4 п. 1 ст. 218 НК РФ).
Работник вправе получать вычет, пока ребенок не закончит обучение или ему не исполнится 24 года. Компания прекратит предоставлять вычет с месяца, следующего за месяцем, в котором ребенок получил диплом об окончании вуза (письмо Минфина России от 06.11.12 № 03-04-05/8–1251).

Вычеты на детей предоставляются за месяцы без доходов
Сотрудница сейчас в отпуске по уходу за ребенком и получает только ежемесячное пособие в 50 рублей. Директор распорядился каждый месяц, начиная с января, выплачивать ей материальную помощь в 4000 рублей. У сотрудницы два ребенка. Заявление на вычет написано в феврале. Вправе ли мы считать НДФЛ с материальной помощи за минусом стандартных вычетов? (из письма главного бухгалтера Ирины Фроловой, г. Казань)
Можно. От НДФЛ освобождена материальная помощь в размере 4000 рублей за налоговый период (п. 28 ст. 217 НК РФ). Значит, налог не надо удерживать только с выплаты за первый месяц. Остальная помощь облагается НДФЛ в общем порядке по ставке 13 %. При этом детские вычеты положены и за месяцы, когда у сотрудника не было доходов или он получал суммы, не облагаемые НДФЛ (письмо ФНС России от 30.04.2015 № БС-3-11/1785@).
Вычет на третьего ребенка не зависит от возраста старших
«…У нашего сотрудника трое детей. Двое из них от первого брака. На двоих старших детей работник не получает вычет, потому что они уже взрослые. Младшему ребенку 10 лет. Какой вычет положен сотруднику - 1400 или 3000 рублей?..» (из письма главного бухгалтера Ларисы Новожиловой, г. Санкт-Петербург)
Сотруднику положен вычет 3000 рублей. Отец вправе получить вычет на каждого ребенка в возрасте до 18 лет, а также учащегося или студента до 24 лет. Не имеет значения, что двое детей уже взрослые. Вычет положен до месяца, в котором доходы сотрудника не превысят 350 тыс. рублей (подп. 4 п. 1 ст. 218 НК РФ).
Вычет на третьего ребенка всегда 3000 рублей, поскольку учитывают всех детей. Не важно, получает папа на первых двух вычет или нет. С этим согласен и Минфин России (письмо от 07.06.2013 № 03-04-05/21379).
Чтобы получить вычет, работник должен написать заявление и приложить к нему копии свидетельств о рождении всех детей. Они подтвердят, что ребенок, на которого сотрудник хочет получить вычет, третий по счету.
Иностранному работнику-резиденту положены вычеты на детей
«…1 февраля 2016 года приняли на работу гражданина Молдовы. Его оклад - 30 тыс. рублей. Иностранец заплатил авансы за патент с 1 февраля по 31 декабря 2016 года, 3000 рублей за каждый месяц. Уведомление на уменьшение НДФЛ мы получили только в ноябре. У работника есть также ребенок, в августе он получил право на детские вычеты, так как стал резидентом. Но заявление на вычет работник написал только в ноябру. Как предоставить детские вычеты и пересчитать НДФЛ?» (из письма главного бухгалтера Алины Чеботаревой, г. Воронеж)
Детские вычеты можно предоставить, когда иностранный сотрудник станет резидентом. Работник стал резидентом в августе. Значит, весь доход с начала года облагается по ставке 13 % (п. 1 сит. 224 НК РФ). Поэтому иностранец вправе получить вычеты на детей с 1 января 2016 года за все месяцы, но с учетом предельного дохода 350 тыс. рублей.
В декабре компания также получила уведомление из инспекции о праве уменьшить НДФЛ на авансы, которые заплатил иностранный работник перед получением патента. На основании уведомления можно уменьшить НДФЛ, удержанный с начала года (п. 6 ст. 227.1 НК РФ).
После пересчета компания вправе вернуть сотруднику излишне удержанный НДФЛ на его счет в банке. Для этого работник должен написать заявление на возврат (п. 1 ст. 231 НК РФ).
За замужнюю дочку положен детский вычет
У сотрудницы дочь - студентка младше 24 лет. Весь 2015 год предоставляли маме стандартный вычет. Но оказалось, что в октябре 2015 года дочь вышла замуж. Выяснилось это только сейчас, когда сотрудница принесла справку из вуза с новой фамилией ребенка. Это значит, что мы не вправе были предоставлять вычет с октября прошлого года? (из письма главного бухгалтера Анны Протасовой, г. Чита)
Предоставлять стандартный вычет можно, но это чревато спором с налоговиками.
В Минфине считают, что «физик» теряет право на детский вычет, если ребенок вступил в брак (письмо от 17.03.2016 № 03-04-05/14853). По мнению чиновников, родители перестают содержать ребенка после его свадьбы. Но такой вывод не следует из НК РФ, поэтому компания вправе предоставлять вычет и дальше. Если компания решит не рисковать, ей придется подать уточненную 2-НДФЛ за 2015 год. При этом пересчитать НДФЛ можно только на основании письменного заявления сотрудницы.
На племянника работник вправе как единственный опекун получить налоговый вычет в двойном размере - 6 тыс. рублей (3000 руб. × 2). Его в справке 2-НДФЛ надо записать с кодом 119.
Проверьте актуальность кодов доходов и вычетов по НДФЛ в 2019 году. Разъясним, что поменялось в кодировке и приведем для скачивания таблицы расшифровок кодов доходов и вычетов по НДФЛ в 2019 году.
При расчете налога на доходы физических лиц существует немало вычетов. Они бывают стандартные, имущественные социальные и иные. При необходимо прописывать каждый из этих вычетов. Сегодня рассмотрим вычеты на ребенка и то, как они должны быть отражены в справке за 2017 год.
Кто имеет право на вычет
Наиболее распространенный тип вычета - стандартный вычет на ребенка . Право на него имеет каждый сотрудник, у которого есть ребенок в возрасте до 18 лет. Либо до 24 лет, но при условии, что он обучается на очном отделении учебного заведения.
На вычет имеют право работники, которые по отношению к ребенку являются:
- родными или приемными родителями, а также их супругами;
- усыновителями;
- попечителями;
- опекунами.
Коды вычетов
Для всех вычетов, которые отражаются в , существуют специальные коды. Они введены для того, чтобы можно было легко понять, за что именно дается тот или иной вычет.
Для вычета на первого ребенка применяется код 126 . Он действует с конца 2016 года и заменил собой код 114. Изменения внесены приказом ФНС от 22.11.2016 № ММВ-7-11/633@. Была заменена вся группа кодов 114-125. Им на смену пришли коды 126-149.
Количество кодов возросло, поскольку вычеты дифференцировали . По действующей раньше системе всем полагались равные вычеты, вне зависимости от того, является ли работник родителем ребенка, опекуном, попечителем и так далее. Теперь же все немного иначе. Например, если речь о вычете на ребенка-инвалида, то по новым правилам он предоставляется:
- в сумме 12000 рублей - родителям (их супругам), усыновителям;
- в сумме 6000 рублей - приемным родителям (их супругам), опекунам и попечителям.
По той же причине старый код 114 был разделен на 2:
- Код 126 - для вычета в размере 1400 рублей в месяц на первого ребенка для родителей (их супругов) и усыновителей.
- Код 133 - для вычета в размере 1400 рублей в месяц на первого ребенка для попечителей, опекунов и приемных родителей (их супругов).
Отражение в справке 2-НДФЛ
Стандартные вычеты, которые предоставляются работнику, указываются в разделе 4 справки 2-НДФЛ.
Важно! В разделе 3 также предусмотрены поля для кодов вычетов. Однако они предназначены лишь для профессиональных вычетов. Поэтому вычеты на детей в разделе 3 отражать не следует .
Стандартные вычеты отражаются в 2-НДФЛ в разделе 4

Сумма вычета за каждого ребенка указывается отдельно, с соответствующим кодом
Обратите внимание! В справке 2-НДФЛ сумма предоставленных вычетов указывается отдельно по каждому коду. Например, если у работника двое детей, то ему положен вычет в размере 1400 рублей на каждого из них. Однако сложить вычеты и указать одной суммой нельзя, поскольку у каждого из них собственный код (см. таблицу ниже).
Таблица. Группа стандартных кодов вычетов на детей для формы 2-НДФЛ
| Расшифровка кода | Сумма вычета (в рублях) | В каких случаях полагается и кому | Старый код, действовавший до 26.12.2016 |
| 126 | 1400 | На первого ребенка:
|
114 |
| 130 | 1400 | На первого ребенка:
|
|
| 127 | На второго ребенка:
|
115 | |
| 131 | На второго ребенка:
|
||
| 128 | На третьего ребенка:
|
116 | |
| 132 | На третьего ребенка:
|
||
| 129 | 12 000 | На ребенка-инвалида:
|
117 |
| 133 | 6000 | На ребенка-инвалида:
|
|
| 134 | 2800 | Двойной вычет на первого ребенка единственному родителю, усыновителю, супругу (супруге) родителя | 118 |
| 135 | 2800 | Двойной вычет на первого ребенка единственному попечителю, опекуну, приемному родителю | |
| 136 | 2800 | Двойной вычет на второго ребенка единственному родителю, усыновителю, супругу (супруге) родителя | 119 |
| 137 | 2800 | Двойной вычет на второго ребенка единственному попечителю, опекуну, приемному родителю | |
| 138 | 6000 | Двойной вычет на третьего ребенка единственному родителю, усыновителю, супругу (супруге) родителя | 120 |
| 139 | 6000 | Двойной вычет на третьего ребенка единственному попечителю, опекуну, приемному родителю | |
| 140 | 24 000 | Двойной вычет на ребенка-инвалида с I и II группой инвалидности единственному родителю, усыновителю, супругу (супруге) родителя | 121 |
| 141 | 12 000 | Двойной вычет на ребенка-инвалида с I и II группой инвалидности единственному попечителю, опекуну, приемному родителю | |
| 142 | 2800 | Двойной вычет родителю на первого ребенка при отказе от вычета второго родителя | 122 |
| 143 | 2800 | Двойной вычет приемному родителю на первого ребенка при отказе от вычета второго родителя | |
| 144 | 2800 | Двойной вычет родителю на второго ребенка при отказе от вычета второго родителя | 123 |
| 145 | 2800 | Двойной вычет приемному родителю на второго ребенка при отказе от вычета второго родителя | |
| 146 | 6000 | Двойной вычет родителю на третьего ребенка при отказе от вычета второго родителя | 124 |
| 147 | 6000 | Двойной вычет приемному родителю на третьего ребенка при отказе второго родителя | |
| 148 | 24 000 | Двойной вычет родителю на ребенка-инвалида при отказе от вычета второго родителя | 125 |
| 149 | 12 000 | Двойной вычет приемному родителю на ребенка-инвалида при отказе от вычета второго родителя |
На сегодняшний день многие родители интересуются, какие действия и условия необходимо выполнить для сокращения размеров налогооблагаемой базы, какие документы необходимо оформить, какой установлен предел в 2019 году на детей, а также многими другими особенностями данной процедуры.
В связи с этим статья посвящается теме налоговых скидок, начисляемых за обеспечение ребенка, а также основным правилам их выдачи.
Каждый родитель, который официально трудоустроен, а также выплачивает НДФЛ с остальных источников прибыли (если таковые имеются), по закону имеет право уменьшить размер своей налогооблагаемой базы.
Однако воспользоваться налоговой скидкой, которая , можно до тех пор, пока ему не исполниться восемнадцать лет. А в том случае, если дочь либо сын налогоплательщика учатся на очной форме, то вычет будет предоставляться до двадцатичетырехлетнего возраста.
За что начисляют вычеты за ребенка
На сегодняшний день российским налоговым законодательством, а именно статьями под номерами 218 и 219, установлено, что мать или отец ребенка могут оформить вычет в следующих ситуациях:
- За расходы на обеспечение. Каждому физическому лицу, являющемуся родным отцом, матерью, попечителем либо опекуном ребенка, которое при этом занимается его воспитанием и обеспечением, полагается материальная компенсация.
- За оплату образования. Если ребенок налогоплательщика получает образование на очной форме и на момент оформления вычета не достиг двадцати четырех лет, то часть израсходованных на обучение денежных средств можно вернуть (в том случае, если оплата происходила менее трех лет назад).
- За медицинские затраты. Иногда случается так, что физическое лицо тратит деньги на оплату медицинских услуг, а также , необходимых для лечения его ребенка. В данном случае налогоплательщик имеет право вернуть обратно ранее выплаченный им НДФЛ или, иначе говоря, несколько уменьшить цену за лечение.
ВНИМАНИЕ! Чтобы получить вычет за расходы, описанные во втором и третьем пунктах, обязательно убедитесь в том, что учреждение, услугами которого пользовался налогоплательщик, имеет лицензию. В противном случае на предоставление налоговой скидки рассчитывать не стоит.
Какие действия и условия нужно выполнить
Чтобы получить вычет за ребенка, необходимо выполнить ту же цепочку действий, что и для любого иного вида налоговой скидки. Как правило, это подготовка и заполнение определенных образцов документации, сбор всех остальных копий требуемых бумаг, передача их на проверку и ожидание перевода денежных средств.
Однако для того, чтобы не тратить время попусту и вышеперечисленные действия не были осуществлены зря, советуем обратить внимание на условия, которые необходимо соблюсти для получения детского вычета:
- Подать документы в срок. Как известно, декларация, составленная на бланке 3-НДФЛ, подается не раньше чем в следующем году после года, в котором у налогоплательщика возникло право на данный вычет.
- Возраст ребенка. Как уже говорилось ранее, физическое лицо считается ребенком до тех пор, пока ему не исполнилось восемнадцать лет. А если он учится, то статус ребенка сохраняется за ним еще в течение шести лет после достижения совершеннолетия.
- Выплачивать НДФЛ. Поскольку компенсация за детей выдается из государственной казны, или, говоря другими словами, физическому лицу возвращают отданный ним же НДФЛ, то и получить детский вычет могут только налогоплательщики.

Следует отметить, что в случае сокращения налогооблагаемой базы за расходы, имеющие отношение к оплате лечения либо образования детей, нужно не забывать учитывать такой фактор, как срок давности вычета, который равен трем годам.
Документы
Для получения детского налогового вычета, в первую очередь, физическому лицу потребуется оформить такие документы, как декларация (заполненная согласно бланку 3-НДФЛ), справка со сведениями о доходах (выдается работодателем и заполняется по образцу 2-НДФЛ), заявление, содержащее просьбу о возврате НДФЛ и реквизиты банковской карты, а также сделать копию свидетельства о рождении.
Если налогоплательщик претендует на в связи с расходами на ребенка, вышеперечисленный список бумаг нужно дополнить копией лицензии учреждения, платные услуги которого были использованы, договором об их предоставлении, а также всевозможными платежными документами.
Предел вычетов в 2019 году
Налоговым законодательством на размер каждого из видов вычетов установлено определенное ограничение. То есть налогоплательщик не может получить сумму большую, чем та, которая прописана в законодательстве в качестве максимально возможной. Поэтому прежде чем рассчитывать на какой-либо размер материальной компенсации за ребенка, убедитесь, не выходит ли он за рамки предельно допустимой суммы.
Для стандартного вычета
Налоговую скидку (ту, которая предоставляется за обеспечение детей) начисляют физическому лицу до того момента, пока его суммарный доход, подсчитанный с начала года, не стал больше суммы, равной 350 000 рублей. Если же годовой доход налогоплательщика составляет меньше указанной суммы, то начислять вычет ему будут на протяжении всего налогового периода.
Таким образом, если отец ребенка зарабатывает в месяц 50 000 рублей, то сокращение его налогооблагаемой базы будет производиться с января по июль включительно. То есть на протяжении семи месяцев он будет выплачивать налог с несколько меньшей суммы, чем обычно, а затем данный процесс будет приостановлен.
Чтобы понять, до какого месяца будет начисляться детский стандартный вычет, нужно его предельную сумму (350 000 рублей) разделить на месячный доход налогоплательщика. Полученное число – это и есть месяц, в течение которого налоговая скидка будет выдана последний раз в году.
За социальные расходы на ребенка
В 2019 году сократить налогооблагаемую базу не всегда можно на ту сумму, которая совпадает с размером произведенных родителем затрат. В случае осуществления достаточно крупных расходов, следует обратить внимание на такие предельные ограничения:
- 120 000 рублей – максимально возможная налоговая скидка, предоставляемая за расходы, связанные с оплатой медицинских услуг дочери или сына налогоплательщика, а также покупкой лекарственных препаратов для них.
- 50 000 рублей — это предел вычета для физического лица, внесшего оплату за образование своих детей, причем абсолютно не важно, родные они или подопечные.
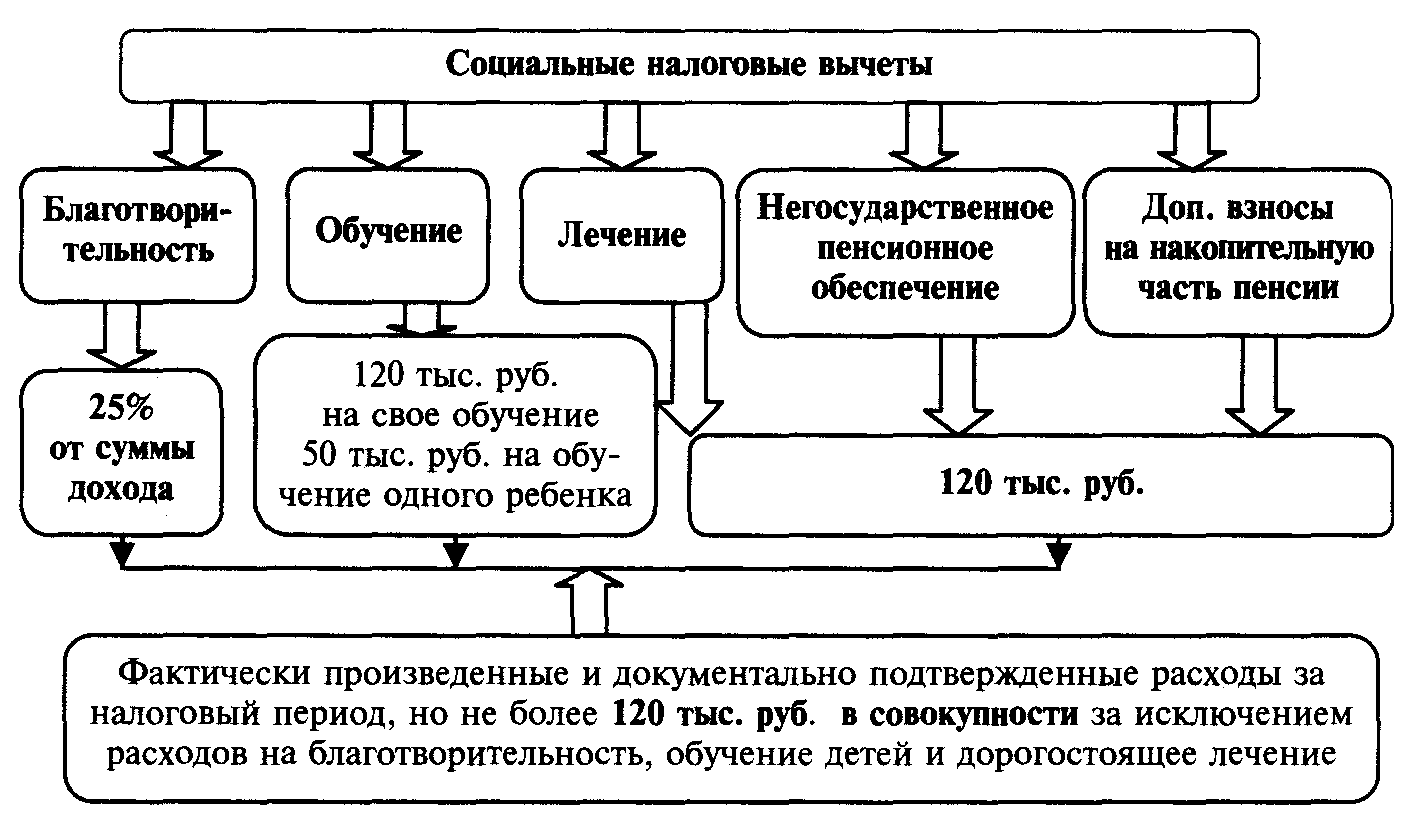
Для того чтобы узнать, на сколько больше физическое лицо получит за год денег после предоставления ему предельной суммы социального вычета, нужно найти 13% от вышеприведенных цифр. Таким образом, за обучение ребенка родитель может получить за год не более 6 500 рублей, а за лечение – 15 600 рублей.
ВАЖНО! Если родитель воспитывает ребенка в одиночку либо второй родитель отказался от вычета, то в данном случае налогоплательщику полагается компенсация в удвоенном размере. Однако при этом максимально допустимые пределы детских вычетов остаются прежними.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации