
Вычет на двух детей. Как рассчитать налоговый вычет на ребенка — размеры и примеры вычисления
Для многих слово «вычет» ассоциируется с понятием «изъятие». Налоги и их вычеты относятся к бухгалтерским терминам. Именно бухгалтерам необходимо осуществлять расчет всех начисляемых на заработную плату выплат.
Но в отличие от других вычетов, налоговый, рассчитываемый на детей, наоборот, призван уменьшить облагаемый налогами доход путем уменьшения суммы, изымаемой в виде налога на заработную плату.
Стандартным налоговым вычетом (далее по статье — НВ) на детей (ребенка) является сумма заработка, из которого не удерживается НДФЛ в размере 13%. Благодаря этой льготе налоговая база уменьшается, что приводит к увеличению чистого ежемесячного дохода, получаемого родителем. С рождением ребенка каждый гражданин может получать больше, чем до его появления.
Если родитель не работает, соответственно, он не платит НДФЛ, ему не будет рассчитываться НВ. Независимо от того, сколько детей в семье, данная льгота положена на каждого ребенка обеим родителям. Но при этом ее размер будет прямо зависеть от того, сколько малышей находится в семье на воспитании. Чем их больше, тем выше не облагаемая налогом сумма.
Правом получения НВ обладают не только биологические родители малыша, но и люди, официально оформленные приемными родителями, опекунами, попечителями или усыновителями. Льгота рассчитывается не только для работающей матери, как многие думают, она положена обоим родителям. При определенных условиях получают налоговую льготу дедушки и бабушки, если они оформлены опекунами над ребенком.
Детские вычеты по НДФЛ рассчитываются на каждого отдельного ребенка до достижения ими 18 лет. Также он может быть начислен детям до 24 лет при условии обучения на дневной форме, в интернатуре, аспирантуре. Его получают родители, дети которых являются студентами, курсантами, ординаторами. Родители или опекуны, имеющие ребенка с ограниченными возможностями, владеют правом на стандартную налоговую льготу не зависимо от его возраста.
Стандартный размер и предел
Правом получения стандартных налоговых вычетов (далее — СНВ) могут пользоваться сотрудники-резиденты предприятий и организаций, имеющие детей и получающие доход со ставкой налога 13% (не считая дивидендов). Эти вычеты имеют ограничения по размеру получаемых доходов, из которых можно их осуществлять.
Налоговая база напрямую зависит от применения НВ, начисляемых на доходы физлиц. Поэтому важно знать, какой предельный размер доходов должен иметь родитель, чтобы получить право на стандартный вычет.
В 2018 году доход получателя данной льготы не должен превышать 350 000 рублей . Он подсчитывается с начала года в виде нарастающего итога . Если родитель имел доходы, которые небыли частично освобождены от НДФЛ, предельная величина включает в себя только налогооблагаемую часть.
Размер стандартных выплат:
- 1400 руб. – на 1-го, 2-го ребенка.
- 3000 руб. – на 3-го и следующих детей.
- 6000 руб. – на несовершеннолетнего ребенка или обучающегося очно в аспирантуре, ординатуре, интернатуре, студента до достижения им 24 лет, а также на детей, имеющих инвалидность I-II групп. Получатели НВ – приемные родители, попечители, опекуны.
- 12 000 руб. – на несовершеннолетнего ребенка-инвалида, студента, обучающегося очно (интерн, курсант, ординатор, аспирант). Получатели – родители, усыновители.
Если в семье кроме ребенка, являющегося инвалидом, есть другие дети, величина СНВ определяется как сумма вычета, установленного на ребенка-инвалида, и вычета, установленного в соответствии с очередностью рождения детей. Вычеты должны начисляться родителям независимо от количества выплат, полученных за месяц.
Если родители ребенка разведены и вступают в новый брак, их новые супруги получают право на льготу по НДФЛ . При выплате отцом алиментов, высчитываемых из зарплаты, она считается совместной собственностью созданной семьи. Поэтому жена получает такое же право на оформление вычета. В случае, когда ребенок остался жить с матерью после официально оформленного развода, вновь вышедшей замуж, новый муж получает аналогичное право на НВ.
Практика показывает, что льготу по НДФЛ одновременно на одного ребенка могут получать 4 человека.
Примеры расчётов СНВ на детей
Если у родителей один ребенок, расчет выплат будет осуществляться по следующему принципу . Например, в августе работнику была начислена заработная плата и отпускные. Августовский вычет, который ему положен, составляет 1400 рублей. Он вычисляется из всех доходов, полученных за этот месяц.
Нужно знать, что некоторые налогоплательщики имеют право на двойной вычет . Он может быть получен единственным родителем ребенка или одним из родителей в случае письменного отказа от НВ второго родителя.
При вступлении единственного родителя в брак, право получения двойного вычета он утрачивает. При разводе такое право будет возобновлено.
Во время подсчета количества детей будет учтен каждый ребенок, не зависимо от того, старше он предельного для получения начисления возраста или нет.
К примеру, если в семье есть двое общих детей 6 и 8 лет, но муж имеет своего 25-ти летнего ребенка от первого брака, начисление льготы будет осуществляться следующим образом. Жена получит 2800 рублей (из расчета по 1400 руб. на 1-го и 2-го ребенка), муж – 4400 рублей (за второго и третьего ребенка).
Если в семье первый ребенок имеет возраст 27 лет, второй умер, а третий – усыновленный, в возрасте 13 лет, НВ будет осуществляться на младшего, как на 3-го ребенка в семье. Его размер будет составлять 3000 рублей.
Во время определения суммы вычета должны учитываться все дети, которые появились на свет, а также принятые на воспитание в семью.
Еще один пример расчета НВ на детей. Степанов, Ильин и Семенов работают на одном предприятии, размер их окладов составляет по 24 000 рублей. У Степанова двое детей, один из них является ему родным, второй — приемный.
У Ильина новая семья – второй брак, в котором есть один ребенок, являющийся третьим для Ильина. В предыдущем браке он оставил двое детей. У его новой жены этот ребенок первый. Супруга Ильина написала заявление об отказе в получении НВ в пользу мужа. У Семенова есть 19-ти летний сын, являющийся инвалидом III группы, на заочной форме обучения.
Каждый из этих работников предоставил в бухгалтерию своего предприятия все необходимые документы. Их доходы не превышают установленного предела в 350 000 рублей .
Для этих сотрудников расчет НВ на детей будет осуществляться следующим образом.
Степанов . Начисление зарплаты за месяц:
24 000 — 2800 (на 2 детей по 1400 руб.) = 21 200 руб. (размер налоговой базы, из которой вычисляется НДФЛ)
НДФЛ составит:
21 200 * 13% = 2756 руб.
На руки Степанов получит:
24 000 — 2756 = 21 244 руб.
Ильин . Начисление зарплаты:
24 000 — 4400 (3000 составляют его вычеты + 1400 его жены) = 19 600 руб. (сумма налоговой базы НДФЛ)
Сумма налога НДФЛ:
19 600 * 13% = 2548 руб.
К выплате:
24 000 — 2548 = 21 452 руб.
Семенов . Начислено:
24 000 руб. — 0 (ребенок является инвалидом III группы, заочник) = 24 000 руб. – база для исчисления налога НДФЛ
Сумма НДФЛ:
НДФЛ = 24 000 * 13% = 3120 руб.
Выплачиваемая заработная плата за месяц составит 20 880 рублей .
Порядок получения
СНВ на детей оформляется подачей соответствующего заявления работодателю. К нему необходимо приложить пакет документов (копии), подтверждающих право получения такой льготы. Соответственно, для оформления вычетов на 1-го, 2-го ребенка (по 1400 руб.), 3-го и каждого следующего (по 3000 руб.) необходимо предоставить :
- копию свидетельств о рождении всех детей;
- документы, свидетельствующие об обучении, если дети до 24 лет учатся на очном отделении.
Для получения вычета в размере 6000 рублей на ребенка-инвалида, если получателями льготы являются его попечители, приемные родители или опекуны:
- предоставляются копии документов о рождении;
- документ-подтверждение назначения заявителя попечителем или опекуном.
Если получателями льготы являются родители ребенка-инвалида или усыновители, для получения НВ в сумме 12 000 руб. необходимо:
- предоставить копии свидетельств о рождении всех детей;
- предъявить удостоверение или другой документ, подтверждающий инвалидность ребенка;
- справку о прохождении очного обучения ребенка-инвалида до 24 лет.
Получение двойного вычета на детей НВ, рассчитанного в двойном размере, возможно в случае письменного отказа второго родителя от положенной ему льготы. Отказывающийся от вычета по НДФЛ родитель должен предоставить подтверждение наличия дохода, облагаемого налогом в размере 13%. Он не должен быть выше установленного на 2018 год лимита – 350 000 рублей.
Право получения двойного НВ предоставляется второму родителю, опекуну, усыновителю. Необходимо написать заявление работодателю о предоставлении СНВ и подать :
- копию документа о рождении ребенка;
- справку из органов ЗАГСа (форма №25), если была внесена запись об отце со слов матери;
- заявление с отказом от СНВ в пользу второго родителя (заявление может быть подано по месту работы одного из родителей);
- документ, подтверждающий что родитель, подающий заявление на данную льготу, не находится в браке.
Для правильного определения размера НВ нужно определить очередность детей в соответствии с их датами рождения. Старший ребенок должен быть первым, при этом не важно, положен на этого ребенка вычет или нет.
Получение через ИФНС
Если НВ не предоставлялись или не были получены в положенном размере, есть возможность получить их по завершению года, обратившись в ИФНС. При обращении в этот орган плательщиком налога:
- заполняется декларация 3-НДФЛ;
- предоставляется справка с места работы 2-НДФЛ;
- подается заявление с просьбой о получении НВ;
- подаются копии документов, подтверждающих право на НВ.
Документы предоставляются в ИФНС по месту проживания. В течение трех месяцев после подачи документов они проверяются. После окончания проверки на протяжении 10 дней налоговая служба направляет письменное уведомление плательщику налогов. В нем сообщаются результаты проведенной проверки с отказом или подтверждением права на НВ.
Получив уведомление, налогоплательщик должен посетить ИФНС, чтобы подать заявление о возврате НДФЛ. Деньги будут перечисляться на протяжении одного месяца с момента подачи заявления.
Период и сроки предоставления
Работнику должен предоставляться налоговый вычет в начале налогового периода, но не раньше, чем он получит право на данную льготу. Если работник заявляет о праве на предоставление вычета впервые, работодатель должен начать делать вычеты со времени рождения ребенка, его усыновления или установления опекунства (попечительства).
Предоставление вычета осуществляется:
- до достижения ребенком 18 лет при условии, что он не обучается в ВУЗе на очной форме;
- до достижения 24 лет учащемуся очно аспиранту, студенту, ординатору, курсанту.
Причины для прекращения предоставления
Причины для прекращения предоставления НВ:
- если доход получателя НВ превысил 35 000 рублей с начала года, вычет должен быть прекращен до окончания налогового периода;
- ребенок достиг 18 лет, но не поступил на обучение на очном отделении;
- в случае смерти ребенка;
- ребенок закончил учебу, но ему еще нет 24 лет.
Если ребенок продолжает учиться на очном отделении, но ему уже есть 24 года, выплаты будут прекращены.
Существует 2 вида стандартных налоговых вычетов:
Если физическое лицо имеет право на вычет по нескольким основаниям, то предоставляется только наибольший из них (ст. 216, п. 2 ст. 218 НК РФ).
Стандартный налоговый вычет на детей налогоплательщика
Родители ребенка, на обеспечении которых он находится, имеют право ежемесячно получать стандартный налоговый вычет по НДФЛ (вычет на детей).
Налоговый вычет позволяет уменьшить доход, облагаемый НДФЛ по ставке 13% (за исключением доходов от долевого участия в организации), на определенную сумму.
То есть НДФЛ будет заплачен с меньшей суммы.
Чтобы воспользоваться вычетом, родители должны иметь статус налогового резидента и доходы, которые облагаются НДФЛ по ставке 13%, например, получать заработную плату (п. 3 ст. 210, пп. 4 п. 1 ст. 218 НК РФ).
На детей какого возраста предоставляется стандартный налоговый вычет
Стандартный вычет предоставляется на каждого ребенка (пп. 4 п. 1 ст. 218 НК РФ):
До 18 лет;
С 18 до 24 лет, учащегося очно в РФ либо за рубежом (школьника, студента, курсанта, интерна, аспиранта, ординатора), в т.ч. при платном обучении.
Кому предоставляется стандартный налоговый вычет
Вычет по НДФЛ на ребенка можно предоставить работнику (в т.ч. по ГПД и внешнему совместителю), который:
является налоговым резидентом РФ;
имеет на обеспечении ребенка;
подал вам заявление о предоставлении вычета.
Размер стандартных налоговых вычетов
Размер вычета зависит от того, на какого по счету ребенка он предоставляется (пп. 4 п. 1 ст. 218 НК РФ).
Очередность рождения детей определяется по датам рождения.
При этом учитываются и те дети, вычет на которых не предоставляется, например, потому, что ребенку исполнилось 18 лет и он не учится очно.
Размер вычета на ребенка-инвалида зависит от того, кому предоставляется вычет, и суммируется с вычетом, зависящим от очередности рождения ребенка.
Таким образом, налоговый вычет предоставляется на каждого ребенка в размере, который зависит от количества детей в семье, а именно:
1 400 руб. – на первого ребенка;
1 400 руб. – на второго ребенка;
3 000 руб. – на третьего и каждого последующего ребенка.
12 000 руб. – на ребенка-инвалида для родителя, супруга (супруги) родителя, усыновителя и 6 000 руб. для опекуна, попечителя, приемного родителя, супруга (супруги) приемного родителя, вне зависимости от очередности рождения такого ребенка.
Предоставление стандартного налогового вычета в двойном размере
Вычет на ребенка в двойном размере предоставляется (пп. 4 п. 1 ст. 218 НК РФ):
единственному родителю (в том числе приемному), усыновителю, опекуну, попечителю;
родителю (в том числе приемному), когда второй приемный родитель отказался от вычета.
Ограничения по предоставлению стандартного налогового вычета
При предоставлении вычета учитываются (абз. 11, 16, 17 пп. 4 п. 1 ст. 218 НК РФ):
1. Размер дохода родителя: вычет предоставляется ежемесячно до тех пор, пока доход (зарплата) родителя, исчисленный с начала года, не достигнет 350 000 руб. С месяца, в котором доход превысит эту сумму, вычет не предоставляется.
2. Возраст ребенка: по общему правилу можно получать вычет на детей в возрасте до 18 лет включительно. Однако срок получения вычета продлевается до достижения ребенком 24 лет, если он является учащимся очной формы обучения, студентом, аспирантом, ординатором или интерном.
Стандартный налоговый вычет: подробности для бухгалтера
- Предоставление стандартного налогового вычета на ребенка в двойном размере
... № А27-24958/2015. О предоставлении стандартного налогового вычета на ребенка в двойном размере... 201 рассмотрен спор о предоставлении стандартного налогового вычета на ребенка в двойном размере... 13%) налоговым агентом, предоставляющим данный стандартный налоговый вычет, превысил 350 000 руб. Начиная... произвольной форме с просьбой предоставить стандартный налоговый вычет на ребенка в двойном размере... некоторыми нюансами, связанными с предоставлением стандартного налогового вычета по НДФЛ на ребенка, вы...
- Обзор писем Министерства финансов РФ за ноябрь 2018 года
При определении применяемого размера стандартного налогового вычета учитывается общее количество детей... стандартного налогового вычета считается третьим. Документами для подтверждения права на получение стандартного налогового вычета... родителя ребенка права на получение стандартного налогового вычета. Если отец ребенка непосредственно... подтверждения его права на получение стандартного налогового вычета, в частности, могут... имеют право на получение стандартного налогового вычета на детей по налогу...
- Обзор писем Министерства финансов РФ за декабрь 2018 года
Не содержит норм, запрещающих предоставление стандартного налогового вычета за те месяцы, в которых... родитель имеет право на получение стандартного налогового вычета на ребенка за каждый месяц... месяцы после отказа от получения стандартного налогового вычета на детей по месту основной... у налогоплательщика право на получение стандартного налогового вычета на детей не может быть... . Следовательно, оснований для получения супругой стандартного налогового вычета на детей по налогу на...
- Реорганизация учреждения: НДФЛ и страховые взносы
3 ст. 218 НК РФ стандартные налоговые вычеты предоставляются налогоплательщику одним из налоговых... налогоплательщик имеет право на получение стандартных налоговых вычетов. В пункте 3 ст. 218 ... . 4 п. 1 данной статьи (стандартный налоговый вычет на детей), предоставляются по этому... , организация-правопреемник обязана предоставлять работникам стандартные налоговые вычеты с момента их работы в...
- Обзор писем Министерства финансов РФ за октябрь 2018 года
218 НК РФ, права на стандартный налоговый вычет по отношению к подопечным детям... 1 статьи 218 НК РФ стандартный налоговый вычет предоставляется налоговым агентом при исчислении... агентом не определяется, и поэтому стандартный налоговый вычет по налогу на доходы физических...
- Предоставление стандартного вычета налогоплательщику, на обеспечении которого находится ребенок-инвалид
Ребенок, имеет право на получение стандартного налогового вычета за каждый месяц налогового периода... .2016 имеет право на получение стандартного налогового вычета на ребенка в размере 12 ... было и до увеличения размеров стандартных налоговых вычетов. Так, например, в Письме от... полностью согласны с позицией арбитров: стандартный налоговый вычет применяется с учетом особенностей, предусмотренных... 21.10.2015, общая величина стандартного налогового вычета на ребенка-инвалида определяется путем...
- О размере стандартного вычета по НДФЛ на ребенка-инвалида
... (13%)) налоговым агентом, предоставляющим данный стандартный налоговый вычет, превысил 350 000 руб. Начиная... . 218 НК РФ общий размер стандартного налогового вычета определяется двумя обстоятельствами: каким по... службами. Приведем в таблице размеры стандартного налогового вычета по НДФЛ на ребенка-инвалида... судов. Следовательно, при определении размера стандартного налогового вычета по НДФЛ на ребенка-инвалида...
- Выплаты приглашенному артисту: обложение НДФЛ и страховыми взносами
Право на получение таких вычетов: стандартного налогового вычета, распространяющегося на отдельных категорий лиц... документов, подтверждающих право на вычет; стандартного налогового вычета на детей. Он предоставляется на... вознаграждения необходимо учитывать налоговые вычеты (стандартные налоговые вычеты, профессиональный налоговый вычет по расходам...
Премия, предоставлен стандартный налоговый вычет, выплачены доход, который меньше суммы стандартных налоговых вычетов на детей, ... премия, предоставлен стандартный налоговый вычет, выплачены доход, который меньше суммы стандартных налоговых вычетов на детей, ... ним рабочий день. Сотруднику предоставлен стандартный налоговый вычет. Здесь необходимо обозначить следующий нюанс... выплачивал налогоплательщику доход, облагаемый НДФЛ, стандартные налоговые вычеты предоставляются за каждый месяц налогового...
- НДФЛ и страховые взносы в 2016 году. Примеры заполнения новых форм отчетности
Дохода, облагаемого по ставке 13%, стандартные налоговые вычеты предоставляются в последующих месяцах, в...
- Сотрудник-инвалид: гарантии и компенсации
Налогоплательщик имеет право на получение стандартных налоговых вычетов. В частности, вычет в размере... нижеоплачиваемую работу у данного работодателя; стандартный налоговый вычет в размере 500 руб. для...
- Правовые последствия приостановления действия трудового договора со спортсменом
Налогоплательщик имеет право на получение стандартных налоговых вычетов. Стандартные вычеты условно делятся на... . 3 ст. 218 НК РФ стандартные налоговые вычеты предоставляются налогоплательщику одним из налоговых...
На сегодняшний день многие родители интересуются, какие действия и условия необходимо выполнить для сокращения размеров налогооблагаемой базы, какие документы необходимо оформить, какой установлен предел в 2019 году на детей, а также многими другими особенностями данной процедуры.
В связи с этим статья посвящается теме налоговых скидок, начисляемых за обеспечение ребенка, а также основным правилам их выдачи.
Каждый родитель, который официально трудоустроен, а также выплачивает НДФЛ с остальных источников прибыли (если таковые имеются), по закону имеет право уменьшить размер своей налогооблагаемой базы.
Однако воспользоваться налоговой скидкой, которая , можно до тех пор, пока ему не исполниться восемнадцать лет. А в том случае, если дочь либо сын налогоплательщика учатся на очной форме, то вычет будет предоставляться до двадцатичетырехлетнего возраста.
За что начисляют вычеты за ребенка
На сегодняшний день российским налоговым законодательством, а именно статьями под номерами 218 и 219, установлено, что мать или отец ребенка могут оформить вычет в следующих ситуациях:
- За расходы на обеспечение. Каждому физическому лицу, являющемуся родным отцом, матерью, попечителем либо опекуном ребенка, которое при этом занимается его воспитанием и обеспечением, полагается материальная компенсация.
- За оплату образования. Если ребенок налогоплательщика получает образование на очной форме и на момент оформления вычета не достиг двадцати четырех лет, то часть израсходованных на обучение денежных средств можно вернуть (в том случае, если оплата происходила менее трех лет назад).
- За медицинские затраты. Иногда случается так, что физическое лицо тратит деньги на оплату медицинских услуг, а также , необходимых для лечения его ребенка. В данном случае налогоплательщик имеет право вернуть обратно ранее выплаченный им НДФЛ или, иначе говоря, несколько уменьшить цену за лечение.
ВНИМАНИЕ! Чтобы получить вычет за расходы, описанные во втором и третьем пунктах, обязательно убедитесь в том, что учреждение, услугами которого пользовался налогоплательщик, имеет лицензию. В противном случае на предоставление налоговой скидки рассчитывать не стоит.
Какие действия и условия нужно выполнить
Чтобы получить вычет за ребенка, необходимо выполнить ту же цепочку действий, что и для любого иного вида налоговой скидки. Как правило, это подготовка и заполнение определенных образцов документации, сбор всех остальных копий требуемых бумаг, передача их на проверку и ожидание перевода денежных средств.
Однако для того, чтобы не тратить время попусту и вышеперечисленные действия не были осуществлены зря, советуем обратить внимание на условия, которые необходимо соблюсти для получения детского вычета:
- Подать документы в срок. Как известно, декларация, составленная на бланке 3-НДФЛ, подается не раньше чем в следующем году после года, в котором у налогоплательщика возникло право на данный вычет.
- Возраст ребенка. Как уже говорилось ранее, физическое лицо считается ребенком до тех пор, пока ему не исполнилось восемнадцать лет. А если он учится, то статус ребенка сохраняется за ним еще в течение шести лет после достижения совершеннолетия.
- Выплачивать НДФЛ. Поскольку компенсация за детей выдается из государственной казны, или, говоря другими словами, физическому лицу возвращают отданный ним же НДФЛ, то и получить детский вычет могут только налогоплательщики.

Следует отметить, что в случае сокращения налогооблагаемой базы за расходы, имеющие отношение к оплате лечения либо образования детей, нужно не забывать учитывать такой фактор, как срок давности вычета, который равен трем годам.
Документы
Для получения детского налогового вычета, в первую очередь, физическому лицу потребуется оформить такие документы, как декларация (заполненная согласно бланку 3-НДФЛ), справка со сведениями о доходах (выдается работодателем и заполняется по образцу 2-НДФЛ), заявление, содержащее просьбу о возврате НДФЛ и реквизиты банковской карты, а также сделать копию свидетельства о рождении.
Если налогоплательщик претендует на в связи с расходами на ребенка, вышеперечисленный список бумаг нужно дополнить копией лицензии учреждения, платные услуги которого были использованы, договором об их предоставлении, а также всевозможными платежными документами.
Предел вычетов в 2019 году
Налоговым законодательством на размер каждого из видов вычетов установлено определенное ограничение. То есть налогоплательщик не может получить сумму большую, чем та, которая прописана в законодательстве в качестве максимально возможной. Поэтому прежде чем рассчитывать на какой-либо размер материальной компенсации за ребенка, убедитесь, не выходит ли он за рамки предельно допустимой суммы.
Для стандартного вычета
Налоговую скидку (ту, которая предоставляется за обеспечение детей) начисляют физическому лицу до того момента, пока его суммарный доход, подсчитанный с начала года, не стал больше суммы, равной 350 000 рублей. Если же годовой доход налогоплательщика составляет меньше указанной суммы, то начислять вычет ему будут на протяжении всего налогового периода.
Таким образом, если отец ребенка зарабатывает в месяц 50 000 рублей, то сокращение его налогооблагаемой базы будет производиться с января по июль включительно. То есть на протяжении семи месяцев он будет выплачивать налог с несколько меньшей суммы, чем обычно, а затем данный процесс будет приостановлен.
Чтобы понять, до какого месяца будет начисляться детский стандартный вычет, нужно его предельную сумму (350 000 рублей) разделить на месячный доход налогоплательщика. Полученное число – это и есть месяц, в течение которого налоговая скидка будет выдана последний раз в году.
За социальные расходы на ребенка
В 2019 году сократить налогооблагаемую базу не всегда можно на ту сумму, которая совпадает с размером произведенных родителем затрат. В случае осуществления достаточно крупных расходов, следует обратить внимание на такие предельные ограничения:
- 120 000 рублей – максимально возможная налоговая скидка, предоставляемая за расходы, связанные с оплатой медицинских услуг дочери или сына налогоплательщика, а также покупкой лекарственных препаратов для них.
- 50 000 рублей — это предел вычета для физического лица, внесшего оплату за образование своих детей, причем абсолютно не важно, родные они или подопечные.
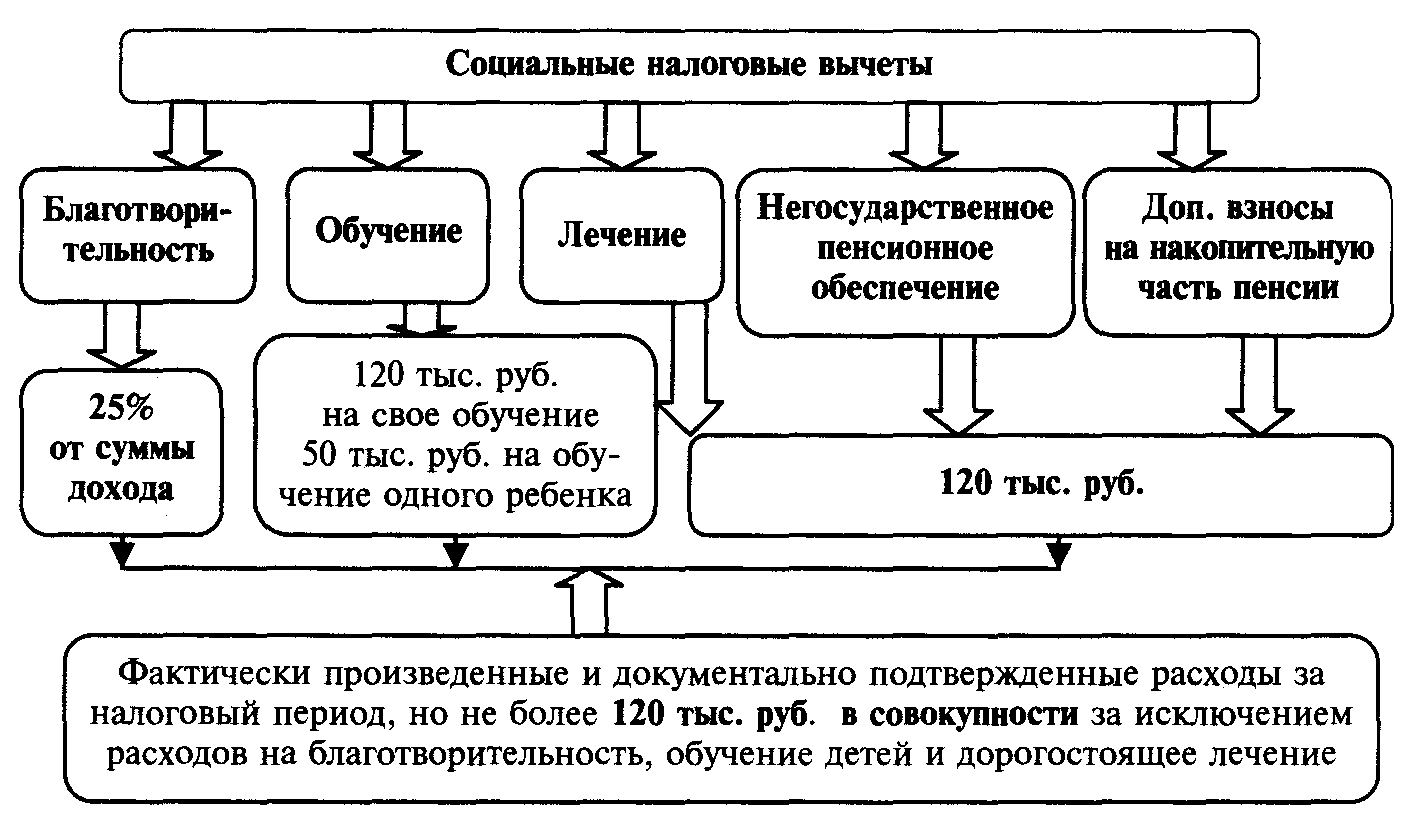
Для того чтобы узнать, на сколько больше физическое лицо получит за год денег после предоставления ему предельной суммы социального вычета, нужно найти 13% от вышеприведенных цифр. Таким образом, за обучение ребенка родитель может получить за год не более 6 500 рублей, а за лечение – 15 600 рублей.
ВАЖНО! Если родитель воспитывает ребенка в одиночку либо второй родитель отказался от вычета, то в данном случае налогоплательщику полагается компенсация в удвоенном размере. Однако при этом максимально допустимые пределы детских вычетов остаются прежними.
Налогообложение доходов физического лица можно снизить, применив стандартный вычет.
Сумма вычета уменьшает размер облагаемого НДФЛ дохода и применяется к суммам, облагаемым по ставке 13%.
Обязанность по предоставлению стандартного вычета несет работодатель – налоговый агент. Льгота носит заявительный характер и применяется по инициативе работника.
Величина годового дохода, к которому ежемесячно применяется льгота, имеет предел, установленный законодательством. В 2019 году предельная сумма дохода для применения стандартного вычета всеми категориями родителей установлена в размере 350 000 рублей. Сумма установлена для налогового периода по НДФЛ – календарного года.
Расчет величины дохода осуществляется нарастающим итогом. Для лиц, имеющих несколько рабочих мест в течение года, величина дохода рассчитывается с учетом ранее полученных сумм на основании предоставленных справок. Начиная с месяца, в котором сумма начисления превысила лимит, льгота не применяется.
Определение понятия
Под вычетом понимается сумма, установленная законодательством для снижения налоговой базы.
Для налогоплательщиков НДФЛ база включает все виды доходов, полученные в любой форме, облагаемые по ставке 13%. В НК РФ порядку применения стандартного вычета посвящена ст. 218.
Стандартный вычет предоставляется лицу, имеющему на обеспечении ребенка.
Применить вычет можно при наличии на содержании ребенка:

Вычет предоставляется каждому из родителей, усыновителей или одному из них в двойном размере. Второй супруг должен предоставить справку от работодателя об отсутствии льготы и заявление на согласие передачи прав.
В случае нахождения матери ребенка в отпуске по уходу право на двойной вычет у отца не возникает. Причина состоит в отсутствии у супруги доходов, облагаемых НДФЛ по ставке 13%.
Аналогично не имеют возможность передать супругу право на вычет неработающие лица.
Кто может воспользоваться данным правом
При наличии у лица нескольких мест трудоустройства право применить вычет имеется только по доходу от одного работодателя. Лицо имеет возможность выбрать предприятие для обращения за льготой.
 Право получения
льготы имеется у лиц:
- Имеющих доход, облагаемый НДФЛ по ставке 13%.
- Являющегося родителем, опекуном, усыновителем или лицом, на обеспечении которого находится ребенок. Так, право на использование льготы имеется у лица, проживающего и содержащего ребенка, например, супруга родителя даже при отсутствии факта усыновления.
- Предоставившего заявление и документы работодателю. По истечении календарного года при отсутствии обращения льгота налоговым агентом не предоставляется. Получить сумму излишне уплаченного налога лицо сможет в территориальном ИФНС по месту регистрации.
Сумма вычета
Размер вычета зависит от количества детей и их очередности.
В случае наличия права на несколько вычетов льготы суммируются. Применяется хронологический порядок определения очередности детей. В подсчете участвуют родные, усыновленные, умершие дети. Возраст при определении очередности не учитывается. Например, если старшему ребенку исполнилось 24 года, он также участвует в подсчете очередности.
В случае прекращения брака, в котором содержались неродные неусыновленные дети, право на вычет у неродного для детей бывшего супруга утрачивается. Одновременно потребуется пересмотреть очередность детей, о чем необходимо известить бухгалтерию предприятия, ведущую учет вычетам.
 Предоставляются
:
- Льгота в сумме 1400 рублей на первого и второго ребенка.
- Вычет в размере 3000 рублей на третьего и последующего ребенка.
Вычет в сумме 12 000 рублей предоставляется родителям и усыновителям, 6000 рублей – опекунам и приравненным к ним категориям. Право предоставляется лицам, имеющих детей –инвалидов в возрасте до 18 лет или учащихся на очных отделениях.
Перечень документов
Подтвердить право на получение льготы необходимо документально.
Для получения льготы в бухгалтерию достаточно предоставить :

Прямого указания на периодичность представления справок об учебе нет в законодательстве. Основное требование – подтвердить факт обучения. Работники бухгалтерии предприятия могут запросить подтверждения учебы ежегодно или дважды в год – в начале календарного (январе) и учебного года (сентябре).
Существуют нестандартные случаи, когда лицо состоит с супругом в разводе, но уплачивает алименты на содержание. Или вариант, при котором супруг повторного брака не усыновляет ребенка, но фактически его содержит.
При заявлении на льготу данные категории лиц должны предоставить дополнительные документы :
- Для лиц, содержащих детей – свидетельство о заключении брака. В остальных случаях документ не требуется. Для получения льготы факт наличия или отсутствия брака между родителями, усыновителями значения не имеет. Необходимо также предоставить справку из управляющей компании или домоуправления о совместном проживании детей с родителями. Дополнительно можно получить заявление от супруга об обеспечении детей соискателем на вычет.
- Для лиц, уплачивающих алименты – документы, подтверждающие содержание (исполнительный лист) и факт уплаты сумм (выписку из расчетного счета). При наличном расчете подтверждением платежа может быть расписка супруга о регулярном получении средств.
 Основная часть документов, за исключением справок целевого назначения, являются важными формами для соискателя льготы. К заявлению достаточно приложить копии документов.
Оригиналы могут быть запрошены для предъявления ответственным лицом бухгалтерии, аудитором, налоговым инспектором.
Порядок оформления
 Вычет предоставляется при начислении заработной платы работодателем. Если лицо своевременно не предоставило заявление на вычет с документами или подтверждающую факт учебы справку льгота не предоставляется.
Физическое лицо может вернуть положенную сумму налога через ИФНС после истечения календарного года. Воспользоваться правом налогоплательщик может в течение 3 лет, прошедших после окончания календарного года.
Возврат суммы производится на основании заявления, декларации, справки о доходах и подтверждающих льготу документов. Излишне уплаченная сумма НДФЛ переводится на счет лица после проведения камеральной проверки Инспекции.
Составление заявления
Заявление на получение льготы составляется один раз.
Повторно работодатель может предложить составить заявление при изменении суммы вычета и наличия в документе прямого указания на размер льготы. О прекращении права работник также заявляет в письменном виде.
В традиционном варианте документ подается в бухгалтерию при трудоустройстве или при рождении (усыновлении) ребенка.
Заявление имеет стандартную структуру построения :

Документ подписывается заявителем с расшифровкой и датой составления. Допускается электронная форма заявления с оригинальной подписью лица. Заявление хранится в бухгалтерии одновременно с прилагаемыми документами в течение всего срока действия льготы.
После увольнения или прекращения права заявление с приложениями архивируют и хранят в течение 75 лет с другими документами, на основании которых начислялась заработная плата.
Правила и сроки предоставления
Предоставление льготы применяется с месяца рождения, заключения договора о передаче в семью или усыновления ребенка.
Вычет предоставляется при условии подтверждении прав в порядке:
- Ежемесячного предоставления до достижения ограниченной законом величины дохода.
- Ежегодно с расчетом суммы дохода до установленного ограничения.
О прекращении права на вычет учащегося работник должен известить бухгалтерию. При несвоевременном извещении и возникновении переплаты сумма недоплаченного в бюджет налога уплачивается лицом самостоятельно с сопровождением декларации 3-НДФЛ.
 Вычеты прекращаются при достижении 18-тилетнего возраста, прекращения обучения. Налогоплательщику предоставляется возможность получить льготу полностью в году прекращения права. Исключение составляет случай, когда ребенок прекратил обучение до достижения им 24-летнего возраста. В данной ситуации льгота прекращается в месяце окончания обучения. Во всех иных случаях утеря права возникает с января месяца, следующего за годом прекращения действия льготы.
Примеры расчета
Определение суммы льготы по очередности
Рассмотрим ситуацию, когда супруги Николаевы имеют общего ребенка.
У Николаева Н.Н. имеются двое несовершеннолетних детей от первого брака, на содержание которых регулярно выплачиваются алименты. Факт подтверждается документально.
В результате определения очередности Николаев Н.Н. имеет право на вычеты в сумме 5800 (1400 + 1400 + 3000) рублей. Супруга, для которой совместный ребенок является первенцем, может претендовать на вычет в размере 1400 рублей.
Расчет суммы вычета
 Работник Николаев Н.Н. имеет ежемесячный доход 35 тысяч рублей. Ежемесячно доход должен облагаться налогом, сумма которого составляет 4550 рублей. После обращения с заявлением на вычет к доходам применена льгота в сумме 5800 рублей.
Сумма ежемесячного налога составляет 3796 (35 000 – 5800 = 29 200 * 13%) рублей. Экономия составила 4550 — 3796 = 754 рубля ежемесячно.
Льгота применяется до получения работником предельного дохода в 350 000 рублей. Сумма достигнута в октябре месяце (35 000 * 10), что свидетельствует об утере прав и прекращении применения вычета. Общая сумма годовой экономии составила 6786 (754 * 9) рублей.
Некоторые особенности
Для одиноких родителей сумма льготы удваивается. Существует несколько причин, при которых возникает статус одинокого родителя – развод и лишение родительских прав, смерть супруга, рождение ребенка вне брака и без признания отцовства и иные. В бухгалтерию или налоговый орган необходимо предоставить документ, удостоверяющий право – справку о смерти супруга, решение и прочие.
В большинстве случает статус одинокого родителя достаточно просто подтвердить. При вступлении в брак лица право на двойную сумму льготы утрачивается. Факт усыновления ребенка новым супругом не имеет значения.
Рассмотрим случай, когда вычет предоставляется супруге лица, выплачивающему алименты на детей. В данном случае суммы алиментов перечисляются из общего бюджета семьи.
Исходя из положений СК РФ, доходы семьи являются совместно нажитыми. Супруга алиментщика также участвует в содержании ребенка, что позволяет ей претендовать на льготу от работодателя.
Право на вычет алиментщиков не теряются при достижении ребенком 18 лет, если он продолжает учебу. Условием получения льготы является оказание материальной поддержки с документальным подтверждением факта передачи средств расписками или выпиской из расчетного счета.
О стандартных налоговых вычетах на детей рассказано в следующем видеоуроке:
Согласно статье 218 НК РФ, право на стандартный вычет на детей имеют:
- родной или приемный родитель;
- супруг или супруга родителя;
- опекун или попечитель;
Также в двойном размере льгота предоставляется в случае отказа от ее применения вторым родителем. При этом второй родитель должен обязательно иметь налогооблагаемый доход. Обратите также внимание, что после развода оба родителя также имеют право получать вычет. Но налоговая льгота предоставляется в том случае, если второй родитель действительно обеспечивает малыша, несет расходы на него. Чтобы проверить это, в Министерстве финансов рекомендуют убедиться, что работник платит алименты — либо по решению суда, либо по соглашению по их уплате (Письмо Минфина России от 15 января 2019 г. № 03-04-05/1233).
Важным вопросом является определение, каким по очередности является ребенок. При решении этого вопроса необходимо учитывать, что число детей определяется независимо от возраста старших детей. То есть если даже старшие дети достигли 24 лет, их все равно необходимо включать в подсчет (Письмо Минфина РФ № 03-04-05/17101 от 15.04.2014).
Предел вычета на детей в 2019 году
Предел по вычетам на детей 2019 года пока остается неизменным и составляет 350 000 руб. Доход исчисляется с 1 января каждого налогового периода. Как только сумма заработка превысит данную сумму, предоставление льготы прекращается. Остановить предоставление необходимо в том месяце, когда достигнут лимит.
До 2016 г. лимит дохода для применения рассматриваемого уменьшения налога составлял 280 000 руб.
Лимит вычета на детей 2019: возрастные ограничения
Налоговая база по рассматриваемому основанию уменьшается начиная с месяца рождения ребенка. Прекращается применение льготы в год, когда ребенку исполняется 18 лет. Обратите внимание, что предоставляется она до конца налогового периода (пп. 4 п. 1 ст. 218 НК РФ).
Если студент продолжит обучение в очной форме, то при подтверждении данного факта льгота сохраняется до того, как он достигнет возраста 24 лет. В этом случае предоставление уменьшения налога необходимо прекратить с месяца, следующего за месяцем окончания обучения (Письмо Минфина № 03-04-05/8-1251 от 06.11.2012).
При этом не важно, имеет учащийся свой личный источник дохода или нет.
Как получить льготу через работодателя
Заявление на льготу можно подать одному из работодателей. В нем необходимо указать размер и основание получения льготы, Ф.И.О. и даты рождения детей. Также необходимо приложить подтверждающие право документы:
- свидетельство о рождении или усыновлении;
- акт о назначении опекуна;
- свидетельство о браке (для супруга родителя);
- свидетельство о разводе (если налогоплательщик уже не состоит в браке);
- документ об обучении (если обучающемуся от 18 до 24 лет);
- документы, подтверждающие статус единственного родителя;
- подтверждение содержания (например, нотариально удостоверенное соглашение об уплате алиментов, документы, подтверждающие расходы на содержание детей);
- справку об инвалидности.
Если сотрудник работает не с 1 января текущего налогового периода, то уменьшение налога ему может быть предоставлено только с учетом доходов по предыдущему месту работы. Для подтверждения доходов сотрудник должен предоставить справку 2-НДФЛ от прежнего работодателя.
Образец заявления
Предел НДФЛ — вычет на детей 2019: пример расчета
Менеджер Ивантеев С.Л. написал заявление на предоставление стандартного вычета на детей. У него их трое:
- Ивантеева Анна Сергеевна, дата рождения 11.06.1995, не обучается, образование получено.
- Ивантеева Мария Сергеевна, дата рождения 03.11.2010.
- Ивантеев Иван Сергеевич, дата рождения 15.07.2015.
Работнику установлен оклад 40 000 руб. в месяц.
Старшей дочери более 18 лет и она не является учащимся очного отделения, следовательно, на нее льгота не распространяется. Двое других младше 18 лет, поэтому в 2019 г. Ивантееву С.Л. предоставлено ежемесячное уменьшение налоговой базы на второго ребенка в размере 1400 руб. и на третьего — 3000 руб.
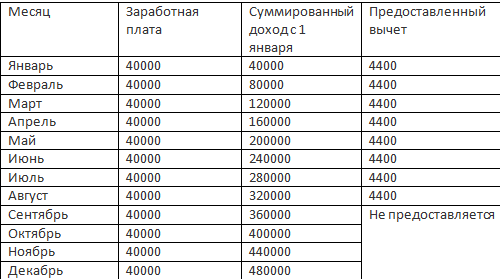
В сентябре доход превысил 350 000, поэтому уменьшение базы по НДФЛ более не применяется. Таким образом, налогооблагаемая база за налоговый период была уменьшена на 35 200 руб., а сумма уплаченного в бюджет НДФЛ — на 4576 руб.
В справке 2-НДФЛ предоставленные стандартные вычеты необходимо отразить в разделе 4. Коды установлены Приказом Минфина № ММВ-7-11/387@ от 10.09.2015.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации