
Вычет 104. Налоговый вычет на детей
При расчете налога на доходы физических лиц существует немало вычетов. Они бывают стандартные, имущественные социальные и иные. При необходимо прописывать каждый из этих вычетов. Сегодня рассмотрим вычеты на ребенка и то, как они должны быть отражены в справке за 2017 год.
Кто имеет право на вычет
Наиболее распространенный тип вычета - стандартный вычет на ребенка . Право на него имеет каждый сотрудник, у которого есть ребенок в возрасте до 18 лет. Либо до 24 лет, но при условии, что он обучается на очном отделении учебного заведения.
На вычет имеют право работники, которые по отношению к ребенку являются:
- родными или приемными родителями, а также их супругами;
- усыновителями;
- попечителями;
- опекунами.
Коды вычетов
Для всех вычетов, которые отражаются в , существуют специальные коды. Они введены для того, чтобы можно было легко понять, за что именно дается тот или иной вычет.
Для вычета на первого ребенка применяется код 126 . Он действует с конца 2016 года и заменил собой код 114. Изменения внесены приказом ФНС от 22.11.2016 № ММВ-7-11/633@. Была заменена вся группа кодов 114-125. Им на смену пришли коды 126-149.
Количество кодов возросло, поскольку вычеты дифференцировали . По действующей раньше системе всем полагались равные вычеты, вне зависимости от того, является ли работник родителем ребенка, опекуном, попечителем и так далее. Теперь же все немного иначе. Например, если речь о вычете на ребенка-инвалида, то по новым правилам он предоставляется:
- в сумме 12000 рублей - родителям (их супругам), усыновителям;
- в сумме 6000 рублей - приемным родителям (их супругам), опекунам и попечителям.
По той же причине старый код 114 был разделен на 2:
- Код 126 - для вычета в размере 1400 рублей в месяц на первого ребенка для родителей (их супругов) и усыновителей.
- Код 133 - для вычета в размере 1400 рублей в месяц на первого ребенка для попечителей, опекунов и приемных родителей (их супругов).
Отражение в справке 2-НДФЛ
Стандартные вычеты, которые предоставляются работнику, указываются в разделе 4 справки 2-НДФЛ.
Важно! В разделе 3 также предусмотрены поля для кодов вычетов. Однако они предназначены лишь для профессиональных вычетов. Поэтому вычеты на детей в разделе 3 отражать не следует .
Стандартные вычеты отражаются в 2-НДФЛ в разделе 4
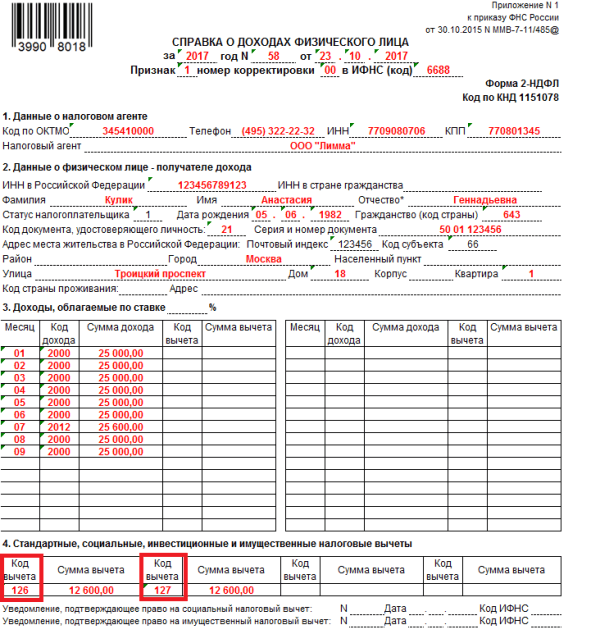
Сумма вычета за каждого ребенка указывается отдельно, с соответствующим кодом
Обратите внимание! В справке 2-НДФЛ сумма предоставленных вычетов указывается отдельно по каждому коду. Например, если у работника двое детей, то ему положен вычет в размере 1400 рублей на каждого из них. Однако сложить вычеты и указать одной суммой нельзя, поскольку у каждого из них собственный код (см. таблицу ниже).
Таблица. Группа стандартных кодов вычетов на детей для формы 2-НДФЛ
| Расшифровка кода | Сумма вычета (в рублях) | В каких случаях полагается и кому | Старый код, действовавший до 26.12.2016 |
| 126 | 1400 | На первого ребенка:
|
114 |
| 130 | 1400 | На первого ребенка:
|
|
| 127 | На второго ребенка:
|
115 | |
| 131 | На второго ребенка:
|
||
| 128 | На третьего ребенка:
|
116 | |
| 132 | На третьего ребенка:
|
||
| 129 | 12 000 | На ребенка-инвалида:
|
117 |
| 133 | 6000 | На ребенка-инвалида:
|
|
| 134 | 2800 | Двойной вычет на первого ребенка единственному родителю, усыновителю, супругу (супруге) родителя | 118 |
| 135 | 2800 | Двойной вычет на первого ребенка единственному попечителю, опекуну, приемному родителю | |
| 136 | 2800 | Двойной вычет на второго ребенка единственному родителю, усыновителю, супругу (супруге) родителя | 119 |
| 137 | 2800 | Двойной вычет на второго ребенка единственному попечителю, опекуну, приемному родителю | |
| 138 | 6000 | Двойной вычет на третьего ребенка единственному родителю, усыновителю, супругу (супруге) родителя | 120 |
| 139 | 6000 | Двойной вычет на третьего ребенка единственному попечителю, опекуну, приемному родителю | |
| 140 | 24 000 | Двойной вычет на ребенка-инвалида с I и II группой инвалидности единственному родителю, усыновителю, супругу (супруге) родителя | 121 |
| 141 | 12 000 | Двойной вычет на ребенка-инвалида с I и II группой инвалидности единственному попечителю, опекуну, приемному родителю | |
| 142 | 2800 | Двойной вычет родителю на первого ребенка при отказе от вычета второго родителя | 122 |
| 143 | 2800 | Двойной вычет приемному родителю на первого ребенка при отказе от вычета второго родителя | |
| 144 | 2800 | Двойной вычет родителю на второго ребенка при отказе от вычета второго родителя | 123 |
| 145 | 2800 | Двойной вычет приемному родителю на второго ребенка при отказе от вычета второго родителя | |
| 146 | 6000 | Двойной вычет родителю на третьего ребенка при отказе от вычета второго родителя | 124 |
| 147 | 6000 | Двойной вычет приемному родителю на третьего ребенка при отказе второго родителя | |
| 148 | 24 000 | Двойной вычет родителю на ребенка-инвалида при отказе от вычета второго родителя | 125 |
| 149 | 12 000 | Двойной вычет приемному родителю на ребенка-инвалида при отказе от вычета второго родителя |
Справки 2-НДФЛ за 2016 год нужно будет формировать с новыми кодами доходов и вычетов.
Справки 2-НДФЛ за 2016 год нужно будет формировать с новыми кодами доходов и вычетов. Такие изменения ФНС ввела приказом от 22.11.2016 N ММВ-7-11/633@, который зарегистрирован в Минюсте России 14.12.2016 за номером 44708.
В кодах видов доходов и вычетов налогоплательщика уточнены наименования в части операций с производными финансовыми инструментами (коды 1532, 1533, 1535, 2641). Введены новые коды видов доходов для отдельных видов премий (2002 и 2003). Коды видов вычетов в разделе "Стандартные налоговые вычеты" дополнены новыми кодами (126 - 133). Кроме того, уточнены коды в разделе "Суммы, уменьшающие налоговую базу в соответствии с Налоговым кодексом Российской Федерации" (205 - 210).
С учетом внесенных изменений коды видов доходов и вычетов применяются при заполнении Справок о доходах физических лиц за 2016 год.
Что изменилось :
Коды детских вычетов 114-125 больше не используются.
Кроме этого, теперь для родителей и усыновителей - одни коды, для опекунов, попечителей и приемных родителей - другие. До этого вычеты для тех и других были с одинаковыми кодами 114-117.
В программах Бухсофт коды вычетов 114-125 уже обновлены и дополнены новые . Если в организации имеется сотрудник, являющийся опекуном, попечителем или приемным родителем, то нужно будет в форме Кадры/ Личная карточка / Налогообложение / изменить этому сотруднику код вычета, т.е. выбрать новый из списка. После этого сделать перерасчет операций по заплате с начала года и перерасчет налогов по зарплате также с начала года.
| Старый код | Сумма и кому предоставлялся до изменений | Новый код | Сумма и кому предоставляется после изменений |
| Код 114 | 1400 руб. На первого ребенка | Код 126 | 1400 руб. На первого ребенка родителю, усыновителю |
| Код 130 | 1400 руб. На первого ребенка опекуну, попечителю, приемному родителю | ||
| Код 115 | 1400 руб. На второго ребенка | Код 127 | 1400 руб. На второго ребенка родителю, усыновителю |
| Код 131 | 1400 руб. На второго ребенка опекуну, попечителю, приемному родителю | ||
| Код 116 | 3000 руб. На третьего и последующего ребенка | Код 128 | 3000 руб. На третьего и последующего ребенка родителю, усыновителю |
| Код 132 | 3000 руб. На третьего и последующего ребенка опекуну, попечителю, приемному родителю | ||
| Код 129 | 12000 руб. На ребенка-инвалида родителю, усыновителю | ||
| Код 133 | 6000 руб. На ребенка-инвалида опекуну, попечителю | ||
| Код 118 | 2800 руб. В двойном размере на первого ребенка единственному родителю | Код 134 | 2800 руб. В двойном размере на первого ребенка единственному родителю, усыновителю |
| Код 135 | 2800 руб. В двойном размере на первого ребенка единственному опекуну, попечителю, приемному родителю | ||
| Код 119 | 2800 руб. В двойном размере на второго ребенка единственному родителю | Код 136 | 2800 руб. В двойном размере на второго ребенка единственному родителю, усыновителю |
| Код 137 | 2800 руб. В двойном размере на второго ребенка единственному опекуну, попечителю, приемному родителю | ||
| Код 120 | 6000 руб. В двойном размере на третьего ребенка единственному родителю | Код 138 | 6000 руб. В двойном размере на третьего ребенка единственному родителю, усыновителю |
| Код 139 | 6000 руб. В двойном размере на третьего ребенка единственному опекуну, попечителю, приемному родителю | ||
| 24000 руб. В двойном размере на ребенка-инвалида родителю, усыновителю | Код 140 | 24000 руб. В двойном размере на ребенка-инвалида единственному родителю, усыновителю | |
| 12000 руб. В двойном размере на ребенка-инвалида опекуну, попечителю | Код 141 | 12000 руб. В двойном размере на ребенка-инвалида единственному опекуну, попечителю, приемному родителю | |
| Код 122 | 2800 руб. В двойном размере одному из родителей на первого ребенка при отказе второго родителя | Код 142 | 2800 руб. В двойном размере одному из родителей на первого ребенка при отказе от вычета одного из родителей |
| Код 143 | 2800 руб. В двойном размере одному из приемных родителей на первого ребенка при отказе от вычета одного из приемных родителей | ||
| Код 123 | Код 144 | 2800 руб. В двойном размере одному из родителей на второго ребенка при отказе второго родителя | |
| Код 145 | 2800 руб. В двойном размере одному из приемных родителей на второго ребенка при отказе одного из приемных родителей | ||
| Код 124 | Код 146 | 6000 руб. В двойном размере одному из родителей на третьего ребенка при отказе второго родителя | |
| Код 147 | 6000 руб. В двойном размере одному из приемных родителей на третьего ребенка при отказе одного из приемных родителей | ||
| 24000 руб. В двойном размере на ребенка-инвалида одному из родителей, при отказе второго родителя | Код 148 | 24000 руб. В двойном размере на ребенка-инвалида одному из родителей при отказе одного из родителей | |
| 12000 руб. В двойном размере на ребенка-инвалида одному из приемных родителей при отказе второго приемного родителя | Код 149 | 12000 руб. В двойном размере на ребенка-инвалида одному из приемных родителей при отказе одного из приемных родителей |
Вспомнить код своей ИФНС поможет .
Но есть и более сложные коды. К примеру, код документа, удостоверяющего личность, в 2-НДФЛ. Всего таких «документальных» кодов 14. Их можно найти в справочнике кодов документов (Приложение № 1 к Порядку заполнения формы). Код 21 обозначает паспорт гражданина РФ, код 03 - свидетельство о рождении, код 07 - военный билет и т.д.
Кроме того, в справке должно быть указано гражданство физлица, на которое оформляется справка. И тоже с помощью кода. Чтобы отметить гражданство (код страны) в 2-НДФЛ, нужно определить его в соответствии с Общероссийским классификатором стран мира (ОКСМ, принят Постановлением Госстандарта от 14.12.2001 № 529-ст). Код страны Россия для 2-НДФЛ - 643.
Но самые интересные коды в форме - это конечно коды доходов и вычетов по НДФЛ. Как правило, именно по ним у бухгалтеров возникает большинство вопросов: какой код ставить в справке 2-НДФЛ.
Коды доходов для справки 2-НДФЛ в 2018 году
Коды доходов в 2-НДФЛ, применяемые при оформлении справок за 2018 год, утверждены Приказом ФНС от 10.09.2015 № ММВ-7-11/387@ . Они указываются в строках таблицы приложения напротив соответствующего дохода физлица. Далее подробно разберем отдельные коды доходов в справке 2-НДФЛ (наиболее часто применимые).
Код дохода 2000 в справке 2-НДФЛ используется для обозначения вознаграждения, выплачиваемого работнику за выполнение трудовых обязанностей. То есть код для в справке 2-НДФЛ - это 2000, причем для зарплаты, выплаченной в денежной форме. А вот зарплата в натуральной форме должна быть обозначена кодом 2530. Код дохода 2010 в справке 2-НДФЛ используется для выплат по договорам гражданско-правового характера (кроме авторских вознаграждений). К ним может быть применен вычет в сумме документально подтвержденных расходов (возникших у исполнителя), который отражается в справке с кодом 403.
Код дохода 2012 в справке 2-НДФЛ предусмотрен для отпускных. Речь идет о суммах, выплачиваемых работнику в связи с предоставлением ему ежегодного оплачиваемого отпуска (ст. 114 ТК РФ). В справке 2-НДФЛ компенсация отпуска при увольнении отражается с кодом дохода 2013 .
Код 1010 в справке 2-НДФЛ используется при выплате дивидендов.
Код дохода 2510 в справке 2-НДФЛ показывает оплату за физлицо организациями и предпринимателями товаров (работ, услуг) или имущественных прав, в том числе коммунальных услуг, питания, отдыха.
Коды вычетов по НДФЛ в 2019 году
Вместе с кодами доходов утверждены и коды налоговых вычетов по НДФЛ. Код налогового вычета в справке 2-НДФЛ указывается в соответствии с таблицей, приведенной в Приказе ФНС (Приложение № 2 к Приказу ФНС от 10.09.2015 № ММВ-7-11/387@). Некоторые суммы и коды вычетов в справке 2-НДФЛ указываются в строках таблицы раздела 3 напротив того дохода физлица, в отношении которого этот вычет применяется. Для других вычетов в справке есть специальный раздел 4. Ниже приведены отдельные коды вычетов, о которых не упоминалось ранее.
Код вычета 126 в справке 2-НДФЛ ставится, если родителю предоставляется стандартный вычет на первого ребенка в возрасте до 18 лет либо на учащегося очной формы обучения в возрасте до 24 лет (пп. 4 п. 1 ст. 218 НК РФ). Для вычета на второго ребенка предусмотрен код 127 в справке 2-НДФЛ, на третьего и каждого следующего ребенка - код 128.
Для вычетов родителю на ребенка-инвалида предусмотрен код вычета 129 в справке 2-НДФЛ.
Код вычета 104 в справке 2-НДФЛ должен быть проставлен тогда, когда вычет предоставляется лицу, указанному в списке пп. 2 п. 1 ст. 218 НК РФ . В нем поименованы герои СССР, герои России, участники ВОВ, родители и супруги военнослужащих, погибших при исполнении обязанностей военной службы и другие.
Код вычета 311 в справке указывается, если работнику был предоставлен имущественный вычет в связи с приобретением им или строительством жилья на территории РФ (пп.3 п.1 ст.220 НК РФ). Если же работнику при этом пришлось воспользовался целевым займом или кредитом и вычет ему положен в сумме процентов, уплаченных по нему, то для такого вычета предусмотрен код 312 (пп.4 п.1 ст.220 НК РФ).
Код вычета 501 в справке 2-НДФЛ используется при применении вычета из стоимости подарков, полученных от организаций и предпринимателей.
Код вычета 508 в справке 2-НДФЛ покажет, что был применен вычет по суммам единовременной материальной помощи, оказываемой работодателями работникам при рождении ребенка.
Коды в справке 2-НДФЛ в 2019 году: расшифровка
Полная расшифровка кодов дохода и вычетов в справке 2-НДФЛ приводится в
С 2017 года изменилась кодировка стандартных вычетов из облагаемых подоходным налогом доходов (приказ № ММВ-7-11/633@ от 22.11.2016). В частности, по-новому шифруются вычеты на детей. Например, код 126 применяется для определения вычета родителю или усыновителю на первого ребенка, код вычета 127 – на второго. Разберемся, в каких случаях используются эти коды.
Код вычета 126 и 127
Это обычные одинарные вычеты, позволяющие уменьшить облагаемую сумму дохода на 1400 руб. по каждому коду (пп. 4 п. 1 ст. 218 НК РФ). Т.е., родителю (усыновителю) двоих детей может быть предоставлен ежемесячный вычет на 2800 руб. (1400 (код 126) + 1400 (код 127)). В других ситуациях, к примеру, при отказе от вычета одного из родителей в пользу второго, код этой льготы будет изменен: двойному вычету на первого ребенка присваивается шифр 142, на второго – шифр 144. Вычет, получаемый единственным родителем в двойном размере, кодируется также по-другому – 134 на первого, 136 – на второго ребенка. ФНС мотивирует введение новых кодов необходимостью более глубокого статистического наблюдения и анализа.
Заметим, что использование вычета – право физлица, и от него зависит, будет он его реализовывать или нет. Кадровики и бухгалтеры не обязаны информировать персонал о подаче заявления на вычет . Чтобы заявить об этом праве, физлицам придется собрать и представить в бухгалтерию своей фирмы следующие документы:
- Заявление;
- Копию свидетельства о рождении ребенка или его усыновлении;
- При необходимости документы, подтверждающие право на налоговый вычет, например справку из образовательного учреждения.
Код вычета 126, 127 отражает предоставляемую родителю (усыновителю) льготу с месяца рождения (усыновления) до достижения детьми возраста 18 лет, а если они обучаются на очном отделении любого образовательного учреждения, то она продлевается до 24-х лет. Вычет предоставляется:
- до конца года, в котором ребенку исполнилось 18 лет либо 24 года (при продолжении учебы);
- до месяца, в котором обучение закончилось (если оно завершилось до достижения 24 лет);
- до месяца, в котором налогооблагаемый доход достиг предельной планки в 350 000 руб.
Пример
У сотрудника компании двое детей 10-ти и 19-ти лет. Первый ребенок учится в школе, второй – обучается в колледже . Заработная плата сотрудника составляет 45 000 в месяц. Оформив заявление с прилагающимися к нему справками, сотрудник передал его в бухгалтерию. С января он получил право на налоговый вычет на детей в сумме 2800 руб. (1400 + 1400).
(45 000 – 2800) х 13% = 5486 руб.
Применение вычета продолжится 7 месяцев, так как в августе доход сотрудника превысит 350 000 руб. (45 000 х 8 мес. = 360 000), значит, с августа облагаться налогом будет полная сумма дохода за месяц. Общий размер вычетов по кодам составит за год 19 600 руб.: по коду 126 – 9 800 руб. (1400 х 7 мес.), по коду 127 – 9 800 руб. (1400 х 7 мес.).
С начала следующего года сотруднику придется вновь подать заявление на вычет.
Код вычета 127 в справке 2-НДФЛ
В справке 2-НДФЛ использование налогоплательщиком стандартного вычета фиксируется в разделе № 4, в специально отведенных полях. Так, продолжая приведенный пример, в форме 2-НДФЛ в 4-м разделе будут указываться суммы вычетов по кодам: 126 – 9 800 руб. и 127 – 9 800 руб.
В разделе № 3 при отражении ежемесячных доходов в графах «код вычета» суммы стандартных вычетов не указываются.
Два года назад было решено изменить форму по справке 2-НДФЛ. В итоге в разных ее графах стали использоваться разные коды.
Иногда поставить правильный код не составляет особых проблем, особенно если речь идет, к примеру, об ИФНС. Бухгалтера знают, что это четырехзначный код налоговой, в которой стоит на учете агент и куда, собственно, и нужно сдавать налоговую документацию. Причем первая пара цифр – это номер региона, а еще пара – код налоговой, куда и сдаются все отчеты.
Однако существуют и более сложные коды, о которых нужно знать и уметь применять в деле. К таким относится код документа, который отвечает за удостоверение личности. Можно насчитать 14 разных кодов, соответствующих документам. К слову, код 07 – это военный билет, а 21 – это, непосредственно, паспорт.
В форме должно быть указано гражданство ФЛ, на которое, собственно, и будет оформлена справка. И эта информация также закодирована. А если речь идет о гражданстве, а на практике – коде страны, стоит определить его по ОКСМ. Так, код России имеет номер 643.
Однако самыми интересными, безусловно, считаются коды вычетов и доходов. Чаще всего именно эти коды вызывают у бухгалтеров самые большие затруднения.
Для разных видов доходов
Поговорим вначале о кодах доходов. Новые коды, используемые при оформлении документа, были разработаны и утверждены ФНС не так давно — в 2015 году. Об этом свидетельствует Приказ № ММВ-7-11/387 . Эти коды размещаются в третьем разделе напротив дохода ФЛ. Особенно часто используются коды, использованные ниже.
Так, код, имеющий номер 2000, используется для того, чтобы обозначить вознаграждение, которые было выплачено работнику за то, что он выполнял свои трудовые обязанности. То есть для того, чтобы обозначить в зарплату, следует проставить код 2000 .
Причем этот код используется для ЗП, которая была выплачена в денежном эквиваленте. Тот же самый код используется, когда нужно обозначить премию.
А вот если ЗП идет в натуральном виде, то ее следует обозначить кодом 2530 .
Если речь идет о выплатах, осуществляющихся по договорам гражданско-правового характера, то используется код под номером 2010 . К такого типа выплатам может быть применен вычет в сумме расходов, имеющих документальное подтверждение. В этом случае будет проставлен код 403 .
В случае с отпускными будет использован код 2012 . Речь идет об отпуске, который предоставляется и оплачивается работнику ежедневно, что прописано в статье 114 . Если же речь идет о компенсации отпуска, которая выплачивается во время увольнения, то проставляется код не 2012, а 2013 .
Имеется свой код и для дивидендов. Он имеет номер 1010 . В случае, если речь идет об оплате товаров и услуг, то в справке ставится код 2510 . Сюда же могут входить такие пункты, как отдых, питание либо оплата коммунальных услуг.
При оформлении справки заполняются следующие поля :
Многие бухгалтера «ломают голову» над тем, какой именно код поставить в документе. Коды вычета можно разделить на несколько групп:
- с 114 по 125 – это коды, которые относятся к стандартным ;
- с 311 по 312 – это имущественные вычеты;
- с 320 по 324 – социальные вычеты;
- с 403 по 405 – профессиональные вычеты.
Однако есть и другие коды по вычетам, необлагаемых в пределах определенных сумм. Это коды с 501 по 508:
- 501 код – вычет из подарков, сделанных ИП или организацией;
- 503 код – удержание из финансовой помощи, оказываемой работникам, вышедшим на пенсию;
- 505 код – вычет из призов и выигрышей, сделанных по итогам конкурса, проводимом в качестве рекламы;
- 508 код – вычет из материальной помощи, которая оказывается при рождении ребенка.
Стандартные детские
В стандартные детские вычеты входят следующие коды:
- 114 – вычет, осуществляющийся на первого ребенка;
- 115 – на второго ребенка;
- 116 – на третьего, а также последующих детей;
- 117 – на ребенка, который имеет инвалидность первой или второй группы;
- 118 – двойное удержание на одного ребенка;
- 119 – двойной на двух детей;
- 120 – двойной на трех и последующих детей;
- 121 – двойной на детей-инвалидов первой или второй группы.
Если один из родителей отказался от двойного вычета, то применяются следующие коды:
- 122 – вычет на первого ребенка;
- 123 – на второго ребенка;
- 124 – на третьего и последующих детей;
- 125 – на детей инвалидов (учитывается только первая и вторая группы).
Имущественные
Когда речь идет об имущественных вычетах, используются следующие коды:
- 311 код – имеются ввиду вычеты по отношению к приобретаемому или строящемуся жилью;
- 312 код – учитываются проценты целевых займов, которые были взяты на приобретение или строительство жилья.
Социальные
Вычеты социального типа:
- расходы, которые налогоплательщик понес в связи со своим ;
- суммы, которые были потрачены налогоплательщиком на обучение детей;
- расходы, понесенные за медицинские услуги или лекарства, которые были приобретены самому налогоплательщику, его супругу или детям.
Профессиональные
Здесь имеет место несколько кодов:
- 403 – расходы, которые возникли при выполнении работ и имеют документальные основания;
- 404 — вычеты, которые возникли из-за получения авторского вознаграждения и имеют документальное основание;
- 405 — сумма, которая была потрачена на авторские вознаграждения.
По доходам без НДФЛ в пределах определенных сумм
Существуют и другие коды по вычетам, необлагаемым в пределах определенных сумм. Это коды с 501 по 508:
- 501 код – удержание из подарков, сделанных ИП или организацией;
- 503 код – сбавка из финансовой помощи, оказываемой работникам, вышедшим на пенсию;
- 505 код – вычет из призов и выигрышей, сделанный по итогам конкурсам, проводимом в качестве рекламы;
- 508 код – удержание, которое осуществляется при выплате родителям при рождении ребенка.
Изменения на 2018 год
На 2018 год в закон было введено несколько новых вычетов.
Так, в основном изменения коснулись детских вычетов , которые используются при заполнении справки 2-НДФЛ. При внимательном отношении к вычетам и знании новых правил, можно без проблем заполнить справку 2-НДФЛ.
Итак, какие же новые коды вступили в силу в 2018 году?
- Код 104 . 500 руб. на налогоплательщика категории согласно п.п. 2 п. 1 ст. 218 НК РФ .
- Код 105 . 3000 руб. на налогоплательщика категории согласно п.п. 1 п. 1 ст. 218 НК РФ .
- Код 126 . Этот код распространяется на ребенка, не достигшего возраста 19 лет, а также на каждого курсанта, студента, интерна, ординатора, аспиранта, обучающихся на очном курсе, в возрасте 24 лет родителю, усыновителю, а также супругу или супруге родителя, на обеспечении которых состоит ребенок.
- Код 127 . Работает на тех же условиях, что и код 126, но распространяется уже на второго ребенка.
- Код 128 . Распространяется на ту же группу людей, но в отношении третьего и последующих детей.
- Код 129 . Вычет распространяется на ту же группу людей, но в отношении ребенка-инвалида.
- Код 130 . Код распространяется на первого ребенка, описанного в коде 126, но теперь вместо родителей выступают опекуны, попечители или приемные родители.
- Код 131 . Вычет распространяется на второго ребенка, описанного в коде 126, но вместо родителей учитываются приемные родители, попечители или опекуны.
- Код 132 . Распространяется на третьего ребенка, который описан в коде 126, но теперь в отношении опекунов, попечителей или приемных родителей.
- Код 133 . Распространяется на ребенка-инвалида, обучающегося на тех же условиях, что и в коде 126, но в качестве родителей выступают приемные родители, попечители или опекуны.
- Код 134 . В двойном размере на 1-го ребенка до 18 лет, на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному родителю, усыновителю.
- Код 135 . В двойном размере на 1-го ребенка до 18 лет, на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному опекуну, попечителю, приемному родителю.
- Код 136 . В двойном размере на 2-го ребенка до 18 лет, на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному родителю, усыновителю.
- Код 137 . В двойном размере на 2-го ребенка до 18 лет, на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному опекуну, попечителю, приемному родителю.
- Код 138 . В двойном размере на 3-го и каждого последующего ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному родителю, усыновителю.
- Код 139 . В двойном размере на 3-го ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному опекуну, попечителю, приемному родителю.
- Код 140 . В двойном размере на ребенка-инвалида в возрасте до 18 лет или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, являющегося инвалидом I или II группы единственному родителю, усыновителю.
- Код 141 . В двойном размере на ребенка-инвалида в возрасте до 18 лет или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, являющегося инвалидом I или II группы единственному опекуну, попечителю, приемному родителю.
- Код 142 . В двойном размере на 1-го ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет одному из родителей по их выбору на основании заявления об отказе одного из родителей от получения налогового вычета.
- Код 143 . В двойном размере на 1-го ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет одному из приемных родителей по их выбору на основании заявления об отказе одного из приемных родителей от получения налогового вычета.
- Код 144 . В двойном размере на 2-го ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет одному из родителей по их выбору на основании заявления об отказе одного из родителей от получения налогового вычета.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации