
Все виды льгот по имущественным налогам для физических лиц. Имущественный налог Справочная информация о ставках и
Что делать, если в полученном уведомлении вы обнаружили неверную информацию, мы рассказывали .
Что делать, если льгота не отражена в уведомлении?
Льготы ИП
Применение УСН, ПСН, ЕНВД индивидуальными предпринимателями предусматривает их освобождение от обязанности по уплате налога на имущество физлиц (только в отношении имущества, используемого для предпринимательской деятельности).Исключением являются объекты, включенные в Перечень объектов недвижимого имущества (например, административно-деловые центры, торговые центры (комплексы) и помещения в них, нежилые помещения — офисы, рестораны, магазины).
Если объект недвижимости предпринимателя включен в Перечень, то владельцу направляется налоговое уведомление на уплату налога на имущество физлиц.
Расчет имущественных налогов проводится налоговыми органами исходя из налоговых ставок , налоговых льгот и налоговой базы, определяемых на региональном и муниципальном уровне.
Если объект, на который начислен налог, не поименован в Перечне, в уведомлении этот объект фигурирует, возможно вы забыли представить в налоговый орган заявление на применение льготы.
Льготы пенсионерам
Налоговый орган не вправе представить льготу по транспортному налогу, земельному налогу, налогу на имущество физлиц только лишь на основании сведений о возрасте.Льготы носят заявительный характер, вследствие чего в ИФНС необходимо представить заявление налогоплательщика по , в котором указано основание для предоставления льготы.
Подать заявление
Заявление о предоставлении льготы без посещения инспекции можно представить:- Через «Личный кабинет налогоплательщика для физических лиц»;
- Письменно — направив письмо в инспекцию по месту нахождения объекта;
- Через МФЦ, с которым налоговая заключила соглашение о возможности оказания соответствующей услуги.
Инспекция, в которую представлено заявление о предоставлении налоговой льготы по имущественным налогам, проверяет отсутствие оснований, препятствующих в рассмотрении заявления по существу.
К таким основаниям относятся:
— представление документов в нечитаемом виде и (или) с несоблюдением требований к их оформлению (заполнению);
— непредставление документов, подтверждающих полномочия лица действовать в качестве представителя налогоплательщика, если заявление представляется представителем налогоплательщика;
— представление документов, содержащих недостоверные сведения (например, используемый в документах ИНН не соответствует имеющимся у налогового органа сведениям в отношении налогоплательщика).
Если налогоплательщик не согласен с отказом в рассмотрении его заявления, он может обжаловать в установленном порядке такой отказ вышестоящему должностному лицу налогового органа или в судебном порядке.
Льгота и ставка налога
Может так произойти, что примененная льгота не повлияла на ставку по налогу на имуществоПодобная ситуация может возникнуть, если налог на недвижимое имущество исчисляется исходя из суммарной инвентаризационной стоимости, при которой налоговая ставка определяется по сумме инвентаризационной стоимости всех объектов на территории муниципального образования (города, села, поселка, деревни и пр.).
Для того, чтобы наглядно понять как происходит начисление налога исходя из инвентаризационной стоимости при наличии льгот, разберем пример:
Условия:У пенсионерки Петровой в собственности две квартиры и жилой дом в городе Заозерске. Инвентаризационная стоимость первой квартиры — 340 000 руб. Инвентаризационная стоимость второй — 270 000 руб. Инвентаризационная стоимость жилого дома — 650 000 руб.
Заозерской городской думой ставки по налогу на имущество физлиц определены исходя из суммарной инвентаризационной стоимости — при превышении порога 1 млн. рублей применяется самая высокая ставка — 1,02%.
Определяем ставку:
340 000 270 000 650 000 = 1 260 000 руб.
Таким образом, суммарная инвентаризационная стоимость превышает 1 миллион рублей, при начислении налога применяется максимальная ставка 1,02%
Исчисляем налог:
Льгота в виде освобождения от налога применяется к одному объекту каждого вида. Если объектов одного вида несколько — по умолчанию льгота применяется к объекту с наибольшей исчисленной суммой.
Таким образом, получается следующий расчёт:
квартира 1: 340000*1,02% = 3468 — 3468 (применена льгота) = 0 руб.
квартира 2: 270000*1,02% = 2754 руб.
жилой дом 1: 650000*1,02% = 6630 — 6630 (применена льгота) = 0 руб.
Итого к уплате — 2754 руб.
Вычет по налогу на имущество
Вычет по налогу на имущество, исчисленному исходя из кадастровой стоимости, применяется в отношении следующих объектов налогообложения:- комнаты, части квартиры (налоговая база уменьшается на величину кадастровой стоимости 10 кв.м общей площади комнаты, части квартиры);
- квартиры, части жилого дома (налоговая база уменьшается на величину кадастровой стоимости 20 кв.м общей площади квартиры, части жилого дома);
- жилого дома (налоговая база уменьшается на величину кадастровой стоимости 50 кв.м общей площади жилого дома);
- единого недвижимого комплекса (в состав которого входит хотя бы один жилой дом — налоговая база уменьшается на один миллион рублей).
Налоговая инспекция продолжает рассылать россиянам «письма счастья» — уведомления об уплате имущественных налогов. Многие россияне имеют право на льготы по налогу на имущество. Как правильно оформить льготу, рассказывает юрист сайта « «.
Кто имеет право на льготы по налогу на имущество физлиц?
1. Федеральные льготники (ст.407 НК РФ, полный список)
- инвалиды I, II групп, инвалиды с детства;
- Герои Советского Союза и Герои РФ, кавалеры ордена Славы трех степеней;
- участники гражданской войны, Великой Отечественной войны, боевых операций по защите СССР из числа военнослужащих, которые проходили службу в воинских частях, штабах, учреждениях в составе действующей армии, и бывших партизан; ветераны боевых действий;
- «чернобыльцы», граждане, получившие или перенесшие лучевую болезнь или ставшие инвалидами в результате ядерных испытаний;
- военнослужащие и граждане, уволенные с военной службы по состоянию здоровья, по возрасту, из-за организационно-штатных мероприятий, с общей продолжительностью военной службы 20 и более лет;
- члены семей военнослужащих, потерявших кормильца, родители и супруги военнослужащих и госслужащих, погибших при исполнении;
- пенсионеры, получающие пенсии, мужчины в возрасте от 60 лет и женщины в возрасте от 55 лет, получающие ежемесячное пожизненное содержание;
- участники боевых действий в Афганистане;
- и некоторые другие категории граждан.
Федеральным льготникам льгота по налогу на имущество физических лиц предоставляется в размере суммы налога, который подлежит уплате.
2. Местные льготы
Органы местного самоуправления, власти Москвы, Санкт-Петербурга и Севастополя имеют право установить дополнительные льготы по налогу на имущество. Размеры местных льгот в каждом муниципальном образовании могут быть разными. Узнать, какие льготы действуют в вашем муниципальном образовании, можно с помощью специального сервиса ФНС — Справочная информация о ставках и льготах по имущественным налогам .
3. Налоговые вычеты
Кроме льгот для отдельных категорий граждан по налогу на имущество можно получить налоговый вычет. Это сумма, на которую уменьшается налоговая база по тому или иному объекту недвижимости. Подавать специальное заявление на получение вычетов не нужно, они полагаются всем собственникам квартир, комнат, жилых домов, и налоговая учтет их самостоятельно в вашем уведомлении на уплату налога.
Размеры вычетов по налогу на имущество
- по квартирам — кадастровая стоимость 20 кв.м. общей площади (вычитается из кадастровой стоимости всей квартиры);
- по комнатам — кадастровая стоимость 10 кв.м. площади комнаты (вычитается из кадастровой стоимости всей комнаты);
- по жилым домам — кадастровая стоимость 50 кв.м. общей площади дома (вычитается из кадастровой стоимости жилого дома);
- по единому недвижимому комплексу, в составе которого есть как минимум 1 жилое помещение или жилой дом — 1 млн рублей (вычитается из кадастровой стоимости ЕНК).
Если объект принадлежит нескольким собственникам, вычет все равно дадут один на весь объект, а получившийся налог поделят между собственниками согласно их долям в праве на данную недвижимость. Если ваша недвижимость настолько мала, что при использовании вычета получается отрицательное число, налог за такой объект вообще платить не надо.
На какую недвижимость можно получить льготу по налогу на имущество?
Льготники могут выбрать объект, на который им будут рассчитывать льготу по налогу на имущество. Выбрать можно из следующих объектов:
- жилое помещение (комната, квартира);
- жилой дом (в т.ч. садовые, дачные домики);
- гараж;
- машино-место;
- хозяйственное сооружение или строение площадью не более 50 кв.м. на земельном участке, который предоставлен под ИЖС, дачное или личное подсобное хозяйство, для огородничества или садоводства;
- специально оборудованные помещения, сооружения, которые используются под студию, ателье, творческую мастерскую (льгота дается только на период такого использования и только физлицам, профессионально занимающимся творческой деятельностью);
- жилое помещение, которое используется под открытый для посещения негосударственный музей, библиотеку, галерею (аналогично, льготу можно оформить только на период такого использования и только физлицам, профессионально занимающимся творческой деятельностью);
- другие объекты недвижимости — если так решили местные власти.
Условия получения льготы по налогу на имущество
- Льготу можно оформить только на один объект каждого вида по вашему выбору. Если у вас в собственности есть несколько квартир, оформляйте льготу на одну из них (что выгоднее). За остальные квартиры в собственности налог платить придется.
- Объект, по которому запрашивают льготу, должен находиться в собственности льготника. Если льготник просто прописан или живет в чьей-то квартире, оформить льготу по налогу на эту квартиру нельзя.
- Льготу нельзя просить на объект, который используется в предпринимательской деятельности.
- Если вы имеете право на льготу по нескольким основаниям (например, как инвалид I группы и ветеран боевых действий), льготу все равно предоставят только на один объект недвижимости каждого вида.
Как оформить льготу по налогу на имущество
- Соберите пакет документов:
— + + документы, подтверждающие право на льготу (например, пенсионное удостоверение, удостоверение инвалида и пр.). Если вы имеете право на льготу по земельному и транспортному налогу, можете оформить ее этим же заявлением. - Подайте заявление с приложениями в любую налоговую инспекцию.
ФНС рекомендует делать это до 1 мая, пока не началась рассылка уведомлений по имущественным налогам. Но вообще подать уведомление о выборе объектов налогообложения, по которым вы желаете получать льготу, можно до 1 ноября.
Заявление на льготу можно подать:
- лично в налоговую инспекцию (дополнительно возьмите паспорт и оригиналы документов, подтверждающих право на льготу), а также по доверенности;
- через Личный кабинет налогоплательщика на официальном сайте ФНС (для получения логина и пароля к личному кабинету обратитесь в любую налоговую инспекцию с паспортом);
- по почте (лучше заказным письмом с уведомлением о вручении или ценным письмом с описью вложения и уведомлением).
Нужно ли подтверждать свое право на льготу по налогу на имущество каждый год?
Нет, каждый год оформлять в налоговой эту льготу не нужно. Достаточно один раз обратиться в налоговую инспекцию и предоставить все необходимые документы. Просто укажите в своем заявлении период действия льготы по налогу на имущество — бессрочно.
Важно: льгота будет действовать до тех пор, пока ее не отменят соответствующим законом. Поэтому все-таки лучше ежегодно проверять актуальность вашей льготы на сайте Федеральной налоговой службы.
Что будет, если я не оформлю льготу по имущественному налогу?
Если вы сами не выберете объект, по которому желаете получать льготу по имущественному налогу, налоговая служба предоставит льготу самостоятельно. В этом случае льготу будут учитывать по одному объекту налогообложения каждого вида с максимальной исчисленной суммой налога.
Налог на имущество за 2016 год нужно заплатить не позднее 1 декабря 2017 года. Посмотреть налоговое уведомление по налогу на имущество можно в
В России, в соответствии с законодательством, граждане определенных категорий могут получить налоговые льготы по отношению к частному имуществу физлиц.
Начисление налога идет в зависимости от кадастровой, а не инвентаризационной стоимости имущества.
Законодательная база
 Описание данного налога, а также полагающихся в связи с его уплатой льгот, можно найти в Федеральном законе № 2003-1 «О налогах на имущество физических лиц»
(9.12.1991), который к настоящему времени включает уже ряд поправок и изменений. Также достаточно подробно необходимая собственникам информация содержится в Налоговом Кодексе РФ (статьи 399-409): о плательщиках, объектах налогообложения, налоговых ставках, льготах, порядке определения налога на имущество и его уплаты и т.д.
Налог на имущество рассчитывается физическим лицам в инспекции по месту нахождения находящихся в собственности объектов, после чего владельцу высылается налоговое уведомление, в котором указана сумма и данные расчета налога.
Сейчас собственники получают налоговое уведомление единой формы, в котором отражаются данные по транспортному, земельному налогам и налогу на имущество физических лиц.
В строке, соответствующей налогу на имущество, можно увидеть данные о годе расчета, облагаемом имуществе и его месте расположения, размере налоговой базы, ставке, доли в праве, льготах и итоговой сумме налога. Сведения об имеющемся у граждан имуществе содержатся в органах Росреестра.
Данный вид налога действует в отношении следующего имущества: квартиры или комнаты, дома, гаража, дачи, а также иных зданий. Налог рассчитывается и на долевую собственность с участием вышеперечисленных объектов.
 До 2016 года в налоговой базой для того, чтобы рассчитать физлицам налог на их имущество, служила инвентаризационная стоимость облагаемых объектов по состоянию на начало (1 января) каждого года. Узнать инвентаризационную стоимость имущества за период до 1 января 2013 года можно в отделениях БТИ (выдается соответствующая справка). Узнать задолженность по оплате налога поможет информация, представленная на сайте ФНС России.
В некоторых случаях происходит перерасчет налога на имущество граждан за предыдущие годы в сторону увеличения суммы. Связано это с увеличением инвентаризационной стоимости объектов недвижимости и несвоевременной подачей необходимых сведений из БТИ. Следует учесть, что перерасчет разрешается не более, чем за три года.
Если необходимо рассчитать налог в отношении долевой собственности , то берется каждая соразмерная его доля у определенного гражданина (определяется путем произведения инвентаризационной стоимости объекта на соответствующую долю). Налог по общей совместной собственности делится на всех собственников одинаковыми частями.
Нередки ситуации, когда граждане не были извещены о необходимости уплаты налога государственными органами вовремя с помощью соответствующих уведомлений. Тогда они обязаны произвести уплату не более чем за три года, предшествующих получению уведомления из налоговой. За излишне уплаченный налог собственникам может быть осуществлен возврат средств в установленном порядке.
Налоговые ставки
Налоговые ставки относительно имущества физлиц утверждаются органами местного самоуправления, и региональными законами, если речь идет о Москве и Санкт-Петербурге.
В то же время ставки не могут быть выше тех пределов, которые установлены на федеральном уровне. Интернет-сайт ФНС позволит ознакомиться с местными налоговыми ставками более подробно при обращении к соответствующему разделу.
 На определение ставки налога
рассматриваемого вида влияют такие факторы, как инвентаризационная стоимость и само количество принадлежащих одному собственнику объектов. В последнем случае при расчете исходят из суммарной стоимости имущества.
Чтобы определить применяемую к конкретному имущественному объекту или объектам налоговую ставку, необходимо узнать их суммарную инвентаризационную стоимость , которая также будет умножена на коэффициент-дефлятор, который равен 1,425 .
На 2019 год к исчислению налога на имущество был применен понижающий коэффициент 0,4 за исключением объектов недвижимости, относящихся к сфере торговли, общественного питания и бытового обслуживания.
Начиная с 2015 года в некоторых субъектах РФ данный налог граждан рассчитывается по кадастровой стоимости объектов. Постепенно до 2019 года планируется рассчитывать налоговую базу исходя из кадастровой стоимости уже во всех без исключения регионах. Узнать данную величину можно в органах и на сайте Росреестра. Также допустимо оспорить размер стоимости имущества, если собственник с ним не согласен.
Если налог рассчитывается по кадастровой стоимости, то предусматриваются следующие налоговые вычеты в отношении различных жилых объектов: комнаты – на 10 кв.м.; квартиры – на 20 кв.м.; дома – на 50 кв. м.
Кроме того, органы власти таких городов, как Москва, Санкт-Петербург и Севастополь вправе увеличить размеры налоговых вычетов.
При отрицательном значении налоговой базы она принимается равной нулю для удобства начисления сумм, которые необходимо будет выплатить гражданам для соблюдения налогового законодательства.
Налог на имущество по кадастровой стоимости
предполагает трехуровневую ставку:
- 0,1% – касаемо жилых домов и иных помещений для проживания, гаражей, машино-мест, а также объектов, которые еще не достроены;
- 0,5% – для всех других объектов;
- 2% – для элитной дорогой недвижимости, кадастровая цена которой составляет более 300 млн рублей, а также торговых центров.
При этом региональные власти могут снизить ставку до 0 или повысить ее до 0,3%.
Во избежание резкого скачка налогового бремени в регионах до 2019 года будет применено правило, согласно которому налог будет расти ежегодно не больше, чем на 20%, после чего такой коэффициент будет отменен.
Налоговые сроки и периоды
Налог на имущество подлежит начислению гражданам каждый год и основанием для определенных значений служат данные о стоимости недвижимости с учетом коэффициента, который назван дефлятором для учета инфляционных тенденций в экономике. Уплата налога должна быть произведена не позднее 1 декабря года, который последует за годом исчисления налога.
За несвоевременную уплату могут быть начислены пени на сумму недоимки. За неуплату налога гражданин может быть оштрафован, подвергнуться конфискации имущества, а также в некоторых случаях – привлечен к уголовной ответственности.
 Период
, за который платится налог на имущество, определяется со времени его приобретения:
- Если объект находился в собственности целый год, то этот же период и берется за основу.
- В случае владения имуществом менее года, налог платится с месяца регистрации права собственности.
- При получении наследства – с месяца его открытия.
- Если объект недвижимости был недавно возведен, то налог необходимо начинать платить с начала года, который отсчитывают за годом постройки.
- В случае продажи, разрушения или уничтожения имущества взимание налога прекращается с начала месяца, в котором имущество уже владельцу не принадлежит или перестало существовать.
Кому положены налоговые льготы и в каком размере
Налоговые льготы на данный налог подлежат подробному регулированию с помощью статьи 407 НК РФ.
Освобождение от уплаты налога полагается следующим категориям граждан :

Объектами льготного налогообложения могут выступать:
- квартира или комната в квартире;
- специальные помещения или сооружения, использующиеся для творческих видов деятельности;
- хозяйственное строение или сооружение, площадью менее 50 кв. м на земельных участках для личного подсобного, дачного хозяйства, огородничества, садоводства или ИЖС;
- гаражное помещение или машино-место.
Льготы предоставляются на всю сумму налога, которым облагается объект, находящийся в собственности. Также он не должен использоваться владельцем в предпринимательской деятельности.
 Чтобы реализовать свое право на налоговую льготу в отношении личного имущества, следует предоставить в любой налоговый орган следующие документы
: соответствующее заявление, паспорт, пенсионное удостоверение, правоустанавливающие документы на имущество, технический или кадастровый паспорт объекта.
Однако, если заявление на получение льготы было оформлено гражданином до 31 декабря 2014 года, подавать документы повторно не нужно. Если гражданин не смог вовремя воспользоваться своим правом на льготы, то он вправе обратиться в налоговую с просьбой о пересчете размера налога и возврате излишне уплаченных денежных средств (не более чем за три года).
Если у гражданина, которому положены налоговые льготы, имеются несколько объектов налогообложения , то льготы предоставляются в отношении объекта одного вида на выбор. До 1 ноября года, который будет являться налоговым периодом применения льготы, льготники предоставляют уведомление о выбранных объектах налогообложения для назначения льготы по налогу на имущество физлиц. Если соответствующее уведомление не будет предоставлено в срок, налоговая льгота будет назначена в отношении одного объекта каждого вида, по которому сумма налога будет максимальной.
В Налоговом кодексе предусмотрен ряд льгот для пенсионеров . Данная категория граждан может получить льготы (освобождение от уплаты налога) касательно следующих объектов налогообложения:

Право на льготу дается пенсионерам в отношении одного из объектов по каждой категории, к примеру, если в собственности гражданина наличествуют квартира, дача и гараж, то он полностью освобождается от уплаты налога на имущество физ. лиц. Если же гражданин имеет два дома, то в отношении одного из них на выбор ему придется уплатить налог.
Однако существуют случаи, когда пенсионеры обязаны платить налоги государству:
- Если стоимость объекта недвижимости превысит 300 млн. рублей;
- Имущество, по которому могла бы быть налоговая льгота, используется в предпринимательской деятельности.
В отношении земельных участков льготы по уплате налога для пенсионеров устанавливаются властями каждого отдельно взятого региона, для получения подробной информации необходимо обратиться в территориальное отделение ФНС.
Местные власти также вправе определять дополнительные категории граждан-льготников, к примеру, .
Актуальные изменения в начислении налога на имущество представлены в следующем видеосюжете:
Из-за ужесточения налогового режима в стране граждане озабочены тем, как можно законно получить дополнительные льготы и вычеты. Справочная информация о ставках и льготах по имущественным налогам находится в НК России. Чтобы выяснить, какие вычеты по имущественному налогу предусмотрены законодательством для разных категорий граждан, необходимо разобраться в том, как работает налоговая система в России.
Налоговая система России
Налоговая система в РФ представляет собой механизм сбора пошлин, налогов и прочих обязательных платежей с налогоплательщиков. Имущественные сборы, как неотъемлемая часть системы налогообложения, регулируется гл. 32 ч. 2 Налогового кодекса.
В структуре налогообложения находятся следующие виды налоговых отчислений:
- налоги, в т.ч. акцизы;
- сборы, в т.ч. гос. пошлины.
Объектами для обложения являются имущество, доход, прибыль, расход частного лица, ИП или фирмы и прочие полученные лицом блага, которые можно оценить в стоимостном выражении.
Налоги в России обязаны платить все граждане
Иерархия налогов, принятая в России, имеет 3 уровня:
- местные;
- региональные;
- федеральные.
Местные – уплачиваемые населением в местный бюджет - территориально. Устанавливаются представителями местного самоуправления. В данную группу включены по данным ст. 15 НК РФ налог на землю и имущество, торговый сбор, на рекламу, на дарение и наследование.
Региональные – действуют на территории субъекта РФ. К данной категории относятся согласно ст. 14 НК РФ игорный, транспортный и на имущество организации.
Федеральные – действуют на территории России. Имеют одинаковый размер для всех субъектов гражданских правоотношений. Составляют основную часть сборов. К ним, согласно ст. 13 НК РФ, относятся косвенные – НДС, акцизы и прямые, такие, как на НДФЛ, на прибыль организации, прочие налоги и пошлины.
Важно! Имущественные относятся к местным налогам. Это означает, что их размер варьируется от региона к региону. Так, транспортный сбор для легковых малолитражек в Москве составляет от 25 до 35 руб. за 1 лошадиную силу в зависимости от срока эксплуатации транспортного средства, в Волгограде – 20 руб., а в Новосибирске – 10 руб.*
Имущественный налог: определение, виды, срок уплаты
Оплата налогов - долг каждого гражданина
Цель имущественного налогообложения граждан – формирование местных бюджетов и бюджетов субъектов РФ. За счет собранных средств реализуются социальные программы. К ним относятся благоустройство дорог, строительство детских садов и школ, поддержание городской инфраструктуры и т. д.
Данный вид сборов уплачивается с имущества физических лиц. Основание для уплаты – консолидированный реестр, фиксирующий сведения об имуществе граждан через регистрирующие органы.
Важно! Все граждане, которые официально оформили свое право собственности на движимое и недвижимое имущество, должны уплачивать установленные суммы согласно ч. 2 НК РФ.
В имущество, облагаемое налогом со стороны налоговых органов, относится частная собственность граждан:
- транспортные средства;
- участки земли;
- недвижимость.
Уплачиваются либо по месту жительства, либо по месту фактического расположения объекта налогообложения.
Пример: если лицо проживает в Москве, но прописано в городе Санкт-Петербурге, то налог насчитывает инспекция Санкт-Петербурга.
Важно! Срок оплаты задолженности по имущественным налогам – 1 декабря. Основанием для осуществления оплаты признается налоговое управление из соответствующего органа. Направляются уведомления с начала апреля по конец ноября, т.е. за месяц (30 календарных дней) до истечения срока оплаты. Отследить состояние счета легко в публичном портале налоговой, либо на «Госуслугах».
Кто не платит налог на имущество физических лиц – льготники
Ставки утверждаются по тарифам, установленным в нормативной документации, которые разрабатываются представителями муниципальных образований. Полный перечень ставок по годам представлен на сайте ФНС в разделе со справочной информацией. Необходимо выбрать вид пошлины, период и регион (код в системе уже стоит), нажать «найти», и форма заполнится автоматически. Помимо суммы на сайте указан документ, на основании которого производится платеж.
Например: в Санкт-Петербурге и Москве применяется система, рассчитываемая в соотношении с кадастровой стоимостью подлежащих обложению объектов.
Ставки для людей не должны превышать:
- 1% – для недвижимости, строящихся объектов, гаражей, мест парковочных, строений общей площадью менее 50 м2;
- 2% – для имущества согласно п.7 ст. 378.2 НК РФ + объектов ценой ниже 300 млн руб.;
- 0,5% – для прочих объектов.
Льготируют все основные виды имущества
На строящиеся объекты и имущество, которое дороже 300 млн руб., льготы не распространяются.
Важно! Вычет предоставляется на выбор с каждого облагаемого вида имущества, находящегося в собственности лица.
Например, если у пенсионерки Ивановой О. В. есть 2 квартиры, 3 гаража и комната в коммуналке, то потребовать выплаты она вправе лишь с одной квартиры, одного гаража и комнаты.
Так как налог на имущество лиц – местного типа, региональные власти вправе самостоятельно устанавливать дополнительные виды льгот. В Москве такие дополнительные льготы отсутствуют.
Для того, чтобы гражданин смог получить причитающийся вычет, нужно:
- заполнить форму 3-НДФЛ;
- получить из бухгалтерии 2-НДФЛ;
- приложить необходимые документы и копии документов об оплате;
- предоставить указанные документы в налоговый орган по месту прописки.
Льготы для военнослужащих
Для предоставления льготы нужно направить в налоговую личный военный билет или удостоверение, а в случае отсутствия – справку из учреждения, в которой прописаны соответствующие звание и должность.
Льготы для инвалидов
Для людей с разными группами инвалидности действуют следующие льготы:
- льготирование за выплаты в инспекцию по налогам для инвалидов 2-й и 1-й группы, и для инвалидов с детского возраста;
- возможность отказа от оплаты за пользование транспортом в случае наличия специально оборудованного автомобиля;
- уменьшение размера налога на земельные участки на 10 тыс. руб. согласно п. 5 ст. 391 НК РФ на 10 тыс. руб.
Льготы по налогам для инвалидов 3 группы
У таких граждан есть свои привилегии: это и отсутствие сбора при оформлении ИП, и возможность не оплачивать пошлины при пользовании малолитражным автомобилем, и льготы при получении медицинского обслуживания. Однако льгота по НДФЛ инвалиду 3-й группы общего заболевания не предусмотрена законом.
Льготы для многодетных семей
К сожалению, согласно НК РФ, льготы для семей, в которых много детей, не предусмотрены на уровне государства. Однако для них действуют вычеты согласно пп. 3,4,5 и 6 ст. 403 НК РФ.
Например, 20 м2 – с квартиры и 40м2 с площади дома – размер налогового вычета.
Льготы для организаций и ИП
Льготы для компаний
Что касается организаций и ИП, то их собственность является необлагаемой в случае, если она входит в состав основных средств согласно ст. 374 НК РФ. Данное ОС должно:
- использоваться для выпуска продукции, сдаваться в аренду;
- использоваться больше, чем 1 год;
- не продаваться с целью получения дохода.
Обратите внимание! При этом ОС может приносить собственнику доход.
Согласно ст. 381 НК РФ льготы установлены для организаций:
- входящих в зону свободной торговли;
- религиозных организаций;
- органов судебной и исполнительной систем;
- адвокатских контор;
- юристов;
- протезных и ортопедических компаний;
- ИТ-компаний.
Льготным является движимое имущество, зарегистрированное после 1.01.2013 г.
Чтобы получить свою льготу, организация должна подготовить налоговую декларацию.
Изменения в Налоговой декларации
Ранее в декларации КНД 1152026 требовалась 2010257 льгота по налогу на имущество расшифровка. По данному коду назначались льготы согласно п. 25 ст. 381 НК РФ. В отчетности за I квартал 2018 г. данный код применять не нужно. Теперь строка 160 из раздела 2 заполняется следующим образом:
- в первых ячейках ставится код 2012000;
- после «/» указывается справа налево номер, пункт и подпункт статьи регионального закона, предусматривающего льготу.
Образец заполнения представлен на сайте ФНС.
Список граждан, необлагаемых налогом
- инвалиды: 1-й и 2-й гр. (взрослые), 1-й, 2-й и 3-й гр. – детства;
- Герои России и СССР, и лица, получившие орден Славы 3-й степени;
- участники ВОВ и иных ветеранов;
- военнослужащие, прослужившие более 20 лет;
- члены военных семей в случае потери ими кормильца;
- пенсионеры;
- лица, подвергнувшиеся радиоактивному облучению;
- граждане, профессионально занимающиеся творчеством, имеющие оборудованные для совершения профессиональной деятельности и организации всевозможных выставок помещения;
- лица, имеющие на земельных участках строения площадью менее 50 м2.
Льготирование за погоны
Важно! Если собственник квартиры не является льготником, но с ним проживает, например, его член семьи – пенсионер или инвалид I группы, льгота данному собственнику не предусмотрена. Только в одном случае выплата осуществляется: если лицо является как льготником, так и собственником квартиры.
Таким образом, имущественные налоги предоставляются различным категориям россиян. Для предоставления физическому лицу льгот, оно должно подать необходимое заявление на налоговый вычет в Налоговую инспекцию.
* Тарифы актуальны на 09.07.2018 года.
shtrafsud.ru
Освобождение от уплаты налогов является одним из видов налоговых льгот, предоставляемых налогоплательщикам при наличии определенных оснований и условий. Из этой статьи вы узнаете обо всех возможных льготах по имущественным налогам для физических лиц.
Виды льгот
- Федерального уровня
Данные преференции предусмотрены Налоговым кодексом РФ и распространяют свое действие на всю территорию РФ. Они не могут быть отменены решениями региональных и местных властей. Могут устанавливаться не только по федеральным налогам, но и по региональным и местным.
- Регионального уровня
Устанавливаются законами региональных властей, наравне с федеральными льготами. Действуют только на налогоплательщиков того региона, на котором установлен и введен в действие тот или иной налог.
- Местного уровня
Устанавливаются властями муниципальных образований и действуют только на территории того муниципального образования, где расположено имущество налогоплательщика. Данные льготы устанавливаются по местным налогам, к которым относятся земельный и транспортный налоги, торговый сбор.
Рассмотрим на примере, какие льготы и для каких налогоплательщиков установлены в настоящее время по имущественным налогам: транспортному, земельному и налогу на имущество, а также вкратце определим, что из себя представляет такая льгота, как налоговый вычет и кто имеет право на нее.
Транспортный налог
Налог за находящиеся во владении транспортные средства является региональным, в связи с чем преференции по нему могут устанавливаться на уровне РФ и ее субъектов.
Льготы федерального уровня по данному налогу зависят исключительно от типа транспортного средства и мощности его двигателя. Иных оснований (отнесение собственника ТС к льготной категории граждан и т.п.) НК РФ не предусматривает, но дает возможность, устанавливает дополнительные льготы непосредственно властям региона.
Так, например, согласно НК РФ транспортным налогом не облагаются легковые авто инвалидов, мощностью до ста лошадиных сил, лодки (весельные и моторные, при наличии у последних двигателя мощностью не более пяти л/с), угнанные автомобили (если угон подтверждается справкой ОВД), спецтехника, находящаяся в собственности и используемая в деятельности сельхозпроизводителей, суда морского и речного промысла и ряд иных ТС, перечисленных в НК РФ.
Региональными властями могут быть предусмотрены льготы для таких категорий налогоплательщиков, как малоимущие граждане, многодетные семьи, герои СССР и РФ, ветераны и инвалиды ВОВ и иных военных и боевых действий, владельцы авто с двигателем небольшой мощности и т.п. Подробно о льготах по налогу на транспорт можно узнать из статьи, посвященной непосредственно льготам по данному налогу.
Наши юристы знают ответ на ваш вопрос
Если вы хотите узнать,
как решить именно вашу проблему , то
спросите
об этом нашего дежурного
юриста онлайн
Это быстро, удобно и
бесплатно
или по телефону:
Налог на землю
В связи с тем, что данный платеж отнесен к местным, преференции (льготы) могут устанавливаться как на федеральном, так и на местном уровне. НК РФ в статье 395 приводится полный перечень плательщиков, освобождаемых от налогообложения данным платежом.
В отношении ряда налогоплательщиков, предусмотрена возможность уменьшения базы по налогу на установленную величину в 10 000 руб.
Налог на имущество
В отличие от иных платежей за имущество, находящееся в собственности, данный налог различается по субъектам права с которых он взимается и соответственно разделяется на налог на имущество организаций и отдельно на имущество физлиц. Причем налог на имущество граждан является местным, в связи с чем льготы по нему определяются законами местных властей, а платеж на имущество организаций относится к региональным, на основании чего категории льготников определяются субъектами РФ.
Что касается налога для физических лиц, то НК РФ установлен довольно широкий перечень граждан, подлежащих освобождению от уплаты данного платежа, к ним, в частности, отнесены ветераны военных и боевых действий, инвалиды (1 и 2 гр.), Герои Советского Союза и РФ, военнослужащие, уволенные со службы (стаж службы не менее 20 лет), пенсионеры и т.д.
Для юрлиц освобождение от налога допускается для таких налогоплательщиков, как религиозные организации и организации инвалидов, организации, занимающие производство фармпродукции и т.д.
С полным перечнем льгот для юрлиц и граждан по налогу на имущество можно ознакомиться в отдельной статье: «Кто освобождается от уплаты налога на имущество физических и юридических лиц?»
Налоговые вычеты
Право на возмещение затрат по определенным основаниям (покупка недвижимости и иного имущества, оплата учебы или медуслуг, взносов на страхование и пенсию и т.д.), по общему правилу, является льготой для работающего населения РФ. Получить ее могут граждане РФ, имеющие заработок, с которого ими или их работодателями отчисляется подоходный налог.
Таким образом, получить льготу не могут те граждане, которые не работают официально, за исключением пенсионеров, которым законодательство дало право перенести остаток вычета на три года назад, но только по имущественным вычетам. Социальные, стандартные и иные виды вычетов они получить не могут, если не имеют дополнительного источник доходов, помимо пенсии.
Подробно о том, какие виды вычетов доступны лицам, вышедшим на пенсию, рассказано в следующей статье: «Налоговые вычеты для пенсионеров».
law03.ru
Интервью с начальником Межрайонной ИФНС России № 18 по Челябинской области Мариной Вагановой.
Срок уплаты имущественных налогов - 1 декабря 2017 года. С июля началась массовая рассылка налоговых уведомлений, которая будет завершена к октябрю.
- Марина Николаевна, расскажите, что-то изменилось в 2017 году при расчёте налога на имущество физических лиц?
На территории Челябинской области с 1 января 2016 г. налоговая база по налогу на имущество физических лиц определяется исходя из кадастровой стоимости объектов налогообложения.
- Что является объектом налогообложения?
Жилой дом, жилое помещение (квартира, комната), гараж, машино-место, единый недвижимый комплекс, объект незавершённого строительства, иные здания, строения, сооружения, помещения (в отношении которых определена кадастровая стоимость).
- Кто платит налог на имущество?
Налог начисляется физическим лицам - собственникам объектов налогообложения.
В 2017 году расчёт налога проводится по формуле: Н = (Н1 - Н2) x 0,2 + Н2, где Н - сумма налога, подлежащая уплате, Н1 - сумма налога, исчисленная как соответствующая налоговой ставке процентная доля кадастровой стоимости объекта, Н2 - сумма налога, исчисленная исходя из ранее установленной инвентаризационной стоимости объекта (при её наличии), 0,2 - коэффициент. Формула не применяется в отношении объектов, включённых в перечень в соответствии со статьей 378.2 НК РФ.
Для расчёта налога на сайте ФНС России www.nalog.ru действует электронный сервис «Налоговый калькулятор - расчёт земельного налога и налога на имущество физических лиц».
- Как узнать налоговую ставку?
Налоговые ставки устанавливаются нормативными правовыми актами представительных органов муниципальных образований. Информация о ставках представлена в интернет сервисе ФНС России «Справочная информация о ставках и льготах по имущественным налогам»
- Кто освобождён от уплаты налога на имущество?
Льготы, освобождающие от уплаты налога установлены Налоговым Кодексом РФ в отношении 15 категорий налогоплательщиков, в том числе инвалидов I и II групп, пенсионеров, физических лицх - в отношении хозяйственных строений или сооружений, площадь каждого из которых не превышает 50 кв. м. и т.д.
Налоговая льгота предоставляется только в отношении одного объекта налогообложения по выбору налогоплательщика следующих видов объектов: квартира или комната; жилой дом; гараж или машино-место, хозяйственное строение или сооружение, помещение или сооружение, указанные в подпункте 14 пункта 1 статьи 407 НК РФ. Информацию о льготах, установленных местными органами власти можно получить через интернет-сервис ФНС России «Справочная информация о ставках и льготах по имущественным налогам».
- Как узнать налоговую базу?
Налоговая база определяется как кадастровая стоимость (далее - КС) объекта налогообложения. При этом налоговая база уменьшается в отношении квартиры - на величину КС 20 кв. м., комнаты - на величину КС 10 кв. м, жилого дома - на величину КС 50 кв. м. Сведения о КС можно получить на сайте Росреестра (http://maps.rosreestr.ru/Portalonline).
- Что делать, если налоговое уведомление не пришло?
Пользователи «Личного кабинета налогоплательщика для физических лиц» получат налоговые уведомления в электронной форме, также можно обратиться в инспекцию лично. Сервис позволяет оплатить налог онлайн, а при наличии неточностей в уведомлении - сообщить об этом в налоговый орган онлайн. Если возникают вопросы, можно обратиться в контакт-центр ФНС России по бесплатному номеру 8-800-22-222-22.
Проверять и оплачивать свои налоговые и судебные задолженности можно онлайн через Единый портал государственных и муниципальных услуг gosuslugi.ru. Оплатить услуги можно прямо с мобильного, автоматически получать уведомления о новых штрафах и задолженностях.
Льготы по транспортному налогу в разных регионах России могут сильно отличатся
Это связано с тем, что местные власти могут устанавливать свои льготы.
О льготах лучше знать больше, чтобы платить меньше.
Перечислить все можно.
Поэтому я покажу 2 способа:
как за 5 минут узнать свои льготы по транспортному налогу?
Забегая вперед скажу, что эти способы абсолютно бесплатны.
1-ый способ : онлайн сервис налоговой службы.
Налоговики за наши деньги радуют нас полезными сервисами, которые помогают находить свои льготы по налогам.
2-ой способ : дистанционная консультация.
Помощь живого специалиста, которому можно задать вопрос, выручает в неясных ситуациях.
Оба способа можно использовать одновременно, потому что они дополняют другу друга.
Итак, приступим.
1. Онлайн сервис по налоговым льготам.
На сайте налоговой службы есть Справочная информация о льготах по транспортному налогу.
Для облегчения поиска налоговых льгот по транспортным средства смотрите видео, потому что оно поможет за 5 минут найти свои льготы.
Отдельно я изложил пошаговую инструкцию в тексте статьи.
Откроется Справочная информация о ставках и льготах по имущественным налогам.
В открывшем окне нужно выполнить 4 простые действия:
 выберите вид налога.
Для этого поставьте чек-бокс напротив транспортного налога, на который указывает красная стрелка.
из выпадающего списка выбираем налоговый период.
В моем примере будет выбран 2016 год, потому что он завершен и в 2017 году нужно платить налоги за прошедший год.
выберите субъект Российской Федерации.
Для примера возьмем 77 регион г. Москва.
Ниже можно выбрать муниципальное образование. Но это на ваше усмотрение.
Сервис выдаст результат и без выбора муниципального образования.
кликайте «Найти».
Ниже система отобразит список документов, в которых содержатся льготы по транспортному налогу.
В нашем примере сервис выдал Закон г. Москвы «О транспортном налоге».
Тратить время на утомительное изучение этого закона мы не станем, а кликнем на ссылку «Подробнее», чтобы автоматически получить информацию о налоговых льготах.
В открывшемся окне нужно опуститься чуть-чуть ниже.
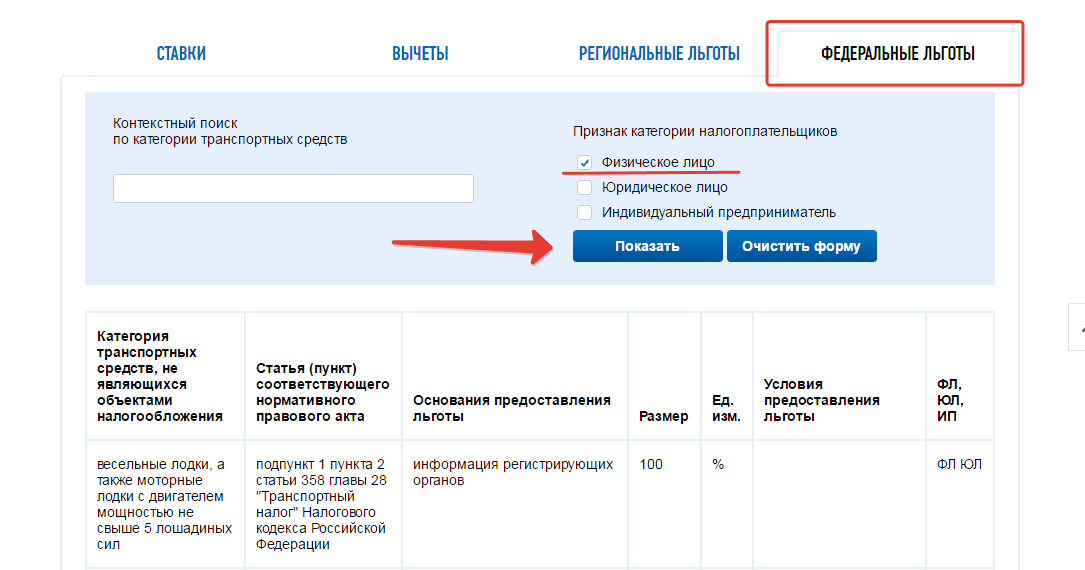
Выберите вкладку «Региональные льготы».
Если вы просто гражданин, то поставьте галочку напротив «Физическое лицо».
Кликните «Показать».
После выполнения этих действий, ниже появится таблица, в которой перечислены
 категории граждан, имеющие право на льготу по транспортному налогу,
условия предоставления льготы,
какие документы нужны для получения льготы по транспортному налогу;
размер льготы.
Прочитав за 2 минуты данную таблицу, вы узнаете: как сильно вас любит местная власть.
Иными словами, вы будете знать: имеете ли право на льготу по транспортному налогу и какие документы нужны для получения льготы.
Аналогичным образом проверяем наличие льгот, установленных федеральной властью.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации