
Возврат налога за страхование жизни – где, как и когда получить. Как получить налоговый вычет за страхование жизни и здоровья
Получить налоговый вычет можно в случае, если заключен договор личного страхования жизни на срок более 5 лет. П. 2 ст. 219 Налогового кодекса РФ указывает, что социальный налоговый вычет предоставляется именно по таким договорам. Это значит, что если было подписано иное соглашение, то вернуть НДФЛ не получится. Таким образом, возмещение налога осуществляется только по договорам личного страхования , а не по комплексным.
Есть еще один нюанс. Часто при оформлении ипотеки выгодоприобретателем будет указан банк. Это вполне логично, поскольку страховка оформляется с целью минимизации его рисков. Но вычет предоставляется только при условии, если выплаты осуществляются страхователю или его супругам, детям или родителям. Банк же может не согласиться на такие условия. Тогда о возврате налога разговора не будет.
Обязательно уточните все условия страхования в конкретном банке.
Можно ли получить НДФЛ?
Налоговый вычет предоставляется в случае соблюдения ряда условий :
- необходимо заключить отдельный договор добровольного страхования жизни;
- срок действия договора – более 5 лет;
- выгодоприобретателем являются супруги, родители или дети.
Только при выполнении всех этих требований можно подавать на возврат НДФЛ.
Нужно обратить внимание на требования кредитной организации по поводу видов страхования . Иногда их требуется несколько. Тогда можно воспользоваться договором комплексного страхования. Для заемщика такой вариант дешевле, а для банка – надежнее. Но на возврат уплаченного налога рассчитывать уже не придется.
При заключении договора страхования надо предварительно просчитать, что будет выгоднее: потратить меньше, но не возвращать налог, или переплатить, но воспользоваться вычетом.
Также нужно помнить и такой момент. В договор добровольного страхования жизни могут входить и страхование от болезней и несчастных случаев . Тогда потребуется разделить затраты, чтобы было возможно определить расходы именно по страхованию жизни. В этом случае можно запросить справку от страховой организации, где расходы будут расписаны по видам.
Кроме того, необходимо быть официально оформленным на рабочем месте или же иметь свидетельство о регистрации в качестве индивидуального предпринимателя. Налоговая инспекция должна получить документальное подтверждение дохода и уплаты НДФЛ. Доказательством будет справка с предприятия или налоговая декларация и отчетность ИП.
Какую сумму со страховки можно вернуть и от чего она зависит?
 В Налоговом кодексе РФ (абз. 7 п. 2 ст. 219) указано, что вычет определяется по сумме произведенных расходов
. Можно вернуть 13% от нее. Максимальная сумма вычета составляет 120 тыс. руб. Тогда сумма возмещения составит 120 * 13% = 15,6 тыс. руб. Но может быть не более той суммы, которая была уплачена в виде НДФЛ.
Пример. Федоров А.В. заключил договор страхования жизни на 5 лет и за 2017 год уплатил 90 тыс. руб. в качестве взносов. Его заработная плата в 2017 году составила 336 тыс. руб., а сумма уплаченного налога равна 42 тыс. руб. Следовательно, сумма к вычету составит: 90 * 13% = 11,7 тыс. руб. Она будет компенсирована, т.к. не превышает уплаченного за год налога.
Если же сумма расходов по страховым взносам за год превышает указанный в Налоговом кодексе лимит, то необходимо указать в заявлении именно 120 тыс. руб.
Например, гражданин Орлов И.В. заключил договор добровольного страхования жизни на срок 7 лет. За 2017 гола его расходы по этому договору составили 180 тыс. руб. Доход по основному месту работы за этот же год составил 624 тыс. руб. С него было удержано в качестве НДФЛ 81 тыс. руб. Однако с учетом требований НК РФ, он должен заявить 120 тыс. руб. и сумма к возврату составит 15,6 тыс. руб.
Также необходимо знать, что социальный вычет в размере 120 тыс. руб. подразумевает не только расходы на страховку, но и другие виды: лечение, приобретение медикаментов, обучение и пр.
Пример. Каледина Н.В. по договору страхования жизни за год уплатила взносов на сумму 80 тыс. руб. В том же периоде она оплатила свое обучение в размере 60 тыс. руб. Ее заработная плата за год составила 500 тыс. руб., с которой было перечислено налога на сумму 65 тыс. руб.
Всего расходы на страхование и образование составили 80 + 60 = 140 тыс. руб. Но, принимая во внимание законодательное ограничение, она может заявить к вычету лишь 120 тыс. руб. и ей будет возвращено 15,6 тыс. руб.
В связи с тем, что возможность получения налогового вычета по договору страхования жизни стал возможным только в 2015 года, возникает вопрос: как быть, если договор заключен раньше? Здесь все просто: если соблюдены все необходимые условия, то можно пользоваться правом на возмещение НДФЛ в части расходов, произведенных с 1 января 2015 года.
Какие потребуются документы?
Для того, чтобы вернуть уплаченный налог, потребуются такие :

Декларации о доходах нужно представлять за тот период, за который налог будет возвращаться . В 2018 году подается 3-НДФЛ за 2017 год. Если возмещена не вся сумма, то в 2019 году надо подать те же документы и декларацию за 2018 год. И так до тех пор, пока не будет компенсирована вся причитающаяся сумма.
В заявлении необходимо указать точные банковские реквизиты, на которые налоговая служба будет осуществлять перевод денежных средств.
Доказать факт оплаты по договору страхования можно с помощью чеков и квитанций при оплате наличными либо платежного поручения с отметкой банка об исполнении, если платеж был осуществлен безналичным способом.
Когда можно подавать?
Совершенно необязательно сразу же подавать документы в налоговую инспекцию . Существует срок давности. Для социального вычета он составляет 3 года. Это значит, что в 2018 году можно подать заявление на возврат налога с расходов, произведенных как в 2017, так и в 2015 и 2016 гг. Однако необходимо, чтобы за эти годы у человека был официальный доход, с которого был удержан НДФЛ.
Пошаговая процедура, как вернуть
Подать документы на можно через налоговую инспекцию лично или через работодателя. В первом случае алгоритм действий будет таким:

Подавать заявление на вычет можно только по окончании календарного года. Несмотря на то, что срок подачи 3-НДФЛ в ИФНС 30 апреля, к вычетам это не относится: можно принести документы в любое время года.
В общей сложности от подачи документов до получения денег пройдет от 1 до 5 месяцев.
В случае возмещения налога через работодателя нужно действовать таким образом :

В данном случае срок получения вычета будет зависеть от размера заработной платы. В месяц будет возвращаться только та сумма, которую составит налог в этом периоде .
Что касается расходов, то они могут возникнуть только при отправке документов почтой. Стоить это будет около 200 руб.
Итак, вернуть часть подоходного налога со страховых расходов не так сложно . Нужно внимательно изучить условия страхования в банке и правильно оформить документы на налоговый вычет. В итоге можно получить вполне приличную сумму и компенсировать часть затрат.
Возврат налога за страхование жизни стало возможно с 2015 года после вступления в силу нормы № 382-ФЗ 29.11.2014. Клиенты страховых компаний с заключенными договорами продолжительностью более 5 лет вправе получить социальный налоговый выплат. Долгосрочные страховые продукты позволяют получить 13% от выплат в ФНС.
Под налоговым вычетом имеют ввиду возврат ранее уплаченного НДФЛ в полном или частичном размере. Страхование жизни относят к социальным налоговым вычетам, т.е. с социальных расходов возвращается часть внесенного НДФЛ. Тема возврата налога за страхование стала более актуальной для населения в кризисный период.
Социальные расходы
С 2015 года перечень социальных расходов гражданина расширился. На сегодняшний день он включает:
- расходы на образование;
- траты на здравоохранение;
- средства на благотворительность;
- добровольное пенсионное, медицинское страхование;
- затраты на долгосрочное страхование жизни.
Законодательство предусматривает максимальное значение социальных расходов для вычета НДФЛ - 120 000 рублей в год. Если взять 13% от них, то наибольшая компенсация равна 15 600 рублей.
Налогоплательщик имеет право самостоятельно определить вид расходов (оплата обучения, лечения, страховки на жизнь) и сумму для снижения налоговой базы. Подобным способом она может быть сокращена максимум на 120 000.
Воспользоваться налоговыми вычетами имеют право две категории людей:
- человек, уплачивающий с дохода 13% в ФНС;
- резиденты страны - граждане, прожившие на территории свыше 183 дней.
Не следует путать размер вычетов с теми, которые должны быть выплачены. Возвращают 13% от вычетов.
Пример
За 2015 году налогоплательщик использовал на обучение ребенка 60000 руб., на свое лечение - 30000 руб., полис ДМС - 30000 руб., ежегодный взнос за страхование жизни - 60000 руб. Итого общие социальные расходы составили 180 000 руб. Вычет для налоговой базы возможен только со 120000 руб. и составляет 15600 руб. Если у человека социальные расходы состояли из оплаты лечения (30000 руб.) и взносов по договору страхования (60000 руб.), то общая суммы для сокращения налоговой базы равна 90000 руб. Вычет равен 13% от 90000 руб., который равен 11700 руб.
Предположим, что официальная зарплата гражданина приближена к средней — за 2014 год это 30000 руб. Ежемесячный размер подоходного налога при ставке в 13% равен 3900 руб. За год он уплатил 46800 руб. При участии в программе страхования жизни при ежегодном взносе 50000 руб. положен возврат (13% от 50000) в размере 6500 руб. Он будет взят из уплаченной 46800 руб.
Получить максимальную компенсацию можно при минимальной зарплате в 10000 руб. до вычета НДФЛ. Ежемесячно было удержано 1 300 руб., а за год 15 600 руб. Как видно, рассчитывать на наибольшую сумму возврата НДФЛ 15 600 можно при заработной плате от 10 000 руб. до уплаты подоходного налога.
Налоговый вычет распространен на все взносы с 2015 года по страховым договорам, заключенным как до 2015, так и после него. Главное требование - срок действия свыше 5 лет.
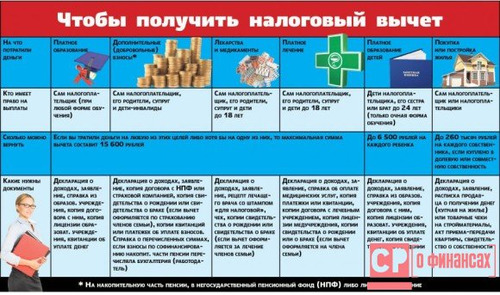
К примеру, договор страхования заключен 18 августа 2009 года. Действует он до 18 августа 2018 года (9 лет). Налогоплательщик вправе получить возврат с взносов за 2015, 2016, 2017, 2018 года.
Порядок получения
Существует 3 способа возврата части уплаченного НДФЛ:
- самостоятельное оформление;
- через работодателя;
- через посредника.
Самостоятельное оформление
Человек должен сам оформить декларацию и подать заявление в отделение ФНС по месту проживания. Возврат уплаченных средств происходит после завершения налогового периода.
В ФНС представляют:
- налоговую декларацию (3-НДФЛ);
- квитанцию оплаты взносов;
- копию договора со страховой компанией;
- копию лицензии страховщика;
- заявление на получение социального вычета.
Проверка предъявленных документов происходит до 3 месяцев. Средства в ближайший месяц после проверки переводят на счет налогоплательщика, указанного в заявление.
Гражданин вправе получить налоговые вычеты за расходы трехлетней давности. Например, получить возврат за страховку 2015 года разрешено в любом году до 2019. В Налоговом кодексе не предусмотрен запрет переноса не выплаченных средств на следующий год.
Через работодателя
Налогоплательщик, который оплачивал взносы через работодателя, может подать заявление в бухгалтерию, чтобы получить средства через нее. Этот способ позволяет вернуть деньги до окончания календарного года.
Работник должен предоставить налоговому агенту два документа:
- заявление на вычеты;
- копию страхового договора с приложениями.
При страховании жизни третьих лиц дополнительно предоставляют:
- копии свидетельств о рождении, документы об усыновлении или опекунстве детей, если страхуют жизнь ребенка;
- копия свидетельства о браке, если третьим лицом является супруг;
- копия своего свидетельства о рождении, опекунстве при страховании родителей.
Если страховой договор расторгнут, то полученные возмещения уплаченных средств подлежат возврату в бюджет за все года. Если налоговые вычеты не использовались налогоплательщиком, то при расторжении предоставляют соответствующую справку с налогового органа.
Через посредника
Сегодня некоторые банки или страховые компании предлагают роль посредника для возврата налоговых вычетов, если страхование жизни было оформлено для определенных целей.
В Сбербанке работает программа «Вернем налоги в семью» за 1499 руб. Клиенту выделяют отдельного консультанта, который заполняет декларацию. Сервис не предполагает личной встречи с менеджером - снимки оригиналов документов пересылают по защищенному каналу.
Полученную декларацию в электронном виде распечатывают и заносят в ФНС или пересылают через личный кабинет. За 2999 рублей сотрудник банка сам подаст документы в ФНС.
В личном кабинете страховой компании можно самостоятельно заполнить декларацию, поэтапно отвечая на вопросы.
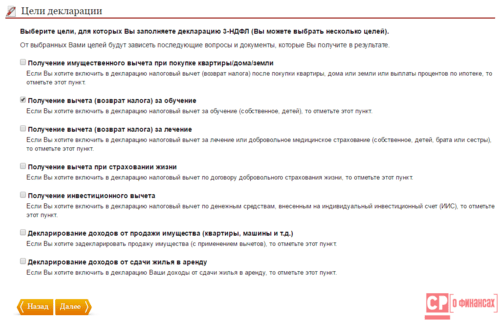
При оформлении договора страхования жизни следует поинтересоваться у страхового агента о возможности оформления налоговых вычетов через него. Компании заинтересованы в постоянных клиентах - если сами не оформят декларацию, то помогут обязательно.
Уплаченные налоги государство направляет на различные социальные нужды населения. Когда физ.лицо направляет часть доходов на социально-полезные ресурсы, государство поощряет его действия в форме налоговых вычетов. Они показывают заинтересованность власти в страховании жизни людей.
Специалисты делают прогнозы, что до 2020 года страховые компании станут крупными инвестиционными инвесторами. В настоящее время государство активно стимулирует людей делать долгосрочные вклады. При наличии страховки ежегодные вычеты будут составлять значительную сумму. Однако это не позволяет снять преждевременно средства без финансовых потерь.
Налоговый вычет по договору страхования жизни — возврат физическому лицу полной суммы или части налога на доходы, который был уплачен с заработной платы. Как оформить его, каков порядок получения?
Законодательными нормативно-правовыми актами определены положения, которые позволяют гражданам получать налоговый вычет по страховке. При этом социальные вычеты предусматриваются по договору страхования жизни, который заключается гражданином добровольно. Его срок должен быть не менее 5 лет. При использовании физическим лицом долгосрочных продуктов удастся вернуть 13% от суммы взноса.
Кто может получить
Любой гражданин имеет право воспользоваться вычетом согласно закону, если были затрачены средства на страховку. При этом оплата может производиться:
- за себя;
- за жену или мужа;
- за каждого из родителей, даже если они являются усыновителями;
- за ребенка (если он усыновлен, находится под опекой или на попечительстве).
Вычетом из страховой суммы удастся воспользоваться, когда будет соблюден ряд условий, кроме срока, на который составляется страховое соглашение. Взносы после даты принятия законодательства (01.01.2015) должны быть внесены из собственных денег. Суммы, которые оплачены ранее, во внимание не принимаются. Физическое лицо должно быть резидентом, его доходы облагаются налогом в размере 13%.
Например, к ним относятся заработная плата, премия, суммы, выплачиваемые согласно гражданско-правовому соглашению. При этом дивиденды во внимание не принимаются. Нерезидент не может согласно законодательству (указано в Налоговом кодексе) воспользоваться вычетами.
Вернуться к оглавлению
Что делать, чтобы получить вычет?
Один из вариантов заключается в самостоятельном оформлении физическим лицом декларации и подачи заявления в Федеральную налоговую инспекцию. Обращаться в службу необходимо по месту проживания. При этом налог на доходы физических лиц будет возвращен по истечении налогового периода.
Субъект вместе с заявлением на социальный вычет сотруднику службы должен предоставить документы:
- налоговая декларация (форма 3-НДФЛ);
- квитанция или другой документ, который подтверждает внесение денежной суммы;
- ксерокопия страхового соглашения;
- ксерокопия лицензии организации, которая выступает в роли страхователя.
После этого поданная документация проверяется налоговой инспекцией в течение 90 дней с момента подачи. В заявлении лицо указывает номер счета, на который перечисляют средства. Деньги поступят субъекту в течение месяца со дня завершения проверочных действий. Человеку могут быть возвращены налоговые вычеты в течение 3 лет с момента, когда он произвел оплату соответствующих средств.
Вернуться к оглавлению
Другой способ
При условии, что страхователем оплата страховых сумм производится посредством бухгалтерии по месту работы, допускается подавать заявление и получать установленную денежную сумму через работодателя.
Работнику удастся возвратить деньги до того, как закончится налоговый период в течение отчетного года. Работодатель в таких случаях для своего работника (страхователя) выступает в роли налогового агента. Ему сотрудник должен подать письменное заявление и ксерокопию соглашения на страхование жизни. При наличии дополнительных соглашений они тоже предоставляются.
Иногда страхователь заключает договоры по страхованию своей жизни и вносит деньги в пользу третьего лица. Тогда он дополнительно должен подготовить документацию, которая меняется в отдельных случаях. Когда третьим лицом является ребенок, нужна копия свидетельства о его рождении. Если ребенок усыновлен, необходимо подтверждение этого факта. При условии, что над ребенком взята опека, следует взять соответствующие подтверждающие копии документов. Если третье лицо — супруг, тогда копия свидетельства о заключении брака, а в случае с родителями — ксерокопия свидетельства о рождении.
Вернуться к оглавлению
Расторжение договоренности
Иногда бывает, что налоговый вычет при страховании жизни человеком получен, а после этого следует досрочное расторжение соглашения. При этом человек обязан возвратить денежные средства в бюджет. Удержанием и перечислением налога в бюджет государства занимается страховая компания. В процессе расчетов налоговой суммы на доход физического лица за базу принимается совокупный размер взносов, которые были выплачены, пока договор был действительным.
Когда у страховой компании самостоятельно не выходит удержать налоги, она сообщает об этом в налоговую службу. Затем гражданин посещает указанный орган, подает заполненную форму декларации и оплачивает налог. Однако есть исключения из правил. При расторжении договора раньше срока налог не удерживается, если возникли форс-мажорные обстоятельства, которые повлекли за собой прекращение действия соглашения раньше установленного срока, а также когда человек не получал вычеты по затратам, связанным со страховкой.
При этом в последней ситуации гражданин должен доказать, что он не получал вычетов. Доказательством будет справка, которую выдают сотрудники налоговой службы. Правила предусматриваются положениями действующего Налогового кодекса России.
Для получения справки в отделение Федеральной налоговой инспекции нужно обратиться с такими документами:
- заявление для выдачи;
- ксерокопия заключенного соглашения на страхование жизни;
- копии квитанций или прочей платежной документации для подтверждения осуществления взносов.
Вернуться к оглавлению
Важные сведения
К добровольному страхованию жизни можно отнести вычет налогового плана, при этом возвращается налог на доходы физических лиц с суммы социальных затрат конкретного субъекта.
Статьи социальных затрат включают:
- средства на получение образования;
- затраты на здравоохранение;
- затраты на благотворительные мероприятия;
- затраты на пенсионное, медицинское страхование по собственному желанию;
- затраты на страхование жизни на длительный срок.
Предельная сумма затрат на социальные направления, с которой может быть осуществлен возврат по налогу, равна 120 тыс. Исходя из этого объем вычета составляет не более 15,6 тыс. руб. за год.
Когда плательщиком налогов в течение календарного года совершена совокупность расходов рассматриваемого направления, у него есть право самостоятельного выбора. Необходимо решить, на какой вид затрат и в каком объеме сократить налоговую базу. При этом нельзя выходить за рамки 120 тыс.
Когда страховые затраты, учитывая прочие социальные вычеты, за год превышают 120 тыс. руб., остаток суммы на следующий налоговый период не переносится. В Налоговом кодексе такой возможности не отмечается. Каждый гражданин имеет право рассчитывать на максимальную сумму налогового вычета и получить ее, когда его месячная заработная плата равна только 10 тыс. руб. до вычета налогов. При этом удержание НДФЛ каждый месяц составляет 1,3 тыс. руб. За год общая сумма составит 15,6 тыс.
Налоговые вычеты действуют относительно взносов по страховым соглашениям, которые были подписаны со страховщиком после даты вступления в силу закона, если взносы осуществлялись до этого дня (но их действие должно быть долгосрочным).
Граждане могут бесплатно использовать сервис в некоторых компаниях, позволяющих посредством личного кабинета выполнить оформление налогового вычета. Для этого достаточно зайти на официальный сайт компании. Там представлена информация по поводу порядка осуществления процедуры, всего перечня возможностей, которые открывает перед клиентом сервис.
Воспользоваться установленными государством правами и получить вычет может каждый гражданин страны, который является плательщиком налогов. При этом нужно соблюсти все условия и действовать согласно законодательству.
Добавился вычет по НДФЛ за инвестиционное страхование жизни (ИСЖ) и подобные долгосрочные программы. В статье подробно разберем, какие требования нужно соблюсти и на что смотреть при оформлении полиса. Расскажем, как оформить налоговый вычет по ИСЖ и накопительному страхованию.
Также интересное по теме:
Налоговый вычет при добровольном страховании жизни
Если вы думаете покупать полис и хотите получать вычеты по страховым взносам, убедитесь, что предлагаемые компанией условия соответствуют требованиям НК , а именно:
- Срок полиса . Он не должен быть меньше 5 лет. Вариант с более коротким сроком и ежегодным возобновлением страховки не подходит. Такие объяснения дал Минфин в сообщении от .
- Круг застрахованных лиц и выгодоприобретателей . Это могут быть: страхователь, его родитель, ребенок, супруг(а), усыновитель. Если в полисе выгодоприобретателем указан кто-то другой, налоговый вычет со страхования жизни не сделают. Родственные связи устанавливаются по отношению к тому, кто заключает договор (страхователю).
Пример 1
Алексей оформил накопительную страховку на своего тестя на 8 лет. Выгодоприобретателем указал супругу, т.е. дочь застрахованного. По мнению Минфина, Алексею не положен вычет, т.к. родитель супруги не указан в (см. письмо от ). А вот жена Алексея может попробовать получить возврат налога по страхованию жизни отца (см. письмо ФНС от ).
- Риски: смерть, дожитие, наступление иного события . Это вытекает из п.1 ст.4 закона от 27.11.1992 № 4015-1 «Об организации страхового дела в РФ» . Как указывает в сообщении от Минфин, взносы, уплачиваемые по риску несчастного случая или болезни, под вычет не подпадают. Если в одном полисе собрано несколько рисков, попросите страховую компанию выделить расходы на страхование жизни отдельной суммой.
Пример 2
Лаврентий оформил себе накопительную страховку на 20 лет с двумя программами, основной и дополнительной. В доп. программе предусмотрена выплата возмещения в случае травм и болезней. Суммы в полисе разбиты: из годового платежа 84 700 руб. на страхование жизни полагается 70 500 руб., а 14 200 руб. на остальные риски. При таких условиях Лаврентий оформит налоговый вычет по договору страхования жизни по основной программе и вернет НДФЛ 9 165 руб. (13% от 70 500 руб.).
- Сумма премий. Она может быть любой, однако вычет предоставят по расходам не более 120 000 руб. в год. Причем, учтут все затраты социального характера, о которых говорится в . Так, если вы в одном году потратились на страховку, мед. услуги, пенсионные взносы и т.д., все расходы в целях вычета сложат вместе и сравнят полученную сумму с общим лимитом. Все, что потрачено сверх разрешенного максимума, к вычету не принимается.
Пример 3
Зинаида потратила в 2018 г.: на страхование жизни 67 400 руб., на операцию и лекарства маме 54 900 руб., на взносы по негосударственной пенсии 34 300 руб. Итого получилось 156 600 руб. Со всех понесенных расходов вычет Зинаиде получить не удастся. Она может выбрать, какие траты заявить в рамках установленного лимита. Максимальный НДФЛ к возврату – 15 600 руб .
Как получить налоговый вычет за страхование жизни
Предлагает 2 варианта:
- Получить налоговый вычет за страхование жизни через налоговую. Понадобится подготовить документы (о них расскажем дальше), взять на работе справку о доходах и заполнить декларацию 3-НДФЛ. Налоговая принимает декларации в течение 3 лет после окончания отчетного периода. В 2019 г. - за 2016, 2017, 2018 гг.
- Оформить налоговый вычет за страхование жизни у работодателя, обратившись к нему с заявлением в год оплаты полиса. Предварительно придется сходить в налоговую, отдать документы и написать заявление. Бланк приведен в письме ФНС от 16.01.2017 № БС-4-11/500@ . В ответ ФНС предоставит уведомление, на основании которого работодатель пересчитает НДФЛ.
Пример 4
В марте 2018 г. Влад оформил полис на 10 лет и заплатил первый взнос - 45 500 руб. В мае он получил от ФНС уведомление и сразу обратился к работодателю. При расчете зарплаты бухгалтерия сделала вычет в сумме уплаченного взноса и не начислила на него НДФЛ. Итого, Влад получил зарплату за май 2018 г. на 5 915 руб. больше (13% от 45 500 руб.).
Важно! Для всех вычетов действуют условия:
— получатель вычета несет затраты, в нашем случае - оплачивает взносы, из своих средств;
— в отчетном периоде он получил облагаемый НДФЛ доход;
— сумма дохода превышает размер заявленного вычета, т.е. в бюджет перечислено НДФЛ больше, чем предполагается вернуть.
Налоговый вычет при инвестиционном страховании жизни
Налоговый вычет за страхование жизни можно получить и по такому виду, как инвестиционное страхование. Условия его предоставления не отличаются от рассмотренных. Обратите внимание:
- Стандартный срок полиса при ИСЖ - 3-5 лет. За договоры, заключенные на период менее 5 лет, вернуть налоговый вычет за страхование жизни не получится.
- Условия полиса иногда требуют внести сразу всю сумму по договору. Рассчитывая взнос, помните о существующем лимите на размер вычета.
Пример 5
Алена заключила договор ИСЖ на 5 лет. По условиям она должна сделать 2 взноса по 240 000 руб., в 2018 г. и 2019 г. Итого Алена сможет вернуть НДФЛ за оба года 31 200 руб. (13% × max 120 000 × 2). Если бы она разбила взносы на 4 года, сумма к возврату была бы в 2 раза больше.
Документы для налогового вычета за страхование жизни
В нет точного перечня. Указано только, что налогоплательщик должен подтвердить фактические расходы. Согласно письму ФНС , за получением нужной информации можно обратиться на сайт службы в раздел «Часто задаваемые вопросы».
По данным этого сервиса для социального налогового вычета на страхование жизни потребуется предоставить (в копиях):
- договор (полис) с имеющимися доп.соглашениями;
- документы на уплату взносов (выписки, квитанции, чеки и пр.);
- при необходимости - свидетельства о рождении/браке, документы об усыновлении;
- в случае смерти страхователя-супруга - свидетельство о смерти.
Налоговый вычет на страхование жизни и здоровья ребенка
Полис накопительного страхования часто используют родители, чтобы собрать определенную сумму, например, на учебу ребенка, покупку ему квартиры и т.д.
Хотя правила получения налогового вычета при страховании жизни ребенка стандартны, есть несколько моментов, на которые следует обратить внимание:
- Возраст ребенка в НК не уточняется. Значит, страховать можно как несовершеннолетнего, так и уже взрослого.
- Застрахованный ребенок должен приходиться страхователю родным, усыновленным или опекаемым. Если супруг оформил полис и платит взносы на ребенка жены от первого брака, он не сможет воспользоваться вычетом.
- В отличие от затрат на детскую учебу, страховые премии за ребенка учитываются в общем лимите социального вычета.
Пример 6
Александр подписал со страховой 2 договора на 10 лет: застраховал себя в пользу супруги и 8-летнего сына (до совершеннолетия) в его же пользу. В 2017 г. сумма взносов составила 134 700 руб. Оформив вычет, Александр смог вернуть только 15 600 руб. (13% от максимальных 120 000 руб.).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации