
Восстановление резерва по отпускам проводки. «Отпускной» резерв по новым правилам
Предоставление денежных компенсаций за дни отдыха, отпускных и взносов в фонды происходит за счет резерва отпусков. Формирование и учет в 2018 году этой «копилки» – одна из главных забот бухгалтера. Как часто его создавать, кто обязан выполнять эту процедуру – ответы эти и подобные вопросы рассмотрены в настоящей консультации.
Особенности, о которых нужно знать
Создание резерва – это финансовая процедура, которую выполняют при утверждении дней отдыха для сотрудников. По мнению экспертов, она является оценочным обязательством. Ее проводят с целью официально подтвердить факт наличия обязанностей организации перед своим персоналом по состоянию на отчетный период.
Законодательство РФ допускает следующую периодичность (см. таблицу).
Дату выполнения расчетов определяет сама организация и устанавливает в своей учетной политике.
Как формируется резерв отпусков
Конкретного алгоритма расчетов законодательством не предусмотрено. Предприятие должно самостоятельно его прописать и закрепить во внутренних документах. В первую очередь, необходимо всех сотрудников разделить на отдельные категории по счетам учета оплаты их труда. Например:
- «основное производство» – лица, выполняющие основные работы на предприятии (начисление происходит по Дт 20).
- «расходы на продажу» – служащие, деятельность которых связана со сбытом товаров (зарплату им начисляют по Дт 44).
После выполнения этого действия можно перейти к решению вопроса о том, [как рассчитать резерв отпусков]. Есть несколько вариантов определения искомой величины.
Средний дневной доход
Первый – на основании среднего дневного заработка сотрудника. В этом случае бухгалтер должен предпринять такие действия:
- рассчитать количество неиспользованных дней отпуска, предусмотренных по закону;
- определить размер средней зарплаты для каждой категории работников, применяя общие правила;
- найти сумму отпускных, которые необходимо выплатить сотруднику, используя такую формулу:
ОТПУСКНЫЕ = Д отп. х ЗП ср.д. х (1 + N)
Д отп. – количество неиспользованных дней отпуска;
ЗП ср.д. – средняя дневная зарплата;
N – взносы во внебюджетные фонды, делёные на 100 (в %).
- суммировать полученные результаты по каждому работнику.
ПРИМЕР
ООО «Глобус» собирается создать резерв на оплату труда Скворцову, делая расчет на основании его среднедневной зарплаты. Согласно сведениям бухгалтерской программы, количество невостребованных дней отдыха составило 12, средняя зарплата в день – 768 руб. Определить резервную сумму.
РЕШЕНИЕ
Для расчета искомой величины воспользуемся представленной выше формулой:
Отпускные Скворцова: 12 х 768 х (1 +0,3) = 11 980,8 руб.
ООО «Глобус» должно начислить сумму в 11 980 руб. за Скворцова. Найденная величина является резервом на отплату отпусков ему.
Групповой доход
Второй подход – на основании средней зарплаты для группы служащих. Как и в предыдущем варианте, определяют количество невостребованных дней отдыха, на которое имеют право подчиненные по состоянию на определенную дату. Размер средней зарплаты рассчитывают так:
ЗП ср.д.г. = ЗП гр.с. : Д тек. : Ч
ЗП гр.с. – средняя оплата труда, начисленная всем работникам за рассматриваемый промежуток времени;
Д тек. – количество дней в рассматриваемом периоде;
Ч – численность служащих.
Р отп. = (ЗП ср.д.г. + ЗП гр.с. х N) х Д отп. Сумма результатов по каждой группе – это общий размер резервов на оплату отпусков .
ПРИМЕР
ООО «Кристалл» создает резерв на оплату 28 дней отдыха, предоставляемых ежегодно. Исходные данные – ниже в таблице. Нужно определить резерв на оплату отпусков в 2018
году к начислению рассматриваемой компанией.
А) Выполним расчеты для первой группы сотрудников по представленной выше формуле:
Р отп. = (827 + 24 800 х 30%) х 28 дней= 231 476 руб. Данную сумму необходимо отчислить в резерв за сотрудников, учитываемых по счету 20 «Основное производство».
Б) Резерв на оплату отпусков в 2018-м для второй группы служащих составит:
Р отп. = (1128 + 35 400 х 30%) х 28 дней= 328 944 руб. Эти денежные средства направляют за персонал, учет отпускных которых идет по счету 44 «Расходы на продажу».
В) Общее количество резервируемых денежных средств составит:
231 476 + 328 944 = 560 420 руб. В итоге, компания ООО «Кристалл» обязана удержать 560 420 рублей для оплаты отпускных пособий и других подобных денежных компенсаций персоналу обеих групп.
Прошлогодний итог
Третий подход – на основании нормы отчислений, устанавливаемой по итогам предыдущего периода. Она является частью затрат на отпуск и оплату труда по каждой категории сотрудников. Выполняемые действия:
А) Расчет денежных средств, подлежащих отчислению в резервный фонд на оплату дней отдыха (по состоянию за прошлый год). Используют формулу: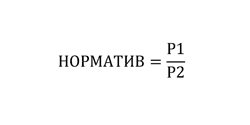
Р1 – расходы, рассчитанные на оплату отпускных пособий и компенсаций за неиспользованные дни отдыха;
Р2 – сумма затрат на оплату труда.
Заметьте: величины определяют для группы сотрудников без учета отчислений во внебюджетные фонды. На протяжении отчетного периода норматив остается постоянным, даже если перерасчеты выполнялись часто.
Б) Формула для начисления резерва на оплату отпусков в 2018 г. по группе сотрудников такова:
Отчисления = (ЗП тек.п. + СВ) х НОРМАТИВ ЗП тек.п. – оплата труда, выдаваемая работникам;
СВ – страховые взносы, начисляемые на сотрудников в текущем периоде.
Расчеты необходимо вести по всем группам, а полученные результаты – суммировать. При этом каждая проделанная операция должна быть правильно отражена в бухгалтерском учете.
Резерв на оплату отпусков: проводки
Согласно ПБУ 8/2010, обязательства организации по выплате отпускных формируют на счетах, которые отражают и заработную плату. Начисление проводят по Кт 96. Дебет счета может быть таким:
- 20 – начисления сотрудникам, задействованным в основной производственной деятельности;
- 25 – общие производственные затраты;
- 26 – расходы, имеющие хозяйственного, управленческого толка;
- 44 – затраты, связанные со сбытом товаров;
- 08 – вложение средств во внеоборотные активы и др.
В балансе резерв отпусков отражают в графе 1540. Величина должна совпадать с кредитовым сальдо 96-го счета соответствующего субсчета.
Стандартные проводки таковы:
- Дт 20 Кт 96 – деньги отчислены в резервный фонд для выплаты отпускных работникам основного производства;
- Дт 96 Кт 70 – выдача отпускных, компенсации за неиспользованный отпуск. Также см. « ».
ПРИМЕР
ООО «Антей» планирует формирование резерва на оплату отпусков
. Информация о необходимых отчислениях показана в таблице. Какие записи должен сделать бухгалтер?
Решение
Специалист отражает резерв по отпускам в бухгалтерском учете
таким образом:
| Дт | Кт | Сумма | Для каких служащих сделаны отчисления в резервный фонд |
| 20 | 96 | 23 700 | Работники основного производства |
| 26 | 96 | 25 000 | Администрация |
| 44 | 96 | 12 600 | Менеджеры по работе с клиентами |
Налоговый учет
Ведение налогового учета при формировании таких резервов – не обязательное требование закона, поэтому решение остается за руководителями организаций. Особенности создания и учета «копилки» регламентирует в ст. 324.1 НК РФ.
При формировании резерва определяют максимальную долю отчислений (в процентах или денежном выражении) при помощи формулы: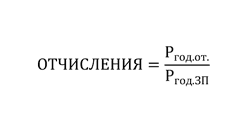
Р год.от. – сумма годовых затрат на отпуск;
Р год.ЗП – размер предполагаемой оплаты труда.
После выполнения необходимых расчетов организация сможет регулярно относить на расходы денежные средства, начисленные в резерв. Ведь, они относятся к затратам, связанным с оплатой труда и уменьшают налог на прибыль.
Как формируется резерв отпусков на 2018 год
Законодательство не содержит конкретных изменений относительно создания резервов для начисления денежных средств за дни отдыха. Поэтому можно руководствоваться правилами, установленными в 2017 году. Главное – правильно делать бухгалтерские проводки и указывать точные суммы.
В программах «1С:Зарплата и управление персоналом 8» (начиная с версии 3.0.22) «1С:Бухгалтерия 8» (с версии 3.0.39) поддерживается возможность формирования оценочных обязательств по оплате предстоящих отпусков в бухгалтерском учете и резервов предстоящих расходов на оплату отпусков в налоговом учете. О методиках расчета, которые применяются в программах, необходимых настройках, причинах возникновения и способах отражения разниц между бухгалтерским и налоговым учетом, читайте в этой статье.
Оценочные обязательства по оплате отпусков в бухучете
Начиная с 1 января 2011 года формировать оценочные обязательства по оплате отпусков в бухучете должны все организации. Такая обязанность появилась в связи с вступлением в силу Положения по бухгалтерскому учёту «Оценочные обязательства, условные обязательства и условные активы», утверждённого Приказом Минфина России от 13.12.2010 № 167н (ПБУ 8/2010). Исключение составляют организации, имеющие право применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность. Такие предприятия формируют оценочные обязательства по отпускам в добровольном порядке.
Цель создания любого оценочного обязательства - реальное отражение в бухгалтерской отчетности организации ее финансового состояния. Иначе говоря, участникам (акционерам) общества на отчетную дату должна быть представлена информация о том, что у организации имеются обязательства перед ее работниками по оплате предстоящих отпусков и обязательства перед внебюджетными фондами по страховым взносам, которые будут начислены на эту сумму отпускных.
Несмотря на то, что оценочные обязательства отражаются на счете 96 «Резервы предстоящих расходов», с 1 января 2011 года в бухгалтерском учете понятие «резервы на предстоящую оплату отпусков работникам» уже не применяется. Связано это с отменой п. 72 Положения по ведению бухгалтерского учета и бухгалтерской отчетности, утв. Приказом Минфина России от 29.07.1998 № 34н. Таким образом, перед бухгалтером больше не ставится цель равномерного включения предстоящих расходов (в том числе и на предстоящую оплату отпусков) в издержки производства или обращения отчетного периода.
Обратите внимание! В ПБУ 8/2010 обязательства по оплате предстоящих отпусков, в том числе компенсаций за неиспользованные отпуска, не перечислены среди оценочных обязательств. Однако, все условия пункта 5 ПБУ 8/2010, необходимые для признания оценочного обязательства, одновременно соблюдаются:
- во-первых, у работников ежемесячно возникает право на определенное количество дней оплачиваемого отпуска согласно ТК РФ, но достоверно неизвестно, когда обязательство по выплате отпускных будет исполнено (болезнь, увольнение работника или другие причины переноса отпуска);
- во-вторых, размер обязательств может меняться (средний заработок, исходя из которого рассчитываются отпускные, определяется из расчета двенадцати месяцев, предшествующих отпуску), но его можно ежемесячно обоснованно и достоверно оценить;
- в-третьих, выплата отпускных осуществляется за счет сохранения средней зарплаты работника, уменьшая при этом экономическую выгоду организации.
Специального порядка для расчета величины оценочного обязательства в ПБУ 8/2010 не предусмотрено, однако указано, что денежная оценка такого обязательства должна отражать наиболее реальную величину расходов, необходимых для расчетов по нему (п. 15 ПБУ 8/2010). Такой порядок разрабатывается организацией самостоятельно с учетом положений раздела III ПБУ 8/2010 и закрепляется в учетной политике организации. Кроме этого организация может воспользоваться Методическими рекомендациями МР-1-КпТ от 09.09.2011 «Оценочные обязательства по расчетам с работниками», принятыми Комитетом БМЦ по толкованиям.
Возможные проводки по оценочным обязательствам приведены в таб. 1.
Таблица 1. Операции по признанию и начислению в бухучете оценочных обязательств по отпускам
|
Проводка |
|
|
Признание оценочных обязательств |
Дебет 20 (23, 26, 44, 91, 08) Кредит 96 |
|
Начисление отпускных с учетом страховых взносов за счет оценочных обязательств |
Дебет 96 Кредит 70, 69. |
|
Начисление отпускных с учетом страховых, если накопленной суммы оценочных обязательств недостаточно на оплату отпусков |
Дебет 20 (23, 26, 44, 91, 08) Кредит 70, 69. |
|
Списание остатков оценочных обязательств, если организация приняла решение со следующего года не формировать оценочные обязательства по отпускам (имея такое право) |
Дебет 96 Кредит 91 |
|
Остаток (избыточность) оценочных обязательств на конец отчетного периода учитывается при расчете оценочного обязательства на следующую отчетную дату |
Счет 96 не закрывается, поскольку обязательство по предоставлению отпусков работникам не прекращается на последнее число отчетного периода |
Резервы предстоящих расходов на оплату отпусков в налоговом учете
Для целей налогообложения прибыли применяется термин «Резервы предстоящих расходов на оплату отпусков». Целью создания этого вида резерва в налоговом учете является постепенное и равномерное списание расходов на оплату отпусков работников. Формирование резерва по отпускам является правом налогоплательщика, а не обязанностью, поэтому создавать его можно по желанию. Необходимо иметь в виду, что в случае применения кассового метода резерв предстоящих расходов на оплату отпусков создавать нельзя, а суммы отпускных признаются расходами только в момент их выплаты работникам (пп. 1 п. 3 ст. 273 НК РФ).
Порядок создания и использования резерва на оплату отпусков регламентирует статья 324.1 НК РФ. На основании пункта 1 этой статьи налогоплательщики, решившие формировать резерв на оплату отпусков, в учетной политике для целей налогообложения должны отразить:
- способ резервирования (предполагаемую сумму расходов на оплату труда с учетом страховых взносов на обязательное социальное страхование за год);
- предельную сумму отчислений в резерв (предполагаемую годовую сумму расходов на отпуск с учетом страховых взносов);
- ежемесячный процент отчислений в резерв, который определяется как отношение предполагаемой годовой суммы расходов на оплату отпусков к предполагаемому годовому размеру расходов на оплату труда.
Для этих целей налогоплательщик обязан составить специальный расчет (смету), в котором отразить размер ежемесячных отчислений в указанный резерв, исходя из сведений о предполагаемой годовой сумме расходов на оплату отпусков, включая сумму страховых взносов.
Если резерв создан, то в состав расходов на оплату труда каждый месяц включаются не фактически начисленные отпускные, а сумма отчислений в резерв, рассчитанная на основании сметы.
Обратите внимание, что компенсации за неиспользованный отпуск, выплачиваемые работникам при увольнении, учитываются в составе расходов на оплату труда на основании пункта 8 статьи 255 НК РФ и не уменьшают сумму созданного резерва (письмо Минфина России от 03.05.2012 № 03-03-06/4/29).
В конце налогового периода организация обязана провести инвентаризацию резерва (п. 4 ст. 324.1 НК РФ). Для проведения инвентаризации резерва предстоящих расходов на оплату отпусков работникам необходимо уточнить следующие показатели:
- количество дней неиспользованного отпуска;
- среднедневную сумму расходов на оплату труда работников (с учетом установленной методики расчета среднего заработка);
- обязательные отчисления страховых взносов.
Сумма начисленного в текущем году резерва, которая соответствует величине расходов на оплату неиспользованных отпусков, представляет собой остаток резерва, который можно перенести на следующий год.
При инвентаризации резерва в конце календарного года могут выявиться неиспользованные суммы резерва, которые представляют собой разницу между суммой начисленного резерва и суммой фактических расходов на оплату использованных в течение года отпусков (с учетом страховых взносов) и расходов на предстоящую оплату не использованных в текущем году отпусков (с учетом страховых взносов).
Неиспользованные суммы резерва надо учесть в составе внереализационных доходов текущего налогового периода.
Если же организация в следующем году не будет создавать резерв на оплату предстоящих отпусков, то в состав внереализационных доходов текущего налогового периода надо включить всю сумму фактического остатка резерва.
Если по результатам инвентаризации окажется, что фактические расходы на оплату отпусков (с учетом страховых взносов) превышает сумму сформированного за год резерва, то образовавшуюся разницу, не покрытую за счет резерва, надо списать в расходы на оплату труда текущего года (п. п. 7, 16 ст. 255 НК РФ, п. 3 ст. 324.1 НК РФ).
Таким образом, правила статьи 324.1 и требования ПБУ 8/2010 отличаются существенно. И даже если учетной политикой организации установлено, что в отношении предстоящих отпусков порядок определения величины оценочных обязательств аналогичен порядку расчета резервов в налоговом учете (так называемый нормативный метод), бухгалтер должен быть готов к тому, что суммы оценочных обязательств и суммы отчислений в резерв будут различаться. В этом случае у организации может возникнуть необходимость применять нормы Положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль организаций» ПБУ 18/02 (утв. Приказом Минфина России от 19.11.2002 № 114н).
Рассмотрим, как формируются оценочные обязательства и резервы по отпускам в программах «1С:Зарплата и управление персоналом 8» редакции 3.0 и «1С:Бухгалтерия 8» редакции 3.0.
Несмотря на то, что термин «резервы на предстоящую оплату отпусков работникам» в законодательстве применяется исключительно в отношении налогообложения прибыли, в программах «1С:Предприятия» он традиционно используется для целей как налогового, так и бухгалтерского учета.
Учет расходов на оплату отпусков в программе «1С:Зарплата и управление персоналом 8» ред. 3.0
В программе «1С:Зарплата и управление персоналом 8» редакция 3.0, начиная с версии 3.0.22, предусмотрена возможность формировать:
- оценочные обязательства по отпускам в бухгалтерском учете, используя на выбор Нормативный метод или Метод обязательств (МСФО);
- резервы отпусков в налоговом учете Нормативным методом.
Механизм учета оценочных обязательств (резервов) отпусков в программе «1С:Зарплата и управление персоналом 8» редакции 3.0 включается в меню Настройка - Реквизиты организации на закладке Учетная политика и другие настройки (рис. 1).
В настройках учетной политики организации по оценочным обязательствам нужно выбрать один из методов: нормативный или метод обязательств. При расчете нормативным методом указываются Ежемесячный процент отчислений от ФОТ и Предельная сумма отчислений в год , рассчитанные согласно смете, утвержденной в локальном акте организации.
Если Нормативный метод применяется и в бухгалтерском и в налоговом учете, то в программе предусмотрено, что величины, используемые в расчете (Ежемесячный процент отчислений от ФОТ, Предельная сумма отчислений в год ) совпадают для обоих учетов.
При включенном механизме учета оценочных обязательств (резервов) отпусков в разделе Зарплата становится доступен документ (рис. 2).

Создание этого документа следует за Расчетом зарплаты за месяц и Отражением зарплаты в бухучете . В документе Начисление оценочных обязательств по отпускам обязательства (резервы) заполняются автоматически исходя из сумм начислений, взносов и выплат за счет обязательств текущего месяца, рассчитанных в документах Расчет зарплаты и .
Новые виды операций для учета оценочных обязательств, резервов и отпусков
В документ Отражение зарплаты в бухучете для дальнейшего формирования в бухгалтерской программе проводок по списанию накопленных ранее обязательств и резервов добавлены следующие виды автоматических операций:
- ежегодный отпуск за счет оценочных обязательств - для отражения отпускных, начисляемых в счет ранее сформированных в бухгалтерском учете обязательств. Таким суммам в бухгалтерской программе может соответствовать проводка, например, в корреспонденции с 96 счетом;
- ежегодный отпуск - для отражения отпускных, не покрытых сформированными ранее обязательства. Таким суммам в бухгалтерской программе может соответствовать проводка, например, в корреспонденции со счетом затрат;
- компенсация ежегодного отпуска за счет оценочных обязательств - для отражения компенсации ежегодного отпуска, начисляемой в счет сформированных в бухгалтерском учете обязательств. Таким суммам может соответствовать проводка, например, в корреспонденции с 96 счетом;
- компенсация ежегодного отпуска - для отражения компенсации ежегодного отпуска, для которой сформированных ранее обязательств оказалось недостаточно. Таким суммам в бухгалтерской программе может соответствовать проводка, например, в корреспонденции со счетом затрат.
Если резервы формируются и в налоговом учете, то их суммы могут отличаться от сумм, отраженных в бухгалтерском учете. В этом случае отпуск может отражаться также по видам операций:
- ежегодный отпуск за счет оценочных обязательств и резервов - для отражения отпускных, начисляемых в счет ранее сформированных в бухучете обязательств и накопленных в налоговом учете резервов;
- ежегодный отпуск за счет резервов - для отражения отпускных, начисляемых в счет ранее накопленных резервов в налоговом учете.
В налоговом учете компенсация ежегодного отпуска за счет резерва не отражается.
Документ «Начисление оценочных обязательств по отпускам»
В документе Начисление оценочных обязательств по отпускам обязательства (резервы) на закладке Оценочные обязательства текущего месяца заполняются итоговые сводные данные для передачи в бухгалтерскую программу в разрезе подразделений и способов отражения.
В бухгалтерскую программу передаются следующие показатели:
- Сумма резерва - это оценочные обязательства по отпускам в бухгалтерском учете;
- Сумма резерва страховых взносов - это оценочные обязательства по страховым взносам, начисляемым на сумму отпускных в бухгалтерском учете;
- Сумма резерва ФСС НС и ПЗ резерва - это оценочные обязательства по взносам, начисляемым на сумму отпускных в ФСС НС и ПЗ в бухгалтерском учете;
- Сумма резерва (НУ) - резерв отпусков в налоговом учете;
- Сумма резерва страховых взносов (НУ) - резерв страховых взносов, начисляемых на сумму отпускных в налоговом учете;
- Сумма резерва ФСС НС и ПЗ (НУ) - резерв, начисляемых на сумму отпускных в ФСС НС и ПЗ в налоговом учете.
На закладке отображаются эти же данные в разрезе сотрудников. Эту информацию можно использовать для контроля итоговых сумм.
Закладка содержит данные, исходя из которых в документе произведен расчет обязательств. Состав используемых при расчете данных зависит от того, какая методика выбрана. Для расчета применяются по два дополнительных показателя: исчислено и накоплено, соответствующих каждому из перечисленных выше показателей.
Расчет оценочных обязательств в бухгалтерском учете по методу обязательств (МСФО)
1. Показатель Сумма резерва за месяц (Р) рассчитывается как разность показателей и Суммы резерва (накоплено) (Н) :
Р = И - Н
Суммы резерва (исчислено) (И) - это сумма отпускных, которую следовало бы выплатить, если бы отпуск рассчитывался на все положенные дни отпуска, в том числе и за расчетный месяц.
Показатель (И) рассчитывается как произведение среднего заработка (СЗ) на количество оставшихся дней отпуска (Д):
И = Д x СЗ (сумма резерва получается равной сумме компенсации отпуска при увольнении сотрудника в последний день месяца).
Сумма резерва (накоплено) (Н) рассчитывается по предыдущему месяцу и равна разнице Суммы резерва (исчислено) прошлого месяца (Ипм) и суммы фактически начисленных отпускных (От):
Н = Ипм - От
2. Обязательства по оплате страховых взносов Сумма резерва страховых взносов (Рсв) рассчитываются процентом от оценочного обязательства Суммы резерва :
Рсв = Р x Тсв,
где: Тсв - текущая ставка страховых взносов суммарно в фонды ПФР, ФСС, ФФОМС.
Текущая ставка страховых взносов (Тсв) определяется как отношение взносов сотрудника в эти фонды, начисленных в этом месяце в документе Расчет зарплаты (ФактСв), к фактическим начислениям, составляющим ФОТ оценочного обязательства (ФактФот):
Тсв = (ФактСв / ФактФот) x 100 %
3. Сумма резерва ФСС НС и ПЗ (Рнс) рассчитывается аналогично процентом (Тнс) от ранее сформированного оценочного обязательства Сумма резерва :
Рнс = Р x Тнс,
где: Тнс - текущая ставка страховых взносов в ФСС НС и ПЗ
Текущая ставка страховых взносов в ФСС НС и ПЗ (Тнс) - отношение взносов в ФСС НС и ПЗ сотрудника, начисленных в этом месяце в документе Расчет зарплаты (ФактНс), к фактическим начислениям, составляющим ФОТ оценочного обязательства (ФактФот):
Тнс = (ФактНс / ФактФот) x 100 %
Нормативный метод расчета оценочных обязательств в бухгалтерском учете
При нормативном методе оценочное обязательство (резерв в налоговом учете) рассчитывается как произведение заработка (который бы вошел в расчет среднего при расчете отпуска) с учетом страховых взносов, и Ежемесячного процента отчислений от ФОТ .
Пример
В ООО «Современные Технологии» с 01 января 2015 года работают два сотрудника: Любавин П.П. и Краснова Р.З. с окладами: 25 000 руб. и 30 000 руб. соответственно. На основании заявления сотрудника Красновой Р.З. ей был предоставлен отпуск с 13 по 15 апреля.
Оценочные обязательства по отпускам формируются методом обязательств (МСФО), а резервы в налоговом учете - нормативным методом.
В апреле 2015 года документом Отпуск сотруднику Красновой Р.З. начислено отпускных (От) 3 071,67 руб. за 3 дня из расчета среднего заработка 1 023,89 руб.
В соответствии с ТК РФ за каждый отработанный месяц к остатку отпуска добавляется 2,33(3) дня (28 дней / 12 месяцев).
За период с 01.01.15 по 30.04.15 у Красновой Р.З. накоплено 9,33 дней отпуска.
В документе Отражение зарплаты в бухучете за апрель 2015 года на закладках Начисленная зарплата и взносы и сформирован вид операции Ежегодный отпуск за счет оценочных обязательств и резервов (рис. 3).

Сумма этой операции равна сумме начисленных отпускных.
Для облегчения восприятия в таблице 2 собраны показатели расчета оценочных обязательств сотрудника Красновой Р.З. из закладки Расчет оценочных обязательств по отпускам документов Начисление оценочных обязательств по отпускам за период с января по июнь.
Таблица 2. Расчет оценочных обязательств по отпускам Красновой Р.З. (январь - июнь)
|
Показатели, применяемые при расчете оценочных обязательств |
Январь |
Февраль |
Март |
Апрель |
Июнь |
|
|
Средний заработок (для расчета резерва) |
1 023,89 |
1 023,89 |
1 023,89 |
1 014,34 |
1 016,29 |
1 017,58 |
|
Остаток дней отпуска (для расчета резерва) |
2,33
|
4,67
|
7
|
6,33
|
8,67
|
11
|
|
Сумма отпускных |
3 071,67 | |||||
|
Резерв отпусков (исчислено) = Остаток дней отпуска * Средний заработок |
2 385,66
|
4 781,57
|
7 167,23 = 7 * 1 023,89 |
6 420,77
|
8 811,23
|
11 193,38
|
|
Резерв отпусков (исчислено) прошлого месяца |
2 385,66 |
4 781,57 |
6 420,77 = 6,33 * 1 014,34 |
8 811,23
|
||
|
Резерв отпусков (накоплено) = Резерв отпусков (исчислено) прошлого месяца - сумма отпускных |
2 385,66 |
4 781,57 |
4 095,56
|
6 420,77 |
8 811,23 |
|
|
Резерв отпусков месяца = Резерв отпусков (исчислено) - Резерв отпусков (накоплено) |
2 385,66 |
2 395,91
|
2 385,66
|
2 325,21
|
2 390,46 = 8 811,23 - 6 420,77 |
2 382,15
|
В таблице 3 собраны показатели расчета резервов отпусков сотрудника Красновой Р.З. с закладки Расчет оценочных обязательств по отпускам документов Начисление оценочных обязательств по отпускам за период с января по июнь.
Таблица 3. Расчет резервов отпусков Красновой Р.З. (январь - июнь)
|
Показатели, применяемые при расчете резервов отпусков |
Январь |
Февраль |
Март |
Апрель |
Июнь |
|
|
Краснова Р.З. | ||||||
|
Резерв отпусков (НУ) |
2 072,73 = |
Учет оценочных обязательств и резервов по отпускам в «1С:Бухгалтерии 8» ред. 3.0
Начиная с версии 3.0.39 программы «1С:Бухгалтерия 8» ред. 3.0 в план счетов бухгалтерского учета, включенный в конфигурацию, внесены изменения. К счету 96 «Резервы предстоящих расходов» добавлены субсчета для организации учета оценочных обязательств по оплате предстоящих отпусков расходов по вознаграждениям работников:
- счет 96.01 «Оценочные обязательства по вознаграждениям работникам» - предназначен для обобщения информации об оценочных обязательствах по вознаграждениям работникам и страховым взносам, начисленным на суммы этих вознаграждений;
- счет 96.01.1 «Оценочные обязательства по вознаграждениям» - предназначен для обобщения информации об оценочных обязательствах по вознаграждениям работникам;
- счет 96.01.2 «Оценочные обязательства по страховым взносам» -предназначен для обобщения информации об оценочных обязательствах по страховым взносам, начисленным на суммы вознаграждений работникам;
- счет 96.09 «Резервы предстоящих расходов прочие» - предназначен для обобщения информации о прочих оценочных обязательствах.
Для использования возможности автоматического формирования оценочных обязательств (резервов) в «1С:Бухгалтерии 8» (ред. 3 0) достаточно установить флаг Формировать резерв отпусков в форме настроек учета зарплаты (рис. 4).

При синхронизации данных с программой «1С:Зарплата и управление персоналом 8» (ред. 3.0) в «1С:Бухгалтерии 8» (ред. 3.0) автоматически создаются документы вида:
- Отражение зарплаты в бухучете (доступны в разделе Зарплата и кадры ). После проведения документов данного вида формируются проводки по начислению зарплаты и других выплат работникам, страховых взносов, НДФЛ, а также проводки по начислению отпускных и страховых взносов с отпускных за счет оценочных обязательств в бухгалтерском учете и за счет резервов в налоговом учете;
- Начисление оценочных обязательств по отпускам (доступны из обработки Закрытие месяца ). После проведения документов данного вида формируются проводки по начислению оценочных обязательств и резервов по отпускам с учетом начисленных страховых взносов.
На рис. 5 представлен документ программы Отражение зарплаты в бухучете за апрель 2015 года. Обращаем внимание, что при синхронизации с программой «1С:Зарплата и управление персоналом 8» (ред. 3.0) закладка Выплата отпусков за счет оценочных обязательств не отображается.

Поскольку начисленная сумма отпускных за апрель не превышает сформированную на этот момент сумму оценочных обязательств и сумму резервов, то разниц между данными бухгалтерского и налогового учета не возникает (рис. 6).

На рис. 7 представлен документ Начисление оценочных обязательств по отпускам за апрель 2015 года. Обращаем внимание, что при синхронизации с программой «1С:Зарплата и управление персоналом 8» (ред. 3.0) закладки Оценочные обязательства (по сотрудникам) и Расчет оценочных обязательств по отпускам не отображаются.

Поскольку методика расчета оценочных обязательств и резервов отличается, то ежемесячно возникают вычитаемые (рис. 8) или налогооблагаемые временные разницы между данными бухгалтерского и налогового учета, на основании которых при выполнении регламентной операции Расчет налога на прибыль будут признаваться или погашаться отложенные налоговые активы и обязательства.

Резерв на оплату отпусков в бухгалтерском учете учитывается, как оценочное обязательство. Его должны создавать все организации, кроме тех, кто попадает под категорию малых. Он формируется по правилам, прописанным в статье 324.1 НК РФ.
Резерв для отпусков рассчитывается на основании среднего заработка работников (при этом нужно еще учитывать и страховые взносы). Определяют резерв следующими способами:
- На последний день месяца
- На последний день квартала
- На последний день года
В первом случае процесс займет слишком много времени и работы, в последнем – пострадает объективность. Он удобен для тех фирм, которые сдают только итоговую отчетность по году. Наиболее удачный – второй способ.
Учитывается резерв на отпуск по дебету затратных счетов заработной платы 20-е, 44, 08 и кредиту 96 счета.
Как рассчитать резерв
Первый способ — по среднему заработку на последний день квартала (или месяца, года – в зависимости от того, какой период утвержден по организации).
- Определить общее количество всех дней отпуска вместе с дополнительным для каждого сотрудника, а затем их суммарное количество для всего подразделения работников, по которым рассчитывается резерв
- Определить средний заработок по всему подразделению: сумму зарплаты сотрудников за квартал (месяц, год) разделить на количество дней периода, а затем на количество работников подразделения
- Расчет резерва по подразделению с учетом взносов: сумму среднедневного заработка подразделения умножают на общий тариф (ПФР+ФФОМС+ФСС+НС) страховых взносов. Полученное значение складывают со средним заработком подразделения и эту сумму умножают на количество дней отпуска
Второй способ – пропорционально доле расходов на отпускные в общих затратах на зарплату
- На конец года определяют норматив отчислений в резерв. Для этого сумму отпускных плюс компенсации за неиспользованный отпуск (без страховых взносов), предыдущего года делят на общую сумму расходов на начисление заработной платы. тоже прошлого года (без взносов)
- Каждый отчетный период делают отчисление: к сумме расходов по зарплате текущего периода прибавляют страховые взносы, начисленные на эти начисления. Полученный результат умножают на норматив
Если выясняется, что сумма резерва слишком велика, то делают проводку Дебет 96 Кредит 91.1 – излишне начисленная сумма учитывается в прочих доходах.
Получите 200 видеоуроков по бухгалтерии и 1С бесплатно:
Отчисления отпускных за счет резерва отражают: Дебет 96 Кредит 70. а взносы по ним — Дебет 96 Кредит 69 (по субсчетам).
Если резерв не учел всех расходов на отпускные, и денег не хватило, делают запись Дебет 97 Кредит 70 и 69. В следующем периоде, с накопленной суммы резерва, списывают отпускные: Дебет 96 Кредит 97.
Фирмой создан резерв на оплату отпусков в первом квартале в размере 324 955 руб. Во втором – были произведено начисление отпускных в сумме 78 729 руб.
Организация применяет общую систему налогообложения. Резерв по отпускам формируется в бухгалтерском учете нормативным методом на основании соотношения процента фактически начисленных отпускных к общему фонду оплаты труда за предыдущий год. В следующем году резерв также начисляется. В налоговом учете резерв не формируется. На 31.12.2015 имеется остаток неиспользованного резерва. Каков порядок бухгалтерского учета временных разниц в ситуации, когда резерв на оплату отпусков создается только в бухгалтерском учете?
Рассмотрев вопрос, мы пришли к следующему выводу:
Кредитовый остаток по счету 96 (избыточность оценочного обязательства) в рассматриваемом случае можно учесть при формировании резерва на 2016 год, отразив данную операцию внутренними проводками по этому счету.
Отложенный налоговый актив, возникающий в момент создания в бухгалтерском учете резерва на оплату отпусков, погашается по мере осуществления фактических затрат, учитываемых при налогообложении прибыли.
Бухгалтерские проводки приведены в тексте ответа.
Учет операций с резервом на оплату отпусков
Операции с резервом на оплату отпусков осуществляются в бухгалтерском учете на основании положений ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы» (далее — ПБУ 8/2010).
Согласно п. 4 ПБУ 8/2010 оценочное обязательство — это обязательство организации с неопределенной величиной и (или) сроком исполнения, которое может возникнуть, в частности, из норм законодательных и иных нормативных правовых актов.
В силу ст.ст. 114. 122 ТК РФ организация-работодатель обязана предоставлять работникам ежегодные отпуска с сохранением места работы (должности) и среднего заработка. Выплаты при предоставлении ежегодного оплачиваемого отпуска являются одним из случаев предоставления работодателем гарантий, которые производятся за счет его средств (ст. 165 ТК РФ).
Поскольку расходы в виде отпускных являются обязательством работодателя, установленным трудовым законодательством, резерв на выплату отпускных признается оценочным обязательством.
В соответствии с п. 8 ПБУ 8/2010 оценочные обязательства отражаются на счете 96 «Резервы предстоящих расходов». При признании оценочного обязательства в зависимости от его характера величина оценочного обязательства относится на расходы по обычным видам деятельности или на прочие расходы либо включается в стоимость актива.
Оценочное обязательство признается в бухгалтерском учете организации в величине, отражающей наиболее достоверную денежную оценку расходов, необходимых для расчетов по этому обязательству. Наиболее достоверная оценка расходов представляет собой величину, необходимую непосредственно для исполнения (погашения) обязательства по состоянию на отчетную дату или для перевода обязательства на другое лицо по состоянию на отчетную дату (п. 15 ПБУ 8/2010).
Конкретный порядок признания и методика определения величины оценочного обязательства ПБУ 8/2010 не установлены. На основании п.п. 4 и 7 ПБУ 1/2008 «Учетная политика организации» организация самостоятельно разрабатывает и закрепляет в учетной политике метод расчета оценочного обязательства по отпускам и порядок его признания (однократно, ежеквартально, по итогам месяца).
Отметим, что определение величины оценочного обязательства по отпускам следует производить с учетом, в том числе, страховых взносов (письмо Минфина России от 27.01.2012 N 07-02-18/010).
Организация должна обеспечить документальное подтверждение обоснованности оценки обязательства (п. 16 ПБУ 8/2010).
Согласно п. 21 ПБУ 8/2010 в течение отчетного года при фактических расчетах по признанным оценочным обязательствам в бухгалтерском учете организации отражается сумма затрат организации, связанных с выполнением организацией этих обязательств, или соответствующая кредиторская задолженность в корреспонденции со счетом учета резерва предстоящих расходов (Дебет 96 Кредит 70, 69).
Положения п. 23 ПБУ 8/2010 обязывают экономический субъект провести в конце отчетного года проверку величины оценочного обязательства.
По результатам такой проверки сумма оценочного обязательства может быть:
— увеличена в порядке, установленном п. 8 ПБУ 8/2010;
— уменьшена в порядке, установленном п. 22 ПБУ 8/2010;
— оставлена без изменения;
— списана полностью в порядке, установленном п. 22 ПБУ 8/2010*(1).
В свою очередь, п. 22 ПБУ 8/2010 предусматривает, что в случае избыточности суммы признанного оценочного обязательства или в случае прекращения выполнения условий признания оценочного обязательства, установленных п. 5 ПБУ 8/2010, неиспользованная сумма оценочного обязательства списывается с отнесением на прочие доходы организации.
При погашении однородных оценочных обязательств, возникающих от повторяющихся хозяйственных операций обычной деятельности организации, ранее признанные избыточные суммы относятся на следующие по времени оценочные обязательства того же рода непосредственно при их признании (без списания ранее признанных избыточных сумм на прочие доходы организации).
Таким образом, поскольку (как мы поняли из вопроса) обязательство организации по предоставлению отпусков работникам не прекращается на 31.12.2015, полагаем, что кредитовый остаток по счету 96 (избыточность оценочного обязательства) в данном случае на прочие доходы не списывается, а учитывается при формировании резерва на 2016 год.
При этом, по нашему мнению, можно перевести вышеуказанную сумму остатка на следующее, вновь возникающее в 2016 году обязательство по отпускам при помощи внутренних проводок по счету 96.
Вместе с тем существует несколько иной подход к отражению операции по корректировке остатка неиспользованного резерва по оплате отпусков, числящегося на счете 96 на конец отчетного года. По мнению Л.А. Масленниковой, эксперта журнала «Зарплата», кандидата экономических наук, переходящий на следующий год остаток резерва на оплату отпусков должен быть равен сумме отпускных с не использованных на конец года отпусков и страховых взносов с них. Если же сумма остатка по кредиту счета 96 оказалась больше, чем вышеупомянутая сумма, то недоиспользованный остаток следует сторнировать 31 декабря отчетного года. Более подробную информацию смотрите в рекомендованном материале.
Применение ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций»
ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» (далее — ПБУ 18/02) применяется с целью отражения в бухгалтерском учете и бухгалтерской отчетности различия налога на бухгалтерскую прибыль (убыток), признанного в бухгалтерском учете, от налога на налогооблагаемую прибыль, сформированного в бухгалтерском учете и отраженного в налоговой декларации по налогу на прибыль.
В результате применения различных правил признания доходов и расходов, которые установлены в нормативных правовых актах по бухгалтерскому учету и законодательством РФ о налогах и сборах, образуется разница между бухгалтерской прибылью (убытком) и налогооблагаемой прибылью (убытком) отчетного периода, состоящая из постоянных и временных разниц (п. 3 ПБУ 18/02).
В силу п. 8 ПБУ 18/02 под временными разницами понимаются, в частности, расходы, формирующие бухгалтерскую прибыль (убыток) в одном отчетном периоде, а налоговую базу по налогу на прибыль — в другом или в других отчетных периодах.
Создание резерва предстоящих расходов на оплату отпусков в налоговом учете является правом, но не обязанностью налогоплательщика (п. 1 ст. 324.1 НК РФ, письмо Минфина России от 03.05.2012 N 03-03-06/1/222).
В рассматриваемой ситуации организация не воспользовалась вышеуказанным правом и не формирует в налоговом учете резерв по отпускам.
Соответственно, при формировании в бухгалтерском учете (без отражения в учете налоговом) резерва на оплату отпусков образуются временные разницы в признании расходов организации.
Временные разницы при формировании налогооблагаемой прибыли приводят к образованию отложенного налога на прибыль (п. 9 ПБУ 18/02). В данном случае на основании п. 14 ПБУ 18/02 возникает вычитаемая временная разница, что, в свою очередь, влечет за собой возникновение отложенного налогового актива (далее — ОНА).
Общий порядок бухгалтерского учета (в том числе применение положений ПБУ 18/02) в ситуации, когда резерв на оплату отпусков создается только в бухгалтерском учете, будет следующим.
Начисление резерва на оплату отпусков отражается записью:
Дебет 20 (23, 25, 26, 44) Кредит 96.
В момент создания резерва в целях бухгалтерского учета возникает временная разница на сумму начисленного резерва, которая приводит к образованию ОНА:
Дебет 09 Кредит 68
— отражен ОНА (сумма оценочного обязательства х 20%).
Использование резерва на оплату отпусков отражается следующими записями по счетам бухгалтерского учета:
Дебет 96 Кредит 70
— начислены отпускные сотрудникам за счет резерва;
Дебет 96 Кредит 69
— на сумму отпускных начислены страховые взносы за счет резерва.
Согласно п. 1 ст. 272 НК РФ расходы признаются в том отчетном (налоговом) периоде, к которому они относятся, независимо от времени фактической выплаты денежных средств и (или) иной формы их оплаты.
Расходы в виде среднего заработка, сохраняемого работникам на время отпуска, учитываются в составе расходов на оплату труда (п. 7 ст. 255 НК РФ) ежемесячно исходя из начисленных сумм (п. 4 ст. 272 НК РФ).
Отметим, что в соответствии с официальной позицией контролирующих органов если период отпуска приходится на несколько отчетных периодов, то при определении налоговой базы по налогу на прибыль сумма начисленных отпускных включается в состав расходов пропорционально дням отпуска, приходящимся на каждый отчетный период (письма Минфина России от 15.07.2015 N 03-03-06/40536, от 12.05.2015 N 03-03-06/27129. от 09.06.2014 N 03-03-РЗ/27643. от 09.01.2014 N 03-03-06/1/42. от 23.12.2010 N 03-03-06/1/804. от 12.05.2010 N 03-03-06/1/323. от 13.04.2010 N 03-03-06/1/255. УФНС РФ по г. Москве от 25.08.2008 N 20-12/079463. от 06.08.2008 N 21-11/073877.2@). Вместе с тем суды придерживаются иной позиции*(2).
При этом страховые взносы, начисленные на суммы причитающихся работнику выплат и вознаграждений, признаются прочими расходами, связанными с производством и реализацией, в периоде их начисления (пп. 1 п. 7 ст. 272 НК РФ). Смотрите также письмо Минфина России от 21.09.2015 N 03-03-06/53920.
С учетом вышеизложенного на момент признания сумм отпускных (на момент признания сумм страховых взносов) в налоговом учете происходит уменьшение временной разницы и ОНА:
Дебет 68 Кредит 09
— уменьшен ОНА (сумма расходов в налоговом учете х 20%).
Таким образом, ОНА, возникший в момент создания в бухгалтерском учете резерва на оплату отпусков, погашается по мере осуществления фактических затрат, учитываемых при налогообложении прибыли.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
аудитор Овчинникова Светлана
Контроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
Королева Елена
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
————————————————————————-
*(1) Необходимость проведения инвентаризации созданного резерва предстоящих расходов на оплату отпусков перед составлением годовой бухгалтерской отчетности также установлена п.п. 1.5 и 3.49 приказа Минфина РФ от 13.06.1995 N 49 «Об утверждении методических указаний по инвентаризации имущества и финансовых обязательств». В конце отчетного года остаток числящегося в бухгалтерском учете резерва должен быть уточнен исходя из количества дней неиспользованного отпуска, среднедневной суммы расходов на оплату труда работников (с учетом установленной методики расчета среднего заработка) и обязательных отчислений на обязательное социальное страхование и обеспечение.
*(2) Согласно позиции судов при определении налоговой базы по налогу на прибыль отпускные учитываются в том месяце, когда производилось их начисление (смотрите, например, постановления ФАС Уральского округа от 08.12.2008 N Ф09-9111/08-С3, ФАС Западно-Сибирского округа от 23.01.2008 N Ф04-222/2008(688-А27-37)(741-А27-37), ФАС Северо-Западного округа от 16.11.2007 N А56-39310/2006). Аналогичное мнение высказано в письме ФНС России от 06.03.2015 N 7-3-04/614@.
Как создать и использовать резерв на отпуска
Из этой статьи вы сможете узнать, как создать резерв на отпуск в бухгалтерском и налоговом учете, какую методику применять, и каких частых ошибок при формировании резерва стоит избегать.
Зачем создавать резерв на отпуск
В бухгалтерском учете компании должны формировать резерв на оплату отпусков. Исключение - небольшие организации. Они могут не рассчитывать будущие расходы на отпускные (п. 3 ПБУ 8/2010). Ну, а в налоговом учете начисление резерва - это право компании, а не обязанность.
Даже если организация будет считать резерв и в бухучете, и по налогам, разницы по ПБУ 18/02 возникнут все равно. Дело в том, что правила для расчета разные. В бухучете резерв нужен, чтобы учитывать обязательство компании по выплате отпускных за те дни отдыха, которые сотрудник уже заработал. И он равен примерной сумме отпускных, которую нужно перечислить работникам на отчетную дату. А цель налогового резерва - помочь организации равномерно списать расходы на отдых сотрудников. Тут для расчета ежемесячной суммы отчислений в резерв фактические расходы на оплату труда нужно умножить на определенный процент.
Если не создавать обязательный отпускной резерв в бухучете, компании и должностным лицам грозит штраф как за грубое нарушение правил учета доходов и расходов (ст. 15.11 КоАП РФ). В 2016 году такие штрафы многократно возрасли.
Как создать резерв на отпуск в бухгалтерском учете
С точки зрения бухучета резерв на оплату отпусков является оценочным обязательством компании. Почему? У работников организации по трудовому закону есть право на определенное количество дней оплачиваемого отпуска. Но нельзя точно сказать, когда компания должна будет исполнить свое обязательство по выплате отпускных. Ведь сотрудник может свой отпуск перенести или вовсе уволиться. К тому же и сумма отпускных не известна заранее, так как средний заработок, по которому рассчитываются выплаты, меняется. Вот и получается, что обязательства по выплате отпускных являются оценочными, ведь они полностью соответствуют требованиям пункта 4 ПБУ 8/2010.
Оценочное обязательство рассчитывается исходя из суммы отпускных и страховых взносов, которые нужно начислить на них. Такой расчет основан на правилах ПБУ 8/2010. Ведь в пункте 15 документа сказано, что оценочное обязательство компания признает в той величине, которая отражает наиболее достоверную оценку расходов, необходимых для его погашения. Но как создать резерв на отпуск на практике? Конкретной методики в ПБУ 08/2010 нет. Поэтому порядок расчета компания разрабатывает самостоятельно и закрепляет в учетной политике.
Определять оценочное обязательство нужно на отчетную дату. Как правило, для большинства компаний такой датой будет 31 декабря. Но если организация формирует отчетность каждый квартал, то рассчитывать обязательство придется четыре раза в год на дату составления баланса.
Расчет резерва . Чтобы рассчитать сумму обязательства по будущим отпускным, количество неиспользованных дней отпуска на отчетную дату нужно умножить на среднедневной заработок. Информацию о неиспользованных днях отпуска может дать отдел кадров. А для среднедневного заработка есть два варианта расчета. Первый - определить его отдельно по каждому сотруднику. Это поможет наиболее точно рассчитать обязательство, так как оно в этом случае рассчитывается для каждого работника отдельно. Но этот способ очень трудоемкий. Особенно если штат в компании большой. Поэтому лучше использовать второй вариант и определить заработок в целом по компании. Для этого нужно найти среднюю дневную зарплату по организации в целом и умножить ее на количество неиспользованных дней отпуска. Такой вариант удобнее. Да и для оценки обязательства не требуется точность, выверенная до копейки.
Начисление обязательства по отпускам показывают проводкой по дебету затратных счетов - 20, 23, 25, 26, 29, 44 и кредиту счета 96 субсчет «Оценочное обязательство по предстоящим отпускам». Для работников, занятых в капитальном строительстве или создании актива, проводка - дебет 08 кредит 96.
Все затраты по отпускным списывают за счет оценочного обязательства записью по дебету счета 96 субсчет «Оценочное обязательство по предстоящим отпускам» и кредиту счета 70 или 69. Если резерва на отпускные не хватило, то их отражают по дебету счета затрат.
На конец года, наоборот, осталась неиспользованная сумма резерва? Ее можно либо включить в доходы, либо перенести и включить в расчет резерва на следующий год (п. 22 ПБУ 08/2010).
Есть вопрос
Если у организации с нового года поменялся тариф страховых взносов, то как нужно рассчитать оценочное обязательство по отпускам на конец года? По старому тарифу или по новому?
Расчеты нужно делать, ориентируясь уже на новый тариф. Ведь вы формируете оценочное обязательство по тем отпускным, которые сотрудники получат в будущем году. Взносы на эти выплаты вы будете начислять по новому тарифу.
Как создать резерв на отпуск в налоговом учете
Теперь разберемся с резервом на отпускные в налоговом учете. Его, как и все другие налоговые резервы, могут создавать только компании на методе начисления. Соответственно, у организаций на упрощенной системе или на ЕНВД такой возможности нет.
Расчет резерва . Чтобы определить резерв, сначала нужно рассчитать два предполагаемых показателя на будущий год. Первый - сумма отпускных. А второй - расходы на оплату труда. В обе величины закладываются и страховые взносы.
После нужно вычислить процент отчислений в резерв по формуле:
Процент отчислений в резерв
Предполагаемая сумма отпускных на будущий год и страховых взносов, которые будут начислены на них
Планируемые расходы на оплату труда в будущем году с учетом страховых взносов
Делать отчисления в резерв и включать их в налоговые расходы компания будет ежемесячно начиная с января. А сумму отчислений бухгалтер определит так:
Месячная сумма отчислений в резерв
Сумма фактических расходов на оплату труда за месяц
Процент отчислений в резерв
Такой алгоритм следует из пункта 1 статьи 324.1 НК РФ.
Начислять резерв компания может только при условии, что она закрепит такое право в учетной политике по налогам (п. 1 ст. 324.1 НК РФ). Кроме того, в документе нужно обязательно описать, как компания будет формировать резерв. А именно по какому порядку планирует рассчитывать отчисления, какие расходы на оплату труда будет использовать в расчете.
Также в учетной политике по налогам важно закрепить ежемесячный процент отчислений и предельную сумму отчислений в резерв. Если этого не сделать, налоговики могут исключить резерв из расходов.
Кстати, предельная сумма отчислений может быть равна планируемым отпускным. Но это не обязательно. Суммы могут и различаться.
Пример
Бухгалтер рассчитал предполагаемые расходы на отдых сотрудников - 500 000 руб. Но в последние годы фактические отпускные превышали планируемые в среднем на 5 процентов. Поэтому бухгалтер в учетной политике написал, что предельная сумма отпускных равна 525 000 руб. (500 000 руб. × 5%).
Для чего нужна предельная сумма отчислений? Дело в том, что компания начисляет резерв каждый месяц ровно до тех пор, пока он не станет больше предельной величины.
Расчет ежемесячных отчислений в резерв бухгалтер будет вести в специальном регистре - смете. Форму документа компания разрабатывает самостоятельно.
В течение года затраты на выплату отпускных и страховых взносов, начисленных на них, организация будет списывать только за счет резерва. Отпускные, начисленные новым сотрудникам, списать сразу в расходы на оплату труда также нельзя.
Важно!
Не списывайте компенсацию неиспользованного отпуска при увольнении за счет резерва
Когда сотрудник увольняется, компания должна выплатить ему компенсацию за неиспользованный отпуск. Так вот, эту сумму за счет резерва на оплату отпусков списать нельзя. Ее нужно включить в расходы на оплату труда. На этом настаивает Минфин России в письме от 3 мая 2012 г. № 03-03-06/4/29. Ведомство считает, что компенсация за неиспользованный отпуск и деньги на отдых сотрудникам - разные виды расходов.
Как создать резерв на отпуск, покажем на примере.
Пример
В компании трудятся два сотрудника: бухгалтер с окладом 30 000 руб. в месяц и директор, его оклад - 45 000 руб. Каждый из них имеет право на 28 дней ежегодного оплачиваемого отпуска согласно правилам статьи 115 ТК РФ.
Так как фактически сотрудники работают 11 месяцев, а 1 месяц отдыхают, то планируемая сумма расходов на зарплату в будущем году равна 825 000 руб. ((45 000 руб. + 30 000 руб.) × 11 мес.). А сумма страховых взносов с них - 249 150 руб. (825 000 руб. × 30,2%), так как взносы на обязательное страхование компания начисляет по тарифу 30 процентов, а на страхование от несчастных случаев и профзаболеваний - 0,2 процента. В результате предполагаемая сумма расходов на оплату труда с учетом взносов составит 1 074 150 руб. (825 000 + 249 150).
Теперь можно перейти к расчету планируемых отпускных. Но сначала нужно определить предполагаемый заработок сотрудников за расчетный период - 12 месяцев. Он равен 900 000 руб. ((45 000 руб. + 30 000 руб.) × 12 мес.).
Планируемая сумма отпускных - 71 672,35 руб. (900 000 руб. 12 мес. 29,3 дн. × 28 дн.). А сумма взносов с нее - 21 645,05 руб. (71 672,35 руб. × 30,2%). Что в сумме составит 93 317,40 руб. (21 645,05 + 71 672,35).
Поэтому процент отчислений на оплату отпусков равен 8,69 процента (93 317,40 руб. 1 074 150 руб. × 100%).
Допустим, в январе следующего года расходы на оплату труда равны 75 000 руб. Тогда сумма резерва, которую можно будет включить в налоговые расходы за январь, - 6517,50 руб. (75 000 руб. × 8,69%).
В учетной политике организации написано, что предельная сумма отчислений в резерв составляет 100 000 руб. Поэтому компания будет ежемесячно начислять резерв до тех пор, пока сумма его не достигнет 100 000 руб.
Инвентаризация резерва . В конце года (31 декабря) важно провести инвентаризацию резерва и сравнить начисленный за год резерв и фактические отпускные за год. Резерв меньше отпускных? Тогда разницу нужно включить в расходы на оплату труда.
А как быть, если резерв компания использовала не полностью? Тут все будет зависеть от того, планирует она начислять его в будущем году или нет. Если компания резерв начислять не будет, то сумму превышения она включит в доходы. Принято решение о создании резерва на будущий год? Тогда порядок иной. Компания может определенную часть резерва в доходы не включать. Для этого нужно определить сотрудников, которые не полностью использовали свои дни отдыха, запланированные на текущий год. А затем рассчитать сумму отпускных с учетом взносов, которая понадобится для оплаты этих дней. Результат вычисления будет остатком резерва, который можно перенести на следующий год. А сумма резерва, которую нужно включить в доходы, рассчитывается так:
Недоиспользованный резерв, который нужно включить в доходы на конец текущего года
Резерв по отпускам, начисленный в этом году
Создание резерва на оплату отпусков в 2016 году
Резерв на оплату отпусков в 2016 год у присутствует у большинства организаций по причине того, что этого требует законодательство РФ. Нужен ли резерв на оплату отпусков и какие существуют нюансы его расчета в бухгалтерском и налоговом учетах — пойдет речь в нашем материале.
Обязательно ли формирование резерва на оплату отпусков?
Резерв на оплату отпусков — понятие встречается как в бухгалтерском, так и в налоговом учете. При этом важно отметить, что условия его формирования в том и другом учете различны.
Главное отличие обусловлено тем, что в бухгалтерском учете наличие резерва — это прямая обязанность организации, за игнорирование которой к нарушителю применяются соответствующие санкции. Так, ответственность наступает по двум основаниям: за грубое нарушение учета доходов и расходов по ст. 120 НК РФ в размере 10 000−30 000 руб. и административная ответственность, применяемая к должностным лицам по ст. 15.11 КоАП. В рамках же НК РФ хозсубъекты самостоятельно выбирают, прибегать к резерву или не стоит.
Как создать резерв на оплату отпусков в бухгалтерском учете?
Создание резерва на оплату отпусков попадает под действие ПБУ 8/2010 «Оценочные обязательства…» (далее — ПБУ 8/2010). Формировать его нужно всем хозсубъектам, исключение — лица, которые ведут упрощенный учет и сдают бухотчетность по предусмотренным для такого учета форматам (п. 4 ст. 6 закона «О бухгалтерском учете» № 402-ФЗ). Следует отметить, что в ПБУ 8/2010 нет четкого алгоритма действий и формул расчета, необходимых для создания резерва, в связи с чем в учетной политике организациям важно указать:
- порядок расчета;
- периодичность его создания;
- вид бухгалтерского регистра (например, в виде приложения к учетной политике).
Сумма резерва складывается:
- из оплаты труда сотрудников;
- страховых взносов во внебюджетные фонды, а также взносов на травматизм.
Под оплатой труда понимается одна из следующих величин:
- средняя дневная заработная плата;
- фонд оплаты труда;
- сумма выплат за отпуск, в т. ч. неизрасходованный.
В связи с вышеуказанными обстоятельствами первый этап создания резерва — определение значения оплаты труда.
В ООО «Карта» в соответствии с учетной политикой 31.03.2016 создан отпускной резерв 2016 г. Из учетной политики:
Резерв на оплату отпусков = неизрасходованные дни отпуска на конец отчетного периода × среднюю дневную зарплату за отчетный период.
Ранее резерв не формировался, в связи с отнесением ООО «Карта» к малым предприятиям.
На 31.03.2016 сохранилось отпуска − 200 дней:
- 100 -— производственного персонала;
- 60 -— административного отдела;
- 40 -— отдел продаж.
Сумма выплаченной заработной платы на 31.03.2016 — 12 100 000 руб.
Численность на 31.03.2016 — 110 человек.
Среднемесячное количество календарных дней — 29,3 (ст. 139 ТК РФ).
Взносы во внебюджетные фонды (в т. ч. травматизм) — 30,2%.
Средняя зарплата 1 сотрудника = 12 100 000 / 29,3 / 12 / 110 = 312,86 руб.
Сумма страховых взносов = 312,86 × 30,2% = 94,48 руб.
Сумма резерва = (94,48 + 312,86) × 200 = 81 468,74 руб.
ВАЖНО! При оценке показателей резерва предшествующего года, осуществляемой в отчетном году, необходимо использовать ставки по страховым взносам будущего года (письмо Минфина России от 27.01.2012 № 07-02-18/01).
Для отражения сумм начисленного резерва применяется следующая запись: «Дт 20(26, 44, 08) Кт 96» — начисление резерва, которая делается на конец месяца, квартала, если предусмотрена промежуточная отчетность, или года. При этом счет затрат берется в соответствии с деятельностью сотрудников, например:
- сч. 20 характерен для сотрудников производства;
- сч. 26 — для административного отдела;
- сч. 44 — для отдела продаж;
- сч. 08 — для задействованных в строительстве.
Резерв на оплату отпусков в бухгалтерском учете учитывается, как оценочное обязательство. Его должны создавать все организации, кроме тех, кто попадает под категорию малых. Он формируется по правилам, прописанным в статье 324.1 НК РФ.
Резерв для отпусков рассчитывается на основании среднего заработка работников (при этом нужно еще учитывать и страховые взносы). Определяют резерв следующими способами:
- На последний день месяца
- На последний день квартала
- На последний день года
В первом случае процесс займет слишком много времени и работы, в последнем – пострадает объективность. Он удобен для тех фирм, которые сдают только итоговую отчетность по году. Наиболее удачный – второй способ.
Учитывается резерв на отпуск по дебету затратных счетов заработной платы 20-е, 44, 08 и кредиту 96 счета.
Как рассчитать резерв
Первый способ — по среднему заработку на последний день квартала (или месяца, года – в зависимости от того, какой период утвержден по организации).
- Определить общее количество всех дней отпуска вместе с дополнительным для каждого сотрудника, а затем их суммарное количество для всего подразделения работников, по которым рассчитывается резерв
- Определить средний заработок по всему подразделению: сумму зарплаты сотрудников за квартал (месяц, год) разделить на количество дней периода, а затем на количество работников подразделения
- Расчет резерва по подразделению с учетом взносов: сумму среднедневного заработка подразделения умножают на общий тариф (ПФР+ФФОМС+ФСС+НС) страховых взносов. Полученное значение складывают со средним заработком подразделения и эту сумму умножают на количество дней отпуска
Второй способ – пропорционально доле расходов на отпускные в общих затратах на зарплату
- На конец года определяют норматив отчислений в резерв. Для этого сумму отпускных плюс компенсации за неиспользованный отпуск (без страховых взносов), предыдущего года делят на общую сумму расходов на начисление заработной платы. тоже прошлого года (без взносов)
- Каждый отчетный период делают отчисление: к сумме расходов по зарплате текущего периода прибавляют страховые взносы, начисленные на эти начисления. Полученный результат умножают на норматив
Если выясняется, что сумма резерва слишком велика, то делают проводку Дебет 96 Кредит 91.1 – излишне начисленная сумма учитывается в прочих доходах.
Получите 200 видеоуроков по бухгалтерии и 1С бесплатно:
Отчисления отпускных за счет резерва отражают: Дебет 96 Кредит 70. а взносы по ним — Дебет 96 Кредит 69 (по субсчетам).
Если резерв не учел всех расходов на отпускные, и денег не хватило, делают запись Дебет 97 Кредит 70 и 69. В следующем периоде, с накопленной суммы резерва, списывают отпускные: Дебет 96 Кредит 97.
Фирмой создан резерв на оплату отпусков в первом квартале в размере 324 955 руб. Во втором – были произведено начисление отпускных в сумме 78 729 руб.
Самовольно начисленная бухгалтером зарплата не облагается страховыми взносами
Если главный бухгалтер регулярно перечислял себе зарплату в большей сумме, чем это оговорено в трудовом договоре, суммы такого превышения не включаются в базу по взносам.
Электронные требования по уплате налогов и взносов: новые правила направления
Недавно налоговики обновили бланки требований об уплате задолженностей в бюджет, в т.ч. по страховым взносам. Теперь настал черед откорректировать порядок направления таких требований по ТКС.
Расчетные листки распечатывать необязательно
Работодателям отнюдь не обязательно выдавать сотрудникам расчетные листки на бумажном носителе. Минтруд не запрещает рассылать их работникам по электронной почте.
«Физик» перечислил оплату за товар по безналу – нужно выдать чек
В случае, когда физлицо перечислило продавцу (компании или ИП) оплату за товар по безналичному расчету через банк, продавец обязан направить покупателю-«физику» кассовый чек, считает Минфин.
Список и количество товаров на момент оплаты неизвестны: как оформить кассовый чек
Наименование, количество и цена товаров (работ, услуг) – обязательные реквизиты кассового чека (БСО). Однако при получении предоплаты (аванса) объем и список товаров определить иногда невозможно. Минфин рассказал, что делать в такой ситуации.
Медосмотр для работающих за компьютером: обязательно или нет
Даже если сотрудник занят работой с ПК не менее 50% рабочего времени, само по себе это еще не повод регулярно отправлять его на медосмотры. Все решают результаты аттестации его рабочего места по условиям труда.
Сменили оператора электронного документооборота – сообщите ИФНС
Если организация отказалась от услуг одного оператора электронного документооборота и перешла к другому, необходимо направить по ТКС в налоговую инспекцию электронное уведомление о получателе документов.
КАК СОЗДАТЬ РЕЗЕРВ НА ОПЛАТУ ОТПУСКОВ В БУХГАЛТЕРСКОМ УЧЕТЕ?
Кто должен создавать резерв
Все организации, кроме тех, кому можно вести упрощенный учет, обязаны создавать в бухучете резерв на оплату отпусков п. 3 ПБУ 8/2010 .
Резерв отражает обязательства перед работниками по оплате отпусков на отчетную дату п. 15 ПБУ 8/2010. Его нужно создавать минимум раз в год на 31 декабря. Если вы представляете участникам не только годовую, но и квартальную отчетность, создавайте резерв на последнее число каждого квартала.
Порядок расчета резерва каждая организация определяет сама в учетной политике.
Самый простой способ — зарезервировать на следующий год сумму, которую вы потратили на отпускные и страховые взносы с них в текущем году. Но в таком случае обязательство на 31 декабря будет сильно завышено, ведь вы еще не должны работникам так много отпускных.
Другой способ позволит отразить в отчетности более достоверные данные.
1. Посчитайте, сколько неотгулянных дней отпуска есть у всех ваших работников на отчетную дату. Если ваша программа не формирует данные о накопленных отпусках работника, рассчитайте их так же. как для компенсации за неиспользованный отпуск.
2. Рассчитайте среднюю дневную зарплату по организации. Это можно сделать по формуле:
3. Рассчитайте резерв с учетом взносов:
Совокупный тариф страховых взносов — это сумма тарифов всех взносов, которые вы начисляете на зарплату. Если у вас основные тарифы взносов, а тариф взносов на травматизм — 0,2%, совокупный тариф равен 0,302 (0,22 + 0,051 + 0,029 + 0,02).
Если вы начисляете зарплату в дебет нескольких счетов, то и сумму резерва считайте отдельно по группам работников. Например, зарплата рабочим учитывается на счете 20 "Основное производство", а управленцам — на счете 26 "Общехозяйственные расходы". Значит, резерв по рабочим и по управленцам считайте отдельно.
Совет. Бухгалтерские программы предлагают создавать резерв в бухучете так же. как в налоговом учете. Но так лучше не делать, поскольку этот способ не соответствует ПБУ 8/2010. Кроме того, его неудобно применять, так как:
— избежать разниц между бухгалтерским и налоговым учетом не получится.
Проводки по учету резерва
Отражайте резерв на субсчете "Резерв на оплату отпусков" к счету 96 "Резервы предстоящих расходов".
При создании резерва сделайте проводку по кредиту этого субсчета на сумму отчислений. Она должна быть такой, чтобы сальдо по субсчету стало равным рассчитанному вами резерву.
В течение года отпускные и взносы начисляйте за счет резерва.
Создаём резерв на оплату отпусков в бухгалтерском и налоговом учёте
Бухгалтерский учёт
Резерв на оплату отпусков в бухгалтерском учёте обязаны создавать все компании, кроме малых предприятий (п. 3 ПБУ 8/2010). Обязательства, связанные с возникновением у работника права на оплачиваемые отпуска являются оценочными (ПБУ 8/2010).
Существует несколько вариантов создания резерва:
- на последнее число каждого месяца;
- на последнее число каждого квартала;
- на 31 декабря каждого года.
В бухучёте начисление резерва отражают следующей проводкой:
Дебет 20 (08, 23, 26 ,44) Кредит 96 .
Далее при начислении отпускных, компенсаций за неиспользованные дни отпуска, а также страховых взносов, исчисленных с этих выплат, производят следующие записи:
Дебет 96 субсчет «Резерв на оплату отпусков» Кредит 70 - начислены отпускные, компенсация за неиспользованный отпуск за счет резерва;
Дебет 96 субсчет «Резерв на оплату отпусков» Кредит 69 — начислены страховые взносы на сумму отпускных за счет резерва.
Если же созданного резерва недостаточно, отпускные (компенсация) начисляются в дебет счёта учёта затрат 20 (08, 23, 26, 44).
Обратите внимание, что порядок расчёта величины резерва на оплату отпусков законодательно не определен. Таким образом, компания самостоятельно разрабатывает порядок. Его надо закрепить в учетной политике.
Прежде чем рассчитывать величину резерва, надо распределить всех сотрудников в компании по группам. Группы определяют исходя из того, по дебету какого счёта начисляется зарплата данным работникам (20,26,44 и т.д.).
Следующее — надо выбрать один из методов расчёта резерва.
1 способ:
Исходя из среднего дневного заработка работников.
Для этого необходимо:
- рассчитать, сколько дней отпуска есть у сотрудника;
- определить совокупное количество дней отпуска по каждой группе;
- рассчитать средний дневной заработок по каждой группе;
- определить сумму резерва по каждой группе.
Для расчёта среднего дневного заработка по группе сотрудников можно использовать формулу:
Для расчёта величины резерва по каждой группе сотрудников можно применить формулу:
2 способ:
Исходя из доли расходов на оплату отпусков сотрудников каждой группы в общей сумме расходов на оплату труда этой же группы.
Для этого бухгалтеру надо:
- на 31 декабря предыдущего года определить норматив отчислений в резерв;
- на каждую отчетную дату текущего года рассчитать сумму резерва.
Норматив рассчитывается по формуле:
Для расчёта отчислений в резерв в отношении каждой группы сотрудников можно использовать формулу:
Налоговый учёт
Создание резерва в налоговом учёте, в отличие от бухгалтерского, дело добровольное. Если вы решили его создавать, не забудьте отразить данное решение в учетной политике.
Порядок создания резерва предусмотрен Налоговым кодексом (ст. 324.1 НК РФ).
Для начала надо определить на 1 января текущего года предполагаемую сумму расходов на оплату отпусков за год. В том числе — включить сумму страховых взносов, которые начисляют на отпускные, и предполагаемую сумму расходов на оплату труда за год, включая сумму страховых взносов (п. 1 письма Минфина России от 01.04.2013 № 03-03-06/2/10401).
Далее надо рассчитать предельную сумму отчислений и ежемесячный процент отчислений в резерв.
Процент отчислений в резерв определяется по формуле:
Сумма ежемесячных отчислений рассчитывается по формуле:
Обратите внимание, что учёт резерва на оплату отпусков компании нужно вести в специальном регистре. Регистр компания разрабатывает самостоятельно.
На последнее число каждого месяца нужно включать сумму отчислений в резерв на оплату отпусков в расходы на оплату труда. С момента, когда размер резерва будет равен сумме затрат, можно прекратить включать в резерв данные расходы.
Обратите внимание, что фактические затраты на оплату отпусков в течение года отдельно в расходах не признают (п. 2 письма Минфина России от 01.04.2013 № 03-03-06/2/10401).
Компенсации за неиспользованные отпуска признают в расходах на оплату труда, а не списываются за счет резерва (письмо Минфина России от 03.05.2012 № 03-03-06/4/29).
На конец текущего года, на 31 декабря нужно провести инвентаризацию резерва.
Если сумма резерва больше фактических расходов на оплату отпусков за год и остатка резерва, переносимого на следующий год, то разницу нужно включить во внереализационные доходы (п. 7 ст. 250, п. п. 3, 4 ст. 324.1 НК РФ).
В обратном случае, разницу нужно учесть в составе затрат на оплату труда (п. п. 3, 4 ст. 324.1 НК РФ). Сделать это необходимо на 31 декабря.
В завершение отметим, что фирма может принять решение не создавать резерв в следующем году. Тогда, если фактические затраты на отпуска больше суммы резерва, то разницу между этими суммами надо включить в расходы на оплату труда на 31 декабря текущего года. Если же она меньше, то разницу между этими суммами надо включить во внереализационные доходы на эту же дату.
Налог на прибыль
Создание резерва на оплату отпусков в бухгалтерском учете
Резерв на оплату отпусков в бухгалтерском учете обязательно должен присутствовать у большинства предприятий согласно действующим нормам. Кто создает резерв, а также об основных правилах его формирования, расскажем ниже в статье.
Особенности резерва на оплату отпусков в бухгалтерском учете
Условия для резерва на оплату отпусков в бухгалтерском учете перечислены в ПБУ 8/2010 «Оценочные обязательства…» (далее — ПБУ 8/2010).
Учитывая ПБУ 8/2010 и ПБУ 1/2008 «Учетная политика организации», можно выделить следующие особенности создания резерва. Все компании, кроме хозсубъектов, ведущих бухучет в упрощенном виде, обязаны создавать резерв по отпускам (п. 3 ПБУ 8/2010). При этом указанное требование может выполняться только при соблюдении всех условий п. 5 ПБУ 8/2010: в компании существует обязанность по оплате отпусков, указанные выплаты уменьшают доход, резерв можно оценить. Все сведения о резерве необходимо прописать в учетной политике: способ получения, частота создания и форма регистра (п. 4 ПБУ 1/2008).
Отметим, что о периодичности говорится в п. 15 ПБУ 8/2010, который предписывает создавать резерв на отчетную дату. В силу норм ст. 15 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ указанная дата соответствует календарному году, т. е. на 31 декабря каждого года у компаний должен быть резерв. При наличии промежуточной отчетности для учредителей предприятия вправе формировать его раз в месяц или поквартально.
Порядок формирования резерва на оплату отпусков
Как уже отмечалось, алгоритм расчета суммы резерва прописывается в учетной политике, это связано с тем, что ПБУ 8/2010 не содержит формул и методик, позволяющих получить значение резерва.
На практике организации для оценки обязательств принимают за основу одну из следующих сумм по:
- фонду оплаты труда (далее — ОТ);
- средней дневной заработной плате;
- отпускным, выплаченным за календарный год, предшествующий году, для которого создается резерв.
Порядок расчета суммы резерва осуществляется следующими этапами:
- определение средней дневной заработной платы, фонда оплата труда или отпускных;
- формирование резерва.
Рассмотрим на примерах использование каждого из способов.
ООО «Молния» в учетной политике отражено создание резерва на оплату отпусков на 2015 год исходя из ОТ. Формулу для расчета резерва организация использует следующую:
(ОТ + страховые взносы) / 28 × 2,33,
где 28 — количество дней отпуска за год на каждого сотрудника;
2,33 — количество дней отпуска за 1 отработанный месяц.
Резерв формируется на конец каждого месяца. В резерв не включаются выплаты сотрудникам, не полностью отработавшим месяц. Сумма резерва на 2014 год — 0 руб. Значения ОТ на 2015 год представлены в графе 2 таблицы 1. Страховые взносы — 30,2% (в т. ч. взносы на травматизм).
Таблица 1. Расчет резерва
На конец каждого месяца ООО «Молния» отразит в учете начисление резерва 2015 года: Дт 26(44,20) Кт 96 в сумме из графы 4, т. е. на 31.01.2015 — 10 835, на 28.02.2015 — 11 918. на 31.03.2015 — 13 001 и т.д.
ВАЖНО! Суммы резерва находят свое отражение в бухбалансе в составе показателей строки 1540 «Резервы предстоящих расходов».
ООО «Молния» формирует резерв 2015 года раз в год, исходя из среднего заработка и оставшихся неиспользованных дней отпуска 2015 года.
Зарплата за 2015 год — 5 000 000 руб.
Остаток отпуска 2015 года — 40 дней.
Среднее количество дней в месяце в 2015 году — 29,3 дня.
Средний дневной заработок = 5 000 000 / 29,3 / 12 = 14 220,71 руб.
Страховые взносы = 14 220,71 × 30,2% = 4 294,65 руб.
Резерв = (14 220,71 + 4 294,65) × 40 = 740 614,40 руб.
На 31.12.2015 ООО «Молния» отразит в учете резерв по отпускам 2015 года в сумме 740 614 ,40 руб. В бухбалансе 2015 года указанное значение будет отражаться по строке 1540.
Об особенностях расчета средней заработной платы при индексации см. публикацию «Минтруд разъяснил, как индексировать средний заработок при двойном повышении зарплаты » .
ООО «Молния» в учетной политике зафиксировало создание резерва раз в год, исходя из оплаты отпусков предыдущего года. По данным бухгалтерского учета данные расходы − 960 000 руб.
Страховые взносы = 960 000 × 30,2% = 289 920 руб.
Резерв = 960 000 + 289 920 = 1 249 920 руб.
Использование резерва производится за счет:
- отпускных;
- компенсации за неиспользованный отпуск;
- страховых взносов, начисленных с вышеуказанных выплат.
Проводки по отражению резерва на оплату отпусков
Для формирования резерва используется счет 96 «Резервы предстоящих расходов».
Проводка по начислению резерва имеет вид Дт 20, 23, 26, 44, 08 Кт 96.
При этом дебет затратных счетов определяется согласно характеру работы сотрудников. Для корректного отражения сумм на соответствующих затратных счетах необходимо объединять выплаты, используемые для создания резерва, по группам сотрудников.
Важно отметить, что списание резерва осуществляется по мере начисления фактических оплат отпуска.
В 1-м квартале 2015 года ООО «Молния» выплатила отпускные в сумме 50 000 руб.
Дт 96 Кт 70 — начислены отпускные за счет резерва 50 000 руб.
Дт 96 Кт 69 — начислены страховые взносы за счет резерва 15 100 (50 000 × 30,2%) руб.
Если фактические расходы больше суммы резерва, то отпускные отражаются с использованием счетов затрат.
В 4-м квартале 2015 года ООО «Молния» выплатила отпускные 80 000 руб. Выплаты сотрудникам отражаются по счету 44. Сумма неиспользованного резерва на 31 декабря 2015 года — 26 040 руб.
Дт 96 Кт 70 — отпускные за счет резерва 20 000 руб.
Дт 96 Кт 69 — страховые взносы за счет резерва 6 040 (20 000 × 30,2%) руб.
Дт 44 Кт 70 — отпускные отражены на расходах 60 000 руб.
Дт 44 Кт 69 — страховые взносы отражены в затратах 18 120 (60 000 × 30,2%) руб.
Если на конец года резерв остался неисчерпанным, то его остаток будет учтен при формировании резерва на следующий год.
1. Какие организации вправе создавать резерв на оплату отпусков в налоговом учете и для чего.
3. Как провести инвентаризацию и корректировку «отпускного» резерва.
Ситуация, когда каждый месяц идет в отпуск равное количество сотрудников на равное количество дней – что-то из области фантастики. В реальной жизни бывает, как правило, с точностью до наоборот: львиная доля отпусков приходится на летний период, в то время как в зимние месяцы наступает «отпускное» затишье. Соответственно, расходы на оплату отпусков распределяются крайне неравномерно по месяцам, и, как следствие, колеблется налоговая нагрузка. Чтобы оптимизировать налоговую нагрузку, НК РФ предоставляет налогоплательщикам право создавать резерв предстоящих расходов на оплату отпусков (ст. 324.1 НК РФ). Главная цель такого резерва – равномерное включение расходов на оплату отпусков в состав расходов на оплату труда, уменьшающих налоговую базу, в течение года. О том, как создать и использовать резерв предстоящих расходов на оплату отпусков для целей налогового учета, — узнаете, прочитав эту статью до конца.
Принципы создания резерва на оплату отпусков в налоговом учете
Как сказано в самом начале статьи, создание «отпускного» резерва – право, а не обязанность налогоплательщиков . При этом таким правом могут воспользоваться только те организации, которые уплачивают налог на прибыль и признают доходы и расходы по методу начисления.
! Обратите внимание: Организации, применяющие кассовый метод признания доходов и расходов (при УСН или ОСНО) не учитывают в налоговых расходах отчисления в резерв на оплату отпусков и, соответственно не создают такой резерв. Это связано с тем, что при кассовом методе отпускные включаются в расходы для целей налогообложения в момент их фактической оплаты (погашения задолженности) (Письмо Минфина РФ от 08.06.2011 № 03-11-06/2/90).
Если организация решила создавать резерв предстоящих расходов на оплату отпусков с начала года, этот факт должен быть отражен в ее учетной политике для целей налогообложения. Отказаться от создания резерва возможно только со следующего года, внеся соответствующие изменения в учетную политику. То есть отказаться от создания резерва в течение года нельзя. Помимо факта создания резерва на оплату отпусков в учетной политике также следует отразить :
- способ резервирования;
- предельную сумму отчислений в резерв и ежемесячный процент отчислений.
В соответствии с требованиями налогового законодательства, для определения ежемесячного процента отчислений в резерв организация обязана составить специальный расчет (смету) (абз. 2 п. 1 ст. 324.1 НК РФ). Кроме того, фактические суммы отчислений в резерв, а также ежемесячное использование резерва должны отражаться в налоговом регистре. Поскольку формы сметы резерва предстоящих расходов на оплату отпусков и налогового регистра по его использованию не установлены, организация должна разработать их самостоятельно и утвердить в приложении к учетной политике для целей налогообложения или в отдельном приказе.
Расчет отчислений в резерв на оплату отпусков
Ели организация создает резерв на оплату отпусков, то в расходы на оплату труда включаются не суммы фактически начисленных сотрудникам отпускных (и страховые взносы с них), а суммы ежемесячных отчислений в резерв. В этом и состоит суть создания резерва: в выравнивании и планировании расходов в течение налогового периода. Как же рассчитать ежемесячные отчисления в резерв на оплату отпусков?
- На 1 января текущего года необходимо определить ежемесячный процент отчислений в резерв предстоящих расходов на оплату отпусков. Этот показатель рассчитывается по формуле:
- Предполагаемая сумма расходов на оплату отпусков (в том числе дополнительных отпусков) может определяться одним из способов, закрепленным в учетной политике организации:
- по данным предыдущего года;
- исходя из количества дней отпуска, запланированного на текущий год (например, на основании ) и среднедневного заработка сотрудников.
! Обратите внимание: Предполагаемая сумма расходов на оплату отпусков (с учетом страховых взносов) представляет собой предельную величину отчислений в резерв на оплату отпусков (абз. 2 п. 1 ст. 324.1 НК РФ). То есть ежемесячные отчисления в резерв производятся до тех пор, пока их сумма не станет равна предельной величине.
- Предполагаемая сумма расходов на оплату труда за текущий год также может быть определена несколькими способами:
- по данным предыдущего года;
- исходя из сведений о фонде оплаты труда на текущий год (например, на основании штатного расписания). Такой способ больше подойдет для организаций, в которых заработная плата сотрудников в большей степени состоит из окладной составляющей.
! Обратите внимание: Предполагаемая сумма расходов на оплату труда, используемая для расчета ежемесячных отчислений в резерв на оплату отпусков, не включает в себя:
- оплату отпускных. Если за основу принимается сумма оплаты труда за предыдущий год, из нее необходимо исключить суммы начисленных отпускных;
- выплаты физическим лицам по договорам гражданско-правового характера.
Пример расчета ежемесячного процента отчислений в резерв предстоящих расходов на оплату отпусков
| Показатель | ||
| 1 | Предполагаемая сумма расходов на оплату отпусков в текущем году | 540 000,00 |
| 2 | Страховые взносы с предполагаемой суммы расходов на оплату отпусков в текущем году (стр. 1 х 30,2% *) | 163 080,00 |
| 3 | Предполагаемая сумма расходов на оплату отпусков в текущем году (с учетом страховых взносов) (стр. 1 + стр. 2)— предельная величина отчислений в резерв | 703 080,00 |
| 4 | Предполагаемая сумма расходов на оплату труда в текущем году | 6 480 000,00 |
| 5 | Страховые взносы с предполагаемой суммы расходов на оплату труда в текущем году (стр. 4 х 30,2% *) | 1 956 960,00 |
| 6 | Предполагаемая сумма расходов на оплату труда в текущем году (с учетом страховых взносов) (стр. 4 + стр. 5) | 8 436 960,00 |
| 7 | Ежемесячный процент отчислений в резерв предстоящих расходов на оплату отпусков (стр. 3 / стр. 6 х 100%) | 8,33 % |
* — суммарный тариф страховых взносов, применяемых в организации, на обязательное пенсионное, медицинское и социальное страхование на случай временной нетрудоспособности и в связи с материнством
Расчет ежемесячного процента отчислений в резерв предстоящих расходов на оплату отпусков на текущий год оформляется внутренним документом – сметой.
- На последнее число каждого месяца рассчитывается сумма отчислений в резерв на оплату отпусков на основании ежемесячного процента отчислений и фактических расходов на оплату труда за месяц:
Указанная сумма отчислений в резерв включается в налоговые расходы на оплату труда соответствующего периода (п. 24 ст. 255 НК РФ). Ежемесячные отчисления в резерв предстоящих расходов на оплату отпусков производятся до тех пор, пока их сумма с начала года не станет равна предельной величине отчислений в резерв. После этого отчисления в резерв на оплату отпусков не производятся и не включаются в расходы для целей налогообложения.
! Обратите внимание:
- Если организация создала резерв на оплату отпусков в налоговом учете и ежемесячно производит отчисления в такой резерв, то фактические расходы на оплату отпускных не включаются в налоговые расходы (Письмо Минфина РФ от 01.04.2013 № 03-03-06/2/10401)
- Компенсации за неиспользованный отпуск, включая страховые взносы с них, не могут быть списаны за счет резерва на оплату отпусков, поэтому они признаются в расходах на оплату труда (Письмо Минфина РФ от 03.05.2012 № 03-03-06/4/29).
Пример расчета ежемесячных отчислений в резерв на оплату отпусков
| Сумма фактических расходов на оплату труда за месяц | Сумма страховых взносов с оплаты труда гр. 2 х 30,2% |
Сумма ежемесячных отчислений в резерв на оплату отпусков (гр. 2 + гр. 3) х 8,33% |
Сумма резерва на оплату отпусков нарастающим итогом |
|
| 1 | 2 | 3 | 4 | 5 |
| Январь | 550 000,00 | 166 100,00 | 59 651,13 | 59 651,13 |
| Февраль | 540 000,00 | 163 080,00 | 58 566,56 | 118 217,69 |
| Март | 545 000,00 | 164 590,00 | 59 108,85 | 177 326,54 |
| … | ||||
| … | Итого не более предельной величины отчислений в резерв: 703 080,00 |
Налоговый учет отчислений в резерв на оплату отпусков, а также использования резерва ведется в соответствующем налоговом регистре, форму которого организация вправе разработать самостоятельно.
Инвентаризация резерва предстоящих расходов на оплату отпусков
Очевидно, что сумма фактически начисленных за год отпускных скорее всего не будет в точности совпадать с суммой отчислений в резерв на оплату отпусков. Чтобы привести в соответствие фактические расходы с расходами, учтенными в течение года, организации необходимо провести инвентаризацию резерва по состоянию на 31 декабря текущего года (п. 4 ст. 324.1 НК РФ). Для этого можно воспользоваться данными регистра налогового учета резерва на оплату отпусков, в котором отражена сумма резерва, начисленная за год, и сумма фактически начисленных отпускных.
Дальнейшие действия зависят от того, будет создаваться резерв на оплату отпусков в следующем году или нет.
- Резерв на оплату отпусков будет создаваться в следующем году.
- Необходимо определить остаток резерва, который может быть перенесен на следующий год. Для этого по каждому сотруднику рассчитывается сумма, необходимая для оплаты неиспользованных дней отпуска, по формуле (Письмо Минфина РФ от 11.01.2013 № 03-03-06/1/4):
Сложив суммы, необходимые для оплаты неиспользованных отпусков, по каждому сотруднику, в итоге получаем остаток резерва на оплату отпускных, который переносится на следующий год.
- Если сумма начисленного резерва больше суммы фактических расходов на оплату отпусков за год и остатка резерва, переносимого на следующий год, то разницу надо включить во внереализационные доходы на 31 декабря текущего года (п. 7 ст. 250, п. п. 3, 4 ст. 324.1 НК РФ).
- Если сумма резерва меньше суммы фактических расходов на оплату отпусков за год и остатка резерва, переносимого на следующий год, то разница подлежит включению в состав расходов на оплату труда на 31 декабря текущего года (п. п. 3, 4 ст. 324.1 НК РФ).
- Резерв на оплату отпусков не будет создаваться в следующем году (внесены соответствующие изменения в учетную политику).
- Если сумма начисленного резерва меньше фактических расходов на оплату отпусков, то разницу надо включить в расходы на оплату труда на 31 декабря текущего года.
- Если сумма начисленного резерва больше фактических расходов на оплату отпусков, то разница подлежит включению во внереализационные доходы на 31 декабря текущего года (п. 7 ст. 250, п. 5 ст. 324.1 НК РФ).
В этой статье мы рассмотрели порядок формирования и использования резерва предстоящих расходов на оплату отпусков для целей налогового учета. О том, как создать , подробно написано в предыдущей статье. Таким образом, тема, казалось бы, одна – резерв на оплату отпусков – а посвящено ей сразу две полноценных статьи. Однако ничего удивительного в этом нет: резерв на оплату отпусков в бухгалтерском учете и в налоговом учете – это «две большие разницы». Вот лишь некоторые, самые существенные отличия:
|
Резерв на оплату отпусков в бухгалтерском учете |
|
| Является оценочным обязательством организации, которое отражается в отчетности на дату ее составления. | Создается в начале года с целью равномерного включения расходов на оплату отпусков в расходы на оплату труда в течение года. |
| Формирование обязательно для всех организаций, за исключением применяющих упрощенные способы ведения учета и составления отчетности. | Формирование — право налогоплательщиков, уплачивающих налог на прибыль и учитывающих доходы и расходы по методу начисления. |
| Порядок создания в большей степени определяет сама организация. | Порядок создания в большей степени определен налоговым законодательством. |
Отличий в порядке формирования резерва на оплату отпусков в бухгалтерском и в налоговом учете, гораздо больше: проще, наверное, назвать, в чем их сходство. Главная, если не единственная, общая черта – обязательное отражение в учетной политике (бухгалтерской и налоговой, соответственно). А в остальном это два разных, никак не связанных между собой, объекта учета. Поэтому формирование резерва на оплату отпусков в бухгалтерском учете не обязывает формировать такой резерв и в налоговом учете, и наоборот .
Считаете статью полезной и интересной – делитесь с коллегами в социальных сетях!
Остались вопросы – задавайте их в комментариях к статье!
Нормативная база
- Налоговый кодекс РФ
- Письма Минфина РФ
- от 08.06.2011 № 03-11-06/2/90
- от 01.04.2013 № 03-03-06/2/10401
- от 03.05.2012 № 03-03-06/4/29
- от 11.01.2013 № 03-03-06/1/4
Как ознакомиться с официальными текстами указанных документов, узнайте в разделе
♦ Рубрика: , .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации