
.
Просрочка по кредиту – теперь это словосочетание стало для России чуть ли не национальной приметой. Минуя подробные статистические исследования, можно с уверенностью сказать, что каждый второй совершеннолетний обитатель РФ брал банковский кредит.
И каждый третий клиент попадал в ситуацию, когда вносить ежемесячный платеж становилось невозможно. Можно провести социологическое мини-исследование, спрашивая прохожих на улице, случалось ли им бывать в статусе должника банка. Трудно представить, насколько количество положительных ответов будет превосходить количество отрицательных.
Просрочка по кредиту – это свидетельство глубокого системного кризиса, в котором наша страна пребывает уже не первый год. Свидетельство искусственности и неразвитости российской кредитной системы. В западных странах кредит исторически стал необходимой частью экономического развития. В России же он изначально возник как политическое явление.
Причины распространенности кредитных проблем среди населения РФ

Но не стоит здесь вдаваться в социологию и политологию, а стоит обозначить основные причины, способствующие тому, что клиенты оказываются не в силах платить ежемесячные взносы по кредиту:
- непредсказуемая и шаткая ситуация на рынке труда, когда сегодня у тебя есть работа, а завтра тебя сократят, что приведет к невозможности рассчитываться с банком;
- тяжелые социальные и экологические условия, способствующие ухудшению здоровья, появлению серьезных травм и болезней, нередко приводящих к инвалидности, возникновение необходимости покупки дорогостоящих лекарств;
- кошмарные по западным меркам годовые процентные ставки (в среднем) – 17% для ипотеки, 25% для потребительского кредита и автокредита, 30% для кредита малому бизнесу;
- тяжелый экономический кризис, связанный с санкциями 2014 года, привел к ураганной инфляции, и в итоге зарплаты большинства клиентов обесценились на треть, а то и наполовину. Перед многими начал вставать очевидный выбор – купить продуктов или заплатить кредит;
- недобросовестная политика некоторых банковских организаций, вводящих скрытые проценты и прочий «мелкий шрифт» в договорах, намеренная недостаточная информированность клиентуры;
- безответственное отношение к кредитным договорам самих заемщиков, когда люди берут кредит, чтобы приобрести желаемое «здесь и сейчас», не задумываясь всерьез о бремени выплат, а просрочкой платежа по кредиту их не напугать.
В результате заемщик превращается в должника по кредиту. Статус должника клиенту присваивается после того, как в назначенный для внесения очередного взноса день (обычно, конец месяца) система банка не обнаруживает положительного изменения кредитного счета клиента. Но должник должнику рознь – как по причинам, так и по срокам долга.
Перечень возможных санкций со стороны банка

Банк, как кредитор и бенефициар, несущий издержки из-за прекращения клиентских выплат, может и будет применять следующий набор санкций (на основании статьи 330 ГК РФ):
- минимальные фиксированные штрафные дополнительные начисления;
- штрафные проценты, «капающие» каждый день от момента просрочки;
- более крупные фиксированные штрафные начисления;
- динамические штрафные проценты (проценты на проценты), из-за которых общая сумма ежедневных штрафных начислений будет постоянно расти;
- постоянные звонки на домашний и рабочий телефоны, информирование начальства на работе о долге по кредиту, регулярные СМС-сообщения с требованием погасить задолженность, регулярные аналогичные сообщения на e-mail, причем доставать таким образом банк будет с раннего утра. Возможны аналогичные «репрессии» по отношению к родственникам и близким клиента, причем для тех, кто был поручителем/созаемщиком в сделке по кредиту, подобные меры вполне законны. В других случаях банк-кредитор не имеет никакого права как-то касаться близких должника;
- перепродажа кредитных прав коллекторам, хотя по закону банку не разрешается так поступать из-за юридически размытого и полукриминального статуса самих коллекторов. Коллекторы используют незаконные, противоправные и аморальные методы воздействия на должников – психологическое давление, порча имущества, угрозы, а в некоторых случаях отмечалось даже физическое насилие. Должник имеет полное право обращаться в полицию при столкновении с коллекторами;
- гораздо распространеннее другая крайняя мера – подача иска в судебные инстанции, причем 90% всех подобных дел суд рассматривает в заочном порядке, без участия ответчика, с решением вопроса в пользу банка. В результате должник несет административную ответственность, дело передается судебным приставам, а те арестовывают все имеющиеся счета должника (банковские карты), выносят постановление о ежемесячных вычетах из зарплаты/пенсии, конфискуют имущество должника (машина, дорогая техника, драгоценности), если есть запас жилплощади на человека, могут заставить поменять квартиру на более маленькую и дешевую, а денежную разницу заберут. При крупных кредитах с подозрением на мошенничество заемщик рискует попасть уже не под административную, а уголовную ответственность (статья 159 УК РФ).
Особенность штрафных процентов

Разумеется, что все эти санкции обрушиваются на клиента не разом, а поэтапно. По мере увеличения сроков и размеров долга. Но предварительно стоит подробнее рассмотреть тему штрафных процентов. Особенность просрочки платежа по кредиту в том, что у каждого банка своя политика, отличающаяся той или иной степенью «лютости».
Бывает, что проценты за неуплату платежа по кредиту в срок перекрывают в несколько раз годовую процентную ставку. Одна из многих брешей российского банковского законодательства состоит в том, что не определен верхний порог размера штрафных процентов, когда имеет место просрочка по кредиту.
Но зато определен нижний. Это ставка рефинансирования ЦБ, которую 1 января 2016 года приравняли к ключевой ставке ЦБ. В принципе, эти понятия схожи, только ключевая ставка определяет самый минимальный уровень. А именно уровень процентной ставки, по которой ЦБ кредитует все остальные банки России.
Плюс точно такой же процент устанавливается и в обратном кредитовании, когда банки открывают депозиты в ЦБ. На сегодняшний день ключевая ставка равна 10%. Это и есть нижний порог штрафных процентов. Вот только далеко не всякий банк придерживается нижнего порога. Необходимо отметить, что сумма штрафа, пени определяется тремя факторами:
- политика банка;
- размер кредита (чем больше заем, тем жестче наказание за просрочку);
- период задолженности (чем дольше клиент тянет с оплатой, тем глубже зарывается в долговую яму).
Связь сроков долга и действий банка

Как будет действовать банк, если обнаружит, что положенные выплаты по кредиту перестали приходить? В первую очередь, все зависит от сроков. По этому критерию и стоит рассмотреть последовательность:
- Если просрочил кредит всего на пару суток, волноваться не о чем. Этот факт даже не отразится в кредитной истории, а общая сумма штрафа не превысит пары сотен рублей. Однако даже здесь рекомендуется позвонить в банк, чтобы уведомить сотрудника о небольшом опоздании и полной оплате ежемесячного взноса.
- Если период задержки составляет от недели до месяца, то здесь к минимальным фиксированным штрафным санкциям (500-1 000 рублей) начнут прибавляться штрафные проценты. Через месяц общая сумма задолженности может составить от тысячи до нескольких тысяч рублей. Когда истечет первая «долговая» неделя, начнутся звонки от банковских сотрудников и регулярные СМС-сообщения соответствующего содержания.
- Долговой срок составляет от одного до трех месяцев. Штрафы уже могут измеряться десятками тысяч рублей. Многим клиентам приходится менять сим-карты, поскольку звонки и СМС-сообщения, бывает, донимают весь день. Мелкие, частные банки могут начать угрожать внесудебной конфискацией имущества (что незаконно) либо передадут дело клиента коллекторским фирмам (что тоже незаконно).
- Когда от заемщика нет вестей полгода или даже год, большинство банков подают иск в судебные инстанции. Как уже говорилось, такая подача для заемщика почти всегда кончается негативно. Банк – это не МФО, и суд наверняка встанет на сторону истца. Причем подобные дела рассматриваются очень оперативно, без проволочек. Нередко, когда должник узнает о прошедшем суде, только получив однажды ополовиненную зарплату/пенсию. Или когда в его дверь постучатся судебные приставы.

А теперь главный и самый важный вопрос всей темы – что же все-таки делать клиенту, попавшему в такой переплет? На самом деле в российской системе кредитования вариантов может быть всего два: или , или платить кредит на 110% по полной программе.
Проблема в том, что в западной системе кредитования чрезвычайно развиты половинчатые меры, когда клиента, который хоть сколько-то, но платит, банк всячески поддерживает и поощряет. Неудивительно, учитывая особенность западного кредита, упомянутую в самом начале статьи.
Но в России иные банки требуют от клиента непосильных условий. Например, сразу полностью рассчитаться по штрафным начислениям с одновременной уплатой ежемесячного взноса. Многие заемщики стараются вносить хоть какие-то суммы, но скорость роста пени опережает скорость ее погашения.
В результате банк продолжает названивать, предупреждать, грозить судом. В таких обстоятельствах просто опускаются руки, и формируется логичный вопрос: «А на кой черт я надрываюсь, если все равно банк-заимодавец этого не оценит и в конце концов подаст в суд?».
Если получатель кредита твердо решил не платить вовсе, то единственной его законной опорой станет срок исковой давности, составляющий 3 года. Суть в том, что если с момента последнего контакта банка с клиентом прошло 3 года и более, кредитная задолженность аннулируется. Заемщик после этого уже ничего не должен банку по кредиту.
Беда в том, что как всегда тут есть одно большое «но». Контактом с банком считается не только личное посещение офиса банка или хотя бы телефонный разговор, но и письменные уведомления от кредитора, рассылаемые обычной почтой. Конечно, нельзя доказать, что клиент действительно получил и прочел письмо, но суд на такой мелочи, как правило, и не останавливается.
Раз письмо было выслано, значит, контакт с банком был. Даже если сам кредит был взят лет пять назад. Более менее годным вариантом является смена места жительства со сменой прописки. Переехать, сменить сим-карту, не появляться в отделениях кредитного учреждения, не «светиться» в соцсетях (это важно!), и может, закон о сроке давности сработает.
Но и здесь суд вполне способен встать на сторону банка на основании того, что ответчик не уведомил кредитора о смене прописки, хотя по договору обязан сообщать о таких вещах. Другая законная, но еще более безнадежная лазейка для должников – это закон о банкротстве физических лиц, вступивший в силу 1 июля 2015 года.
Однако по своей реальной силе он напоминает Манифест об отмене крепостного права. Дело в том, что для признания физического лица банкротом надо, чтобы:
- размер кредита был минимум 500 тыс. рублей;
- судебный иск, начинающий процедуру признания должника банкротом, должен подаваться самим кредитором, т. е. банком, которому в 99 случаях из 100 такой поворот дел ни разу не выгоден.
Есть еще пара моментов, но указанные выше являются ключевыми. Пользы для заемщиков от этого закона еще меньше, чем от закона о сроке давности. Есть ли еще какой-то выход?
Варианты обоюдной договоренности между должником и кредитором

В принципе, если проблема с оплатой кредита возникла по действительно уважительной причине (закрытие предприятия, сокращение штатов, тяжелая болезнь самого заемщика или его близкого), тогда банк способен пойти навстречу.
В таких обстоятельствах важно не тянуть и не откладывать, а как можно скорее выйти на связь с банком, который выдал кредит. Какие могут быть варианты поблажек? Их несколько:
- Реструктуризация кредита. Составляется новый договор на более выгодных условиях. Оставшуюся кредитную задолженность могут растянуть на более длительный срок, что уменьшит размер ежемесячных платежей. Или снижают годовые проценты, что опять-таки сделает взносы более мелкими.
- Рефинансирование кредита. В этом же или в другом банке берется другой кредит (например, потребительский) для погашения просроченного старого кредита. Некоторые банки автоматически включают в свои кредитные линейки услугу рефинансирования. О подобных вещах клиентам рекомендуется справляться еще на этапе заключения кредитного договора.
- Кредитные каникулы. Все просто – небольшой период времени (1-4 месяца) заемщик «отдыхает», т. е. не платит вообще ничего по официальной договоренности с банком. Сейчас в связи с кризисной ситуацией чистых кредитных каникул, кажется, не осталось ни в одном банке страны. Но встречается услуга, когда месяц-другой можно платить только проценты по кредиту либо уменьшать только тело кредита. В обоих вариантах ежемесячный взнос будет значительно меньше. Но при погашении только процентов возникает большая процентная переплата, а при оплате только тела кредита может возникнуть путаница с подсчетом процентов.
- Прощение части долга , когда, например, банк просто списывает все набежавшие штрафы и пени. Крайне маловероятный сценарий.
Но при уважительной причине попробовать стоит. Важно грамотно написать заявление, указав в шапке свои паспортные данные и основные данные кредитора. После чего детально описать причину просрочки. Полезно будет самому предложить решение проблемы с подсчетами и расчетами, чтобы было наглядно и доказательно.
В условиях экономической нестабильности банковские учреждения вынуждены терпеть огромные убытки в первую очередь из-за инфантильности и недобросовестности заемщиков. Также этому способствует активизация деятельности Для компенсации финансовых рисков большая часть кредитных организаций устанавливает слишком завышенные процентные ставки по займам, оплачивать которые приходится добросовестным заемщикам.
Вместе с тем эксперты констатируют, что количество людей, которые взяли деньги в долг, но проявляют полную беспечность в вопросе их возврата в срок, ничуть не снизилось.
Масштабы проблемы
Так или иначе, но вопрос: «У меня просрочка по кредиту - что делать?» становится актуальным, даже если произошла задержка внесения платежа всего на один день.
Вместе с тем во многих источниках содержится информация о том, что если заемщик на 2-3 дня опоздал с платежом, то ничего страшного в этом нет. На первый взгляд, можно с этим и согласиться. Вам всего лишь придет смс-сообщение с просьбой заплатить образовавшуюся сумму задолженности, и на этом инцидент будет исчерпан. Однако никто не отнимает у банка права обращения в бюро кредитных историй, и в случае, если вы намерены подать заявку на получение нового кредита, ваша «оплошность» по первому долгу будет видна всем кредиторам. В этом случае вам действительно придется серьезно задуматься над вопросом: «У меня просрочка по кредиту. Что делать?»
Важно помнить о том, что чем быстрее вы погасите свои долги перед банком, тем менее суровыми будут для вас последствия.
Например, если вы уже полгода не платите по кредиту, то банковское учреждение, вероятнее всего, в скором времени перестанет быть лояльным к вам и начнет использовать юридические инструменты, посредством которых дело может дойти до суда. В этом случае задавать вопрос: «У меня просрочка по кредиту - что делать?» будет уже поздно. Дело может осложниться тем, что на ваше имущество будет наложен арест.
Последствия несвоевременной оплаты кредита
Итак, грозят ли проблемы за просрочку кредита и что делать в этой ситуации? Да, неприятности у заемщика могут возникнуть, причем в большинстве случаев носят они материальный характер.
Он должен будет не только оплатить проценты по займу, но и пени, которые ему начислят за несвоевременность внесения платежа. В части банковских учреждений, которые специализируются на потребительских кредитах, могут быть заоблачными и превышать размер основной задолженности.
Те, кого особенно беспокоит вопрос: «У меня просрочка по кредиту. Что делать?» должны понимать, что факт несвоевременного внесения платежа негативно отражается на кредитной истории. Что это может означать? Только то, что ваши шансы оформить новый заем на относительно выходных условиях будут близки к нулю. Ну а о программе ипотечного кредитования вы вообще можете в этом случае не мечтать.
Также заемщик будет нести все судебные расходы и издержки, связанные с рассмотрением иска о принудительном взыскании долга.
Нередко банковские учреждения продают долги коллекторским агентствам, сотрудники которых используют сильный психологический прессинг, и днем и ночью напоминая заемщикам о денежных обязательствах. В этом случае, безусловно, вопрос: «У меня возникла задолженность по кредиту. Что делать?» приобретает первостепенное значение.
Финансовым структурам просрочки не выгодны
Естественно, любое банковское учреждение не заинтересовано в просрочке, даже с целью обогащения посредством наложения штрафных санкций.
Ситуация такова, что Банк России выдвигает требования, согласно которым каждая кредитная организация должна иметь большие финансовые резервы, если речь идет о займе с просрочкой. В случае если неисполнение денежного обязательства принесет банковскому учреждению убыток, резерв его должен компенсировать. Но если материального ущерба как такового нет, то резерв - это просто страховая сумма, которая практически не приносит прибыли. Безусловно, финансовые структуры стараются сделать размер резерва как можно меньшим.
Варианты решения проблемы
Итак, что делать, если просрочил кредит? Общее положение и советы на этот счет можно свести к одному: старайтесь вносить платежи вовремя и не доводить дело до крайности. Особенно тщательно продумывайте решение о кредитовании на крупную сумму. Проанализируйте, сможете ли отдавать такой долг, если вас уволят, снизят вам заработную плату или неожиданно вы станете временно нетрудоспособны.
К сожалению, такое часто случается, надо быть к этому готовым.
Процедура рефинансирования
Обращение в суд
Заключительный этап решения проблемы с недобросовестными заемщиками - это обращение в судебные инстанции. Как правило, тяжбы по взысканию долгов длятся от нескольких месяцев до одного года. Если с юридической точки зрения кредитное соглашение оформлено правильно, то суд, вероятнее всего, примет сторону истца, ответчик рано или поздно будет обязан вернуть долг банку. Однако такой поворот событий может быть выгоден для заемщика, поскольку судебный орган может списать размер штрафных санкций, принудив ответчика компенсировать только сумму основной задолженности.
Взяв кредит, заемщик предполагает своевременную выплату. Непредвиденные жизненные ситуации могут выбить из привычной колеи, и человек с ужасом осознает возникновение просрочки по кредитам, не зная, что делать в этой ситуации. Главное, не создавать паники и проанализировать все возможные варианты. Выход обязательно найдется!
Неплатежеспособным может стать абсолютно любой заемщик, у которого случаются проблемы на работе, сгорает жилье или кто-то из родных тяжело заболевает, и ему требуется дорогостоящее лечение. Поэтому если сегодня все хорошо, и человек полностью уверен в своих материальных возможностях, то можно брать кредит, но на всякий случай следует узнать, что такое просрочка и чем она грозит.
Банки-заемщики под просроченной задолженностью понимают определенную сумму, которую заемщик своевременно не выплатил кредитору. Как правило, после установленных сроков выплат автоматически начисляются пеня и штраф. Суммы банк устанавливает и оговаривает заранее в договоре, подписывая который желательно подробно изучить. Затем банк подает исковое заявление в суд по кредитной просрочке, а у заемщика возникает вполне резонный вопрос - что делать.
Как правило, люди, сталкивающиеся с банковской системой впервые, начинают паниковать и скрываться от сотрудников банка, не реагируют на письменные предупреждения и звонки. Такое поведение крайне нежелательно, все это лишь усугубит общую ситуацию, и у банка появится повод не доверять клиенту и быть с ним более жестким.
Заемщику нужно в любом случае поддерживать доброжелательные отношения с банком и идти на совместное решение проблемы. В первую очередь необходимо понимать, что за этим может следовать и как находят выход остальные заемщики.
Условно все задолженности банку делятся на определенные виды, попадающие под классификацию периодов просрочки. В зависимости от того, насколько проблема трудна, банк может предложить свои способы выхода из сложившейся ситуации.
Просрочка не более месяца
Самой простой и отчасти безобидной для заемщика считается задолженность, сроки которой не превышают одного месяца. В этот период обычно сами банки систематически звонят клиенту, присылают соответствующие письма о необходимости погашения возникшей просрочки по кредиту либо предлагают лично явиться в отделение.
Когда клиенту удается исправить сложившуюся ситуацию в кратчайшие сроки, это недоразумение может не отразиться на кредитной истории, и в дальнейшем заявка на кредит в данном банке будет рассмотрена положительно. Тем не менее, предусмотренные договором штрафные санкции накладываются, а на дни просрочки идет пеня. В целом суммы, конечно, мизерные, но сам факт уже неприятен, ведь банк берет таких клиентов под свой пристальный контроль.
Для решения проблемы достаточно явиться в банк и написать заявление о возможном сроке выплаты долга. Дата выплаты должна быть конкретной. Выбирается она исходя из возможностей клиента, учитывая причину, повлекшую за собой данную проблему. Четко оговаривается сумма выплаты, при наличии большой задолженности возможны частичные платежи, но только при документальном подтверждении временной неплатежеспособности заемщика.
В подобной ситуации в основном все банки идут навстречу клиентам, любые проблемы решаются с учетом интересов обеих сторон, главное, не скрываться и подготовить подтверждающие документы.
Задолженность до трех месяцев включительно
Несколько сложнее разобраться с задолженностью по кредиту, если срок неуплаты составляет три месяца. В такой ситуации лучше всего частично погашать задолженность хотя бы небольшими суммами. Дело в том, что в банках подобное предусмотрено законодательством. Если сотрудники до настоящего момента не смогли связаться с заемщиком и отыскать совместный вариант решения проблемы, то они наверняка найдут контакт с поручителями, родственниками и подадут заявление о взыскании в суд.
Когда сумма задолженности резко возрастает и достигает полумиллиона рублей, то судебного разбирательства не избежать. Небрежное отношение к обязательствам может привести к тому, что банк подаст в суд, а тот, в свою очередь, сочтет нужным наложить арест на какое-то имущество либо предложит его продать и рассчитаться с кредитом.
Если компания переложит погашение кредита на плечи поручителей, то это худший вариант для заемщика: не только финансовое «наказание» людей, пришедших однажды ему на помощь, но и испорченные личные отношения. Кроме того, когда поручители выплатят долг, они вправе подать на заемщика в суд уже о взыскании выплаченных средств и сумм судебных издержек.
Клиенту в этом случае, чтобы не усугублять ситуацию, необходимо периодически отчитываться о своей платежеспособности. Диалог с банком позволит не только выиграть время, но и договориться.
Если есть стопроцентная возможность погашения остатка от первоначально взятой суммы, то есть основной задолженности, заемщику могут снизить штрафные санкции или вообще их отменить. Пересчитаны будут проценты, сам кредит, скорее всего, продлят на определенный период, соответственно, существенно снизятся и ежемесячные платежи.
Что предлагает банк
Часто в подобных случаях банки предлагают просроченный кредит реструктуризировать. Это значит, что изменяются не только сроки, но и размеры платежей. Возможно списание частичного долга либо банальный обмен на определенный вид собственности. Но такая процедура считается реальной лишь в том случае, если у заемщика произошли конкретные изменения жизненных условий, опять-таки подтвержденные не только заявлением обратившегося, но и соответствующей документацией.
Важно, чтобы клиент ранее не был занесен в «черный список», и его кредитная история была положительной. В противном случае в кредитовании может быть отказано. Сам же процесс реструктуризации следует рассматривать положительно, ведь он основан только на интересах и возможностях клиента погашать задолженность, что не отражается на истории заемщика отрицательно.
Просрочка пять месяцев
Когда заемщику удается оставаться должником банка на протяжении пяти месяцев, то, видимо, он постоянно сотрудничал с банком и искал совместные пути разрешения ситуации. К таким клиентам банки всегда остаются снисходительными и идут на всяческие уступки, позволяя рассчитываться с кредитами исходя из возможных ресурсов. Обычно за столь долгий период должники четко оценивают проблему и, стараясь отыскать выход, находят для себя возможности поправить материальное положение и начать выплаты хотя бы в минимальных размерах.
В подобных ситуациях, главное, «не теряться»: приходить в банк по первому приглашению, предоставлять нужные документы, писать заявления о продлении отсрочки, и сотрудники финансового учреждения всегда пойдут навстречу. В противном случае такое кредитование закончится плачевно.
Шесть месяцев просрочки по кредиту
Когда просрочка по кредиту превысила полугодие, но заемщик был «активен» и весь период вел тесное общение с банком: опасаться нечего. Из банка будут продолжать приходить напоминания о долгах — это обычная формальность. По-прежнему нужно частично погашать кредит, сохранять соответствующую документацию, предоставлять письменные подтверждения своей платежеспособности. Понимая, чем грозит просрочка, стараться как можно скорее ее закрыть.
Когда проблема решается, пусть и медленно, банки и в этом случае идут на уступки. Главное, заемщику не потерять сведения о сотрудниках, с кем велись переговоры, и документы, предоставленные банком.
Просрочка - год: что делать
Сложнее приходится с большим сроком задолженности. например, нужно бить тревогу, когда просрочка по кредиту составила год и более. Что делать в таком случае, не всегда понятно. Как правило, многие начинают паниковать, прятаться от представителей банковских организаций, совершенно не думая о том, что лишь усугубляют собственное положение.
В этом случае долги по займу никуда не денутся, они стремительно растут, а банк готовит необходимую документацию в суд на клиента. Это происходит еще в лучшем случае. Куда хуже, когда банк «передает» долги коллекторам, и тогда проблема становится практически неуправляемой.
Поэтому надо идти на контакт и пробовать решить все мирным путем. Иначе трудно сказать, к чему приведет общение с коллекторами. Их манера разговаривать жесткая, а позиция - непреклонная. Трудно сказать, как себя вести и что делать, если банк подключил к «выбиванию» долгов подобные службы. Вступая с ними в контакт, необходимо помнить, что найденный выход из ситуации решит проблему в пользу заемщика. Главное, не бездействовать и принимать какие-то меры по изменению своего материального положения.
Рефинансирование кредита - быстрый выход из ситуации
Когда сроки по задолженности растянуты, проценты при этом лишь растут, а сам долг не уменьшается. Если непонятно, что делать, следует рассмотреть вариант рефинансирования. Суть в том, что заемщик для погашения этого кредита может взять другой и покрыть первый. В таком случае можно отыскать более лояльные и щадящие условия. Обратиться за помощью следует как в другой банк, так и в тот же, где осуществилось кредитование.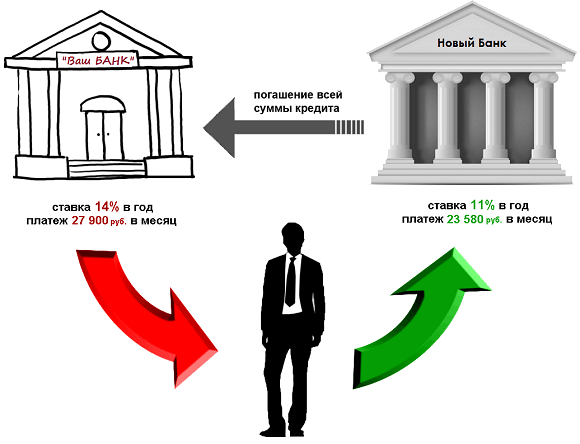
В случае положительного решения заемщик сильно выигрывает. Новый банковский кредит позволяет отсрочить время. Если удастся выбрать этот вариант, то возможно и снизить процентные ставки. Самое важное, что кредиторы на время «отстанут» от заемщика. Даже если у него было несколько кредитных задолженностей, то теперь будет всего лишь одна. Это самый удачный вариант в такой ситуации.
Какой банк пойдет на рефинансирование кредита
Процедура весьма распространенная, и в основном все крупные банки на нее соглашаются. Оформить подобную процедуру и погасить «напрягающие» кредиты можно в «Сбербанке России», «ВТБ 24». Оказывают данную услугу «Россельхозбанк», «Юниаструм Банк», «Бинбанк» и многие другие организации. Новый заем сразу переводится банку, в котором образовался долг, остатки средств выдаются клиенту и могут быть потрачены на его усмотрение.
Однако надо помнить, что новый кредит не снимает проблемы в целом, а лишь слегка облегчает ситуацию. Если задолженности и впредь будут образовываться, все сложности возникнут вновь. Явно подпорченная история усугубит проблему заемщика.
Нужно понимать и то, что новые условия не всегда могут быть выгодны. Чтобы не создать еще больше трудных ситуаций, лучше обратиться в какую-нибудь другую финансовую организацию. Брать новые кредиты нано осторожно, ведь сегодня легко нарваться на мошенников, в онлайн-режимах предлагающих мгновенные займы под баснословные проценты, «роя» заемщику все более глубокую долговую яму…
Можно попробовать у кого-то перезанять, выплатить банку хотя бы основную часть долга. Тогда вся процедура для заемщика резко изменится, появится возможность что-то исправить, оттянуть время, что-то перепродать.
В банковских займах нет ничего плохого. Но прежде чем взять кредит, нужно четко взвесить собственную финансовую обстановку. Рассмотреть не только свое материальное положение на данный момент, но и заглянуть несколько вперед, попытаться учесть экономическое положение страны и продумать, как это может сказаться конкретно на каждом! Сможет ли человек завтра выплачивать такие суммы и погасить кредит своевременно - решать самому человеку. Частно люди «загоняют» себя в безвыходные ситуации, лишь однажды неправильно оценив собственные силы и приукрасив возможности. При возникновении просрочки по кредитам на вопросы «что делать» и «как быть» отвечать себе, руководствуясь полученными в статье знаниями, чтобы без проблем выйти из сложившейся ситуации.
Если вы «опаздываете» с выплатой кредита на несколько дней из-за задержки зарплаты или неверно указанных реквизитов в платежке – ситуация вряд ли расценится банком как серьезное нарушение. Но систематическое или длительное игнорирование своих финансовых обязательств повлечет за собой ряд неприятных последствий.
Этап 2: в наступление переходят коллекторы
Коллекторы действуют более решительно. Угрожающие звонки, электронные и бумажные письма с предупреждениями в адрес заемщика – только первый этап в их работе над возвратом кредита. Параллельно собирается общая информация о должнике, проводится оценка его имущества и финансового состояния.
Этап 3: разбирательство в суде
Устоявших под напором коллекторов должников ожидает очередной этап – визит в суд. Кредитор подает заявление на взыскание с заемщика суммы начисленных процентов и штрафных санкций.
При этом размер последних должен быть адекватным. В противном случае должник имеет право потребовать в судебном порядке.
Доведение дела до суда особенно невыгодно заемщикам по залоговому кредитованию. Ведь имущество, являющееся обеспечением по договору займа, придется продать, чтобы покрыть долги перед банком.
Важно задуматься, стоит ли доводить ситуацию до «точки кипения»? Репутация банковского клиента будет испорчена, а возможность пользоваться кредитными услугами в дальнейшем – под большим сомнением. Советы заемщикам - в этой статье
Отражение просрочки на кредитной истории заемщика
Нарушение графика кредитных выплат способно принести не только дополнительные расходы и проблемы во взаимоотношениях с банком. Просрочка отражается в кредитной истории .
Данные о неблагополучной платежной дисциплине заемщика передаются банком в бюро кредитных историй . С запятнанной репутацией будет сложнее в будущем оформить заем и заставить потенциального кредитора поверить в свою благонадежность.
Опоздание взносов на несколько дней не несет в себе угрозы. Банк не будет сообщать о небольшой задержке в оплате в БКИ. Конечно, при условии, что деньги все-таки пришли на счет организации.
Однако, если вы не оплачивали свою задолженность более 2-3 месяцев, при этом у вас накопилось долгов на несколько десятков или сотен тысяч рублей, то последствия будут следующими:
- Испорченная кредитная история, которая впоследствии не даст вам взять кредит ни в одном крупном банке, все будут отказывать. Вам придется очень долго восстанавливать и улучшать свою репутацию, как именно, рассказано здесь,
- Размер вашего долга будет ежедневно увеличиваться за счет начисления штрафных процентов, которые могут достигать до 30-50% годовых,
- Если банк обратится в суд и выиграет дело о взыскании задолженности, то судебные приставы будут иметь право арестовать ваши счета, удерживать 50% от официального заработка, изъять имущество дорогостоящее, закрыть
- Если у вас по кредиту в залоге было имущество, в частности, автомобиль или недвижимость, то банк будет иметь право требовать изъятия залога для его дальнейшей реализации. И здесь правило «Единственное жилье не забирает», к сожалению, работать не будет.
Если у вас имеются действующие просрочки по кредиту - что делать? Для начала, не паниковать. Невозможно предугадать все события. При наличии просрочки, необходимо грамотно подойти к вопросу, учесть все стороны ситуации. Просрочки могут быть из-за возникновения незапланированных обстоятельств, рождения ребёнка, отъезда, дополнительных расходов, потери работы, болезни.
Что необходимо знать о просрочке по кредиту
- Во-первых, просрочка - денежные средства, которые должник не вернул кредитору
- Во-вторых, если заёмщик не возвращает эти средства в установленный срок, банк может начислить штраф и пени. Эта возможность гарантируется ст. 395 Гражданского кодекса РФ
- В-третьих, банк может обратиться в суд для взыскания долга заёмщика
В зависимости от количества просроченного времени выделяют несколько видов просрочек.
- Месяц просрочки по кредитам - что делать?
Этот вид просрочки не является проблемным. В этот период работники банка обязаны выходить с вами на связь путём звонков, sms-рассылок. Чтобы в будущем не возникало трудностей в получении кредита, вам необходимо скорее её погасить.
Определитесь с датой погашения, сообщите о ней сотрудникам банка. Подайте письменное заявление вашему кредитору с объяснением причин, не позволивших вовремя погасить задолженность. Чем больше будете показывать заинтересованность в устранении задолженности, тем больше вероятность, что банк пойдёт навстречу. Изучайте договор с банком, где прописаны нюансы и санкции, в зависимости от длительности неоплаты долга.
- Просрочка по кредиту 3 месяца - что делать?
Главное правило - не прятаться от сотрудников банка. Необходимо брать трубку, перезванивать, постоянно находиться в контакте с ними. Старайтесь оповещать банк о новостях, делайте небольшие взносы по задолженности. Вам предоставят квитанции, и, если дело перейдёт в суд, это будет характеризовать вас как человека, который всеми силами старался наладить диалог с банком.
Кредитор станет звонить вашим родственникам и начальству, если вы перестанете общаться с ним.
Чем может помочь банк в данной ситуации?
- При условии единовременного погашения основной задолженности банк может отменить штрафные санкции
- Банк может продлить ваш кредит, но уменьшить ежемесячные платежи
- Реструктуризация кредита . Банк может изменить сроки и размеры платежа, обменять долг на долю в собственности, списать часть долга. Подробнее об этом рассказано ниже.
- Просрочка по кредиту 5 месяцев - что делать?
Банк снисходительно относится к заёмщикам, которые не прячутся, а ищут пути выхода из ситуации. За 5 месяцев просрочки вы, скорее всего, оценили собственные материальные ресурсы, можете предлагать банку варианты погашения.
Платите небольшие суммы, чтобы не попасть в чёрный список кредитора. Этими действиями вы подтверждаете свою заинтересованность. Злостный неплательщик почти не имеет шансов оправдаться.
- Просрочка по кредиту 6 месяцев - что делать?
Эта задолженность является долгосрочной. От банка приходят письменные предупреждения, напоминания. Не нужно поддаваться на провокации, паниковать. Следите, чтобы ваше общение с банком не теряло формальную строну: сохраняйте все документы, заявления, подтверждения, квитанции.
В заявлениях обосновывайте причину просрочки, прикрепляйте необходимую документацию (справки, выписки), предлагайте свои варианты решения проблемы, схемы развития событий, точно указывайте ф. и. о. сотрудников, директора банка, на имена которых пишете заявления, верно проставляйте даты.
- Год просрочки по кредиту - что делать?
Скорее всего, банк готовит необходимую документацию для судебного разбирательства либо передачи дела коллекторам. Всё равно старайтесь решить вопрос мирным путём. Если вам удавалось в течение года уклоняться от общения с кредитором, то повестка в суд или передача дела коллекторам - неизбежное событие. Нелишним будет ознакомиться с правами и обязанностями коллекторов , чтобы быть готовыми к их возможным действиям.
Учитывайте, что кредитор может затягивать передачу дела в суд, чтобы увеличить проценты по займу и размер штрафа. Банки зарабатывают на этом. Когда кредитор осуществляет неправомерную деятельность по отношению к вам, поступают звонки с угрозами, не будет лишним написать претензию, описав подробнейшим образом ситуацию. Можете записывать разговоры на диктофон, сохраняйте номера телефонов, с которых поступают угрозы.
Рефинансирование кредита
При длительных просрочках по ипотеке банк может предложить погасить заем средствами, вырученными от продажи жилья. При этом клиент может сам искать максимально выгодный вариант продажи недвижимости, чтобы скорее возместить задолженность. В случае наступления критической ситуации - большая сумма долга (свыше 500 000), длительный срок непогашения (более года), тяжелые жизненные условия - возможно, имеет смысл задуматься о признании себя банкротом .
Самое важное перед подписанием кредитного договора - осознать свои возможности по оплате, изучить кредитный договор, нюансы относительно просрочек. Всегда следите за сроками погашения займа. Если же эти просрочки по обязательствам произошли, то не нужно прятаться от банка. Его сотрудники пойдут навстречу, снисходительнее отнесутся к ситуации, если ваше поведение будет активным и адекватным.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации