
Водный налог местный региональный федеральный. Виды налогов
Понятие и виды региональных налогов
Налоговый Кодекс уполномочивает региональные законодательные власти на установление региональных налогов, вместе с тем ограничивая их перечень с целью избежать перегруженности налогоплательщиков.
Система налогообложения РФ строится определенным образом и состоит из ряда уровней:
- Федеральный;
- Региональный;
- Местный.
Данная уровневая система позволила закрепить за конкретным бюджетом (местным, республиканским, федеральным) те или иные налоговые отчисления.
Региональные налоги — налоги, установление которых предусмотрено НК РФ и которые вводятся в действия при принятии тем или иным федеративным субъектом соответствующего закона.
Данные налоги подлежат уплате в обязательном порядке лишь на территории соответствующих федеративных субъектов.
В систему региональных налогов входят как налоги, действие которых налоговым законодательством распространяется на всю российскую территорию, а также те которые устанавливаются законами отдельных субъектов федерации. Уплата и тех и других является обязательной на территории этих соответствующего субъекта лицами, признаваемыми в силу законодательства налогоплательщиками.
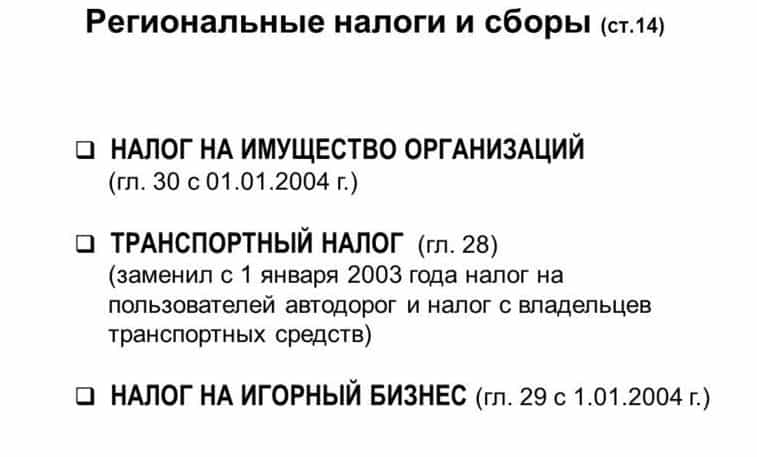
Федеральный налоговый кодекс статьей 14 предусматривает лишь три налога, которые в праве ввести субъекты РФ на своей территории. К региональным налогам относятся налог:
- на имущество, взимаемый с организаций;
- на игорный бизнес;
- транспортный.
Состав региональных налогов
Как отмечено выше в состав региональных налогов входят:
- налоги, распространяющие на всю территорию РФ в соответствии с федеральными законами о налогах и сборах, а также НК РФ;
- налоги, установленные законодательными органами самостоятельных субъектов РФ, имеющих свое действие только на территории соответствующего субъекта.
Пока не был введен в действие современный российский Налоговый кодекс, для отечественной системы налогообложения было характерно деление региональных налогов на:
- обязательные;
- необязательные.
Суть такого подразделения заключалось в возможности ограниченного применения в регионах (областях) отдельно установленных на территории страны налогов. Государственная власть же на местах была наделена полномочиями вводить налоги регионального значения в те количествах, в которых сочтет нужным самостоятельно безо всяких ограничений. Некоторые субъекты федерации ввиду реализации властями таких полномочий по максимуму были перегружены налогообложением.
Ограничить налоговую нагрузку и привести систему налогообложения на территории всей страны в единое состояние был призван ныне действующий Налоговый кодекс РФ. Именно он закрепил исчерпывающий (закрытый) перечень региональных налогов, которые вправе вводиться в отдельных регионах местными законами, тем самым снизив неподъемную налоговую нагрузку с налогоплательщиков.
Отныне устанавливать дополнительные региональные налоги, которые отсутствуют в НК РФ запрещено, что плодотворно сказывается в первую очередь для субъектов хозяйствования - юридических лиц.
Элементы региональных налогов
Региональными налогами признаются совокупность налогов, установленных в масштабах всей территории РФ ее законами и НК в частности, а также в масштабах отдельно взятого региона, но с учетом положений действующего федеративного налогового законодательства.
Оба уровня налогов имеют в своем составе отдельные более узкие классификации, в частности для региональных налогов классификация представлена перечнем налогов, которые могут устанавливаться в рамках субъекта его органами:
- налог на имущество;
- налог на игорный бизнес;
- налог с транспорта.
Анализ существующих региональных налогов показывает, что в большинстве своем в качестве налогоплательщика выступают юридические лица - организации, занимающиеся хозяйственной деятельностью, и в редких случаях физические.
Характеристика региональных налогов
Характеристика региональных налогов зависит от того или иного налога, введенного в действие на территории региона. В общем, каждому из видов допустимых к введению в рамках региона, характерно следующее:
1. Для налога на имущество юридического лица - занимает наиболее весомый пласт в системе регионального налогообложения. В среднем региональный бюджетный доход формируется за счет уплаты этого налога на 6% и более.
Налогоплательщики - юридические лица, на балансе которых имеется имущество, которое по налоговому законодательству расценивается как объект налогообложения.
Объектами в данном случае выступают для отечественных юридических лиц движимое и недвижимое имущество, которые по бухгалтерии учитываются как основные средства организации.
Для заграничных юридических лиц занимающихся хозяйственной деятельностью в России посредством представительств объектом признается движимое и недвижимое имущество, также являющееся основными средствами по бухгалтерской отчетности, а также имущество, полученное по концессионному соглашению.
Если иностранное предприятие не осуществляет свою деятельность посредством представительств в РФ, то объект - недвижимое имущество в России, являющееся собственностью этой организации, а также имущество, полученное по концессионному соглашению.
2. Для налога на игорный бизнес - налогоплательщиками выступают юридического лица или ИП, предпринимательская деятельность которых связана с извлечением доходов в сфере игорного бизнеса путем взимания платы за проведение азартных игр, пари и т.д.
Объектом налогообложения выступают столы, автоматы, признаваемые игровыми, а также кассы тотализатора или букмекерской конторы.
Каждая единица указанного объекта должна предварительно пройти регистрацию в территориальной налоговой службе.
При этом срок регистрации 2 и более дня до дня установки (открытия конторы или тотализатора) по каждой отдельной единице.
Для регистрации налогоплательщику предстоит подать заявление, после рассмотрения которого выдается соответствующей единой формы свидетельство.
3. Транспортный налог является региональным, с характерными особенностями.
Так, объект налогообложения:
- механические транспортные средства;
- мотоциклы;
- мотороллеры и прочее, в том числе водные и воздушные судна, которые прошли регистрацию на территории РФ в порядке, определенном ее законодательством.
Налогоплательщиками являются физические лица, на чье имя произведена регистрация указанных объектов. Эта категория региональных налогов содержит достаточно большой список лиц, которым предоставлена льгота по уплате указанного налога.
Функции региональных налогов
Региональные налоги - денежные средства, уплачиваемые юридическими лицами в региональный бюджет, что позволяет последующем субъекту федерации в лице его органом управления использовать эти отчисления для выполнения ряда функций:
- аккумулирование и использование средств, поступающих в региональный бюджет для достижения региональных целей;
- реализация властными органами региона своих представительных и распорядительных полномочий;
- самообеспечение реализации программ социального значения разработанных и действующих в пределах территории региона (области);
- развитие инфраструктуры региона;
- поддержание экологии и природных ресурсов, поскольку именно они являются естественной базой существования, развития и процветания региона.
- стимулирование деловой активности, проведение структурных преобразований, которые сделают регион (область) более привлекательной с токи зрения инвестиций, что в последующем скажется благоприятно на будущем благополучия региональной бюджетно-налоговой сферы.
Значение региональных налогов
Значение региональных налогов в бюджетах субъектов РФ колоссальное. Все потому что современные реалии возлагают на них функцию рычага, регулирующего бесперебойное формирование и пополнение регионального бюджета.
Основная роль региональных налогов сводится к тому, что они призваны материально обеспечить и подпитать регионы. Эти материальные ресурсы подлежат перераспределению и направлению на благо и развитие региона, решения первостепенных зада и реализацию социально значимых программ, которые не финансируются за счет федерального бюджета, либо финансируются в значительно меньшем объеме, чем это необходимо.
Региональное правительство благодаря таким налогам, а также льготам и санкциям, дополняющие систему налогообложения в рамках региона оказывает воздействие на юридических лиц и их экономическое поведение, тем самым максимально уравнивая условия для всех участников общественного воспроизводства.
Порядок установления региональных налогов
Введение в действие региональных налогов и прекращение их действия на территориях федеративных субъектов осуществляется на основании положений НК РФ и территориальных законов субъектов РФ, регулирующих вопросы налогообложения.
Законодательные органы государственной власти федеративного субъекта при установлении налогов для своего региона (области) руководствуются федеральными налоговыми нормами, сосредоточенными в НК РФ. Они же определяют:
- налоговые ставки;
- порядок уплаты;
- сроки уплаты.
Остальные элементы налогообложения, а также круг налогоплательщиков, предусмотрены самим НК РФ.
Региональная законодательная власть, указанными законами с учетом положений НК РФ может дополнительно предусмотреть и налоговые послабления (льготы) для отдельных категорий налогоплательщиков, а также порядок и основания для их применения.
Законодатель проводит классификацию налогов по территориальному принципу.
Так, на основании ст. 13-15 НК РФ налоги делятся на федеральные, региональные и местные.
Согласно п. 2 ст. 12 НК РФ федеральными налогами признаются налоги, которые установлены Н К РФ и обязательны к уплате на всей территории РФ.
В соответствии со ст. 13 НК РФ федеральными являются следующие налоги и сборы:
- налог на добавленную стоимость;
- акцизы;
- налог на доходы физических лиц;
- налог на прибыль организаций;
- налог па добычу полезных ископаемых;
- водный налог;
- сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
- государственная пошлина.
Региональными признаются налоги, которые устанавливаются НК РФ и законами субъектов РФ о налогах и обязательны к уплате на территориях соответствующих субъектов РФ (п. 3 ст. 12 ПК РФ).
Региональными являются следующие налоги:
- налог на имущество организаций;
- транспортный налог;
- налог на игорный бизнес (ст. 14 НК РФ).
Местными признаются налоги, установленные НК РФ, нормативными правовыми актами представительных органов муниципальных образований (п. 4 ст. 12 НК РФ).
К местным относятся следующие налоги:
- земельный налог;
- налог па имущество физических лиц (ст. 15 НК РФ).
Налоги прямые и косвенные. В налоговом законодательстве РФ отсутствует деление налогов на виды и соответственно не закреплено понятие прямых и косвенных налогов. Конструкции прямых и косвенных налогов, взимаемых на территории РФ, усматриваются лишь исходя из системного толкования положений НК РФ, а также при использовании правовых позиций высших судебных инстанций .
Интересными представляются позиции о правовой природе налогов, выработанные Экономическим судом СНГ при рассмотрении дел о применении международных договоров. Так, при толковании международных договоров, когда в тексте этих договоров, а также в рамках национальных законодательств государств не содержится четкого разделения налогов на виды, Суд исходил из понятий косвенных и прямых налогов, выработанных в рамках экономических и правовых доктрин. Например, Экономический суд СНГ указывает, что прямыми налогами признаются налоги, уменьшающие доходы (прибыль) налогоплательщика. Таковыми, учитывая действующее налоговое законодательство, являются налоги на доходы, прибыль, имущество (и их большинство).
Косвенными налогами являются налоги, экономическое бремя которых возлагается на покупателя при приобретении им продукции (товаров, работ, услуг), так как они устанавливаются в виде надбавки к цене товара. Например, в консультативном заключении по запросу Совета министров Республики Беларусь о применении положений п. 1 ст. 3 соглашения о создании зоны свободной торговли от 15 апреля 1994 г. Экономический суд СНГ указывает па двойственную правовую природу косвенных налогов. В соответствии с указанным заключением Суда косвенные налоги, с одной стороны, являются внутренними, основным назначением которых служит получение государством доходов на основе учета товарного спроса, возникающего на его территории, а с другой - имеют ряд общих с таможенными платежами признаков .
Следует отметить, что несмотря на двойственную природу НДС и акцизов, указанные платежи не могут рассматриваться как имеющие эквивалентное действие с таможенными пошлинами, поскольку НДС и акциз, выступая в качестве таможенных платежей, не преследуют целей таможенных пошлин, так как не утрачивают своего основного назначения - получения государством
- - их уплата производится плательщиком непосредственно на границе;
- - объектом обложения является таможенная стоимость;
- - контроль за платежами возложен на таможенные органы и их уплата является одним из необходимых условий принятия таможенными органами решения о выпуске товаров для свободного обращения при их ввозе и, соответственно, вывозе с территории государств доходов на основе учета товарного спроса, возникающего на его территории.
- Например, Конституционный Суд РФ неоднократно обращался к вопросу о правовой природе косвенных налогов. Учитывая правовые позиции Конституционного Суда РФ, НДС представляет собой форму изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях производства и определяемой как разница между стоимостью реализованных товаров, работ и услуг и стоимостью материальных затрат, отнесенных на издержки производства и обращения (См.: Постановления Конституционного Суда РФ от 28.03.2000 № 5-11 и от 20.02.2001 З-П, Определения Конституционного Суда РФ от 08.04.2004 № 169-0 и от 04.11.2004 № 324-0).
- В соответствии с консультативным заключением Экономического суда СНГ по запросу Совета министров Республики Беларусь о применении положений и. 1 ст. 3 соглашения о создании зоны свободной торговли от 15 апреля 1994 г. НДС и акцизы имеют следующие общие с таможенными пошлинами признаки:
В Российской Федерации устанавливаются следующие виды налогов и сборов: федеральные налоги и сборы, налоги и сборы субъектов Российской Федерации (региональные налоги и сборы) и местные налоги и сборы.
Федеральными признаются налоги и сборы, устанавливаемые НК РФ и обязательные к уплате на всей территории Российской Федерации.
Региональными признаются налоги и сборы, устанавливаемые НК РФ и законами субъектов Российской Федерации, вводимые в действие в соответствии с НК РФ законами субъектов Российской Федерации и обязательные к уплате на территориях соответствующих субъектов Российской Федерации. При установлении регионального налога законодательными (представительными) органами субъектов Российской Федерации определяются следующие элементы налогообложения: налоговые ставки в пределах, установленных НК РФ, порядок и сроки уплаты налога, а также формы отчетности по данному региональному налогу. Иные элементы налогообложения устанавливаются НК РФ. При установлении регионального налога законодательными (представительными) органами субъектов Российской Федерации могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком.
Местными признаются налоги и сборы, устанавливаемые НК РФ и нормативными правовыми актами представительных органов местного самоуправления, вводимые в действие в соответствии с НК РФ нормативными правовыми актами представительных органов местного самоуправления и обязательные к уплате на территориях соответствующих муниципальных образований. Местные налоги и сборы в городах федерального значения Москве и Санкт-Петербурге устанавливаются и вводятся в действие законами указанных субъектов Российской Федерации. При установлении местного налога представительными органами местного самоуправления в нормативных правовых актах определяются следующие элементы налогообложения: налоговые ставки в пределах, установленных НК РФ, порядок и сроки уплаты налога, а также формы отчетности по данному местному налогу. Иные элементы налогообложения устанавливаются НК РФ. При установлении местного налога представительными органами местного самоуправления могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком.
Не могут устанавливаться региональные или местные налоги и (или) сборы, не предусмотренные НК РФ.
Налоги бывают двух видов. Первый вид - налоги на доходы и имущество: подоходный налог с граждан; налог на прибыль корпораций (фирм); налог на социальное страхование и на фонд заработной платы и рабочую силу (так называемые социальные налоги, социальные взносы); поимущественные налоги, в том числе налоги на собственность, включая землю и другую недвижимость; налоги на перевод прибыли и капитала за рубеж и др. Они взимаются с конкретного физического или юридического лица, их называют прямыми налогами.
Второй вид - налоги на товары и услуги: налог с оборота, который в большинстве развитых стран в настоящее время заменен налогом на добавленную стоимость; акцизы (налоги, прямо включаемые в цену товара или услуги); налоги на наследство, на сделки с недвижимостью и ценными бумагами и др. Эти налоги называют косвенными. Они частично или полностью переносятся на цену товара или услуги.
Налоги выполняют три важнейшие функции:
- 1) финансирования государственных расходов (фискальная функция);
- 2) поддержания социального равновесия путем изменения соотношения между доходами отдельных социальных групп с целью сглаживания неравенства между ними (социальная функция);
- 3) государственного регулирования экономики (регулирующая функция).
Во всех государствах, при всех общественных формациях налоги в первую очередь выполняли фискальную функцию, т.е. обеспечивали финансирование общественных расходов и, прежде всего - расходов государства. В течение последних десятилетий заметное развитие получили социальная и регулирующая функции. Кравцова Г.Ф., Цветков Н.И., Островская Т.И. Основы экономической теории (макроэкономика). Учебное пособие. Хабаровск: Издательство Дальневосточного государственного университета путей сообщения.
Среди общих принципов налоговой системы можно выделить следующие:
- 1. Налоговые поступления формируют необходимую финансовую базу для операций государства в экономической сфере, а сама структура, объемы и методы налоговых изъятий создают возможность целенаправленного воздействия со стороны государства на темпы и пропорции накопления общественного денежного и производительного капитала, позволяют ему под свой контроль практический весь совокупный общественный спрос.
- 2. В движении капитала на разных стадиях его кругооборота и в различных сферах можно выделить пункты изъятия налогов и создать целостную систему налогообложения. Ермишин П.Г. Основы экономической теории (курс лекций). Хабаровск, С 39
Одержание:
Введение
1. Классификация налогов
2. Налоги, взимаемые на территории Российской Федерации
2.1. Федеральные налоги
2.2. Региональные и местные налоги
Заключение
Список литературы
Введение
Налоги являются необходимым звеном экономических отношений в обществе с момента возникновения государства. Развитие и изменение форм государственного устройства всегда сопровождаются преобразованием налоговой системы. В современном цивилизованном обществе налоги - основная форма доходов государства. Помимо этой сугубо финансовой функции налоговый механизм используется для экономического воздействия государства на общественное производство, его динамику и структуру, на состояние научно-технического прогресса.
Налоговые доходы государства формируются за счет новой стоимости, созданной в процессе производства (трудом, капиталом, природными ресурсами). Налоги выражают реально существующие денежные отношения, проявляющиеся в процессе изъятия части стоимости национального дохода в пользу общегосударственных потребностей. Экономическое содержание налогов выражается во взаимоотношениях государства и хозяйствующих субъектов (физических и юридических лиц) по поводу формирования государственных финансов. Налоговые отношения как часть финансовых отношений находятся в постоянном изменении.
Налоги – один из основных способов формирования доходов бюджетов. Как правило, налоги взимаются с целью обеспечения платежеспособности различных уровней государственной власти.
Все многообразие налогов составляет большой и важный комплекс, в котором существует своя классификация.
Цель данной контрольной работы – рассмотреть совокупность налогов по принадлежности к уровням власти и управления: федеральные региональные и местные.
Для реализации цели необходимо решить следующие задачи:
Провести анализ литературы.
Рассмотреть классификацию налогов.
Проанализировать состав и сущность федеральных, региональных и местных налогов в РФ.
1. Классификация налогов
Группировка налогов по разным классификационным признакам представлена в таблице 1. Классификация нужна для упорядочения знаний о различных видах налогов. Основными классификационными признаками являются: субъект налога; объект налогообложения; вид ставки; способ обложения; источник уплаты; назначение; принадлежность к уровням власти и управления; право использования сумм налоговых поступлений; возможность переложения.
Таблица 1. Классификация налогов в Российской Федерации.
Наиболее популярной является классификация налогов по принадлежности к уровням власти и управления - налоги классифицируются в зависимости от органа, который взимает налог и в распоряжение которого он поступает. По этому классификационному признаку налоги в России различаются следующим образом: федеральные, региональные и местные. В соответствии с Налоговым кодексом РФ (НК) под налогом понимается обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в целях финансового обеспечения государства и муниципальных образований. Под сбором понимается обязательный взнос, взимаемый с организаций и физических лиц, уплата которого является одним из условий совершения в интересах плательщиков сборов государственными органами, органами местного самоуправления действий, включая предоставление определенных прав или выдачу лицензий.
НК РФ ст12.предусматревает следующие виды налогов и сборов в РФ.
Федеральные налоги в Российской Федерации определены налоговым законодательством и являются обязательными к уплате на всей территории страны. Перечень региональных налогов установлен Налоговым кодексом РФ, но эти налоги вводятся в действие законами субъектов Федерации и являются обязательными к уплате на территории соответствующего субъекта Федерации. Вводя в действие региональные налоги, представительные (законодательные) органы власти субъектов Федерации определяют налоговые ставки по соответствующим видам налогов (но в пределах, определенных федеральным законодательством), налоговые льготы, порядок и сроки уплаты налогов.
Все остальные элементы региональных налогов установлены соответствующим федеральным законом. Таков же порядок введения местных налогов с той лишь разницей, что они вводятся в действие представительными органами местного самоуправления.
В зависимости от метода взимания налоги делятся на прямые и косвенные.
Прямые налоги устанавливаются непосредственно на доход или имущество налогоплательщика. В связи с этим при прямом налогообложении денежные отношения возникают непосредственно между налогоплательщиком и государством. Примером прямого налогообложения в российской налоговой системе могут служить: налог на доходы физических лиц, налог на прибыль, налоги на имущество как юридических, так и физических лиц и ряд других налогов. В данном случае основанием для обложения являются владение и пользование доходами и имуществом.
Косвенные налоги взимаются в сфере потребления, т. е. в процессе движения доходов или оборота товаров. Они включаются в виде надбавки в цену товара, а также тарифа на работы или услуги и оплачиваются потребителем. Владелец товара, работы или услуги при их реализации получает с покупателя одновременно с ценой и налоговые суммы, которые затем перечисляет государству. Поэтому косвенные налоги нередко называются налогами на потребление и предназначаются для перенесения реального налогового бремени на конечного потребителя. Субъектом налога в данном случае является продавец товара, выступающий в качестве посредника между государством и фактическим плательщиком налога. Примером косвенного налогообложения служат налог на добавленную стоимость, акцизы и таможенные пошлины.
Для государства косвенные налоги являются наиболее простыми с точки зрения их взимания. Эти налоги привлекательны для государства еще и тем, что их поступления в казну прямо не привязаны к финансово-хозяйственной деятельности субъекта налогообложения и фискальный эффект достигается даже в условиях спада производства и убыточной работы предприятий.
2. Налоги, взимаемые на территории Российской Федерации
Виды налогов и сборов, взимаемых на территории РФ регламентируются статьей 12. Виды налогов и сборов в Российской Федерации. Полномочия законодательных (представительных) органов государственной власти субъектов Российской Федерации и представительных органов муниципальных образований по установлению налогов и сборов. Комментируемая статья устанавливает виды налогов в Российской Федерации. К ним относятся: федеральные, региональные и местные.
2.1. Федеральные налоги
Федеральные налоги, порядок их зачисления в бюджет или внебюджетный фонд, размеры их ставок, объекты налогообложения, плательщики налогов устанавливаются законодательными актами РФ и взимаются на всей ее территории.
Ставки федеральных налогов устанавливаются Федеральным Собранием РФ. При этом ставки налогов на отдельные виды природных ресурсов, акцизов на отдельные виды минерального сырья и таможенных пошлин устанавливаются федеральным правительством.
Льготы по федеральным налогам могут устанавливаться только федеральными законами о налогах. При этом органами законодательной (представительной) власти субъектов РФ и органами местного самоуправления могут устанавливаться налоговые льготы только в пределах сумм налогов, зачисляемых в их бюджеты. Обоснование права на налоговую льготу возлагаются на налогоплательщика. К федеральным налогам согласно НК РФ относятся:
1) налог на добавленную стоимость (гл. 21 НК РФ);
2) акцизы (гл. 22 НКРФ);
3) налог на доходы физических лиц (гл. 23 НК РФ);
4) единый социальный налог (гл. 24 НК РФ);
5) налог на прибыль организаций (гл. 25 НК РФ);
6) налог на добычу полезных ископаемых (гл. 26 НК РФ);
7) водный налог (гл. 25.2 НК РФ);
9) сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов (гл. 25.1 НК РФ);
10) государственная пошлина (гл. 25.3 НК РФ).
Рассмотрим подробнее некоторые из них.
Налог на добавленную стоимость (НДС) - косвенный многоступенчатый налог, взимаемый на всех стадиях производства и реализации товаров (работ, услуг). В теории налогообложения он получил название «универсального акциза» Взимание НДС построено на территориальном принципе: налогообложению подлежат как резиденты, так и нерезиденты, совершающие на территории Российской Федерации операции, признаваемые объектами налогообложения.
Налог на добавленную стоимость (НДС) представляет собой форму изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях производства и определяемой как разница между стоимостью реализованных товаров, работ и услуг и стоимостью материальных затрат, отнесенных на издержки производства и обращения. НДС - косвенный налог, т.е. надбавка к цене товара.
Плательщиками НДС в соответствии с НК РФ являются:
организации;
индивидуальные предприниматели;
лица, признаваемые налогоплательщиками НДС в связи с перемещением товаров через таможенную границу РФ, определяемые в соответствии с Таможенным кодексом РФ.
Фактическими налогоплательщиками служат потребители - покупатели товаров (работ, услуг).
Объектами налогообложения являются:
а) реализация товаров (работ, услуг) на территории РФ, в том числе реализация предметов залога и передача товаров по соглашению о предоставлении отступного или новации, а также передача имущественных прав;
б) выполнение строительно-монтажных работ для собственного потребления;
в) ввоз товаров на таможенную территорию РФ.
Подробный перечень объектов налогообложения также приводится в ст. 146 НК РФ.
Акцизы регулируются НК РФ. Налогоплательщиками акциза признаются:
1) организации;
2) индивидуальные предприниматели;
3) лица, признаваемые налогоплательщиками в связи с перемещением товаров через таможенную границу Российской Федерации, определяемые в соответствии с Таможенным кодексом Российской Федерации.
Подакцизными товарами признаются:
1) спирт этиловый изо всех видов сырья, за исключением спирта коньячного;
Объектом налогообложения признаются следующие операции:
1) реализация на территории Российской Федерации лицами произведенных ими подакцизных товаров, в том числе реализация предметов залога и передача подакцизных товаров по соглашению о предоставлении отступного или новации;
Правительство страны установило налоговые пошлины, которые уплачиваются в бюджет государства. В налоговом кодексе установлена система налогов, которая состоит из трех частей:
- Уровень федеральный.
- Региональный уровень.
- Местный.
Налоги федеральные прописаны в налоговом кодексе, их изменения могут производить налоговики. Уплачивать пошлину, сбор, взнос обязаны все налогоплательщики. Другие налоги, например, региональные, подлежат уплате в региональный бюджет и распространяются на все субъекты РФ.Правительство страны наделило региональные власти полномочиями вводить или отменять ставки налога, изменять их.
Местные налоги регламентированы актами на Федеральном уровне, и также органы на местах могут вводить или отменять налоги и сборы.
Разберемся, что относится к региональным налогам и кто является плательщиком.
Уплачивать эти налоги обязаны все налогоплательщики, которые осуществляют предпринимательскую деятельность на территории субъекта. К региональным относятся следующие виды налогов:
- Налог на имущество предприятия.
- Налог на транспорт.
- Игорный бизнес (для некоторых субъектов).
Региональные власти наделены полномочиями определять налоговые ставки, порядок и срок уплаты налога, а также льготы. Но основные элементы ставок определяет налоговый орган Центра.
Для некоторых коммерческих структур разработаны специальные налоговые режимы, но это не снимает с них ответственность в уплате налога любого уровня.
Уплата налогов в региональную казну не зависит от режима налогообложения, единственное, что будет отличаться, это налоговая ставка.
Неоднократно произносилась фраза: «Заплати налоги и живи спокойно». Это значит, что если уплатить сбор своевременно, вашу организацию не будет беспокоить налоговый орган с требованиями уплатить штраф и пени.
Разберемся, чем различаются региональные и местные налоги.
В чем разница между налогами
Чтобы конкретно понять, в какой бюджет идут налоги и какие, составим таблицу федеральных, региональных и местных налогов.
Из таблицы видно, что налоги уплачивают не только коммерческие организации, но и физические лица.
Так что же такое региональные налоги и сборы? Установлены они согласно Российскому налоговому кодексу, и платят их все субъекты Российской Федерации.
Выше было перечислено, какие налоги в регионах платятся юридическими и физическими лицами. Если есть транспортное средство, значит, этот налог уплачивают все граждане субъекта.
Многие коммерсанты и простые люди могут задаваться вопросом: НДФЛ — федеральный или региональный налог?
НДФЛ и НДС какие налоги?
Подоходный налог уплачивают все работающие граждане страны, и этот налог – федеральный, это прописано в Налоговом кодексе (ст.13). Исключение составляют иностранные граждане, работающие на патенте. Налоги с них остаются в регионе.
В статье 56 НК прописано, что 85 процентов всех доходы от получения подоходного налога остаются в региональном бюджете, оставшаяся часть распределяется между округами, поселками, муниципальными районами.
Так что, можно сказать, что к региональным налогам и сборам относятся не только налог на транспорт и имущество организаций, но и часть НДФЛ.
Также можно задать вопрос: НДС — федеральный налог или региональный?Налог на добавленную стоимость — это та часть пошлины, которая включена в стоимость товара или услуги, является этот налог федеральным. Все коммерсанты и организации обязаны уплачивать данный налог своевременно.
Итоги
Перечень налогов, которые уплачиваются в федеральный бюджет, можно увидеть в статьях налогового законодательства. Среди них такие крупные, как налог на прибыль и НДС, акцизы. Все это значительно пополняет бюджет страны.
Значительно пополняется региональный бюджет, если есть рабочие места в регионе, функционируют фабрики, заводы, развивается сельское хозяйство.
Для региона это будет означать рост как самого субъекта, так уровень жизни работающего населения. Чем больше работающих граждан, занимающихся бизнесом, тем больше платится налогов, взносов, и, соответственно, пополняется бюджет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации