
Внеоборотные и оборотные активы предприятия. Как внеоборотные и оборотные активы предприятия влияют на себестоимость
Активы – это все имущество компании. Оно может иметь реальную материальную форму (здания, земля, оборудование, материалы, запасы готовой продукции и т.д.), а может и не иметь вещественного выражения (инвестиции, торговые марки, патенты, результаты научных разработок). Но главная особенность — это имущество можно превратить в денежную форму. Не всегда это происходит быстро, иногда с дисконтом, причем немалым.
В бухгалтерском балансе предприятия активы представлены в первом и втором разделах.
Приведенная таблица наглядно показывает, что все имущество любой компании делится на две группы: внеоборотные (ВА) и оборотные (ОА) активы.
К внеоборотным активам относится имущество со сроком использования более 1 года. Это такие виды собственности, как здания, сооружения, земельные участки, результаты НИОКР, долгосрочные инвестиции, нематериальные и прочие активы. Они используются предприятием в течение нескольких производственных циклов, постепенно теряя свою материальную форму.
Оборотные средства, напротив, полностью расходуются в течение одного цикла, обычно в период до 12 месяцев. Затраты на их приобретение включаются в себестоимость произведенной продукции целиком. Сюда же относятся деньги на счетах компании, краткосрочные финансовые вложения и дебиторская задолженность со сроком погашения до 1 года.
Бухгалтерский учет предполагает в качестве основного критерия разделения активов на оборотные и внеоборотные срок их обращения. Все имущество, деньги, инвестиции со сроком использования или погашения более 1 года относятся к внеоборотным, менее – к оборотным.
Важно! Активы со сроком обращения более одного года могут быть включены в состав текущих в случае, если компания считает, что сможет обратить их в денежную форму в короткий срок без серьезных потерь в стоимостной оценке. Это особенно актуально для дебиторской задолженности и некоторых инвестиционных вложений.
Чем отличаются оборотные и внеоборотные активы
Отличие внеоборотных активов от оборотных заключается в нескольких принципиально важных моментах:
- Срок обращения. Все, у чего он менее 1 года (или соответствует продолжительности одного производственного цикла, если он более 12 месяцев) относится к оборотным средствам, все остальное – к внеоборотным.
- Ликвидность. Основные средства, как правило, обладают низкой ликвидностью. Для их продажи нужно немало времени. Кроме того, иногда реализация возможна только с существенным дисконтом. Оборотные средства, напротив, можно реализовать быстро и без существенных потерь.
- Механизм включения стоимости в цену готового продукта. Затраты на приобретение оборотных средств включается в себестоимость сразу и в полном объеме. Стоимость внеоборотных активов переносится постепенно частями в виде амортизации.
- Источники формирования. Текущие активы должны обеспечивать производственный процесс в течение долгого времени. Продать их быстро очень сложно. Поэтому чаще всего они финансируются за счет собственных средств. Оборотные средства, напротив, характеризуются быстрой оборачиваемостью и высокой ликвидностью. Это позволяет использовать заемные ресурсы для их приобретения.
Финансовая устойчивость: расчет коэффициента соотношения активов
Количественное соотношение оборотных и внеоборотных активов зависит от специфики конкретного производственного процесса. Преобладание оборотных средств характерно для материалоемких производств: например, металлургии, машиностроения, пищевой промышленности. А вот в наукоемкой сфере чаще встречаются компании с относительно небольшой долей текущих активов в бух. балансе.
Формула расчета соотношения активов выглядит следующим образом:
Ксоот. = ОА / ВА
Другими словами, коэффициент показывает, сколько оборотных средств приходится на один рубль основных фондов.
Значение коэффициента соотношения меньше 1 характеризует фондоемкие производства. В этом случае фондоотдача, которая рассчитывается как отношение выручки к стоимостной оценке основных фондов, будет одним из основных показателей эффективности работы предприятия.
Если же коэффициент больше 1, значит оборотные средства превышают внеоборотные, и производство относится к категории материалоемких. Оценка эффективности проводится с использованием коэффициентов оборачиваемости, закрепления и периода оборачиваемости текущих активов.
Важно! Чем больше значение коэффициента соотношения, тем больше в распоряжении предприятия ликвидных активов. Как правило, это свидетельствует о финансовой устойчивости компании.
Однако не стоит забывать о том, что оптимальное соотношение активов, в первую очередь, зависит от специфики работы конкретного предприятия. Встречаются примеры, когда руководство компании в погоне за «красивым» и «правильным» значением показателя игнорирует реальное положение вещей в отрасли или на рынках сбыта. Это может весьма плачевно отразиться на показателях рентабельности.
Представим себе небольшую фирму по производству мебели. Цех, в котором расположены станки, руководство арендует. Специфика производства требует существенных запасов сырья и готовой продукции. Очевидно, что значение коэффициента соотношения активов будет достаточно большим.
У руководства предприятия появилась возможность выкупить цех. В случае постановки производственных площадей на баланс компании, значение коэффициента существенно снизится. Следует ли из этого вывод о падении финансовой устойчивости предприятия? Безусловно, нет. Несмотря на то, что недвижимость гораздо менее ликвидна, чем деньги на банковских счетах, заключив сделку на покупку цеха, компания сможет существенно сэкономить на арендных платежах.
Кроме того, размещая производство в арендованном помещении, руководство серьезно рискует остаться без производственных мощностей, если владелец помещения решит расторгнуть договор аренды.
Пассивы – источник формирования активов. Соответственно, сложившееся значение коэффициента накладывает определенные ограничения в том числе и на структуру пассивов компании. Чем ниже соотношение, тем больше должна быть доля собственного капитала и долгосрочных заемных средств. Ресурсы с короткими сроками погашения направляются на формирование текущих активов. Их долю целесообразно увеличивать только тогда, когда значение коэффициента близко к 1 или больше нее.
Анализ соотношения активов и его влияние на деятельность предприятия
Идеальной формулы соотношения оборотных и внеоборотных средств не существует. Однако есть стандартные подходы к проведению анализа динамики коэффициента соотношения.
Увеличение доли текущих активов (рост коэффициента) свидетельствует о:
- Росте запасов сырья и материалов, что является положительным фактором, если производство увеличилось. В противном случае это может говорить о неэффективном планировании.
- Увеличении объемов готовой продукции, что может говорить о неэффективной работе подразделений, отвечающих за сбыт.
- Увеличении суммы дебиторской задолженности. Это скорее отрицательный момент, так как неизбежно приводит к росту просроченной и безнадежной задолженности.
- Росте краткосрочных финансовых вложений. Повышает финансовую устойчивость. Однако требует эффективного контроля, чтобы не допустить ситуации, когда инвестирование проводится в ущерб основной деятельности компании.
- Росте остатков денежных средств на счетах компании. В целом фактор положительный, поскольку повышает финансовую устойчивость. Однако избыток свободных денег может говорить о неэффективном планировании.
- Сокращении объема внеборотных активов. Это может быть как положительным фактором, если, например, компания избавляется от непрофильных активов, так и отрицательным, если предприятие лишается основных фондов в результате аварии, стихийного бедствия или по другим причинам.
Уменьшение значения коэффициента может говорить о:
- Сокращении объемов производства вследствие как общего ухудшения экономической конъюнктуры, так и возникновения системных проблем на конкретном предприятии.
- Снижении остатков денежных средств на счетах компании. Тревожный сигнал, свидетельствующий об ухудшении финансового положения.
- Росте стоимостной оценки основных фондов. Положительный фактор, если такая динамика стала результатом расширения масштабов деятельности предприятия: приобретения новых производственных мощностей, внедрения научных разработок, регистрации торговых марок и т.д. Но бывает и так, что компания наращивает объем внеоборотных активов без необходимого анализа и планирования. В этом случае результатом станет только рост непроизводственных издержек и снижение прибыли.
В целом при прочих равных условиях, рост значения коэффициента соотношения оборотных и внеоборотных активов свидетельствует о расширении масштабов деятельности предприятия, увеличении его финансовой устойчивости. Это положительно сказывается на инвестиционной привлекательности компании. Если же значение коэффициента уменьшилось, руководству необходимо провести тщательный анализ причин, чтобы вовремя принять необходимые управленческие решения.
Информационный обмен между Центральным банком России и зарегистрированными на территории РФ участниками финансового рынка. Новая версия личного кабинета Центробанка и его возможности. Преимущества и недостатки новой версии. Пошаговый алгоритм создания учетной записи
Оборотные активы – это активы, которые служат или погашаются в течение 12 месяцев, либо в течение нормального операционного цикла организации (если он превышает 1 год). Многие оборотные активы используются одномоментно при отпуске их в производство (например, сырье и материалы). Оборотные активы являются одной из двух групп активов организации (вторая – внеоборотные активы).
Состав оборотных активов
Выделяют следующие оборотные активы:
НДС по приобретенным ценностям;
дебиторская задолженность;
финансовые вложения (за исключением денежных эквивалентов);
денежные средства и денежные эквиваленты;
прочие активы, удовлетворяющие признакам оборотных активов.
Оборотные активы в принципе обладают более высокой степенью ликвидности, чем внеоборотные. А деньги, как часть оборотных активов, имеет абсолютную ликвидность.
Анализ оборотных активов
Достаточный размер оборотных активов необходимы для бесперебойной работы предприятия, будь то материалы, используемые в производственном процессе, или денежные средства для расчетов с поставщиками. Поэтому анализ ликвидности активов занимает центральное место в финансовом анализе предприятий.
Высокая доля оборотных активов характерна для материалоемких производств, организаций торговли. Чем выше доля оборотных активов (и, соответственно, ниже доля внеоборотных), тем больше организация может привлекать краткосрочного финансирования (краткосрочных кредитов и займов, отсрочек платежа поставщикам и т.п.) без ущерба для своей финансовой устойчивости.
Внеоборотные активы – это активы, срок использования (погашения) которых составляет более одного года. Общая сумма активов предприятия складывается из внеоборотных и оборотных активов.
Состав внеоборотных активов
К внеоборотным активам относятся:
нематериальные активы;
результаты исследований и разработок;
основные средства;
доходные вложения в материальные ценности;
финансовые вложения, возврат которых ожидается не ранее чем через год;
отложенные налоговые активы;
прочие активы, обладающими признаками внеоборотных активов.
По соотношению доли оборотных и внеоборотных активов можно судить о характере производства . Так, фондоемкие предприятия (например, телекоммуникационные) характеризуются большой долей внеоборотных активов, а материалоемкие (или товароемкие, как торговля) – малой.
Анализ внеоборотных активов
Внеоборотные активы требуют долгосрочных инвестиций, поэтому источниками их приобретения должен быть в основном собственный капитал организации, и частично долгосрочные заемные средства. Поэтому чем более фондоемкое производство, тем больше должна быть доля собственного капитала в источниках финансирования деятельности предприятия.
Внеоборотные активы обладают меньшей ликвидностью, чем оборотные, т. е. их сложнее продать, обратив в денежную форму. В целом ликвидность, как один из показателей финансовой устойчивости, зависит от структуры активов предприятия и источников, за счет которых профинансирована их покупка.
§ 4. Износ и амортизация основных фондов
Основные производственные фонды в процессе их эксплуатации изнашиваются. Различают два вида износа - физический и моральный.
Под физическим износом понимают постепенную утрату основными фондами своей первоначальной потребительной стоимости, происходящую не только в процессе их функционирования, но и при их бездействии (разрушение от внешних воздействий, атмосферного влияния, коррозии). Физический износ основных фондов зависит от качества основных фондов, их технического совершенствования; особенностей технологического процесса; времени их действия; степени защиты основных фондов от внешних условий; качества ухода за основными фондами и их обслуживания, от квалификации рабочих и их отношения к основным фондам.
Физический износ происходит неравномерно даже по одинаковым элементам основных фондов. Различают полный и частичный износ основных фондов. При полном износе действующие фонды ликвидируются и заменяются новыми (капитальное строительство или текущая замена изношенных основных фондов). Частичный износ возмещается путем ремонта.
Сущность морального износа состоит в том, что средства труда обесцениваются, утрачивают стоимость до их физического износа, до окончания срока своей физической службы.
Моральный износ проявляется в двух формах.
Первая форма морального износа - это уменьшение стоимости машин и оборудования такой же конструкции, что выпускались и раньше, вследствие удешевления их воспроизводства в современных условиях.
Вторая форма морального износа - это уменьшение стоимости машин и оборудования, физически еще годных, вследствие появления новых, технически более совершенных и производительных, которые вытесняют старые.
Основным источником покрытия затрат, связанных с обновлением основных фондов, в условиях перехода к рыночным отношениям, самофинансирования предприятий являются собственные средства предприятий. Они накапливаются в течение всего срока службы основных фондов в виде амортизационных отчислений.
Амортизация - это денежное возмещение износа основных фондов путем включения части их стоимости в затраты на выпуск продукции. Следовательно, амортизация есть денежное выражение физического и морального износа основных фондов. Амортизация осуществляется в целях полной замены основных фондов при их выбытии. Сумма амортизационных отчислений зависит от стоимости основных фондов, времени их эксплуатации, затрат на модернизацию.
Отношение годовой суммы амортизации к стоимости основных фондов, выраженное в процентах, называется нормой амортизации. Исчисленная в процентах норма амортизации показывает, какую долю своей балансовой стоимости ежегодно переносят средства труда на создаваемую ими продукцию. По установленным нормам амортизационные отчисления включаются в себестоимость готовой продукции.
В настоящее время получает развитие неравномерная амортизация, при которой большая часть стоимости оборудования включается в издержки производства в первые годы эксплуатации. Например, в первый год - 50%, второй - 30%, третий - 20%. Это позволяет предприятию в условиях инфляции быстрее окупить сделанные затраты и направить их на дальнейшее обновление парка оборудования.
Оборотные активы – это активы, которые служат или погашаются в течение 12 месяцев, либо в течение нормального операционного цикла организации (если он превышает 1 год). Многие оборотные активы используются одномоментно при отпуске их в производство (например, сырье и материалы). Оборотные активы являются одной из двух групп активов организации (вторая – внеоборотные активы). Соответственно, один из двух разделов Актива бухгалтерского баланса имеет название "Оборотные активы". Оборотные активы еще называют текущими активами.
Состав оборотных активов
В соответствии с формой бухгалтерского баланса, выделяют следующие оборотные активы:
НДС по приобретенным ценностям;
дебиторская задолженность;
финансовые вложения (за исключением денежных эквивалентов);
денежные средства и денежные эквиваленты;
прочие активы, удовлетворяющие признакам оборотных активов.
Дебиторская задолженность и финансовые вложения относятся к оборотным активам только в том случае, если срок их погашения менее 1 года, либо срок превышает 1 год, но организация уверена в высокой ликвидности данных активов, способности быстро и без потерь обратить их в денежную форму (т. е. продать).
Оборотные активы в принципе обладают более высокой степенью ликвидности, чем внеоборотные. А деньги, как часть оборотных активов, имеет абсолютную ликвидность.
Анализ оборотных активов
Достаточный размер оборотных активов необходимы для бесперебойной работы предприятия, будь то материалы, используемые в производственном процессе, или денежные средства для расчетов с поставщиками. Поэтому анализ ликвидности активов занимает центральное место в финансовом анализе предприятий. В ходе анализа изучают достаточность ликвидных активов для своевременных расчетов с поставщиками подрядчиками по текущей задолженности. Для этого оборотные активы в целом и их группы по степени ликвидности сравнивают с общей величиной краткосрочных обязательств организации на ту же дату (рассчитывают коэффициенты ликвидности, в том числе автоматически с помощью специальных программ).
Высокая доля оборотных активов характерна для материалоемких производств, организаций торговли. Чем выше доля оборотных активов (и, соответственно, ниже доля внеоборотных), тем больше организация может привлекать краткосрочного финансирования (краткосрочных кредитов и займов, отсрочек платежа поставщикам и т.п.) без ущерба для своей финансовой устойчивости.
Внеоборотные активы – это активы, срок использования (погашения) которых составляет более одного года. Общая сумма активов предприятия складывается из внеоборотных и оборотных активов. Соответственно, внеоборотные активы – один из двух разделов Актива бухгалтерского баланса.
Состав внеоборотных активов
К внеоборотным активам относятся:
нематериальные активы;
результаты исследований и разработок;
основные средства;
доходные вложения в материальные ценности;
финансовые вложения, возврат которых ожидается не ранее чем через год;
отложенные налоговые активы;
прочие активы, обладающими признаками внеоборотных активов.
По сути, во внеоборотные активы включаются средства труда (станки оборудование), которые потребляются в процессе использования не одномоментно (как материалы), а в течение длительного периода, и обязательства к получению не ранее чем через 12 месяцев.
По соотношению доли оборотных и внеоборотных активов можно судить о характере производства. Так, фондоемкие предприятия (например, телекоммуникационные) характеризуются большой долей внеоборотных активов, а материалоемкие (или товароемкие, как торговля) – малой.
Анализ внеоборотных активов
Внеоборотные активы требуют долгосрочных инвестиций, поэтому источниками их приобретения должен быть в основном собственный капитал организации, и частично долгосрочные заемные средства. Поэтому чем более фондоемкое производство, тем больше должна быть доля собственного капитала в источниках финансирования деятельности предприятия.
Внеоборотные активы обладают меньшей ликвидностью, чем оборотные, т. е. их сложнее продать, обратив в денежную форму. В целом ликвидность, как один из показателей финансовой устойчивости, зависит от структуры активов предприятия и источников, за счет которых профинансирована их покупка (все коэффициенты ликвидности см. в Справочнике финансового аналитика).
Следует отменить, что срок погашения актива не всегда является признаком для отнесения актива в состав оборотных или внеоборотных. Играет роль и ликвидность актива. Например, дебиторская задолженность, подлежащая погашению через 2 года обычно будет рассматриваться как внеоборотный актив. Однако уверенность организации в возможности продать ее без потерь в любой момент до наступления этого срока может быть причиной для отнесения дебиторской задолженности в состав оборотных активов.
У каждой компании есть имущество, которое может включать в себя деньги, оборудование и прочие материальные и нематериальные ценности. Имущественная масса называется активами. Это источник доходов компании. Активы подразделяются на множество разновидностей. Для получения необходимого значения требуется провести расчеты. Они обязательны при уплате вмененного налога. Однако вести учет активов важно не только для вычета налоговых отчислений. Данные показатели отображают состояние компании.
Состав внеоборотных активов
Внеоборотные активы – это собственность компании, используемая множество раз. К ней относятся объекты, которые применяются более года. Стоимость их составляет более 15 оплат труда по минимальной ставке без вычета налогов.
В состав внеоборотных активов могут входить:
- средства, полученные от основной деятельности предприятия;
- активы нематериального характера;
- недостроенные объекты;
- оборудование и техника;
- долгосрочные инвестиции.
Данный перечень не является исчерпывающим. Рассмотрим каждую из составляющих категорий. К материальным ВА могут относиться:
- здания;
- земля;
- оборудование, транспортные средства;
- мебель, которая эксплуатируется более года;
- ресурсы в виде животных и растений;
- торговый инвентарь;
- техника, которая хранится на складах предприятия;
- собственность, переданная другому лицу в лизинг.
Среди финансовых ВА можно выделить:
- облигации с долгосрочным периодом погашения;
- акции, приобретенные с целью получения дивидендов;
- предоставление займов;
- различные инвестиции.
Нематериальными внеоборотными активами являются:
- базы данных;
- программное обеспечение, разработанное компанией;
- права на владение землей и недрами;
- лицензии на осуществление работы;
- различные патенты.
Вне зависимости от того, какой объект рассматривается, срок его использования должен превышать год. Если время эксплуатации короче, имущество будет относиться к оборотным активам.
Функции внеоборотных активов
Внеоборотные активы необходимы для обеспечения деятельности и развития компании. Можно выделить следующие их функции:
- Обеспечение финансовой выгоды в перспективе.
- Гарантия бесперебойного производства товаров или исполнения услуг.
- Поддержание управленческих нужд.
- Возможность расчетов с кредиторами.
- Обеспечение транспортировки и изготовления товара.
- Улучшение качества продукции.
На основании динамики показателя менеджер может сделать вывод о развитии предприятия и его перспективах.
Преимущества и недостатки внеоборотных активов
Среди достоинств ВА можно отметить:
- относительная независимость от инфляции;
- обеспечение стабильной прибыли, что позволяет не зависеть;
- компенсация убытков, связанных с хранением и реализацией продукции;
- увеличение рынка сбыта за счет собственных ресурсов;
- повышение объемов производства.
Внеоборотные активы – это надежный резерв предприятия, позволяющий ему устоять в самые сложные времена. Но у них есть и недостатки :
- быстрая утрата прежней стоимости при любом простое;
- сложности в управлении;
- пониженная ликвидность, что не позволяет использовать ВА в качестве источников платежей.
Вне зависимости от недостатков ВА формируются на любом крупном предприятии.
Где отражаются ВА?
Внеоборотные активы фиксируются в бухгалтерской отчетности: в бумажных документах или компьютерной базе. Отражаются при помощи установленных бухгалтерских проводок. «Вложения во внеоборотные активы» указываются в 08 строке. Вся проводка будет зависеть от выполненной операции.
Пример
Предприятие строит склад для хранения готовой продукции. Постройка относится ко внеоборотным активам. Отражается она в дебете следующим образом: 08 «Вложения в ВА». В связи со строительством возникло много расходов. Они указываются в правой колонке по кредиту. К примеру, могут быть зафиксированы следующие значения: 10 «Материалы», 76 «Расчеты с кредиторами».
Внеоборотные активы также могут оказаться в графе кредитов. Они фиксируются в ней в том случае, если строительства объекта завершено. В дебете указывается: 01 «Основные средства». То есть, средства от введения в эксплуатацию объекта пошли в основную выручку предприятия.
Затраты на ВА
Перед тем, как внеоборотный актив начнет приносить прибыль, необходимо внести средства на его приобретение или улучшение. Сопутствующие расходы при процедуре отражаются в колонке по кредиту. К подобным затратам могут относиться:
- выплаты поставщику;
- плата за транспортировку объекта ВА, его улучшение;
- сумма, выплачиваемая на основании договора строительного подряда, если объектом является постройка;
- оплата консультаций, связанных с приобретением активов;
- таможенные пошлины;
- оплата услуг посреднических компаний.
ВАЖНО! В рассматриваемом перечне учитываются только те расходы, которые имеют непосредственное отношение к покупке или производству активов.
Для чего требуется подсчет внеоборотных активов?
Бухгалтерский учет ВА отвечает следующим задачам:
- Расчеты объема налоговых отчислений.
- Определение стабильности функционирования фирмы.
- Отслеживание динамики развития компании.
- Подсчет собственных резервов.
ВАЖНО! Менеджеру необходимо периодически проверять показатели ВА и их динамику. Это позволит составить план дальнейшего развития, определит сильные и слабые места компании. К примеру, если показатели ВА падают, нужно предусмотреть источники формирования новых долгосрочных активов.
Особенности расчетов
В расчетах внеоборотных активов ключевое значение принимает рентабельность. Рассматриваемый показатель дает представление:
- о качестве управления активами;
- об эффективности их использования для получения прибыли.
Рентабельность увеличивается при наличии следующих обстоятельств:
- повышается прибыль предприятия;
- увеличена стоимость на товары и услуги;
- уменьшен размер расходов;
- увеличение оборачиваемости активов.
ВАЖНО! Для вычисления рентабельности внеоборотных активов требуется чистый доход разделить на среднюю стоимость. Под чистым доходом понимается выручка, из которой вычли все расходы. Вычисления производятся в рублях. На выходе мы получаем коэффициент, на основании которого можно делать выводы об эффективности использования ВА.
Внеоборотные активы – это имущество предприятия со сроком эксплуатации более года. Необходимо для получения прибыли в долгосрочной перспективе. Позволяет компании аккумулировать собственные резервы, не зависеть от изменений на рынке. В ВА могут входить как материальные, так и нематериальные объекты. Данный показатель фиксируется в бухгалтерской документации в соответствующей строке. Обычно фигурирует в колонке по дебету.
Оборотные активы – самая ликвидная часть имущества компании. Умелое управление ими практически гарантирует финансовую устойчивость и конкурентоспособность. А для этого надо их корректно учитывать, нормировать и анализировать. Расскажем, как. В статье можно скачать отчет, который поможет контролировать эффективность использования оборотных активов.
В этой статье вы узнаете:
Что такое оборотные активы
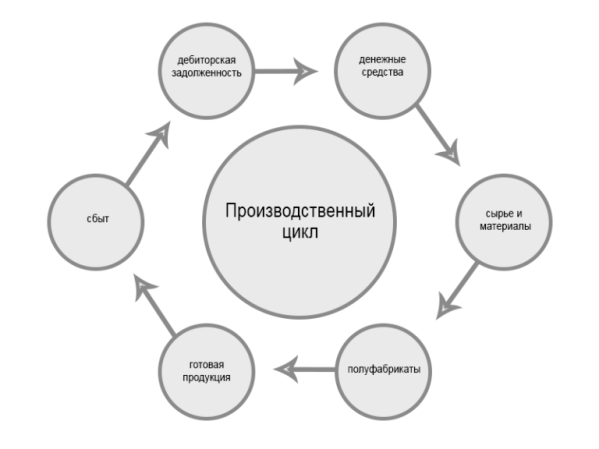
Оборотные активы предприятия – это ресурсы, которые используются не дольше года или не более одного производственного цикла и обеспечивают непрерывную деятельность компании и выпуск товаров, оказание услуг, выполнение работ.Оборотные активы организации всегда находятся внутри производственного процесса, который можно разделить на три основных последовательных шага. Первый – это пополнение сырья и материалов. Второй – изготовление товаров или выполнение работ. Третий – поставка и реализация того, что сделала компания, на рынок, получение денежных средств. И снова первый шаг – пополнение сырья и материалов на вырученные деньги. Все элементы, что непосредственно участвуют в этом круговороте, можно отнести к таким фондам.
Оборотные активы включают в себя (см. рисунок 1):
- денежные средства организации и их эквиваленты;
- краткосрочную дебиторку;
- сырье и материалы для изготовления конечных объектов материальной ценности;
- полуфабрикаты промежуточных стадий работы производственной площадки;
- изделия, полученные в конце рабочего цикла;
- расходы будущих периодов;
- сумма НДС, не принятая к вычету (см. также, как сэкономить на НДС при импорте товаров ).
Как разработать нормативы для оборотных активов
Смотрите, как разработать систему норм для управления оборотными активами, какие методы нормирования использовать в материале «Системы Финансовый директор».
Чем отличаются от внеобротных
Внеоборотные активы предприятия функционируют долгое время без изменений, постепенно передавая свою стоимость через естественный износ и амортизацию, в случае, если такие фонды материальны. Обычно срок использования этих фондов более 12 месяцев.
К внеоборотным относят:
- нематериальные ценности, среди которых - права на интеллектуальную собственность, лицензии на право заниматься определенной деятельностью, патенты на изобретения, а также товарные знаки, бренд и репутация фирмы;
- материальные ценности - земля и объекты природопользования, здания и строения, станки и оборудование, транспортные средства и т. д.;
- финансовые инвестиции в иные предприятия, а также инвестиции, расчет по которым наступает не раньше, чем через три месяца;
- имущество передаваемое в аренду или лизинг.
Полный список внеобротных фондов содержит Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99, в редакции от 8 ноября 2011 года.
Коэффициент оборачиваемости оборотных активов
Для анализа используется «оборачиваемость». Этот параметр показывает эффективность управления и количество производственных циклов «деньги → сырье → изготовление → сбыт» (см. рисунок 2).
Рисунок 2.
Этот параметр не имеет какого-либо определенного норматива. Для каждой фирмы каждый год это значение вычисляется отдельно, а затем показатели сравниваются за несколько лет, в динамике. Тем не менее, у всех отраслей есть средние значения этого параметра, на которые, в принципе можно ориентироваться.
Если полученный коэффициент значительно отличается от среднеотраслевого, то это может говорить о том, что организация накопила слишком большой объем таких средств и ведется недостаточно эффективно.
Кроме того, опытным путем установлено, что капиталоемкие отрасли показывают небольшую оборачиваемость, а самые высокие значения - в сфере услуг и у торговых площадок. Однако у торговой отрасли нет стадии «обработка сырья и материалов», это серьезное отличие от организаций, которые выпускают собственные товары. Также на нее влияет рентабельность. Установлено, что при высокой рентабельности оборачиваемость снижается, при невысокой норме рентабельности, наоборот - происходит её увеличение.
Формула для расчета коэффициента оборачиваемости оборотных активов (ОА):
КО оа = Выручка / ОА сг,
где КО оа - коэффициент оборачиваемости ОА;
Выручка - показатель строки 2110 отчета о финансовых результатах (отчета о прибылях и убытках);
ОА сг - ОА среднегодовые.
Формула для расчета среднегодового значения ОА:
ОА сг = (ОА нг + ОА кг) / 2 ,
где ОА нг - ОА на начало года;
ОА кг - ОА на конец года.
Для вычисления оборачиваемости используют следующую формулу:
О оа = 365 / КО оа ,
где О оа - коэффициент оборачиваемости ОА в днях.
Нормирование оборотных активов
Менеджеры должны понимать, какой объем денежных средств, сырья, материалов и т. д. необходим для поддержания планового уровня выпуска ассортиментного ряда. Изготовление товаров ведется по заранее утвержденным технологическим процессам, с установленными параметрами расхода топлива, энергии и прочих ресурсов. Каждый процесс ведется по определенным планам с известными показателями расхода, поэтому нормирование лежит в основе определения этих объемов.
Нормированию подлежат все составляющие, в том числе готовые изделия, расходы будущих периодов, собственно сырье и материалы, а также полуфабрикаты на всех этапах создания готовой продукции.
НОА = Нпа + Ннп + Нрбп + Нзгт,
где НОА – норматив ОА;
Нпр – норматив ПР;
Ннп – норматив незавершенного производства;
Нрбп – норматив расходов будущих периодов;
Нзгт – норматив запаса готовых товаров.
Норматив ОА рассчитывается в рублях. Нормативы производственных ресурсов, незавершенных операций, запаса готовых товаров рассчитываются в рублях, в натуральных единицах, определяющих количество, вес, объем, длину и т. д. (метры и кубометры, килограммы, тонны), а также в днях.
Важный параметр по которому создаются запасы – время. Каждое предприятие должно знать, сколько времени оно сможет работать между двумя поставками производственных ресурсов, иметь страховые запасы в случае проблем в логистике, рассчитывать время для необходимой технологической подготовки сырья и материалов.
Формула для расчета времени, на которое необходимо иметь ОА:
НВЗа = НЗт + НЗс + НЗп,
где НВЗа – норматив времени запаса актива;
НЗт – норма запаса текущая;
НЗс – норма запаса страховая;
НЗп – норма запаса подготовительная.
Норма запаса текущая зависит от времени, которое проходит между двумя поставками производственных ресурсов. Они могут поступать как из внешней среды, от поставщиков, так и быть собственными полуфабрикатами на разных стадиях работы рабочей площадки. Обычно норма запаса должна давать возможность загрузить работу предприятия на срок, который определяется как половина времени ожидания повторной поставки.
Норма запаса страховая формируется для защиты компании от нарушений сроков поставки необходимого сырья, материалов или полуфабрикатов со стороны поставщиков. Для установления страховой нормы запаса обычно используется половина текущей нормы запаса. Либо опытным путем устанавливается максимальный срок задержки поставок и высчитывается норма запаса на это время, которое впоследствии становится страховой нормой.
Норма запаса подготовительная необходима в том случае, если поставленное сырье или материалы нельзя сразу пускать в обработку или на выполнение рабочих заказов. Это бывает в тех случаях, когда технический процесс предусматривает их дополнительную подготовку. Например, когда нужно привести в норму температуру и влажность, провести их сортировку, комплектацию и т. д. Таким образом подготовительная норма запаса зависит от времени с момента доставки сырья и материалов в распоряжение предприятия и до начала фактического их привлечения в переработку.
Анализ оборотных активов
Для анализа их необходимо разбить по уровню ликвидности и рискам.
|
Ликвидность / риски |
Активы |
|
Абсолютная ликвидность, минимальная степень риска |
|
|
Высоколиквидные, небольшая степень риска |
|
|
Среднеликвидные, средняя степень риска |
|
|
Неликвидные, высокая степень риска |
|
Наибольшее внимание следует уделить неликвидам с высокой степенью риска. Их увеличение говорит о том, что денежные средства, вкладываемые в бизнес, не дают должной отдачи из-за тормозящего эффекта этой группы. Для анализа динамики оборотных активов используют соотношение высоколиквидных и низколиквидных групп.
Следующий важный аспект анализа – контроль уровня этих ресурсов, перепроверка их норм, проверка их фактического значения. Чрезмерно высокие нормы могут привести к затовариванию, перестраховке и как следствие, переходу материальных ресурсов в разряд залежалых. А это прямой путь к снижению финансовой устойчивости и лишним расходам. Не менее опасны слишком низкие нормы запасов. При любой нештатной ситуации – задержки поставок, смена поставщика, логистические ошибки и т. д., недостаток запасов таких ресурсов приведет к вынужденному простою и снижению планового выпуска компанией товаров.
Еще одно важное направление – контроль выпуска готовых изделий. Они должны выпускаться по разработанному и принятому плану изготовления товаров, с предсказуемым объемом потребления продукции рынком и прогнозируемым объемом платежей. Без учета этих и других составляющих, фирма может столкнуться с проблемой получения денежных средств по итогам своей работы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации