
Внеоборотные активы и что к ним относится. Оборотные активы предприятия: анализ и управление
В основе деятельности любого предприятия, вне зависимости от специализации, лежат его активы. Другими словами, это ресурсы субъекта хозяйствования, без которых невозможна его деятельность.
В зависимости от того, насколько быстро они переносят свою стоимость на конечный продукт производства, выпускаемый предприятием, их подразделяют на внеоборотные и оборотные активы. Первые также называют основными фондами. Это общепринятая классификация ресурсов, основанная на их функциональной роли и составе. В данной статье рассмотрим суть внеоборотных активов предприятия, изучим их структуру, особенности функционирования и учета.
Основные фонды: что это?
И внеоборотные, и оборотные активы предприятия принимают участие в процессе выпуска готовой продукции. Вот только если последние используются в ходе одного производственного цикла, первые переносят свою стоимость на конечный продукт.
Итак, внеоборотные активы - это ресурсы, являющиеся собственностью предприятия и используемые более одного года или же нормального операционного цикла, если его длительность превышает 12 месяцев. Если говорить простыми словами, это ресурсы, которые используются многоразово. В структуре баланса значительная доля приходится именно на эти активы. Внеоборотные средства, а точнее - управление ими на сегодняшний день составляет одну из ключевых проблем для большинства предприятий.

Основная проблематика
В условиях экономического спада субъекты хозяйствования нерационально используют свой основной капитал. Он формируется на начальном этапе их деятельности, а в дальнейшем активы требуют регулярных инвестиций и постоянного эффективного управления.
В последнее время оборудование на многих предприятиях устаревшее, а средства на его обновление ограничены. В результате снижается их продуктивность. Это отрицательно сказывается как на качестве готовой продукции и объемах производства, так и на конечных результатах деятельности хозяйственных объектов. С целью решения данной проблемы обновляется нормативное регулирование, изменяются базовые аспекты бухгалтерского учета основного капитала, усиливаются правовые регламенты его использования, расширяется спектр хозяйственных операций.
Классификация
Внеоборотные активы отличаются разнообразием элементов и видов. В связи с этим для удобства управления предприятию необходимо подразделить их по функциональному признаку. По данной классификации они представлены нематериальными активами, основными средствами (фондами), капитальными инвестициями, оборудованием к монтажу, финансовыми вложениями, которые вернутся не ранее, чем через 12 месяцев, и другими внеоборотными активами.
Определенные группы основного капитала на небольших предприятиях могут отсутствовать.
В зависимости от того, какую сферу деятельности обслуживает основной капитал, его также можно классифицировать на операционный, инвестиционный и непроизводственный. Последний, в отличие от двух первых, не задействован ни в производственной, ни в финансовой деятельности объекта хозяйствования, а обслуживает сотрудников предприятия. К данным активам относятся спортивные и оздоровительные комплексы, столовые, учебные учреждения и т. д.
Относительно источников образования основной капитал классифицируется на собственный и арендованный.

Характеристика отдельных групп основного капитала
К нематериальным активам принадлежат интеллектуальные и промышленные объекты без физической субстанции, необходимые для осуществления хозяйственной деятельности субъекта.
Капитальные инвестиции - это вложения во внеоборотные активы, предназначенные для обновления, модернизации и улучшения материальной базы предприятия. К этой же группе относим незавершенное строительство - материальные и нематериальные объекты основного капитала, которые не были введены в эксплуатацию.
Оборудование к монтажу подразумевает те виды активов, которые после приобретения устанавливаются путем монтажа. Примером может быть сборка или прикрепление к опорам или фундаменту. Сюда же относим контрольные приборы, измерительную и другую аппаратуру, которая монтируется в имеющееся на предприятии оборудование.
Основные средства: сущность и состав
Основные средства (ОС) заслуживают особого внимания, так как без них невозможно производство продукции, поставка товаров, а также предоставление услуг. К ним относятся земля, сооружения и постройки, оборудование, инструменты, транспорт и другие активы, срок использования которых составляет более 12 месяцев.
Основные фонды являются средствами труда. Среди них принято выделять активную и пассивную части. К первой относятся оборудование и рабочие машины, а ко второй – транспортные средства, склады, производственные цеха и т. д. Такая детализация позволяет оптимизировать структуру основных средств и на основе этого сделать их использование более эффективным.

Амортизация ОС
Как и прочие внеоборотные активы, основные средства используются в процессе производства многоразово. По мере этого их первоначальные свойства теряются, а сами фонды изнашиваются физически и морально. Постепенно их стоимость переносится на выпущенную продукцию в виде амортизационных затрат. Моральный износ проявляется в том, что со временем стоимость активов снижается. Когда на рынок выходит новое оборудование, его стоимость всегда завышенная. По прошествии времени оно становится дешевле, а на смену приходит новое – более дорогое. Такую же ситуацию вы можете наблюдать и с потребительскими товарами. Что же касается физического износа, то его характеризует коэффициент годности.
Сумма амортизации за период зависит от первичной стоимости основного средства и планируемого термина его использования. Она включается в себестоимость конечного продукта и возвращается предприятию вместе с доходами от продажи. За счет накопленных амортизационных сумм субъекты хозяйствования осуществляют вложения во внеоборотные активы с целью обновления своей материальной базы.

Оценка ОС
Для того чтобы оценить основные средства на текущий момент, необходимо рассчитать их остаточную стоимость. Данная величина составляет разницу между первоначальной ценой, которая была оплачена для приобретения актива, и суммой износа. Именно по этой стоимости основные фонды отображаются в балансе предприятия.
Если активы выводятся из эксплуатации, устанавливается их ликвидационная стоимость. Для этого создается специальная комиссия.
Нестабильность экономики часто диктует необходимость переоценивать основные средства путем индексации или согласно их рыночной стоимости. Последняя подтверждается документально. Переоценка проводится для того, чтобы привести фактическую стоимость основного средства в соответствие с его реальной рыночной ценой. По отечественному законодательству, субъекты хозяйствования могут производить такой перерасчет не чаще раза в год.
Бухгалтерский учет основных фондов
Учет внеоборотных активов на балансе субъектов хозяйствования регулируется приказом №94н Министерства Финансов РФ от 31.10.2000. Основные фонды учитываются по отдельным группам. Для них отводятся активные балансовые счета от 01 до 09. По дебету отображается поступление активов или увеличение их стоимости, по кредиту – начисление амортизации или ликвидация.
Для учета основных средств предназначен счет 01. По каждому отдельному объекту ведется аналитический учет. Для этого на основе инвентарных карточек открываются субсчета второго порядка. Например, на счете 01-1 может вестись учет зданий, а на 01-6 – транспортных средств. Если требуется перевести актив из одной группы в иную, его стоимость переносится на соответствующий субсчет 3-го порядка.

Учет инвестиций в основные фонды
Учет вложений во внеоборотные активы производится на счете 08. Здесь отображаются: капитальное строительство, приобретение объектов природопользования, земельных участков, нематериальных объектов, а также инвестирование в сооружения, постройки, транспортные средства и оборудование.
Учет осуществляется одновременно по затратам в целом и по отдельным объектам. На счете 08 отображается выполнение работ как хозяйственным, так и подрядным способом. Его сальдо на определенную дату характеризует незавершенное строительство. Для отдельных объектов инвестирования открываются субсчета. Оборот по дебету показывает сумму понесенных затрат на приобретение и строительство объектов, по кредиту – их списание.
Понимание категорий внеоборотных и оборотных активов – это те знания, которыми должен обладать успешный руководитель собственного предприятия, специалист административно-управленческого персонала какой-либо компании или просто образованный человек. Вне зависимости от масштабов производства фирмы, каждый предприниматель должен разбираться в том, из чего формируется прибыль, а из чего затраты. Данные знания защитят от возникновения административных, дисциплинарных и уголовных правонарушений тех людей, которые несут материальную ответственность.
Характеристика внеоборотных активов
Категория «внеоборотные активы» представляет собой определенную группу дорогостоящего имущества компании, которое эксплуатируется более 12 месяцев. В бухгалтерском учете регулярно составляется балансовый отчет, первый раздел которого так и называется – «Внеоборотные активы». В данном документе производится разделение имущества по группам (в стоимостной оценке на конкретную отчетную дату).
Состав активов предприятия, относящихся к типу «внеоборотные»:
| Элементы | Примеры |
|---|---|
| Нематериальное имущество |
|
| Основные средства |
|
| Вложения в материальные блага для получения дохода |
|
| Финансовые инвестиции (на срок свыше года) |
|
Важной особенностью внеоборотных активов является то, что они не принимают непосредственного участия в производственном процессе (не изменяют своей формы/состава/внешнего вида), но без них он не осуществим. Например, на текстильной фабрике нельзя изготовить ткань, если нет помещения, оборудования и программного обеспечения для автоматизированных станков.
Внеоборотное имущество бывает неактивным и активным. К пассивным активам можно отнести, например, здания и другие постройки. Они стабильны и подвергаются реконструкции в долгосрочном периоде. По такому имуществу обычно предусматривается небольшой текущий ремонт.
Примерами активного внеоборотного имущества являются транспортные средства, техника, оборудование, станки и т.п. Данное оснащение должно периодически обновляться, ремонтироваться, дорабатываться. Активы этой группы задействованы в ходе производства, но они не меняют своей первозданной формы в процессе выпуска товаров/оказания услуг.
Так как внеоборотные активы подвержены физическому и моральному износу, их стоимость с определенной периодичностью переоценивается (амортизируется). Поскольку они эксплуатируются достаточно долго и стоят дорого, их нельзя назвать ликвидными (при необходимости их будет сложно оперативно продать по высокой цене).
Оборотные активы
Категория «оборотные активы» – это то, что приносит компании доход один или несколько раз в 12 месяцев. Стоимость такого имущества переносится на себестоимость выпускаемых товаров/услуг в течение всего срока его эксплуатации. Большая часть таких активов используется однократно при их отпуске в производство. В бухучете регулярно составляется балансовый отчет, второй раздел которого так и называется – «Оборотные активы».
Состав активов предприятия, относящихся к типу «оборотные»:
| Элементы | Примеры |
|---|---|
| Материально-производственные запасы |
|
| Деньги |
|
| Дебиторская задолженность (на срок до года) | Долги покупателей перед компанией за отпущенные им товары/выполненные им услуги |
| Финансовые инвестиции (на срок до года) |
|
Объем имеющихся оборотных активов компании должен обеспечивать производственный процесс всем необходимым сырьем и материалами, а также финансовыми средствами для проведения расчетов с поставщиками/подрядчиками.
Сравнение оборотного и внеоборотного имущества компании
Принципиальные отличия активов оборотного и внеоборотного типа:
| Параметр | Значение |
|---|---|
| Срок эксплуатации | Оборотное имущество используется не более года, а внеоборотное – свыше 12 месяцев |
| Ликвидность | Оборотные активы более ликвидны, нежели внеоборотные |
| Изменение формы | Внеоборотное имущество длительное время не изменяет своей формы/состава/внешнего вида |
| Перенесение стоимости актива на цену продукции | Оборотные активы полностью передают свою стоимость на себестоимость изготавливаемого товара/производимой услуги. Внеоборотные активы делают это постепенно, в течении длительного времени. |
| Стоимость | Внеоборотное имущество стоит более 40 тысяч рублей (100 тыс. для налогового учета). |
Высокая доля оборотных активов наблюдается у материалоемких производств и торговых предприятий. А в фондоемких компаниях, как, например, телекоммуникационных, преобладает внеоборотный тип имущества. Так как долгосрочные инвестиции на их покупку бывает достаточно сложно найти, то чаще всего они приобретаются на собственные средства (или их доля преобладает).
Оборотные активы и оборотные средства
Обычно термины «оборотные активы» и «оборотные средства» употребляют как синонимы. Однако иногда под последним термином понимают деньги и ликвидные финансовые инструменты. В таком понимании оборотные средства субсидируются в производство продукта, но не потребляются в нем как, например, сырье и комплектующие. В случае их простого расходования предприятию потребовалось бы после каждого цикла производства восполнять их полную стоимость. Так как оборотные средства только инвестируются, то компания возвращает вложенную сумму при получении прибыли. Они представляют собой лишь денежную часть от всего объема оборотных активов.
- собственные деньги, находящиеся на банковском счете, в виде ценных бумаг и др.;
- средства привлеченного капитала (например, кредитная линия, овердрафт и др.);
- прочие средства (например, государственные субсидии/дотации, средства акционеров от продажи дополнительно эмитированных ценных бумаг и пр.).
Оборотные средства могут принимать форму оборотных производственных фондов и фондов обращения. Оборотные производственные фонды – это активы, которые поступают на переработку в своем натуральном виде и целиком потребляются (например, сырье). Фонды обращения – это активы, которые направляются на обслуживание процесса обращения продукции и не принимают участие в образовании ее себестоимости (они выступают ее носителями, например, деньги). Оборотные средства обеспечивают планомерность и непрерывность процесса изготовления и сбыта продукции.
Оборотный капитал
Оборотные средства часто называют и оборотным капиталом – еще один синоним оборотных активов. Однако в бухучете есть термин чистый оборотный капитал. Данный параметр определяется как разница между краткосрочными активами и текущими обязательствами предприятия.
Оборотный капитал в бизнесе постоянно осуществляет движение, от авансирования денежных средств до сбыта произведенных товаров/услуг и получения прибыли. На грамотно организованном предприятии оборотный капитал должен параллельно и непрерывно принимать участие во всех этапах кругооборота активов. Таким образом, данный вид капитала компании должен всегда находиться в трех формах - денежной, производственной и товарной. Описанное движение оборотного капитала является обязательным условием успешного воспроизводства товаров/услуг.
В ходе своего перемещения оборотный капитал получается вложенным в оборотные активы компании. Процесс движения оборотного капитала на предприятии и его овеществление в оборотных активах предусматривает четыре этапа:
- Закупка сырья/материалов/товаров и других запасов материальных средств, требуемых для организации бесперебойной работы производственного процесса. Для этого используются деньги на счетах в финансово-кредитных организациях и ликвидные краткосрочные финансовые вложения.
- Преобразование материальных оборотных активов (в ходе основного производства) в запасы продукции, готовой к реализации.
- Сбыт выпущенных товаров и формирование дебиторской задолженности.
- Получение платы от покупателей за реализованную им продукцию (уменьшение дебиторской задолженности за счет поступления денежных средств). Деньги можно вновь преобразовать в финансовые вложения на непродолжительный срок.
Предметом бухучета является имущество организаций, их обязательства и финансово-хозяйственная деятельность за определенный период времени. Предмет учета – это то, что отражается в учете.
В бухучете отражаются следующие объекты:
хозяйственные средства,
источники образования хозяйственных средств,
хозяйственные процессы,
результаты хозяйственной деятельности (экономия или перерасход, прибыль или убыток).
Хозяйственные средства любой организации бухгалтерия рассматривает с двух точек зрения; с одной стороны, надо знать, их каких видов это средства состоят, в какой сфере размещены, с другой – надо знать, за счет каких источников это имущество приобреталось или формировалось.
3.1. Хозяйственные средства
Хозяйственные средства организации – товарно-материальные ценности и денежные средства, как принадлежащие организации, так и временно или постоянно находящиеся вне ее собственности. Они являются активом организации и классифицируются по составу: внеоборотные и оборотные средства.
3.1.1. Внеоборотные средства (активы)
Это предметы с длительным сроком использования, они участвуют в процессе производства многократно, изнашиваясь постепенно, и частями переносят свою стоимость на готовую продукцию.
Внеоборотные активы подразделяются на:
1. Основные средства – это предметы, срок службы которых составляет более 1 года. Они используются в хозяйственной деятельности длительное время, не изменяя своей формы и изнашиваясь постепенно, что и позволяет включать их стоимость в затраты на производство (расходы на продажу) продукции частями по мере износа, через амортизационные отчисления. К основным средствам относятся:
сооружения,
машины и оборудование,
транспортные средства,
инструменты,
производственный инвентарь и принадлежности, вычислительная техника,
прочие основные средства.
2. Нематериальные активы – это объекты длительного пользования, не являющиеся материальными (не имеют материально-вещественной (физической) структуры), но имеющие определенную стоимость, поскольку обладают свойством приносить доход, экономические выгоды. Этот вид средств используется в производстве продукции, при выполнении работ или оказании услуг или для управленческих нужд организации в течение длительного времени, т. е. срока полезного использования продолжительностью свыше 12 месяцев. К нематериальным активам относят:
геологоразведочные работы
компьютерное программное обеспечение
базы данных
оригинальные произведения развлекательного жанра, литературы, искусства,
наукоемкие промышленные технологии и прочие НМА.
К нематериальным активам могут быть отнесены объекты интеллектуальной собственности (исключительное право на результаты интеллектуальной деятельности):
исключительное право владельца на товарный знак;
Классификация хозяйственных средств
|
ВНЕОБОРОТНЫЕ СРЕДСТВА |
ОБОРОТНЫЕ СРЕДСТВА |
||
|
СФЕРА ПРОИЗВОДСТВА |
СФЕРА ОБРАЩЕНИЯ |
||
|
Производственные запасы |
Производственные затраты |
||
|
Основные средства |
Материалы |
Основное производство |
Готовая продукция и товары |
|
Вложения во внеоборотные активы |
Животные на выращивание и откорм |
Полуфабрикаты собственного производства |
Денежные средства расчетные счета валютные счета |
|
Нематериальные активы |
Заготовление и приобретение материальных ценностей |
Вспомогательные производства |
с покупателями и заказчиками с подотчетными лицами с разными дебиторами |
|
Оборудование к установке |
Общепроизводственные |
||
|
Общехозяйственные |
|||
|
Обслуживающие производства |
|||
|
Брак в производстве | |||
знак обслуживания;
В состав нематериальных активов включаются также деловая репутация организации и организационные расходы (расходы, связанные с образованием юридического лица, признанные в соответствии с учредительными документами частью вклада участников (учредителей), в уставный (складочный) капитал организации).
В состав нематериальных активов не включаются интеллектуальные и деловые качества персонала организации, их квалификация и способность к труду, поскольку они неотделимы от своих носителей и не могут быть использованы без них.
Законодательные средства защиты информации используют пять общепринятых понятий:
Товарный знак
Знак обслуживания
Коммерческая тайна
Патент – свидетельство, удостоверяющее исключительные права автора.
Патент – документ, выдаваемый компетентным государственным органом и удостоверяющий: признание заявляемого объекта изобретением (промышленным образцом, полезной моделью), приоритет изобретения, авторство и исключительное право на изобретение. Заявка на выдачу патента подается автором, работодателем или их правопреемником в Патентное ведомство РФ.
Авторское право – часть гражданского права, регулирующая отношения, возникающие в связи с использованием произведений науки, литературы и искусства. Объектами авторского права являются литературные произведения, драматические и музыкально-драматические произведения, сценарии произведений, хореографические произведения, пантомимы, музыкальные произведения с текстом или без текста, аудиовизуальные произведения (теле - видеофильмы, диафильмы), произведения живописи, программы для ЭВМ и базы данных. Охрана программ для ЭВМ распространяется на все виды программ для ЭВМ (в т.ч. на операционные системы), которые могут быть выражены на любом языке и в любой форме, включая исходные тексты и объектные коды. К объектам авторского права также относятся производные произведения (анимации, рефераты, резюме, обзоры, аранжировки и т.д.), сборники (энциклопедии, антологии, базы данных).
Не являются объектами авторского права: официальные документы (законы, судебные решения, административного и судебного характера), а так же их официальные переводы: государственные символы и знаки (флаги, гербы, ордена, денежные знаки), произведения народного творчества.
Товарный знак – символ, позволяющий идентифицировать товар или услугу.
Товарный знак – по российскому законодательству обозначение, способное отличить товар одних юридических или физических лиц от однородных товаров других юридических или физических лиц.
Право на товарный знак охраняется законом. Товарный знак может быть зарегистрированный на имя юридического лица, а так же физического, осуществляющего предпринимательскую деятельность. На зарегистрированный знак выдается свидетельство. Владелец товарного знака имеет исключительное право использовать и распоряжаться товарным знаком, а так же запрещать его использовать другим лицам. Никто не может использовать охраняемый в РФ товарный знак без разрешения его владельца.
В качестве товарного знака могут быть зарегистрированы словесные, изобразительные, объемные и другие обозначения или их комбинации. Товарный знак может быть зарегистрирован в любом цвете или цветном сочетании.
Знак обслуживания – по российскому законодательству обозначение, способное отличать услуги одних юридических или физических лиц от однородных услуг других юридических или физических лиц. Правовая охрана знака обслуживания в РФ предоставляется на основании его государственной регистрации в порядке, установленном Законом РФ «О товарных знаках, знаках обслуживания и наименования мест происхождения товаров», или силу международных договоров РФ. К правовой охране знака обслуживания применяются те же правила, что и в отношении товарных знаков.
Коммерческая тайна – один их объектов гражданских прав, предусмотренных ГК РФ, с особым режимом защиты. Согласно статьи 139 ГК РФ информация составляет коммерческую тайну в случае, когда информация имеет действительную или потенциальную коммерческую ценность в силу неизвестности ее третьим лицам, к ней нет свободного доступа на законном основании, и обладатель информации принимает меры к охране ее конфиденциальности. Информация, составляющая коммерческую тайну, защищается способами, предусмотренными ГК РФ и другими законами. Лица, незаконными методами получившие информацию, которая составляет коммерческую тайну, обязаны возместить причиненные убытки, такая же обязанность возлагается на работников, разгласивших коммерческую тайну вопреки трудовому договору.
3. Оборудование к установке – это технологическое, энергетическое и производственное оборудование, требующее монтажа и предназначенное для установки в строящихся или реконструируемых объектах.
4. Вложения во внеоборотные активы – затраты организации на объекты, которые впоследствии будут приняты к бухгалтерскому учету в качестве основных средств, земельных участков и объектов природопользования, нематериальных активов, а также затрат организации по формированию основного стада продуктивного и рабочего скота. К вложениям во внеоборотные активы относятся затраты на:
приобретение земельных участков,
приобретение объектов природопользования,
строительство объектов основных средств,
приобретение отдельных объектов основных средств,
приобретение нематериальных активов,
перевод молодняка животных в основное стадо,
приобретение взрослых животных и др.
Оборотные активы – самая ликвидная часть имущества компании. Умелое управление ими практически гарантирует финансовую устойчивость и конкурентоспособность. А для этого надо их корректно учитывать, нормировать и анализировать. Расскажем, как. В статье можно скачать отчет, который поможет контролировать эффективность использования оборотных активов.
В этой статье вы узнаете:
Что такое оборотные активы
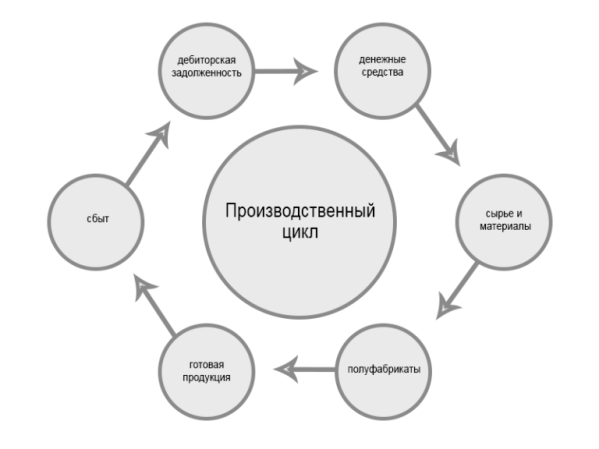
Оборотные активы предприятия – это ресурсы, которые используются не дольше года или не более одного производственного цикла и обеспечивают непрерывную деятельность компании и выпуск товаров, оказание услуг, выполнение работ.Оборотные активы организации всегда находятся внутри производственного процесса, который можно разделить на три основных последовательных шага. Первый – это пополнение сырья и материалов. Второй – изготовление товаров или выполнение работ. Третий – поставка и реализация того, что сделала компания, на рынок, получение денежных средств. И снова первый шаг – пополнение сырья и материалов на вырученные деньги. Все элементы, что непосредственно участвуют в этом круговороте, можно отнести к таким фондам.
Оборотные активы включают в себя (см. рисунок 1):
- денежные средства организации и их эквиваленты;
- краткосрочную дебиторку;
- сырье и материалы для изготовления конечных объектов материальной ценности;
- полуфабрикаты промежуточных стадий работы производственной площадки;
- изделия, полученные в конце рабочего цикла;
- расходы будущих периодов;
- сумма НДС, не принятая к вычету (см. также, как сэкономить на НДС при импорте товаров ).
Как разработать нормативы для оборотных активов
Смотрите, как разработать систему норм для управления оборотными активами, какие методы нормирования использовать в материале «Системы Финансовый директор».
Чем отличаются от внеобротных
Внеоборотные активы предприятия функционируют долгое время без изменений, постепенно передавая свою стоимость через естественный износ и амортизацию, в случае, если такие фонды материальны. Обычно срок использования этих фондов более 12 месяцев.
К внеоборотным относят:
- нематериальные ценности, среди которых - права на интеллектуальную собственность, лицензии на право заниматься определенной деятельностью, патенты на изобретения, а также товарные знаки, бренд и репутация фирмы;
- материальные ценности - земля и объекты природопользования, здания и строения, станки и оборудование, транспортные средства и т. д.;
- финансовые инвестиции в иные предприятия, а также инвестиции, расчет по которым наступает не раньше, чем через три месяца;
- имущество передаваемое в аренду или лизинг.
Полный список внеобротных фондов содержит Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99, в редакции от 8 ноября 2011 года.
Коэффициент оборачиваемости оборотных активов
Для анализа используется «оборачиваемость». Этот параметр показывает эффективность управления и количество производственных циклов «деньги → сырье → изготовление → сбыт» (см. рисунок 2).
Рисунок 2.
Этот параметр не имеет какого-либо определенного норматива. Для каждой фирмы каждый год это значение вычисляется отдельно, а затем показатели сравниваются за несколько лет, в динамике. Тем не менее, у всех отраслей есть средние значения этого параметра, на которые, в принципе можно ориентироваться.
Если полученный коэффициент значительно отличается от среднеотраслевого, то это может говорить о том, что организация накопила слишком большой объем таких средств и ведется недостаточно эффективно.
Кроме того, опытным путем установлено, что капиталоемкие отрасли показывают небольшую оборачиваемость, а самые высокие значения - в сфере услуг и у торговых площадок. Однако у торговой отрасли нет стадии «обработка сырья и материалов», это серьезное отличие от организаций, которые выпускают собственные товары. Также на нее влияет рентабельность. Установлено, что при высокой рентабельности оборачиваемость снижается, при невысокой норме рентабельности, наоборот - происходит её увеличение.
Формула для расчета коэффициента оборачиваемости оборотных активов (ОА):
КО оа = Выручка / ОА сг,
где КО оа - коэффициент оборачиваемости ОА;
Выручка - показатель строки 2110 отчета о финансовых результатах (отчета о прибылях и убытках);
ОА сг - ОА среднегодовые.
Формула для расчета среднегодового значения ОА:
ОА сг = (ОА нг + ОА кг) / 2 ,
где ОА нг - ОА на начало года;
ОА кг - ОА на конец года.
Для вычисления оборачиваемости используют следующую формулу:
О оа = 365 / КО оа ,
где О оа - коэффициент оборачиваемости ОА в днях.
Нормирование оборотных активов
Менеджеры должны понимать, какой объем денежных средств, сырья, материалов и т. д. необходим для поддержания планового уровня выпуска ассортиментного ряда. Изготовление товаров ведется по заранее утвержденным технологическим процессам, с установленными параметрами расхода топлива, энергии и прочих ресурсов. Каждый процесс ведется по определенным планам с известными показателями расхода, поэтому нормирование лежит в основе определения этих объемов.
Нормированию подлежат все составляющие, в том числе готовые изделия, расходы будущих периодов, собственно сырье и материалы, а также полуфабрикаты на всех этапах создания готовой продукции.
НОА = Нпа + Ннп + Нрбп + Нзгт,
где НОА – норматив ОА;
Нпр – норматив ПР;
Ннп – норматив незавершенного производства;
Нрбп – норматив расходов будущих периодов;
Нзгт – норматив запаса готовых товаров.
Норматив ОА рассчитывается в рублях. Нормативы производственных ресурсов, незавершенных операций, запаса готовых товаров рассчитываются в рублях, в натуральных единицах, определяющих количество, вес, объем, длину и т. д. (метры и кубометры, килограммы, тонны), а также в днях.
Важный параметр по которому создаются запасы – время. Каждое предприятие должно знать, сколько времени оно сможет работать между двумя поставками производственных ресурсов, иметь страховые запасы в случае проблем в логистике, рассчитывать время для необходимой технологической подготовки сырья и материалов.
Формула для расчета времени, на которое необходимо иметь ОА:
НВЗа = НЗт + НЗс + НЗп,
где НВЗа – норматив времени запаса актива;
НЗт – норма запаса текущая;
НЗс – норма запаса страховая;
НЗп – норма запаса подготовительная.
Норма запаса текущая зависит от времени, которое проходит между двумя поставками производственных ресурсов. Они могут поступать как из внешней среды, от поставщиков, так и быть собственными полуфабрикатами на разных стадиях работы рабочей площадки. Обычно норма запаса должна давать возможность загрузить работу предприятия на срок, который определяется как половина времени ожидания повторной поставки.
Норма запаса страховая формируется для защиты компании от нарушений сроков поставки необходимого сырья, материалов или полуфабрикатов со стороны поставщиков. Для установления страховой нормы запаса обычно используется половина текущей нормы запаса. Либо опытным путем устанавливается максимальный срок задержки поставок и высчитывается норма запаса на это время, которое впоследствии становится страховой нормой.
Норма запаса подготовительная необходима в том случае, если поставленное сырье или материалы нельзя сразу пускать в обработку или на выполнение рабочих заказов. Это бывает в тех случаях, когда технический процесс предусматривает их дополнительную подготовку. Например, когда нужно привести в норму температуру и влажность, провести их сортировку, комплектацию и т. д. Таким образом подготовительная норма запаса зависит от времени с момента доставки сырья и материалов в распоряжение предприятия и до начала фактического их привлечения в переработку.
Анализ оборотных активов
Для анализа их необходимо разбить по уровню ликвидности и рискам.
|
Ликвидность / риски |
Активы |
|
Абсолютная ликвидность, минимальная степень риска |
|
|
Высоколиквидные, небольшая степень риска |
|
|
Среднеликвидные, средняя степень риска |
|
|
Неликвидные, высокая степень риска |
|
Наибольшее внимание следует уделить неликвидам с высокой степенью риска. Их увеличение говорит о том, что денежные средства, вкладываемые в бизнес, не дают должной отдачи из-за тормозящего эффекта этой группы. Для анализа динамики оборотных активов используют соотношение высоколиквидных и низколиквидных групп.
Следующий важный аспект анализа – контроль уровня этих ресурсов, перепроверка их норм, проверка их фактического значения. Чрезмерно высокие нормы могут привести к затовариванию, перестраховке и как следствие, переходу материальных ресурсов в разряд залежалых. А это прямой путь к снижению финансовой устойчивости и лишним расходам. Не менее опасны слишком низкие нормы запасов. При любой нештатной ситуации – задержки поставок, смена поставщика, логистические ошибки и т. д., недостаток запасов таких ресурсов приведет к вынужденному простою и снижению планового выпуска компанией товаров.
Еще одно важное направление – контроль выпуска готовых изделий. Они должны выпускаться по разработанному и принятому плану изготовления товаров, с предсказуемым объемом потребления продукции рынком и прогнозируемым объемом платежей. Без учета этих и других составляющих, фирма может столкнуться с проблемой получения денежных средств по итогам своей работы.
Оборотные активы – это те, которые используются одномоментно при отпуске их в производство. В состав оборотных активов входят, в частности, запасы, сырье, полуфабрикаты, НДС по приобретенным товарам, краткосрочная дебиторская задолженность (до года), финансовые вложения, деньги и пр.
Наличие достаточного объема оборотных активов необходимо для нормальной финансовой деятельности предприятия, это и сырье для производства, и деньги для расчетов с поставщиками.
Понятие и виды внеоборотных активов
Внеоборотные активы – это те, срок использования которых составляет более 12 месяцев. В состав внеоборотных активов входят нематериальные активы, результаты НИОКР, основные средства (здания, станки, сооружения), вложения в материальные ценности и (с длительным периодом отдачи), отложенные налоговые активы и прочие активы.
Отличия оборотных от внеоборотных активов
Первым отличием оборотных от внеоборотных активов является срок их погашения. Для оборотных он, как правило, составляет 12 месяцев (на большинстве предприятий год является операционным циклом), для внеоборотных - более года.
Однако, деление весьма условно. Срок погашения актива не всегда служит основанием для отнесения актива в состав оборотных. Большую роль в данном случае играет ликвидность актива. Например, дебиторская задолженность со сроком погашения более года обычно является внеоборотным активом, однако если организация может продать ее до наступления этого срока, она может рассматриваться как оборотный актив. Таким образом, внеоборотные активы характеризуются меньшей ликвидностью, чем оборотные. Их сложнее продать, обратив в деньги, а часть оборотных активов - деньги, обладают абсолютной ликвидностью.
Другой отличительной чертой внеоборотных активов является то, что эта часть предприятия функционирует неизменной длительное время. Они передают выпускаемой продукции стоимость частями, тогда как оборотные - полностью.
Высокой долей оборотных активов отличаются материалоемкие производства и организации торговли, тогда как фондоемкие компании (например, телекоммуникационные) - характеризуются низкой долей.
Компаниям с преобладанием оборотных активов легче привлекать краткосрочные кредиты. Тогда как внеоборотные активы требуют долгосрочных инвестиций и источником их покупки - как правило, являются собственные средства.
Источники:
- Собственные оборотные средства
Совет 2: Какие отличия между текущей и абсолютной ликвидностью
Ликвидность - это способность активов легко превращаться в денежные средства. В широком смысле слова ликвидность представляет собой платежеспособность организации, т.е. ее способность вовремя отвечать по своим долгам. Для оценки состоятельности предприятия рассчитывают показатели абсолютной и текущей ликвидности.
Текущая ликвидность
В процессе оценки ликвидности и кредитоспособности предприятия рассчитывают показатель текущей ликвидности. Этот коэффициент рассчитывается по данным бухгалтерского баланса и отражает процент погашения краткосрочных обязательств фирмы ее оборотными активами. Чем выше коэффициент покрытия долгов, тем более привлекательной является предприятие для потенциальных заемщиков.
Показатель текущей ликвидности рассчитывается путем деления суммы всех текущих активов на величину текущих пассивов. Величина текущих активов определяется по показателям второго раздела бухгалтерского баланса «Оборотные активы» и включает в себя денежные средства, запасы, обязательства дебиторов, краткосрочные финансовые вложения. К текущим пассивам относят краткосрочные кредиты и займы, кредиторскую задолженность и сумму прочих привлеченных средств.
Нормативное значение коэффициента погашения долгов должно быть больше 2. Расчет этого показателя представляет особый интерес для кредиторов, т.к. его величина отражает способность предприятия полностью рассчитаться со своими долгами в случае снижения рыночной цены активов.
Показатель абсолютной ликвидности
Рассчитывают как отношение высоколиквидных активов к величине наиболее срочных пассивов. В качестве высоколиквидных активов в расчет принимается сумма денежных средств и краткосрочных финансовых вложений. Под текущими обязательствами понимают краткосрочные пассивы за минусом доходов будущих периодов и резервов предстоящих расходов.
Из расчета показателя абсолютной ликвидности можно определить величину срочных обязательств, которую организация может погасить в кратчайшие сроки. Оптимальным является значение коэффициента больше 0,2. Величина этого показателя наиболее важна для будущих поставщиков и кредиторов, предоставляющих краткосрочные займы.
Отличия между текущей и абсолютной ликвидностью
Расчет коэффициентов текущей и абсолютной ликвидности дает возможность оценить платежеспособность предприятия в краткосрочной перспективе. В отличие от показателя абсолютной ликвидности, коэффициент покрытия отражает возможность предприятия отвечать по своим долгам в долгосрочной перспективе.
Абсолютная ликвидность показывает способность организации погашать свои наиболее срочные обязательства своими денежными средствами и взысканной дебиторской задолженностью. При определении показателя текущей ликвидности к расчету принимаются не только деньги, полученные от продажи готовой продукции и реализации дебиторской задолженности, но и средства от продажи оборотных активов.
Для акционеров и потенциальных инвесторов большую значимость представляет показатель текущей ликвидности, а для поставщиков и кредиторов, предоставляющих средства на небольшой срок - показатель абсолютной ликвидности.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации