
Виды страхования автомобиля по осаго. Особенности и отличительные черты обязательного и добровольного автострахований
Согласно ФЗ №40, человек, приобретающий транспортное средство, должен застраховать ответственность перед потенциально потерпевшей стороной. Закон действует уже более 10 лет.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
За этот период сформировалось несколько видов ОСАГО, которые должен знать каждый автомобилист, собирающийся приобрести автогражданку.
Изучаем полис
Приобретая ОСАГО, водители уверенны, что страхуют машину от происшествий. Однако это популярное заблуждение – неверно. Полис необходим для страхования ответственности водителя перед потерпевшей стороной. Если в случае ДТП водитель нанесет вред имуществу или здоровью другого человека, компенсировать расходы будет страховая компания. Размер выплат по ОСАГО регламентирован законом.
Человек, попавший в ДТП, не сможет получить больше 160 000 руб.
Максимальный размер выплаты полагается при нанесении вреда жизни и здоровью человека. Общий размер выплат по 1 полису в течение года не может превышать 400 000 руб. Обычно этой суммы хватает для полного покрытия расходов. Если лимит будет превышен, человеку придется самостоятельно компенсировать ущерб.
Полис является обязательным документом, приобрести который должен каждый водитель. Если во время проверки сотрудники ГИБДД выяснят, что автолюбитель пренебрег правилами, на него будет наложен штраф. Размер взыскания составляет 800 руб. Если человек не хочет тратить лишние средства, он должен добросовестно выполнять предписания закона.
Внешний вид ОСАГО
Страховые компании с течением времени меняют внешний вид ОСАГО. Это необходимо для обеспечения защиты автовладельцев от недобросовестных компаний, реализующих поддельные документы.
Сегодня к отличительным чертам ОСАГО относятся:
- розовый цвет бланка;
- наличие металлической полосы;
- водяные знаки, появляющиеся при проверке на просвет;
- рельефная серия и номер документа;
- наличие ворсинок, которые заметны при внимательном осмотре бумаги.
Документ можно заполнять как от руки, так и при помощи компьютера. В бумаге не должно присутствовать помарок и ошибок. Их наличие делает полис недействительным. Страховщик, обнаруживший в бланке информацию, не соответствующую с действительностью, откажется выплачивать компенсацию.
Разновидности
Сегодня виды ОСАГО могут существенно отличаться друг от друга.
Выделяют полисы:
- С ограничением . Документ отличается от других разновидностей тем, что владелец, выбравший бумагу, обязан внести в бланк ОСАГО информацию о количестве лиц, допущенных к управлению автомобилем. В форме разрешается указать до 5 человек. В бланке нужно указать не только ФИО водителей, но и номера их прав. На основе данных страховая компания изучит историю вождения каждого человека и укажет стоимость полиса. Она может существенно различаться в зависимости от количества аварий, которые произошли с каждым водителем.
- Без ограничения . Полис дороже предыдущего. Документ не содержит перечня лиц, допущенных к управлению транспортом. Бумага предполагает, что водить машину может широкий круг лиц. Это повышает вероятность возникновения аварийной ситуации. По этой причине страховая компания увеличивает цену ОСАГО.
- Бумажный . Полис, напечатанный на бумаге – классическая разновидность ОСАГО. Страховая компания предоставляет водителю бланк, в который внесена информация о транспортном средстве и прочих нюансах взаимодействия. Человек всегда может взять бланк с собой. Это упрощает взаимодействие с сотрудниками ГИБДД. Однако сегодня участились случаи подделки ОСАГО. По этой причине автовладельцы начинают искать альтернативный вариант приобретения документа.
- Электронный . Современные технологии проникли во все сферы жизни человека. Автострахование не стало исключением из правил. Сегодня приобрести ОСАГО, можно не выходя из дома. Взаимодействие со страховой компанией осуществляется через интернет. Водитель не получит привычный бланк, однако, данные о приобретенной страховке будут внесены в базу РСА. Сотрудничество с ГИБДД несколько усложняется. Сегодня работники государственного органа могут проверить наличие электронного полиса по базе РСА. Однако для выполнения действия водитель должен сообщить сведения о страховке. Если он не сможет выполнить действие, сотрудники ГИБДД могут наложить штраф за отсутствие полиса. По этой причине специалисты рекомендуют возить в машине распечатку электронного документа.
- Туристический . ОСАГО требуется и за пределами страны. Однако классический полис не действует за границей государства. По этой причине страховые компании предлагают водителю приобрести туристическую страховку. Документ выдается на срок до 20 дней . За него требуется заплатить дополнительно. Купив туристический полис, водитель оградит себя от возможных штрафов и прочих недоразумений, которые могли произойти при обнаружении отсутствия страховки.
Все полисы, кроме туристического, могут различаться по сроку действия. Человек может приобрести полис на срок от 3 до 12 месяцев.
Существует сезонный ОСАГО. Бумага позволяет сэкономить, если водитель использует транспортное средство только в течение определенного периода. За безаварийное вождение можно получить скидку на страховку. Но в расчет стоимости пакета услуг принимается только период, длительность которого превышает 10 месяцев . Если водитель купил страховку на меньший срок, он не будет учтен при формировании цены пакета услуг.
Оформление страховки физическими и юридическими лицами
Вне зависимости от того, кто является владельцем машины, транспортное средство должно быть застраховано. Однако оформление ОСАГО может существенно различаться в зависимости от статуса хозяина транспорта.
К основным нюансам операции относятся:
- Период предоставления полиса . Если физические лица могут приобрести ОСАГО, срок действия которого варьируется от 3 до 12 месяцев, то для компаний минимальный порог увеличен до 6 месяцев. Максимальный срок действия страховки не меняется.
- Количество водителей, которые могут быть вписаны в полис . Если физические лица могут сэкономить на стоимости страховки и выбрать ограниченный вариант, разрешающий предоставлять доступ к транспортному средству не более 5 человекам, то организации такой возможности не имеют. Для них страховые компании всегда предоставляют полис с неограниченным доступом к управлению.
- Лимит компенсации . За 1 происшествие лицо вне зависимости от его статуса, может получить не более 160 000 руб. Однако страховые компании не устанавливают на годовую выплату для учреждений. Так, если физическое лицо сможет получить за 12 месяцев не более 400 000 руб., расчет с фирмой будет производиться по общему количеству происшествий. За каждый страховой случай компания может рассчитывать на максимальный размер выплаты.
- Страхование прицепа . Согласно постановлению Правительства №938, прицеп признается транспортным средством и нуждается в государственной регистрации. По этой причине на него распространяются почти те же правила, что и на автомобиль. Если средство для перевозки грузов принадлежит юридическому лицу, разновидность транспорта подлежит обязательному страхованию. Положение не касается обычных граждан. Если физическое лицо использует транспорт с прицепом, оно может застраховать средство для перевозки грузов по собственному желанию.
- Стоимость полиса . Действующее законодательство предписывает особый способ формирования цены полиса. На страховку оказывают влияние тариф и коэффициенты. Статус пользователя тоже вносит свою лепту. Цена на ОСАГО для юридических лиц значительно выше, чем аналогичный пакет услуг для обычных граждан. На стоимость страховки оказывает влияние отсутствие ограничения на число водителей. Учреждения, предоставляющие услуги, считают, что вероятность наступления страховой ситуации для транспорта, принадлежащего компании, выше. Отсутствие ограничений на величину годовых выплат приводит к тому, что страховщики существенно повышают стоимость ОСАГО.
Различия зависят только от статуса лица. Избежать изменения условий не удастся.
Типы полисов
Кроме обязательного страхования водитель может приобрести дополнительные пакеты услуг.
Сюда входит:
- ОСАГО;
- КАСКО;
- ДСАГО.
Некоторые водители считают, что это 3 вида ОСАГО. Они почти правы.
Пакеты услуг очень похожи, однако, КАСКО и ДСАГО не нужно приобретать в обязательном порядке.
Тарифы существенно расширяют перечень возможностей ОСАГО, но они не способны его заменить. Купив ДСАГО, человек увеличит лимит ответственности за происшествие. Пакет услуг предполагает больший объем выплат.
Если водитель окажется участником серьезного ДТП, он сможет рассчитывать на компенсацию до 3 000 000 руб . При этом стоимость самого пакета услуг невелика. Человеку придется заплатить 1–5 тыс. руб. Специалисты рекомендуют оформлять ДСАГО водителям с небольшим стажем или жителям мегаполисов. Интенсивное движение больших городов увеличивает вероятность возникновения аварийной ситуации.
ОСАГО распространяется на неполный перечень возможных происшествий . Так, если автомобиль будет украден, владелец транспортного средства не сможет рассчитывать на возмещение понесенного ущерба. Для подобных ситуаций предусмотрено КАСКО. Полис стоит дороже, однако, защищает транспортное средство владельца от полного перечня происшествий. Водитель сам может выбрать перечень услуг, которые он желает приобрести.
Однако к автолюбителям, которые страхуют транспортное средство только от угона, не покупая пакет защиты от происшествий, компании относятся с недоверием . У организаций складывается впечатление, что водитель может самостоятельно нанести ущерб имуществу для получения компенсации. По этой причине лучше приобретать КАСКО, которое предоставляет полный перечень услуг.
Какие бывают страховки на автомобиль? Застраховать свой автомобиль можно разными способами. Но помимо добровольных видов страхования существует и обязательное, без которого владельца транспортного средства даже не выпустят на дорогу. У каждого из видов страховки есть свои недостатки и преимущества, что позволит автомобилисту без проблем выбрать наиболее приемлемый для него вариант.
Добровольное
Несчастный случай
Этот тип страховки более узконаправлен, чем все вышеописанные, и является исключительно добровольным. Как можно понять из названия, данная страховка используется при травмах, ранениях и т.п., что привело к ухудшению здоровья, утрате трудоспособности или даже смерти.
Страховые случаи, соответственно, оплачиваются только при ДТП, и под оплату попадает не только водитель, но и все остальные пострадавшие, находящиеся в машине.
Разновидности ОСАГО
На сегодняшний день ОСАГО оформляют в двух видах страховок на авто:
- Условия ограниченной страховки на автомобиль следующие: ограничение заключается в количестве человек, которые будут иметь возможность управлять застрахованным транспортным средством. Если же за руль сядет посторонний, не вписанный в полис человек, то за это могут выписать штраф. К тому же если он еще и попадет в ДТП, то страховка не выплатит ни копейки.
- Страховой полис без ограничений. Соответственно, разница очевидна - автомобилем сможет управлять неограниченное количество человек.
Из-за такого различия в условиях стоимость ОСАГО различается. Ограниченный полис, разумеется, будет стоить дешевле. Сроки действия в обоих вариантах одинаковы - каждую страховку можно оформить на три месяца, полгода или год. Для водителей, которые ездят только в определенный сезон (например, только летом) можно оформить сезонный полис ОСАГО.
Описание групп рисков по КАСКО
Полная страховка КАСКО страхует автомобилиста сразу во многих ситуациях, в том числе и случаях ущерба, угона и хищения его авто. В сравнении с полной страховкой, классический полис КАСКО не будет возмещать ущерб от вреда здоровью водителя и пассажиров, ущерб грузу и дополнительному оборудованию автомобиля, которое не предусматривалось в комплектации производителя.
Полная страховка автомобиля покроет следующие виды рисков:
Во время оформления полной страховки КАСКО следует заранее обговорить точный список включаемых в полис рисков. Это позволит избежать возможных недоразумений в будущем.
Чем они отличаются?
Данным вопросом нередко задаются начинающие водители. Ведь это, как-никак, два основных вида для автомобилистов в России, и интересуются ими практически каждый владелец автомобиля.
Для начала следует уяснить, что КАСКО страхует транспорт от всех видов ущерба, не минует стороной и угон автомобиля. А в случае ДТП возмещаются расходы на ремонт собственной машины, даже если владелец страховки выступает виновником столкновения.
ОСАГО же в этом плане возместит ущерб именно пострадавшей стороне, а виновник оплатит ремонт своего автомобиля за свой счет.
Остальные отличия КАСКО от ОСАГО заключаются в следующем:
- ОСАГО является обязательным видом страхования, в то время как КАСКО оформляют по желанию.
- В основном выплаты ОСАГО компенсируют ремонт ущерба третьих лиц, а КАСКО в этом плане предоставляет более разнообразный список услуг.
- Выплаты по полису всегда ограничены, а КАСКО может возместить полную сумму ущерба.
- И соответственно стоимость КАСКО будет значительно выше, чем стоимость ОСАГО.
Ознакомившись со всем этим, автомобилисты без проблем решают, что им будет выгоднее. И большинство имеют сразу два оформленных страховых полиса - и ОСАГО, и . И это позволяет им обезопаситься практически от максимально возможных рисков.
Более детально про то, чем отличается КАСКО от ОСАГО, можно узнать , а подробнее о том, как узнать стоимость ОСАГО и КАСКО онлайн, можно прочитать в .
Заключение
На сегодня можно по-разному застраховать собственный автомобиль. Большинство видов страхования являются добровольными , однако существуют и обязательные - например, ОСАГО или Зеленая карта. Без ОСАГО водить автомобиль не получится в пределах страны, а без Зеленой карты - за ее пределами.
Добровольные виды страхования значительно расширяют возможности обезопаситься, но соответственно это стоит большей суммы денег. Выбор остается за каждым автомобилистом, и большинство на сегодня успешно пользуются сразу двумя или более видами страхования.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
В 2016 году Российская Ассоциация Автомобилистов (РСА) ввела в оборот усовершенствованные бланки полиса обязательного автострахования.
От прежних бланков они отличаются цветом и улучшенными защитными элементами. Подробно о том, как выглядит ОСАГО в новом варианте, расскажет страховой брокер Авто-Услуга.
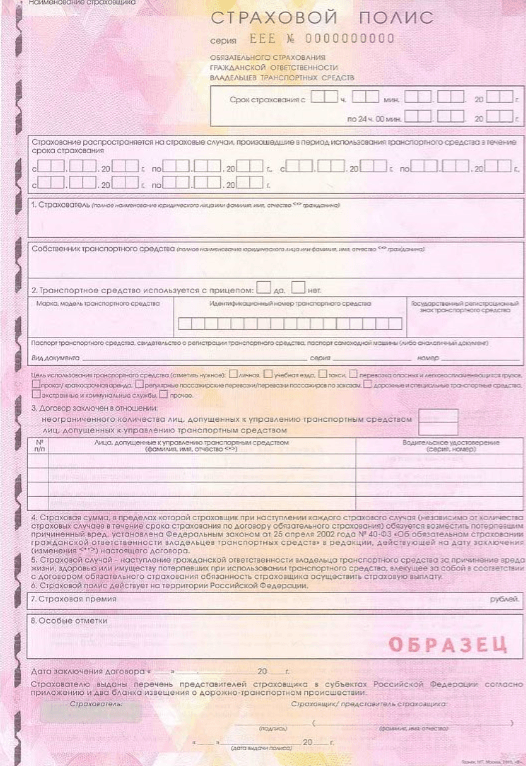
Полис кардинально изменил расцветку. Теперь он стал розовым (был зеленоватого цвета). Содержание же практически не изменилось. Для наглядности пробежимся по пунктам.
Изображение 1: Заглавная часть
Здесь страховщик ставит штамп с наименованием компании и адресом. Указываются серия и номер.
Эти сведения хранятся в единой базе РСА, где по ним можно проверить принадлежность и подлинность страховки.
Тут же отмечаются срок действия (как правило, он составляет 12 месяцев) и период использования авто. Обычно автомобиль используется круглый год, но можно указать и иное (хоть через день). Если в страховке мало места, она дополняется приложением, заверенным обеими сторонами.
Изображение 2 Данные о страхователе, владельце транспортного средства (ТС) и о самом ТС
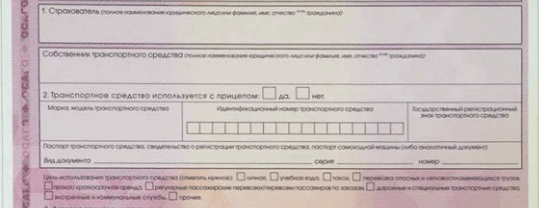
Страхователем может быть любой человек, даже не владелец авто. Но в графе о собственнике указывается именно собственник. Информация о машине вносится строго по документам. Указывается цель использования ТС – для личной или учебной езды, аренда и пр.
Изображение 3: Ограничение на водителей

Полис может быть ограниченным и неограниченным (открытым). Напротив нужного пункта ставится крестик или галочка. В ограниченную страховку можно вписать сколько угодно водителей. Если мало места, страховщик должен составить приложение.
Но если водителей больше трех, мы рекомендуем . Это будет выгодно со всех сторон: и по стоимости, и по эксплуатации (за руль может сесть любой человек с водительскими правами). Как выглядит ОСАГО без ограничений? Так же. Только в графе вместо данных о водителях ставится прочерк (не указывается даже владелец).
Изображение 4: Данные о водителях в ОСАГО без ограничений
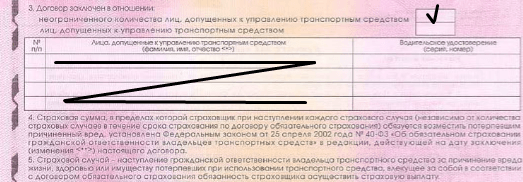
Изображение 5: Разъяснения по страховым суммам, случаям и территории действия полиса
Изображение 6: Страховая премия и особые отметки
В цифрах указывается сумма уплаченной страховой премии. В графу ниже страховщик может внести любую важную для него информацию. Например: реквизиты платежной квитанции, КМБ и пр.
Изображение 7: Заключительная часть
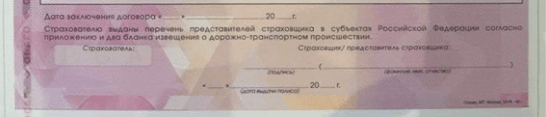
Проставляется фактическая дата оформления. Она может отличаться от даты начала действия страховки, так как заключить новый договор можно за 30 дней до окончания срока действия старого.
В завершении указываются данные о страхователе и страховщике. Стороны ставят подписи, закрепляется документ круглой печатью страховой компании. Без нее полис может считаться недействительным.
Как выглядит полис ОСАГО с улучшенной защитой
У новой страховки усложнился фон – цвет плавно переходит от желтого к сиреневому, добавлены графические узоры. Укрупнился шрифт. Теперь не надо напрягать глаза, чтобы прочитать текст полиса.
Усложнились и водяные знаки: если смотреть на просвет, в центре вырисовывается увидеть автомобиль, по краям аббревиатура РСА, расположенная по вертикали.
Для большей надежности добавлена ныряющая металлизированная нить с текстом: видимая надпись «ОСАГО» и наблюдаемая на просвет «Полис». Добавлен QR-код. Он находится в правом верхнем углу и содержит информацию о страховщике.
Смотрите, как выглядит полис ОСАГО с новой защитой.
Изображение 8: Полис ОСАГО с новой защитой
Как выглядит электронный полис ОСАГО
Оформление страховки в режиме онлайн доступно с 2015 года. Но пока такая возможность не стала популярной по причине недоверия водителей и страха оказаться обманутым. А зря. Здесь нет ничего страшного, но с непривычки можно запутаться.
Расшифровывается аббревиатура ОСАГО как обязательное страхование автогражданской ответственности .
Полис ОСАГО не застраховывает ваш автомобиль, он страхует вашу ответственность перед потерпевшей стороной .
Означает это то, что в случае дорожно-транспортного происшествия, в котором вы стали виновником, потерпевшей стороне ущерб здоровью или имуществу возмещать будет ваша страховая компания .
При обратной ситуации, когда вы являетесь потерпевшей стороной , нанесенным вам ущерб покрывается страховой компанией виновного в ДТП.
Однако стоит помнить, что выплаты по ОСАГО регламентированы, и если стоимость нанесенного ущерба превышает лимит выплат по ОСАГО, то остаток долга виновник ДТП выплачивает из собственного кошелька .
Полис ОСАГО является обязательным документом , который необходимо иметь при себе каждому автовладельцу. При отсутствии обязательного страхования собственнику транспортного средства может грозить штраф. Для положительного прохождения техосмотра и постановки автомобиля на учет в ГИБДД без полиса ОСАГО также не обойтись.
Стоимость полиса ОСАГО может существенно различаться. На его цену влияют такие факторы, как возможность ДТП (город с интенсивным движением или малый стаж водителя увеличивают эту вероятность) и стоимость автомобиля.
Разновидности
Сегодня страхование ОСАГО может быть оформлено в двух видах:

- Полис с ограничением.
В полисе с ограничением при оформлении документа указывается ограниченное количество человек
(максимально можно вписать пятерых), которые имеют право управлять данным автомобилем.
За управление транспортным средством водителем, не вписанным в полис ОСАГО на данное ТС, может быть выписан штраф.
- Полис без ограничений. Если выбрать этот вариант оформления полиса, то количество лиц, имеющих право на управление данным транспортным средством не имеет ограничений .
Ощутимая разница есть в стоимости этих видом полиса ОСАГО, с ограничениями страхование стоит дешевле .
По сроку действия типы полисов не имеют отличий: как первый, так и второй можно оформить на 3, 6 месяцев или на год .
Для автовладельцев, использующих ТС только в определенный сезон (чаще всего лето), есть возможность оформить сезонный полис ОСАГО.
Лимит выплат
 Покрытие ущерба, полученного в результате ДТП
— это главная задача, которую решает полис ОСАГО.
Размер компенсации, на которую могут рассчитывать участники ДТП, строго регламентирован.
Компенсации бывают двух типов: компенсация по имуществу , то есть ремонт транспортного средства, и компенсация по здоровью .
Компенсации первого типа имеют следующие ограничения:
- Если в ДТП двое участников — лимит выплаты составляет 120 тысяч рублей.
- При участии в ДТП трех и более объектов лимит составляет 160 тысяч рублей на всех участников.
Ограничение компенсаций по здоровью и жизни: каждый пострадавший в дорожно-транспортном происшествии может рассчитывать в выплате до 160 тысяч рублей.
Кроме того каждому автовладельцу стоит помнить о том, что по одному полису ОСАГО можно выплатить сумму, не превышающую 400 тысяч рублей . В большинстве ситуаций таких сумм вполне достаточно для того, чтобы покрыть весь нанесенный ущерб, в иных ситуациях разность придется выплачивать виновнику ДТП самостоятельно.
Для физических и юридических лиц
 Независимо от того, какое лицо — физическое или юридическое — является собственником транспортного средства, полис ОСАГО оформляется в обязательном порядке
.
Разница между физическими и юридическими лицами заключена в стоимости полиса и в процедуре оформления . При оформлении ОСАГО для юридических лиц есть свои особенности: могут потребоваться некоторые дополнительные документы.
Отметим основные различия в процедуре оформления ОСАГО для физических лиц и юр лиц:
- Срок действия полиса ОСАГО. Для физических лиц минимальный срок действия полиса ОСАГО — 3 месяца, максимальный — 12 месяцев. Для юридических лиц минимальный срок — 6 месяцев, максимальный — так же 12 месяцев.
- Количество человек, имеющих право управлять транспортным средством юридического лица всегда не ограничено, тогда как для физического лица это ограничение может быть. Если физическое лицо имеет полис с ограничениями, то ТС могут управлять не более 5 водителей.
- Лимит компенсации устанавливается не на срок действия полиса , а на каждое дорожно-транспортное происшествие. Таким образом при повторных авариях юридическое лицо каждый раз может рассчитывать на полные компенсации ущерба.
- Если транспортное средство имеет прицеп , то в случае юридического лица его необходимо страховать. Физическому лицу делать это необязательно.
- Базовый тариф страхования ТС для юридического лица выше , чем для физического лица.
Типы полисов страхования
Кроме обязательного страхования автогражданской ответственности автовладелец может заключить различные варианты добровольных видов страхования : КАСКО (комплексное автомобильное страхование) и ДСАГО (добровольное страхование гражданской ответственности собственников транспортных средств).
 Самая важная задача полиса ДСАГО
состоит в том, чтобы увеличить лимит ответственности за случившееся по вашей вине дорожное происшествие.
Если вы попадете в серьезное ДТП с участием дорогого автомобиля, то размера выплаты по ОСАГО явно не хватит для компенсации ущерба пострадавшей стороне .
Полис ДСАГО позволяет увеличить лимит компенсации до 1-3 миллионов рублей при том, что стоимость самого полиса очень невелика — 1-5 тысяч рублей.
Существует ряд случаев, на которые страховка ОСАГО не распространяется . В первую очередь это касается хищения транспортного средства и разного рода ущерба, причиненного автомобилю.
 Для таких ситуаций оформляется полис КАСКО
. Есть возможность оформления частичного КАСКО, в таком случае страхуются только ситуации ущерба автомобиля, но не его угона.
К желанию застраховать автомобиль от угона без желания застраховывать его от ущерба страховые компании относятся как правило с большим недоверием.
На стоимость полиса КАСКО влияет огромное количество факторов, и выбрать оптимальную программу страхования довольно сложно даже опытным водителям.
Здесь учитываются стоимость и марка автомобиля, стаж, возраст и пол водителя, регион проживания, мощность транспортного средства и некоторые другие факторы.
Таким образом, имея дополнительный полис автострахования вместе с ОСАГО, вы можете защитить свой автомобиль на все случаи жизни .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации