
Виды налога для ип. Какая система налогообложения выгоднее для индивидульного предпринимателя
Какие существуют формы налогообложения в России? Что следует выбрать индивидуальному предпринимателю в том или ином случае? Разобраться во всем этом не так трудно, как кажется. На самом деле всего в стране несколько систем налогообложения. А вот разнообразных платежей много. Именно на них следует обратить внимание. Так как может платить налоги Что нужно для выбора той или иной формы налогообложения? Какие плюсы и минусы есть у каждого варианта развития событий? И какие системы пользуются наибольшим спросом у граждан? Ответить на все это не так уж и трудно. Достаточно знать немного информации о каждой форме налогообложения. И уже исходя из полученных сведений останавливаться на том или ином варианте.
Общий список
Итак, первым делом следует понять, из чего вообще будущий предприниматель может выбирать. Какие формы налогообложения имеют место в России? Дело все в том, что у каждого варианта развития событий есть свои особенности. И если их не учитывать, можно не только "прогореть" с бизнесом, но и остаться в долгу перед государством.
Какие вообще существуют формы уплаты налогов? Индивидуальные предприниматели могут воспользоваться одной из следующих систем:
- общая система (ОСНО);
- "упрощенка" (УСН);
- "вмененка" (ЕНВД);
- ЕСХН;
- патентная.
Как правило, в последнее время особым спросом пользуются патенты, а также упрощенная система. Но почему? Какие особенности есть у каждого варианта? И как можно сменить систему уплаты налогов в России после оформления ИП?
ОСНО
Итак, первый вариант - это ОСНО. Формы налогообложения для ИП выбираются в зависимости от бизнеса. Ведь далеко не всегда тот или иной вариант считается выгодным. Поэтому следует обратить внимание на особенности каждого предложения.
Это наиболее распространенный вариант. Он может использоваться всегда. Обычно устанавливается "по умолчанию". То есть, если гражданин не указывает спецрежим для уплаты налогов, он автоматически будет вести бизнес по общей системе.
Чтобы правильно выбрать форму ведения ИП, необходимо посмотреть, какие денежные выплаты положено производить в том или ином случае. При ОСНО граждане уплачивают:
- налог на имущество, которое имеется у предпринимателя и задействовано в бизнесе;
- НДС с проданных товаров и услуг (18% стоимости);
- налог на прибыль (организации платят в 2016 году 20% от общего количества денег, ИП - 13%).
Плюс ко всему придется уплачивать взносы в Пенсионный фонд России. Данный платеж обязателен для всех систем налогообложения. Лишь в некоторых случаях его нет. Этот фактор следует учитывать.
Плюсы-минусы ОСНО
Формы налогообложения в России уже известны. Но какими плюсами и минусами обладает каждый вариант? Общая система, как уже заметно, требует уплаты большого количества денежных средств. Такой вариант не подходит для малого бизнеса с небольшим доходом.
Чаще всего используется продавцами именно из-за НДС. Ведь тогда можно снизить количество уплачиваемых поставщикам денежных средств. ОСНО требует детальной отчетности, сопровождается серьезной бумажной волокитой.
Как показывает практика, такой вариант прекрасно подходит ИП, которые планируют заниматься оптовой торговлей. Как аналог - работа с крупными фирмами, которые имеют связь с НДС. В противном случае рекомендованы иные формы налогообложения для ИП.
ЕСХН
Например, можно обратить внимание на ЕСХН. Это наименее распространенная система уплаты денежных средств. Она применяется только тогда, когда речь идет о бизнесе, связанном с сельскохозяйственной деятельностью. А точнее, с производством.
Требует серьезной бумажной волокиты, практически не пользуется спросом. Поэтому предпринимателям достаточно знать о существовании такой формы налогообложения. И не более того. На практике единый сельскохозяйственный налог встречается в единичных случаях. Особенно непопулярным он стал после введения патентов. Теперь ЕСХН - это самая неудачная система. Именно поэтому расписывать ее подробно нет смысла.
"Вмененка"
Следующий вариант - это единый налог на Такая форма налогообложения в народе называется "вмененкой". Пользуется не самым большим спросом. И все это из-за того, что позволено выбирать ЕНВД далеко не всем типам бизнеса.
Нетрудно догадаться, что такой вариант подразумевает, что будут выплачиваться определенные налоги. Формы налогообложения, в зависимости от того или иного случая, позволяют производить уплату разных взысканий. Какие налоги платят при ЕНВД?
Он всего один. Так и называется - на вмененный доход. По аналогии с системой. Заменяет налоги на имущество, доход и НДС. Платеж устанавливается в соответствии с типом бизнеса.
Преимущества и недостатки "вмененки"
Выбрать форму налогообложения предприниматель может практически в любой момент. Какие плюсы и минусы есть у ЕНВД? Кому и когда рекомендуется пользоваться таким типом уплаты налогов?
Дело все в том, что к минусам относят только бумажную волокиту, а также детальную отчетность. Придется заполнять очень много документов, вести поквартальные отчеты, и все это несмотря на то, что уплачивается всего лишь один налог.
Выбрать ЕНВД могут только небольшие компании. Если доля другой организации в бизнесе составляет более 25% или в корпорации работает больше 100 сотрудников, "вмененка" не применяется. Это запрещено.
К плюсам можно отнести отсутствие зависимости от дохода, а также возможность уменьшения страховых взносов за счет своих подчиненных. Выбирается ЕНВД тогда, когда это возможно.
Про патенты
Вот такая интересна ЕНВД форма. в России предприниматели уделяют пристальное внимание. Ведь в зависимости от выбранного типа уплаты налогов зачастую зависит успех бизнеса. Точнее, в каком плюсе окажется предприниматель.
Современным вариантом является патентная система. Пожалуй, самый успешный вариант для тех, кто хочет попробовать себя в том или ином бизнесе. Подразумевает фактическое отсутствие налогов. Имеет в чем-то сходство с ЕНВД - действует только для определенных типов деятельности.
Гражданин при использовании данной системы должен купить патент на определенный срок. А дальше спокойно вести деятельность. Больше никаких особенностей данный вариант не подразумевает.
Выбирать ли патент
Формы налогообложения в России - это то, чему уделяется серьезное внимание. Следует обратить внимание на патенты, если деятельность в принципе разрешает использование данной системы. Какие плюсы и минусы есть у данного варианта развития событий?
Недостатки - это ограниченность действия патента, разная стоимость документа в тех или иных регионах, невозможность приобретения соответствующего разрешения для всего бизнеса. Только определенные сферы позволяют выбрать такую форму уплаты налогов.
Преимуществ у патентной системы больше. Минимум бумажной волокиты, никаких дополнительных налогов и взносов. Оплачивается патент, затем только ведется специальная книга учета. Хорошо применять такую систему, чтобы опробовать свои силы. Можно приобрести патент всего на месяц, а затем посмотреть, получится ли строить бизнес, или нет.
УСН
Наиболее популярным вариантом бизнеса у ИП является упрощенная форма налогообложения. Этот вариант распространен среди начинающих бизнесменов и предпринимателей. Позволяет уплачивать минимум денежных средств. При этом подходит далеко не для всех типов деятельности.
Вообще, ограничений для УСН нет. Но в некоторых случаях такой вариант считается крайне невыгодным. Как правило, предприниматели производят уплату нескольких платежей:
- налог на доходы;
- взносы на страховку.
Платятся налоги раз в год, отчетность сдается тоже раз в 12 месяцев, в конце налогового отчетного периода. "Упрощенка" может требовать разного количества денежных средств. Все зависит от расходов и доходов предпринимателя.
От прибыли и затрат
Чем интересна изучаемая налоговая форма? - это наиболее популярный выбор среди предпринимателей. Сейчас вместе с УСН используются патенты.
Уже было сказано, что "упрощенка" может требовать разнообразной суммы денежных средств. Многое зависит от расходов и доходов. В данной форме налогообложения используется две системы:
- Платежи по доходам. Применяется при отсутствии расходов или при их незначительности. В данном случае придется заплатить государству 6% от годовой прибыли.
- Платежи "доходы-расходы". Используется для уменьшения налоговой базы за счет трат. Платится от 5 до 15% прибыли, которая остается после вычетов. Точную информацию следует узнавать в каждом регионе.
Чаще всего предприниматели, которые работают на себя, пользуются первым вариантом. Именно поэтому УСН у многих ассоциируется с налогами в 6%. Самая выгодная система для начинающих предпринимателей. Переход на упрощенную систему знаком многим.
Выбор или переход
Как выбрать или перейти на ту или иную систему налогообложения? Вообще, данное действие, как правило, осуществляется непосредственно при оформлении гражданина в качестве индивидуального предпринимателя. Заранее выбранная система уплаты налогов приносит минимальные неудобства. Поэтому рекомендуется сразу определиться, какой именно вариант подходит бизнесу. Как правило, граждане занимаются оформлением ИП, когда точно знают, по какой схеме они будут платить налоги. Обычно в заявлении регистрации указывается тот или иной режим уплаты налоговых взносов. Но можно выбрать ту или иную форму практически в любой момент ведения бизнеса.
Какие ограничения накладываются в данном случае? Дело все в том, что:
- ОСНО автоматически будет применяться, если гражданин не указал спецрежим при открытии ИП.
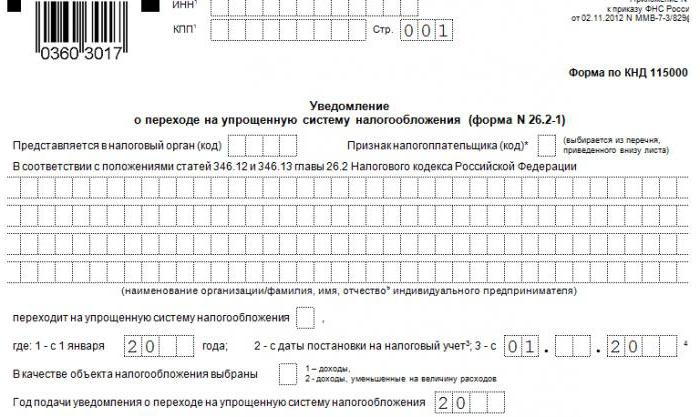
- Переход на упрощенную форму налогообложения возможен в течение 30 дней с момента открытия бизнеса. Такое правило действует, чтобы пользоваться УСН в год открытия дела. Либо до 31 декабря - тогда "упрощенка" действовать будет в следующем году. А первое время придется работать по ОСНО.
- ЕНВД открывается в течение 5 дней с момента открытия бизнеса. Если точнее, с открытия ИП. Внимание, существуют некоторые ограничения. О них рекомендуется узнавать в каждом регионе в отдельности.
- Патенты приобретаются заранее. Если человек хочет открыть ИП и пользоваться патентной системой, то за 10 дней до регистрации необходимо обратиться в налоговую с соответствующим заявлением. Далее происходит оплата документа. И только потом оформляется предпринимательская деятельность.
- ЕСХН, как правило, регистрируется в течение месяца с момента открытия ИП. После введения патентов практически не встречается на практике.
Так что же выбрать
Так какую выбрать форму налогообложения индивидуальному предпринимателю? Как показывает практика, огромным спросом пользуется УСН с 6% налогами, а также патенты. Далее идет ЕНВД. А ОСНО выбирать рекомендуется тогда, когда речь идет об активных оптовых продажах, а также о работе с компаниями с применением НДС.
На самом деле каждый предприниматель сам должен решить, что будет выгодно для той или иной деятельности. Начинающим можно посоветовать для начала воспользоваться патентом. И уже исходя из полученного опыта, открывать деятельность по той или иной форме налогообложения. Это неплохой вариант, который позволяет проверить, насколько бизнес будет успешным.
Если человек планирует работать сам на себя, без подчиненных, рекомендуется "упрощенка". Либо оставить патент - тут уже как угодно предпринимателю. Далеко не всегда можно выбрать патентную систему уплаты налогов. Но если такой шанс есть, лучше им воспользоваться для проверки собственных сил.
ИП – индивидуальный предприниматель , который имеет полное право работать в одиночку. Несмотря на этот факт, согласно действующему законодательству он обязан оплачивать налоги как любая организация.
Как правило, индивидуальное предпринимательство регистрируется для ведения деятельности по упрощенной системе, отчего выбор системы налогообложения для ИП тоже претерпевает изменения. Существует несколько упрощенных видов уплаты налогов, предназначенных для ИП. На что обратить внимание при выборе?
Виды систем налогообложения для ИП
В российском законодательстве предусмотрена общая система налогообложения для ИП. Но в представленном варианте
индивидуальному предпринимателю приходится в отдельности проводить расчеты материальной базы, поступивших доходов и прочих пунктов.
Чтобы все сделать правильно, предпринимателю лучше нанимать хорошего квалифицированного бухгалтера, а это лишние расходы – ведь работа специалиста требуется всего раз в квартал.
Поэтому индивидуальные предприниматели осуществляют выбор системы налогообложения для ИП, которые предусмотрены в российском законодательстве.
Здесь выделяют следующие системы:
1. Общий налог – предусмотрен для всех видов индивидуального предпринимательства. Предусматривает учет всех операций, которые тяжело осуществлять неквалифицированному специалисту.
Помимо общего налога предпринимателю приходится оплачивать еще и дополнительные обязательства.
2. НДС – налог на добавленную стоимость. Оплачивается в условиях общего налогообложения и по системе вмененного дохода.
От уплаты НДС индивидуального предпринимателя могут освободить, если его выручка не превышает 2 млн рублей – расчет берут за последние 3 месяца работы.
3. УСН – упрощенная система налогов – предусматривает отсутствие обязательных выплат в виде НДС, НДФЛ и прочих категорий.
В данном случае индивидуальный предприниматель сам имеет право выбрать систему налогообложения – платить налог с валового или чистого дохода.

4. ЕНВД – единый налог на вмененный налог – индивидуальный предприниматель не должен выплачивать НДС или НДФЛ.
Но в представленном варианте налогообложения предусмотрена определенная фиксированная сумма, которая зависит от различных многочисленных факторов.
5. Патент – патентная система налогообложения для ИП применяется вместе с упрощенной формой выплаты налогов.
Представленная система распространяется на те предложенные услуги, которые зафиксированы в статье 346.43 НК РФ.
6. ЕСХН – единый сельскохозяйственный налог – применяется только для предпринимателей, которые занимаются переработкой сельскохозяйственных культур.
Помимо основных систем существуют и дополнительные налоги, которые индивидуальный предприниматель должен выплачивать в зависимости от рода своей деятельности. Здесь выделяют такие структуры:

На вопрос, какую систему налогообложения может применять ИП, можно ответить просто: индивидуальный предприниматель сам решает, как и с чего будет выплачивать налог.
Существуют только некоторые нюансы дополнительного налогообложения, о чем ему расскажут в налоговых органах при регистрации ИП. Далее же следует рассмотреть, какая система налогообложения лучше для ИП.
Какую систему налогообложения выбрать? Видео
Общая система налогообложения (ОСНО)
ОСНО – общая система налогообложения для ИП, которая в 2017 году претерпела некоторые изменения. Так, теперь выбирать представленную систему могут те предприниматели и организации, которые не могут претендовать на упрощенный вид или выплаты сельскохозяйственных налогов.
Претендовать на ОСНО могут:

В представленной системе есть свои плюсы и минусы. Для начала же следует перечислить все налоги, которые придется оплачивать индивидуальному предпринимателю, находясь на ОСНО. Здесь выделяют обязательные:

В зависимости от вида деятельности индивидуального предпринимателя могут обязать оплачивать налог на добычу полезных ископаемых, водный налог, сбор за использование водных биоресурсов и объектов животного мира.
Исходя из вышесказанного, следует указать положительные и отрицательные стороны ОСНО. К положительным моментам относят только НДС, дающее возможность сотрудничать с более развитыми организациями, а также отсутствие ограниченности.
К отрицательным моментам следует отнести уплату большего количества налогов и увеличение объема отчетности.
В связи с повышенным количеством документации придется нанимать бухгалтера, а это дополнительные расходы.
Упрощенная система налогообложения (УСН)
Упрощенная система налогообложения для ИП применяется на усмотрение самого индивидуального предпринимателя и только в случае полного соответствия предпринимательской деятельности. Здесь выделяют следующие ограничения в системе:
- В организации не может быть более 100 работников.
- Предприниматель не может заниматься добычей полезных ископаемых и прибегать к использованию водных и биологических ресурсов.
- Нельзя заниматься производством подакцизных товаров.
- Не могут претендовать на УСН адвокаты и юристы, владельцы ломбардов и игровых заведений.

У представленной системы налогообложения имеются положительные и отрицательные стороны. Из положительных моментов выделяют:
- УСН делает необязательным выплаты НДФЛ, НДС и налог на имущество. В данном случае предприниматель ограничивается только выплатой 6% с доходов.
- Индивидуальному предпринимателю для ведения отчетности следует лишь заполнять КУДИР – специальную книгу, в которой фиксируются все хозяйственные операции.
- Индивидуальный предприниматель, который не имеет работников, имеет право уменьшить ставки страховых взносов.
- Индивидуальные предприниматели, занимающиеся определенным видом деятельности, могут претендовать на налоговые каникулы – не уплачивать налоги в течение 2 лет.
Несмотря на большое количество преимущественных факторов, здесь имеются и недостатки:
- Лимит дохода организации не должен превышать 150 млн рублей. Если лимит все же будет увеличен, с упрощенной системы предпринимателя «снимают» автоматически.
- Отсутствие НДС может вовлечь отказ в сотрудничестве с некоторыми компаниями.
- Если произойдет автоматический переход с УСН, убытки предпринимателю никто не пересчитает.
- Обязательно требуется ККМ.
- Нельзя применять имущественные и социальные вычеты.
Существует 2 вида УСН.
Первый – УСН «Доходы», согласно которой предприниматель оплачивает налоги в размере 6% со всех видов полученных доходов.
Второй – УСН «Доходы минус расходы», где в расчет берется полученный чистый доход. Общая ставка в данном случае составляет 15%, но в регионах могут быть и сниженные показатели.
Единый налог на вмененный доход (ЕНВД)
Единый налог на вмененный доход для отдельных видов деятельности прямо указывает, что работать по единой системе могут только те предприниматели, которые занимаются определенным видом деятельности. Здесь выделяют следующие виды:
Получается, что претендовать на ЕНВД могут только те предприниматели, у которых можно указать в точности вид их последующей деятельности.
Вмененная система налогообложения для ИП заменяет такие виды налогов, как НДС, НДФЛ и имущественный налог, если предприниматель использует собственное имущество (оформленное на физическое лицо ).
Налоговая ставка в данном случае исчисляется как 15% от доходов, но не ниже установленного в регионе минимального значения.
Единый сельскохозяйственный налог (ЕСХН)
Представленная система налогообложения не распространена, поэтому рассматривать ее подробно нет необходимости. Единственное, что следует указать, так это следующие основные факторы:
- Предприниматель может выплачивать налоги по системе ЕСХН, если занимается выращиванием и переработкой сельскохозяйственных культур.
- Система схожа с УСН.
- В расчет налогов берут значения доходы минус расходы – чистый доход.
- Ставка по налогам составляет 6%.
Каких-либо дополнительных отличий и ограничений в ЕСХН не существует. Для изучения плюсов и минусов можно обратиться к УСН. Оплачивается налог каждые полгода, по окончании года подается декларация в налоговые органы.
Единый сельскохозяйственный налог. Видео
Патентная система налогообложения (ПСН)
Патентная система налогообложения – это вид упрощенной системы. В отличие от УСН, ПСН применяется только для того предпринимателя, который занимается бизнесом только на территории, где было выдано разрешение на занятие коммерческой деятельностью.
- Первая треть в первые 25 дней после регистрации предпринимательской деятельности.
- Остальная часть выплачивается по истечении 25 дней со дня окончания срока действия патента.
Налоговою декларацию предприниматель подавать не должен, но при осуществлении деятельности должен вести специальную книгу доходов и расходов .
Выбирая систему налогообложения, индивидуальный предприниматель должен руководствоваться простотой составления отчетности в выбранном виде деятельности, а также минимальными выплатами – если есть возможность «сэкономить», лучше этим воспользоваться.
Начинающему бизнесмену выплачивать налоги гораздо сложнее как в финансовом плане, так и в сборе всей необходимой документации.
Согласно налоговому законодательству Российской Федерации, с заработка физических лиц (в том числе и самозанятых) ежегодно необходимо уплачивать НДФЛ (налог на доход физических лиц). Доходом является любое получение имущества (в том числе его покупка, получение в дар, либо продажа), фиксированная заработная плата, оплаты оказанных услуг.
Для занятия предпринимательской деятельностью (к примеру, оказанию услуг) можно не регистрироваться как ИП в налоговом органе, а подавать после каждой оказанной услуги заявление в налоговую. В заявление необходимо указать срок оказания услуг, характер, прикрепить агентский договор.
После подачи заявления необходимо уплатить налог, который по состоянию на 28 марта 2018 года составляет 13% от полученной по договору суммы (например, с суммы в 100 000 рублей уплачивается налог в 13 000 рублей).
Процесс самостоятельной уплаты налогов подходит далеко не всем. В первую очередь, за регистрацию в качестве ИП выступает тот факт, что не требуется подавать в налоговую каждый раз заявление, а достаточно отчитаться декларацией за отчётный год. Есть широкий выбор систем налогообложений , ставка по которым ниже чем обычный НДФЛ для физических лиц.
- ОСНО – общая система налогообложения . Подходит абсолютно под все виды предприятий. Они не имеет ограничений по количеству трудоустроенного персонала, а также сумме дохода. При регистрации в качестве ИП автоматически применяется, если при подаче основного заявления не указано о желании воспользоваться другой системой. Все остальные системы налогообложения — специальные, предусматривают возможность перехода только при соответствии определённым требованиям.
- УНС – упрощённая система налогообложения . Подходят предприятия, в штате которых трудится не более 100 сотрудников, а годовой доход не превышает 150 000 000 рублей в год. Из-за своей низкой налоговой ставки является самым распространённым у ИП.
- ЕНВД – единый налог на вмененный доход . Широкое распространение в сфере услуг и торговле, где можно предрасчитать доход до его получения. Число сотрудников не должно превышать 100 человек.
- ЕСХН – единый сельскохозяйственный налог . Применяется исключительно для сельхозпроизводителей. Максимально возможное количество трудоустроенного персонала не должно превышать 300 человек.
- ПСН – патентная система налогообложения . Применяется для индивидуальных предпринимателей, чей доход не выше 60 000 000 рублей в год, а число занятых на производстве лиц не превышает 15 человек.
Нововведением 2018 года является то, что теперь абсолютно все предприятия должны подавать ежегодную отчётность в налоговый орган . Ранее, для индивидуальных предпринимателей, работающих по УНС, отсутствовала необходимость составления подробной ежегодной отчётности.
Для всех физических лиц, которые не являются индивидуальными предпринимателями, но числятся резидентами Российской Федерации, имеется общий процент налоговой нагрузки , взимаемый с дохода. В 2018 году он составляет 13% . При регистрации в виде ИП размер налоговой нагрузки меняется в зависимости от выбранных правил налогообложения.
При ОСНО предприниматель уплачивает НДФЛ в размере от 13% до 30% , НДС в размере 18% (исключением являются лекарственные препараты, размер НДС для них устанавливается в 10%).
Все операции регистрируются в КУДиР , а НДФЛ уплачивается по окончанию отчётного периода. В свою очередь НДС необходимо уплачивать не менее чем 1 раз в квартал.
УСН является самой привлекательной для предпринимателей за счёт малого количества отчётности, а также низкой налоговой нагрузки. Для «упрощёнки» существует два вида расчёта налоговой нагрузки: разница между доходом и расходом и налог исключительно на доход. При первом варианте предприниматель должен уплачивать налог в размере 15% от разницы дохода и расхода предприятия.
В случае если в расчёт берётся только доход, предприниматель обязан уплатить в казну 6% от полученного (например, прибыль составила 1 000 000 рублей за 2017 год, при отчёте в 2018 году в обязательном порядке необходимо уплатить налог в 60 000 рублей, что составляет 6% от полученной прибыли).
По данным правилам налогообложения отчётность ведётся в КУДиР, общая декларация о доходах сдаётся 1 раз в год.
При ЕНВД уплачивается НДФЛ в сумме от 7,5 до 15% каждый квартал. Ведение отчётности в КУДиР не требуется, поскольку необходимый к уплате налог рассчитывается не из фактического заработка, а из предполагаемого.
При ЕСХН предметом налога является разница между доходом и расходом предприятия. На предмет налога накладывается налоговая нагрузка в 6%. Учёт ведётся в КУДиР, а отчётность сдается раз в год по окончанию налогового периода.
Как и при ЕНВД, предметом налогообложения в ПСН является предполагаемый доход, только в отличии от ЕНВД он определяется местным законодательством и составляет 6%. Учёт ведётся в КУДиР, но, в отличии от УНС, сдавать в конце года отчётность не нужно. Расчёт с налоговым органом происходит путём покупки патента на предпринимательскую деятельность в установленный период (от 1 до 12 месяцев за год).
О том, как выбрать систему налогообложения, можно узнать из видео.
Плюсы и минусы
В связи с большим выбором возможных систем налогообложения, стоит рассмотреть плюсы и минусы каждой.
| Система налогообложения | Плюсы | Минусы |
|---|---|---|
| ОСНО | 1. Возможный штат сотрудников при не ограничен. 2. Размер возможного дохода, с которого в последствии уплачивается налог, не ограничен. | 1. НДФЛ составляет 13%. 2. Необходимо уплачивать ещё и 18% НДС. 3. НДС уплачивается не реже 1 раза в квартал. |
| УСН | 1. Налоговая ставка 6% при взимании налога только с дохода или 15% при взимании налога с разницы между доходом и расходом. 3. Уплата налогов и подача декларации - только 1 раз в отчётный период. | 1. Штат сотрудников – не более 100. 2. Возможный заработок не должен превышать 150 000 000 рублей. 3. Необходимо вести КУДиР. |
| ЕНВД | 1. Отсутствие необходимости вести КУДиР. 2. Низкая налоговая ставка 7,5-15% (в зависимости от региона и сферы деятельности). | 1. Максимальная численность сотрудников не должна превышать 100 человек 2. Налог уплачивается не из фактической прибыли, а из предполагаемой. 3. Уплата происходит каждый квартал. |
| ЕСХН | 1. Налоговая ставка составляет 6% от разницы между доходом и расходом. 2. Отчётным периодом считается календарный год, а не квартал. | 1. Применяется исключительно к сельскохозяйственной деятельности. 2. Численность сотрудников не должна превышать 300 человек. 3. Необходимо обязательное ведение КУДиР. |
| ПСН | 1. Фиксированная налоговая ставка, равная 6% от дохода. 2. Возможность ведения сезонной деятельности, приобретая патент только на время фактической работы предприятия. 3. Отсутствует необходимость ведения КУДиР. | 1. Максимальная численность персонала не должна превышать 10 человек. 2. Расчёт стоимости патента производится по предполагаемому доходу, а не фактическому. |
Обязательные платежи
Лицо зарегистрировалось как индивидуальный предприниматель, но по какой-либо причине не вело за последний год деятельности. Находится на УСН, доход составляет 0 рублей, по завершению отчётного периода подается декларация. По сути, в связи с отсутствием фактического дохода, ИП ничего не должен, но это неверно.
Согласно законодательству РФ, индивидуальный предприниматель обязан своевременно вносить средства в ФСС и ФФОМС за работников и за себя.
Ежегодно ИП обязан вносить в фонды 32 385 рублей . Из них в ФФОМС РФ – 5840 рублей .
Данные платежи обязательны к оплате. Если индивидуальный предприниматель не внесёте указанные суммы по ним, есть риск остаться без части имущества на данную сумму. Такое положение дел следует из того, что ИП несёт полную материальную ответственность за совершённые действия, сделки, а также задолженности (в том числе и по выплатам в фонды).
Как можно изменить режим налогообложения
Главным правоустанавливающим органом Российской Федерации в сфере налогов и сборов является Налоговая инспекция РФ . Именно она занимается изменением налоговых режимов и отслеживанием их исполнения. Для смены режима налогообложения достаточно (в зависимости от типа имеющийся системы) сдать необходимую отчётность, даже в случае если отчётный период ещё не окончился, а также написать заявление о переходе.
После прекращения деятельности (закрытие ИП), применяется стандартная система налогообложения на основе НДФЛ 13%. Закрытие ИП не оставляет возможности уплачивать налог по той же упрощённой системе в размере 6% от дохода.
Если вы решили единолично заняться предпринимательской деятельностью и , то перед вами неизбежно встанет вопрос, какую систему налогообложения выбрать для ИП. Но прежде чем переходить непосредственно к выбору, имеет смысл вспомнить, какие вообще налоговые режимы может применять ИП.
Их всего пять. Это общая система налогообложения - ОСН, а также 4 специальных налоговых режима:
- упрощенная система налогообложения - УСН;
- система налогообложения в виде единого налога на вмененный доход - ЕНВД;
- патентная система налогообложения - ПСН;
- система налогообложения для сельскохозяйственных товаропроизводителей - ЕСХН.
Как выбрать систему налогообложения для ИП
Если вы приняли решение об открытии собственного дела, то наверняка знаете, чем именно хотели бы заниматься. Зная вид деятельности, можно сразу же исключить некоторые налоговые режимы из рассмотрения, не вникая в специфику их применения. Поскольку целых 3 из них могут быть применены только при ведении определенных видов деятельности.
К примеру, перейти на уплату могут только сельскохозяйственные производители. Если вы к ним не относитесь, забудьте о ЕСХН.
Похожая ситуация с ПСН. Перечень «патентных» видов деятельности изначально прописан в НК РФ, но конкретные виды вводятся законами субъектов РФ. Поэтому если вас привлекают данные режимы налогообложения, придется познакомиться с региональным и местным законодательством.
И ЕНВД, и ПСН удобны своей простотой. По сути, за ИП уже решили, в какой сумме (приблизительно) он получит доход и исходя из нее предприниматель должен уплатить налог. Но если ваш доход окажется меньше установленного, заплатить налог в меньшей сумме вы не сможете.
Выбор системы налогообложения для ИП: специфика ОСН и УСН
ОСН предприниматели могут применять, какой бы вид деятельности они ни выбрали. Здесь никаких ограничений нет. Так же как нет ограничений по численности работников, предельной сумме дохода ИП за год и т.д. Об особенностях уплаты НДФЛ при применении ОСН читайте .
Перейти на также может практически каждый ИП ( , кто занимается производством подакцизных товаров, или у кого средняя численность работников превышает 100 человек). При этом нужно выбрать объект налогообложения - «доходы», с которых налог по общему правилу считается по ставке 6%, или «доходы, уменьшенные на величину расходов», облагаемые по ставке 15%. Кстати, указанные ставки могут быть снижены законами субъектов РФ (
Вы открываете розничный магазин и вплотную приблизились к регистрации бизнеса: уже и определяетесь с системой налогообложения. Налоговый режим определяет размер обязательных платежей, частоту сдачи отчетности и величину косвенных расходов на её подготовку. Иными словами, сколько отдавать денег, как часто отчитываться и чем отвечать в случае нарушений.
Системы налогообложения отличаются не только . Основная разница в направленности — каждый вид удобен для определенной деятельности. Разберемся, как использовать систему налогообложения на пользу вашего бизнеса.
Алгоритм определения системы налогообложения
Не существует универсального рецепта выбора системы налогообложения, но есть алгоритм, который поможет сориентироваться и выбрать подходящую.
Первый шаг . Охарактеризуйте свою компанию:
- Где будете вести деятельность?
- Кто ваши клиенты: физические или юридические лица?
- На какую годовую выручку рассчитываете?
- Сколько стоят активы?
- Какие затраты будете нести?

Второй шаг . Проанализируйте систему налогообложения в России применительно к вашему виду деятельности: нужно определить какие сборы и обязательные налоги придется платить.
Третий шаг . Определите оптимальную систему налогообложения. Велик соблазн выбрать ту систему, где меньше обязательных платежей. Это логично, но не всегда правильно. Зачастую выгоднее пойти на снижение прибыли сегодня, чтобы завтра достичь глобальной цели. Например, если вы планируете активно привлекать инвестиции и расширять бизнес в будущем, то лучше сразу выбрать ООО и работать по общей системе.
5 налоговых режимов

В России действуют всего пять режимов налогообложения. Для торговли подходят четыре: ЕНВД, Патентная, Общая и Упрощенная системы.
ОСНО, ЕНВД, УСН и ПСН подходят для торговли.
Единый сельскохозяйственный налог (ЕСХН) — аналог ЕНВД для тех, кто самостоятельно выращивает, обрабатывает и продает сельскохозяйственную продукцию. Для торговли, в широком смысле, он не подходит.
ОСНО: много документов и платежей
Общую систему налогообложения автоматически применяют для ИП и ООО, если во время регистрации не было подано заявления на применение специального режима.
Бизнес, который живет по правилам ОСНО, нуждается в профессиональном бухгалтере, который знает в каких случаях применяется НДС 10%, в каких — 18%, а в каких и вовсе 0%. ООО нужно в полном объеме вести бухгалтерский и налоговый учет, а ИП — книги учета доходов и расходов, хозяйственных операций. Общая система налогообложения — не лучший вариант для начинающего бизнесмена.
Обязательные налоги:
- На прибыль . От суммы разницы между доходами и расходами — 20% или 13% НДФЛ для ИП.
- На имущество . Если организация владеет недвижимостью.
- Налог на добавленную стоимость . Обычно составляет 18% от проданных товаров и услуг. НДС можно уменьшить на сумму НДС, которую вы заплатили поставщику.
Аргумент и за и против ОСНО — НДС. Если вы собираетесь работать с крупными фирмами, то лучше выбрать ОСНО, если же вы займетесь мелкой или средней розницей — выбирайте один из специальных режимов.
УСН: налог — раз в квартал, отчет — раз в год
Упрощенная система налогообложения самая популярная: вместо трех общих налогов — всего один УСН. Предприниматель платит налог в квартал, а отчетность сдаёт один раз в год. При УСН индивидуальные предприниматели не платят НДФЛ и налоги на имущество.
В режиме УСН существует два варианта для выплаты налога:
- С доходов — от 1 до 6%. Подойдет, если у вас небольшой объем расходов или их не подтвердить документами.
- Доходы минус расходы — от 5 до 15%. Вариант выгоден если доля регулярных расходов составляет до 80% от доходов. Подходит для торговли.
Размер налоговой ставки зависит от региона, размера дохода и вида деятельности. Для ИП нет ограничений в применении УСН — предпринимателю достаточно написать заявление о переходе на этот режим.
Для ООО существуют ограничения:
- Штат до 100 сотрудников;
- Доход за 9 месяцев не превышает 45 млн руб., а за год — 60 млн руб.;
- Нет филиалов и представительств;
- Не попадает под действие сельхозналога.
Сумму налога можно уменьшить до 100% за счет страховых взносов за сотрудников. Режим подойдет, если вы не собираетесь открывать филиалы в других городах.
ЕНВД: фиксированная сумма налогов
Единый налог на вмененный доход выплачивают ежеквартально. Сумма зависит от объема торговых площадей, количества сотрудников и транспорта, но не зависит от фактического объема прибыли. ЕНВД применяют для некоторых видов деятельности, в которые входит и торговля. Главный недостаток ЕНВД — отсутствие возможности подать нулевую декларацию: даже если вы не получили прибыль, вам всё равно придется заплатить налоги.
Для ООО и ИП одинаковые ограничения в применении ЕНВД:
- Штат до 100 сотрудников;
- Площадь торгового зала не превышает 150 кв. м.;
- Доля другой организации в уставе ООО не превышает 25%;
- Не попадает под действие сельхозналога или патента;
- ЕНВД разрешен в субъекте федерации.
При ЕНВД, ИП и ООО могут уменьшить налог на сумму до 50% за счет страховых взносов, которые платят за сотрудников. При расчетах с покупателями использование кассовой техники пока необязательно — достаточно выдать товарный чек.
ПСН: получил патент и свободен
Патентную систему налогообложения могут принять ИП, которые занимаются деятельностью из главы 25.5 Налогового кодекса, где упомянута, в том числе, розничная торговля.
Ограничения для применения ПСН:
- Штат до 100 сотрудников;
- Площадь торгового зала не превышает 50 кв. м;
- Доход за год меньше 60 млн руб.
С предпринимателя, работающего по ПСН, снято обязательство отчитываться в налоговые органы каждый квартал и выплачивать периодические налоги. Для ведения деятельности ему достаточно вовремя купить патент на срок от 1 месяца до 1 года и вести книгу учета доходов.
Стоимость патента устанавливают местные власти, которые рассчитывают ее исходя из возможного дохода. Обычно она равна 6% от суммы возможного дохода. ПСН выгодно применять для временной и сезонной торговли.
Выводы
- Если вы работаете с юридическими лицами, которые рассчитывают на зачет НДС, ваш выбор — ОСНО.
- Небольшой магазин без филиалов и представительств — УСН;
- Небольшой магазин с большой и постоянной прибылью — ЕНВД;
- Сезонная торговля, ярмарки — ПСН.
Памятка для определения системы налогообложения.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации