
Вид налогообложения для ип услуги. Какие налоги платит ИП на разных режимах налогообложения: виды и суммы налогов
1-вариант (общая система налогообложения) применяется, если ИП не перешел на один из "спец. режимов" (УСН, ЕНВД, Патент)
В этом случае Индивидуальный предприниматель уплачивает Налог на доходы физических лиц "НДФЛ" 13%, Налог на добавленную стоимость "НДС" 18% или 10%, Налог на имущество, и соответственно, ведет учет и сдает отчетность по этим налогам. Такая система является наименее удобной и подойдет только крупным предпринимателям, импортерам, и при наличии выгодных клиентов на ОСНО с НДС. Это основные отличительные признаки ИП на Общей системе налогообложения.
2-вариант (упрощенная система налогообложения, доходы).
На наш взгляд, это самый лучший вариант, если конечно он подходит под Ваш бизнес. Применяется при различных услугах и/или при небольшой себестоимости/расходах.
Основным налогом является Единый налог УСН 6% с дохода ИП, заменяющий вышеперечисленные налоги. Другими словами, налогообложению подлежит вся выручка поступившая на р/сч или в кассу ИП. Уменьшить выручку на произведенные расходы нельзя.
Однако сумма исчисленного налога может быть уменьшена:
- на 100% обязательных выплат (взносов) Индивидуального предпринимателя в Пенсионный фонд РФ и Федеральный фонд обязательного медицинского страхования в фиксированном размере. В 2013 году эти выплаты составляли 35664,66/год. Размер и порядок уплаты взносов в 2014, 2015, 2016 и 2017 году указан в конце материала. Этот вычет применяется, если у ИП нет работников.
либо, если ИП использует труд наемных работников:
- на 50% из выплат (взносов) в ПФР, ФОМС, ФСС начисленных и уплаченных за работников.
Учет доходов ведется в Книге учета доходов и расходов "КУДиР" индивидуальных предпринимателей, применяющих упрощенную систему налогообложения. Кассовые операции и учет Основных средств "ОС" ведется в общем режиме. Отметим также, отсутствие необходимости вести бухгалтерский учет и дополнительного налогообложения образовавшейся прибыли. Свободные средства, оставшиеся после уплаты Единого налога, можно выдать из кассы или перевести на личную карту с расчетного счета, такие выплаты НДФЛ не облагаются. Дополнительным плюсом является простота учета и отчетности, а также отсутствие интереса для проверок у налоговых органов.
3-вариант (упрощенная система налогообложения, доходы минус расходы).
Этот вариант подходит для торговли и/или в случае большой себестоимости/расходах. Также, в случае, если стоимость товара высокая, а наценка небольшая.
Основным налогом является Единый налог УСН 15% с дохода ИП, уменьшенного на его расходы. При этом расходы должны быть обоснованы, экономически оправданы и документально подтверждены. Перечень расходов, на которые можно уменьшить доходы, прописан в Статье 346.16 Налогового кодекса РФ. Перечень является закрытым, т.е. учесть можно только те расходы, которые прямо прописаны в законе.
Учет доходов и расходов ведется в Книге учета доходов и расходов "КУДиР". Касса и ОС – по общим правилам. Бухгалтерский учет можно не вести. Прибыль выплачивается без дополнительного налогообложения.
В данном варианте учет несколько сложнее и внимание налоговых органов может быть более пристальным, так как придется подтверждать обоснованность произведенных расходов.
4-вариант (патентная система налогообложения). Новый вид спецрежима, выведен в отдельную главу Налогового кодекса с 2013 года, но для действия на местах дополнительно требуется закон субъекта РФ. В Московской области действует закон "О патентной системе налогообложения на территории Московской области". В городе федерального значения Москва принят закон № 53 "О патентной системе налогообложения". Скачать полный текст этих региональных законов можно на нашем сайте. Получить Патент могут только Индивидуальные предприниматели, организации такого права лишены.
Патент может применяться наряду с другими режимами и действовать в отношении определенных видов деятельности, установленных законом. В основном, это различные услуги, а также розничная торговля в залах до 50 кв.м. Патент действует в отношении одного из видов предпринимательской деятельности и на территории одного субъекта РФ, на территории другого субъекта РФ нужно получать новый Патент на каждый вид деятельности.
Обратиться за получением патента можно одновременно с открытием ИП или за 10 дней до начала применения Патентной системы налогообложения.
Патент заменяет основные налоги, а также освобождает от обязанности сдавать декларацию. Объектом налогообложения признается "потенциально возможный к получению годовой доход ИП" по каждому виду деятельности, и устанавливается законом субъекта РФ.
Для примера, Патент на торговлю в зале с площадью не более 50 квадратных метров в Московской области за полный 2017 год, обойдется:
- в 12528 руб/год для ИП без работников;
- в 30210 руб/год для ИП от 1 до 3 работников;
- в 253888 руб/год для ИП от 4 до 15 работников;
Среднесписочная численность в 15 работников по трудовым, а также гражданско-правовым договорам – это максимальная численность работников для получения и применения Патента.
Можно сказать, что Патент представляет собой очень привлекательный режим для малого бизнеса, подойдет для Предпринимателей без работников и с небольшим количеством работников. Применительно к Москве с июля 2015 года выгода от применения Патентной системы в отношении торговых видов деятельности усиливается освобождением от уплаты Торгового сбора.
Новый вид дополнительного местного сбора основанный на объекте осуществления торговой деятельности. На данный момент действует с 01.07.2015 года в городе Москве. Подробнее смотрите в нашем обзоре Торгового сбора.
5-вариант (единый налог на вмененный доход). ЕНВД - вводится в действие законами субъектов федерации. В частности, ИП в Москве вовсе не имеют возможности его применения, а ЕНВД в Московской области действует и может быть хорошей альтернативой другим режимам. С 2013 года переход на Единый налог стал добровольным. Теперь Предприниматель должен сам решить для себя: переходить на ЕНВД или нет. В конкретной ситуации, в зависимости от вида деятельности, это может быть более или менее выгодно в отличие от других вариантов.
Пенсионные взносы ИП
В 2017 году взносы ИП выросли до 27990-00 рублей, плюс 1% (один процент) от дохода превышающего сумму 300 т.р. за налоговый период. Фиксированные взносы ИП платятся независимо от применяемой системы налогообложения.
Открыв (зарегистрировав) ИП физическое лицо автоматически становиться плательщиком взносов в пенсионный и медицинский фонды. Сумма, причитающихся к уплате взносов, привязана в расчете к минимальному размеру оплаты труда. Поэтому на каждый год она разная. Её можно рассчитать самостоятельно, а проще уточнить в Пенсионном фонде, а заодно и уточнить реквизиты для оплаты, которые с нового года тоже могут измениться. И обязательно нужно помнить о том, что отсутствие деятельности ИП и как последствие этого - отсутствие доходов, не освобождает ИП от уплаты взносов.
Запомните! Гражданин, имеющий статус ИП, перестает платить взносы только с момента исключения из Единого государственного реестра индивидуальных предпринимателей. Хотя есть в этом правиле исключения. Пункт 6 статьи 14 Закона № 212-ФЗ перечисляет такие случаи:
- отпуск по уходу за ребенком до 1,5 лет;
- военная служба по призыву;
- уход за инвалидом I группы, ребенком-инвалидом или пожилым человеком, достигшим возраста 80 лет;
- проживание с супругом военнослужащим, проходящим военную службу по контракту, в местности, где отсутствует возможность трудоустройства;
- проживание за границей с супругом, направленным на работу в дипломатические представительства и консульские учреждения РФ, международные организации.
Чтобы воспользоваться льготой, нужно написать заявление о приостановке деятельности ИП в связи с одним из пунктов и предоставить его в Пенсионный фонд.
Оплата взносов
Рассчитать суммы фиксированных взносов ИП за 2017 и 2016 годы вы можете в нашем: калькуляторе фиксированных взносов онлайн прямо на сайте.
В 2017 году сумма общего фиксированного платежа (ПФР и ФОМС) индивидуального предпринимателя составляет
- 27990 рублей 00 копеек (и дополнительно 1% от выручки более 300т.)
он распределяется в два фонда:
- Взнос ИП в ПФР за 2017 год равен: 23400.00 руб.
- Взнос ИП в ФОМС за 2017 год равен: 4590.00 руб.
Изменились не только КБК для ИП с 2017 года, но и администрирование взносов передали в налоговые инспекции.
- КБК ПФР 18210202140061110160 – до 300 т.
- КБК ПФР 18210202140061110160 – 1% с превышения 300 т.
- КБК ФОМС 18210202103081013160
- КБК ПФР 18210202140062110160 - пени
- КБК ПФР 18210202140062210160 - проценты
- КБК ПФР 18210202140063010160 - штрафы
- КБК ФОМС 18210202103082013160 - пени
- КБК ФОМС 18210202103083013160 - штрафы
- МРОТ на 2014 год 5554 руб. x 26% x 12 месяцев = 17328,48 руб. (взнос в ПФР)
- МРОТ на 2014 год 5554 руб. x 5,1% x 12 месяцев = 3399,05 руб. (взнос в ФФОМС)
- 24984-00 руб. Страховые взносы в фиксированном размере на выплату страховой части трудовой пенсии.
- 7495-20 руб. Страховые взносы в фиксированном размере на выплату накопительной части трудовой пенсии.
- 32479-20 руб. Страховые взносы в фиксированном размере на выплату страховой части трудовой пенсии.
- 3185-46 руб. Страховые взносы на ОМС, зачисляемые в бюджет ФФОМС.
Для уплаты фиксированных взносов ИП в 2017 году используются коды бюджетной классификации:
Федеральный фонд обязательного медицинского страхования
В 2016 году сумма общего фиксированного платежа (ПФР и ФОМС) индивидуального предпринимателя была 23153 рубля 33 копейки (и дополнительно 1% от выручки более 300т.)
В 2015 году общий фиксированный платеж составлял 22261,38 руб. (плюс 1% от выручки более 300т.)
C 2014 года по настоящее время, действует новый порядок расчета и уплаты страховых взносов в фиксированном размере для самозанятого населения. Сумма взносов разделена на два варианта в зависимости от объема выручки предпринимателя за налоговый период. Фиксированный размер нужно оплатить до конца года (можно частями), а 1% до 01 апреля следующего за отчетным года, но можно и в течении года.
В 2014 году фиксированные платежи ИП "страховые взносы в фиксированном размере" во внебюджетные фонды (пенсионный фонд и фонд обязательного медицинского страхования) составляли:
Первый вариант - при выручке менее 300000 рублей - сумма годового платежа 20727,53 руб. Эту сумму необходимо оплатить независимо от наличия дохода или ведения предпринимательской деятельности.
Расчет в зависимости от МРОТ (формула действительна и сейчас)
Второй вариант - при выручке более 300000 рублей - сумма годового платежа 20727,53 руб. плюс 1% от суммы превышающей 300 тысяч рублей за год.
Установлено также ограничение страховых взносов исчисленных с сумм превышающих трехсоттысячную выручку, оно равно восьмикратному размеру фиксированного взноса в Пенсионный фонд Российской Федерации, т.е. 138627,84 руб. Итого максимальная сумма фиксированных платежей ИП в 2014 году составит: 142026,89 руб. Максимальная сумма взносов в 2015 году равна 148 886,40 руб. И предельная сумма взносов ПФР в 2016 году составляет 154851,84 рублей.
В 2013 году общая сумма взносов за полный год составляла 35664-66 руб. При перечислении взносов в ПФР существовал следующий порядок их распределения:
Для лиц 1967 года рождения и моложе
Для лиц старше 1966 года рождения
Поделитесь полезной информацией с друзьями
Бесплатная консультация по вопросам Регистрации и налогам ИП. Обращайтесь внизу страницы, или в группе.
Согласно налоговому законодательству Российской Федерации, с заработка физических лиц (в том числе и самозанятых) ежегодно необходимо уплачивать НДФЛ (налог на доход физических лиц). Доходом является любое получение имущества (в том числе его покупка, получение в дар, либо продажа), фиксированная заработная плата, оплаты оказанных услуг.
Для занятия предпринимательской деятельностью (к примеру, оказанию услуг) можно не регистрироваться как ИП в налоговом органе, а подавать после каждой оказанной услуги заявление в налоговую. В заявление необходимо указать срок оказания услуг, характер, прикрепить агентский договор.
После подачи заявления необходимо уплатить налог, который по состоянию на 28 марта 2018 года составляет 13% от полученной по договору суммы (например, с суммы в 100 000 рублей уплачивается налог в 13 000 рублей).
Процесс самостоятельной уплаты налогов подходит далеко не всем. В первую очередь, за регистрацию в качестве ИП выступает тот факт, что не требуется подавать в налоговую каждый раз заявление, а достаточно отчитаться декларацией за отчётный год. Есть широкий выбор систем налогообложений , ставка по которым ниже чем обычный НДФЛ для физических лиц.
- ОСНО – общая система налогообложения . Подходит абсолютно под все виды предприятий. Они не имеет ограничений по количеству трудоустроенного персонала, а также сумме дохода. При регистрации в качестве ИП автоматически применяется, если при подаче основного заявления не указано о желании воспользоваться другой системой. Все остальные системы налогообложения — специальные, предусматривают возможность перехода только при соответствии определённым требованиям.
- УНС – упрощённая система налогообложения . Подходят предприятия, в штате которых трудится не более 100 сотрудников, а годовой доход не превышает 150 000 000 рублей в год. Из-за своей низкой налоговой ставки является самым распространённым у ИП.
- ЕНВД – единый налог на вмененный доход . Широкое распространение в сфере услуг и торговле, где можно предрасчитать доход до его получения. Число сотрудников не должно превышать 100 человек.
- ЕСХН – единый сельскохозяйственный налог . Применяется исключительно для сельхозпроизводителей. Максимально возможное количество трудоустроенного персонала не должно превышать 300 человек.
- ПСН – патентная система налогообложения . Применяется для индивидуальных предпринимателей, чей доход не выше 60 000 000 рублей в год, а число занятых на производстве лиц не превышает 15 человек.
Нововведением 2018 года является то, что теперь абсолютно все предприятия должны подавать ежегодную отчётность в налоговый орган . Ранее, для индивидуальных предпринимателей, работающих по УНС, отсутствовала необходимость составления подробной ежегодной отчётности.
Для всех физических лиц, которые не являются индивидуальными предпринимателями, но числятся резидентами Российской Федерации, имеется общий процент налоговой нагрузки , взимаемый с дохода. В 2018 году он составляет 13% . При регистрации в виде ИП размер налоговой нагрузки меняется в зависимости от выбранных правил налогообложения.
При ОСНО предприниматель уплачивает НДФЛ в размере от 13% до 30% , НДС в размере 18% (исключением являются лекарственные препараты, размер НДС для них устанавливается в 10%).
Все операции регистрируются в КУДиР , а НДФЛ уплачивается по окончанию отчётного периода. В свою очередь НДС необходимо уплачивать не менее чем 1 раз в квартал.
УСН является самой привлекательной для предпринимателей за счёт малого количества отчётности, а также низкой налоговой нагрузки. Для «упрощёнки» существует два вида расчёта налоговой нагрузки: разница между доходом и расходом и налог исключительно на доход. При первом варианте предприниматель должен уплачивать налог в размере 15% от разницы дохода и расхода предприятия.
В случае если в расчёт берётся только доход, предприниматель обязан уплатить в казну 6% от полученного (например, прибыль составила 1 000 000 рублей за 2017 год, при отчёте в 2018 году в обязательном порядке необходимо уплатить налог в 60 000 рублей, что составляет 6% от полученной прибыли).
По данным правилам налогообложения отчётность ведётся в КУДиР, общая декларация о доходах сдаётся 1 раз в год.
При ЕНВД уплачивается НДФЛ в сумме от 7,5 до 15% каждый квартал. Ведение отчётности в КУДиР не требуется, поскольку необходимый к уплате налог рассчитывается не из фактического заработка, а из предполагаемого.
При ЕСХН предметом налога является разница между доходом и расходом предприятия. На предмет налога накладывается налоговая нагрузка в 6%. Учёт ведётся в КУДиР, а отчётность сдается раз в год по окончанию налогового периода.
Как и при ЕНВД, предметом налогообложения в ПСН является предполагаемый доход, только в отличии от ЕНВД он определяется местным законодательством и составляет 6%. Учёт ведётся в КУДиР, но, в отличии от УНС, сдавать в конце года отчётность не нужно. Расчёт с налоговым органом происходит путём покупки патента на предпринимательскую деятельность в установленный период (от 1 до 12 месяцев за год).
О том, как выбрать систему налогообложения, можно узнать из видео.
Плюсы и минусы
В связи с большим выбором возможных систем налогообложения, стоит рассмотреть плюсы и минусы каждой.
| Система налогообложения | Плюсы | Минусы |
|---|---|---|
| ОСНО | 1. Возможный штат сотрудников при не ограничен. 2. Размер возможного дохода, с которого в последствии уплачивается налог, не ограничен. | 1. НДФЛ составляет 13%. 2. Необходимо уплачивать ещё и 18% НДС. 3. НДС уплачивается не реже 1 раза в квартал. |
| УСН | 1. Налоговая ставка 6% при взимании налога только с дохода или 15% при взимании налога с разницы между доходом и расходом. 3. Уплата налогов и подача декларации - только 1 раз в отчётный период. | 1. Штат сотрудников – не более 100. 2. Возможный заработок не должен превышать 150 000 000 рублей. 3. Необходимо вести КУДиР. |
| ЕНВД | 1. Отсутствие необходимости вести КУДиР. 2. Низкая налоговая ставка 7,5-15% (в зависимости от региона и сферы деятельности). | 1. Максимальная численность сотрудников не должна превышать 100 человек 2. Налог уплачивается не из фактической прибыли, а из предполагаемой. 3. Уплата происходит каждый квартал. |
| ЕСХН | 1. Налоговая ставка составляет 6% от разницы между доходом и расходом. 2. Отчётным периодом считается календарный год, а не квартал. | 1. Применяется исключительно к сельскохозяйственной деятельности. 2. Численность сотрудников не должна превышать 300 человек. 3. Необходимо обязательное ведение КУДиР. |
| ПСН | 1. Фиксированная налоговая ставка, равная 6% от дохода. 2. Возможность ведения сезонной деятельности, приобретая патент только на время фактической работы предприятия. 3. Отсутствует необходимость ведения КУДиР. | 1. Максимальная численность персонала не должна превышать 10 человек. 2. Расчёт стоимости патента производится по предполагаемому доходу, а не фактическому. |
Обязательные платежи
Лицо зарегистрировалось как индивидуальный предприниматель, но по какой-либо причине не вело за последний год деятельности. Находится на УСН, доход составляет 0 рублей, по завершению отчётного периода подается декларация. По сути, в связи с отсутствием фактического дохода, ИП ничего не должен, но это неверно.
Согласно законодательству РФ, индивидуальный предприниматель обязан своевременно вносить средства в ФСС и ФФОМС за работников и за себя.
Ежегодно ИП обязан вносить в фонды 32 385 рублей . Из них в ФФОМС РФ – 5840 рублей .
Данные платежи обязательны к оплате. Если индивидуальный предприниматель не внесёте указанные суммы по ним, есть риск остаться без части имущества на данную сумму. Такое положение дел следует из того, что ИП несёт полную материальную ответственность за совершённые действия, сделки, а также задолженности (в том числе и по выплатам в фонды).
Как можно изменить режим налогообложения
Главным правоустанавливающим органом Российской Федерации в сфере налогов и сборов является Налоговая инспекция РФ . Именно она занимается изменением налоговых режимов и отслеживанием их исполнения. Для смены режима налогообложения достаточно (в зависимости от типа имеющийся системы) сдать необходимую отчётность, даже в случае если отчётный период ещё не окончился, а также написать заявление о переходе.
После прекращения деятельности (закрытие ИП), применяется стандартная система налогообложения на основе НДФЛ 13%. Закрытие ИП не оставляет возможности уплачивать налог по той же упрощённой системе в размере 6% от дохода.
Наравне с юридическими лицами ИП могут выбрать режим налогообложения. Системы отличаются документооборотом, ограничениями применения и количеством налогов.
Решить какую форму выбрать, можно:
- При регистрации.
- В процессе ведения деятельности.
Если выбор осуществляется при регистрации, определиться с тем, какое налогообложение применить, необходимо до начала оформления документов.
При регистрации налогоплательщику присваивается общая система налогообложения. Если предприниматель желает выбрать любой из специальных режимов, потребуется в налоговый орган направить уведомление. ИП имеет возможность совместить несколько режимов налогообложения – ОСН и ЕНВД, УСН и ЕНВД.
Определить, какое налогообложение лучше, можно с помощью специалистов, обладающих знанием применения, объема обязательств, документооборота видов режимов. Выбрать можно одну из форм или совместить режимы. Дополнительно установить, какой из видов оптимальный, позволит бизнес-план.
Общеустановленная система
Общая система – наиболее сложный из видов налогообложения ИП, имеющий мало общего с аналогичным по названию режимом юридических лиц.
Особенности учета:
- Предприниматель ведет учет с помощью книги учета доходов и расходов. Принцип ведения учета состоит в пооперационном формировании результата.
- Каждая торговая операция (производство также имеет конечным результатом реализацию продукции) должна быть выведена в отдельную строку книги учета. По операции выводится себестоимость, НДС и формируется прибыль.
В учете используется кассовый метод, при котором доходы и расходы принимаются только после оплаты.

Положительные стороны применения режима:
- Отсутствуют ограничения по численности, предельной величине имущества или оборотов.
- Налогоплательщик начисляет и уплачивает НДС, что позволяет иметь широкий круг партнеров.
- Низкий уровень основного налога НДФЛ – 13%. При возникновении убытков налог не уплачивается.
Предприниматель может использовать книгу доходов и расходов стандартного образца 2002 года или самостоятельно разработать журнал. Определить, какую форму лучше применить, может ИП самостоятельно.
Минусы применения налогообложения:
- Сложный учет, требующий участия грамотных бухгалтеров.
- Отсутствие возможности переноса убытков на будущие периоды.
- Значительное количество налогов – земельного, НДФЛ, НДС, взносов в фонды.
Общая форма режима – лучшая система для предпринимателей, не имеющих значительные обороты товарно-денежных операций. Удобный вариант для услуг или оптовой торговли. Основное преимущество – отсутствие необходимости уплаты налога в случае получения убытков.
Использование упрощенной системы
Режим можно выбрать при регистрации или в течение ведения деятельности с нового календарного года. Одновременно требуется определить, какую форму упрощенного налогообложения применять.
Используется одна из схем:
- Доходы. Уплата единого налога осуществляется от суммы полученной выручки. Форму выгодно применять при низкой себестоимости, например, в случае оказания услуг. Предприниматель использует минимальный учет.
- Доходы минус расходы. Налогооблагаемая база формируется с разницы между выручкой и затратами.

Схему налогообложения можно выбрать и изменить с нового календарного года. Сменить форму и выбрать другую схему в течение налогового года не допускается законодательством. Определить, какую схему лучше применить, можно с помощью налоговых специалистов или практическим способом.
Преимущества системы:
- Упрощенный учет и документооборот.
- Возможность выбора схемы налогообложения. Переход на другую форму осуществляется с нового календарного года.
- Отсутствие обязанности по уплате НДС.
- Возможность снизить налог при уплате взносов в фонды.
Подача декларации осуществляется один раз в год, уплата налогов производится ежеквартально.
Отрицательные стороны упрощенного режима:
- Автоматический перевод ИП на общий режим в случае превышения годового лимита выручки с уплатой всех положенных налогов и подачи отчетности.
- Наличие ограничений применения по физическим показателям.
- В состав расходов можно включать закрытый список затрат.
Упрощенная система – оптимальный вариант для ведения ИП малого и среднего бизнеса. Режим можно совмещать с ЕНВД и ПНС. При подсчете предельных физических показателей учитываются численность и имущество всех совмещаемых режимов.
Применение вмененного дохода
Режим ЕНВД используется для отдельных видов деятельности. Порядок регулируется федеральным и региональным законодательством. В основе налогообложения лежит физический показатель – численность, метраж и другие.

Преимущества применения системы:
- Отсутствие зависимости налогообложения от выручки.
- Возможность совмещать режим с другими видами.
- Отсутствие требований к учету. В течение деятельности учитываются только данные физического показателя.
- Возможность снизить налог уплаченными взносами.
Начало применения формы осуществляется с любого месяца. Налогоплательщик должен уведомить налоговую инспекцию. Прекращение использования вмененного дохода также осуществляется по заявлению.
Отрицательные стороны режима:
- Уплата налога производится вне зависимости от ведения деятельности и получения выручки. Прекращение обязательств возникает после подачи уведомления о прекращении использования режима.
- Необходимость поквартальной уплаты налога.
Режим налогообложения успешно применяется в розничной торговле или услугах. Тип учета позволяет работать без контрольно-кассовой техники. Применение выгодно предпринимателям с наличием значительных оборотов или при отсутствии численности.
Снижение налога в упрощенной системе и режиме с вмененным доходом
При начислении единых налогов ИП может снизить их сумму на величину платежей в ПФР, ФОМС и ФСС (в части оплаты листков нетрудоспособности) работников и собственных взносов. Предельная величина установлена в 50%. Взносы должны быть уплачены в бюджет.

Важно! Если ИП наемных работников не имеет, снижение налога осуществляется в полном объеме взносов предпринимателя в ПФР и ФОМС. Суммы должны быть уплачены в бюджет. Для равномерного снижения обязательств годовые взносы уплачиваются ежеквартально.
Патентная система
Режим разрешен к применению только индивидуальным предпринимателям. Получить патент можно по отдельным видам деятельности. Приобретение права оформляется на срок от одного месяца до года. Переход осуществляется за 10 дней до начала применения после согласования с налоговой инспекцией.
Преимущества патента:
- Возможность работать одновременно с другими видами налогообложения.
- Отсутствие необходимости в декларировании.
- Незначительный документооборот.
- Возможность рассрочки платежа при длительном сроке оформления (свыше полугода).
Внимание! Ведение деятельности на патенте не имеет обязанности регистрировать и применять в денежном обороте ККМ. При ведении деятельности в розничной торговле ИП может выдавать иной документ, содержащий основные реквизиты. Для оказания услуг предназначены бланки БСО.

Минусы режима:
- Потеря патента в случае несвоевременной уплаты.
- Ограничение в виде предельной суммы дохода в пределах календарного года.
- Применение возможно только при малой численности наемных работников (до 15 человек).
- Отказ от патента в пределах годового периода дает возможность применения системы только с нового календарного года.
- Возможность использовать патент только на территории региона уплаты.
Превышение лимита выручки влечет автоматический переход на общий режим налогообложения. Начисление налога с доходов за период патента снижается на произведенные ранее платежи в бюджет.
Патент выгоднее выбрать ИП, желающим минимизировать учетную документацию, отказаться от отчетности. Перечень разрешенных видов деятельности, позволяющих использовать режим, установлен федеральным законодательством. Региональные власти имеют право пересмотреть список видов деятельности и добавить свои типы, не убирая определенных федеральными законами.
Выбрать, какая из систем подходит предпринимателю, могут помочь налоговые консультанты. Во многом тип налогообложения зависит от вида деятельности и планируемого развития бизнеса. При выборе формы учета определяются ограничения по видам режимов и вероятность превышения установленного законодательством лимита.
Внимание! Предельная величина физических показателей может быть пересмотрена ежегодно законодательством.
Какую систему налогообложения выбрать для ИП? Выбор оптимальной для ИП системы налогообложения (далее н/о) зависит от нескольких факторов, в частности, от вида деятельности, которую ИП планирует осуществлять, основных контрагентов (физических или юридических лиц), объема планируемой выручки, количества наемных рабочих и т.д.
В настоящий момент налоговое законодательство предусматривает применение 4 основных налоговых режима:
- ОСНО (Общий режим н/о);
- УСНО (Упрощенный режим н/о);
- ЕНВД (Единый налог на вмененный доход);
- ПСН (Патентная система н/о).
Каждая из указанных систем, имеет свои особенности и условия применения. Рассмотрим вкратце каждую из них.
Общая или традиционная система н/о
ОСНО является одной из самых сложных, как по количеству обязательных к уплате налогов, так и по требования к ведению налогового и бухгалтерского учета, систем н/о. Сознательно данный режим выбирают налогоплательщики, не подпадающие под иные системы н/о, либо имеющие высокую прибыль и заинтересованность в зачете входного НДС.
Кто переходит на ОСН
- ИП, утратившие право на применении таких режимов, как УСНО, ЕНВД и ПСНО (зачастую, из-за превышения предельного уровня дохода, максимальной численности наемных рабочих или неуплаты в срок стоимости патента);
- ИП не подавшие при регистрации заявления на применение иной системы н/о;
- ИП, чей максимальный доход превышает предельно установленный для специальных режимов н/о, таких как ПСН и УСН;
- ИП, работающие с юридическими лицами и ИП, применяющими ОСНО и заинтересованными во входном НДС.
Особых условий, ограничивающих применение данного режима для ИП не установлено.
Виды налогов для ИП на ОСН
ОСН предполагает уплату трех основных налогов:
- НДС;
Основная ставка 18% (льготные ставки 0% и 18%). Отчетность ежеквартальная - до 25 числа месяца, следующего за отчетным кварталом. Авансовые платежи также подлежат уплате по итогам каждого квартала. Обязательным для плательщиков НДС является ведение регистров налогового учета: книг продаж и покупок;
- НДФЛ;
Основная ставка - 13%, для нерезидентов - 30%. Отчетность представляется раз в год, в срок до 30 апреля года, следующего за отчетным. В течение года ИП должен уплатить 3 авансовых платежа и по итогам года рассчитать и внести в бюджет налог. Налог уплачивается до 15 июля года, следующего за отчетным.
- Налог на имущество физических лиц.
ИП при уплате данного налога приравнены к физическим лицам, в связи с чем, отчетность не сдают и налог платят на основании уведомлений, поступаемых из налоговых органов. Срок уплаты налога - не позднее 1 декабря года, следующего за отчетным.
Упрощенная система н/о
УСНО в настоящий момент является одной из самых выгодных систем н/о, характеризуемых упрощенным бухгалтерским и налоговым учетом, а также сниженной налоговой нагрузкой.
Кто переходит на УСНО
- ИП, чьи виды деятельности не подпадают по ЕНВД и ПСН;
- ИП, чей доход и численность наемных сотрудников не превышает установленных лимитов
Ограничения для применения и перехода на режим
- Перейти на упрощенку с иного режима н/о ИП может только если доходы за 9 месяцев года, в котором подается заявление на переход, не превысили 112,5 млн.руб. (без учета коэффициента дефлятора).
Каждый год, указанный лимит корректируется на коэффициент-дефлятор (далее повышающий коэффициент), устанавливаемый на данный налоговый период. В 2017 году данный коэффициент равен 1,425. В связи с чем, предельная сумма дохода, ограничивающая переход на данный режим с 2018 года составляет 160 312 500 руб. ;
- Применять УСНО могут ИП, чей доход в налоговом периоде (году) не превышает лимита в 150 млн.руб. (без учета повышающего коэффициента). В 2017 году данный лимит составляет 213 750 000 руб .
- Максимальная численность наемных работников не должна превышает 100 человек, а стоимость основных средств составлять не более 150 млн.руб.
Виды налогов для ИП на УСНО
ИП, применяющие УСНО, уплачивают только один налог - единый. Ставка, по которому рассчитывается налог, зависит от выбранного объекта н/о:
- Объект «доходы» - ставка 6%;
Налог считается без учета расходов (кроме уплаченных страховых взносов).
- Объект «доходы минус расходы» - ставка 15%.
Налог рассчитывается исходя из разницы между доходами и расходами.
Декларация на УСНО представляется раз в год, в срок до 30 апреля года, следующего за отчетным.
В течение года ИП уплачивают авансовые платежи по итогам 1 квартала, полугодия и 9 месяцев, а по итогам года рассчитывают и уплачивают налог.
От ведения бухгалтерского учета на данной системе н/о ИП освобождены.
Единый налог на вмененный доход
ЕНВД довольно специфический режим н/о, характеризуемый определенным перечнем видов деятельности, по которым возможно его применение и особенностью уплаты налога исходя из вмененного, а не фактического дохода. Реальный доход для данной системы н/о значения не имеет. ЕНВД также является одной из самых выгодных, по налоговой нагрузке, режимов н/о.
Кто переходит на применение ЕНВД
На уплату ЕНВД переходят ИП, для которых применение данного режима, в силу особенностей ведения деятельности, более выгодно, чем применение иных систем н/о.
Ограничения для применения ЕНВД
ЕНВД не имеет ограничения по уровню доходов, так как налог рассчитывается из вмененного, а не фактически полученного дохода.
Основными ограничениями на применение данного режима является количество работников, не более 100 человек, а также максимальная доля участия других организаций - не более 25%.
Кроме этого, для отдельных видов деятельности, могут быть установлены ограничения по численности наемных рабочих и площади помещения, используемого для ведения деятельности.
Также, необходимо отметить, что применять ЕНВД можно только на территории того региона, на котором он введен. Например, в Москве применение ЕНВД запрещено.
Виды налогов для ИП на ЕНВД
Также, как и в случае с УСНО, на ЕНВД уплате подлежит один налог - вмененный.
Налог рассчитывается исходя из базовой доходности выбранного вида деятельности, физического показателя, а также коэффициентов К1 и К2. Ставка по данной системе н/о составляет 15%.
Отчетность на ЕНВД - ежеквартальная, налог, также платиться по итогам каждого квартала.
Патентная система н/о
Особенностью данного режима н/о является приобретение на определенный срок, от месяца до года, разрешения (патента) на ведения определенного вида деятельности.
Также, как и в случае с ЕНВД, размер реально полученного дохода, для целей расчета налога, значения не имеет. Хотя, в отличие от ЕНВД, применение патентной системы налогообложения ограничено лимитом по доходам - не более 60 млн.руб. в год (без учета повышающего коэффициента).
Ограничения на применения ПСНО
Применять ПСН могут только те ИП, чей доход не превышает 60 млн.руб. в год, а общая численность сотрудников составляет не более 15 человек. Также, применение режима ограничено определенным списком видов деятельности, по которым можно приобрести патент. В настоящий момент, в данный список включены 63 вида деятельности.
Стоимость патента рассчитывается исходя из потенциально возможного дохода, установленного для каждого вида деятельности. Размер дохода зависит не только от вида деятельности, но и от места его ведения, количества работников, транспортных средств, площади помещения в котором ведется деятельность.
Налог (стоимость патента) уплачивается либо двумя частями (если патент приобретен на срок более полугода), либо полностью (если патент приобретен на срок до полугода.
ПСНО является единственной системой н/о на которой не предусмотрено представление отчетности.
Выбор системы н/о для ИП на основе конкретных примеров
Для более наглядного сравнения действующих режимов н/о рассмотрим эффективность каждого из них на конкретном примере. Выберем наиболее оптимальную систему н/о для таких видов деятельности, как:
- Грузоперевозки;
- Парикмахерская;
- Интернет-магазин;
- Кафе.
Примечание: в рассматриваемых примерах будет произведено сравнение только специальных режимов н/о, как наиболее популярных. Также, в расчет не будут приниматься льготные ставки и налоговые каникулы, действующие для отдельных видов деятельности в определенных регионах РФ.
- УСНО;
- ЕНВД;
Применять «вмененку» по деятельности, связанной с перевозкой грузов, могут предприниматели, имеющие на праве собственности (владении, пользовании или в аренде) не более 20 машин. Также, в регионе, где планируется ведение указанной деятельности, законодательными актами должна быть предусмотрена возможность применения ЕНВД по грузоперевозкам.
- ПСНО;
Патентная система н/о не устанавливает по данному виду деятельности ограничения по количеству транспортных средств. Однако, содержит условие о предельном доходе - не более 60 млн.руб. (без учета повышающего коэффициента) и количестве наемных работников - не более 15 человек.
Вывод: самой выгодной системой н/о для данного вида деятельности можно считать ЕНВД, налоговая нагрузка на указанном режиме почти в два раза меньше, чем на ПСН, в три раза меньше чем на УСН 6% и более, чем в 10 раз ниже, чем на УСН 15%.
Возможные к применению системы н/о:
- УСНО;
Применение «упрощенки» по указанному виду деятельности имеет ограничения по предельному доходу - не более 150 млн.руб. (без учета повышающего коэффициента) в год и общему количеству работников - не более 100 человек. Иных условий для применения УСНО по данному виду деятельности законодательством не установлено.
- ЕНВД;
Оказание косметологических и парикмахерских услуг Налоговым кодексом, для целей ЕНВД, отнесено к виду деятельности «оказание бытовых услуг».
Отдельных ограничений по данному виду деятельности, кроме численности наемных работников (не более 100 человек), НК РФ не устанавливает. Также, в регионе, где планируется ведение указанной деятельности, законодательными актами должна быть предусмотрена возможность применения ЕНВД.
- ПСНО;
Патентной системой н/о деятельность парикмахерской отнесена к «парикмахерским и косметическим услугам». Основными условиями применения ПСН по указанному виду деятельности является предельный доход - не более 60 млн.руб. (без учета повышающего коэффициента) и количество наемных работников - не более 15 человек.
Вывод: самой выгодной системой н/о для данного вида деятельности можно считать ЕНВД, налоговая нагрузка на указанном режиме в 1,5 раза меньше, чем на ПСН, почти в два раза меньше, чем на УСН 6% и более, чем в 6 раз ниже, чем на УСН 15%.
Возможные к применению системы н/о:
- УСНО;
Применение «упрощенки» по указанному виду деятельности имеет ограничения по предельному доходу - не более 150 млн.руб. (без учета повышающего коэффициента) в год и общему количеству работников - не более 100 человек. Иных условий для применения УСНО по данному виду деятельности законодательством не установлено.
- ЕНВД и ПСНО.
Применение указанных режимов налогообложения для интернет-магазина НК РФ не допускается. Об этом прямо высказалось ФНС в своем письме:
Вывод: УСН 6% выгодно применять тем ИП, у которых доля расходов не превышает 65% от доходов. Таким образом, «упрощенка» с объектом доходы будет выгодна интернет-магазинам, занимающимся оказанием разного рода услуг, а также, продажей товаров с высокой наценкой.
УСН 15% будет выгодно соответственно тем предпринимателям, которые продают товар с небольшой наценкой или в кредит.
В нашем примере доля расходов составляет немногим более 68%, в связи с чем, УСН 15% в нашем примере выгоднее.
Возможные к применению системы н/о:
- УСНО;
Применение «упрощенки» по указанному виду деятельности имеет ограничения по предельному доходу - не более 150 млн.руб. (без учета повышающего коэффициента) в год и общему количеству работников - не более 100 человек. Иных условий для применения УСНО по данному виду деятельности законодательством не установлено.
- ЕНВД;
Деятельность кафе Налоговый кодекс, для целей ЕНВД, относит к виду деятельности «оказания услуг общественного питания, осуществляемых через объекты организации общественного питания».
Основным ограничением для данного вида деятельности является площадь зала обслуживания посетителей, не более 150 кв.м. Также, в регионе, где планируется ведение деятельности, законодательными актами должна быть предусмотрена возможность применения ЕНВД по указанному виду деятельности.
- ПСНО;
Патентной системой н/о деятельность кафе отнесена к «услугам общественного питания, оказываемые через объекты организации общественного питания». Основными условиями применения ПСНО по указанному виду деятельности является предельный доход - не более 60 млн.руб. (без учета повышающего коэффициента), количество наемных работников - не более 15 человек и площадь зала обслуживания посетителей не более 50 кв.м.
Вывод: самой выгодной системой н/о для данного вида деятельности можно считать ЕНВД, налоговая нагрузка на указанном режиме в 1,5 раза меньше, чем на ПСН, в 2,5 раза меньше чем на УСН 6% и более, чем в 5 раз ниже, чем на УСН 15%.
Подводя итоги вышесказанному, во всех указанных случаях ЕНВД оказалось самым выгодным режимом н/о.
Какие существуют формы налогообложения в России? Что следует выбрать индивидуальному предпринимателю в том или ином случае? Разобраться во всем этом не так трудно, как кажется. На самом деле всего в стране несколько систем налогообложения. А вот разнообразных платежей много. Именно на них следует обратить внимание. Так как может платить налоги Что нужно для выбора той или иной формы налогообложения? Какие плюсы и минусы есть у каждого варианта развития событий? И какие системы пользуются наибольшим спросом у граждан? Ответить на все это не так уж и трудно. Достаточно знать немного информации о каждой форме налогообложения. И уже исходя из полученных сведений останавливаться на том или ином варианте.
Общий список
Итак, первым делом следует понять, из чего вообще будущий предприниматель может выбирать. Какие формы налогообложения имеют место в России? Дело все в том, что у каждого варианта развития событий есть свои особенности. И если их не учитывать, можно не только "прогореть" с бизнесом, но и остаться в долгу перед государством.
Какие вообще существуют формы уплаты налогов? Индивидуальные предприниматели могут воспользоваться одной из следующих систем:
- общая система (ОСНО);
- "упрощенка" (УСН);
- "вмененка" (ЕНВД);
- ЕСХН;
- патентная.
Как правило, в последнее время особым спросом пользуются патенты, а также упрощенная система. Но почему? Какие особенности есть у каждого варианта? И как можно сменить систему уплаты налогов в России после оформления ИП?
ОСНО
Итак, первый вариант - это ОСНО. Формы налогообложения для ИП выбираются в зависимости от бизнеса. Ведь далеко не всегда тот или иной вариант считается выгодным. Поэтому следует обратить внимание на особенности каждого предложения.
Это наиболее распространенный вариант. Он может использоваться всегда. Обычно устанавливается "по умолчанию". То есть, если гражданин не указывает спецрежим для уплаты налогов, он автоматически будет вести бизнес по общей системе.
Чтобы правильно выбрать форму ведения ИП, необходимо посмотреть, какие денежные выплаты положено производить в том или ином случае. При ОСНО граждане уплачивают:
- налог на имущество, которое имеется у предпринимателя и задействовано в бизнесе;
- НДС с проданных товаров и услуг (18% стоимости);
- налог на прибыль (организации платят в 2016 году 20% от общего количества денег, ИП - 13%).
Плюс ко всему придется уплачивать взносы в Пенсионный фонд России. Данный платеж обязателен для всех систем налогообложения. Лишь в некоторых случаях его нет. Этот фактор следует учитывать.
Плюсы-минусы ОСНО
Формы налогообложения в России уже известны. Но какими плюсами и минусами обладает каждый вариант? Общая система, как уже заметно, требует уплаты большого количества денежных средств. Такой вариант не подходит для малого бизнеса с небольшим доходом.
Чаще всего используется продавцами именно из-за НДС. Ведь тогда можно снизить количество уплачиваемых поставщикам денежных средств. ОСНО требует детальной отчетности, сопровождается серьезной бумажной волокитой.
Как показывает практика, такой вариант прекрасно подходит ИП, которые планируют заниматься оптовой торговлей. Как аналог - работа с крупными фирмами, которые имеют связь с НДС. В противном случае рекомендованы иные формы налогообложения для ИП.

ЕСХН
Например, можно обратить внимание на ЕСХН. Это наименее распространенная система уплаты денежных средств. Она применяется только тогда, когда речь идет о бизнесе, связанном с сельскохозяйственной деятельностью. А точнее, с производством.
Требует серьезной бумажной волокиты, практически не пользуется спросом. Поэтому предпринимателям достаточно знать о существовании такой формы налогообложения. И не более того. На практике единый сельскохозяйственный налог встречается в единичных случаях. Особенно непопулярным он стал после введения патентов. Теперь ЕСХН - это самая неудачная система. Именно поэтому расписывать ее подробно нет смысла.
"Вмененка"
Следующий вариант - это единый налог на Такая форма налогообложения в народе называется "вмененкой". Пользуется не самым большим спросом. И все это из-за того, что позволено выбирать ЕНВД далеко не всем типам бизнеса.
Нетрудно догадаться, что такой вариант подразумевает, что будут выплачиваться определенные налоги. Формы налогообложения, в зависимости от того или иного случая, позволяют производить уплату разных взысканий. Какие налоги платят при ЕНВД?
Он всего один. Так и называется - на вмененный доход. По аналогии с системой. Заменяет налоги на имущество, доход и НДС. Платеж устанавливается в соответствии с типом бизнеса.
Преимущества и недостатки "вмененки"
Выбрать форму налогообложения предприниматель может практически в любой момент. Какие плюсы и минусы есть у ЕНВД? Кому и когда рекомендуется пользоваться таким типом уплаты налогов?
Дело все в том, что к минусам относят только бумажную волокиту, а также детальную отчетность. Придется заполнять очень много документов, вести поквартальные отчеты, и все это несмотря на то, что уплачивается всего лишь один налог.
Выбрать ЕНВД могут только небольшие компании. Если доля другой организации в бизнесе составляет более 25% или в корпорации работает больше 100 сотрудников, "вмененка" не применяется. Это запрещено.
К плюсам можно отнести отсутствие зависимости от дохода, а также возможность уменьшения страховых взносов за счет своих подчиненных. Выбирается ЕНВД тогда, когда это возможно.
Про патенты
Вот такая интересна ЕНВД форма. в России предприниматели уделяют пристальное внимание. Ведь в зависимости от выбранного типа уплаты налогов зачастую зависит успех бизнеса. Точнее, в каком плюсе окажется предприниматель.
Современным вариантом является патентная система. Пожалуй, самый успешный вариант для тех, кто хочет попробовать себя в том или ином бизнесе. Подразумевает фактическое отсутствие налогов. Имеет в чем-то сходство с ЕНВД - действует только для определенных типов деятельности.
Гражданин при использовании данной системы должен купить патент на определенный срок. А дальше спокойно вести деятельность. Больше никаких особенностей данный вариант не подразумевает.
Выбирать ли патент
Формы налогообложения в России - это то, чему уделяется серьезное внимание. Следует обратить внимание на патенты, если деятельность в принципе разрешает использование данной системы. Какие плюсы и минусы есть у данного варианта развития событий?
Недостатки - это ограниченность действия патента, разная стоимость документа в тех или иных регионах, невозможность приобретения соответствующего разрешения для всего бизнеса. Только определенные сферы позволяют выбрать такую форму уплаты налогов.
Преимуществ у патентной системы больше. Минимум бумажной волокиты, никаких дополнительных налогов и взносов. Оплачивается патент, затем только ведется специальная книга учета. Хорошо применять такую систему, чтобы опробовать свои силы. Можно приобрести патент всего на месяц, а затем посмотреть, получится ли строить бизнес, или нет.
УСН
Наиболее популярным вариантом бизнеса у ИП является упрощенная форма налогообложения. Этот вариант распространен среди начинающих бизнесменов и предпринимателей. Позволяет уплачивать минимум денежных средств. При этом подходит далеко не для всех типов деятельности.
Вообще, ограничений для УСН нет. Но в некоторых случаях такой вариант считается крайне невыгодным. Как правило, предприниматели производят уплату нескольких платежей:
- налог на доходы;
- взносы на страховку.
Платятся налоги раз в год, отчетность сдается тоже раз в 12 месяцев, в конце налогового отчетного периода. "Упрощенка" может требовать разного количества денежных средств. Все зависит от расходов и доходов предпринимателя.
От прибыли и затрат
Чем интересна изучаемая налоговая форма? - это наиболее популярный выбор среди предпринимателей. Сейчас вместе с УСН используются патенты.
Уже было сказано, что "упрощенка" может требовать разнообразной суммы денежных средств. Многое зависит от расходов и доходов. В данной форме налогообложения используется две системы:
- Платежи по доходам. Применяется при отсутствии расходов или при их незначительности. В данном случае придется заплатить государству 6% от годовой прибыли.
- Платежи "доходы-расходы". Используется для уменьшения налоговой базы за счет трат. Платится от 5 до 15% прибыли, которая остается после вычетов. Точную информацию следует узнавать в каждом регионе.
Чаще всего предприниматели, которые работают на себя, пользуются первым вариантом. Именно поэтому УСН у многих ассоциируется с налогами в 6%. Самая выгодная система для начинающих предпринимателей. Переход на упрощенную систему знаком многим.

Выбор или переход
Как выбрать или перейти на ту или иную систему налогообложения? Вообще, данное действие, как правило, осуществляется непосредственно при оформлении гражданина в качестве индивидуального предпринимателя. Заранее выбранная система уплаты налогов приносит минимальные неудобства. Поэтому рекомендуется сразу определиться, какой именно вариант подходит бизнесу. Как правило, граждане занимаются оформлением ИП, когда точно знают, по какой схеме они будут платить налоги. Обычно в заявлении регистрации указывается тот или иной режим уплаты налоговых взносов. Но можно выбрать ту или иную форму практически в любой момент ведения бизнеса.
Какие ограничения накладываются в данном случае? Дело все в том, что:
- ОСНО автоматически будет применяться, если гражданин не указал спецрежим при открытии ИП.
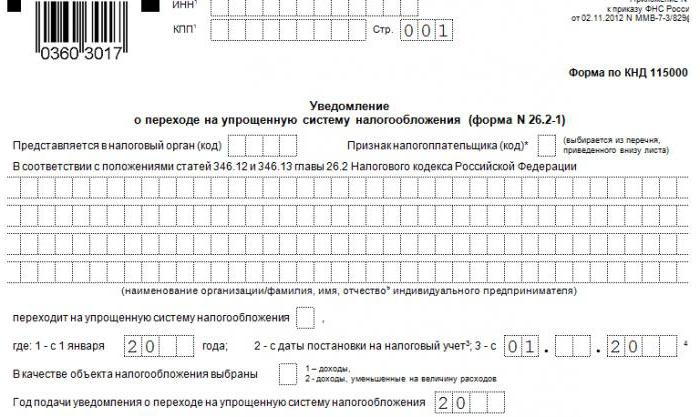
- Переход на упрощенную форму налогообложения возможен в течение 30 дней с момента открытия бизнеса. Такое правило действует, чтобы пользоваться УСН в год открытия дела. Либо до 31 декабря - тогда "упрощенка" действовать будет в следующем году. А первое время придется работать по ОСНО.
- ЕНВД открывается в течение 5 дней с момента открытия бизнеса. Если точнее, с открытия ИП. Внимание, существуют некоторые ограничения. О них рекомендуется узнавать в каждом регионе в отдельности.
- Патенты приобретаются заранее. Если человек хочет открыть ИП и пользоваться патентной системой, то за 10 дней до регистрации необходимо обратиться в налоговую с соответствующим заявлением. Далее происходит оплата документа. И только потом оформляется предпринимательская деятельность.
- ЕСХН, как правило, регистрируется в течение месяца с момента открытия ИП. После введения патентов практически не встречается на практике.
Так что же выбрать
Так какую выбрать форму налогообложения индивидуальному предпринимателю? Как показывает практика, огромным спросом пользуется УСН с 6% налогами, а также патенты. Далее идет ЕНВД. А ОСНО выбирать рекомендуется тогда, когда речь идет об активных оптовых продажах, а также о работе с компаниями с применением НДС.
На самом деле каждый предприниматель сам должен решить, что будет выгодно для той или иной деятельности. Начинающим можно посоветовать для начала воспользоваться патентом. И уже исходя из полученного опыта, открывать деятельность по той или иной форме налогообложения. Это неплохой вариант, который позволяет проверить, насколько бизнес будет успешным.
Если человек планирует работать сам на себя, без подчиненных, рекомендуется "упрощенка". Либо оставить патент - тут уже как угодно предпринимателю. Далеко не всегда можно выбрать патентную систему уплаты налогов. Но если такой шанс есть, лучше им воспользоваться для проверки собственных сил.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации