
Варианты налогообложения для ип. Налоги ИП: какую систему налогообложения выбрать
При регистрации в качестве предпринимателя первый вопрос, с которым сталкиваются, -какое налогообложение выбрать для ИП. Чтобы разобраться в этом важном вопросе, рассмотрим системы налогообложения и кратко остановимся на важных особенностях.
Системы налогообложения
Предприниматель может применять пять систем налогообложения:
- общую (главы 21 и 23 НК РФ);
- четыре специальных:
2) единый налог на вменённый доход (глава 26.3 НК РФ);
4) единый сельскохозяйственный налог (глава 26.1 НК РФ).
Для того чтобы выбрать, какая система налогообложения лучше для ИП, необходимо знать, хотя бы кратко, о применяемых системах и самое главное — предпринимателю необходимо определиться с критериями своего бизнеса.
Что должен определить предприниматель? Вид деятельности, примерный доход, соотношение доходов и расходов, количество работников. Эти важные факторы понадобятся при выборе налогообложения для ИП.
Можно сразу сказать, что если ИП — сельхозпроизводитель, то надо рассматривать единый сельскохозяйственный налог (ЕСХН). Для остальных ИП этот налог не применим, поэтому подробно остановимся на других налогах, выбор между которыми и делает обычно ИП.
Важный момент — сейчас ИП вправе добровольно выбрать любой из спецрежимов, если соответствует критериям. Если не выбрал, то применяет общую систему налогообложения.
Краткая характеристика систем налогообложения
Общая система налогообложения (ОСНО) характерна тем, что платить необходимо все налоги, вести учет, подавать ежеквартально отчетность. И если не подано заявление на выбор налогообложения, то ИП автоматически применяет ОСНО. Часто основной сложностью для ИП является НДС, тем не менее часто предприниматели сознательно выбирают эту систему, если работают с налогоплательщиками на ОСНО, есть иностранные контрагенты, уплачивается НДС при ввозе или предприниматели платят НДС в качестве налогового агента.
Специальные налоговые режимы характерны тем, что предусматривают определённые требования для применения. Общее - отчетность проще, налоговые ставки ниже, заменяют ряд налогов, хотя и с определёнными оговорками. Например, агентский НДС надо платить при любой системе налогообложения.
Упрощенная система налогообложения (УСН) очень распространена в малом и среднем бизнесе в первую очередь в связи с тем, что применяется ко всем видам деятельности, просто вести учет, декларацию необходимо представлять раз в год.
Однако если при регистрации ИП выбрана система налогообложения УСН, то необходимо сразу выбрать объект налогообложения:
- доходы (ставка налога от 1% до 6%) или
- доходы минус расходы (ставка налога от 5% до 15%).
Ставка налога устанавливается законом субъекта, при этом могут быть введены налоговые каникулы, то есть ставка снижена до 0% при определенных условиях - как правило, относится ко впервые зарегистрированному ИП в отношении определенного вида деятельности.
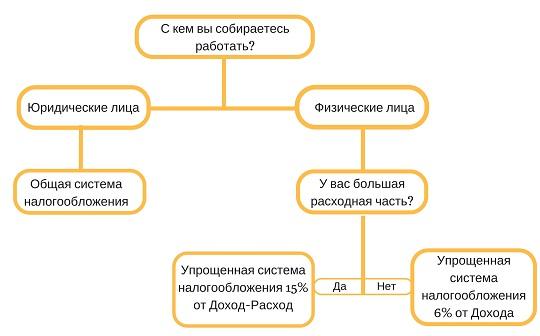
Не только ставку налога, но и баланс между доходами и расходами необходимо учитывать при выборе ИП налогообложения, что лучше — УСН с объектом «доходы» или УСН с объектом «доходы минус расходы».
В том случае, если расходы составляют более 60 — 70%, предпочтительнее выбрать УСН «доходы минус расходы», однако надо учитывать необходимость документального подтверждения расходов.
Единый налог на вмененный доход (ЕНВД) и патентная система налогообложения (ПСН) характерны тем, что платить налог надо исходя из суммы дохода, которую установило государство. Это выгодно, если доходы высокие, чтобы заранее определить сумму налога и планировать расходы на ведение бизнеса. Но надо учитывать, что даже если предприниматель не получил этот доход, платить налог тем не менее надо. Кроме того, для этих систем налогообложения существуют более жёсткие ограничения - применяются только к определённым видам деятельности, количество работников меньше, чем при УСН, физические показатели могут быть ограничены (например, в случае применения ЕНВД - не более 20 машин по виду деятельности «грузоперевозки»).
Когда и как выбрать налогообложение для ИП
Выбирать систему налогообложения рекомендуется до регистрации ИП. Для начала надо определиться с видами налогообложения, которые ИП может выбрать. И касается это только специальных режимов. Надо знать ограничения по каждому из специальных режимов, а также преимущества и недостатки спецрежима. В противном случае предприниматель столкнется с тем, что налоговые платежи выше того, на что он рассчитывал, а для того, чтобы изменить систему, надо ждать до следующего года. Дело в том, что, к примеру, одним из условий УСН является выбор налогообложения для ИП при регистрации.
Причем подать заявление на применение УСН необходимо в течение 30 дней после регистрации, в случае неподачи изменить режим можно будет только со следующего календарного года. Более того, если налогоплательщик хочет изменить объект налогообложения внутри выбранной системы, то есть, применяя УСН, изменить объект «доходы» на объект «доходы минус расходы», это можно сделать также только со следующего календарного года. Так со ссылкой на ст. 346.14 НК РФ разъясняется в Письме Минфина и ФНС РФ от 02.06.2016 N СД-3-3/2511 .
Для ОСНО никаких ограничений не существует - применяется для всех видов деятельности, любых дохода, численности сотрудников. И неудивительно, так как этот режим считается самым «строгим» видом, где действуют все налоги и виды отчетности. Поэтому если заявление о выборе системы налогообложения для ИП не было подано при регистрации, то при работе по спецрежимам ЕНВД и ПСН автоматически предприниматель обязан применять ОСНО в отношении других операций (например, при продаже имущества).
И наоборот — если ИП применяет ОСНО, при соблюдении требований он может применить ЕНВД или ПСН и в середине года, когда определится с доходами и расходами от ведения бизнеса. Поэтому кратко остановимся на критериях, которые надо определить при выборе системы налогообложения после регистрация ИП.
Вид деятельности и другие условия перехода на ЕНВД и ПСН
Требования по каждому налогу указаны в соответствующей главе, рассмотрим основные.
Четко определить, каким бизнесом будет заниматься предприниматель, надо не только для регистрации, но и для выбора налогообложения, так как именно это является первым критерием того, какой вид налога выбрать для ИП. Необходимо выяснить, подпадает ли этот вид деятельности под ЕНВД (п. 2 ст. 346.26 НК РФ) или ПСН на той территории, где планирует вести деятельность ИП, введены ли эти налоги законами субъектов, причем выяснить и показатели, которые влияют на налог. Например, в Москве ЕНВД не введён. Поэтому если ИП живет и работает в Москве, то, как бы ему ни выгоден был этот налог, применить его он не сможет. Или, к примеру, интернет-магазины не могут применять ЕНВД и ПСН вне зависимости от вида товара. Это означает, что если вид деятельности не включен в перечень, то выбирать, какое налогообложение лучше для ИП, можно будет только между упрощенной и общей системами налогообложения.
Если же к деятельности можно применить ЕНВД или ПСН, то существует ряд других ограничений.
Так, ПСН можно применять, только если:
- сотрудников не более 15 человек;
- лимит доходов — 60 миллионов рублей в год.
И эти данные суммируются по всем видам деятельности, которые ведет ИП. При этом существует множество нюансов. Например, хотя торговля и может облагаться по патенту или ЕНВД, но при торговле по образцам или по договору поставки можно применять только ОСНО ли УСН (Письмо Минфина от 06.04.2015 N 03-11-11/19020).
При выборе льготного режима важно учитывать, что в случае нарушения требований ИП утратит право на применение этого режима, доход будет пересчитан по общей или упрощенной системе налогообложения.
Общее и отличия для спецрежимов
Когда ИП определит, какие спецрежимы у него есть возможность применять, чтобы решить, какой налог выбрать при открытии ИП, надо посчитать налоговую нагрузку по каждому варианту для сравнения.
ЕНВД и ПСН платятся в фиксированной сумме, если есть данные для расчета - вид деятельности и физические показатели, можно посчитать точную сумму налога. Расчет по патенту можно сделать на сайте ФНС https://patent.nalog.ru/info/ .
Что касается отчетности, самой привлекательной с этой точки зрения является ПСН, при этой системе отчетность сдавать не надо вообще, ИП получает патент с рассчитанной суммой налога в налоговом органе. Уверенность в правильном расчете налога, отсутствие необходимости составлять отчетность - очень серьёзный аргумент для многих ИП.
Еще один критерий — учет расходов. Для УСН с объектом «доходы», ЕНВД и ПСН производственные расходы не учитываются. То есть ИП может документально не подтверждать расходы, что является положительным фактором. При этом ИП может вычесть уплаченные страховые взносы из суммы налога на всех режимах, кроме ПСН. Именно поэтому необходимо произвести расчет всех платежей, которые должен будет делать ИП, для сравнения вариантов.
Таким образом, на вопрос о том, какое налогообложение выбрать для ИП, необходимо:
- выяснить все требования каждого спецрежима;
- посчитать налоговую нагрузку;
- сравнить суммы налога и учесть особенности применения каждого режима.
Надо помнить принципиальное отличие — вне зависимости от размера дохода и даже при убытках налог на ЕНВД и ПСН необходимо будет заплатить, а налог при УСН и ОСНО платится только исходя из фактического дохода.
Доходы, которые приносит собственный бизнес, подлежат обязательному налогообложению. В России на сегодняшний день существует несколько принципиально разных схем исчисления и взимания налогов, применяемых в отношении субъектов предпринимательской деятельности. Выбор между налоговыми режимами вправе сделать лично ИП, ориентируясь на специфику своего бизнеса.
Чтобы принять справедливое решение относительно будущей системы налогообложения, необходимо рассмотреть все виды налогов для ИП в 2018 году.
Виды налогов ИП, применяющего общую систему налогообложения
Чтобы ИП стать налогоплательщиком на ОСНО (общей системе налогообложения), никаких дополнительных действий совершать нет необходимости. Достаточно лишь пройти регистрационную процедуру и получить Свидетельство. Общий режим применяется ко всем новоиспеченным ИП в беззаявительном порядке.
Налоги ИП, применяющего специальный режим налогообложения
Чтобы упростить взаимодействие с налоговой службой, а также сэкономить на платежах в бюджет, предприниматель может сделать выбор в пользу одного из специальных налоговых режимов.
Важно! Прежде чем подавать уведомление в налоговый орган о применении той или иной системы налогообложения, ИП необходимо сопоставить вид осуществляемой им деятельности с условиями перехода на эту систему. Кроме того, некоторые из специальных режимов предполагают ограничения по количеству привлеченных сотрудников и сумме совокупного годового дохода.
Обязательные налоги для ИП на УСН в 2018 году
ЕНВД для ИП в 2018
ФНС при расчете стоимости патента использует в качестве налоговой базы потенциально возможный доход ИП за год и исчисляет 6% из его величины. При этом если патент приобретается на срок менее года, его стоимость увязывается с количеством месяцев его действия.
Подробно о преимуществах ПСН и правилах ее использования говорится в следующем видео:
Налоги ИП, использующего ЕСХН
Плательщиками единого сельскохозяйственного налога может стать ограниченное число предпринимателей, в которое входят исключительно сельхоз товаропроизводители.
Правила расчета налога для этой категории ИП довольно просты: исчислить 6% из разницы между доходами от предпринимательской деятельности и производственными расходами.
Обязательные налоги и взносы ИП, не связанные с налоговым режимом
Кроме налогов, взимаемых государством в связи с использованием ИП того или иного налогового режима, существуют и другие обязательные платежи. К ним относятся:
- НДФЛс – : если у ИП есть сотрудники, он обязан удерживать 13% из их зарплаты и уплачивать в казну;
- взносы на обязательное страхование сотрудников, если они есть;
- взносы на обязательное пенсионное и медицинское страхование за себя;
- налоги на собственность, уплачиваемые ИП как обычным физическим лицом ( , земельный, и т. д.);
- налоги, связанные с отраслевыми особенностями (водный налог, акцизы и т. д.).
В отношении обязательных страховых отчислений следует отметить, что вносы за себя ИП должен производить даже в том случае, если его деятельность приостановлена. Такие платежи будут фиксированными. Их величина для ИП в текущем году составит.
Любой предприниматель хочет уменьшить затраты. Снижению расходов содействует правильная организация бизнеса.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Потому выбору налогового режима отдается столь много внимания. Какой режим налогообложения выбрать ИП в 2019 году?
В России немало внимания уделяется развитию малого и среднего бизнеса. С этой целью предпринимателям предоставляется право выбора оптимальной организации бизнеса.
Выражается это в отсутствии единой ставки налога для бизнесменов. Какая система налогообложения в 2019 году наиболее выгодна для ИП, и как выбрать подходящий режим?
Основные аспекты
Самый частый вопрос начинающих бизнесменов – «Открываю ИП, какую систему налогообложения выбрать?». Выбирать режим желательно еще на этапе регистрации.
Изначально следует изучить все доступные варианты, учитывая особенности деятельности. Необходимо ознакомиться со всеми ограничениями, плюсами и минусами каждой системы налогообложения.
Иначе предпринимателю придется столкнуться с повышенными налоговыми платежами, нивелирующими всю выгоду от бизнеса.
Изменить режим налогообложения не всегда просто. Некоторые режимы доступны к применению только со следующего календарного года.
Другие варианты допускают переходы в любое время. В определенных случаях возможно совмещение режимов.
Если ИП не озаботился выбором режима при регистрации, то по умолчанию он ставится на налоговый учет в качестве налогоплательщика по .
Общий режим не предполагает ограничений по видам деятельности, количеству работников и прочим критериям.
Но потребуется платить все налоги без исключений и вести строгую отчетность. Зачастую именно неправильный выбор налогообложения ведет к закрытию бизнеса.
Что нужно знать
Индивидуальный предприниматель это физическое лицо, которое вправе вести предпринимательскую деятельность и получать систематический доход.
Под предпринимательством понимается ведение любого не запрещенного бизнеса на собственный страх и риск. Обычные доходы физлица облагаются налогами по стандартной ставке в 13 %.
Налогообложение официального бизнеса позволяет использовать меньшие ставки налога. Важно знать, что нет такого понятия, как «ставка налога для ИП».
Налогообложение предпринимателя всецело зависит от выбранного режима. При этом расчет налога осуществляется с учетом вида деятельности, объема доходов, количества работников и т. д.
Какие бывают виды
Выбор режима требует не меньше внимания, чем выбор жилья для обычного жилья. Разница в том, что сменить режим порой сложнее.
Налоги по выбранной системе будут выплачиваться не один день. И если сделать неверный выбор, то придется понести немалые убытки, пока появится возможность изменить режим.
В России на 2019 год действует пять режимов налогообложения, доступных для индивидуального предпринимателя. Это:
Основным режимом считается ОСНО. Отсутствие ограничений позволяет использовать его любому ИП в любой сфере бизнеса.
Прочие системы относятся к категории спецрежимов. Специфика выражена в условиях применения и требованиях к налогоплательщику.
Основными критериями, по которым осуществляется проверка на предмет возможности применения спецрежима, выступают:
- вид деятельности;
- объем дохода;
- численность сотрудников.
Как происходит переход с одного режима на другой? Правила смены системы налогообложения несколько отличаются:
| ОСНО | В данном случае специальная регистрация не нужна. Предприниматель при регистрации ставится на общее налогообложение, если не заявляет о желании использовать иной режим |
| УСН | Допускается регистрация ИП на упрощенном режиме непосредственно при первоначальном обращении или в течение месяца после получения регистрационного свидетельства. В остальных случаях переход на УСН возможен только с начала нового года |
| ЕНВД | Регистрация осуществляется, как и при упрощенном режиме. Переход возможен в любое время с уведомлением ФНС в пятидневный срок с момента фактического применения |
| ПСН | Можно изначально зарегистрировать патент. Для перехода нужно обратиться в налоговую за десять дней до начала использования |
| ЕСХН | Как правило, данный режим выбирается изначально, поскольку предназначен он для ограниченного круга видов деятельности |
Важно! После перехода на иной режим с учета по предыдущей системе налогообложения ИП не снимается автоматически. Нужно обратиться в налоговые органы с соответствующим ходатайством.
Иначе будет иметь место совмещение режимов, что потребует отчета по каждому из них и соответственно выплаты налогов.
Законодательная база
В российской системе налогообложения для ИП предусмотрено одна основная система и четыре специальных режима. Общая система налогообложения (ОСН), предусмотрена — .
Состоит она из местных, региональных и федеральных налогов. Применяется система автоматически, если налогоплательщик не выбрал спецрежим.
Основными отличиями являются самая высокая налоговая загрузка и объем отчетности. Доступна ОСНО абсолютно всем ИП. Спецрежимы предполагают более выгодное налогообложение.
Но необходимо соблюдение особых условий для применения. Регламентируются специальные налоговые режимы следующими нормативами:
Каждый из спецрежимов подразумевает выплату специального налога, который заменяет некоторые налоги ОСНО.
При этом на любом режиме предполагается уплата работодателями за своих работников и страховых взносов. ИП аналогичные взносы платит и сам за себя.
Какую систему налогообложения выбрать при регистрации ИП
Выбор налогового режима осуществляется в два этапа:
Не существует какого-то универсального способа для определения оптимального режима. Не всегда удается проанализировать структуру выручки, особенно в начале деятельности, когда выручки еще нет.
А меж тем такие режимы, как патент и вмененка предполагают взимание налога с заранее определенной суммы. И не факт, что ИП удастся достигнуть нужного дохода.
Если бизнес относительно налажен и результаты стабильно высокие, то целесообразнее выбрать негибкий налог, поскольку прирост прибыли сверх вмененного дохода налогом облагаться не будет.
После осуществления расчетов и сравнения результатов необходимо обратить внимание на существующие ограничения.
Общий режим допускается к использованию всеми предпринимателями без исключения. Но данная система часто невыгодна ИП.
Для малого бизнеса предусмотрены спецрежимы. Они позволяют снизить налоговую загрузку, что особенно актуально в начале предпринимательской деятельности.
Вместе с тем законодатель предусмотрел вероятность манипуляции налоговыми режимами применительно к фактору времени.
Это значит, что поменять выбранную систему в любое время по желанию ИП не получится.
ОСНО
В техническом смысле ОСНО это самый сложный налоговый процесс. Предпринимателю потребуется обладать бухгалтерскими навыками и знаниями или иметь в штате соответствующего специалиста.
Перечень отчетной документации достаточно объемен и включает в себя:
Также в состав отчетности на общем режиме налогообложения входят:
- учетная и , по которой рассчитывается НДС;
- кадровая книга;
- отчетность за персонал;
- отчетность по страховым взносам.
Налогов на ОСНО также предусмотрено достаточно много:
В зависимости от вида деятельности и особенностей работ может потребоваться выплата дополнительных налогов. Например, и водный налоги, взносы за работников и т.д.
Но есть у ОСНО и свои плюсы на фоне столь строгих требований. В частности здесь не предусмотрено ограничений по объему прибыли и количеству работников.
Кроме того ИП выбирают ОСНО по причине уплаты НДС, если планируется сотрудничество с организациями, которые могут заявить НДС к вычету.
УСН
На упрощенном режиме налогообложения не платится НДФЛ, НДС и налог на имущество.
Налоговые выплаты сводятся к уплате единого налога, в зависимости от выбранного варианта УСН:
Налогооблагаемую базу выбирает сам предприниматель. При ограниченных расходах оптимален режим «доходы».
Когда затраты превышают 60 % полученной прибыли, то лучше предпочесть «доходы минус расходы». Единый налог уплачивается раз в год, ежеквартально выплачиваются авансовые платежи.
При использовании УСН 6 % можно уменьшать налог на суму страховых взносов. В некоторых случаях уменьшить налог удается до 0.
УСН 15 % тоже позволяет уменьшать налог, но через отнесение страховых взносов к графе затрат. УСН запрещен к применению, если:
- количество работников превышает 100 человек;
- годовой доход более 60 млн. рублей;
- применяется ЕСХН;
- имеются филиалы;
- не соответствуют виды деятельности.
К недостаткам УСН можно отнести требование об обязательном и запрет на продажу товаров с НДС.
ЕНВД
При выборе ЕНВД налоговая ставка в размере 15 % выплачивается не с фактического дохода, а с вмененного.
Сумма потенциальной прибыли определяется на законодательном уровне для каждого вида деятельности.
ИП освобожден от уплаты НДФЛ, НДС, налога на имущество, а также нет необходимости в использовании ККМ. Налог можно уменьшать на страховые взносы, также как и на УСН.
Не обязательным является и полный бухучет, достаточно ограничиться такими документами, как:
- налоговая декларация;
- отчетность за сотрудников;
- учет физических показателей;
- дополнительная отчетность.
Недостатками ЕНВД является ограничение по видам деятельности. К примеру, строительство, производство и оптовая торговля не совместимы с ЕНВД.
Кроме того, в некоторых регионах данный режим не действует (с 2019 года отменен в Москве).
Превышение числа работников более ста человек ведет к отмене ЕНВД. Но самое главное – налог выплачивается даже при фактических убытках.
ПСН
Для ИП, особенно начинающего, патентная система наиболее понятна. Налогообложение сводится к оплате стоимости патента.
Причем срок действия патента выбирается самостоятельно и составляет от одного месяца до года.
Работать можно без ККМ, вести отчетность не нужно. Реальный доход предпринимателя на не имеет значения.
Такой вариант идеален для временного и сезонного бизнеса или когда ИП не уверен в продолжении деятельности и желает протестировать возможность получения дохода.
ПСН похож на ЕНВД, но список доступных видов деятельности расширен за счет мелкого производства.
Недостатками патентной системы является ограничение по количеству работников (до 15 человек) и по объему годового дохода (до 60 млн. рублей).
ЕСХН
Достаточно выгодный режим с налоговой ставкой в 6 %, исчисляемой от разницы доходов и расходов.
Декларация сдается раз в год, а исчисленный налог уплачивается раз в полугодие. Но такие льготные условия доступны далеко не всем.
Применять ЕСХН разрешается только предпринимателям, занятым в производстве сельхозпродукции или чья деятельность связана с рыбоводством.
Новичкам в бизнесе трудно определить, какая система налогообложения будет оптимальной.
Пошаговый алгоритм выбора режима налогообложения для ИП включает в себя следующие этапы:
- Определение разрешенных видов деятельности для каждого режима.
- Изучение условий по применению режима и проверка на соответствие.
- Запрос в ФНС о возможности применения конкретных режимов на определенной территории.
- Анализ потенциальных клиентов на предмет проверки процента дохода от плательщиков НДС и проверка на возможность применения/неприменения ККМ.
- Расчет налоговой загрузки для каждого режима с целью выбора наименьшего значения.
Розничная или оптовая торговля
При оптовой торговле возможно совмещение ОСНО и ЕНВД либо УСН и ЕНВД. Единственное условие для совмещения режимов является раздельный учет хозопераций. Для торговли в розницу оптимальны ЕНВД или УСН.
Вмененный налог разрабатывался специально для торговли напитками и продуктами питания с целью повышения удобства расчетов по налогам и сборам.
УСН позволяет упростить расчет и выбрать подходящий вариант исходя из объема затрат. Планируя выбор ЕНВД, нужно учитывать, что для розничной торговли налог рассчитывается от площади торгового помещения.
При использовании больших площадей режим не всегда выгоден. Если, например, у ИП есть небольшое кафе с маленьким залом, то ЕНВД для него идеален.
А вот большой магазин, даже при минимальном количестве товаров, абсолютно невыгоден.
При небольшом количестве работников у ИП или полном отсутствии таковых оптимален ПСН. Но здесь нужно учитывать вероятный доход предпринимателя.
Кроме того нужно уточнить стоимость патента, поскольку сумма может отличаться в разных регионах. Когда торговля осуществляется через интернет-магазин, то целесообразнее работать по УСН.
Пассажирские грузоперевозки
Занятие грузоперевозками позволяет ИП остановить выбор на ОСНО, УСН, ЕНВД.
Оптимальная система определяется посредством расчета размера прибыли. Когда доходы значительны, то платить лучше по ЕНВД, поскольку в этом случае дополнительная прибыль сверх потенциального дохода налогом не облагается.
Когда доход ИП не стабилен, отличается сезонностью и невысокой прибылью, то наиболее предпочтителен УСН, поскольку налог уплачивается от фактически полученного дохода.
ОСНО подойдет ИП, который занимается пассажирскими грузоперевозками, имея большой штат работников и большое количество единиц автотранспорта.
Видео: налоги УСН, ЕНВД или ОСН — Какую систему налогообложения выбрать для бизнеса ИП или ООО
Нередко занятие грузоперевозками сопровождается и иными услугами в транспортной сфере. Кроме того можно вести бизнес, ремонтируя транспортные средства.
Какую систему налогообложения выбрать для ИП автосервис? Оказание услуг позволяет использовать ЕНВД при стабильно высоком доходе или ПСН в начале деятельности.
Парикмахерская
Деятельность по оказанию бытовых услуг населению позволяет использовать ЕНВД. Этот режим наиболее оптимален для парикмахерской.
Расчет единого налога основан на количестве работников. При этом базовая доходность по бытовым услугам составляет 7 500 рублей на одного работника.
То есть чем меньше работников у ИП, тем меньше налог. Для большей части парикмахерских, открываемых ИП, как раз характерен минимальный .
Обычно это сам ИП и еще 2-3 человека. Еще одним вариантом для небольшой парикмахерской может стать патент. Данный режим чаще выбирается начинающим предпринимателями.
Вряд ли вновь открытая парикмахерская позволит получить доход выше предельного лимита, а вот стоимость патента, скорее всего, покроет с лихвой.
Салон красоты
Кроме того в салоне обычно штат работников больше, чем в обычной парикмахерской.
ИП, открывающий салон красоты, может выбрать ПСН или ЕНВД, если требования по количеству работников соблюдены.
Помимо прочего стоит присмотреться к режиму УСН 6%, особенно при открытии бизнеса с нуля и нестабильных доходах.
Если при регистрации и сразу после нее ИП не позаботиться о выборе режима, то работать ему придется на ОСНО.
Другое
ИП могут осуществлять деятельность в разных сферах. Для любого вида деятельности можно выбрать оптимальную систему налогообложения, учитывая основные параметры бизнеса.
Например, можно рассмотреть такие виды деятельности:
| Производство | Такая деятельность предполагает активное сотрудничество с потребителями и поставщиками. При оптовом или среднем размере партий продукции для покупателей важно наличие документов с начисленным НДС. Потому оптимальный выбор это ОСНО. Если производство выражено небольшими объемами, то лучше остановиться на УСН |
| Строительство | Чаще всего используется общий режим. Поскольку стоимость строительных объектов высока, применение упрощенного режима невозможно |
| Услуги | Здесь выбор достаточно прост, поскольку допускается применение любого режима. При оказании услуг населению чаще используется ЕНВД. Если услуги предоставляются юрлицам, то применяется УСН |
Для индивидуальных предпринимателей, осуществляющих торговую деятельность, помимо ОСНО (общая система налогообложения), являющейся самой сложной и затратной системой, доступны иные, более выгодные режимы – ЕНВД (единый налог на вмененный доход), УСН (упрощенная система налогообложения) и ПСН (патентная система налогообложения). О видах налогообложения для ИП, рассказывает Михаил Котельников, юрист юридического сервиса Solver
Система ЕНВД для ИП в 2018 году
Система ЕНВД подразумевает под собой уплату фиксированной суммы налога, которая рассчитывается по специальной формуле. В ней ключевым фактором, влияющим на результат и зависящим от налогоплательщика, является т.н. базовая доходность и физический показатель.
Применительно к розничной торговле, базовая доходность составляет от 1800 до 9000 рублей, а физическим показателем является количество квадратных метров торговой площади. Применительно к розничной торговле торговая площадь не может быть более 150 квадратных метров на каждый объект.
На основе указанных показателей (и повышающих/понижающих коэффициентов) формируется налоговая база, к которой применяется ставка 15%.
Данная система налогообложения часто является наиболее оптимальным и выгодным режимом.
К сожалению, в силу особенностей налогового законодательства, не применяется на всей территории РФ и, в частности, не подлежит применению на территории Москвы.
Использование ЕНВД освобождает юридическое лицо от уплаты следующих налогов:
- Налог на прибыль;
- Налог на имущество организаций (за рядом исключений);
- Налог на добавленную стоимость (кроме таможенного НДС и НДС, удерживаемого налоговым агентом).
В случае, если налогоплательщик является индивидуальным предпринимателем, он освобождается от:
- Налога на доходы физических лиц в отношении доходов, полученных от осуществления предпринимательской деятельности;
- Налога на имущество физических лиц в отношении имущества, которое используется для осуществления предпринимательской деятельности;
- Налога на добавленную стоимость (с учетом приведенных выше особенностей).
Применение системы ЕНВД имеет ряд ограничений. Помимо указанной выше площади торгового зала важными являются также численность работников (не более 100 человек) и допустимая доля юридических лиц в уставном капитале организации (не более 25%).
Данную систему налогообложения часто выбирают начинающие предприниматели, поскольку она удобна тем, вместо трёх налогов общей системы приходится платить, т.н. единый налог при УСН и предоставлять налоговую отчетность один раз в год.
При использовании упрощенной системы налогообложения юридическое лицо или индивидуальный предприниматель освобождается от уплаты тех же налогов, что и при использовании ЕНВД, рассмотренного нами выше.
Подробнее о налоговой отчетности ИП:
Для того, чтобы выбрать для себя в качестве налогового режима УСН, у предпринимателя есть два варианта действий :
Первый – это если с момента создания юридического лица или получения статуса ИП не прошло тридцать дней. В этом случае предприниматель просто направляет в налоговый орган уведомление по специальной форме.
Если указанный срок прошел, то такое уведомление нужно подать в налоговый орган до 31 декабря текущего года, после чего налоговый режим УСН будет применен с начала следующего года.
Упрощенная система налогообложения по признаку объекта налогообложения разделяется на два типа: УСН «Доходы» и УСН «Доходы минус расходы».
УСН «Доходы» выгоднее применять в тех случаях, когда объем расходов небольшой - менее 60% от доходов, или расходы сложно подтвердить документами.
Существенным преимуществом этого варианта УСН является то, что страховые взносы в ПФР, ФОМС и ФСС, уплаченные налогоплательщиком, непосредственно уменьшают сумму единого налога, подлежащего уплате, но не более чем на 50%.
Данная схема хорошо подходит, к примеру, для консультационных услуг или сдачи недвижимости в аренду. Для магазина оптовой или розничной торговли характерна величина расходов, превышающая 60% доходов. Поэтому в таком случае более оптимальной может быть разновидность УСН «Доходы минус расходы»
.
В этом случае юридическое лицо (или ИП) должен будет производить налоговые отчисления в размере 15% от разницы между полученным доходом и понесенными расходами.
Такой подход более близок гораздо ближе к расчету налога на прибыль, однако нужно учитывать, что применительно к УСН перечень вычитаемых расходов является закрытым. Кроме того, всегда сохраняется риск непризнания налоговой инспекцией расходов, заявленных в декларации по УСН.
Также необходимо иметь ввиду, что если налогоплательщик УСН, уплачивающий налог по ставке 15%, получает убыток, то ему все равно необходимо платить минимальный налог по ставке 1% от выручки.
Кроме того, следует обратить внимание на то, что для возможности использования налогового режима УСН предприниматель должен соблюдать следующие ограничения:
- годовой доход не должен превышать 150 миллионов рублей;
- общая численность работников должна быть не более 100 человек;
- остаточная стоимость основных средств должна быть не более 150 миллионов рублей;
- у организации не должно быть филиалов и представительств.
Упрощенка, вмененка и патент. Как выбрать систему налогообложения?
Патентное налогообложение для ИП в 2018 году
Для индивидуальных предпринимателей законодательством РФ предусмотрена возможность использования самой простой и льготной системы налогообложения – патентной. Также, как и в случае с УСН, применение патентной системы освобождает НДФЛ, а также в определенной степени от налога на имущество и НДС.
Простота ее заключается в отсутствии необходимости сдачи налоговой отчетности, что подразумевает отсутствие бюрократических неприятностей, связанных со сдачей и проверкой налоговой декларации. Учет дохода ведется в книге учета доходов индивидуального предпринимателя по специальной форме, предусмотренной законодателем.
Суть патентной системы заключается в приобретении специального документа – патента, дающего право на осуществление предпринимательской деятельности. Стоимость патента является фиксированной суммой, которая рассчитывается, исходя из налоговой ставки 6%.
Налоговой базой при данной системе налогообложения является потенциально возможный годовой доход. Фактически, ПСН является предоплатной системой налогообложения, то есть, патент должен быть оплачен до истечения срока его действия.
Патент может быть приобретен на срок от одного до двенадцати месяцев. К примеру, стоимость годового патента для одного магазина в ЦАО, в 2018 году составляет 324 тысячи рублей.
Патентная система, несмотря на свои преимущества, заключающиеся в простоте использования и освобождении от тех же налогов, что и УСН, которую мы рассматривали выше, также имеет и ряд ограничений для применения, а потому – подходит не всем.
Возможность использования патентной системы существует лишь при соблюдении следующих условий:
- площадь стационарного торгового помещения не должна превышать 50 квадратных метров для каждого объекта торговли;
- общая численность работников не должна превышать 15 человек;
- общая сумма годового дохода по всем патентам не может превышать 60 миллионов рублей.
Как известно, согласно положениям Налогового кодекса РФ, индивидуальный предприниматель имеет право выбрать один из 5 вариантов налогообложения. Именно поэтому многие начинающие бизнесмены спрашивают, какая система налогообложения лучше для ИП? Постараюсь объяснить вам, какому виду лучше отдать предпочтение.
Виды систем налогообложения
Налоговое законодательство для индивидуальных предпринимателей задумывалось как достаточно гибкая система, в которой каждый бизнесмен сможет выбрать наиболее подходящий для себя вариант. В итоге, каждый вид налогообложения имеет свои позитивные негативные стороны, которые нужно учитывать, подбирая способ уплаты налогов. Предприниматель должен разобраться в деталях каждого из способов, а еще в том, насколько метод ведения бизнеса ИП будет ему соответствовать.
Итак, какую систему налогообложения выбрать для ИП? Индивидуальный предприниматель может выбрать:
- ОСНО – общую систему налогообложения.
- УСНО – упрощенную систему.
- ЕНДВ – единый налог на вмененный доход.
- ПСН – патентную систему налогообложения.
- ЕСНХ – единый сельскохозяйственный налог.
Для того чтобы разобраться, какими преимуществами обладает каждый из видов налогообложения, следует подробно ознакомиться с представленными системами.
ОСНО
ОСНО – это стандартная система. Если предприниматель не обратится в соответствующие органы с просьбой о смене способа налогообложения, то уплачивать налоги он будет именно по общей системе.
По условиям ОСНО, индивидуальный предприниматель уплачивает налог на доходы, НДС, налоги на имущество и другие обязательные сборы. Фактически, это наиболее загруженная и высокая налоговая ставка, поэтому большинство начинающих бизнесменов сразу переходят на УСНО.
УСНО
В настоящий момент УСНО считается более популярной системой, однако и она имеет негативные стороны. Упрощенная система налогообложения делится на два типа.
Первый в качестве базы для налогов предусматривает доходы предпринимателя, а второй предполагает расчет по способу вычета из суммы дохода расходов на ведение бизнеса. Налоговая ставка может корректироваться в отдельных регионах. Ставка на доход равна 6 %, ставка на прибыль минус расходы – от 5 до 15 %.
Другими словами, если в вашем регионе ставка на второй вариант выплаты будет заведомо выше, чем ставка на доход, то разумно будет воспользоваться условиями доходной ставки без вычета расходов. Если же у вас высокие расходы, то логичнее будет выбрать второй вариант. Согласно условиям УСНО индивидуальный предприниматель выплачивает налоги на имущество и другие формы обязательных сборов.
ЕНВД
Вмененный доход – сумма годового дохода, указанная при составлении договора по выплате налогов. Взиматься процент будет именно от этой фиксированной суммы.
Если в течение года бизнес шел плохо, то все равно придется платить процент от указанной суммы, если же наоборот, динамика соотношения доходов и расходов была позитивной и вы даже превысили показатель, то и налог будете платить меньший, чем при УСНО и, тем более, ОСНО. Ставка корректируется муниципальными органами.
ПСН
По условиям патентной системы, достаточно заплатить за патент на ведение бизнеса на указанный срок. При этом предприниматель освобождается от подоходного налога, НДС и налогов на имущество (фактически, их стоимость входит в сам патент). Отдельно вы платите только за кадастровую стоимость недвижимости. По истечению срока предприниматель может купить еще один патент.
ЕСНХ
Эта система очень напоминает УСНО, но предназначена специально для тех предпринимателей, которые занимаются преимущественно процессами переработки, производства сельскохозяйственного продукта. Годовая ставка от доходов равна 6 %.
Обязательные выплаты
Все системы налогообложения также предусматривают необходимость выплат общих обязательных взносов. К ним можно отнести:
- Налог на недвижимое имущество (на основе стоимости в кадастровом учете).
- Акцизы.
- Пошлины (государственная и таможенная).
- Налоги на воду и землю.
Они выплачиваются, если их можно применить к способу ведения бизнеса индивидуального предпринимателя.
Ограничения в системах налогообложения
Самой простой и выгодной на первый взгляд кажется патентная система. Но она имеет ряд ограничений на количество работников, максимального дохода, видов деятельности предприятия и так далее.

С такими ограничениями не построишь крупное предприятие. Виды деятельности, позволенные при выплате ПСН, фигурируют в 346 статье Налогового кодекса РФ. Все эти факторы, в том числе и ограничение на максимальный доход, следует учитывать при выборе системы налогообложения. Фактически, если ваш бизнес имеет все шансы стать успешным и быстро набрать обороты, то даже с выплатой ОСНО вы можете получать в разы больше, чем при ограничениях патентной системы.
Ограничения имеет и система ЕНДВ, но она предусмотрена для более высокого уровня ведения бизнеса. Максимум работников – 100, максимальный доход за год – 1 млн. рублей. Более детально об условиях читайте также в 346 статье НК РФ.
УСН гораздо шире в возможностях. Фактически, это наиболее оптимальный вариант для индивидуального предпринимателя. Ограничения по условиям упрощенной системы касаются только юридических лиц (банков, страховых компаний).
Вместе с этим, УСНО могут запретить, если в предприятии больше 100 работников, а доход превышает 60 млн. рублей. В таком случае остается переходить только на ОСНО. Внимательно изучите соответствующие параграфы Налогового кодекса, чтобы не оказаться в подобной ситуации.
Основная система не имеет ограничений для индивидуальных предпринимателей, но сам бухгалтерский учет намного сложнее, а сумма выплат – выше. На ОСНО переходят тогда, когда достигли максимума возможностей в рамках УСНО, и бизнес уже твердо стоит на ногах.
Как выбрать выгодное налогообложение для индивидуального предпринимателя?
При выборе системы налогообложения ориентируйтесь на бизнес-план компании. Если вы смело можете рассчитывать на доход, только начиная свою деятельность, выбирайте ЕНДВ или патентную систему. Если вы планируете начинать с малого, то покупайте патент. Но и системы с фиксированным платежом могут подвести, если дело изначально пойдет плохо, и фактический заработок будет ниже фиксированной цены или стоимости патента.
Для начала вполне можно ограничиться УСНО, тем более что предприниматель имеет право изменить систему налогообложения.
Также следите за состоянием в регионах. Некоторые области на законодательном уровне освобождают ИП от уплаты налогов на несколько лет, в отдельных регионах можно встретить освобождение на срок до 5 лети. Ну и главный совет заключается в обязательном составлении бизнес-плана и детальном изучении Налогового кодекса со всеми возможными нюансами.
В заключение
Государство позаботилось о развитии мелкого бизнеса, насколько это возможно в наших условиях. Индивидуальный предприниматель может выбрать один из пяти способов выплаты налогов, хотя при этом обязан выплачивать стоимость акцизов, пошлины и налог на недвижимость. Все системы налогообложения подходят для старта бизнеса, но не каждая может быть использована при уже достаточно успешном и доходном деле. Выбор системы налогообложения зависит от уверенности в минимальном заработке. Если бизнес-план это позволяет, тогда можно переходить на патентную систему. В другом случае советую использовать УСНО, по итогам которой предприниматель платит за фактическую прибыль.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации