
В каком случае заполняется нулевая декларация. Нулевая декларация по УСН
Сразу после регистрации любому предприятию и ИП необходимо организовать и вести учет хозяйственной деятельности и своевременно сдавать отчетность. Даже в том случае, если как таковая предпринимательская деятельность еще не началась нужна "пустая" отчетность. Как заполнить их - читайте в статье.
Вопрос представления отчетности, когда нет предпринимательской деятельности, в когда вроде бы и отчитываться то и не за что, является не таким элементарным как может показаться на первый взгляд. В работе необходимо руководствоваться , положениями НК РФ и данными налоговых регистров организации.
Кроме того, в заблуждение людей вводит терминология применяемая бухгалтерами и сотрудниками налоговых органов, а именно те самые распространенные выражения – нулевой баланс, отчет, расчет .
Нужно ли сдавать НУЛЕВУЮ отчетность, декларация или нулевой баланс для ИП, ООО в ПФР или налоговую, находящихся на УСН, ЕНВД, ОСНО
Независимо от того , ведется ли финансово-хозяйственная деятельность или нет. Проводятся операции по расчетному счету и кассе или нет. Заключаются договора или нет. Налогоплательщик обязан отчитаться в налоговые органы и сделать заполнение "нулевой".
Если хозяйственная деятельность не велась, движений средств по расчетному счету и кассе не было. Налогооблагаемая база по налогам отсутствует, всегда составляется нулевая отчетность.
к меню
Нулевая декларация по УСН
Заполняется страница 1 вашими данными. Кроме того, Вам необходимо только выбрать объект налогообложения (доходы или доходы-расходы). А также ставку налога, и заполнить код ОКАТО (для каждого региона он свой). А также занести значение КБК.
Остальные поля в декларации оставьте равными нулю. При УСН доходы-расходы в декларации вы можете показать расход. И перенести его на следующий период.
к меню
Вместо «нулевок» можно сдать за I квартал 2019 единую упрощенную декларацию
Сдать по итогам I квартала такую упрощенную декларацию. (Приложение № 1 к Приказу Минфина от 10.07.2007 № 62н) вправе те налогоплательщики, у которых за налоговый период не было движения денег на счетах в банках и в кассе. А также объектов налогообложения ни по одному из налогов (п. 2 ).
Имейте в виду, что вы не обязаны заполнять именно единую декларацию. Если хотите, можете вместо нее сдать нулевые декларации по каждому из ваших налогов. Которые требуют отчета по окончании I квартала.
к меню
Нулевая декларация и отчетность по ЕНВД
Минфин считает, что Декларация по ЕНВД не может быть нулевой! Она рассчитывается всегда в соответствии с физическими показателями. Даже если хозяйственная деятельность не ведется. И Налогоплательщик обязан в установленные сроки сдать её. Согласно Письма Минфина России от 15.04.2014 N 03-11-09/17087 . До снятия с учета в качестве налогоплательщика сумма единого налога исчисляется по соответствующему виду предпринимательской деятельности исходя из имеющихся физических показателей и базовой доходности в месяц.
НАЛОГОВАЯ считает, что Нулевую ЕНВД можно сдать!?
Если «вмененная» деятельность не велась в связи с отсутствием физических показателей (например, из-за расторжения договора аренды). То ЕНВД за период простоя равен нулю. Соответственно, налогоплательщик вправе подать «нулевую» декларацию. Такой вывод следует из постановления Арбитражного суда Западно-Сибирского округа от 17.08.16 № Ф04-3635/2016 .
Налоговики в информационном сообщении сообщают. Что временное приостановление деятельности, облагаемой ЕНВД, не освобождает от обязанности уплатить ЕНВД. И представить декларацию за этот период. В то же время, если владение или пользование имуществом, необходимым для данной деятельности, прекращено. То физические показатели для исчисления ЕНВД отсутствуют. В таком случае сумма ЕНВД к уплате за соответствующий налоговый период составит ноль рублей.
МИНФИН СЧИТАЕТ
что пока компания или предприниматель не снялись в налоговом органе с учета в качестве плательщиков ЕНВД. Они останутся таковыми со всеми вытекающими из этого обязанностями. Поскольку положения не предусматривают возможности подачи нулевой декларации. Декларация может быть представлена только с ненулевыми значениями физических показателей и суммой единого налога, исчисленной к уплате в бюджет. Если «вмененная» деятельность прекращена, то нужно сняться с учета в порядке, установленном НК РФ. Подав соответствующее заявление в пятидневный срок. Причем нарушение срока подачи заявления повлечет необходимость уплаты ЕНВД за весь месяц. В котором оно было подано. Поскольку датой снятия с учета в качестве плательщика ЕНВД в таком случае будет являться последний день этого месяца.
Такого понятия, как «временное приостановление деятельности», в налоговом законодательстве нет. И если компания, прекратив навсегда или на определенное время ведение «вмененной» деятельности. Не снялась с учета в качестве плательщика единого налога. То нужно понимать риск отрицательных последствий в виде сохраняющегося налогового бремени по ЕНВД. Исчислить налог в таком случае следует исходя из значений физических показателей за последний период. Когда таковые наличествовали. Например, за последний месяц квартала, в котором велась торговля через арендованное помещение магазина. В противном случае налог может быть доначислен по результатам проверки.
Внимание! Если «вмененщик» не хочет платить налог за период простоя. То единственным по-настоящему безопасным вариантом остается .
к меню
Нулевая декларация по ЕСХН
Заполняется титульная часть декларации. В остальных страницах ставят прочерки.
к меню
Нулевая Книга Доходов и Расходов - КУДиР
Даже при нулевом УСН, у ИП (или организации) должна быть нулевая книга доходов и расходов. Заверять ее, начиная с 2013 г., в налоговой не нужно.
Нулевые декларации в ПФР, НАЛОГОВУЮ и ФСС ("травматизм")
Нулевая отчетность СЗВ-М в ПФР ежемесячная отчетность
к меню
Нулевая отчетность 2-НДФЛ
Представление "нулевой" справки по форме 2-НДФЛ
не предусмотрено. В случае запроса из налоговой, напишите письмо, в котором сформулируйте причину неначисления заработной платы. Могут также запросить справку из банка, что движений по счетам не было.
Примечание : Для работающей компании подобная ситуация невозможна.
Нулевая декларация 3-НДФЛ
к меню
Нулевая декларация для ИП и Организаций на ОСНО
Нулевая декларация НДС
Нужно заполнить только стр.1 и стр.2 в декларации НДС. Код КПП только для организаций, для ИП - прочерки.
Налоговый период (код): 21 - I квартал, 22 - II квартал, 23 - III квартал, 24 - IV квартал (при ликвидации - 51-I, 54-II, 55-III, 56-IV кв.) Коды ОКАТО для каждого региона свои, впишите свой ОКАТО. КБК НДС у всех одинаковый.
Сроки сдачи нулевой декларации НДС I кв. - до 20.04, II кв. - до 20.07, III кв. - до 20.10, IV кв. - до 20.01
Штрафы за предоставление нулевой декларации, нулевого отчета по НДС не предусмотрены. За предоставление не в срок - 1000 руб.
Нулевая декларация Налог на прибыль
Примечание : Сдают Организаций и ИП на ОСНО
Заполняется только Титульный лист, Раздел 1 (1.1, 1.2) и Лист 02. Налогоплательщики, не исчисляющие ежемесячные авансовые платежи налога на прибыль организаций, Подраздел 1.2 Раздела 1 (стр.3) не представляют.
По месту нахождения (учета) (код): 213 – по месту учета крупнейшего налогоплательщика; 214 – по месту нахождения российской организации; 221 – по месту нахождения обособленного подразделения российской организации, имеющего отдельный баланс; 245 – по месту постановки на учет в налоговом органе иностранной организации; 281 – по месту нахождения объекта недвижимого имущества (в отношении которого установлен отдельный порядок исчисления и уплаты налога).
Коды ОКАТО для каждого региона свои, впишите свой ОКАТО.
Форма реорганизации, ликвидация (код): для преобразования - «1», для слияния - «2», для разделения - «3», для присоединения - «4», для разделения с одновременным присоединением - «5» или прочерк.
Сроки сдачи нулевой декларации Налога на прибыль I кв. - до 28.04, II кв. - до 28.07, III кв. - до 28.10, IV кв. - до 28.03
Налоговый период (код) (нарастающим итогом): 21 - I квартал, 31 - Полугодие, 33 - 9 месяцев, 34 - Год. При ликвидации - 50.
Штрафы за предоставление нулевой декларации, нулевого отчета по Налогу на прибыль не предусмотрены. За предоставление не в срок - 1000 руб.
к меню
Бухгалтерская отчетность: Нулевой баланс и отчет о финансовых результатах
Примечание : Сдают Организации. ИП не сдают.
У коммерческих организаций пустым баланс быть не может в принципе , из-за уставного капитала. Посмотрите по уставу, какой у Вас размер Уставного капитала. Например - 10000 рублей, это минимально возможный УК по закону.
В пассиве баланса в строках 1310(Уставный капитал), 1300(Итого по разделу III) и 1700(Баланс) в образце мы поставили 10 (в балансе данные в тысячах рублей).
В активе баланса можете поставить на эту же сумму либо материалы, тогда ставим цифру 10 в строках 1210 (Запасы), 1200 (Итого по разделу II) и 1600 (Баланс). Либо в строке 1250 (Денежные средства), а также 10 поставить и по строкам 1200(Итого по разделу II) и 1600(Баланс).
Сроки сдачи "нулевого баланса" I кв. - до 30.04, II кв. - до 30.07, III кв. - до 30.10, IV кв.(годовой) - до 30.03
Штрафы за предоставление нулевого баланса (отчета) не предусмотрены, совсем пустым баланс у коммерческих организаций не может быть из-за уставного капитала. За предоставление не в срок - 200 руб.
Для ИП понятия нулевого баланса – не существует, поскольку составление бухгалтерского баланса, в том числе и нулевого баланса, представляет собой предусмотренную законом обязанность лишь для организаций. Соответственно ИП сдают, в условиях отсутствия предпринимательской деятельности, лишь нулевую отчетность по налогам и сборам. Бухгалтерская отчетность и естественно так называемые «нулевые балансы » предпринимателями не сдаются!
к меню
Нулевая справка о среднесписочной численности
Примечание : Сдают Организации
Сведения о среднесписочной численности работников представляются по форме "Сведения о среднесписочной численности за прошедший календарный год" (код формы по КНД 1180011), утвержденной Приказом ФНС России от 29.03.2007 № ММ-3-25/174. Если у вас нет работников. То проставьте в соответствующей строке НОЛЬ. И сдайте в налоговую инспекцию.
к меню
Единая (упрощенная) налоговая декларация
Примечание : Сдают Организации и ИП вместо сдачи деклараций по другим налогам .
Понятия нулевой баланс и нулевая отчетность непосредственно соприкасается с такой формой налоговой отчетности как единая (упрощенная) налоговая декларация. В настоящее время при составлении единой (упрощенной) декларации следует руководствоваться формой и порядком, которые утверждены приказом Минфина от 10.07.2007 № 62н .
Когда можно сдавать упрощенную налоговую декларацию
- на бумаге (например, через уполномоченного представителя организации или по почте);
- в электронном виде по телекоммуникационным каналам связи. Если среднесписочная численность сотрудников за предыдущий год (во вновь созданных или реорганизованных организациях – за месяц создания или реорганизации) превышает 100 человек, то в текущем году сдавать декларации можно только этим способом. Это касается и организаций, которые отнесены к категории крупнейших налогоплательщиков. Они должны сдавать налоговую отчетность (в т. ч. годовые декларации) в электронном виде по телекоммуникационным каналам связи в межрегиональные инспекции по крупнейшим налогоплательщикам.
Скачать бесплатно:
- пример заполнения единой (упрощенной) декларации в формате.xls
- пример заполнения единой (упрощенной) декларации в формате.pdf
- Скачать пустую форму и правила заполнения единой (упрощенной) декларации КНВД 1151085 без рамки
Может ли налоговая инспекция требовать от организации представить единую (упрощенную) налоговую декларацию вместо нулевых налоговых деклараций по каждому налогу
Нет, не может. Для применения единой (упрощенной) налоговой декларации существует ряд ограничений, которые установлены пунктом 2 статьи 80 Налогового кодекса РФ. На момент сдачи отчетности только сама организация знает, выполняются все эти ограничения или нет. Поэтому она и решает, сдавать ли декларацию по единой (упрощенной) форме или нет. Ведь если потом налоговая инспекция придет с проверкой и обнаружит, что организация не имела права отчитываться по единой (упрощенной) форме, ее декларации по Налогового кодекса РФ.
Таким образом, применение единой (упрощенной) налоговой декларации – это право, а не обязанность организации . То есть организации могут сдавать вместо нее «нулевые» декларации по каждому из налогов.
к меню
Единая упрощенная декларация у ИП не заменит 3-НДФЛ
Индивидуальный предприниматель, находящийся на общей системе налогообложения и не имеющий доходов от предпринимательской деятельности, не может представлять единую (упрощенную) декларацию.
Согласно определению Конституционного Суда РФ от 11.07.2006 N 265-О, к обязанностям индивидуального предпринимателя, вытекающим из его статуса, относится обязанность представлять налоговую декларацию по НДФЛ, которая не ставится в зависимость от результатов предпринимательской деятельности, то есть от факта получения дохода в соответствующем налоговом периоде.
Приведена таблица отчетности деклараций, когда они сдаются только в электронном виде по интернет.
Календарь бухгалтера. Сроки сдачи налогов, декларации, баланса, бухгалтерской отчетности за 2019 год, 1 квартал, полугодие, 9 месяцев.
Приведена таблица с перечнем отчетности ИП и сроками их сдачи в ИФНС, ПФ РФ, ФСС в 2019
Доброго времени суток! Когда я только начинал год назад писать статьи на свой , по первым делом постарался раскрыть все темы по системам налогообложения.
Но недавно ко мне в группу в контакте “ Секреты бизнеса для новичка ” пришел вопрос о нулевой декларации налога УСН и возможно Вы не поверите, но я сам удивился, что упустил данный вопрос из виду.
И дабы наверстать это недоразумение, тема сегодняшней статьи 0 (нулевая) декларация по УСН в 2015-2016 году . Данная тема особенно актуальна на данный момент, так как сейчас как раз идет сдача деклараций УСН за 2015 год.
Что такое нулевая декларация УСН?
Самого понятия нулевой декларации УСН в законодательстве нет . Это выражение можно сказать жаргонное и используют его бухгалтера и иногда налоговики.
Нулевая декларация УСН сдается, в случае если у предпринимателя или организации по какой-нибудь из причин не было дохода и как следствие (так как платится с дохода) размер налога в данном случае равен = 0 (правда есть исключения).
Как выглядит нулевая декларация УСН
Нулевая декларация налогообложения УСН ни что иное, как , только при расчетах, в которой размер налога подлежащего к уплате равен =0.
Когда сдается нулевая декларация УСН
Давайте рассмотрим ситуации, в которых может возникнуть необходимость сдачи нулевой декларации УСН и тут я их разделю для ИП и ООО:
Когда сдается нулевая декларация УСН для ИП
- ИП на УСН Доходы 6% . При отсутствии ведения деятельности и как следствия получения дохода, то есть налоговой базы, с которой должен быть уплачен налог 6%;
- При уменьшении УСН Доходы 6%. В случае если у ИП на УСН Доходы: был небольшой доход и не было работников, то законодательство позволяет ему уменьшать размер налога УСН на 100% выплаченных за себя взносов. В ситуации, когда размер равен или больше размера налога, который необходимо уплатить государству. В данной ситуации ИП сдает нулевую декларацию УСН (это как раз относится к исключениям, ведь доход же был). Стоит сразу отметить, что в случае если есть работники, уменьшать налог УСН можно не более чем 50% от размера налога и ни о какой нулевой декларации не может идти и речи;
- ИП на УСН Доходы минус расходы 15 %. В случае если не велась деятельность, или велась, но не было никаких денежных поступлений, то налоговая база отсутствует и ИП так же сдает нулевую декларацию УСН.
В ситуации, когда ИП на УСН Доходы минус расходы 15% вел деятельность и получал доход, но по итогам года получил убыток и налоговая база тоже равна 0 сдавать нулевую декларацию УСН он не может . Причина этого очень проста, есть так называемый , который платят на УСН15%, размер минимального налога равен 1% от общего оборота предпринимателя за отчетный период.
Когда сдается нулевая декларация УСН для ООО
- ООО на УСН Доходы 6% . Нулевая декларация сдается, в случае если не велась деятельность или деятельность велась, но не было никаких доходов. Как понятно налоговой базы нет и налог естественно платить не с чего;
- ООО на УСН Доходы минус расходы 15%. В случае если у организации не было никакого дохода, то есть поступления денег за отчетный период, то так же сдается нулевая декларация УСН. И тут не будет минимального налога УСН в 1%, так как размер дохода равен 0 и следовательно минимальный налог УСН в этом случае тоже равен 0.
Других ситуаций для организаций сдавать нулевую отчетность по УСН нет. Если рассматривать вариант как у ИП на УСН Доходы 6% (при уменьшении налога на 100% фиксированных взносов), то так как организация изначально имеет работников (директор тоже является работником) уменьшать размер налога можно не более чем на 50% размера самого налога, так что с нулевой декларацией в этом случае облом.
Относительно ситуации ООО УСН Доходы минус расходы 15%, при получении дохода в течении отчетного периода, но по итогам выйдя в убыток платится тот же минимальный размер налога УСН 1%.
Как заполнить нулевую декларацию УСН
Хотел выложить заполненный образец нулевой декларации УСН, готовил его чуть более года назад для своего старого сайта, но случайно поймал вирус, который все документы зашифровал и мне пришлось все заново восстанавливать, но нулевую декларацию УСН пока не готовил.
Из-за этого честно скажу, изначально пытался найти готовый образец заполнения нулевой декларации УСН по сайтам на эту же тематику. Потратил минут 40 и добрался до 100 сайта, захотелось выругаться … ну действительно помойка, а не интернет, когда уже наведут порядок и вычистят этот мусор. В половине сайтов предлагали сделать это за деньги, на 30% была просто клонированная ситуация и я вообще не понял почему поиск мне выдал на запрос “образец заполнения нулевой декларации УСН”, весь этот кошмар. Правда было 20% сайтах где образец заполнения выглядел так: в строке 01 напишите 34 и т.п., ну разве сложно просто заполнить бланк и выложить.
Мне, конечно, не составило бы проблем заполнить образец нулевой УСН и даже он у меня где-то в архивах документов есть.
Но я принял решение написать целую статью “Заполнение нулевой декларации УСН”, где я заполню для всех случаев, которые мной перечислены.
Я понимаю что время не терпит и скоро подойдут к концу сроки которые определены для сдачи деклараций УСН.
Срок сдачи нулевой декларации УСН
Я не открою Америку сказав, что срок сдачи нулевой декларации УСН совпадает со сроками сдачи простых деклараций УСН.
- Для предпринимателей до 30 апреля года следующего за отчетным. Это связано с тем что ИП является физическим лицом и на него распространяются законы для физических лиц, а они сдают отчетности по налогам как раз до 30 апреля;
- Для организаций до 31 марта года следующего за отчетным. Так закреплено в законодательстве.
Способы сдачи нулевой декларации УСН
Способы сдачи нулевой декларации УСН совпадают с обычной декларацией:
- Лично . При себе иметь паспорт;
- Доверенному лицу . Нужна нотариальная доверенность и паспорт лица которому Вы доверяете ее сдачу;
- Через почту . Сдать нулевую декларацию УСН можно отправив почтой на адрес налоговой, обязательно с описью содержимого;
- Через интернет . У нас эта услуга пока не работает, поэтому комментировать тут не могу, как только начнем сдавать отчетность через интернет, сразу напишу статью.
Сдавать нулевую декларацию УСН необходимо:
- Для предпринимателей . В налоговую по месту регистрации ИП;
- Для организаций . В налоговую где ООО проходило регистрацию.
Бланк нулевой декларации УСН
Как я уже говорил до этого, отдельного бланка для сдачи нулевой декларации не существует и заполнять необходимо обычный бланк декларации УСН.
Тут только обязательно смотрите, чтобы бланк декларации был последнего образца.
Скачать бланк для заполнения нулевой декларации УСН для отчетности за 2015 год .
На этом пожалуй все. Ждите в ближайшее время статью, о том , я уже дал задание дизайнеру на подготовку изображения для этой статьи.
В настоящее время многие предприниматели для перехода на УСН, расчета налогов, взносов и сдачи отчетности онлайн используют данную Интернет-бухгалтерию , попробуйте бесплатно. Сервис помог мне сэкономить на услугах бухгалтера и избавил от походов в налоговую.
Процедура государственной регистрации ИП или ООО теперь стала еще проще, если Вы еще не зарегистрировали Ваш бизнес, подготовьте документы на регистрацию совершенно бесплатно не выходя из дома через проверенный мной онлайн сервис: Регистрация ИП или ООО бесплатно за 15 минут . Все документы соответствуют действующему законодательству РФ.
Всем удачной сдачи отчетов! Пока!
Налоговые инспекции уже начали принимать декларации по НДФЛ за 2017 год. Отчитаться должны и предприниматели на ОСНО , у которых в прошедшем году по каким-либо причинам не было доходов от бизнеса. Как ИП заполнить и подать нулевую декларацию 3-НДФЛ за 2017 г., – об этом наша статья. Напомним, декларация 3-НДФЛ за 2017 год сдается по новой форме.
3-НДФЛ нулевая для ИП: кто сдает и в какие сроки
Предпринимательский доход может отсутствовать, например, если:
- физлицо зарегистрировалось как ИП, но не успело начать свою деятельность в отчетном году,
- ИП приостановил свою деятельность,
- бизнес ведется предпринимателем нерегулярно, т.к. сам он работает по найму у другого работодателя и т.п.
Подобные обстоятельства и отсутствие показателей не освобождают предпринимателей на ОСНО от обязанности подавать налоговую декларацию в установленные сроки. Нулевая 3-НДФЛ для ИП, образец которой рассмотрим далее, должна быть представлена в ИФНС не позднее (ст. 229 НК РФ):
- 30 апреля следующего за отчетным года. Для отчета за 2017 г. этот срок продлится до 3 мая в связи с переносом выходных дней (постановление Правительства РФ от 14.10.2017 № 1250).
- 5 дней после внесения в ЕГРИП отметки о прекращении статуса ИП – если предприниматель решил прекратить деятельность и закрыть ИП, не дожидаясь окончания отчетного года.
Не поданная вовремя нулевая 3-НДФЛ, несмотря на отсутствие в ней показателей, «обойдется» предпринимателю в 1000 рублей штрафа (п. 1 ст. 119 НК РФ).
Нулевую декларацию можно представить в «бумажном» виде, лично явившись в ИФНС, либо отправив ее по почте письмом с описью вложения и уведомлением, а также электронно – по ТКС, или через «Личный кабинет налогоплательщика» на сайте ФНС.
Заполнение нулевой декларации 3-НДФЛ для ИП
Для нулевой декларации ИП за 2017 год применяется обычный бланк 3-НДФЛ, утвержденный приказом ФНС РФ от 24.12.2014 № ММВ-7-11/671, с учетом изменений, внесенных приказом ФНС от 25.10.2017 № ММВ-7-11/822. Приложение № 2 к этому приказу содержит подробный Порядок заполнения декларации.
Нулевая 3-НДФЛ подается предпринимателем в минимальном составе, включающем только:
- Титульный лист,
- Раздел 1,
- Раздел 2.
«Титульный лист» - эта часть нулевой декларации 3-НДФЛ для ИП заполняется как обычно:
- В верхней части титула и всех остальных страниц указываем ИНН предпринимателя и порядковый номер страницы «001», «002» и т.д.
- Номер корректировки – «0--», для каждой последующей «уточненки» он будет увеличиваться.
- «Налоговый период» - указываем код «34», и год «2017».
- Код налоговой, куда предоставляется декларация, указывается по месту жительства ИП.
- «Код страны» для граждан России - «643», коды других стран определяются по «Классификатору стран мира».
- Категория налогоплательщика для ИП обозначается кодом «720».
- Ф.И.О. и другие данные ИП указываются в соответствии с его удостоверением личности, также следует указать свой телефонный номер.
- «Статус налогоплательщика» - «1» для резидентов РФ, «2» для нерезидентов.
- Укажите число заполненных страниц – в нулевой 3-НДФЛ их всего 3, а при необходимости внесите и число листов прилагаемых к декларации документов, например, доверенности представителю ИП. Наш образец заполнения нулевой 3-НДФЛ ИП приложений не содержит, поэтому вместо количества листов проставлены прочерки.
- Внизу указываем, кем подается декларация – самим ИП (код «1»), или его представителем (код «2»). Представитель указывает свои Ф.И.О. и вносит реквизиты документа, подтверждающего его полномочия. Ставится подпись ИП, или его представителя, и дата подписания.
Раздел 2 предназначен для расчета НДФЛ, но даже при отсутствии расчетных данных, при заполнении нулевой 3-НДФЛ для ИП нужно указать:
- Фамилию и инициалы ИП.
- В поле «001» указать ставку налога – 13%.
- Указать «Вид дохода» в поле «002».
- В строках 010 – 140 проставить нули.
- Внизу страницы поставить подпись и дату.
Раздел 1 тоже не будет абсолютно пустым. Здесь нужно отразить следующее:
- Ф.И.О. предпринимателя.
- В поле «010» указать код «3», означающий, что ИП по данной декларации не платит и не возвращает налог.
- Строка «020» содержит действующий КБК для НДФЛ с доходов, полученных ИП –18210102020011000110.
- В строке «030» укажите восьми- или одиннадцатизначный код территории ОКТМО, согласно Классификатора ОК 033-2013.
- Поскольку сумм налога к уплате, или возврату нет, в строках «040» и «050» проставим нулевые значения.
- Подпись и дата внизу страницы.
Образец нулевой декларации 3-НДФЛ для ИП
Бланк новой формы декларации 3-НДФЛ за 2017 год можно скачать .
К сожалению, в предпринимательстве не всегда все происходит так, как планирует бизнесмен. Бывают периоды прибыльные, а бывает, наоборот, когда никаких доходов нет. Что же делать индивидуальному предпринимателю (ИП), когда его бизнес «стоит на месте», нужно ли передавать в налоговые органы отчетность, если фактически никакой деятельности у него нет?
Что такое «нулевая декларация» ИП
При отсутствии деятельности ИП, как любой хозяйствующий субъект, обязан предоставлять установленную законодательством отчетность в органы Федеральной налоговой службы РФ (ФНС), органы Пенсионного фонда РФ (ПФ) и пр. Так как основной формой налоговой отчетности предпринимателя является декларация, то, соответственно декларацию с показателями значений равными нулю называют «нулевой декларацией ИП», а весь комплект отчетов «нулевой отчетностью ИП» или «нулевым балансом». Ситуации их составления характеризуются не только отсутствием непосредственно предпринимательской деятельности, но и тем, что в отчетный период у ИП не производятся операции по кассе и расчетным счетам, не начисляется и не выплачивается заработная плата работникам, если они есть. Кроме этого, нулевая отчетность формируется у недавно зарегистрированных в конце отчетного периода ИП, которые еще просто не успели начать вести полноценный бизнес. Можно сказать, что во всех этих случаях отсутствует сама налоговая база для исчисления сумм того или иного налога, и, соответственно, декларация становится нулевой.
Относительно термина «нулевой баланс», следует отметить, что его часто применяют как обозначение специального отчетного документа «бухгалтерский баланс», который применяется в деятельности юридических лиц. Но в данной статье это понятие равнозначно понятию «нулевая отчетность», так как применяется к ИП.
Все отчетные документы, формирующие нулевую отчетность ИП, составляются по тем же формам, что и отчеты предпринимателей ведущих полноценную деятельность.
Важно помнить, что за не предоставление налоговой отчетности или предоставление ее с нарушением сроков ИП может быть привлечен к налоговой или административной ответственности. Поэтому даже нулевую отчетность ИП, у которого деятельность не велась должен составить и передать в уполномоченные органы в установленные законодательством сроки.
Состав нулевой отчетности
Какие же отчеты составляют нулевой баланс ИП? Дело в том, что ответ на этот вопрос зависит от налогового режима, выбранного предпринимателем. Обычно это - Общая система налогообложения (ОСНО), упрощенная система налогообложения (УСН или упрощенка) и Единый налог на вмененный доход (ЕНВД или вмененка).
Нулевая отчетность ИП на ОСНО
Состав отчетности
Нулевая отчетность ИП на ОСНО будет зависеть от того, есть ли у ИП наемные работники. Если они есть, то ИП обязан сдавать ежеквартально:
- декларацию НДС;
- декларацию 4-ФСС;
- декларацию РСВ;
- персонифицированный учет.
И один раз в год - среднесписочную численность.
Если у ИП работников нет, то его нулевая отчетность будет состоять из:
- декларации НДС;
- декларации 3НДФЛ;
- среднесписочной численности на начало года.
Сроки предоставления декларации НДС установлены не позднее 20-го числа первого месяца, очередного квартала.
Декларация 4-ФСС сдаётся в Фонд социального страхования (ФСС) каждый квартал до 15 числа очередного месяца (например, за первый квартал до 15 апреля, за второй - до 15 июля и т.д.).
Декларация РСВ и персональные сведения – это так же ежеквартальные отчеты. Они сдаются в ПФ до 15-го числа второго месяца очередного квартала, например 1 квартал заканчивается мартом, а сведения предоставляются до 15 мая. Так как фактически деятельность ИП не ведется, в некоторых регионах сотрудники ПФ разрешают вместо установленных форм этих отчетов сдавать письмо в произвольной форме, подтверждающее отсутствие предпринимательской деятельности.
Особенности отчетности
Говоря о нулевой отчетности ИП нельзя не упомянуть о таком виде предоставления сведений, как единая упрощенная налоговая декларация (ЕНД). Такая декларация может применяться ИП на УСНО только в отношении НДС, так как все другие налоги, которые она может в себя включать, ИП не платит. ИП заполняет только первую страницу ЕНД, внося в нее сведения о себе, как о хозяйствующем субъекте, ОКАТО соответствующего региона и выбирает отчетный период – «квартал», далее заполняются данные по НДС равные нулю. Других сведений предприниматель в ЕНД не вносит.
На практике ЕНД применяется ИП не часто, так как, по сути, она заменяет лишь нулевую декларацию по НДС. Тем не менее, предприниматели должны знать о такой возможности предоставления отчетов.
Что касается заполнения нулевой декларации по НДС, то она тоже достаточно проста для самостоятельного оформления ИП. Здесь нужно заполнить только страницы 1 и 2. Так как она сдается декларация по НДС по месту налогового учета ИП, то код ставится 400.
Заполнение нулевой декларации 3НДФЛ заключается в том, что разделы 1 и 6, а так же листы А, В, Г1 и Ж1 остаются пустыми. На первых двух страницах указываются данные предпринимателя, код налогоплательщика определяется как 720, код страны – 643 – Россия, код документа - паспорт – 21, код налогового периода -34. Вместе с формой 3-НДФЛ подаётся форма 4-НДФЛ, где ИП рассчитывает сумму предполагаемого годового дохода. Но подается 4-НДФЛ только, если доход будет увеличиваться (уменьшиться при нулевой деятельности он не может) более чем на 50 процентов.
Нулевая отчетность ИП на упрощенке
Состав отчетности
При работе по УСН отчетность так же зависит от наличия или отсутствия наемных работников. Если такие есть, то ИП предоставляет каждый квартал:
- декларацию 4-ФСС;
- декларацию РСВ;
- персонифицированный учет.
Кроме того один раз в год должна подаваться декларация по УСН и сведения о среднесписочной численности на начало года.
Если ИП работает на УСН без наемных работников, то у него самая простая нулевая отчетность. Ежеквартальных отчетов не будет вообще, и один раз в год предприниматель будет предоставить:
- декларацию УСН;
- среднесписочную численность на начало года.
Следует отметить, что хотя ИП на УСН не предоставляет отчетность в ПФ, он обязательно должен оплатить за себя страховые взносы в ПФ и Федеральный фонд обязательного медицинского страхования (ФФОМС), которые устанавливаются законодательством в фиксированном размере. В 2013 году они составили в ПФ – 32479,2 руб., в ФФОМС – 3185,46 рубля. В 2014 году они составят 16239,6 руб. и 3185,46 руб. соответственно (из показателей для ИП с доходом до 300 тыс. руб.).
Сроки предоставления отчетности
Нулевая налоговая декларация для ИП на УСН сдаётся один раз в год до 30 апреля следующего отчетного года. Авансовые платежи в течение года при отсутствии деятельности не начисляются и не оплачиваются.
Сроки других отчетных документов аналогичны срокам соответствующих форм при нулевой деятельности ИП на ОСНО, поэтому нет смысла еще раз их здесь указывать.
Особенности отчетности
При заполнении нулевой декларации УСН предприниматель руководствуется Приказом Минфина РФ № 58н от 22.06.2009 г. Здесь необходимо будет указать только общие сведения на титульном листе, выбрать объект налогообложения («доходы» или «доходы минус расходы»), и ставку налога. Показатели остальных строк будут равны нулю. Таким образом, в первом разделе заполняются строки 001, 010 и 020, во все других строках проставляется прочерк. Во втором разделе прочерки будут во всех строках, кроме 201.
Когда применяется база «доходы минус расходы», то в нулевой декларации можно показать произведенные расходы и перенести их на следующий год.
Обратите внимание, что если в отчетном периоде расходы ИП превысили доходы, но деятельность велась, нельзя говорить о нулевой декларации. В этом случае исчисляется и оплачивается минимальный налог в размере 1% от дохода ИП в отчетном периоде.
Нулевая отчетность ИП на вмененке
Относительно нулевой отчетности при применении ЕНВД следует знать, что ее просто не бывает. Связано это с тем, что само понятие единого налога подразумевает ведение предпринимательской деятельности определенного вида. Если деятельности нет, то и ИП с таким налоговым режимом не существует. В этом случае предприниматель должен быть снят с учета как плательщик ЕНВД. При этом он может перейти на упрощенку со следующего календарного месяца.
Учитывая, что ЕНВД - налог ежеквартальный, могут быть случаи, когда один или два месяца деятельности не было, соответственно за эти месяца ИП не будет платить ЕНВД.
Таким образом, видно, что полностью нулевой декларацию по ЕНВД быть не может. Хотя если вы сниметесь с учета как плательщик данного налога на один или два месяца, то производя расчет в декларации за весь квартал, смело можете указывать соответствующие значения строк 050, 060 или 070 раздела 2, равными нулю. Но если хотя бы 1 день отчетного квартала деятельность, подпадающая под вмененку, велась – данная декларация уже не будет нулевой.
Способы предоставления нулевой отчетности
Все нулевые отчетные документы предоставляются в том же порядке, что и обычные.
Они готовятся в двух экземплярах: один предоставляется в контролирующий орган, второй с отметкой о дате представления остается у налогоплательщика.
Способов передачи три:
- Непосредственно в контролирующий орган лично или через представителя по нотариально заверенной доверенности.
- По почте заказным письмом с описью вложений.
- В электронном виде по телекоммуникационным каналам связи.
Для удобства восприятия материала настоящей статьи можно составить таблицу:
| Режим налогообложения | С наемными работниками | Без наемных работников | ||
| Отчет | Срок предоставления | Отчет | Срок предоставления | |
| ОСНО | Декларация НДС | Декларация НДС | Ежеквартально до 20-го числа следующего месяца | |
| Декларация 4ФСС | Ежеквартально до 15 числа следующего месяца | Декларация 3НДФЛ | Ежегодно до 30 апреля следующего года | |
| Декларация РСВ | Среднесписочная численность | Раз в год до 20 января | ||
| Персонифицированный учет | ||||
| Среднесписочная численность | Раз в год до 20 января | |||
| УСН | Декларация УСН | Раз в год до 30 апреля | Декларация УСН | Раз в год до 30 апреля |
| Среднесписочная численность | Раз в год до 20 января | Среднесписочная численность | Раз в год до 20 января | |
| Декларация 4ФСС | Ежеквартально до 15 числа следующего месяца | Оплатите фиксированные страховые взносы в ПФ и ФСС | ||
| Декларация РСВ | Ежеквартально до 15 числа второго месяца | |||
| Персонифицированный учет | ||||
| ЕНВД | Не существует. ИП должен сняться с учета как плательщик вмененного налога. | |||
Итак, не забывайте сдавать нулевую отчетность, даже если предпринимательская деятельность в отдельном отчетном периоде не велась. Она достаточно проста в заполнении, а ее своевременное предоставление убережет вас от лишней «головной боли», связанной с разбирательствами в налоговых и иных органах.
Каждый предприниматель сталкивался с необходимостью заполнять отчеты. Предприниматели на УСН должны ежеквартально платить единый налог и представлять декларацию в ФНС. Ничего страшного в этих документах нет. Нужно только соблюдать некую последовательность. Рассмотрим детальнее, как заполнять нулевую декларацию.
О документе
По итогам года предприниматели, которые находятся на "упрощенке", подают декларацию, где отражают финансовые результаты работы за год. Документ, содержащий информацию о сумме доходов и затрат, нужно представлять в налоговую лично или через нотариального представителя. Если за год предприниматель не получал доход, то нужно заранее узнать, как правильно заполнить нулевую декларацию по УСН.
Сразу отметим, что этот термин используется только в устной речи. - это отчет, в котором представляется информация об отсутствии движения средств за год. Следовательно, налоговая база по расчету платежей в бюджет не образуется. По форме такой бланк не отличается от обычного, но его заполнение зависит от системы налогообложения. Рассмотрим детальнее, как заполнить нулевую декларацию ИП, образец документа также представим.
Правила
Предприниматели оформляют титульный лист, а затем с конца заполняют разделы 2.1 и 1.1 Данные заносятся вручную чёрными либо синими чернилами. Либо отчетность заполняется с помощью компьютерной программы. Если информация по каким-то статьям доходов либо расходов отсутствует, то ставятся прочерки.
Как заполнить нулевую декларацию для ИП самостоятельно?
Большинство предпринимателей имеют навыки работы с бухгалтерскими документами, поэтому предпочитают заполнять отчеты самостоятельно. Ведь к каждому бланку предусмотрена инструкция. Но даже ее детальное изучение не гарантирует, что при заполнении не будут допущены ошибки. Возникают они чаще всего из-за внесения изменений в законодательство. Поэтому, чтобы знать, как правильно заполнить нулевую декларацию самостоятельно, нужно предварительно прочитать нормативные акты.
ИП при ОСНО
Предприниматели, которые обслуживаются на общем режиме налогообложения, ежеквартально сдают а ежегодно - о доходах. В обоих случаях допускается представление нулевой декларации.
Отчет по НДС подается за период, в котором проводилась реализация. В документе указывается стоимость товаров, в которые включен налог. Но нужно помнить, что если товар был продан в отчетном месяце, а оплата произведена позднее, то сумма налога включается в следующий период. То есть нулевая отчетность за первый квартал подается, если ИП не получал никаких платежей. Если за год предприниматель не получал доходов, то и 3-НДФЛ подается нулевая. Соцвыплаты, пособия, зарплата, полученные гражданином за исполнение обязанностей по трудовому договору, не относится к доходам.
ИП при УСН
Большая часть предпринимателей находится на «упрощенке». Здесь также можно сдавать нулевую отчетность вне зависимости от того, какой используется объект налогообложения. Если объектом являются «доходы», то при их отсутствии налог платить не придется. Если используется схема «доходы - расходы», то даже в случае появления убытка нужно заплатить 1% от суммы доходов.
ЕНВД
Предусматривает выплату фиксированной суммы ежемесячно, вне зависимости от получаемых доходов. Поэтому нулевая декларация по ЕНВД невозможна.
Прочие отчеты
Если предприниматель работает один, то кроме декларации по УСН, он должен представлять книгу учета поступлений и расходов, статистическую и отраслевую отчетность. ИП имеет право нанимать до 100 сотрудников. Но в таком случае он должен дополнительно представлять такие отчеты:
- декларацию по "упрощенке" (до 30 апреля);
- данные о доходах сотрудников по форме 2(6)-НДФЛ (до 1 апреля);
- информацию о среднесписочной численности персонала (до 20 января);
- отчетность в Фонд соцстраха поквартально (4-ФСС);
- отчетность а ПФ поквартально (РСВ-1);
- информацию о застрахованных сотрудниках ежемесячно (СЗВ-М);
- книга о доходах и расходах (КУДИР) ведётся целый год непрерывно.
Итак
Прежде чем изучать, как заполнить нулевую декларацию по УСН, подведем итого всего вышесказанного. Отчет без доходов могут подавать ИП, которые:
- находятся на 6% УСН;
- не платят торговый сбор;
- не получали доход весь прошлый год;
- своевременно уплачивали взносы в ПФР (до 31 декабря);
- не получали имущество, не имели работы либо целевого финансирования.

Бланк отчета
Формы отчетов из года в год меняются. Поэтому перед заполнением данных нужно убедиться, что вы пользуетесь именно новым бланком. В этом плане проще ООО. Предприниматели, которые используют любую версию программы «1С», получают доступ к обновленной форме бланка сразу после его обновления.
ИП, которым чаще всего не нужно платное программное оборудование, приходится искать отчеты на сайте ФНС. Это не всегда удобно. Впрочем, можно воспользоваться программой «Налогоплательщик ЮЛ» (версия 4.47).
Форма бланка на 2016 год также претерпела множество изменений. Теперь ИП на УСН 6% должны вносить данные во все три листа, а ставку указывать поквартально в пункте 2.1.1.
Оформление отчета
Рассмотрим детальнее, как заполнить нулевую декларацию по УСН.
На первом титульном листе нужно указать название ООО или ФИО ИП, код Здесь же указывается код органа ФНС и период, за который подается отчет. Далее необходимо пронумеровать страницы и поставить свои подписи на каждом листе. Номера ставятся в формате «001», «002» и «003».
- 0 - первичная декларация;
- 1, 2 и т. д. - номера уточненных отчетов.
В поле «по месту учета» организации нужно указать код «210», а предприниматели - «120».
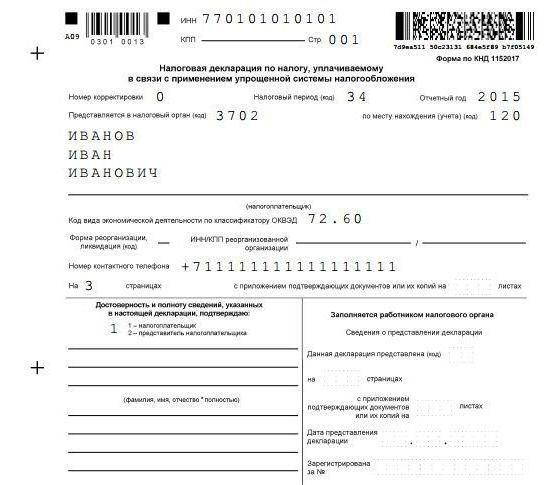
Как заполнять нулевую декларацию? В пункте 1.1 следует:
- Указать ОКТМО;
- В строке «Объект налогообложения» указать код «1»;
- В строке «Налог подлежащий к уплате (100)» указать «0».
Как заполнять нулевую декларацию в пункте 2.1? Следует:
- Указать сумму сбора, подлежащего к уплате (еще раз), в строке 113.
- Указать, что предприниматель работает без сотрудников (стр. 103).
- Строки 140-142 оставить пустыми.
- В строке 143 указать «0», даже если организация платила взносы в ПФР в отчетном периоде.
Образец заполненной нулевой декларации УСН представлен далее. На этом заполнение формы бланка завершено. Осталось только сдать его в ФНС.
Как заполнять нулевую декларацию при помощи программного оборудования?
Рассмотрим пример оформления отчета с помощью «Налогоплательщик ЮЛ».
После запуска программы нужно создать шаблон документа. Для этого в разделе «Документы» выбрать «Налоговая отчетность», а далее указать форму № 1152017. Откроется форма чистого бланка. Как заполнять нулевую декларацию для ИП УСН?
Начинается оформление с титульного листа. Здесь нужно ввести ИНН и КПП. В строке «Период налогообложения» нужно указать код «34». Автоматически подтянется номер прошедшего календарного года. Последний штрих - записать ОКВЭД. Как заполнить нулевую декларацию, образец которой представлен ранее? Рассмотрим еще некоторые нюансы. Чтобы вкладка «Раздел 1.1» стала активной, нужно в верхней панели меню нажать на кнопку «Добавить раздел». Здесь необходимо внести данные в строки:
- 001 - схема налогообложения;
- 010 - ОКТМО;
- 100 - сумма сбора.
Как заполнять нулевую декларацию? Точно так же добавляется подраздел 2.1. Здесь заполняются те же строки:
- 103 - «2» (ИП без наемных сотрудников»);
- 113 - «0» - сумма налога;
- 143 - «0».
Остается только распечатать отчет и сдать его в ФНС.

Как подать?
Разобравшись с тем, как правильно заполнить нулевую декларацию для ИП, перейдем к вопросу о сроках подачи документа. Порядок представления таких отчетов не отличается от обычных. Крайний срок подачи - 30 апреля следующего года. Но в этом случае можно сдать отчеты оперативнее. Бояться внеплановой проверки не стоит. Нулевая отчетность - это обычное явление в бизнесе.
Пред-ста-влять отчет можно, лично обратившись в ФНС, отправить заказным письмом по почте или передать в электронном варианте. Сроки представления отчетности представлены в таблице далее:
Штрафы
Важно не только знать, как заполнять нулевую декларацию для ИП УСН, но и не забыть своевременно представить ее в ФНС. За нарушение указанных сроков предпринимателю грозит штраф в размере одной тысячи руб. Но эту сумму можно снизить при наличии смягчающих обстоятельств. В таком случае вместе с подачей отчетности нужно представить письмо с просьбой уменьшить сумму сбора. Но если нарушить сроки представления документа более чем на 10 дней, то ФНС может временно заблокировать операции по банковским счетам.
Как заполнить не нулевую декларацию УСН?
О том, как заполняется титульный лист, уже было описано выше. Поэтому сразу переходим к заполнению подраздела 2.1.
В строке 102 указывается код ИП, то есть «2». В следующих трех строчках указывается доход в рублях нарастающим итогом, потом ставка налога за каждый квартал, сумма, подлежащая перечислению в бюджет.
Например, ИП за 2015 год поквартально получил 80, 90, 90 и 120 тыс. руб.
Сумма налога | Сумма налога | Уплаченные взносы |
|||||||
Значение | |||||||||
Сумма налога (стр. 140-143) не может превышать уплаченные платежи (стр. 130-133). Например, в первом квартале года было уплачено 5,565 тыс. руб. в качестве взноса за 4 квартал прошлого периода. Эта сумма превышает 4,8 тыс. руб. за 1 квартал 2016 года. Поэтому в строке 140 указывается именно 4,8 тыс. руб. Аналогично заполняются все остальные строки. Остаток в виде 5,6 тыс. руб. постоянно переносится из одного периода в другой. Строка 143 заполняется следующим образом: 15,6 + 5,565 = 21,165 тыс. руб.
Подраздел 2.1.2 заполняют плательщики взносов по такому же принципу. Сначала указываются суммы доходов нарастающим итогом, затем сумма налога и уплаченных взносов. Но в данном случае показатели с раздела 2.1.1 включаются в соответствующие строки 2.1.2.
Если ИП занимается только торговлей и платит сбор со всей деятельности, то цифры в разделе 2.1.2 будут копировать строки из 2.1.1. Если ИП занимается также иными видами деятельности, которые не облагаются сбором, то суммы в разделе 2.1.1 будут больше цифр из 2.1.2.
Продолжим рассмотрение на условиях предыдущего примера. Допустим, что от торговли ИП получает только половину доходов и ежеквартально уплачивает сбор в сумме 1,5 тыс. руб. Как в таком случае заполнить раздел 2.1.2?
Сумма налога | Сумма сбора | Сумма сбора к вычету |
|||||||
Вычеты рассчитываются, как и в разделе 2.1.1, но только по взносам от торговой деятельности. Поскольку сумма уплаченных взносов полностью покрывает налог, то первые 3 квартала вычитывать нечего. Результат в строчке 163 рассчитывается следующим образом: 11,4 - 10,583 = 0,817 тыс. руб. Эта цифра обязательно должна быть меньше разницы строк 143 и 133 в 2.1.1: 22,8 - 21,165 = 1,635 тыс. руб.
Теперь нужно дополнить информацию в разделе 2.1.1. В строке 010 фиксируется код ОКТМО. Строки 030, 060 и 090 заполняются, если за год у ИП менялось место регистрации. Если этого не происходило, то нужно в строчках указать прочерки.
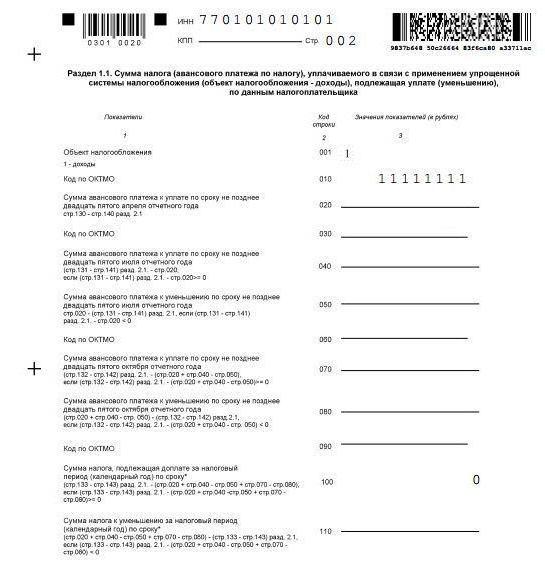
13х - 14х — 16х, где
Х - последний код строки.
Положительный результат заносится в строки 020, 040, 060, а отрицательный - 030, 050 , 070.
Итоговая сумма сбора, подлежащая вычету, составляет (строка 100):
22,8 - 21,165 - 0,817 = 0,818 тыс. руб.
Раздел 3 заполняют предприниматели, которые получают средства в рамках программы Здесь указывается код поступления, дата, срок, в течение которого нужно использовать средства, и их объем.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации