
В какой сумме выплачивается аванс. Расчет аванса по заработной плате
Кардинальных изменений на начало 2018, в плане исчисления размера задатка, не имеется, поэтому он определяется по прежней схеме 2017: пропорционально, фактически отработанному времени работника.
Выплата месячного заработка в авансовом порядке, разрешена ст. 136 ТК РФ и состоит в перечислении денег за отработанную половину месяца работнику. Остальная часть выплачивается по прошествии второй половины месяца. Таким образом, законодатель настаивает на расчете работодателя с подчиненным минимум, два раза в месяц.
Аванс сколько процентов от зарплаты по Трудовому Кодексу РФ 2018?
Трудовой Кодекс, по этому поводу, не устанавливает каких-либо конкретных размеров процентов. Он лишь указывает, что работнику обязательно надо отчислять зарплату не менее двух раз за месяц. А размер аванса по заработной плате по ТК РФ в 2018 году определяется уже исходя из конкретной ситуации.
Аванс, в таком случае, будет составлять 50% от всей суммы дохода, но с учетом вычета налога 13%/ 2 (две половины месяца)= 7,5% (за одну половину). Итак, процентный размер авансового платежа равен 42,5% (50% — 7,5%).
Но определенная сумма процентов не прописывается ни в трудовом договоре, ни в локальных актах организации, где работает лицо, устанавливается лишь периодичность выплат за работу.
Выплата аванса по заработной плате по новым правилам в 2018
В 2017, изменения внесены ФЗ в трудовое законодательство: скорректирован порядок и сроки начисления авансовых платежей работающим гражданам. Теперь сотрудник фирмы, должен получать вознаграждение за работу, не менее двух раз за месячный период, при этом каждый 15 рабочий день, должен быть днем выплаты аванса, но он может быть установлен и раньше, по усмотрению работодателя.
Кстати, о том, чем являются удержания из заработной платы по ТК РФ, рассказано .
В каком размере выплачивается аванс по заработной плате в 2018?
Злободневный вопрос, сколько процентов составляет аванс от зарплаты — волнует всех работников и в 2018. Он рассчитывается пропорционально отработанному периоду. Если весь доход за 30 дней составляет 100 000 руб, то к 15 дню аванс будет равен 50 000 руб., но это без учета налога на доход (13 %).
С НДФЛ, сумма будет рассчитываться следующим образом:
- 100 000 – 13 % = 87 000;
- 87 000/ 2 = 43 500.
Авансовый платеж за 15 дней составит 43 500 р.
Новые сроки выплаты аванса и зарплаты в 2018
Новые сроки действительно появились. Это каждые 15 дней. Руководитель может установить день выплаты половины зарплаты в любой день месяца, главное, чтобы промежуток между первой ее частью и второй, не превышал 15 дней.
Если же день авансовых отчислений, будет являться выходным, то деньги должны быть выданы в первый рабочий день перед ними.Итак, рамки оплаты труда работников, устанавливает законодатель, а конкретное число выбирает работодатель.
Нужно ли платить НДФЛ с аванса по заработной плате?
НДФЛ взимается с общей заработанной суммы, работником за месячный период. Он определен в 13 % и до сих пор не изменялся. С аванса, налог на прибыль не удерживают, но на его размере НДФЛ отражается, так как авансовые отчисления формируются с учетом окончательной суммы дохода лица, которая остается после вычета налоговых 13 процентов.
Заявление на аванс в счет заработной платы — образец
Описание образца заявления:
- машинописный или вручную написанный текст на белом листе;
- справа, начиная от центра листа — адресат (включает название места работы, ФИО начальника, адрес) и заявитель (имя, адрес);
- ниже — по центру: слово «ЗАЯВЛЕНИЕ»;
- с абзацного отступа содержательная часть, она может быть сформулирована любым образом, важно только, чтобы было ясно, чего хочет обращающийся и в каком размере;
- рекомендуется указывать причины обращения, так как они способствуют убеждению руководителя, в необходимости установления авансового порядка расчета, по отношению к работнику;
- в завершении проставляется подпись с расшифровкой, дата.
Приказ о выплате аванса из заработной платы — образец
Все организационные вопросы на предприятии, решаются в форме приказов, которые издает лицо, его возглавляющее. Так что, чтобы установить для подчиненных авансовый порядок расчета за работу, работодатель создает приказ об этом.
Оформляется он, по правилам подготовки локальных актов, установленных в организации, с учетом общепринятых правил делопроизводства и составления документов. Также он должен пройти процедуру согласования с определенными уполномоченными сотрудниками фирмы.
Таким образом, оплата труда в форме авансовых платежей, имеет много нюансов и требует хорошей нормативной осведомленности руководящего состава в данном вопросе.
Как рассчитать аванс по зарплате? Ответить на этот вопрос однозначно совсем непросто, ведь не только порядок расчета аванса, но и само это понятие в явном виде трудовым законодательством не определено. Как же быть? Давайте разбираться.
Что такое аванс и в какие сроки его необходимо выдавать?
Все, кто работал по найму, понимают, что такое аванс на практическом уровне. Во второй половине месяца работники получают определенную фиксированную сумму. Как правило, она составляет какой-то процент от оклада. Эту часть оплаты труда, которую работники получают в течение расчетного месяца, и называют по традиции авансом.
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст. 136 кодекса. В новой редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода.
Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты. В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии. Чем лучше организован обмен информацией между службами и выше степень автоматизации учета, тем раньше можно начислить и выплатить зарплату.
После установления даты выплаты зарплаты к ней нужно прибавить полмесяца (15 дней). Так и определяется дата выплаты аванса в соответствии с требованиями ТК РФ. Например, если срок для выплаты зарплаты установлен 4 числа, то аванс нужно выдать не позднее 19, если 8, то не позднее 23 и т. д.
А если выдать аванс раньше, чем через 15 дней? Например, 12 числа при дате выплаты зарплаты 5. В этом случае от аванса до следующей выплаты зарплаты пройдет больше 20 дней, что превышает установленный ТК РФ срок. В этом случае организация может быть привлечена к ответственности за нарушение порядка выплаты.
Как правильно считать по новым правилам аванс в 2017-2018 годах?
Новые правила расчета аванса 2017 года, прописанные в ТК РФ, коснулись главным образом только сроков. А при определении суммы аванса следует исходить из реально отработанного за первую половину месяца времени (письмо Минтруда от 10.08.2017 № 14-1/В-725).
Причем чиновники рекомендуют учитывать при расчете аванса только те составляющие зарплаты, которые прямо привязаны к рабочему времени (оклад, надбавки за совмещение и т. п.). Что же касается выплат, размер которых можно определить только по итогам месяца (например, премии за выполнение плана), то они, по мнению Минтруда, при расчете аванса использоваться не должны.
Пример 1
Количество рабочих дней в расчетном месяце - 20, оклад инженера Петрова И. И. составляет 25 000 руб. в месяц. За первую половину месяца Петров И. И. отработал 9 дней. Таким образом, ему должен быть выплачен аванс в сумме:
А = 25 000 руб. / 20 дн. × 9 дн. = 11 250 руб.
Таким образом, новая формула расчета аванса учитывает реально отработанное время за период с 1 по 15 число расчетного месяца.
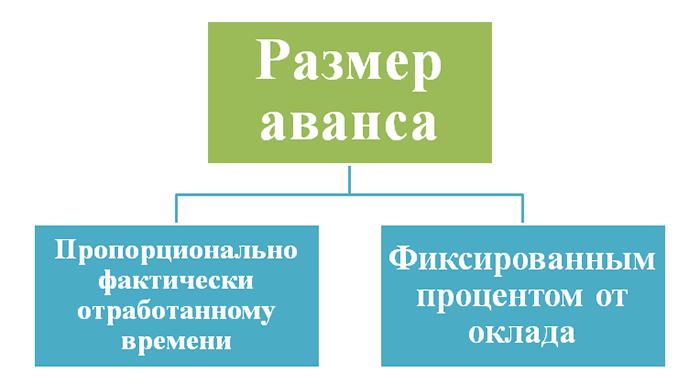
Подобная методика расчета является весьма трудоемкой. Фактически при этом удваивается объем работы бухгалтерских служб, занимающихся расчетом зарплаты. Поэтому на практике при определении того, как рассчитывается аванс по зарплате, его обычно устанавливают в виде определенного процента от суммы оклада.
Минздравсоцразвития в своем письме от 25.02.2009 № 22-2-709 рекомендует выдавать заработную плату и аванс в сопоставимых суммах. Т. к. при выплате аванса НДФЛ, как правило, не удерживается (подробнее об этом - в следующем разделе), то для обеспечения сопоставимости выплат оптимальным решением будет установить аванс в размере 40–45% от оклада.
Пример 2
Оклад Петрова И. И. составляет 25 000 руб. в месяц. На предприятии установлен размер аванса - 40% от оклада. Вычетами по НДФЛ Петров И. И. не пользуется. В этом случае он должен получить аванс в сумме:
А = 25 000 руб. × 40% = 10 000 руб.
И заработную плату в сумме:
З = 25 000 руб. – 25 000 руб. × 13% – 10 000 руб. = 11 750 руб.
Понятно, что в примере рассмотрен идеальный вариант. По факту работник может часть расчетного месяца отсутствовать на рабочем месте (по болезни, из-за отпуска и т. п.). В этом случае лучше рассчитывать аванс исходя из отработанного времени.
Как рассчитывать аванс по зарплате в том или ином случае, необходимо указать в локальных нормативных актах предприятия.
Платится ли НДФЛ при выдаче аванса?
При выплате зарплаты работодатель выполняет функции налогового агента, удерживая НДФЛ из дохода работника. Зарплата становится доходом с точки зрения налогообложения в последний день расчетного месяца (п. 2 ст. 223 НК РФ). А т. к. аванс выплачивается в течение расчетного периода, то на момент его выплаты доход за период еще не получен и, соответственно, нет основания для уплаты НДФЛ. Эта позиция отражена, в частности, в письме Минфина от 13.07.2017 № 03-04-05/44802.
Однако если на предприятии дата получения аванса установлена в последний день месяца, то налоговики могут признать эту выплату доходом за истекший период. В этом случае предприятию придется рассчитывать и удерживать НДФЛ дважды в месяц. Позицию налоговых органов по данному вопросу поддержал и Верховный суд (определение от 11.05.2016 № 309-КГ16-1804). Чтобы избежать подобных проблем, лучше не выдавать аванс в последний день месяца.
Итоги
Сроки выплаты аванса и зарплаты в соответствии с ТК РФ устанавливаются так, чтобы выплаты работникам осуществлялись не реже чем раз в 2 недели. Порядок того, как рассчитывается аванс, ТК РФ в явном виде не определяет.
Государственные органы рекомендуют выплачивать аванс на основании реально отработанного времени за первую половину месяца. Кроме того, по мнению чиновников, аванс и расчет по итогам месяца должны быть сопоставимы по сумме. НДФЛ при выдаче аванса не удерживается, но, если аванс выдается в последний день месяца, возможны споры с налоговыми органами.
Официальная работа в РФ подразумевает выплату заработной платы. Сотрудник при осуществлении трудовой деятельности в фирме претендует на получение заработка 2 раза в месяц.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Ежемесячная оплата труда делится на части. Одна из них называется авансом.
Ответственность за невыплату накладывается на работодателя согласно .
Сколько процентов от зарплаты составляет аванс?
И все же, сколько составляет аванс от зарплаты, и как он рассчитывается?
Существует несколько способов, которыми может воспользоваться бухгалтер на предприятии:
1 способ, не учитывающий выходные и праздничные дни (фиксированный процент):
Аванс = (О + НД) × 50%, где:
- О ‒ оклад сотрудника;
- НД ‒ всевозможные надбавки, а также доплаты.
Некоторые работодатели подставляют в формулу 40% вместо 50%. Однако наиболее оптимальный вариант ‒ принимать в расчете именно 50% от заработка сотрудника (не учитывая НДФЛ).
Данный способ имеет недостаток для работодателя, поскольку по умолчанию выходные и праздники включаются в аванс. В том случае, если по такому расчету исчисляется аванс за январь или май, получается не совсем верная сумма, ведь в эти месяцы присутствует много выходных дней.
2 способ, учитывающий праздники и выходные:
Аванс = (О + НД)/Отработанные дни за месяц × Отработанные дни за половину месяца , где:
О и НД ‒ оклад, надбавки и доплаты по аналогии с предыдущей формулой.
Максимальный размер
Законодатели не устанавливают максимальный размер аванса. Эта часть заработка в большей степени определяется величиной оклада.
Однако в некоторых ситуациях появляется переплата по авансовым выплатам. Она может возникнуть в тех случаях, когда аванс рассчитывается как определенный процент от оклада работника. Один из вариантов переплаты уже упоминался ‒ это происходит в те месяцы, когда есть много выходных дней.
Также переплата может появиться, если сотрудник заболел в первой половине месяца и вышел с больничного в последних числах. В таком случае у работника даже может появиться долг перед фирмой из-за большого аванса.
Многих может заинтересовать и минимальный размер подобной выплаты. Он не должен находится на уровне ниже оплаты за отработанное по факту время.
Пример расчета
По способу, учитывающему выходные и праздничные дни:
- оклад Иванова, работающего логистом в ООО «Мир», составляет 27 000 рублей;
- доплата за совмещение составила 6 000 рублей;
- в соответствии с локальным актом на предприятии, аванс выдается 15 числа каждого месяца;
- в октябре сотрудник отработал по факту 11 дней в первую половину месяца;
- в октябре было 20 рабочих дней.
Аванс = (27 000 + 6 000)/20 × 11 = 18 150 рублей
По способу, не учитывающему выходные и праздники:
Пусть все условия аналогичны предыдущему примеру. Работодатель принимает 40% от зарплаты при расчете аванса. Как в этом случае рассчитать аванс Иванова из ООО «Мир» за октябрь?
Аванс = (27 000 + 6 000) × 0,4 = 13 200 рублей
Как видно, величина аванса в 1 и 2 способе расчета различается. Оставшуюся часть денег в обоих случаях Иванов получит в зарплате.
Когда выдают?
Главное, чтобы не получилось так, что работодатель . Можно привести простой пример: в фирме в соответствии с локальным актом установлена дата для выплаты аванса ‒ 25 число.
В таком случае, при приеме на должность нового сотрудника в начале месяца, получится на период более 15 суток.
В этой ситуации работник вполне имеет право прекратить выполнение трудовых обязанностей или даже подать исковое заявление .
Удерживают ли налоги с аванса?
Подлежит удержанию с зарплаты за месяц. Однако аванс не подвергается этому виду в 2019 году.
НДФЛ учитывается при расчете оставшейся суммы заработка, подлежащей выплате. Это связано с тем, что работник не может заранее сообщить нанимателю, отработает ли он весь месяц, возьмет отгул или выйдет на больничный.
В случае с больничными, которые могут быть расценены как незапланированные пропуски, аванс будет переплачен. Соответственно, с этой суммы переплачивается и налог государству.
Штрафы за невыплату
Аванс - это зарплата за первую половину месяца. В Трудовом кодексе РФ и в нормативных документах понятия «аванс» нет.
Выплата аванса - это не право, а обязанность работодателя. Платить зарплату надо не реже двух раз в месяц (ст. 136 ТК РФ). Нарушать этот порядок нельзя, даже если работник напишет заявление с просьбой выдавать зарплату один раз в месяц. Иначе компанию оштрафуют (штрафы - в таблице). Работодатель сам устанавливает сроки выплаты. Но в любом случае зарплату надо выдать не позднее 15 календарных дней после окончания месяца, за который ее начислили.
В нашей организации действует такой порядок.
Предоплату платим 25-го числа текущего месяца, зарплату - 10-го числа следующего месяца.
Если дата выплаты совпадает с выходными или нерабочими праздничными днями, аванс или зарплату выдаем накануне (ст. 136 ТК РФ).
Таким образом, все компании должны платить предоплату обязательно (в том числе и внешним совместителям), независимо от системы оплаты труда.
Сумму выплаченного аванса как составную часть зарплаты надо указать в расчетном листке. После выдачи аванса расчетный листок не оформляют.
Поручить расчет аванса и зарплаты можно онлайн-сервису - . Укажите даты выплаты и получите в назначенный день посчитанные суммы зарплаты, НДФЛ и взносов. Программа подскажет, как заполнить платежки и заполнит расчетные листки и ведомость на выплату зарплаты.
Расчет аванса несколькими способами
Нормативного порядка расчета предоплаты нет. На практике компании применяют два способа:
- процент от оклада;
- пропорционально отработанному времени.
Способ 1. Аванс считают в процентах. Например, можно утвердить, что предоплата составляет 40 процентов от оклада (месячного заработка), чтобы потом хватило денег удержать НДФЛ. Учтите, что в свежих разъяснениях чиновники требуют не занижать аванс (письмо Минтруда от 18 апреля 2017 г. № 11-4/ООГ-718). Так что при расчете безопаснее брать оклад (тариф) с доплатами и надбавками.
Этот самый простой способ не требует много времени. Главный его минус - он не учитывает фактически отработанное время.
Здесь возникают такие риски: можно недоплатить (переплатить) работнику зарплату или не из чего будет удержать НДФЛ. Например, если предоплата окажется больше суммы, которую фактически заработал сотрудник, и он уволится, окончательной зарплаты может не хватить для уплаты НДФЛ.
Инженер ПТО Борисов получает оклад 40 000 руб. (доплат нет). В Положении об оплате труда установлено, что предоплата составляет 50 процентов от оклада. Аванс компания выплачивает 16-го числа.
Сумма зарплаты Борисова за первую половину месяца составит 20 000 руб. (40 000 руб. × 50%).
Аванс за август сотрудник получил 16 августа. А 17 августа уволился (отпуск отгулял - компенсации нет).
Его зарплата за август в окончательный расчет аванса составит 22 608,7 руб. (40 000 руб. : 23 дн. × 13 дн.).
НДФЛ - 2939 руб. (22 608,7 руб. × 13%).
На руки работнику причитается 19 669,7 руб. (22 608,7 - 2939). А он уже получил предоплату 20 000 руб.
НДФЛ в сумме 330,3 руб. (19 669,7 - 20 000) удержать не из чего.
Способ 2. Аванс считают пропорционально отработанному времени. Такой способ более трудоемкий, но зато и результат более верный.
Мы применяем второй способ - делаем расчет аванса, который мало чем отличается от расчета зарплаты. Разве что не берем премии, так как их размер определяют только по итогам месяца.
Предоплату начисляем на основании табелей учета рабочего времени за первую половину месяца (с 1-го по 15-е число). Все подразделения сдают их в бухгалтерию до 20-го числа. Поскольку зарплата работников (особенно сдельщиков и повременщиков) по месяцам может отличаться, не может быть одинаковым из месяца в месяц и аванс.
При этом при расчете предоплаты стараемся придерживаться правила, что суммы зарплаты за каждую половину месяца должны быть примерно равными (при условии, что работник отработал норму рабочего времени).
Если сотрудник в расчетном месяце отработал несколько дней, например с 12-го по 15-е, аванс считаем только за эти дни. Многие в таком случае вообще не начисляют аванс. Это нарушает права работников - компания не соблюдает сроки выплаты зарплаты (штрафы).
Но если работник проболел всю первую часть месяца, предоплата ему не положена - отработанного времени нет (письмо Минтруда от 3 февраля 2016 г. № 14-1/10/В-660).
Пример 2:
Расчет аванса пропорционально отработанному времени.
В компании обычная пятидневка. Сроки выдачи зарплаты: 25-го числа - аванс, 10-го числа следующего месяца - окончательный расчет. В Положении об оплате труда установлено, что сумма аванса выплачивается пропорционально отработанному времени с коэффициентом 0,87 (то есть аванс рассчитывается с запасом для НДФЛ).
Прораб Смирнов - на окладе (55 000 руб.).
Бухгалтер Павлова - на окладе (30 000 руб.).
Монтажник Егоров - повременщик (тарифная ставка - 300 руб. в час, доплата за вредность - 12 руб. в час, то есть 4% от тарифной ставки).
Вариант I. Полмесяца отработано полностью
Все указанные сотрудники отработали первую половину месяца полностью (Егоров - 88 часов).
Рассчитаем сумму предоплаты:
- Смирнов получит 26 304 руб. (55 000 руб. : 23 р. дн. х 11 р. дн. × 0,87);
- Павлова - 12 483 руб. (30 000 руб. : 23 р. дн. × 11 р. дн. × 0,87);.
- Егоров - 23 887 руб. [(300 руб/ч + 12 руб/ч) × 88 час. × 0,87].
Вариант II. Полмесяца отработано не полностью
Егоров брал отпуск за свой счет 3-4 августа - 2 рабочих дня (фактическое время работы с 1-го по 15-е число - 72 часа).
Расчет аванса:
- Смирнов получит 12 483 руб. ;
- Егоров - 19 544 руб. (312 руб/ч × 72 ч × 0,87);
- Павлова аванс не получит - в первой половине месяца отработанных дней нет.
А как платить предоплату сдельщику?
Минтруд считает, что надо выплатить аванс исходя из фактически выполненного объема работы (письмо от 25 ноября 2016 г. №14-1/В-1167). Для сдельной системы оплаты труда исключений нет - зарплату надо платить не реже чем каждые полмесяца.
НДФЛ и взносы
При выдаче предоплаты удерживать НДФЛ и начислять страховые взносы не надо. Это подтверждают письма Минфина от 13 апреля 2017 г. № 03-04-05/22521, ФНС от 26 мая 2014 г. № БС-4-11/10126 и др.
НДФЛ. Налог рассчитайте по итогам месяца, за который начислили зарплату. И удержите, когда выдаете зарплату за месяц (п. 2 ст. 223; п. 3, 4 ст. 226 НК РФ).
Датой получения дохода в виде зарплаты признается последний день месяца, за который ее начислили (при увольнении работника - последний день работы). Раньше определить сумму налогооблагаемого дохода нельзя - зарплата не считается начисленной. Поэтому НДФЛ с аванса не удерживают.
Исключение - когда аванс выдают в последний день месяца. В этом случае НДФЛ с аванса нужно удержать, поскольку дата выплаты аванса совпадает с датой, когда работник фактически получает доход в виде оплаты труда за месяц (определение ВС РФ от 11 мая 2016 г. № 309-КГ16-1804).
Так что не стоит устанавливать срок выплаты предоплаты в последний день месяца - иначе придется удерживать НДФЛ с каждой части зарплаты.
Взносы. Не нужно рассчитывать с авансов и взносы на обязательное страхование (включая взносы на травматизм). Их начисляют в последний день месяца с общей суммы зарплаты, которую начислили за этот месяц (п. 1 ст. 421; п. 1 ст. 424; п. 1 ст. 431 НК РФ; п. 9 ст. 22.1 Федерального закона от 24 июля 1998 г. № 125-ФЗ).
Как не запутаться с НДФЛ, когда предоплату работнику выдают вместе с отпускными, покажем на примере.
Пример 3:
Расчет аванса, если работник уходит в отпуск.
В ООО «СМУ-14» срок аванса - 25-е число, зарплаты - 10-е число следующего месяца.
В Положении об оплате труда установлено, что сумма аванса выплачивается пропорционально отработанному времени за минусом НДФЛ (с коэффициентом 0,87).
Ее оклад - 25 000 руб. (других выплат нет), режим - пятидневка.
Сумма предоплаты составит 8511 руб. (25 000 руб. : 23 р. дн. × 9 р. дн. × 0,87).
Ее лучше выдать работнице вместе с отпускными не позднее 10 августа (за 3 календарных дня до отпуска), так как 25-го числа она будет в отпуске.
Сумма начисленных отпускных - 23 800 руб. С отпускных при их выдаче удержали НДФЛ в сумме 3094 руб. (23 800 руб. × 13%).
НДФЛ с аванса не удерживают, взносы не начисляют.
НДФЛ с отпускных компания, как налоговый агент, обязана удержать при фактической выплате работнику - 10 августа (подп. 10 п. 1 ст. 208, п. 4 ст. 226 НК). И перечислить в бюджет не позднее 31 августа (абз. 2 п. 6 ст. 226 НК РФ).
31 августа бухгалтер начислил работнице зарплату в сумме 9782,61 руб. (25 000 руб. : 23 р. дн. × 9 р. дн.). А также исчислил НДФЛ - 1272 руб. (9782,61 руб. × 13%).
Перечислить НДФЛ с зарплаты в бюджет надо не позднее дня, следующего за днем ее выплаты, то есть 11 сентября (п. 6 ст. 226 НК РФ). Поскольку зарплата выплачивается 10-го числа (сумма к выплате работнице будет равна нулю, так как при этой очередной выплате с зарплаты удерживается сумма НДФЛ, «зарезервированная» при выплате аванса).
Взносы с отпускных бухгалтер рассчитал при начислении отпускных. Взносы с зарплаты (включая аванс) - 31 августа.
Трудовая деятельность на предприятии любого типа собственности должна быть оплачена. Сегодня, согласно Трудовому кодексу, выдается дважды в месяц.
Российское законодательство не использует термин «аванс» и тем более не устанавливает его процентную ставку и сроки выплаты. Но зато четко указывает, что оплата рабочей деятельности сотрудников должна производиться два раза в течение календарного месяца.
Устоявшееся понятие
В бухгалтерской среде авансом принято считать первую выплату части начисленной заработной платы. В устных рекомендациях Министерств труда и социального развития рекомендовано выплачивать его до 16 числа текущего месяца. Кто же определяет, сколько процентов от зарплаты составляет аванс?
Целесообразные расчеты
Сроки выплаты аванса и оставшейся доли заработной платы, а также методика их расчета обязательно должны быть внесены в которое предписано иметь каждой организации независимо от формы собственности.
Небольшие предприятия и коммерческие фирмы выплачивают авансовую часть зарплаты без применения каких-либо бухгалтерских формул. Это грубое нарушение Трудового кодекса, который четко прописывает, что аванс как первая часть зарплаты должен быть пропорционален отработанному по факту времени. И все-таки, аванс - это сколько процентов от зарплаты?
Роструд указывает на то, что сумма первого платежа за календарный месяц не может быть меньше определенной для конкретного работника тарифной ставки. Следовательно, минимальная выплата - оклад за рабочий месяц, с поправками на время, отработанное по факту, на число выплаты аванса. Поэтому бухгалтера, рассчитывая, сколько процентов должен составлять аванс от зарплаты, определяют его как половину от заработанного сотрудником.

Основания для расчета
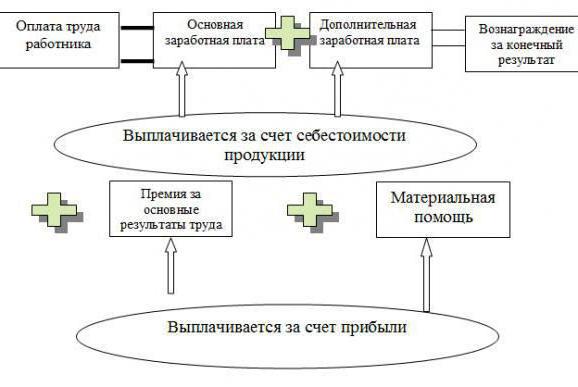
В большинстве современных организаций оклад составляет малую часть заработной платы. Внушительную же ее долю создают различные вознаграждения и премии. Бухгалтера, проводя расчеты, суммируют остальные составляющие, входящие в постоянную часть заработка: доплаты за тяжелые условия труда, возможные надбавки, оплату за замещение сотрудников, повышающие коэффициенты, доплаты за совмещение профессий или должностей.
При расчете аванса всевозможные вознаграждения и премиальные выплаты не учитываются. Эта норма оговаривается в письме Министерства соцразвития и здравоохранения от 25 февраля 2009 года за номером 22-2-709. Причина проста. Премиальные вознаграждения рассчитываются по итогу выполненных работ (услуг) либо количеству произведенной продукции. В отдельных случаях премии начисляются за выполнение повышенных плановых обязательств, о чем тоже становится известно в конце месяца. В бухгалтерии, рассчитывая, сколько процентов от оклада составляет аванс, в процентную долю оплаты труда не включают, так же как и суммы выплаченной материальной помощи и соцвыплаты (они не входят в категорию зарплаты).

Методик существует несколько
Чтобы узнать аванс (это сколько процентов от зарплаты), нужно произвести некоторые расчеты. Они свершаются на основании табеля учета отработанного времени каждого сотрудника и журнала выполненных работ или услуг.
Первая
Одна из методик рекомендует суммировать количество отработанных дней с первого числа по день выплаты аванса. Затем установленный трудовым договором оклад разделить на бухгалтерскую норму календарного рабочего месяца и умножить на рассчитанное количество дней, отработанных в данном месяце.
Вторая
Заработная плата работника в любом регионе не должна быть меньше МРОТ. Здесь важно уточнить, что сравнение должно происходить до начисления регионального или Последнее повышение минимального размера оплаты труда произошло 1 июля 2016 года и составило 7500 рублей. Следующее увеличение предусмотрено 1 июля текущего года на 300 рублей.
С 1 января 2017 года организации любой формы собственности, выплачивающие заработную плату меньше МРОТ, будут привлекаться к административной ответственности. Штрафные санкции могут превышать 50 000 рублей, за повторные нарушения директору или главному бухгалтеру грозит дисквалификация до трех лет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации