
Упрощенная система налогообложения для ООО (нюансы). Какие налоги платит ип на усн
Каждый предприниматель желает избавиться от бумажной рутины, отодвинув в дальний угол толстые папки с отчетами, декларациями и прочими атрибутами, с которыми ассоциируется налоговый учет. И это возможно. УСН, или, как его величают в народе, «упрощенец», по максимуму снижает налоговую нагрузку и позволяет сэкономить на отчислениях. Но и у этого режима есть нюансы, не зная которых, можно влететь в круглую сумму. Поэтому рассмотрим упрощенное налогообложение для ИП во всех подробностях, уделив особое внимание налогам 2019 года.
Что такое упрощенный налог для ИП
Специальный режим УСН направлен на развитие малого бизнеса. Единый налог по нему уплачивается единожды, когда подходит к завершению налоговый период — год. Одновременно подается декларация.
Отчетных периода у режима три:
- Квартал;
- Полугодие;
- Треть года (9 месяцев).
Отчитываться по ним не нужно, достаточно внести авансовый платеж, рассчитанный самим бизнесменом. То есть УСН действительно упрощает ведение налогового учета, уберегая ИП от возни с бумагами и общения с сотрудниками налоговых инспекций. Но и это не все плюсы.
Налогообложение ИП на УСН с работниками и без работников в 2019 году заменяет целых 3 налога:
- На доход физ. лица;
- На имущество, правда с рядом исключений;
- На добавленную стоимость, тоже с рядом исключений.
Ставка на упрощенный налог также радует. Если бизнесмен решил облагать свой доход – 6%, если же в качестве базы выбраны расходы – 15%. И из этих небольших величин еще можно вычесть сумму страховых взносов. Не зря УСН расшифровывается так привлекательно – упрощенная система налогообложения. Эта расшифровка оправдывается на все 100%.
Из недостатков системы можно выделить всего несколько:
- УСН – система гибкая, но все же хрупкая. Право облагаться по ней очень легко утратить. К примеру, если годовой доход неожиданно превысит 150 млн.
- Все денежные операции должны осуществляться через кассу.
- Не все расходы годны для уменьшения налога, нужно придерживаться специального списка.
- Тоже касается имущественных и социальных выплат, за их счет нельзя урезать сумму пошлины.
Изменения 2019
В 2019 налоговое законодательство претерпело массу изменений по части УСН. Поэтому рассмотрим, что такое упрощенная система налогообложения (УСН) для ИП в 2019 году. Точнее с какими нововведениями придется столкнуться бизнесмену, занимающемуся предпринимательством:
- Лимиты увеличены. Теперь ИП можно богатеть, не опасаясь лишиться права на УСН. К примеру, новый лимит дохода составляет 120 млн. рублей по сравнению с прежними ста. А при переходе на режим прибыль за 9 мес. может достигать 112 млн.
- МРОТ остался прежним – 7,5 тыс. Но лишь до июля, с первого числа которого этот показатель поднимется до 7,8 тыс. руб., что также будет облегчать ведение бизнеса.
- Взыскание в размере максимального платежа за долги по подаче отчетности больше не налагается.
- Вместо обычных касс придется использовать онлайн варианты. Через них сведения о продажах будут поступать прямиком в налоговую, что должно облегчить налоговый учет.
- Введены новые КБК для взносов, коды для вычетов на детей также поменялись.
- Законодатели решили упростить и еще одни момент – оплачивать налоги не обязан лично учредитель, это могут сделать другие лица. К примеру, кто-то из руководства фирмы.
Переход на упрощенку
Каким бы привлекательным не был упрощенный налог, но категория налогоплательщика ИП на УСН доступна не каждому. Законодательство предъявляет к ИП ряд требований, и если не соответствовать им, попасть в эту категорию не удастся.
Кто может перейти на УСН, а кто нет:
Виды деятельности для УСН
Виды деятельности, попадающие под УСН в 2019 году для ИП, перечислены в НК России. Среди них есть исключения, поэтому рассмотрим те, которые запрещены при УСН :
- Банки и даже микрофинансовые учреждения;
- Частные ПФ;
- Страховые фирмы;
- Фонды инвестиционные;
- Ломбарды;
- Добытчики и продавцы редких полезных ископаемых;
- Организаторы азартных игр;
- Производители товаров с акцизами;
- Частные нотариусы, адвокаты;
- Бюджетные, казенные учреждения;
- Лица, подписавшие соглашение о разделе товара/продукции;
- И зарегистрированные за пределами России.
При остальных сферах деятельности ИП может войти в число налогоплательщиков по упрощенному налогообложению.
Когда переходить на УСН
Переход на упрощенку возможен лишь с наступлением нового налогового периода , потому заявление следует подавать в промежутке с 1 октября по конец декабря. Но и тут есть исключение – если ИП только открывается, заявление на УСН разрешено подавать вместе с остальными бумагами для регистрации предпринимательской деятельности.
Ушедшие с упрощенки предприниматели, неважно по каким причинам, не могут вернуться на нее раньше, чем спустя 12 месяцев после ухода.
2 вида УСН – 6 и 15 процентный
При переходе на упрощенку, ИП предстоит выбрать режим, по которому его бизнес будет облагаться налогом. Всего режима 2:
- Доходы – облагается только прибыль фирмы по ставке 6%. Последняя может быть снижена до 1% по решению региональных властей. Но только для определенных сфер деятельности. Так, сфера здравоохранения в Воронеже облагается по ставке 4%.
- Доходы-расходы – при подсчете налога учитываются расходы предприятия. Ставка – 15%. Она также может быть снижена до 5% местными властями. Так, упрощенная система налогообложения 6 процентов для ИП (доходы-расходы) в 2019 году доступна в Кирове для резидентов парковых зон. А под 10% ИП, занятым научными исследованиями в Москве.
В этом и заключается гибкость режима, каждый может взять за базу для обложения налогом тот параметр, который выгоден ему.
Если расходы достигают 60%, а доходы – всего 40%, наиболее актуальным режимом будет УСН доходы-расходы.
Какие налоги нужно платить ИП на УСН 6% с работниками и без работников в 2019 году
Список сборов, подлежащих к уплате на упрощенке, зависит от наличия работников. Когда их нет, предприниматель платит исключительно за себя. Если же есть, то и за них тоже. Порядок вычета сборов из налога также отличается.
Взносы для ИП 6%: работников нет
Сколько налогов платить ИП на упрощенной системе налогообложения (упрощенке) без работников в 2019 году? Всего 2 – взносы за себя:
- Фиксированные . В пенсионный фонд – 19356,48 р. и в ФОМС – 3796,85 р. Эти обязательные величины не всегда стабильны, поскольку зависят от МРОТ, меняющегося год от года.
- С превышения дохода . Этот сбор необходимо предприниматель обязан выплатить только при условии, если доход ИП на УСН 6 процентов превышает 300 тыс. Размер сбора – это 1% с разницы между 300 тыс. и доходом.
То есть всего налог на доходы ИП по УСН 6% в 2019 году без работников составляет 23153,33 рубля плюс 1% с превышения, если оно есть.
Налоговый вычет для ИП на УСН без работников в 2019 году можно осуществлять на полную сумму взносов. Но следует учитывать, что только тех, выплата по которым прошла в том же периоде, за который осуществляется погашение налога. 1% с превышения также можно вычесть из платежа.
Пример: ИП Сидоров уплатил в квартале 100000 взносов вместе с 1% за сверхдоход. Налог составил 300000. Рассчитаем сумму платежа:300000 – 100000 = 200000
Если исходить из расчетов, разница между первоначальным налогом и рассчитанным с учетом взносов очевидна. Но следует помнить: вычесть можно только те сборы, которые были внесены в облагаемом периоде . Поэтому вносить их лучше ежеквартально.
Взносы для ИП 6% с работниками
Если на фирме трудятся работники, то платить взносы предприниматель должен и за себя, и за них. За себя сборы вносятся также, как в предыдущем варианте. А вот за работников придется перечислять совсем иные сборы:
- Если они трудятся по трудовому договору – 30% от отчислений в их пользу. Это и зарплаты, и вознаграждения, и премии.
- По гражданско-правовому акту – 2,9% также от всех начисленных им средств.
Предприниматель имеет право снизить налог за счет уплаченных взносов. При том как за себя, так и за работников. Правда есть ограничение — не более чем на 50% от первичной суммы.
Какие налоги платит ИП 15%
Налогообложение для ИП с УСН доходы минус расходы в 2019 году состоит из тех же сборов, что при рассматриваемом ранее объекте. Но предусматривает вычет из налога всех взносов без ограничений. То есть вплоть до 100%. И сборы не просто отнимаются, а заносятся в графу расходов фирмы.
Есть и еще несколько нюансов для УСН 15 процентов в 2019 году для ИП:
- Если расходы перекрыли доход, то этот убыток можно учесть в новом году, уменьшив на него налог. Правда максимальный размер такого вычета должен быть менее 30%.
- Если фирма работает в долг (расходы больше доходов), заплатить какую-то долю налога все равно придется. Сумма минимального перечисления составляет 1% от прибыли.
- Рассчитывать минимальный платеж нужно постоянно. Если он выше, чем по обычной формуле (Дох. – Рас.) х 15%, оплачиваться должен именно он. А разницу между стандартным и минимальным платежами следует учесть в графе расходов предприятия в следующем периоде.
УСН доходы минус расходы в 2019 году: что входит в расходы (перечень для ИП)
Доходы-расходы – актуальный объект налогообложения для затратных видов бизнеса. Однако не для всех, поскольку отнять от пошлины можно далеко не все расходы ИП на упрощенке. Плюс необходим постоянный учет всех потраченных средств, что отнимает и время, и силы.
Какие издержки можно списать:
- по закупке основных средств;
- по производству основных средств;
- по установке основных средств;
- на покупку исключительных прав;
- на покупку НМА;
- на покупку ноу-хау.
Затраты, которые можно списать:
- получение патентов;
- ремонт объектов и средств – своих и арендованных;
- аренда и иные связанные с ней затраты;
- материальные расходы;
- оплата труда;
- все виды страховых затрат.
Полный список расходов на режиме упрощения можно посмотреть в НК в ст. 346.16.
Когда ИП должен платить налоги по УСН в 2019 году
Сроки уплаты налогов для ИП на УСН без работников в 2019 году представлены в таблице:
Если ИП нанял на работу сотрудников, к этим датам добавляется еще одна – 15 число каждого месяца . До этого дня должны быть внесены взносы за работников.
Пошаговая инструкция для начинающих: как платить налоги ИП на УСН (упрощенке) в 2019 году
Чтобы правильно оплатить УСН и сэкономить немаленькую денежную сумму, необязательно обладать великими математическими знаниями. Рассмотрим пошагово, как осуществляется оплата налогов ИП на упрощенке в 2019 году.
Расчет налога: ИП 6% с работниками
ИП «Коновалов» производит мягкие игрушки. В цеху трудятся работники в количестве 5 человек, а выбранный Коноваловым объект – доходы. Ставка по его региону стандартная – шесть процентов.
За квартал доходность составила 90 тыс. И внес взносы за себя и коллег в размере 30 тыс. А за полгода работы – 550 тыс. Взносов он внес также на сумму 30 тыс. + отдельно 1% за доход свыше нормы, равный: (550 – 300) х 1% = 2,5 тыс. Рассчитаем нужные платежи УСН, которые следует уплачивать за эти 2 периода:
- Пошлина за первый период: 90000 х 6% = 5400 . Минус взносы: 5400 – 30000 = -24600 . Но по законодательству вычет для ИП с работниками не может превысить 50% налога, поэтому берем к уплате половину первоначально насчитанной суммы: 5400/2 = 2700 р.
- Пошлина за полугодие: 550000 х 6% = 33000 . Минус сборы: 33000 – (30000 + 30000 + 5000) = -32000 . Это вновь меньше половины, значит уплачиваться будет: 33000/2 = 16500 . Если бы первая сумма была больше половины первичного налога или равна ей, выплачивать нужно было бы именно эту цифру, а не половина.
Расчет налога: ИП 6% без работников
ИП «Сахарный кренделек» открыл небольшую точку по производству кондитерских изделий. Он решил работать один, не привлекая наемных рабочих, по УСН 6%. Доходный капитал за 3 первых месяца составил 56000, а исчисления в страховые фонды – 23154. Процент за превышение = (560000 – 300000) х 1% = 2600 р .
Авансовый платеж = 560000 х 6% = 33000 . И минус расходы на страховые нужды и 1% = 33000 – 23154 – 2600 = 7246 р.
Как рассчитать налог ИП 15%
Пример №1
ИП «Дворецкий» ориентирован на продаже стройматериалов частным лицам. Все действия по продаже он совершает сам. Режим – доходы-расходы под пятнадцать процентов. За год бизнес принес прибыль в размере 950000 р., взносы за себя составили 30000 плюс 1% с превышения, который равен (950000 – 300000) х1% = 5000 . В графе расходы предприятия числится сумма 5000.
350000 х 15% = 52500 . Минус расходы фирмы: 52500 – 5000 = 47500 . Но бизнесмен осведомлен, что в расходы можно внести все страховые взносы, поэтому отнял и их: 47500 – 30000 – 5000 = 12500 .
Благодаря своим знаниям бизнесмену удалось сократить пошлину ни много ни мало в 4 раза. Если бы он нанял на работу пару продавцов, то сборы за них он бы тоже отнял из УСН.
Пример №2
ИП «Чародей» занимается отделкой помещений по упрощенке 15%. Он получил 200000 р. прибыли. Расходы с учетом затрат и взносов составили 199000.
Налог = 200000 – 199000 = 1000 р. , но минимальный = 200000 х 1% = 2000 . Значит бизнесмену надо уплатить не 1, а 2 тыс. р.
Учет и отчетность
Явных плюсов в режиме немало, однако он не освобождает бизнесмена от ведения учетных документов и сдачи отчетности. Хоть декларация и подается единожды, существуют и другие виды отчетов, которые необходимо сдавать в установленные сроки. За промедление накладываются штрафы, большая часть которых зависит от налога. А это немаленькие деньги.
В таблице указаны все крайние даты, когда нужно сдавать отчетности на УСН:
Кроме отчета не освобождены предприниматели и от ведения учета. Правда упрощен он до предела, единственная книга, которую требуется заполнять – КУДИР. Вести ее нужно обязательно. И лучше не лениться, поскольку инспекция по может потребовать предъявить ее в конце любого налогового периода.
Теперь вы знаете, как индивидуальным предпринимателям оплачивать налоги по упрощенке (УСНО) и вести налоговый учет в 2019 году. По описанию ясно, что учет для ИП с работниками не так уж и прост и требует большей внимательности при оплате взносов и подаче отчетов. А вот бизнесмены без штата могут вздохнуть свободно. Вся бухгалтерия для них состоит из декларации, которую подают в ИФНС и КУДИР.
Глава 26.2 НК РФ. Упрощенная система налогообложения (УСН или «упрощенка»)
Единый налог при УСН платят компании и предприниматели, которые добровольно перешли на «упрощенку». Для объекта налогообложения «доходы» ставка равна 6%. Для объекта налогообложения «доходы минус расходы» ставка равна 15%. Данный материал, который является частью цикла «Налоговый кодекс «для чайников»», посвящен главе 26.2 НК РФ «Упрощенная система налогообложения». В этой статье доступно, простым языком рассказано о порядке расчета и уплаты единого «упрощенного» налога, об объектах налогообложения и налоговых ставках, а также о сроках представления отчетности. Обратите внимание: статьи из этого цикла дают только общее представление о налогах; для практической деятельности необходимо обращаться к первоисточнику — Налоговому кодексу Российской Федерации
Кто может применять УСН
Российские организации и индивидуальные предприниматели, которые добровольно выбрали УСН и у которых есть право применять данную систему. Компании и предприниматели, не изъявившие желания перейти на «упрощенку», по умолчанию применяют другие системы налогообложения. Иными словами, переход на уплату единого «упрощенного» налога не может быть принудительным.
Какие налоги не нужно платить при применении УСН
В общем случае организации, перешедшие на «упрощенку», освобождаются от и налога на имущество. Индивидуальные предприниматели — от НДФЛ и налога на имущество физлиц. Кроме того, и те и другие не платят налог на добавленную стоимость (за исключением НДС при импорте). Прочие налоги и сборы нужно платить в общем порядке. Так, «упрощенцы» должны делать платежи на обязательное страхование с зарплаты сотрудников, удерживать и перечислять НДФЛ и пр.
Однако из общих правил есть и исключения. Так, с 1 января 2015 года некоторым «упрощенцам» нужно платить налог на имущество. С указанной даты освобождение от уплаты этого налога не распространяется на объекты недвижимости, в отношении которых база по налогу на имущество определяется как кадастровая стоимость. К такому имуществу можно отнести, например, торговую и офисную недвижимость п.1 ст. 378.2 НК РФ, п.3 ст. 346.11 НК РФ().
Где действует «упрощенная» система
На всей территории Российской Федерации без каких-либо региональных или местных ограничений. Правила перехода на УСН и возврата на другие системы налогообложения одинаковы для всех российских организаций и предпринимателей независимо от местонахождения.
Кто не вправе перейти на УСН
Организации, открывшие филиалы, банки, страховщики, бюджетные учреждения, ломбарды, инвестиционные и негосударственные пенсионные фонды, микрофинансовые организации, а также ряд других компаний.
Кроме того, «упрощенка» запрещена компаниям и предпринимателям, производящим подакцизные товары, добывающим и продающим полезные ископаемые, работающим в сфере игорного бизнеса, либо перешедшим на уплату единого сельхозналога.
Ограничения по численности работников, стоимости основных средств и доле в уставном капитале
Не вправе переходить на упрощенную систему организации и ИП, если средняя численность работников превышает 100 человек. Запрет на переход действует также для компаний и предпринимателей, у которых остаточная стоимость основных средств более 150 миллионов рублей.
Кроме того, в общем случае нельзя применять УСН предприятиям, если доля участия в них других юридических лиц больше, чем 25 процентов.
Как перейти на УСН
Организации, не относящиеся к вышеперечисленным категориям, могут перейти на УСН, если их доходы за период с января по сентябрь не превысили 112,5 миллионов рублей. В случае выполнения данного условия нужно подать уведомление в налоговую инспекцию не позднее 31 декабря, и с января следующего года можно применять «упрощенку». После 2019 года указанный лимит нужно будет умножать на коэффициент-дефлятор.
Предприниматели, не относящиеся к вышеперечисленным категориям, могут перейти на УСН вне зависимости от величины доходов за текущий год. Для этого им нужно подать уведомление в налоговую инспекцию не позднее 31 декабря, и с января следующего года ИП получит возможность применять упрощенную систему налогообложения.
Вновь созданные предприятия и вновь зарегистрированные ИП вправе применять упрощенную систему с даты постановки на учет в налоговой инспекции. Для этого необходимо подать уведомление не позднее 30 календарных дней с даты постановки на налоговый учет.
Организации и ИП, переставшие быть налогоплательщиками ЕНВД, могут перейти на «упрощенку» с начала того месяца, в котором была прекращена их обязанность по уплате единого «вмененного» налога. Для этого необходимо подать уведомление не позднее 30 календарных дней со дня прекращения обязанности по уплате ЕНВД.
Нарушение сроков подачи заявления на применение УСН лишает компанию или предпринимателя права на применение упрощенной системы.
Как долго нужно применять «упрощенку»
Налогоплательщик, перешедший на УСН, должен применять ее до конца налогового периода, то есть по 31 декабря текущего года включительно. До этого времени добровольно отказаться от УСН нельзя. Сменить систему по собственному желанию можно только с 1 января следующего года, о чем нужно письменно уведомить налоговую инспекцию.
Досрочный переход с упрощенной системы возможен только в случаях, когда компания или предприниматель в течение года потеряли право на «упрощенку». Тогда отказ от данной системы является обязательным, то есть не зависит от желания налогоплательщика. Это происходит, когда доходы за квартал, полугодие, девять месяцев или год превышают 150 миллионов рублей (после 2019 года указанное значение нужно будет умножать на коэффициент-дефлятор). Также право на УСН теряется, когда перестают выполняться критерии по численности работников, стоимости основных средств или доле в уставном капитале. Помимо этого, право на «упрощенку» теряется, если организация в середине года попадает в «запретную» категорию (например открывает филиал или начинает производить подакцизные товары).
Прекращение применения «упрощенки» происходит с начала того квартала, в котором утрачено право на нее. Это значит, что предприятие или ИП начиная с первого дня такого квартала должны пересчитать налоги по иной системе. Пени и штрафы в этом случае не начисляются. Кроме того, при утрате права на упрощенную систему, налогоплательщик должен письменно известить налоговую инспекцию о переходе на иную систему налогообложения в течение 15 календарных дней по окончании соответствующего периода: квартала, полугодия, девяти месяцев или года.
Если налогоплательщик перестал заниматься деятельностью, в отношении которой он применял упрощенную систему, то в течение 15 дней он должен уведомить об этом свою инспекцию.
Объекты «УСН доходы» и «УСН доходы минус расходы». Ставки налога
Налогоплательщик, перешедший на упрощенную систему, должен выбрать один из двух объектов налогообложения. По сути это два способа начисления единого налога. Первый объект — это доходы. Те, кто его выбрали, суммируют свои доходы за определенный период и умножают на 6 процентов. Полученная цифра и есть величина единого «упрощенного» налога. Второй объект налогообложения — доходы, уменьшенные на величину расходов («доходы минус расходы»). Здесь величина налога рассчитывается как разница между доходами и расходами, умноженная на 15 процентов.
НК РФ дает регионам право устанавливать пониженную налоговую ставку в зависимости от категории налогоплательщика. Уменьшение ставки может быть введено как для объекта «доходы», так и для объекта «доходы минус расходы». Узнать, какие льготные ставки приняты в вашем регионе, можно в своей налоговой инспекции.
Выбрать объект налогообложения нужно еще до перехода на УСН. Далее выбранный объект применяется в течение всего календарного года. Затем, начиная с 1 января следующего года, можно поменять объект, предварительно уведомив об этом свою налоговую инспекцию не позднее 31 декабря. Таким образом, переходить с одного объекта на другой можно не чаще, чем один раз в год. Тут есть исключение: участники договора о совместной деятельности или договора доверительного управления имуществом лишены права выбора, они могут применять только объект «доходы минус расходы».
Как учесть доходы и расходы
Налогооблагаемыми доходами при УСН является выручка по основному виду деятельности (доходы от реализации), а также суммы, полученные от прочих видов деятельности, например от сдачи имущества в аренду (внереализационные доходы). Список расходов строго ограничен. В него входят все популярные статьи затрат, в частности, заработная плата, стоимость и ремонт основных средств, закупка товаров для дальнейшей реализации и так далее. Но при этом в перечне отсутствует такой пункт как «прочие расходы». Поэтому налоговики при проверках проявляют строгость и аннулируют любые затраты, которые прямо не упомянуты в списке. Все доходы и расходы следует учитывать в специальной книге, форма которой утверждена Министерством финансов.
При упрощенной системе применяется . Другими словами, доходы в общем случае признаются в момент поступления денег на расчетный счет или в кассу, а расходы — в момент, когда организация или ИП погасили обязательство перед поставщиком.
Как рассчитать единый «упрощенный» налог
Нужно определить налоговую базу (то есть сумму доходов, либо разность между доходами и расходами) и умножить ее на соответствующую налоговую ставку. Налоговая база рассчитывается нарастающим итогом с начала налогового периода, который соответствует одному календарному году. Другими словами, базу определяют в течение периода с 1 января по 31 декабря текущего года, затем расчет налоговой базы начинается с нуля.
Налогоплательщики, выбравшие объект «доходы минус расходы» должны сравнить полученную сумму единого налога с так называемым минимальным налогом. Последний равен одному проценту от доходов. Если единый налог, рассчитанный обычным способом, оказался меньше минимального, то в бюджет необходимо перечислить минимальный налог. В последующие налоговые периоды в составе расходов можно учесть разницу между минимальным и «обычным» налогом. К тому же те, для кого объектом являются «доходы минус расходы», могут перенести убытки на будущее.
Когда перечислять деньги в бюджет
Не позднее 25 числа месяца, следующего за отчетным периодом (кварталом, полугодием и девятью месяцами), нужно перечислить в бюджет авансовый платеж. Он равен налоговой базе за отчетный период, умноженной на соответствующую ставку, за минусом авансовых платежей за предшествующие периоды.
По окончании налогового периода необходимо перечислить в бюджет итоговую сумму единого «упрощенного» налога, причем для организаций и предпринимателей установлены разные сроки уплаты. Так, предприятия должны перевести деньги не позднее 31 марта следующего года, а ИП — не позднее 30 апреля следующего года. При перечислении итоговой величины налога следует учесть все авансовые платежи, сделанные в течение года.
К тому же налогоплательщики, выбравшие объект «доходы», уменьшают авансовые платежи и итоговую сумму налога на обязательные пенсионные и медицинские страховые взносы, взносы на обязательное страхование на случай временной нетрудоспосоности и в связи с материнством, на добровольное страхование на случай временной нетрудоспособности работников, а также на выплаты по больничным листам работников. При этом авансовый платеж или итоговую сумму налога нельзя уменьшить более чем на 50 процентов. В дополнение к этому, с 1 января 2015 года введена возможность уменьшения налога на полную сумму уплаченного торгового сбора.
Как отчитываться при УСН
Отчитываться по единому «упрощенному» налогу нужно один раз в год. Компании должны предоставить декларацию по УСН не позднее 31 марта, а предприниматели — не позднее 30 апреля года, следующего за истекшим налоговым периодом. Отчетность по итогам квартала, полугодия и девяти месяцев не предусмотрена.
Налогоплательщики, утратившие право на «упрощенку», должны предоставить декларацию не позднее 25 числа следующего месяца.
Компании и ИП, прекратившие заниматься деятельностью, подпадающей под «упрощенку», должны предоставить декларацию не позднее 25 числа следующего месяца.
Совмещение УСН с «вмененкой» или с патентной системой
Налогоплательщик вправе по одним видам деятельности начислять «вмененный» налог, а по другим — единый налог по УСН. Также возможен вариант, при котором предприниматель по одним видам деятельности применяет «упрощенку», а по другим — патентную систему налогообложения.
В этом случае необходимо вести раздельный учет доходов и расходов, относящихся к каждому из спецрежимов. Если это невозможно, то затраты следует распределять пропорционально доходам от видов деятельности, подпадающих под разные системы налогообложения.
ИП на упрощенном режиме налогообложения платит налог с прибыли (зависимости от выбранного объекта налогообложения), страховые отчисления.
Какие налоги и взносы предстоит заплатить предпринимателю-«упрощенцу» в ИФНС и внебюджетные фонды, какие сроки важно не пропустить, чтобы получить максимальную выгоду для себя и своего предприятия, работающего как в «одно лицо», так и с нанятыми сотрудниками - об этом пойдет разговор в этой статье.
ИП на УСН без наемного персонала
Начнем с фиксированных страховых взносов бизнесмена за себя.На протяжении года он обязан уплатить во внебюджетные фонды установленную федеральным законодательством сумму социальных отчислений. Размер ее неизменен весь налоговый период, и в 2015 году составил 22 261,38 руб., в том числе в ПФР - 18 610,8 руб., в ФСС - 3 650,58 руб.Законодатели не ограничивают временные рамки оплаты, взносы в полном объеме должны быть уплачены до конца года. Это правило должно выполняться неукоснительно, поскольку неоплата или частичная оплата приведет к начислению пени и возможному предъявлению штрафных санкций.
Социальные отчисления в сумме 22 261,38 руб. уплачиваются в случае, если доход фирмы за год не превышает 300 тыс. руб. Вся сумма дохода,полученная свыше этого уровня, дополнительно облагается 1% и перечисляется в срок до 1 апреля. По фиксированным взносам отчетность не представляется.
По итогам года платится налог, который рассчитывается исходя из доходов и расходов за весь год, так как подсчитывается он нарастающим итогом. Налоговым Кодексом установлен порядок его уплаты по окончании каждого отчетного периода авансовыми перечислениями.
Поскольку существует две системы налогообложения ИП на УСН - «6% от доходов» и «5-15% от разницы между доходами и расходами», то расчет авансов и налога производится с соответствии с заложенными в названиях формулами:
6% * Д - за 1-й квартал и 6% * Д - А - за все последующие отчетные периоды, где Д - полученные доходы, А - уплаченные авансы;
5-15% * (Д-Р) - за 1-й квартал и 5-15% * (Д-Р) - А, где Р - затраты за квартал.
Итак, ИП без персонала платит:
- страховые взносы за себя в течение года, а при доходах свыше 300 тыс. руб. - дополнительно рассчитанную сумму до 30 апреля;
- в течение календарного года поквартально перечисляет авансовые платежи по налогам:
- за 1-й квартал до 25 апреля;
- за полугодие до 25 июля;
- за 9 месяцев до 25 октября.
Налог по УСН за год начисляется с учетом всех уплаченных авансов и перечисляется до 30 апреля следующего года.
Существует возможность уменьшить сумму авансового платежа на полный размер социальных отчислений. Основным условием применения такой льготы является перечисление взносов в тот отчетный период, за который начисляется налог. При уплате предпринимателем полной суммы отчислений в начале года ежеквартальный налоговый платеж уменьшают четверть от размера взносов - 5 565,34 руб.
ИП на УСН с сотрудниками
Социальные отчисления ИП со штатом персонала или временно сотрудничающими с предпринимателем работниками начисляет так: за себя предприниматель уплачивает фиксированные взносы, а с зарплаты персонала и нанятых по договорам подряда перечисляет взносы в фонды ежемесячно до 15-го числа следующего месяца. ИП на УСН имеет право уменьшать авансовые налоговые платежи на размер страховых взносов с зарплаты работников и фиксированных за себя, уплаченных в отчетном периоде, но не более половины от размера налога.
Расчет налога не зависит от наличия или отсутствия сотрудников и осуществляется по тем же формулам, какими пользуются ИП без персонала.
Итак, какие налоги платит ИП на УСН с наемным персоналом:
- ежемесячно до 15-го числа социальные отчисления с зарплаты персонала и фиксированные взносы за себя в течение года;
- авансовые платежи перечисляют частями не позднее установленных НК РФ сроков. Расчет налога представлен в декларации, которую подают до 30 апреля.
В подтверждение начисленных и уплаченных в фонды сумм с зарплаты сотрудников предприниматель предоставляет квартальную отчетность:
- в ПФР - отчет РСВ-1;
- в ФСС - отчет 4-ФСС.
Кроме того, ИП выступает налоговым агентом и ежемесячно перечисляет НДФЛ с их зарплаты, отчитываясь по завершении года и предоставляя в ИФНС сведения о персонифицированном учете и 2-НДФЛ .
В какие срок уплачивать единый налог при УСН в 2018 году? Предусмотрены ли новые сроки? На какие КБК перечислять «упрощенный» налог и авансовые платежи по нему в 2018 году организациям и ИП? Ответы и таблицы со сроками – в данной статье.
Когда вносить платежи
Отчетные периоды по единому налогу на УСН - квартал, полугодие и девять месяцев. Авансовые платежи по «упрощенному» налогу нужно перечислить не позднее 25-го числа первого месяца, следующего за отчетным периодом (то есть, квартала, полугодия и девяти месяцев). Соответственно, по общему правилу, налог нужно переводить в бюджет не позднее 25 апреля, 25 июля и 25 октября 2018 года. Такие сроки следуют из статьи 346.19 и пункта 7 статьи 346.21 НК РФ.
По итогам года – налогового периода по единому «упрощенному» налогу - организации и ИП на УСН подводят итог и определяют итоговую сумму единого налога, при объекте «доходы минус расходы» - единый или минимальный налог. Организации перечисляют эти платежи в бюджет не позже 31 марта следующего года, ИП – не позже 30 апреля следующего года.
Возможно, что срок уплаты «упрощенного» придется на выходной или нерабочий праздничный день. В таком случае единый налог или аванс по УСН можно направить в бюджет не позднее чем в ближайший за крайним рабочий день (п. 7 ст. 6.1 НК РФ).
Срок уплаты УСН в 2018 году
За 2017 года перечислить итоговый платеж по УСН нужно будет не позднее 2 апреля 2018 года (поскольку 31 марта 2018 года - это суббота).
Также отметить, что в двух случаях налог по УСН уплачивается в особые сроки:
- при прекращении деятельности, в отношении которой применялась упрощенная система налогообложения, налогоплательщики должны уплатить налог не позднее 25-го числа месяца, следующего за месяцем, в котором согласно уведомлению, представленному в налоговый орган, такая деятельность прекратилась (п. 7 ст. 346.21, п. 2 ст. 346.23 НК РФ);
- при утрате права на применение УСН налогоплательщики должны уплатить налог не позднее 25-го числа месяца, следующего за кварталом, в котором они утратили это право (п. 7 ст. 346.21, п. 3 ст. 346.23 НК РФ).
КБК по УСН в 2018 году
В 2018 году авансы по УСН, единый и минимальный «упрощенный» налог требуется перечислит на два КБК. Один КБК – для объекта «доходы», другой- для объекта «доходы минус расходы». До 2017 года, напомним, было предусмотрено три КБК по УСН (приказ Минфина России от 20 июня 2016 г. № 90н).
Объект «доходы»
Объект «доходы минус расходы»
Уплата налогов - это самая актуальная для предпринимателей тема. Особенно она заботит начинающих бизнесменов, которые только пытаются разобраться с перечнем новых обязанностей, полученных ими в связи с обретением статуса ИП. Впрочем, не всё так сложно. Сегодня существует и на этом режиме находится подавляющее большинство ИП. Поэтому сейчас хотелось бы рассказать про минимальный налог при УСН и другие нюансы, относящиеся к данной теме.
Доходы минус расходы
Именно так называется вид «упрощёнки», обязующий ИП и компании платить минимальный налог. УСН «доходы — расходы» (в дальнейшем именуется аббревиатурой ДСМ) более сложна для понимания начинающими бизнесменами. Поэтому многие, не особо разбираясь в теме, делают выбор в пользу режима, именуемого как УСН 6 %. В данном случае всё предельно просто: предприниматель платит в качестве налога 6 % от прибыли своего предприятия.
Что касательно другого случая? Если человек выбрал ДМС, то его налог может варьироваться от 5 до 15 процентов. Вообще, в первую очередь предприниматель должен выяснить ставку, установленную для его вида деятельности в регионе её осуществления. А точное значение определяется посредством выполнения некоторых вычислений. И об этом стоит рассказать подробнее. Но для начала - пару слов об авансовых платежах. Это важный нюанс, который обходить стороной нельзя.
Авансовые платежи
С ними регулярно будет сталкиваться каждый человек, платящий минимальный налог при УСН по обозначенному режиму. Ежеквартально предприниматель должен делать так называемую «предоплату». То есть каждые три месяца он перечисляет авансовый платёж в бюджет. Сумма, обязательная к уплате, исчисляется нарастающим итогом с самого начала года. И перечислить её нужно до того, как истечёт 25 дней с момента окончания квартала.
По завершении года высчитывается и оплачивается остаток налога. Тогда же подаётся и налоговая декларация. Индивидуальные предприниматели должны сделать это до 30 апреля. Для ООО максимальный срок - 31 марта.

Расчёт
Он выполняется ежеквартально, а также по итогам года. При УСН «доходы минус расходы» минимальный налог рассчитывается просто. Сначала суммируется прибыль с начала года до конца определённого периода. Затем из полученного значения вычитаются все расходы за этот же временной отрезок. И после этого полученная сумма умножается на налоговую ставку.
Если человек исчисляет авансовый платёж за второй, третий или четвёртый квартал, то на следующем этапе ему нужно вычесть из данного значения предыдущие авансовые платежи.
Что касательно высчитывания налога по итогам года, тут тоже всё просто. Человек определяет минимальный налог при УСН и сравнивает его с размером того налога, который был рассчитан обычным способом.

Минимальный налог
При УСН он рассчитывается по ставке в 1 %. В каких случаях его выплачивают? Далеко не в самых благоприятных.
1-процентный налог начисляется, когда сумма расходов предпринимателя превысила полученные им доходы. То есть в случае убытка. Ясное дело, что в подобных ситуациях элементарно отсутствует база для начисления стандартного налога в 5-15 %. И при этом, оказавшись в убытке, человеку всё равно придётся выплатить один процент, положенный законом.
Есть и другой случай. 1 % выплачивается в том случае, если сумма единого налога, который был рассчитан с разницы расходов и доходов по 15-процентной ставке, не превышает показатель минимального налога за тот же период.

Авансы и минимальный налог
Стоит затронуть ещё один нюанс, относящийся к рассматриваемой теме. Нередко бывает, что предприниматель по завершении каждого квартала уплачивает авансовые платежи по единому налогу, а в конце года ему начисляется минимальный 1 %.
В этой ситуации можно разобраться, прибегнув к одному из двух методов.
Первый способ подразумевает уплату предпринимателем при УСН минимального налога и зачисление уже произведённых ранее авансов на будущий период. Причём для этого ничего дополнительно делать не нужно, так как зачёт происходит автоматически, поскольку КБК при минимальном налоге УСН не отличается. Он един как для налога, так и для авансовых платежей.
Теперь о втором способе. Он заключается в зачислении предпринимателем уплаченных авансов в счёт минимального налога. И в данном случае пресловутый КБК будет отличаться. Так что потребуется написать заявление о зачёте авансов, к которому прилагаются копии платёжных поручений и реквизиты. Перед этим нужно подать годовую декларацию, чтобы в базе инспекции отразилась информация об уплаченных человеком налогах.
Пример
Что ж, выше было предоставлено достаточно информации, способной помочь разобраться в теме касательно минимального налога при УСН (доходы минус расходы). Теперь можно перейти к примеру.
Допустим, некий предприниматель завершил отчётный период с доходом в 2 000 000 рублей. При этом его расходы составили 1 900 000 руб. составляет 15 %. Производится следующий расчет: 2 000 000 - 1 900 000 х 15 % = 15 000 руб. Это - сумма налога, соответствующая общему порядку. Но в данном случае убыток очевиден, поэтому по отношению к предпринимателю будет применён минимальный налог. Рассчитывается таким образом: 2 000 000 х 1 % = 20 000 руб.
Видно, что минимальный налог в 20 000 рублей на порядок больше суммы, положенной к уплате по общим правилам. Но в казну предприниматель должен перечислить именно этот объём средств.

Полезно знать
Было немало сказано о том, что подразумевает под собой минимальный налог при УСН. Доходы минус расходы - это удобный режим, просто в нём нужно разобраться. И сейчас хотелось бы отдельным вниманием отметить некоторые нюансы, которые нелишне будет знать предпринимателю.
Как уже говорилось, разницу при вычитании начисленной суммы от 1 % можно включить в расходы за следующий период. Стоит знать, что эту процедуру не обязательно осуществлять сразу. Разрешено воспользоваться данным правом в следующие 10 лет.
Ещё перенос можно делать как полным, так и частичным. Но если убытки предприниматель получил в нескольких периодах, то и начисление их будет сделано в такой же очерёдности.
Бывает, что ИП решает прекратить свою деятельность. Если убыток ему не был возвращён, то им воспользуется правопреемник. Обычно это осуществляется посредством включения данной суммы в состав производственных трат. Но стоит знать, что данная схема не может быть воплощена, если человек переходит на другой режим налогообложения.
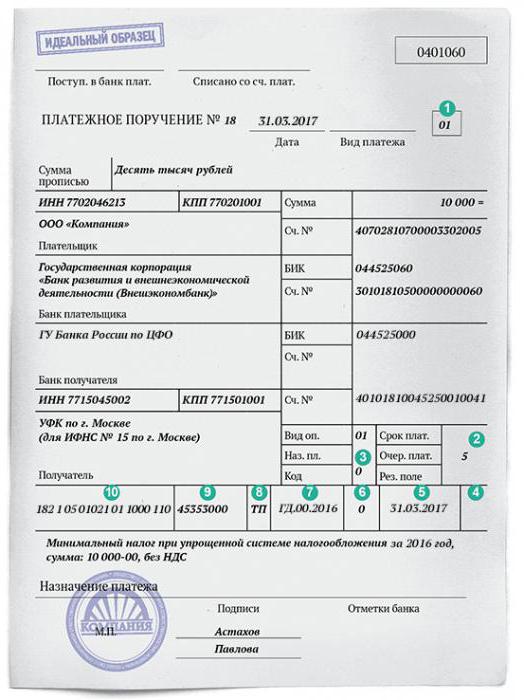
Кстати, что касается оплаты. С первого января текущего, 2017 года используются новые КБК. Для фиксированного взноса в Пенсионный фонд действителен реквизит 18210202140061100160. Для дополнительного - 18210202140061200160. Нужно быть внимательным, поскольку КБК практически идентичны и отличаются лишь одной цифрой. Для ФФОМС, в свою очередь, действителен КБК 18210202103081011160.
Их можно оплатить через Интернет. Для этого необходимо зайти на официальный сайт налоговой инспекции. Навигация по нему проста и понятна, так что разобраться сможет любой рядовой пользователь. Главное - потом, после выполнения онлайн-оплаты, сохранить электронные квитанции. Конечно, они и так сохранятся в архиве, но лучше сразу откладывать их в отдельную папку.
Когда платить ничего не нужно
Бывают и такие случаи. Их также нужно отметить вниманием, рассказывая про минимальный налог в расходы при УСН.
Дело в том, что многие люди открывают ИП, но деятельность не ведут. В таком случае они по завершении налогового периода (сроки были упомянуты выше) сдают нулевую декларацию. Если у человека не было прибыли, то отсутствуют как авансовые платежи, так и штрафы. Единственная санкция, которая может быть наложена - 1 000 рублей за просрочку со сдачей отчётности.
Никаких расчётов в составлении декларации тоже делать не нужно. Во всех строках, в которых обычно указываются суммы выручки и расходов, ставятся прочерки. Выручка нулевая, а значит, и налог такой же.
Но! Фиксированные взносы платить должен каждый предприниматель. Даже если деятельность он не ведёт. На сегодняшний день сумма ежегодных взносов равна 27 990 руб. Из них в Пенсионный фонд уходит 23 400 рублей, а в ФФОМС - 4 590 руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации