
Упрощенная система налогообложения для ИП: чем она выгодна и как ей пользоваться. Какие налоги платит ип на усн
Индивидуальные предприниматели на упрощенке перечисляют авансовые платежи в налоговую и переводят деньги в Пенсионный фонд, в Фонд медицинского страхования и в Фонд социального страхования. Какие именно налоги и сколько переводить зависит от вида налогообложения и от количества работников в ИП.
Работать по УСН могут предприниматели, у которых в компании:
- меньше 100 человек сотрудников;
- доход не превышает 150 миллионов рублей;
- другие организации участвуют не больше, чем на 25 %;
- нет филиалов.
Предприниматели на УСН выплачивают авансовые платежи раз в квартал. Размер налога зависит от выбранного вида налогообложения. Их два:
- первый — «доходы», когда предприниматель платит 6 % от всех доходов;
- второй — «доходы минус расходы», когда предприниматель платит 15 % от разницы между доходами и расходами, то есть с чистой прибыли.
Этот налог нужно платить раз в квартал:
- 3 месяца — сдать до 25 апреля;
- 6 месяцев — сдать до 25 июля;
- 9 месяцев — сдать до 25 октября.
- 12 месяцев — годовой расчет, сдать до 30 апреля.
Налоговая считает начисления с начала года, и каждый квартал вычитывает предыдущие платежи. Например, в первом квартале предприниматель заплатил 7200 рублей. Во втором — 7500 рублей. За полгода работы предприниматель должен заплатить 14 700. Но он уже оплатил налог за первый квартал — 7200 рублей, поэтому во втором он заплатит только 7500 рублей (14 700 — 7200).
Какие налоги заменяет УСН для ИП
Упрощенная система налогообложения освобождает индивидуальных предпринимателей от выплаты:
- НДФЛ, если у ИП нет сотрудников;
- налога на имущество физических лиц;
- транспортного налога.
Какие налоги платит ИП на УСН без сотрудников
Если у предпринимателя нет сотрудников, то нужно платить взносы за себя в Пенсионный фонд и в Федеральный фонд медицинского страхования — ФФОМС. Сумма взносов зависит от минимального размера оплаты труда. С 1 июля 2017 года минимальный размер оплаты труда — МРОТ составил 7800 рублей. Платеж можно рассчитать по формуле:
- в Пенсионный фонд — МРОТ х 12×26 %;
- в ФФОМС — МРОТ х 12×5,1 %.
В этом году предприниматель заплатит взносы в размере 29 109 рублей. Эта сумма распределяется так:
- в Пенсионный фонд — 24 366 рублей (7800×12×26 %);
- в Фонд медицинского страхования — 4773 рубля (7800×12×5,1%).
Если предприниматель заработал больше 300 000 рублей в год, то придется заплатить дополнительный взнос — 1 % от суммы, которая больше 300 000 рублей. Например, ИП заработал 800 000 рублей. С разницы в 500 000 рублей он должен заплатить 1 % — это 5000 рублей в год.
У предпринимателей на ИП есть бонус — можно погасить налог взносами. Выплаты в Пенсионный фонд и в ФСС могут уменьшить часть налога или весь налог полностью. Разберемся, как это сделать.
Например, предприниматель без сотрудников на ИП заработал в 2017 году 800 000 рублей. Из них он заплатил налог 6 % в год — 48 000 рублей. В пенсионный и в ФСС перечислил 29 109 рублей в год. Оплатил дополнительный взнос 1 % — 5 000 рублей. Теперь вычитаем из авансовых платежей взносы в фонды и дополнительный взнос: 48 000 — 29 109 — 5000 рублей. За год предприниматель заплатит налоги не 48 000 рублей, а 13 891 рублей.
Чтобы уменьшить налог за счет платежей в фонды и дополнительного платежа, надо платить раз в квартал в тот же период, за который планируете уменьшить налог. Например, хотите уменьшить налог за второй квартал. Сначала оплачиваете взносы в фонды, а потом — налоги. Когда будете платить налоги, пересчитайте их и вычтете ту сумму, которую заплатили в Пенсионный фонд и Фонд медицинского страхования.
ИП на УСН «Доходы минус расходы» тоже могут уменьшить налоги. Если страховые взносы записывать в расходы, то сумма налога на ставке в 15 % станет меньше.
Какие налоги платит ИП на УСН с сотрудниками
ИП на УСН, где есть сотрудники платят авансовые платежи, НДФЛ, и перечисляют взносы в Пенсионный фонд, Федеральный фонд медицинского страхования и в ФСС. Взносы в пенсионный, в ФФОМС, в соцстрах предприниматели переводят за себя и за сотрудников. Перечислять авансовые платежи в налоговую нужно по общей схеме для ИП на УСН — 6 % с доходов или 15 % с доходов минус расходы.
НДФЛ — это налог на доходы физических лиц. Предприниматель ежемесячно удерживает из заработной платы сотрудника 13 % и переводит деньги в налоговую. Раз в месяц предприниматель отчисляет в фонды 30 % от размера заработной платы каждого сотрудника:
- 22 % — в Пенсионный фонд;
- 5,1 % — в ФФОМС;
- 2,9 % — в Фонд социального страхования.
Раз в месяц бухгалтерия вычитает из зарплат сотрудников 13 % НДФЛ. Налог на доход физлиц платит работник. Платежи в фонды — это уже расходы предпринимателя, у которого работают сотрудники.
ИП на УСН без сотрудников платит:
- авансовый платеж;
- взносы в Пенсионный и ФФОМС.
ИП на УСН с работниками платит:
- авансовый платеж;
- НДФЛ — 13 % с зарплаты каждого сотрудника;
- перечисления в фонд — 30 % из бюджета компании на каждого сотрудника.
Российское законодательство предоставляет коммерческим предприятиям возможность работать в режиме УСН. особый механизм налогообложения, предполагающий значительное снижение финансового бремени компаний. Это происходит за счет уменьшения базы для исчисления соответствующих сборов в казну, а также за счет сокращения оснований для определения ее отдельных компонентов. При этом за фирмой сохраняется ряд обязательств, выполнения которых будет требовать налоговая. УСН — это режим, который значительно облегчает деятельность российских фирм, но не предполагает полного их освобождения от уплаты предусмотренных законодательством сборов, а также от предоставления в компетентные структуры необходимой отчетности. Какова специфика «упрощенки»? Какие нюансы ее задействования на практике заслуживают особого внимания?
Общие сведения об УСН
Рассмотрим основные сведения об УСН. Что это такое? УСН, или упрощенная система налогообложения, предусмотрена НК РФ. Более всего популярна в среде начинающих предпринимателей. Дело в том, что УСН по большинству признаков намного выгоднее общей системы налогообложения - ОСН, которая используется на крупных предприятиях.
Упрощенность в рассматриваемом налоговом режиме выражается не только в аспекте величины сборов, необходимых к уплате, но также и в отношении отчетных процедур. Их при УСН совсем немного.
Условия применения УСН
Изучим сущность УСН (что это такое) более подробно. Рассмотрим «упрощенку» в аспекте предусмотренных законодательством РФ правил ее применения. Как мы отметили выше, рассчитывать на задействование данной системы уплаты сборов могут главным образом начинающие предприниматели — те, в чьем распоряжении небольшой бизнес. Но какими здесь будут критерии? Для того чтобы применять соответствующую систему, при которой платится налог УСН, предприятие должно соответствовать следующим основным признакам:
В нем работает не более 100 сотрудников;
Годовая выручка фирмы не превышает 60 млн руб. (в некоторых интерпретациях — 45 млн руб. за 9 месяцев налогового года);
Остаточная стоимость активов — не более 100 млн рублей.
Есть и дополнительные критерии. Так, доля во владении уставным капиталом другими предприятиями в фирме, претендующей на работу в режиме УСН, не должна быть больше 25%. Также компания для задействования преимуществ УСН не может обладать филиалами.
Какие налоги можно не платить
Чтобы лучше понять специфику УСН, что это такое, более подробно рассмотрим преимущества, которые получает предприятие, работающее в соответствующем режиме налогообложения. Главная особенность УСН в том, что данная система исчисления и уплаты сборов в бюджет заменяет собой сразу несколько налогов, характерных для ОСН. В числе таковых: налог на прибыль (исключая сборы с дивидендов и некоторых видов обязательств), на имущество, НДС, НДФЛ с предпринимателя — если он ИП. Вместе с тем в некоторых случаях обязательства по уплате соответствующих типов сборов сохраняются за компанией — например, если она выступает в статусе налогового агента. Или если формирует документы, в которых отражается необходимость уплаты тех или иных налогов. Подобные сценарии мы рассмотрим чуть позже.
Виды налогов по УСН
Что предстоит уплачивать владельцу бизнеса взамен указанных сборов? Законодательством предусмотрено 2 схемы его расчетов с государством. В рамках первой из них налогооблагаемая база формируется за счет выручки предприятия. Из нее уплате в казну подлежит 6 %. Расходы при УСН при этом не учитываются. Другая схема — исчисление сборов на основе показателей прибыли предприятия. Из нее уплате в казну подлежит 15 %. В рамках данной схемы расходы при УСН имеют большое значение. Так, если они равны доходам или превышают их, то и налогооблагаемая база не формируется.

Какую из двух отмеченных схем лучше выбрать предпринимателю? определяется отраслевой спецификой бизнеса. Если он занимается оказанием услуг, то расходов у него будет немного. В этом случае выгоднее платить налоги с выручки. Если человек — владелец магазина, то в этом случае расходы будут ощутимыми. В ритейле средний показатель рентабельности — порядка 10-15 %. В этом случае выгоднее платить сборы с прибыли. Рассмотрим пример, который наглядно позволит увидеть, в каких случаях выгоднее одна схема, а в каких — другая.
Пример расчета УСН
Наша задача — найти формулу, позволяющую определить оптимальное основание для исчисления УСН. Доходы, расходы компании — факторы, которые в определяющей степени влияют на расстановку соответствующих приоритетов. Рассмотрим пример, в котором будет наглядно отражена специфика использования первой или второй схемы исчисления УСН.

Допустим, фирма оказывает услуги по распечатке и сканированию документов. Предположительные ее расходы будут формироваться за счет покупки бумаги и краски для МФУ (условимся, что у нас их 2 и они достались компании в подарок, а потому в расходы не включены), оплаты электричества, а также перечисления трудовых компенсаций сотрудникам.
Начнем с анализа возможных расходов компании. Допустим, в компании работает 2 человека с зарплатой в 25 тыс. руб. Расходы на бумагу и краску при средней интенсивности коммерческой эксплуатации одного девайса около 700 страниц в день составят примерно 10 тыс. руб. в месяц. Необходимые взносы в ПФР, ФСС и ФОМС на сотрудников — порядка 30 % от их зарплаты. Таким образом, расходы, основанные на суммах, которые идут в счет оплаты труда сотрудников фирмы и выполнение социальных обязательств, составят 65 тыс. руб. (зарплата за двоих и 30 % взносов в фонды). Добавляем к ним 10 тыс. руб., которые пойдут на покупку бумаги и краски. Получается, суммарно ежемесячные расходы фирмы — 75 тыс. руб.
Какими могут быть ожидаемые доходы компании? Средняя стоимость распечатки 1 листа в крупных городах — 3 рубля. Умножаем этот показатель на 700, а затем на 30 (условимся, что фирма работает каждый день). Получается 63 тыс. руб. Но у нас — 2 принтера. В сумме они принесут 126 тыс. руб. выручки. Пусть мы также сканируем порядка 100 изображений в день. Стоимость обработки каждого в среднем — 5 руб. В итоге мы зарабатываем на сканировании около 15 тыс. руб. в месяц. Суммарно выручка фирмы по всем услугам — 141 тыс. Прибыль с учетом расходов — 66 тыс. руб.
Какую схему выбрать для уплаты УСН? Доходы, расходы нам известны. Если мы уплатим государству налог с выручки — 6% со 141 тыс. руб., то у нас останется 132 тыс. 540 руб. Чистая прибыль в этом случае составит 57 540 руб. Если мы уплатим государству налог с разницы между доходами и расходами — 15% от 66 тыс. руб., то у нас останется 56 100 руб. чистой прибыли. Очевидно, что уплата УСН при исчислении налога с выручки в данном случае выгоднее.
Конечно, данные вычисления представляют собой очень примерный образец. УСН может стать невыгодной, если по каким-либо причинам, например в силу сезонных колебаний спроса, выручки будет не так много, как в нашем примере. Понятно, что основные клиенты фирм по распечатке и сканированию: студенты, учащиеся школ, лицеев - летом отдыхают. Но законодательство не предусматривает временного изменения режима налогообложения летом. Поэтому владельцу фирмы по оказанию соответствующего типа услуг следует просчитывать соответствующие изменения динамики спроса при определении оптимальной схемы работы в режиме УСН.
Налоги и сборы при УСН
При обеих схемах предприятие должно выполнять свои обязательства не только по перечислению налогов в ФНС, но также и по уплате необходимых взносов в государственные фонды — ПФР, ФСС и ФОМС. В случае если правовая форма ведения бизнеса — ООО, то соответствующие сборы предприниматель перечисляет в казну только за своих наемных сотрудников. Если человек ведет бизнес как ИП, то взносы в ПФР, ФСС и ФОМС он должен также перечислять и за себя. При этом он вправе зачислить 100 % от них в счет уплаты налогов — исчисляемых как по выручке, так и по прибыли. Благодаря данной возможности многие предприниматели фактически не чувствуют дополнительной финансовой нагрузки в силу необходимости уплаты соответствующих сборов за себя.

Как правило, предприятия, работающие по УСН, взносы и налоги иного типа не уплачивают. Однако есть ряд предусмотренных законом оснований для определения дополнительных финансовых обязательств компаний при «упрощенке». В числе таковых — сборы, связанные с акцизами. Их формирование может быть сопряжено с ввозом на территорию РФ товаров, которые требуют соответствующих документов, покупкой нефтепродуктов, продажей алкогольной продукции и иных (включая конфискованные либо бесхозяйственные), а также продажей продукции, которая ввезена в РФ из Республики Беларусь. Некоторые предприятия, которые ведут деятельность при УСН, платят государственные и таможенные пошлины, земельный, транспортный и водный налоги, а также сборы, предусмотренные законодательством за пользование биологическими ресурсами.
Уплата налогов при УСН и отчетные процедуры
Мы изучили основные сведения об упрощенном режиме налогообложения российских предприятий, УСН. Что это такое, каковы его основные преимущества, мы рассмотрели. Теперь мы можем исследовать некоторые практические нюансы задействования возможностей «упрощенки». Интересен аспект, касающийся процедуры уплаты соответствующего налога.
В отношении данного обязательства законодательством установлены конкретные сроки. УСН — режим, предполагающий поквартальное перечисление предприятиями необходимых сборов в бюджет. Законодательство требует от предпринимателей, работающих по «упрощенке», перечисления авансовых платежей — в течение 25 дней с момента окончания соответствующего налогового периода. Им может быть первый квартал, полугодие, 9 месяцев. Сбор по истечении налогового года можно перечислить в бюджет до 31 марта — для владельцев ООО, до 30 апреля — для ИП.
Другой важнейший аспект практической работы предприятия в режиме УСН — отчетность. Выше мы отметили, что соответствующие обязательства владельца бизнеса упрощены - то есть отправки в ФНС большого количества отчетных форм не потребуется. По сути, главный документ, который нужно периодически направлять предпринимателю в ФНС — это налоговая декларация. Ее необходимо предоставлять до 31 марта года, который следует за отчетным — владельцам ООО, до 30 апреля — ИП. Налоговая декларация — это форма стандартизованная, и в ФНС всегда смогут выдать ее образец. УСН — режим, который связан с минимальным объемом отчетных процедур. Однако забывать о необходимости предоставления декларации предпринимателю нельзя. Выглядеть образец заполнения его первой страницы может примерно так.

Структура документа - очень простая. Главное - не ошибиться в указании персональных данных и цифр, отражающих обороты бизнеса.
Если предприятие — налоговый агент
Для фирм, имеющих статус законом предопределены дополнительные обязательства в аспекте уплаты различных сборов в казну. Так, компании, нанимающие сотрудников по трудовым договорам или заказывающие услуги по гражданско-правовым контрактам, должны уплачивать с соответствующих компенсаций работникам или подрядчикам НДФЛ.
Компании в статусе налогового агента обязаны выполнять также ряд отчетных процедур, которые могут дополнять перечень, отмеченный выше. Так, например, соответствующего типа предприятия должны предоставлять в ФСС составляемую по установленной форме расчетную ведомость — до 15 числа месяца, который следует за налоговым периодом. Есть у налоговых агентов отчетные обязательства перед ПФР, им необходимо предоставлять в данное учреждение форму РСВ-1 — до 15 числа второго месяца, который следует за отчетным периодом. В аналогичные сроки в ПФР сдаются также индивидуальные сведения. В ряде случаев предприятие имеет статус налогового агента в аспекте В этой ситуации фирме нужно представлять в ФНС соответствующую декларацию до 20 числа месяца, который идет за отчетным периодом. Если компания выплачивает дивиденды, то необходимо также сдавать декларацию, в которой будут отражаться цифры по налогу на прибыль.
По итогам года предприятия в статусе налогового агента должны сдавать: расчетную ведомость в ФСС (до 15 января), сведения о среднесписочной численности сотрудников, декларацию по НДС (до 20 января), форму РСВ-1, а также индивидуальные сведения в ПФР (до 15 февраля); справки по форме 2-НДФЛ (до 1 апреля), декларации по земельному и транспортному налогам (до 1 февраля).
Как перейти на УСН
Итак, если попытаться объяснить сущность УСН (что это такое) простыми словами, то можно ограничиться такой формулировкой: УСН — это режим уплаты сборов в казну, предполагающий минимальное налоговое бремя, а также представляющий собой сильный стимул для начала бизнеса. Но каким образом владельцу предприятия воспользоваться преимуществами, которые дает «упрощенка»? Есть две основных схемы перевода деятельности фирмы в соответствующий режим.
В рамках первой предполагается активизация УСН в момент регистрации компании в Федеральной налоговой службе. В этом случае предприниматель должен вместе с пакетом документов, необходимых для оформления свидетельства о внесении фирмы в государственные реестры, передать в ФНС уведомление. В отношении соответствующего документа установлен особый образец заполнения. УСН — режим, в который предприятие может перейти в течение 30 дней после государственной регистрации посредством направления в ФНС соответствующего документа. Выглядеть он может так.
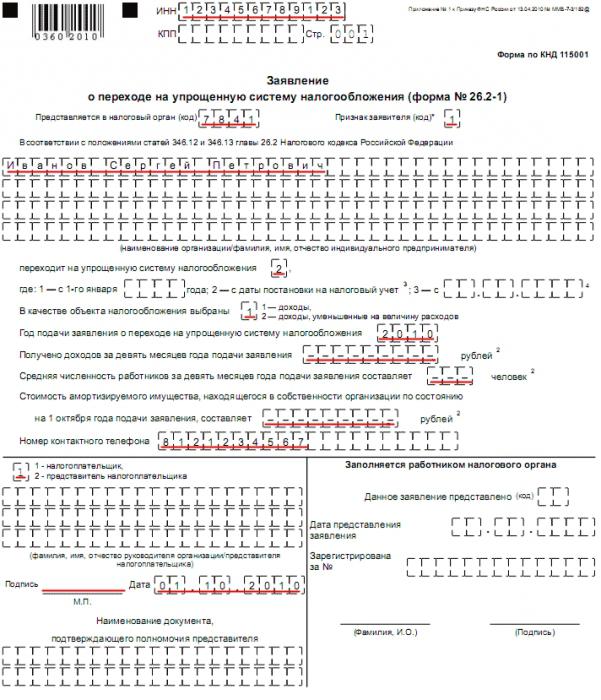
Вторая схема предполагает, что компания будет переведена на УСН с иных режимов налогообложения. Главное — иметь в виду, что законом установлены определенные ограничительные сроки. УСН активизируется только с начала следующего налогового года. В рамках второй схемы предприниматель также должен подать в ФНС уведомление.
Недостатки УСН
Итак, мы изучили сущность налога УСН, что это такое и как он рассчитывается. Преимущества «упрощенки» очевидны. Но есть и некоторые минусы УСН. Так, предприятие, у которого резко выросли обороты, например после заключения крупного контракта, может потерять право работать при упрощенном режиме налогообложения. На практике это может означать необходимость срочной доплаты сборов — например, связанных с налогом на прибыль. Если предприятие будет возвращаться с УСН на ОСН, то этому будет сопутствовать необходимость представления в ФНС большого количества отчетных документов. Это может сопровождаться значительными трудовыми затратами специалистов фирмы на их заполнение. УСН при переходе на данный режим потребует восстановления отчетности, а также НДС по оприходованным активам.

Предприятия, работающие при ОСН, платят НДС. В свою очередь, фирмы на «упрощенке» не обязаны перечислять государству данный налог. УСН в этом смысле значительно облегчает финансовое бремя компании, но в то же время может предопределить нежелание работать с ней у тех контрагентов, которые платят НДС. Это связано со спецификой законодательства в сфере исчисления и уплаты Дело в том, что в некоторых случаях фирмы могут рассчитывать на его компенсацию — при условии, что НДС использует контрагент. Поскольку фирма на «упрощенке» его не перечисляет в бюджет, то количество потенциальных ее партнеров может снизиться, так как некоторым из них может быть невыгодно сотрудничество, если контрагент работает без НДС.
Иногда предприниматели пытаются адаптироваться к данному аспекту законодательства, стараясь выставлять счета-фактуры, в которых содержится отдельная строка с НДС. Это неэффективно, считают юристы. Дело в том, что подобный документ предопределяет обязательство самого предприятия по перечислению соответствующей суммы НДС в бюджет. Аналогично в ФНС должна быть представлена соответствующая декларация.
Также можно отметить, что на сумму НДС при «упрощенке» нельзя уменьшать налогооблагаемую базу в том случае, если владелец бизнеса платит сборы с прибыли фирмы. Более того, если предприниматель, который работает по УСН, с целью повышения лояльности со стороны контрагента выставляет счета-фактуры, в которых фиксируется НДС, то соответствующие денежные суммы, которые поступают на его расчетный счет, могут в интерпретации налоговиков фиксироваться как доходы, и с них в этом случае должны быть уплачены налоги.

Если предприниматель, работающий по «упрощенке», сформирует счет-фактуру для контрагента, в которой будет зафиксирован НДС, но не перечислит в бюджет соответствующую сумму, то ФНС может, обнаружив данное нарушение, взыскать с компании данные денежные средства. Также ФНС может начислить пеню на основании того, что налог, предусмотренный НК РФ, компанией уплачен не был. Аналогично санкции, предусмотренные НК РФ, могут быть наложены на бизнес за отсутствующую декларацию по НДС.
Таким образом, на практике попытки предпринимателей обойти установленные законодательством нормы, касающиеся работы с НДС, в значительной мере осложнены иными положениями законов. Поэтому многие фирмы не работают по «упрощенке», так как хотят сохранить за собой право пользования вычетами, связанными с расчетами, в которые включен НДС. Однако, как считают многие предприниматели, контрагентов всегда можно привлечь более низкой ценой на товары и сервисы — и им будет безразлично, будет ли компенсироваться НДС или нет.
Выше, отвечая на вопрос: "УСН - что это такое?" - мы отметили, что фирмы могут рассчитывать на работу в данном режиме только при условии, что у них нет филиалов. Многие представители бизнеса рассматривают данный критерий как недостаток «упрощенки», так как предпринимателю по мере роста бизнеса, вероятнее всего, потребуется как раз-таки открывать филиалы в других городах.
Наряду с общим режимом налогообложения, законодательством предусмотрены специальные налоговые режимы. Эти спецрежимы предоставляют налогоплательщикам облегченные способы исчисления и уплаты налогов, представления налоговой отчетности. Один из наиболее популярных спецрежимов - упрощенная система налогообложения (УСН, УСНО или УСО). Упрощенке в Налоговом кодексе в 2017 посвящена гл. 26.2. УСН . Что это такое простыми словами, и в чем особенности этого налогового режима, расскажем в нашей консультации.
Кто может применять УСН
Не все организации и ИП могут применять УСН. Не имеют права применять упрощенку в 2017 году, в частности:
- организации, имеющие филиалы;
- ломбарды;
- организации и ИП, которые занимаются производством подакцизных товаров;
- организаторы азартных игр;
- организации, в которых доля участия других организаций более 25% (кроме вкладов общественных организаций инвалидов при определенных условиях);
- организации и ИП, у которых средняя численность работников превышает 100 человек;
- организации, у которых остаточная стоимость амортизируемых основных средств превышает 150 млн. руб.
Полный перечень лиц, которые , приведен в п. 3 ст. 346.12 НК РФ .
Какие налоги заменяет УСН
Применение упрощенной формы налогообложения для ООО освобождает его в общем случае от уплаты налога на прибыль, налога на имущество и НДС. ИП не платит НДФЛ со своих предпринимательских доходов, а также налог на имущество с предпринимательской недвижимости и НДС. В то же время упрощенцы уплачивают взносы во внебюджетные фонды. Организации на УСН могут признаваться или налогу на прибыль, платят , а в отдельных случаях и . ИП на упрощенке также должен исполнять обязанности налогового агента (п. 5 ст. 346.11 НК РФ). Например, если он нанимает на работу сотрудников, то с их вознаграждения в порядке, который предусмотрен гл. 23 НК РФ . Также важно разделять предпринимательскую деятельность ИП и его деятельность как обычного гражданина. Например, предпринимательские доходы ИП на УСН не облагаются НДФЛ, но доходы физического лица, не связанные с предпринимательской деятельностью, облагаются НДФЛ в обычном порядке. Налог на имущество, транспортный и земельный налоги предприниматель платит как обычное физлицо по уведомлениям из ИФНС. Кроме того, предприниматели и организации на упрощенной системе платят (п. 3 ст. 346.11 НК РФ). В этом и состоит упрощенное налогообложение на УСН.
Основной налог для организаций и ИП на УСН - это собственно «упрощенный» налог.
УСН в 2017 году
Максимальный доход по УСН для организаций и ИП в 2017 году не должен превышать 150 млн руб. (п. 4 ст. 346.13 НК РФ). В противном случае право на применение системы налогообложения УСН теряется.
По итогам каждого отчетного (квартал) и налогового (год) периода в 2017 году плательщик на УСН должен сравнивать свои доходы с предельным доходом.
Для этого нужно сложить свои доходы от реализации (ст. 249 НК РФ) и внереализационные доходы (ст. 250 НК РФ), признанные по «кассовому» методу и отраженные в Книге учета доходов и расходов.
При этом, если в прошлые годы организация платила налог на прибыль и использовала метод начисления, то к сумме своих доходов текущего года нужно прибавить суммы денежных средств, которые получены до перехода на УСН, но договоры, в счет которых получена предоплата, были исполнены только в текущем году.
Плательщик УСН, у которого в 2017 году превышен предел доходов, перестает быть упрощенцем с 1-го числа квартала, в котором это превышение допущено. Он переходит к уплате налогов по ОСН или ЕНВД, если условия деятельности позволяют применять этот спецрежим. При этом для перехода на ЕНВД необходимо подать в налоговую инспекцию Заявление (утв. Приказом ФНС России от 11.12.2012 № ММВ-7-6/941@) в течение пяти рабочих дней с момента начала вмененной деятельности. Если о превышении стало известно позже, чем по истечении пяти дней после окончания квартала, то до подачи Заявления организация или ИП становятся налогоплательщиками на ОСН.
Как считать налог
Налог на упрощенке определяется как произведение и налоговой ставки.
При УСН налоговой базой является денежное выражение .
Если объект налогообложения , то налоговой базой по УСН в данном случае будет денежное выражение доходов, уменьшенных на величину расходов (п. 2 ст. 346.18 НК РФ).
Состав расходов, которые упрощенец имеет право учесть на этом спецрежиме, приведен в ст. 346.16 НК РФ . Этот перечень является закрытым.
Важной особенностью признания доходов и расходов на УСН является тот факт, что используется «кассовый» метод. «Кассовый» метод учета доходов упрощенца означает, что его доходы признаются на дату получения денежных средств и иного имущества или погашения задолженности другим способом (п. 1 ст. 346.17 НК РФ). Соответственно, и расходы признаются после их фактической оплаты (п. 2 ст. 346.17 НК РФ).
Ставки на упрощенке
При УСН процентные ставки налога также зависят от (ст. 346.20 НК РФ) и различны для УСН «доходы» и УСН «доходы минус расходы»:
Указанные выше ставки являются максимальными. Законами субъектов РФ ставки УСН «доходы» и «доходы минус расходы» :
При уплате минимального налога упрощенец может уменьшить эту сумму на авансовые платежи по УСН, уже перечисленные в текущем году по итогам отчетных периодов.
КБК при УСН
Плательщики УСН ежеквартально рассчитывают и перечисляют в бюджет авансовые платежи по налогу не позднее 25-го числа следующего за кварталом месяца, а также налог по итогам года не позднее 31 марта (для организаций) и 30 апреля (для ИП). При перечислении налога в платежке в обязательном порядке указывается код бюджетной классификации (КБК) налога по УСН.
КБК для УСН можно найти в Указаниях о порядке применения бюджетной классификации РФ (Приказ Минфина от 01.07.2013 № 65н). Так, для УСН с объектом налогообложения «доходы» общий КБК на 2017 год 182 1 05 01011 01 0000 110.
Однако при уплате в бюджет необходимо указывать конкретный КБК УСН в зависимости от того, уплачивается ли сам налог, пени по налогу или штраф по УСН. Так, КБК УСН «6 процентов» в 2017 году следующие:
При этом КБК УСН «доходы» в 2017 году для ИП и организаций один и тот же.
Если упрощенец в качестве объекта налогообложения выбрал доходы, уменьшенные на величину расходов, то КБК УСН «доходы минус расходы» для ИП и организаций в 2017 году следующие:
С 2017 года упрощенец уплачивает минимальный налог по УСН по ставке 1% от своих доходов по тем же КБК, что и обычный налог при УСН «доходы минус расходы».
Налоговая декларация при УСН
Срок сдачи налоговой декларации по упрощенке для организаций - не позднее 31 марта следующего года. Для ИП этот срок удлинен: декларация за год должна быть представлена не позднее 30 апреля следующего года (п. 1 ст. 346.23 НК РФ). При этом если последний день сдачи декларации приходится на выходной, крайняя дата переносится на ближайший за ним рабочий день (п. 7 ст. 6.1 НК РФ). Так, для ИП налоговая декларация по УСН за 2016 год может быть представлена не позднее 02.05.2017.
При прекращении деятельности по УСН организация и ИП в течение 15 рабочих дней после даты прекращения подают в свою налоговую инспекцию уведомление об этом с указанием даты прекращения деятельности (п. 8 ст. 346.13 НК РФ). Декларация на УСН в таком случае подается не позднее 25-го числа следующего месяца (п. 2 ст. 346.23 НК РФ).
Если в период применения УСН упрощенец перестал удовлетворять условиям применения этого спецрежима, налоговая декларация по УСН представляется не позднее 25-го числа месяца, следующего за кварталом, в котором право применения упрощенки было потеряно.
Как ведется бухгалтерский и налоговый учет на УСН
Организация, находящаяся на упрощенке, обязана вести бухгалтерский учет. Упрощенец-предприниматель сам решает, вести ему учет или нет, ведь обязанности такой у него нет (ст. 6 Федерального закона от 06.12.2011 №402-ФЗ).
ООО на УСН ведет бухгалтерский учет в общем порядке в соответствии с Федеральным законом от 06.12.2011 № 402-ФЗ , Положениями по бухгалтерскому учету (ПБУ) и другими правовыми актами.
Напомним, что налоговый учет упрощенцы ведут в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения (КУДиР) (Приказ Минфина от 22.10.2012 № 135н), по «кассовому» методу.
В этом принципиальное отличие подхода к ведению бухгалтерского и налогового учета при УСН. Ведь по общему правилу в бухгалтерском учете факты хозяйственной деятельности организации должны отражаться в том отчетном периоде, в котором они имели место, независимо от поступления или выплаты денежных средств (метод «начисления»).
Те упрощенцы, которые отнесены к и не обязаны проходить обязательный аудит, могут применять упрощенные способы ведения бухгалтерского учета.
Применяя упрощенный бухучет, ООО может сблизить бухгалтерский и налоговый учет, ведь упрощенный порядок дает возможность использовать «кассовый» метод в отражении хозяйственных операций. Особенности ведения бухгалтерского учета по «кассовому» методу можно найти в Типовых рекомендациях по организации бухгалтерского учета для субъектов малого предпринимательства (Приказ Минфина РФ от 21.12.1998 № 64н).
Годовая бухгалтерская отчетность упрощенца состоит из бухгалтерского баланса, отчета о финансовых результатах и приложений к ним (отчет об изменениях капитала, отчет о движении денежных средств, отчет о целевом использовании средств) (п. 1 ст. 14 Федерального закона от 06.12.2011 № 402-ФЗ).
Те организации и ИП на УСН, которые применяют упрощенные способы ведения бухгалтерского учета, могут составлять и упрощенную бухгалтерскую отчетность. Это означает, что в бухгалтерский баланс, отчет о финансовых результатах, отчет о целевом использовании средств включаются показатели только по группам статей (без детализации показателей по статьям), а в приложениях к бухгалтерскому балансу, отчету о финансовых результатах, отчету о целевом использовании средств приводится только наиболее важная на взгляд упрощенца информация (
Добрый день, уважаемые ИП!
В этой небольшой статье рассмотрим вопрос о том, сколько платит налогов и взносов ИП на УСН 6% без сотрудников в 2018 году. Стоит отметить, что подавляющее большинство начинающих предпринимателей выбирают УСН 6% . Более правильно говорить, конечно, УСН “доходы”, ну да ладно.
Будем говорить на языке, понятному новичку, а не многоопытному бухгалтеру, который ловко жонглирует непонятными для новичков терминами =)
Итак, начнем
Любой ИП на УСН 6% без работников совершает два основных платежа в казну любимого государства:
1. Платит налог по УСН, который зависит от дохода
2. Страховые взносы “за себя” на:
- Обязательное пенсионное страхование;
- Обязательное медицинское страхование;
Начнем с первого пункта.
1. Налог по УСН
Думаю, что здесь все понятно. ИП на УСН “доходы” платит 6% от всего своего дохода.
Первый важный момент
Подчеркну, что именно ОТ ВСЕГО дохода, а не от чистой выручки. Каждый год я получаю по несколько десятков комментариев от новичков, которые пытаются убедить меня, что налог по УСН “доходы” нужно считать от чистой выручки.
Конечно-же, это совсем не так.
Просто запомните, что ИП на УСН “доходы” считает от ВСЕГО дохода, который был получен в рамках деятельности ИП. Именно поэтому эта система называется как УСН “Доходы”.
Чтобы было понятно, приведу пример
Например, некий ИП на УСН “Доходы” заработал “грязными” 2 000 000 рублей. Это означает, что налог по УСН составит:
2 000 000 * 6% = 120 000 рублей.
Второй важный момент
Многие регионы России могут устанавливать СВОИ ставки по УСН от 1 % до 6% .
- Например, в Крыму начиная с 2017 года ИП на УСН “доходы” платит 4% налога от дохода.
- А в 2016 году было еще меньше ставка по Крыму = 3%
Третий важный момент
Из налога по УСН можно делать налоговый вычет страховых взносов.
Это отдельная и большая тема, которая с трудом поддается пониманию для большинства начинающих ИП. Несмотря на кажущуюся простоту этого налогового вычета, есть масса нюансов, которые мучают любого ИП из года в год. Даже опытные ИП часто теряются и делают ошибки.
В этой статья я на нескольких примерах показываю как правильно посчитать налоговый вычет страховых взносов “за себя” из налога по УСН в 2017 году (понятно, что в 2018 году аналогичный принцип).
Если Вы разберетесь с этим вопросом, то сразу поймете, почему большинство ИП выбирают после открытия ИП именно систему налогообложения «УСН “доходы”.
Это выгодно, если совсем кратко. Особенно для тех ИП, которые не имеют большую расходную часть.
Но все-таки, я призываю не слепо верить всем статьям в Интернете, которые уверяют, что УСН – это лучший выбор для начинающего ИП. Это совсем не так, иначе не было бы миллионов ИП, которые работают на ЕНВД, ПСН, а самые отчаянные работают на ОСН =)
Для каждого случая нужно выбирать ту систему налогообложения, которая будет ВЫГОДНА ДЛЯ ВАС.
Кстати, я недавно запустил калькулятор для расчета налога по УСН для ИП на УСН 6%. Можете посмотреть видеоинструкцию, а затем проверить его в работе.
2. Страховые взносы на обязательное медицинское и пенсионное страхование
Каждый ИП обязан платить страховые взносы “за себя” вне зависимости от того, есть у него доход или нет. Ведется деятельность или не ведется. Все это неважно, так как фиксированные взносы “за себя” придется платить в любом случае.
Например, в 2017 году платежи по фиксированным взносам ИП “за себя” следующие:
- Взносы “за себя” на пенсионное страхование: (7500*26%*12)=23400 рублей
- Взносы “за себя” на медицинское страхование: (7500*5,1%*12)= 4590 рублей
- Итого за 2017 год = 27 990 рублей
Эти взносы напрямую зависят от размера МРОТ (Минимального Размера Труда). Следующее повышение МРОТ произойдет 1 июля 2017 года с 7500 до 7800 рублей.
Но начиная с 2018 года, размер взносов ИП «за себя» больше НЕ зависит от размера МРОТ. Я писал об этом важном событии отдельную статью (см. ссылку чуть ниже).
Сколько будем платить взносов «за себя»?
3. Самый важный момент! Размер фиксированных платежей зависит от дохода ИП!
Здесь возможны два варианта:
Вариант №1: годовой доход МЕНЬШЕ, чем 300 000 рублей
В этом случае ИП заплатит в ПФР и ФФОМС только следующие фиксированные суммы:
P.S. Кстати говоря, я сам использую УСН и сам каждый год решаю самые разные проблемы по этой системе налогообложения.
С уважением, Дмитрий Робионек
Другие изменения для ИП
Уважаемые читатели!
Готово подробное пошаговое руководство по открытию ИП в 2019 году. Эта электронная книга предназначена прежде всего для новичков, которые хотят открыть ИП и работать на себя.
Она так и называется:
"Как открыть ИП в 2019 году? Пошаговая Инструкция для начинающих"
Из этой инструкции Вы узнаете:
- Как правильно оформить документы на открытие ИП?
- Выбираем коды ОКВЭД для ИП
- Выбираем систему налогообложения для ИП (краткий обзор)
- Отвечу на множество сопутствующих вопросов
- Какие органы надзора нужно уведомить после открытия ИП?
- Все примеры приведены на 2019 год
- И многое другое!
Уважаемые предприниматели!
Готова новая электронная книга по налогам и страховым взносам для ИП на УСН 6% без сотрудников на 2019 год:
"Какие налоги и страховые взносы платит ИП на УСН 6% без сотрудников в 2019 году?"

В книге рассмотрены:
- Вопросы о том, как, сколько и когда платить налогов и страховых взносов в 2019 году?
- Примеры по расчетам налогов и страховых взносов "за себя"
- Приведен календарь платежей по налогам и страховым взносам
- Частые ошибки и ответы на множество других вопросов!
Уважаемые читатели, готова новая электронная книга для ИП на 2019 год:
"ИП На УСН 6% БЕЗ Дохода и Сотрудников: Какие Налоги и Страховые Взносы Нужно платить в 2019 году?"

Это электронная книга для ИП на УСН 6% без сотрудников, у которых НЕТ дохода в 2019 году. Написана на основе многочисленных вопросов от ИП, которые имеют нулевой доход, и не знают как, куда и сколько платить налогов и страховых взносов.
О том, как можно сравнивать системы налогообложения, чтобы законным путем снизить выплаты в бюджет при ведении бизнеса, читайте в статье ". А тем, у кого все же останутся вопросы или тем, кто хочет получить совет от профессионала, мы можем предложить бесплатную консультацию по налогообложению от специалистов 1С:
Выгода применения УСН 2019
Упрощенная налоговая система, УСН, упрощёнка - это всё названия самой популярной среди малого и среднего бизнеса системы налогообложения. Привлекательность УСН объясняется как небольшой налоговой нагрузкой, так и относительной простотой ведения учета и отчетности, особенно для индивидуальных предпринимателей.
В нашем сервисе Вы можете бесплатно подготовить уведомление о переходе на УСН (актуально на 2019 г.)
Упрощенная система объединяет два разных варианта налогообложения, отличающихся налоговой базой, налоговой ставкой и порядком расчета налогов:
- УСН Доходы,
Всегда ли можно ли говорить о том, что УСН - это самая выгодная и простая для учета система налогообложения? Однозначно на этот вопрос ответить нельзя, так как возможно, что в вашем конкретном случае упрощёнка будет и не очень выгодной, и не очень простой. Но надо признать, что УСН - это гибкий и удобный инструмент, который позволяет регулировать налоговую нагрузку бизнеса.
Сравнивать налоговые системы надо по нескольким критериям, предлагаем вкратце пройтись по ним, отметив особенности упрощенной налоговой системы.
1. Суммы выплат государству при ведении деятельности на УСН
Речь здесь идет не только о выплатах в бюджет в виде налогов, но и о платежах на пенсионное, медицинское и социальное страхование работников. Такие перечисления называют страховыми взносами, а иногда зарплатными налогами (что некорректно с точки зрения бухучета, но понятно для тех, кто эти взносы платит). составляют в среднем 30% от сумм, выплачиваемых работникам, а индивидуальные предприниматели обязаны перечислять эти взносы еще и за себя лично.
Налоговые ставки на упрощёнке значительно ниже, чем налоговые ставки общей системы налогообложения. Для УСН с объектом "Доходы" налоговая ставка составляет всего 6%, а с 2016 года регионы получили право снижать налоговую ставку на УСН Доходы до 1%. Для УСН с объектом "Доходы минус расходы" налоговая ставка составляет 15%, но и она может быть снижена региональными законами вплоть до 5%.
Кроме пониженной налоговой ставки, у УСН Доходы есть и другое преимущество - возможность по единому налогу за счет перечисленных в этом же квартале страховых взносов. Работающие на этом режиме юридические лица и индивидуальные предприниматели-работодатели могут уменьшить единый налог до 50%. ИП без работников на УСН могут учесть всю сумму взносов, в результате чего, при небольших доходах может вообще не быть единого налога к выплате.
На УСН Доходы минус расходы можно учитывать перечисленные страховые взносы в расходах при расчете налоговой базы, но такой порядок расчета действует и для других налоговых систем, поэтому его нельзя считать специфическим преимуществом упрощенной системы.
Таким образом, УСН, безусловно - самая выгодная для бизнесмена налоговая система, если налоги рассчитываются, исходя из полученных доходов. Менее выгодной, но только в некоторых случаях, упрощенная система может быть по сравнению с системой ЕНВД для юридических лиц и ИП и относительно стоимости патента для индивидуальных предпринимателей.
Обращаем внимание всех ООО на УСН - организации могут уплатить налоги только путем безналичного перечисления. Это требование ст. 45 НК РФ, согласно которому обязанность организации по уплате налога считается выполненной только после предъявления в банк платежного поручения. Платить налоги ООО наличными деньгами Минфин запрещает. Рекомендуем вам открыть расчетный счет на выгодных условиях.
2. Трудоемкость учета и отчетность на УСН
По этому критерию УСН также выглядит привлекательной. Налоговый учет на упрощенной системе ведется в специальной Книге учета доходов и расходов (КУДиР) для УСН (бланк , ). С 2013 года юридические лица на упрощёнке ведут еще и бухгалтерский учет, у ИП такой обязанности нет.
Чтобы вы без каких-либо материальных рисков могли попробовать вариант аутсорсинга бухучета и решить подходит ли он вам, мы совместно с фирмой 1С готовы предоставить нашим пользователям месяц бесплатного бухгалтерского обслуживания:
Отчетность на УСН представлена всего лишь одной декларацией, которую надо сдать по итогам года в срок до 31 марта для организаций и до 30 апреля для ИП.
Для сравнения, плательщики НДС, предприятия на общей налоговой системе и ЕНВД, а также индивидуальные предприниматели на ЕНВД сдают декларации ежеквартально.
Нельзя забывать о том, что на УСН, кроме налогового периода, т.е. календарного года, есть еще и отчетные периоды - первый квартал, полугодие, девять месяцев. Хотя период и называется отчетным, по его итогам не надо сдавать декларацию по УСН, но необходимо рассчитать и заплатить авансовые платежи по данным КУДиР, которые потом будут учтены при расчете единого налога по итогам года (примеры с расчётами авансовых платежей приведены в конце статьи).
| Подробнее: |
3. Споры плательщиков УСН с налоговыми и судебными органами
Нечасто учитываемый, но весомый плюс режима УСН Доходы заключается еще и в том, что налогоплательщику в этом случае нет необходимости доказывать обоснованность и правильное документальное оформление расходов. Достаточно фиксировать полученные доходы в КУДиР и по итогам года сдать декларацию по УСН, не переживая о том, что по результатам камеральной проверки могут быть начислены недоимка, пеня и штрафы из-за непризнания некоторых расходов. При расчете налоговой базы на этом режиме расходы не учитывают вообще.
К примеру, споры с налоговиками по признанию расходов при расчете налога на прибыль и обоснованности убытков доводят бизнесменов даже до Высшего арбитражного суда (чего только стоят дела о непризнании налоговиками расходов на питьевую воду и туалетные принадлежности в офисах). Конечно, налогоплательщики на УСН Доходы минус расходы тоже должны подтверждать свои расходы правильно оформленными документами, но споров об их обоснованности здесь заметно меньше. Закрытый, т.е. строго определенный, перечень расходов, которые можно учесть при расчете налоговой базы, приведен в статье 346.16 НК РФ.
Упрощенцам повезло и в том, что они не являются (кроме НДС при ввозе товаров в РФ), налога, который тоже провоцирует множество споров и сложен в администрировании, т.е. начислении, уплате и возврату из бюджета.
УСН намного реже приводит к . На этой системе нет таких критериев риска проверок, как отражение в отчетности убытков при расчете налога на прибыль, высокий процент расходов в доходах предпринимателя при расчете НДФЛ и значительная доля НДС к возмещению из бюджета. Последствия выездной налоговой проверки для бизнеса не относятся к теме данной статьи, отметим только, что для предприятий средняя сумма доначислений по ее результатам составляет не один миллион рублей.
Получается, что упрощенная система, особенно вариант УСН Доходы, снижает риски налоговых споров и выездных проверок, и это надо признать ее дополнительным преимуществом.
4. Возможность работы плательщиков УСН с налогоплательщиками на других режимах
Пожалуй, единственным существенным минусом УСН является ограничение круга партнеров и покупателей теми, кому не надо учитывать входящий НДС. Контрагент, работающий с НДС, скорее всего, откажется от работы с упрощенцем, если только его расходы на НДС не будут компенсированы более низкой ценой на ваши товары или услуги.
Общие сведения об УСН 2019
Если вы посчитали упрощенную систему выгодной и удобной для себя, предлагаем ознакомиться с ней подробнее, для чего обратимся к первоисточнику, т.е. главе 26.2 Налогового кодекса РФ. Начнём мы знакомство с УСН с того, кто же всё-таки может применять данную систему налогообложения.
Могут применять УСН в 2019
Налогоплательщиками на УСН могут быть организации (юридические лица) и ИП (физические лица), если они не подпадают под целый ряд ограничений, указанных ниже.
Дополнительное ограничение распространяется на уже работающую организацию, которая может перейти на упрощенный режим, если по итогам 9 месяцев года, в котором она подает уведомление о переходе на УСН, ее доходы от реализации и внереализационных доходов не превысили 112,5 млн. рублей. На индивидуальных предпринимателей эти ограничения не распространяются.
- банки, ломбарды, инвестфонды, страховщики, НПФ, профессиональные участники рынка ценных бумаг, микрофинансовые организации;
- организации, имеющие филиалы;
- казенные и бюджетные учреждения;
- организации, проводящие и организующие азартные игры;
- иностранные организации;
- организации - участники соглашений о разделе продукции;
- организации, доля участия в которых других организаций более 25 %, (за исключением некоммерческих организаций, бюджетных научных и образовательных учреждений и тех, в которых уставный капитал полностью состоит из вкладов общественных организаций инвалидов);
- организации, остаточная стоимость ОС в которых более 150 млн. рублей.
Не могут применять УСН в 2019
Не могут применять УСН также организации и индивидуальные предприниматели:
- производящие подакцизные товары (алкогольная и табачная продукция, легковые автомобили, бензин, дизтопливо и др.);
- добывающие и реализующие полезные ископаемые, кроме общераспространенных, таких как песок, глина, торф, щебень, строительный камень;
- перешедшие на единый сельхозналог;
- имеющие более 100 работников;
- не сообщившие о переходе на УСН в сроки и в порядке, установленные законом.
УСН также не распространяется на деятельность частных нотариусов, адвокатов, учредивших адвокатские кабинеты, другие формы адвокатских образований.
Чтобы избежать ситуации, в которой вы не сможете применять УСН, рекомендуем внимательно отнестись к выбору кодов ОКВЭД для ИП или ООО. Если какой-либо из выбранных кодов будет соответствовать деятельности выше, то отчитываться по нему на УСН налоговая не позволит. Для тех, кто сомневается в своем выборе, можем предложить услугу бесплатного подбора кодов ОКВЭД.
Объект налогообложения на УСН
Отличительной особенностью УСН является возможность добровольного выбора налогоплательщиком объекта налогообложения между «Доходами» и «Доходами, уменьшенными на величину расходов» (который чаще называют «Доходы минус расходы»).
Свой выбор между объектами налогообложения «Доходы» или «Доходы минус расходы» налогоплательщик может делать ежегодно, предварительно сообщив в налоговую инспекцию до 31 декабря о намерении изменить объект с нового года.
Примечание: Единственное ограничение возможности такого выбора относится к налогоплательщикам - участникам договора простого товарищества (или о совместной деятельности), а также договора доверительного управления имуществом. Объектом налогообложения на УСН для них могут быть только «Доходы минус расходы».
Налоговая база на УСН
Для объекта налогообложения «Доходы» налоговой базой признают денежное выражение доходов, а для объекта «Доходы минус расходы» налоговой базой является денежное выражение доходов, уменьшенных на величину расходов.
В статьях с 346.15 по 346.17 НК РФ указан порядок определения и признания доходов и расходов на этом режиме. Доходами на УСН признаются:
- доходы от реализации, т.е. выручка от реализации товаров, работ и услуг собственного производства и приобретенных ранее, и выручка от реализации имущественных прав;
- доходы внереализационные, указанные в ст. 250 НК РФ, такие как безвозмездно полученное имущество, доходы в виде процентов по договорам займа, кредита, банковского счета, ценным бумагам, положительной курсовой и суммовой разницы и др.
Расходы, признаваемые на упрощенной системе, приведены в ст. 346.16 НК РФ.
Налоговые ставки для УСН
Налоговая ставка для варианта УСН Доходы в общем случае равна 6%. К примеру, если вами получен доход в сумме 100 тысяч руб., то сумма налога составит всего 6 тысяч руб. В 2016 году регионы получили право снижать налоговую ставку на УСН Доходы до 1%, но не все таким правом пользуются.
Обычная ставка для варианта УСН «Доходы минус расходы» равна 15%, но региональные законы субъектов РФ могут для привлечения инвестиций или развития определенных видов деятельности снизить налоговую ставку до 5%. Узнать о том, какая ставка действует в вашем регионе, можно в налоговой инспекции по месту регистрации.
Впервые зарегистрированные ИП на УСН могут получить , т.е. право работать по нулевой налоговой ставке, если в их регионе принят соответствующий закон.
Какой объект выбрать: УСН Доходы или УСН Доходы минус расходы?
Существует достаточно условная формула, позволяющая показать, при каком уровне расходов сумма налога на УСН Доходы будет равна сумме налога на УСН Доходы минус расходы:
Доходы*6% = (Доходы - Расходы)*15%
В соответствии с этой формулой, суммы налога УСН будут равны, когда расходы составят 60% от доходов. Далее, чем больше будут расходы, тем меньше будет налог к уплате, т.е. при равных доходах выгоднее будет вариант УСН Доходы минус расходы. Однако, эта формула не учитывает три важных критерия, которые могут значительно изменить рассчитанную сумму налога.
1. Признание и учет расходов для расчета налоговой базы на УСН Доходы минус расходы:
Расходы на УСН Доходы минус расходы должны быть правильно документально оформлены. Неподтвержденные расходы не будут учитываться при расчете налоговой базы. Для подтверждения каждого расхода надо иметь документ об его оплате (такие как квитанция, выписка по счету, платежное поручение, кассовый чек) и документ, подтверждающий передачу товаров или оказания услуг и выполнения работ, т.е. накладная при передаче товаров или акт для услуг и работ;
Закрытый перечень расходов. Не все расходы, даже правильно оформленные и экономически обоснованные, можно будет учесть. Строго ограниченный перечень расходов, признаваемых для УСН Доходы минус расходы, приводится в ст. 346.16 НК РФ.
Особый порядок признания некоторых видов расходов. Так, чтобы на УСН Доходы минус расходы учесть затраты на закупку товаров, предназначенных для дальнейшей реализации, надо не только подтвердить документально оплату этих товаров поставщику, но и реализовать их своему покупателю (ст. 346.17 НК РФ).
Важный момент - под реализацией понимают не собственно оплату товара вашим покупателем, а только передачу товара в его собственность. Этот вопрос был рассмотрен в Постановлении ВАС РФ № 808/10 от 29.06. 2010 г., согласно которому «…из налогового законодательства не следует, что условием включения в расходы стоимости приобретенных и реализованных товаров является их оплата покупателем». Таким образом, чтобы зачесть расходы на приобретение товара, предназначенного для дальнейшей реализации, упрощенец должен этот товар оплатить, оприходовать и реализовать, т.е. передать в собственность своему покупателю. Факт же оплаты покупателем этого товара при расчете налоговой базы на УСН Доходы минус расходы значения иметь не будет.
Еще одна сложная ситуация возможна, если вы получили от своего покупателя предоплату в конце квартала, но не успели перевести деньги поставщику. Предположим, торгово-посредническая фирма на УСН получила предоплату в размере 10 млн руб., из которых 9 млн руб. надо перечислить за товар поставщику. Если по какой-то причине с поставщиком рассчитаться не успели в отчетном квартале, то по его итогам надо заплатить авансовый платеж, исходя из полученного дохода в 10 млн руб., т.е. 1,5 млн рублей (при обычной ставке 15%). Такая сумма может быть существенной для плательщика УСН, который работает деньгами покупателя. В дальнейшем, после правильного оформления, эти расходы будут учтены при расчете единого налога за год, но необходимость уплаты сразу таких сумм может стать неприятным сюрпризом.
2. Возможность уменьшить единый налог на УСН Доходы за счет выплаченных страховых взносов . Выше уже говорилось, что на этом режиме можно уменьшить сам единый налог, а на режиме УСН Доходы минус расходы страховые взносы можно учесть при расчете налоговой базы.
✐Пример ▼
3. Снижение региональной налоговой ставки для УСН Доходы минус расходы с 15% до 5%.
Если в вашем регионе был принят закон об установлении дифференцированной налоговой ставки для налогоплательщиков, применяющих УСН в 2019 году, то это станет плюсом в пользу варианта УСН Доходы минус расходы, и тогда уровень расходов может составлять даже меньше 60%.
✐Пример ▼
Порядок перехода на УСН
Только что зарегистрированные субъекты предпринимательской деятельности (ИП, ООО) могут перейти на УСН, подав уведомление в срок не позднее 30 дней с даты государственной регистрации. Такое уведомление можно также подавать в налоговую инспекцию сразу вместе с документами на регистрацию ООО или регистрацию ИП. В большинстве инспекций запрашивают два экземпляра уведомления, но некоторые ИФНС требуют три. Один экземпляр вам выдадут обратно с отметкой налоговой инспекции.
Если по итогам отчетного (налогового) периода в 2019 году доходы налогоплательщика на УСН превысили 150 млн. рублей, то он утрачивает право на применение упрощенной системы с начала того квартала, в котором было допущено превышение.
В нашем сервисе Вы можете бесплатно подготовить уведомление о переходе на УСН (актуально на 2019 год):
Уже работающие юридические лица и ИП могут перейти на УСН только с начала нового календарного года, для чего надо подать уведомление не позднее 31 декабря текущего года (формы уведомления аналогичны указанным выше). Что касается плательщиков ЕНВД, которые прекратили вести определенный вид деятельности на вмененке, то они могут подать заявление на УСН и в течение года. Право на такой переход дает абзац 2 пункта 2 статьи 346.13 НК РФ.
Единый налог для УСН 2019
Давайте разберемся, как должны рассчитывать и уплачивать налог налогоплательщики на УСН в 2019 году. Налог, который платят упрощенцы, называется единым. Единый налог заменяет для предприятий уплату налога на прибыль, налога на имущество и . Конечно, и это правило не обходится без исключений:
- НДС надо платить упрощенцам при ввозе товаров в РФ;
- Налог на имущество должны платить и предприятия на УСН, если это имущество, согласно закону, будет оцениваться по кадастровой стоимости. В частности, с 2014 года такой налог должны платить предприятия, которые являются собственниками торговых и офисных площадей, но пока еще только в тех регионах, где приняты соответствующие законы.
Для ИП единый налог заменяет НДФЛ от предпринимательской деятельности, НДС (кроме НДС при ввозе на территорию РФ) и налог на имущество. ИП могут получить освобождение от уплаты налога на имущество, используемое в предпринимательской деятельности, если обратятся с соответствующим заявлением в свою налоговую инспекцию.
Налоговый и отчетный периоды на УСН
Как мы уже разобрались выше, расчет единого налога различается на УСН Доходы и УСН Доходы минус расходы своей ставкой и налоговой базой, но для них одинаковы.
Налоговым периодом для расчета налога на УСН является календарный год, хотя говорить об этом можно лишь условно. Обязанность платить налог частями или авансовыми платежами, возникает по итогам каждого отчетного периода, которыми являются квартал, полугодие и девять месяцев календарного года.
Сроки уплаты авансовых платежей по единому налогу следующие:
- по итогам первого квартала - 25 апреля;
- по итогам полугодия - 25 июля;
- по итогам девяти месяцев - 25 октября.
Сам единый налог рассчитывают по итогам года, учитывая при этом все уже внесенные поквартально авансовые платежи. Срок уплаты налога на УСН по итогам 2019 года:
- до 31 марта 2020 года для организаций;
- до 30 апреля 2020 года для ИП.
За нарушение сроков оплаты авансовых платежей за каждый день просрочки начисляется пени в размере 1/300 ставки рефинансирования ЦБ РФ. Если не перечислен сам единый налог по итогам года, то дополнительно к пени будет наложен штраф в размере 20% от неуплаченной суммы налога.
Расчет авансовых платежей и единого налога на УСН
Рассчитывают по единому налогу нарастающим, т.е. суммирующим итогом с начала года. При расчете авансового платежа по итогам первого квартала надо рассчитанную налоговую базу умножить на налоговую ставку, и заплатить эту сумму до 25 апреля.
Считая авансовый платеж по итогам полугодия, надо налоговую базу, полученную по итогам 6 месяцев (январь-июнь), умножить на налоговую ставку, и из этой суммы вычесть уже заплаченный авансовый платеж за первый квартал. Остаток надо перечислить в бюджет до 25 июля.
Расчет аванса за девять месяцев аналогичен: налоговая база, рассчитанная за 9 месяцев с начала года (январь-сентябрь), умножается на налоговую ставку и полученная сумма уменьшается на уже уплаченные авансы за предыдущие три и шесть месяцев. Оставшаяся сумма должна быть уплачена до 25 октября.
По итогам года рассчитаем единый налог - налоговую базу за весь год умножаем на налоговую ставку, из получившейся суммы вычитаем все три авансовых платежа и вносим разницу в срок до 31 марта (для организаций) или до 30 апреля (для ИП).
Расчет налога для УСН Доходы 6%
Особенность расчета авансовых платежей и единого налога на УСН Доходы заключается в возможности уменьшать рассчитанные платежи на суммы перечисленных в отчетном квартале страховых взносов. Предприятия и ИП, имеющие работников, могут уменьшить налоговые платежи до 50%, но только в пределах сумм взносов. ИП без работников могут уменьшить налог на всю сумму взносов, без ограничения в 50%.
✐Пример ▼
ИП Александров на УСН Доходы, не имеющий работников, получил доход в 1 квартале 150 000 руб. и уплатил в марте страховые взносы за себя в сумме 9 000 руб. Авансовый платеж в 1 кв. будет равен: (150 000 * 6%) = 9 000 рублей, но его можно уменьшить на сумму уплаченных взносов. То есть, в этом случае авансовый платеж уменьшается до нуля, поэтому платить его не надо.
Во втором квартале был получен доход 220 000 руб., итого за полугодие, т.е. с января по июнь, общая сумма дохода составила 370 000 рублей. Страховые взносы во втором квартале предприниматель уплатил тоже в размере 9 000 рублей. При расчете авансового платежа за полугодие его нужно уменьшить на уплаченные в первом и втором кварталах взносы. Посчитаем авансовый платеж за полугодие: (370 000 * 6%) - 9 000 - 9 000 = 4 200 руб. Платеж был своевременно перечислен.
Доход предпринимателя за третий квартал составил 179 000 рублей, а страховых взносов в третьем квартале он заплатил 10 000 рублей. При расчете авансового платежа за девять месяцев сначала посчитаем весь полученный с начала года доход: (150 000 + 220 000 + 179 000 = 549 000 рублей) и умножим его на 6%.
Полученную сумму, равную 32 940 рублей, уменьшим на все выплаченные страховые взносы (9 000 + 9 000 + 10 000 = 28 000 рублей) и на перечисленные по итогам второго кварталов авансовые платежи (4 200 рублей). Итого, сумма авансового платежа по итогам девяти месяцев составит: (32 940 - 28 000 - 4 200 = 740 руб).
До конца года ИП Александров заработал еще 243 000 руб., и его общий годовой доход составил 792 000 рублей. В декабре он доплатил оставшуюся сумму страховых взносов 13 158 рублей*.
*Примечание: по правилам расчета страховых взносов, действующим в 2019 году, взносы ИП за себя составляют 36 238 руб. плюс 1% от доходов, превышающих 300 тыс. руб. (792 000 - 300 000 = 492 000 * 1% = 4920 руб.). При этом, 1% от доходов можно заплатить по окончании года, до 1 июля 2020 года. В нашем примере ИП заплатил всю сумму взносов в текущем году, чтобы иметь возможность уменьшить единый налог по итогам 2019 года.
Рассчитаем годовой единый налог УСН: 792 000 * 6% = 47 520 руб., но в течение года были уплачены авансовые платежи (4 200 + 740 = 4 940 руб.) и страховые взносы (9 000 + 9 000 + 10 000 + 13 158 = 41 158 руб.).
Сумма единого налог по итогам года составит: (47 520 - 4 940 - 41 158 = 1 422 руб.), то есть единый налог был почти полностью уменьшен за счет выплаченных за себя страховых взносов.
Расчет налога для УСН Доходы минус расходы 15%
Порядок расчета авансовых платежей и налога при УСН Доходы минус расходы аналогичен предыдущему примеру с той разницей, что доходы можно уменьшить на произведенные расходы и налоговая ставка будет другой (от 5% до 15% в различных регионах). Кроме того, страховые взносы не уменьшают рассчитанный налог, а учитываются в общей сумме расходов, поэтому акцентировать на них внимание нет смысла.
✐Пример ▼
Внесем поквартально доходы и расходы фирмы ООО «Весна», работающей на режиме УСН Доходы минус расходы, в таблицу:
Авансовый платеж по итогам 1 квартала: (1000 000 - 800 000) *15% = 200 000*15% = 30 000 рублей. Платеж был уплачен в срок.
Посчитаем авансовый платеж за полугодие: доходы нарастающим итогом (1 000 000 + 1 200 000) минус расходы нарастающим итогом (800 000 +900 000) = 500 000 *15% = 75 000 рублей минус 30 000 руб. (уплаченный авансовый платеж за первый квартал) = 45 000 рублей, которые уплатили до 25 июля.
Авансовый платеж за 9 месяцев составит: доходы нарастающим итогом (1 000 000 + 1 200 000 + 1 100 000) минус расходы нарастающим итогом (800 000 +900 000 + 840 000) = 760 000 *15% = 114 000 рублей. Отнимем от этой суммы уплаченные авансовые платежи за первый и второй квартал (30 000 + 45 000) и получим авансовый платеж по итогам 9 месяцев равный 39 000 рублей.
Для расчета единого налога по итогам года суммируем все доходы и расходы:
доходы: (1 000 000 + 1 200 000 + 1 100 000 + 1 400 000) = 4 700 000 рублей
расходы: (800 000 +900 000 + 840 000 + 1 000 000) = 3 540 000 рублей.
Считаем налоговую базу: 4 700 000 - 3 540 000 = 1 160 000 рублей и умножаем на налоговую ставку 15% = 174 тыс. рублей. Вычитаем из этой цифры уплаченные авансовые платежи (30 000 + 45 000 + 39 000 = 114 000), оставшаяся сумма в 60 тыс. рублей и будет суммой единого налога к уплате по итогам года.
Для налогоплательщиков на УСН Доходы минус расходы есть еще обязанность рассчитать минимальный налог в размере 1% от суммы полученных доходов. Он рассчитывается только по итогам года и уплачивается лишь в случае, когда начисленный в обычном порядке налог меньше минимального или отсутствует совсем (при получении убытка).
В нашем примере минимальный налог мог бы составить 47 тыс. рублей, но ООО «Весна» заплатило в общей сложности единый налог в размере 174 тыс. рублей, который превышает эту сумму. Если бы единый налог за год, рассчитанный указанным выше способом, оказался меньше, чем 47 тыс. рублей, то возникла бы обязанность заплатить минимальный налог.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации