
Упрощенная система налогообложения 7. УСН (упрощенная система налогообложения) для ООО
Глава 26.2 НК РФ. Упрощенная система налогообложения (УСН или «упрощенка»)
Единый налог при УСН платят компании и предприниматели, которые добровольно перешли на «упрощенку». Для объекта налогообложения «доходы» ставка равна 6%. Для объекта налогообложения «доходы минус расходы» ставка равна 15%. Данный материал, который является частью цикла «Налоговый кодекс «для чайников»», посвящен главе 26.2 НК РФ «Упрощенная система налогообложения». В этой статье доступно, простым языком рассказано о порядке расчета и уплаты единого «упрощенного» налога, об объектах налогообложения и налоговых ставках, а также о сроках представления отчетности. Обратите внимание: статьи из этого цикла дают только общее представление о налогах; для практической деятельности необходимо обращаться к первоисточнику — Налоговому кодексу Российской Федерации
Кто может применять УСН
Российские организации и индивидуальные предприниматели, которые добровольно выбрали УСН и у которых есть право применять данную систему. Компании и предприниматели, не изъявившие желания перейти на «упрощенку», по умолчанию применяют другие системы налогообложения. Иными словами, переход на уплату единого «упрощенного» налога не может быть принудительным.
Какие налоги не нужно платить при применении УСН
В общем случае организации, перешедшие на «упрощенку», освобождаются от и налога на имущество. Индивидуальные предприниматели — от НДФЛ и налога на имущество физлиц. Кроме того, и те и другие не платят налог на добавленную стоимость (за исключением НДС при импорте). Прочие налоги и сборы нужно платить в общем порядке. Так, «упрощенцы» должны делать платежи на обязательное страхование с зарплаты сотрудников, удерживать и перечислять НДФЛ и пр.
Однако из общих правил есть и исключения. Так, с 1 января 2015 года некоторым «упрощенцам» нужно платить налог на имущество. С указанной даты освобождение от уплаты этого налога не распространяется на объекты недвижимости, в отношении которых база по налогу на имущество определяется как кадастровая стоимость. К такому имуществу можно отнести, например, торговую и офисную недвижимость п.1 ст. 378.2 НК РФ, п.3 ст. 346.11 НК РФ().
Где действует «упрощенная» система
На всей территории Российской Федерации без каких-либо региональных или местных ограничений. Правила перехода на УСН и возврата на другие системы налогообложения одинаковы для всех российских организаций и предпринимателей независимо от местонахождения.
Кто не вправе перейти на УСН
Организации, открывшие филиалы, банки, страховщики, бюджетные учреждения, ломбарды, инвестиционные и негосударственные пенсионные фонды, микрофинансовые организации, а также ряд других компаний.
Кроме того, «упрощенка» запрещена компаниям и предпринимателям, производящим подакцизные товары, добывающим и продающим полезные ископаемые, работающим в сфере игорного бизнеса, либо перешедшим на уплату единого сельхозналога.
Ограничения по численности работников, стоимости основных средств и доле в уставном капитале
Не вправе переходить на упрощенную систему организации и ИП, если средняя численность работников превышает 100 человек. Запрет на переход действует также для компаний и предпринимателей, у которых остаточная стоимость основных средств более 150 миллионов рублей.
Кроме того, в общем случае нельзя применять УСН предприятиям, если доля участия в них других юридических лиц больше, чем 25 процентов.
Как перейти на УСН
Организации, не относящиеся к вышеперечисленным категориям, могут перейти на УСН, если их доходы за период с января по сентябрь не превысили 112,5 миллионов рублей. В случае выполнения данного условия нужно подать уведомление в налоговую инспекцию не позднее 31 декабря, и с января следующего года можно применять «упрощенку». После 2019 года указанный лимит нужно будет умножать на коэффициент-дефлятор.
Предприниматели, не относящиеся к вышеперечисленным категориям, могут перейти на УСН вне зависимости от величины доходов за текущий год. Для этого им нужно подать уведомление в налоговую инспекцию не позднее 31 декабря, и с января следующего года ИП получит возможность применять упрощенную систему налогообложения.
Вновь созданные предприятия и вновь зарегистрированные ИП вправе применять упрощенную систему с даты постановки на учет в налоговой инспекции. Для этого необходимо подать уведомление не позднее 30 календарных дней с даты постановки на налоговый учет.
Организации и ИП, переставшие быть налогоплательщиками ЕНВД, могут перейти на «упрощенку» с начала того месяца, в котором была прекращена их обязанность по уплате единого «вмененного» налога. Для этого необходимо подать уведомление не позднее 30 календарных дней со дня прекращения обязанности по уплате ЕНВД.
Нарушение сроков подачи заявления на применение УСН лишает компанию или предпринимателя права на применение упрощенной системы.
Как долго нужно применять «упрощенку»
Налогоплательщик, перешедший на УСН, должен применять ее до конца налогового периода, то есть по 31 декабря текущего года включительно. До этого времени добровольно отказаться от УСН нельзя. Сменить систему по собственному желанию можно только с 1 января следующего года, о чем нужно письменно уведомить налоговую инспекцию.
Досрочный переход с упрощенной системы возможен только в случаях, когда компания или предприниматель в течение года потеряли право на «упрощенку». Тогда отказ от данной системы является обязательным, то есть не зависит от желания налогоплательщика. Это происходит, когда доходы за квартал, полугодие, девять месяцев или год превышают 150 миллионов рублей (после 2019 года указанное значение нужно будет умножать на коэффициент-дефлятор). Также право на УСН теряется, когда перестают выполняться критерии по численности работников, стоимости основных средств или доле в уставном капитале. Помимо этого, право на «упрощенку» теряется, если организация в середине года попадает в «запретную» категорию (например открывает филиал или начинает производить подакцизные товары).
Прекращение применения «упрощенки» происходит с начала того квартала, в котором утрачено право на нее. Это значит, что предприятие или ИП начиная с первого дня такого квартала должны пересчитать налоги по иной системе. Пени и штрафы в этом случае не начисляются. Кроме того, при утрате права на упрощенную систему, налогоплательщик должен письменно известить налоговую инспекцию о переходе на иную систему налогообложения в течение 15 календарных дней по окончании соответствующего периода: квартала, полугодия, девяти месяцев или года.
Если налогоплательщик перестал заниматься деятельностью, в отношении которой он применял упрощенную систему, то в течение 15 дней он должен уведомить об этом свою инспекцию.
Объекты «УСН доходы» и «УСН доходы минус расходы». Ставки налога
Налогоплательщик, перешедший на упрощенную систему, должен выбрать один из двух объектов налогообложения. По сути это два способа начисления единого налога. Первый объект — это доходы. Те, кто его выбрали, суммируют свои доходы за определенный период и умножают на 6 процентов. Полученная цифра и есть величина единого «упрощенного» налога. Второй объект налогообложения — доходы, уменьшенные на величину расходов («доходы минус расходы»). Здесь величина налога рассчитывается как разница между доходами и расходами, умноженная на 15 процентов.
НК РФ дает регионам право устанавливать пониженную налоговую ставку в зависимости от категории налогоплательщика. Уменьшение ставки может быть введено как для объекта «доходы», так и для объекта «доходы минус расходы». Узнать, какие льготные ставки приняты в вашем регионе, можно в своей налоговой инспекции.
Выбрать объект налогообложения нужно еще до перехода на УСН. Далее выбранный объект применяется в течение всего календарного года. Затем, начиная с 1 января следующего года, можно поменять объект, предварительно уведомив об этом свою налоговую инспекцию не позднее 31 декабря. Таким образом, переходить с одного объекта на другой можно не чаще, чем один раз в год. Тут есть исключение: участники договора о совместной деятельности или договора доверительного управления имуществом лишены права выбора, они могут применять только объект «доходы минус расходы».
Как учесть доходы и расходы
Налогооблагаемыми доходами при УСН является выручка по основному виду деятельности (доходы от реализации), а также суммы, полученные от прочих видов деятельности, например от сдачи имущества в аренду (внереализационные доходы). Список расходов строго ограничен. В него входят все популярные статьи затрат, в частности, заработная плата, стоимость и ремонт основных средств, закупка товаров для дальнейшей реализации и так далее. Но при этом в перечне отсутствует такой пункт как «прочие расходы». Поэтому налоговики при проверках проявляют строгость и аннулируют любые затраты, которые прямо не упомянуты в списке. Все доходы и расходы следует учитывать в специальной книге, форма которой утверждена Министерством финансов.
При упрощенной системе применяется . Другими словами, доходы в общем случае признаются в момент поступления денег на расчетный счет или в кассу, а расходы — в момент, когда организация или ИП погасили обязательство перед поставщиком.
Как рассчитать единый «упрощенный» налог
Нужно определить налоговую базу (то есть сумму доходов, либо разность между доходами и расходами) и умножить ее на соответствующую налоговую ставку. Налоговая база рассчитывается нарастающим итогом с начала налогового периода, который соответствует одному календарному году. Другими словами, базу определяют в течение периода с 1 января по 31 декабря текущего года, затем расчет налоговой базы начинается с нуля.
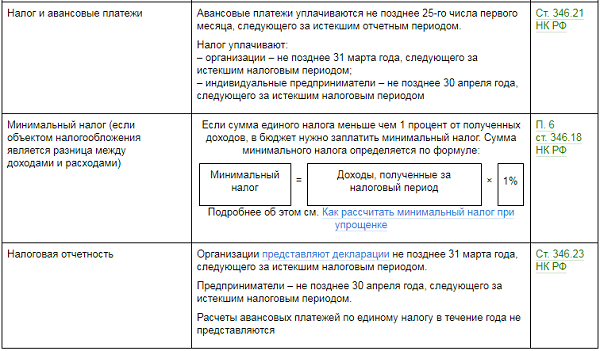
Налогоплательщики, выбравшие объект «доходы минус расходы» должны сравнить полученную сумму единого налога с так называемым минимальным налогом. Последний равен одному проценту от доходов. Если единый налог, рассчитанный обычным способом, оказался меньше минимального, то в бюджет необходимо перечислить минимальный налог. В последующие налоговые периоды в составе расходов можно учесть разницу между минимальным и «обычным» налогом. К тому же те, для кого объектом являются «доходы минус расходы», могут перенести убытки на будущее.
Когда перечислять деньги в бюджет
Не позднее 25 числа месяца, следующего за отчетным периодом (кварталом, полугодием и девятью месяцами), нужно перечислить в бюджет авансовый платеж. Он равен налоговой базе за отчетный период, умноженной на соответствующую ставку, за минусом авансовых платежей за предшествующие периоды.
По окончании налогового периода необходимо перечислить в бюджет итоговую сумму единого «упрощенного» налога, причем для организаций и предпринимателей установлены разные сроки уплаты. Так, предприятия должны перевести деньги не позднее 31 марта следующего года, а ИП — не позднее 30 апреля следующего года. При перечислении итоговой величины налога следует учесть все авансовые платежи, сделанные в течение года.
К тому же налогоплательщики, выбравшие объект «доходы», уменьшают авансовые платежи и итоговую сумму налога на обязательные пенсионные и медицинские страховые взносы, взносы на обязательное страхование на случай временной нетрудоспосоности и в связи с материнством, на добровольное страхование на случай временной нетрудоспособности работников, а также на выплаты по больничным листам работников. При этом авансовый платеж или итоговую сумму налога нельзя уменьшить более чем на 50 процентов. В дополнение к этому, с 1 января 2015 года введена возможность уменьшения налога на полную сумму уплаченного торгового сбора.
Как отчитываться при УСН
Отчитываться по единому «упрощенному» налогу нужно один раз в год. Компании должны предоставить декларацию по УСН не позднее 31 марта, а предприниматели — не позднее 30 апреля года, следующего за истекшим налоговым периодом. Отчетность по итогам квартала, полугодия и девяти месяцев не предусмотрена.
Налогоплательщики, утратившие право на «упрощенку», должны предоставить декларацию не позднее 25 числа следующего месяца.
Компании и ИП, прекратившие заниматься деятельностью, подпадающей под «упрощенку», должны предоставить декларацию не позднее 25 числа следующего месяца.
Совмещение УСН с «вмененкой» или с патентной системой
Налогоплательщик вправе по одним видам деятельности начислять «вмененный» налог, а по другим — единый налог по УСН. Также возможен вариант, при котором предприниматель по одним видам деятельности применяет «упрощенку», а по другим — патентную систему налогообложения.
В этом случае необходимо вести раздельный учет доходов и расходов, относящихся к каждому из спецрежимов. Если это невозможно, то затраты следует распределять пропорционально доходам от видов деятельности, подпадающих под разные системы налогообложения.
Один из самых важных моментов, определиться с которым рано или поздно так или иначе придется любому начинающему предпринимателю - по какой системе налогообложения ему надо работать. Это важно, поскольку от системы налогообложения зависит не только то, каким образом нужно будет вести бухгалтерию, сдавать декларацию и отчетность, но и то, в какой величине будут взиматься налоги и сборы с организации. Надо сказать, проблемой выбора налоговой системы могут быть озадачены не только молодые бизнесмены. В процессе работы изменение налогового режима по каким-либо причинам может понадобиться и предприятиям, давно существующим на рынке. В России существует два наиболее часто применяемых режима налогообложения для предприятий и организаций - общий и упрощенный. Сейчас речь пойдёт про упрощённый, или, как ещё её называют в бухгалтерских кругах, — «упрощёнку».
Что такое УСН и кому она подходит
УСН или, говоря шире, упрощенная система налогообложения - это специально разработанный способ ведения бухгалтерского учета, сдачи отчетности и уплаты налогов по облегченной схеме. Как гласит закон, по УСН могут работать любые организации и предприятия, входящие в сферу малого и среднего бизнеса. УСН является излюбленным налоговым режимом и для индивидуальных предпринимателей.
Почему УСН?
УСН чрезвычайно удобна для мелких и средних предприятий. Поскольку все бухгалтерские отчетности проводятся в упрощенном варианте, им нет необходимости держать в штате бухгалтера и можно отдать ведение бухгалтерии на аутсорсинг. «Упрощенка» позволяет заменить целых три налога на один и при этом еще и дает возможность выбрать так называемый « ».
Проще говоря, руководство предприятия вправе решить, каким образом оно будет платить налоги: 6% с дохода или 15% с дохода минус расход . Причем раз в год, накануне нового календарного года, объект налогообложения можно менять.
Еще один неоспоримый плюс УСН - возможность подавать декларацию всего один раз в год. В отличие от Общей системы налогообложения, упрощенный режим освобождает предприятия от некоторых видов налогов. Например, если говорить об Обществах с ограниченной ответственностью, то они могут не платить налог на имущество, находящееся на балансе организации, налог на добавленную стоимость, а также налог на прибыль организаций. Индивидуальные предприниматели, избравшие «упрощенку», будучи физическими лицами, не обязаны платить налог на доходы от предпринимательской деятельности, они освобождаются от налога на имущество, используемое в работе, а также от НДС.
Важно! Даже при Упрощенной системе налогообложения ООО и ИП законодательно обязаны платить налог на доходы физических лиц (НДФЛ) с заработной платы сотрудников. Пренебрежение или уклонение от этой обязанности неминуемо влечет за собой карательные санкции.
Кто может и кому нельзя работать по УСН
УСН в России очень распространена, возможно, потому, что закон предусматривает, что воспользоваться ею могут любые предприятия и организации, оказывающие определенный перечень работ и услуг для населения. Исключения составляют:
- Инвестиционные фонды, банки, ломбарды, микрофинансовые организации и иные финансовые структуры
- Негосударственные пенсионные фонды, страховые организации
- Организации с филиалами
- Бюджетные организации
- Те компании, которые занимаются организацией и проведением азартных игр и тому подобных мероприятий
- Компании, являющиеся участниками соглашений о разделе продукции
- Организации, занимающиеся добычей и продажей полезных ископаемых (кроме распространенных, например глина, песок, щебень, торф и других)
- Предприятия, зарегистрированные в других государствах
- Компании, в которых доля участия других компаний составляет более 25% (кроме некоммерческих организаций, бюджетных образовательных учреждений)
- Предприятия, производящие подакцизные товары (спирт, алкоголь, табак, легковые автомобили и мотоциклы, бензин, дизельное топливо, моторные масла, полный список смотрите в ст.181 НК РФ)
- Компании, в штате которых более 100 работников
- Организации, перешедшие на ЕСХН
- Те предприятия, остаточная стоимость основных средств которых составляет более 100 млн. рублей
- Компании, которые не сообщили о переходе на УСН в сроки и в порядке, установленные законом
Надо заметить, что в этой части Закона периодически происходят изменения, поэтому рекомендуем периодически отслеживать этот перечень.
Условия перехода на УСН
Даже если деятельность предприятия входит в список разрешенных для работы по УСН, нужно знать, что и в этом случае существуют определенные ограничения. То есть для того, чтобы налоговые органы разрешили переход на «упрощенку» нужно, чтобы внутренняя составляющая предприятия соответствовала определенным условиям. В частности:
- Чистая прибыль предприятия должна быть менее 60 миллионов рублей в год
- В штате компании не должно работать более 100 человек
- Остаточная стоимость должна составлять не более 100 миллионов рублей
- Если это организация, в частности Общество с ограниченной ответственностью, то доля участия в ней других организаций не должна превышать 25%
ВНИМАНИЕ! По закону, Воспользоваться переходом на упрощенную систему налогообложения не смогут те организации и предприятия, которые имеют филиалы и представительства, причем, независимо от места их нахождения.
Как перейти на «упрощенку»
Предприниматели уже при процедуре регистрации предприятия, обязаны определиться с тем режимом налогообложения, по которому они планируют работать. Подать уведомление на Упрощенную систему налогообложения можно как вместе со всем остальным пакетом на государственную регистрацию, так и донести потом - в течение 30 дней после подачи основных документов в налоговую инспекцию.
Если этого не произошло, то предприятие автоматически включается в общую систему налогообложения.
Иногда бывает так, что в процессе работы бизнесмены понимают, что УСН предпочтительнее ОСН и возникает вопрос: можно ли сменить режим оплаты налогов и как это сделать? Да, перейти на «упрощенку» можно в любой период работы предприятия. В силу своей простоты, данная процедура не должна вызвать никаких затруднений. Для этого руководству предприятия необходимо к началу следующего календарного года подать в налоговые органы уведомление о переходе на УСН, но сделать это необходимо не позднее 31 декабря текущего года. Стандартный образец уведомления можно легко найти на сайте Федеральной налоговой службы.
Минусы УСН
Прежде чем принимать решения о том, стоит ли переходить на упрощенный налоговый режим, следует тщательно взвесить все «за» и «против». Дело в том, что, несмотря на очевидные плюсы, работа по УСН имеет и ряд скрытых подводных камней. Помимо вышеозначенных ограничений по количеству сотрудников на предприятии и размеров прибыли, главным минусом работы по УСН является освобождение организаций от уплаты НДС.
Суть проблемы
Крупные предприятия, которые, как правило, работают по Общей системе налогообложения, а следовательно с НДС, требуют от своих контрагентов заполнения счет-фактур. А между тем, предприниматели, работающие на УСН, по закону не могут выписывать эти счета. Еще один минус УСН - в случае утраты права работать по ней, например, в результате превышения лимита по количеству разрешенной численности сотрудников или превышения прибыли, вернуться к ней можно будет только со следующего года. Причем заявку на переход нужно будет подать накануне 1 января.
Что в итоге?
Друзья, если вы попадаете под условия применения УСН — конечно же надо на него переходить. Минусы, как правило, шикарно компенсируются плюсами. На данный момент, УСН — самый удобный налоговый режим, предлагаемый государством частному бизнесу.
И на последок: ИП, зарегистрированные впервые на УСН имеют право на , а именно определенное время не платить налоги.
Упрощенная система уплаты налогов удобна для предпринимателей. У нее есть немало достоинств, поэтому все чаще индивидуальные предприниматели и организации выбирают именно ее. Однако не всем можно использовать эту систему. Разберемся с тем, какой вид деятельности нужно вести, чтобы попасть под УСН.
Какие достоинства и недостатки у УСН
Перед тем как разбирать виды деятельности, занимаясь которыми можно использовать УСН, обсудим достоинства и недостатки этой системы. Для начинающих предпринимателей преимуществ у системы достаточно:
- Гораздо легче вести бухгалтерский учет.
- Не нужно представлять бухгалтерские отчеты в налоговую службу.
- Возможность выбрать более удобный для себя объект обложения налогами:
- 6% от доходов;
- 15% от разницы между доходами и расходами.
- Единый налог вместо трех.
- Не нужно составлять счета-фактуры.
- Форма налогового учета более проста.
- Возможность подавать декларацию всего раз в год.
- В момент ввода в эксплуатацию нематериальных активов или основных средств можно единовременно уменьшить налоговую базу. То же самое можно сделать при взятии активов или средств на баланс бухучета.
Индивидуальным предпринимателям более выгодно использовать именно УСН. Это освобождает их от уплаты НДФЛ с доходов от предпринимательской деятельности. Однако для «упрощенки» (так называют эту систему в среде бухгалтеров) нужно вести определенные виды деятельности. Подойдет она только небольшим предприятиям, которые можно отнести к малому и среднему бизнесу, по следующим причинам:
- В дальнейшем возникнут проблемы с открытием филиалов и представительств. Предприятия с перспективой расширения лучше всего вести по стандартной системе налогообложения.
- Если вами выбран объект «доходы с вычетом расходов», то могут возникнуть сложности с расчетом базы. Статьи расходов, уменьшающие базу, сильно ограничены.
- При переходе на эту систему нельзя вычесть из базы убытки за прошлые периоды. При расчете учитываются только убытки, полученные за время нахождения на «упрощенке».
- Если вы выбрали объект «доходы за вычетом расходов», то убытки нем освободят вас от уплаты минимального взноса в казну государства, установленного кодексом.
- Право на УСН утрачивается при превышении доходами установленного порога. Также предприятие может лишиться возможности уплачивать налог по этой схеме при найме большого количества работников.
- При ликвидации предприятия необходимо составить бухгалтерский отчет.
- При схеме «доходы с вычетом расходов», если вы продадите нематериальные средства или основные активы, то базу придется пересчитать и внести дополнительные средства в бюджет государства.
В целом преимуществ достаточно много, особенно для небольших предприятий, которые подпадают под условия, перечисленные ниже.
Кто может перейти на упрощенную систему
Только что созданные и уже действующие организации могут избрать для себя УСН при соблюдении условий:
- в них работает менее ста сотрудников;
- годовой доход не достигает 60 миллионов;
- другие предприятия имеют долю участия менее 25%;
- на момент перехода нет филиалов и представительств.
На момент подачи заявления прибыль за предшествующие 9 месяцев не должна быть выше 45 миллионов рублей. Чтобы подтвердить это, в ИФНС могут потребовать представить отчет о доходах за предшествующие кварталы.
Особенности уплаты налогов под УСН
Выбирая для себя упрощенную схему уплаты налогов, стоит помнить, что она освобождает только от перечисления в казну основных взносов. Организации будут освобождены от налогов:
- на прибыль;
- на имущество;
- добавленную стоимость.
Однако доходы с дивидендов и других долговых обязательств даже при «упрощенке» облагаться будут. При этом помните, что НДФЛ от заработков сотрудников вам перечислять государству придется.
Индивидуальные предприниматели не освобождаются от части НДС, которая вносится при пересечении товаром границы России, а также перечисляется на основе договоров доверительного управления имуществом или товарищества.
При подаче заявления перед налогоплательщиком стоит выбор: вносить УСН по ставке 6% или 15%. Перед тем как его сделать, подсчитайте количество своих расходов. Если вам приходится отдавать на сырье и оплату труда сотрудников более 60%, то выбирайте ставку 15%. В противном случае выгоднее тариф 6%. При этом обратите внимание на следующий момент: если вы будете осуществлять дополнительно к основному иные виды деятельности, то применять к ним другую ставку нельзя. Лучше всего это рассмотреть на примере. Если вы открыли таксопарк, а затем решили добавить к нему СТО, то нельзя по первому виду применять ставку 6%, а по второму – 15%. Налоги будут рассчитываться в любом случае по тарифу 6%.
При какой деятельности нельзя применять УСН
Существует масса сфер работы компаний, при которых возможно перейти на упрощенную систему. Гораздо проще рассмотреть виды деятельности, согласно которым нельзя написать заявление о переходе на этот способ уплаты налогов. Кому нельзя применять «упрощенку»:
- банкам (а также микрофинансовым учреждениям);
- страховым компаниям;
- частным ПФ;
- инвестиционным фондам;
- участника рынка оборота ценных бумаг;
- ломбардам;
- компаниям, добывающим и продающим полезные ископаемые (кроме распространенных повсеместно);
- производствам товаров с акцизами;
- организующим и проводящим азартные игры;
- практикующим частным образом нотариусам и адвокатам (для них предусмотрена своя система учета и уплаты налогов);
- участвующим в соглашениях о разделе продукции;
- бюджетным и казенным предприятиям;
- зарегистрированным вне территории России.
С введением единого сельскохозяйственного налога (ЕСН) компании, которые избрали для себя подходящие под его внесение виды деятельности, стали переходить на иную систему уплаты и начисления взносов в казну государства. Избравшие ЕСН не могут платить налоги по упрощенной схеме. Не подходят для этой системы и те, кто не может соблюсти условия для перехода на этот способ уплаты налога.
На какие виды деятельности при УСН действуют пониженные тарифы уплаты страховых взносов
Бухгалтеры тщательно отслеживают новости в своей сфере. Законы меняются практически ежегодно. В 2018-м нововведения коснулись тех, кто применяет упрощенную систему уплаты налогов. Для некоторых из них ввели послабления в уплате страховых взносов. Чтобы получить эту льготу, нужно стать производителем:
- продуктов питания (также минеральной воды и других напитков, не относящихся к алкогольным);
- текстиля (в том числе кожи и изделий из нее);
- изделий из древесины, в том числе и мебели;
- химии;
- резины и пластмассы;
- минеральных продуктов не из металла;
- металлических изделий, в том числе машин, транспорта и всевозможного оборудования;
- электрооборудования, электроники и оптики;
- спортивного инвентаря, игр и игрушек;
- музыкальных инструментов;
- стальные профили и проволоку;
- бумаги, целлюлозы, картона (в том числе и изделий их этих материалов).
Для получения послаблений можно вести и другие виды деятельности:
- вести разработки и исследования в сфере науки;
- предоставлять образовательные услуги;
- оказывать социальные и здравоохранительные услуги;
- спортивную (в том числе и работать на спортивных объектах);
- перерабатывать вторсырье;
- строить;
- обслуживать и ремонтировать автотранспорт;
- удалять и утилизировать отходы;
- работать в транспортной сфере;
- оказывать различные услуги населению;
- ремонтировать предметы личного пользования и бытовые изделия;
- производить, выпускать в прокат и показывать кинофильмы;
- открыть библиотеку, архив или клуб по интересам (не путать с развлекательными ночными заведениями);
- учредить музей, охраняемый исторический объект или здание;
- заниматься охраной природы в виде учреждения зоопарка, ботанического сада, дендрария или заповедника;
- использовать вычислительную технику и информационные технологии (не распространяется на некоторые группы индивидуальных предпринимателей);
- предоставлять услуги связи;
- торговать медицинскими и ортопедическими изделиями, медпрепаратами.
Чтобы претендовать на льготу по страховым взносам, эти виды деятельности должны приносить плательщику упрощенного налога 70% от всех доходов. Обратите внимание, что при этом расчете учитывают только доходы, включенные в базу для уплаты УСН.
Пониженные тарифы представляют собой возможность вносить в Пенсионный фонд всего 20%, а в остальные внебюджетные организации (ФФОМС и ФСС) перечисления делать не нужно. При этом в момент, когда заработок сотрудников достигнет определенного уровня, пенсионные отчисления можно также прекратить.
УСН (или в простонародье — Упрощёнка), наверное, самый популярный налоговый режим.
Те, кому он подходит, делятся на два лагеря.
С большими расходами и с маленькими расходами. Первые платят 15% от суммы, которая получается вычитанием их расходов из доходов. Вторым жить ещё проще: 6% от полученного дохода. В общем и целом, вот и всё описание налога.
Есть нюансы, об этом и поговорим.
Преимущества УСН перед другими налоговыми системами
Востребованность «упрощенки» у представителей бизнеса вполне объяснима: она имеет целый ряд параметров, выгодно отличающих ее от других налоговых режимов. Например:
- Компании, работающие на УСН, вместо нескольких видов налогов, платят один. То есть, в отличие от тех, кто применяет ОСНО, они не должны выплачивать налог на имущество, налог на прибыль, НДС и т.п.;
- Возможность выбрать так называемый объект налогообложения. Здесь существует два варианта: доходы минус расходы 15% и доходы 6%.
- «Упрощенку» можно сочетать с другими налоговыми режимами, например, ;
- Благодаря тому, что ведение бухгалтерского и налогового учета на УСН не представляет большой сложности, индивидуальные предприниматели и учредители организаций могут заниматься этим самостоятельно, не прибегая к специализированной бухгалтерской помощи. В некоторых случаях, это позволяет существенно экономить бюджет предприятия;
- В территориальную налоговую службу нужно сдавать одну декларацию по итогам годового отчетного периода.
Недостатки УСН
Вместе с некоторыми очевидными преимуществами упрощенный режим имеет и свои минусы. К ним относятся:
- Невозможность развивать бизнес в других городах и регионах, в том числе открывать представительства или филиалы. Кроме того. «упрощенцы» не могут заниматься банковским, юридическим, страховым бизнесом и некоторыми другими видами деятельности;
- Те ИП и организации, которые работают по УСН, не используют в своей работе НДС, а это может существенно сузить круг партнеров. Крупные компании чаще всего НДС применяют и того же требуют от своих контрагентов;
- Юридические лица и индивидуальные предприниматели на УСН не могут зачесть все свои затраты в рамках расходов и тем самым снизить налогооблагаемую базу;
- При превышении строго установленных лимитов, например, по количеству персонала или размеру прибыли, компании утрачивают права работать на УСН. Вернуться обратно можно будет только с начала следующего года и при условии соблюдения установленных законом рамок.
Как перейти на УСН
Если говорить коротко, то переход на «упрощенку», не является трудным делом. Он возможен двумя путями:
- Сразу после регистрации ИП или ООО. Здесь нужно всего лишь приложить к основному пакету документов ;
- Сменить систему налогообложения в процессе работы предприятия. Обычно это делается в целях оптимизации налогообложения, или если утрачено право работать по другим налоговым режимам, например, сменились виды деятельности предприятия или же ИП лишился возможности применять патентную систему.
К сведению! Переходить на УСН можно один раз в год, с началом нового календарного года. При этом желающие должны подавать в территориальную налоговую инстанцию уведомление о предстоящем переходе на «упрощенку» заблаговременно.
Объекты УСН: доходы 6% или доходы минус расходы 15%
Компании и ИП, выбравшие в качестве основной налоговой системы УСН, далее должны обязательно определиться с объектом налогообложения. Их на «упрощенке» существует два:
- Доходы минус расходы 15%. Здесь налоговая выплата делается с разницы между прибылью и затратами организации; При этом не надо забывать, что не все расходы можно учесть, а только те, что прописаны в Налоговом кодексе РФ. Именно поэтому нужно вести тщательный и подробный учет производимых в рамках коммерческой деятельности затрат;
- Доходы 6%. В данном случае налог платиться исключительно с дохода. Основной плюс здесь заключается в том, что не нужно вести учет расходов, то есть собирать всевозможные чеки, квитанции и т.п. подтверждающие бумаги. К тому же считается, что налоговики редко занимаются проверками тех ИП и организаций, которые применяют в своей деятельности УСН с объектом налогообложения доходы 6%.
Внимание! Чем больше затрат у предпринимателя, тем выгоднее ему применять объект налогообложения доходы минус расходы 15%. Именно поэтому им часто пользуются либо начинающие коммерсанты, либо те, кто планирует активно развивать бизнес.
Важно! В некоторых случаях, например, если ИП или компания, находящаяся на УСН занимается социальными, научными или промышленными проектами, она освобождается от уплаты данного налога на двухлетний период. Правда, эта возможность может быть реализована только в том случае, если на это выразили согласие местные власти.
Правила подачи декларации на УСН
Еще одна процедура, имеющая упрощающий характер на УСН – сдача налоговой декларации. Те, кто работают на «упрощенке», должны сдавать ее не чаще одного раз в год. Причем ООО должны передавать ее налоговикам не позднее 31 марта, а ИП – до 30 апреля.
Подать налоговую декларацию можно несколькими способами:
- Лично в налоговой инспекции;
- Через отправление письма с уведомлением о вручении почтой России. К письму желательно сделать . В данном случае сроком подачи декларации будет считаться дата ее отправления;
- Через доверенное лицо. Тут потребуется доверенность, заверенная у нотариуса;
- Через сайт Федеральной налоговой службы.
Кто может работать по УСН
Распространенность «упрощенки» можно объяснить тем фактом, что она допустима к применению тем представителям сферы среднего и малого бизнеса, которые занимаются оказанием определенного, причем, довольно широкого спектра услуг и работ по отношению к населению, а также другим ИП и юридическим лицам. Но есть и исключения. Например, по УСН не имеют права работать:
- Негосударственные страховые и пенсионные фонды;
- Те компании, основная деятельность которых заключается в организации и проведении азартных игр и т.п.;
- Компании, занятые в сфере добычи и продажи полезных ископаемых;
- Адвокаты, нотариусы;
- Иностранные организации;
- Любые финансовые структуры: инвестиционные фонды, банки, ломбарды, микрофинансовые организации и т.д;
- Некоторые другие представители бизнеса;
Данный список претерпевает периодические изменения, поэтому при необходимости его можно уточнять в налоговой службе.
Условия работы по УСН
Те, компании и организации, которые работают на «упрощенке», должны помнить о том, что существуют определенные условия, при которых «упрощенец» теряет право применять данный налоговый режим. Это:
- Превышение численности сотрудников. Применять «упрощенку» имеют право только те компании, в которых работает на более 100 человек;
- Превышение по установленному лимиту доходов. То есть, если предприятие получает больше 60 миллионов рублей в год, то оно не имеет права находиться на УСН;
- Доля участия посторонних юридических лиц в ООО, применяющего «упрощенку» не должна быть больше 25%.
- Юридические лица, имеющие филиалы и представительства также не могут работать по упрощенной системе налогообложения.
То есть, если предприятие имеет планы на серьезное развитие бизнеса, то от УСН лучше отказаться.
УСН или упрощенная система налогообложения - это режим, который позволяет компаниям и ИП платить единый налог. По сравнению с ОСНО упрощенка более выгодна. Рассмотрим особенности применения УСН и налоги на УСН.
Читайте в статье
Упрощенная система налогообложения, для реализации возможности ее применения, требует выполнения четырех обязательных условий.
- Соблюдение лимита средней численности сотрудников. За девять месяцев года до начала применения УСН, она не должна превышать 100 человек. В расчете участвуют среднесписочная численность персонала, средняя численность внешних совместителей и лиц, с которыми фирма заключила договоры ГПХ на выполнение работ или оказание услуг.
- Непревышение остаточной стоимости основных средств, определяемой по правилам главы 25 Налогового кодекса. Этот показатель не может быть более 150 000 000 рублей. ИП может не учитывать данное требование при переходе на упрощенку. Но, как и организации, он обязан соблюдать его в ходе ее применения. Как только остаточная стоимость ОС станет больше указанного лимита, нужно уйти со спецрежима с начала квартала в котором возникло превышение.
- Ограничение дохода за девять месяцев года до начала применения УСН, суммой в 112 500 000 рублей. Данное требование на ИП также не распространяется. Во время применения спецрежима сумма дохода, в том числе и для ИП, не должна превышать 150 000 000 рублей. Если допустили превышение, нужно уйти со спецрежима в начале квартала, в котором оно возникло.
Нарушение перечисленных выше ограничений означает, что снова начать использовать УСН можно будет только через год. - Уведомление налоговых органов о применении упрощенки не позднее 31 декабря перед годом начала использования данного спецрежима. Опоздание с уведомлением будет означать отсутствие у фирмы или ИП права на УСН. Если инспекторы установят такой факт, то доначислят налоги в соответствии с ОСНО или применяемым ранее режимом.
Также отметим, что некоторые организации не могут применять систему налогообложения УСН в силу законодательных ограничений (см. таблицу ниже).
Таблица. Кто не может применять УСН в силу закона


УСН - ставки
Есть два объекта налогообложения на упрощенке: “доходы” и “доходы, уменьшенные на величину расходов”. Можно выбрать любой из них.
Таблица. УСН: виды налогообложения

Основная ставка единого налога для объекта “доходы” составляет 6 процентов. Но власти субъектов РФ соответствующими нормативными актами могут уменьшать ее в диапазоне с 6 до 1 процента.
Основная ставка объекта “доходы минус расходы” - 15 процентов. Ее могут снизить до 5 процентов.
Отметим, что ряд субъектов РФ установили начинающим ИП, которые работают в производственной, научной, социальной или бытовой сферах, ставку ноль процентов.
Узнать о применяемых в регионе ставках вы можете из информационных ресурсов его властей.
Снижены ставки для ИП также в Крыму и Севастополе. По объекту “доходы” она составляет 4 процента, но может быть уменьшена до нуля. При этом ИП из сферы здравоохранения, образования, отдыха и развлечений, рыбоводства и сельского хозяйства платят налог по ставке 3 процента. Для объекта «доходы минус расходы» ставка равна 10 процентов. Льготные категории ИП, указанные выше, платят единый налог по ставке 5 процентов.
Упрощенка «доходы»
Для определения размера налогооблагаемых доходов используют кассовый метод. В расчете участвует выручка от продажи товаров, выполненных работ, оказанных услуг и с реализации имущественных прав (ст. 249 НК РФ).
В нее включают выручку от ранее приобретенных товаров, в частности, МПЗ, амортизируемого имущества и т. д., а также авансы за предстоящие поставки товаров, работы, услуги.
В налоговую базу входят и внереализационные доходы по (ст. 250 НК РФ):
- полученному безвозмездно имуществу, работам, услугам;
- пеням и штрафам в части нарушения условий договоров, возмещению убытков или ущерба;
- процентам с кредитов и займов;
- материалам и запасным частям, полученным при демонтаже зданий.
Участвует в расчете и невостребованная кредиторская задолженность, не связанная с истечением срока исковой давности либо ликвидацией кредитора.
Перечисленные доходы включают в расчет налоговой базы в периоде оплаты. Датой получения дохода признаются:
- день, когда деньги поступили на расчетный счет или в кассу;
- произведен перевод электронных денег;
- в счет оплаты получено имущество получено, работы выполнены;
- получено право требования;
- вексель оплачен или передан по индоссаменту третьему лицу;
- подписан акта взаимозачета.
Суммы обязательно нужно подтвердить первичкой и другими документами. Это могут быть акты, выписки банка, приходные кассовые ордера и т. п.
Есть доходы, которые в расчете налоговой базы не участвуют. К ним относятся:
- виды доходов, перечисленные в статье 251 Налогового кодекса;
- проценты и дивиденды по государственным ценным бумагам, с которых исчислен налог на прибыль по ставке 0, 9 либо 15 %;
- долги по списанным или уменьшенным налогам (сборам, пеням, штрафам);
- кредиторская задолженность по неотработанным авансам, которую списали.
Упрощенка «доходы минус расходы»
Налоговая база по единому налогу при объекте “доходы минус расходы” представляет собой разницу доходов и расходов.
Расходы, которые можно включить в расчет, перечислены в статье 346.16 Налогового кодекса (см. таблицу ниже). Перечень содержит около сорока позиций. Включение затрат, не указанных в списке может привести к спорам с налоговыми инспекторами.
Таблица. Расходы, включаемые в расчет налога при УСН


Указанные в таблице расходы нужно обосновать и подтвердить документально. Также они должны быть оплачены и понесены с целью получения прибыли.
Датой оплаты при этом считается момент поступления денег или взаимозачет с контрагентом, который привел к уменьшению долга.
Вложенные файлы
- Форма уведомления о начале применения УСН.doc




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации