
Упрощенная бухгалтерская отчетность. Упрощенная бухгалтерская отчетность — формы отчетности, образец заполнения
Упрощенная бухгалтерская отчетность – это льгота, предоставляемая государством малому бизнесу и хозяйствующим субъектам отдельных направлений деятельности. Она предполагает, что список форм, подготавливаемых налогоплательщиком, сокращается до двух: баланса и отчета о финрезультатах, которые, в свою очередь, заполняются по укрупненным строкам. Предприятие само выбирает, будет ли пользоваться преференцией, и закрепляет принятое решение в своей учетной политике.
- представители малого бизнеса;
- некоммерческие компании;
- хозяйствующие субъекты, работающие в рамках проекта «Сколково».
Критерии, которым должны отвечать малые предприятия, приводятся в ст. 4 209-ФЗ. Требуется, чтобы средняя численность персонала организации не превышала 100 человек, а доход за истекший год не превышал 800 млн руб. (постановление Кабмина №265 от 2016 г.).
Для отнесения к категории «малый бизнес» важна структура капитала фирмы. Необходимо, чтобы государственные и муниципальные структуры, благотворительные фонды владели не более 25-ю его процентами, а представители крупного предпринимательства и компании-иностранцы – не более 49%.
Помимо упоминания о том, кто сдает упрощенную бухгалтерскую финансовую отчетность, в ст. 6 402-ФЗ имеется перечисление бизнес-субъектов, для которых указанная преференция недоступна. К числу последних относятся:
- юридические лица, на которые распространяется требование об обязательных аудиторских проверках отчетности;
- адвокаты и нотариусы;
- политические партии;
- жилищные кооперативы;
- фирмы, занятые выдачей микрозаймов населению;
- отдельные виды некоммерческих структур, поименованные в ст. 13.1 7-ФЗ.
Кто сдает упрощенную бухгалтерскую отчетность? Фирмы и ИП, уведомившие налоговые органы о своем особом статусе. Например, малые предприятия заносятся в специальный реестр, который ведет ФНС. Они попадают в него автоматически на основании ранее представленных фискалам сведений о среднесписочной численности персонала, годовом размере выручки. Если лимиты, установленные в 209-ФЗ, оказываются превышены, юридическое лицо выпадает из перечня и теряет ранее имевшиеся льготы.
Как сдается упрощенная бухгалтерская финансовая отчетность за 2017 год?
Правила, по которым сдаются «стандартные» отчеты в ФНС, актуальны и для упрощенных форм. В частности, действует указание о том, что сведения представляются по истечении 3-х месяцев с момента окончания года. «Дедлайн» установлен как 31.03.
Компания имеет право представить отчетные формы в любой удобный день до 31.03. Если крайний срок выпадает на субботу или воскресенье, его сдвигают на следующую буднюю дату.
КНД 0710096 бухгалтерская отчетность в 2017 году сдается сразу в два уполномоченных органа:
- в территориальный орган Росстата по месту юрадреса фирмы или ИП;
- в отделение налоговой инспекции, в котором зарегистрировано предприятие.
Упрощенные отчеты сдаются в двумя способами:
- бумажным;
- электронным.
Первый вариант доступен исключительно для предприятий с численностью персонала до 100 человек (включительно). Под этот критерий попадают малые компании, поэтому они вправе выбирать: подключать ли ТКС и оформлять ЭЦП или приносить готовые документы в распечатанном виде с «живой» подписью руководителя.
Форма упрощенной бухгалтерской отчетности 2017: как выбрать
Действующее законодательство оставляет малым компаниям право выбора, как сдавать налоговые отчеты:
- по упрощенному варианту;
- по общей схеме.
Принятое руководством решение закрепляется в учетной политике хозяйствующего субъекта. Если выбор сделан в пользу 1-го варианта, фирме будет достаточно готовить два документа: баланс и форму-2. Их бланки отличаются от «стандартных» уменьшенным количеством полей.
Если организации нужно отразить для налоговиков сведения, которые некуда вписать в бланках упрощенной бухгалтерской отчетности за 2017 год, они вправе использовать «обычные» формы, предназначенные для малого и среднего бизнеса.
Правила составлению баланса для малых компаний
Чтобы корректно заполнить баланс, бухгалтеру нужно показать сведения об активах и обязательствах юрлица на 31-е декабря. В форме, составляемой по итогам 12-ти месяцев, содержится информация от 3-х периодах: отчетном и двух прошлых.
Например, упрощенная бухгалтерская отчетность 2017 содержит сведения на три «реперных точки»:
- 31.12.17;
- 31.12.16;
- 31.12.15 г.
Форма-2 включает информацию о двух периодах: истекшем и предшествующем ему.
По общему правилу ретроспективные данные берутся из отчетов, ранее предоставленных налоговикам. Бухгалтер просто переносит значения построчно.
Для заполнения сведений о последнем периоде, потребуется:
- «оборотки» по сч. 90. 91 и 99;
- декларация по «упрощенному» налогу за истекший год;
- иная информация, отраженная в бухгалтерских регистрах предприятия.
Если очевидно, что бухгалтерская отчетность за 2017 год при УСН не отражает достоверно финансовое положение компании, ее дополняют необходимыми формами. Например, чтобы раскрыть информацию о сделанных вкладах в уставной капитал, выплаченных дивидендах, целесообразно подготовить пояснительную записку к балансу. В противном случае у налоговиков возникнут вопросы, что чревато проблемами для экономического субъекта.
Упрощенная бухгалтерская финансовая отчетность: требования к заполнению
Требования, которым должна соответствовать отчетность, упрощенная или «стандартная», излагаются в ст. 13 402-ФЗ. В нормативном акте прописаны следующие моменты:
- Формы содержат достоверную информацию, на основании которой руководство компании, внешние пользователи могут принимать эффективные решения.
- При заполнении документов используются данные из регистров бухгалтерского учета, информация, вытекающая из отраслевых соглашений.
- Упрощенная бухгалтерская финансовая отчетность (КНД 0710096) содержит сведения за истекшие 12-ть месяцев.
- В формы заносятся стоимостные значения в рублях РФ.
- Готовые отчеты визируются руководителем фирмы или иным уполномоченным лицом. Возможно проставление «физической» или электронной цифровой подписи.
Ст. 13 402-ФЗ прописывает, что на бухгалтерские отчеты малых и крупных предприятий не распространяется режим коммерческой тайны. На практике это означает, что указанные сведения могут затребовать заинтересованные лица извне (например, кредитные организации, потенциальные инвесторы и т.д.).
Заполнение упрощенной бухгалтерской отчетности за 2017 год: баланс
Бланк упрощенного баланса утвержден приказом Министерства финансов №66н. Как и «стандартная» форма-1, он разделяется на актив и пассив, разница заключается в числе строк. Малые предприятия заполняют укрупненные строчки, количество которых составляет:
- пять – в активе;
- шесть – в пассиве.
Используются следующие коды строк в упрощенной бухгалтерской отчетности 2017 (актив баланса):
- 1150 – это совокупность материальных активов фирмы. Это сумма дебетовых остатков по сч. 01 (за минусом амортизации), 07, 08.
- 1170 – нематериальные активы. Это сумма финансовых вложений компании, НМА (за вычетом амортизации), расходов на освоение месторождений природного сырья, отложенных налоговых активов.
- 1210 – суммарные запасы фирмы. Это совокупная стоимость материалов, незавершенного производство, продукции на продажу на складах, увеличенная на размер коммерческих расходов (сч. 44).
- 1250 – денежные средства. Это положительные остатки на сч. 50-52. 57.
- 1230 – иные активы компании. Здесь показывается сальдо в дебете счетов, показывающих расчеты компании (например, 60, 76, 70 и т.д.).
Упрощенная бухгалтерская отчетность за 2017 год предполагает, что сумма активов предприятия должна быть равна совокупности пассивов. Эта часть подразделяется на шесть строчек, по которым показывается:
- капитал фирмы;
- долгосрочные обязательства разных видов;
- краткосрочные обязательства разных видов.
Чтобы заполнить баланс в первый раз корректно, имеет смысл ориентироваться на образцы готовой формы-1, представленные на сайтах информационно-правовых систем в интернете.
Упрощенная бухгалтерская отчетность 2017: образец заполнения формы-2
Отчет о финансовых результатах в упрощенной форме включает 7-мь строчек. Это значительно меньше, чем в «стандартном» варианте. Малые компании не детализируют данные, а отражают их в обобщенном виде.
По строкам формы-2 показываются следующие данные:
- 2110 – «Выручка»
Здесь прописывается сумма доходов по обычным видам деятельности фирмы (например, от реализации продукции собственного изготовления, оказания услуг, продажи товаров, если фирма занята торговлей и т.д.).
Чтобы найти значение по строке, нужно суммировать кредитовые обороты по сч. 90 (субсчет 1) и уменьшить на размер НДС и акцизов, если таковые уплачиваются компанией. Для компаний на УСН бухгалтерская отчетность не предполагает «очистки» показателей от НДС, потому что они не признаются плательщиками данного налога.
- 2120 – «Расходы по обычным направлениям деятельности»
Здесь показывается три вида расходов:
- относимые на себестоимость;
- коммерческие (на зарплату продавцов, представительские расходы, траты на упаковку и доставку товаров и т.д.);
- управленческие (на зарплату руководителей, содержание офиса, на приобретение консультационных и юридических услуг и т.д.).
Образец заполнения упрощенной бухгалтерской отчетности 2017 год демонстрирует, что малые фирмы показывают в одной строке то, что крупные разбивают на три. Искомое значение находится как сумма дебетовых оборотов по сч. 90, «очищенная» от НДС.
- 2330 – «Проценты выплаченные»
По строчке показывается сумма %% по кредитам и заимствованиям, привлеченным компанией или ИП.
- 2340 – «Иные доходы»
Сюда относят доходы, которые не относятся к основной сфере функционирования фирмы. Например, это поступления от сдачи площадей в аренду, лицензионные платежи за предоставление программ в пользование, доходы от продажи ОС. Это сумма кредитовых оборотов по сч. 91 минус НДС.
- 2350 – «Иные расходы»
Это совокупность расходов, не связанных с основной деятельностью хозяйствующего субъекта. Порядок заполнения упрощенной бухгалтерской отчетности 2017 предполагает, что бухгалтер суммирует дебетовые об0роты по сч. 91 за минусом НДС.
- 2410 – «Налог»
Это размер налога на прибыль, указанный в декларации, для его плательщиков. Фирмы на спецрежимах прописывают в это поле сумму «упрощенного», «вмененного» или сельскохозяйственного налога.
- 2400 – «Чистая прибыль»
Это расчетная строчка, демонстрирующая финансовый результат деятельности малой компании за отчетный год. Чтобы найти искомое значение, нужно сложить выручку и прочие доходы и вычесть из полученного результата показатели всех оставшихся строк.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
По данным Единого реестра малого и среднего предпринимательства, размещенного на сайте Федеральной налоговой службы РФ, по состоянию на октябрь 2017 года в России работают 5,7 млн. субъектов малого и среднего предпринимательства, из них чуть более 3 млн. индивидуальных предпринимателей и около 2,8 млн. юридических лиц. Абсолютное большинство юридических лиц, в чью обязанность входит ведение бухгалтерского учета, попадают под категории микро и малых предприятий, а значит могут сдавать упрощенную бухгалтерскую отчетность. В этой статье вы узнаете, как не запутаться в подготовке такой простой, на первый взгляд, отчетности.
Экономический субъект в Российской Федерации обязан вести бухгалтерский учет в соответствии с Федеральным законом N 402-ФЗ «О бухгалтерском учете». Согласно данному закону, бухучет не является обязательным для ИП, частнопрактикующих лиц и подразделений иностранных компаний, ведущих учет по правилам своего государства. Для вышеперечисленных субъектов не является обязательной и бухгалтерская отчетность. А вот юридические лица в РФ вести бухучет и сдавать бухгалтерскую отчетность обязаны.
Как гласит 402-ой закон, бухгалтерский учет ведется непрерывно с даты государственной регистрации предприятия до даты прекращения его деятельности в результате реорганизации или ликвидации. Бухгалтерская отчетность же сдается один раз в год - в налоговую службу и орган статистического учета. Отчетность составляется за период с 1 января по 31 декабря, представляется в налоговую инспекцию и Росстат не позднее трех месяцев после окончания отчетного года.
Начиная с 2012 года в рамках закона «О бухгалтерском учете» была утверждена упрощённая форма бухгалтерской отчетности. Упрощенная бухгалтерская отчетность разрешает обобщать и укрупнять отчетные данные, указывать не все детали финансово-хозяйственной деятельности. Кто может сдавать упрощенную бухотчетность, а кому путь к ней закрыт? Какой документальный состав отчетности, кто несет ответственность за ошибки и как не беспокоиться за своевременность и правильность упрощенной бухгалтерской отчетности с помощью сервиса СБИС Электронная отчетность ?
Кто может применить упрощенную систему бухгалтерской отчетности
В Федеральном законе №402-ФЗ «О бухгалтерском учете» указаны три категории организаций, имеющих право на упрощенный способ ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность: субъекты малого предпринимательства, некоммерческие организации, участники проекта «Сколково».
Для того, чтобы сдавать упрощенную бухотчетность, необходимо соответствовать следующим критериям:
- Субъекты малого предпринимательства.
- Среднесписочная численность сотрудников предприятия за отчетный период должна составлять для малых предприятий не более 100 человек, для микропредприятий – не более 15 человек.
- Выручка за отчетный год должна составлять не более 800 млн. руб.
- Доля участия иностранных компаний - не более 49%, госучастие – не более 25%.
- Некоммерческие организации.
- Поступления денежных средств и иного имущества за предшествующий отчетный год не должны превысить 3 млн. руб.
- Организация не должна входить в реестр некоммерческих организаций, выполняющих функции иностранного агента.
- Резиденты Сколково.
Организация должна иметь официальный статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с №244-ФЗ «Об инновационном центре «Сколково».
Стоп-факторы для упрощенной сдачи бухотчетности:
- Обязательный аудит.
- Сдавать упрощенную бухгалтерскую отчетность не могут компании, для которых обязателен аудит. В 2014 году были внесены поправки в закон №307-ФЗ «Об аудиторской деятельности», согласно которым проведение аудита обязательно в отношении годовой бухгалтерской (финансовой) отчетности всех акционерных обществ. Под него попадают ОАО, ЗАО, публичные, непубличные акционерные общества любой сферы деятельности и с любыми финансовыми показателями.
- Работа с займами.
Бухотчетность в упрощенном виде не имеют право предоставлять:
- Жилищные и жилищно-строительные кооперативы;
- Кредитные потребительские кооперативы (включая сельскохозяйственные кредитные потребительские кооперативы);
- Микрофинансовые организации;
- Оказание юридических услуг
. Бухотчетность в упрощенном виде не имеют право предоставлять:
- Коллегии адвокатов;
- Адвокатские бюро;
- Юридические консультации;
- Адвокатские палаты;
- Нотариальные палаты;
- Политическая деятельность . Бухотчетность в упрощенном виде не имеют право предоставлять политические партии, их региональные отделения или иные структурные подразделения;
- Госучастие . Бухотчетность в упрощенном виде не имеют право предоставлять организации государственного сектора.

Формы сдачи упрощенной отчетности
У тех юридических лиц, которые соответствуют критериям упрощенки, существует минимальное количество обязательных форм отчетности, среди которых баланс и отчет о финансовых результатах. Третья форма - отчет о целевом использовании средств – является обязательной для НКО и юрлиц, имеющих целевые поступления, а также для всех остальных при условии, если показатели являются существенными.
В упрощенной финансовой отчетности меньше строк, чем в стандартной отчетности, потому что данные вводятся укрупненные.
Главные особенности форм отчетности при упрощенке:
Для данных отчетов разработаны специальные формы, однако у компаний есть право выбирать: использовать предложенные шаблоны или разработать их самим.
Как сдавать отчетность и кто за нее в ответе?
Упрощенная бухотчетность может сдаваться как в бумажном виде, так и электронном – как удобно компании. Специалисты налоговой службы отмечают, что все больше компаний переходят на электронное взаимодействие. Как доказательство - ФНС разработала формат упрощенной отчетности для ее сдачи через интернет.
Для работы с упрощенной бухотчетностью важно иметь опытного специалиста, так как данная отчетность требует умения укрупнять и обобщать, умения создавать при необходимости собственные формы отчетности. При этом ошибки в отчетности могут дорого обойтись предприятию: штрафы налагаются не только на организацию, но и на должностное лицо.
Чтобы не запутаться в потоке отчетности, воспользуйтесь современным электронным сервисом СБИС Электронная отчетность . С ним вы существенно упростите сдачу отчетности и сведете к нулю риски ошибок и несоблюдения сроков. Вы будете в курсе всех законодательных изменений и нововведений, у вас под рукой будут все формы отчетности, а также 24 часа в сутки 7 дней в неделю с вами на связи будут опытные специалисты, которые смогут помочь решить любой возникший вопрос.
Также важно помнить, что электронная отчетность невозможна без электронной подписи. Это гарант достоверности и безопасности цифровых коммуникаций.
Упростите свою отчетность! Подробнее об этом вам готовы рассказать наши специалисты
Вы прочли статью, но вопросы остались? Задайте их нашим специалистам!
А для начала отметим, что не все субъекты малого предпринимательства могут вести упрощенный бухучет и сдавать упрощенную бухгалтерскую отчетность. Исключения указаны в пункте 5 статьи 6 Федерального закона от 06.12.2011 № 402-ФЗ. Так, например, данной льготой не смогут воспользоваться микрофинансовые организации и компании, бухгалтерская отчетность которых подлежит обязательному аудиту (допустим, акционерные общества) (ст. 5 Федерального закона от 30.12.2008 № 307-ФЗ).
Также напомним, какие фирмы вообще относятся к малым. Это компании, которые удовлетворяют критериям, перечисленным в статье 4 Федерального закона от 24.07.2007 № 209-ФЗ. Их три:
- размер выручки компании — поступления от реализации товаров, работ или услуг (без учета НДС) не могут превышать 400 млн. руб.;
- численность работников составляет не более 100 человек;
- состав учредителей — доля участия юридических лиц в уставном капитале ограничена. Так, если среди ваших учредителей только физические лица, неважно, российские или вы однозначно малое предприятие. А вот в ситуации, когда среди учредивших вашу фирму есть юрлица либо государственные образования — РФ, субъекты РФ, муниципальные образования, надо смотреть долю их участия. Чтобы считаться малой компанией, нужно, чтобы суммарная доля участия Российской Федерации, субъектов РФ, муниципальных образований, иностранных юридических лиц, общественных и религиозных организаций (объединений), благотворительных и иных фондов в вашем уставном капитале не превышала 25%. В отношении учредителей — обычных российских юрлиц действует другое ограничение (не применяется оно только для фирм, связанных с интеллектуальной и инновационной деятельностью). Доля участия обычных юрлиц не должна превышать 25%, только если сами они не являются субъектами малого и среднего предпринимательства. Если же учредители-юрлица — сами малые предприятия, то учрежденная ими фирма тоже будет «малышом» даже при доле участия свыше 25%.
Состав бухгалтерской отчетности малых предприятий
По общему правилу в состав бухгалтерской отчетности коммерческих фирм входят:
- бухгалтерский баланс;
- отчет о результатах;
- приложения к бухгалтерскому балансу и отчету о финансовых результатах: отчет об изменениях капитала, отчет о движении денежных средств, отчет о целевом использовании средств, пояснения.
Так вот малые компании могут обойтись только двумя первыми формами. То есть заполнить лишь бухгалтерский баланс и отчет о финансовых результатах. Приложения к отчетности составляются по усмотрению бухгалтера, если, по его мнению, есть существенные показатели, требующие раскрытия (п. 6 и 6.1 приказа от 02.07.2010 № 66н).
Формы бухгалтерской отчетности малых предприятий
Как мы уже сказали выше, малые компании могут обойтись только двумя основными формами бухгалтерской отчетности. Кроме того, такие компании могут заполнять не общие бланки отчетности, а сокращенные. Приведены они в приложении № 5 к приказу Минфина России от 02.07.2010 № 66н.
В упрощенном балансе всего пять строк для отражения статей актива и шесть — для статей пассива. А во второй форме — семь строк. В упрощенном отчете о финансовых результатах отсутствуют многие показатели, которые выделены в общей форме. Например, такие, как валовая прибыль (убыток), прибыль (убыток) от продаж, доходы от участия в других организациях. В строку «Расходы по обычной деятельности» объединены целых три показателя: себестоимость продаж, коммерческие и управленческие расходы. Не приводится в отчете и справочная информация типа результатов от переоценки внеоборотных активов, базовой и разводненной прибыли (убытка) на акцию. Такую информацию показывать даже в свернутом виде не надо. Также в упрощенных формах не предусмотрена графа, где нужно указывать номер соответствующего комментария, приведенного в пояснительной записке к бухгалтерской отчетности.
Представляя бухгалтерскую отчетность в органы государственной статистики и налоговую инспекцию, после графы «Наименование показателя» нужно самостоятельно добавить графу «Код» и привести в ней коды показателей согласно приложению № 4 к приказу Минфина России от 02.07.2010 № 66н. При этом субъекты малого предпринимательства, включающие в форму укрупненные показатели (без их детализации), код строки указывают по тому показателю, который имеет наибольший удельный вес в составе укрупненного показателя (п. 5 приказа Минфина России от 02.07.2010 № 66н).
Сроки сдачи бухгалтерской отчетности
Бухгалтерскую отчетность все фирмы в обязательном порядке составляют за истекший год. То есть период с 1 января по 31 декабря. Исключение сделано для организаций, зарегистрированных после 30 сентября. Для них первым отчетным периодом является время с даты регистрации до 31 декабря следующего года (п. 3 ст. 15 Федерального закона от 06.12.2011 № 402‑ФЗ). Правда, по своему желанию и такие фирмы могут составлять отчетность сразу за первый календарный год работы, то есть в общем порядке.
Годовую бухгалтерскую отчетность нужно представить в налоговую инспекцию в течение трех месяцев по окончании отчетного года (подп. 5 п. 1 ст. 23 НК РФ). Аналогичный срок для в органы статистики (п. 2 ст. 18 Федерального закона от 06.12.2011 № 402‑ФЗ).
В течение года фирмы могут формировать месячную и квартальную отчетность. Она называется промежуточной и составляется соответственно ежемесячно и ежеквартально нарастающим итогом с начала года.
Промежуточную бухгалтерскую отчетность представлять в какие-либо не требуется.
Пример бухгалтерской отчетности малых предприятий
ООО «Класс», зарегистрированное в 2015 году, является субъектом малого предпринимательства. И составляет бухгалтерскую отчетность по упрощенным формам.
Посмотрим, как бухгалтер заполнит бухгалтерский баланс за 2015 год, руководствуясь данными, приведенными в табл. 1.
Таблица 1. Остатки по счетам бухгалтерского учета ООО «Класс» на 31.12.2015
|
Счет, субсчет |
Сальдо на 31.12.2015, руб. |
|
|---|---|---|
|
01 «Основные средства» |
||
|
02 «Амортизация основных средств» |
||
|
04 «Нематериальные активы» |
||
|
05 «Амортизация нематериальных активов» |
||
|
10 «Материалы» |
||
|
20 «Основное производство» |
||
|
43 «Готовая продукция» |
||
|
50 «Касса» |
||
|
51 «Расчетные счета» |
||
|
58 «Финансовые вложения» |
||
|
60 «Расчеты с поставщиками и подрядчиками», 60-1 «Расчеты по приобретенным товарам, услугам» (краткосрочная задолженность) |
||
|
62 «Расчеты с покупателями и заказчиками», 62-1 «Расчеты по проданным ТМЦ» (краткосрочная задолженность) |
||
|
62 «Расчеты с покупателями и заказчиками», 62-2 «Авансы полученные» (краткосрочная задолженность) |
||
|
68 «Расчеты по налогам и сборам» (краткосрочная задолженность) |
||
|
69 «Расчеты по социальному страхованию и обеспечению» (краткосрочная задолженность) |
||
|
70 «Расчеты с персоналом по оплате труда» (краткосрочная задолженность) |
||
|
80 «Уставный капитал» |
||
|
84 «Нераспределенная прибыль (непокрытый убыток)» |
||
Прокомментируем заполнение отдельных строк в активе баланса.
Стоимость основных средств в размере 500 000 руб. (600 000 руб. - 100 000 руб.) следует отразить по статье «Материальные внеоборотные активы».
Нематериальные активы в размере 97 000 руб. (120 000 руб. - 23 000 руб.) — по строке «Нематериальные, финансовые и другие внеоборотные активы». Сюда же надо отнести финансовые вложения (при условии, что все они долгосрочные) в размере 150 000 руб. Итоговый показатель строки — 247 000 руб. (97 000 руб. + 150 000 руб.). Поскольку удельный вес финансовых вложений в показателе больше, чем доля нематериальных активов, код строки будет 1170 (по показателю «финансовые вложения»).
В строку «Запасы» надо записать показатель, в который включены данные по материалам, незавершенке и готовой продукции. Он равен 163 000 руб. (23 000 руб. + 50 000 руб. + 90 000 руб.).
Строка «Денежные средства и денежные эквиваленты» включает денежные средства в кассе и на счете. Общая сумма — 215 000 руб. (10 000 руб. + 205 000 руб.).
И теперь пассив баланса. Уставный капитал, а также нераспределенная прибыль отражаются по одной строке «Капитал и резервы». Сумма строки равна 210 000 руб. (10 000 руб. + 200 000 руб.). Код строки ставится по показателю, имеющему наибольший удельный вес в составе укрупненного показателя. Это нераспределенная прибыль. Поэтому код строки — 1370.
Образец заполнения бухгалтерского баланса смотрите ниже.
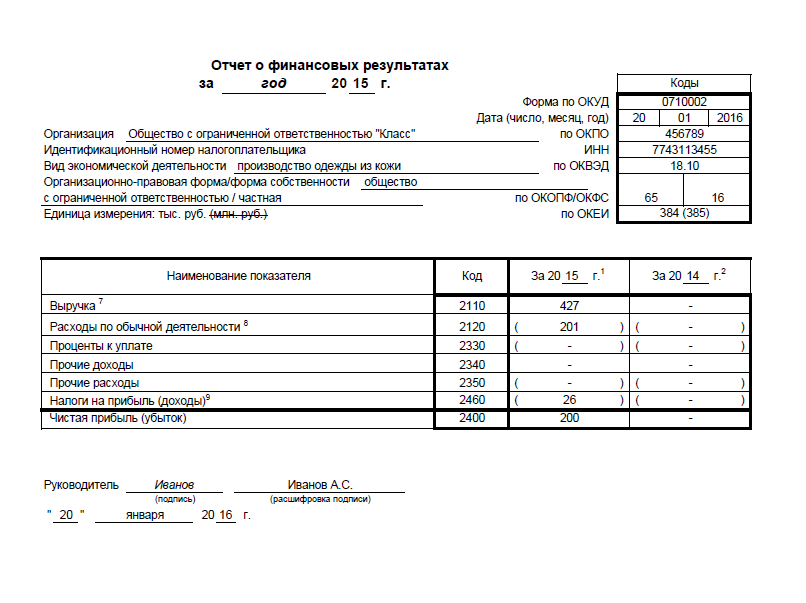
Отчет о финансовых результатах заполняется бухгалтером исходя из данных, приведенных в табл. 2.
Таблица 2. Данные бухгалтерского учета ООО «Класс» на 31 декабря 2015 года
В строку «Выручка» надо записать сумму выручки.
Для строки «Расходы по обычной деятельности» показатель рассчитывают путем суммирования трех показателей: себестоимость, коммерческие расходы и управленческие расходы. Итого сумма составляет 201 000 руб. (136 000 руб. + 43 000 руб. + 22 000 руб.). Поскольку себестоимость продаж больше, чем другие расходы, статье надо присвоить код 2120, предназначенный для себестоимости.
«Упрощенный» налог отражают в скобках по строке «Налоги на прибыль (доходы)» с кодом 2460.
Финансовый результат (прибыль) равен 200 200 руб. (427 000 руб. - 201 000 руб. - 25 800 руб.).
Образец заполнения отчета о финансовых результатах смотрите ниже.
Аудит бухгалтерской отчетности субъектов малого бизнеса
Компании, которые должны проводить обязательный аудит, указаны в статье 5 Федерального закона от 30.12.2008 № 307-ФЗ. И если ваша фирма к таковым относится, вы не вправе составлять отчетность в упрощенном виде. Такой запрет прямо предусмотрен бухгалтерским законодательством (п. 5 ст. 6 Федерального закона от 06.12.2011 № 402-ФЗ).
Поэтому, если вы заполняете упрощенные формы, значит, аудит для вашей организации не обязателен. Вы можете проводить данную процедуру добровольно. Представлять заключение куда-либо в таком случае вы не обязаны. Это следует из формулировки пункта 2 статьи 18 Федерального закона от 06.12.2011 № 402-ФЗ.
Российским законодательством предусматривается представление в инспекцию ФНС бухгалтерской отчетности компаниями категории малого бизнеса. Возможность формировать упрощенный пакет финансовой отчетности значительно облегчает деятельность сотрудников бухгалтерской службы.
Несмотря на то, что несколько лет назад малые предприятия были в принципе освобождены от составления отчетности, составление ее в сокращенном виде зачастую не вызывает сложностей .
Состав и формы
Субъекты бизнеса, относящиеся к категории малых коммерческих предприятий, в 2018 году обязаны сдавать упрощенный пакет финансовой отчетности, которая включает в себя , отчет о финансовых результатах и о целевом использовании денежных средств.
В том случае, если компания занимается ведением некоммерческой деятельности, ей необходимо подготовить бухгалтерский баланс и отчет о целевом использовании денежных средств . Тем не менее, если «налоговики» потребуют дополнительные сведения, компании обязаны их предоставить.
Кто же вправе сдавать в инспекцию упрощенную финансовую отчетность? К таким компаниям относятся :
- организации, относящиеся к субъектам малого бизнеса;
- некоммерческие компании;
- участники инновационного проекта «Сколково».
Запрещено формировать упрощенную отчетность организациям, чья деятельность подвержена обязательному проведению аудита, а также государственным компаниям, строительным и жилищным кооперативам, нотариусам, адвокатам и иным субъектам, согласно ст. 4 Федерального закона № 209-ФЗ .
Процедуры «до»
К предприятиям малого бизнеса относят компании, деятельность которых соответствует установленным ограничениям :
- Выручка без учета налога на добавленную стоимость менее 800 млн. рублей в год.
- Среднесписочная численность персонала компании не более 100 человек (для некоторых отраслей даже менее).
- Ограничивается доля участия сторонних лиц в уставном капитале организации 49%.
Каждая компания, организованная в форме юридического лица, должна закрепить методологию ведения налогового и бухгалтерского учета в таком внутреннем документе, как в соответствие с требованиями . Этот внутренний документ утверждается приказом руководителя и должен содержать такие сведения , как:
- рабочий план счетов;
- формы первичных учетных документов, если в компании они разработаны самостоятельно, оформленные как приложения к документу;
- порядок документооборота в компании;
- порядок проведения ревизии и ответственные лица;
- способы оценки обязательств и активов.
При утверждении учетной политики малым предприятиям необходимо обратить внимание на то, что существуют принципы, позволяющие им организовать систему ведения учета значительно проще .
Также с 1 января для малых компаний стало возможным отражать поступления материалов по ценам поставщика, не учитывая транспортные и прочие второстепенные расходы. Все компании, относящиеся к малому бизнесу, вправе единовременно списывать приобретенные материальные запасы.
Все эти особенности, несомненно, следует отразить в учетной политике компании . В противном случае, компания не вправе их применять.
Несмотря на то, что учетная политика является исключительно внутренним документом и не требует предоставления в инспекцию ФНС, формировать ее необходимо ежегодно. При осуществлении , сотрудники органов налогового контроля в первую очередь потребуют именно этот документ для того, чтобы оценить обоснованность применения тех или иных методов ведения учета.
Ошибки в бухгалтерском учете
В ходе осуществления деятельности каждой компании могут возникать ошибки в организации системы хозяйственного учета. При обнаружении таких ошибок компания немедленно должна проанализировать ситуацию и принять меры по их устранению.
Организациям малого бизнеса разрешено корректировать нарушения прошлых лет, выявленные в течение отчетного периода. Исправления осуществляют с применением . Сравнительные показатели отчетности пересчитывать за текущий период не нужно. Такие упрощенные правила коррекции выявленных ошибок актуальны только для значительных нарушений прошлых периодов. Все иные ошибки исправляются в соответствие с ПБУ 22/2010 .
В том случае, если нарушения за предыдущий год выявлены до предоставления в инспекцию пакета годовой бухгалтерской отчетности, то разрешается такие ошибки исправить и заново подготовить формы отчетности для инспекции.
В соответствие с Федеральным законом № 402-ФЗ каждый факт хозяйственной жизни компании должен быть подтвержден первичным учетным документом. У организаций есть право самостоятельно разработать и утвердить формы.
Главным требованием является наличие в таких документах обязательных реквизитов, среди которых выявляют следующие :
- дата формирования документа;
- название документа;
- наименования сторон, участвующих в совершении сделки;
- содержание факта хозяйственной жизни;
- измерители денежные и натуральные;
- лица, ответственные за совершение операции, и их подписи.
Документ первичного бухгалтерского учета формируется либо в процессе совершения операции, либо непосредственно после ее завершения.
Реформация баланса
Прежде чем приступить к составлению бухгалтерского баланса, небольшое предприятие должно его реформировать. сводится к закрытию всех счетов учета финансового результата, таких как 90, 91 и 99. По итогам этой операции на формируется положительный или отрицательный результат деятельности по окончанию календарного года. На основе полученной информации в компании составляется бухгалтерский баланс.
Прежде чем приступать к закрытию счетов, следует проверить, корректно ли отражены хозяйственные операции в течение истекшего периода. Для этих целей уполномоченными лицами осуществляется ревизия обязательств и активов компании и сопоставляются полученные показатели с учетными данными. Также малым предприятиям следует рассчитать все налоги за предшествующий год, так как они непосредственно влияют на финансовый результат. Если все данные совпали, то можно приступать к реформации баланса.
Все процедуры оформляют последним числом календарного года, даже в том случае, если реформацию осуществляют в феврале.
В первую очередь закрывают счета и 91, а после этого производят закрытие счета 99 «Прибыли и убытки», на котором в течение календарного года отражались результаты деятельности компании.
По итогам года все субсчета 90, 91 и 99 счетов должны иметь нулевое сальдо и на счете 84 формируется итоговый результат:
- Получена прибыль – Дт 99 Кр 84.
- Понесен убыток – Дт 84 Кт 99.
После закрытия счетов процедура реформации бухгалтерского баланса считается завершенной, и бухгалтер может приступать к формированию отчетности .
Особенности формирования бухгалтерской отчетности представлены в данном видео.
Требования к отчетности
К формированию бухгалтерской финансовой отчетности нормативно-правовыми актами предъявляются определенные требования:
- все данные должны быть указаны в тысячах рублей;
- отрицательные значения отражаются в круглых скобках;
- показатели на начало календарного года должны быть тождественными данным на конец прошедшего года;
- отчетность должна включать показатели всех при наличии;
- в пустых строках необходимо поставить прочерк.
При составлении необходимо отображать данные за несколько предшествующих периодов, что сделает проверку более понятной для инспектора. Если данные являются несопоставимыми, то предшествующие показатели подлежат корректировке.
Все значимые показатели следует отображать в отчетности обособленно друг от друга.
Степень детализации компании должны определить самостоятельно в той мере, чтобы обеспечить заинтересованных пользователей финансовой актуальной и достоверной информацией относительно деятельности компании.
Перечень и заполнение унифицированных бланков
Компании, относящиеся к представителям малого бизнеса, должны предоставить в инспекцию ФНС пакет бухгалтерской финансовой отчетности, включающий в себя следующие документы:
- Бухгалтерский баланс.
- Отчет о финансовых результатах.
- Отчет о целевом использовании средств.
Упрощенный бухгалтерский баланс имеет в своем составе только укрупненные статьи. Отчет о финансовых результатах не содержит информации о величине налога на прибыль, расходам по основной деятельности, так как в большинстве случаев значения этих показателей не являются существенными.
Органы налогового контроля пристально следят за соблюдением сроков подачи бухгалтерской финансовой отчетности малыми предприятиями. За непредставление установленных форм отчетности компании грозит штраф за каждый отсутствующий документ.
При исчислении величины штрафа «налоговики» будут отталкиваться от полного пакета форм бухгалтерской отчетности. Помимо общего штрафа ответственность ждет и должностных лиц, допустивших нарушение, в размере от 300 до 500 рублей .
Способы передачи отчетов
Предоставлять бухгалтерскую финансовую отчетность малым предприятиям следует один раз в год по окончанию налогового периода до 31 марта . Передав отчетность в органы налогового контроля, компании обязаны отправить дублирующий пакет документов и в органы статистики. Если организация зарегистрирована после 30 сентября, ей не нужно формировать отчетность по итогам этого года.
Передать отчетность можно как лично, так и через представителя компании. Для этого совсем необязательно посещать инспекцию. Можно отправить документы по почте письмом с описью или воспользоваться сетью интернет.
Таким образом, в 2019 году представители малого бизнеса должны предоставить бухгалтерскую отчетность за 2018 год не позднее 31 марта 2019 года .
Несмотря на то, что небольшим компаниям разрешено сдавать бухгалтерскую отчетность в упрощенном формате, составление и передача пакета документов в органы налогового контроля требуют от бухгалтера наличия актуальных бухгалтерских знаний и контроля над последними изменениями в законодательстве страны.
Как правильно хранить документы бухгалтерской отчетности — на данном видео.
П риказом Минфина России от 17.08.2012 № 113н для малых предприятий были введены упрощенные формы бухгалтерского баланса и отчета о финансовых результатах (так с этого года называется отчет о прибылях и убытках). Данный приказ вступил в действие 28.10.2012, поэтому вряд ли кто-то успел им воспользоваться при составлении отчетности за девять месяцев. Между тем при составлении годовой отчетности у малых предприятий появился выбор, какие из форм использовать - обычные либо упрощенные.
Порядок предоставления отчетности
Состав и формы отчетности
В общем случае годовая бухгалтерская отчетность организации состоит из бухгалтерского баланса, отчета о финансовых результатах и приложений к ним. На это указано в ч. 1 ст. 14 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (далее - Закон № 402-ФЗ). Для некоммерческих организаций это бухгалтерский баланс, отчет о целевом использовании средств и приложений к ним (ч. 2 ст. 14 Закона № 402-ФЗ).
Обратите внимание: в связи с прекращением действия Федерального закона от 21.11.1996 № 129-ФЗ «О бухгалтерском учете» (далее - Закон № 129-ФЗ) теперь пояснительная записка не входит в состав бухгалтерской отчетности, однако в силу ч. 1 ст. 30 Закона № 402-ФЗ продолжает применяться Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99), утвержденное приказом Минфина России от 06.07.1999 № 43н. Согласно п. 39 ПБУ 4/99 организации могут представлять дополнительную информацию, сопутствующую бухгалтерской отчетности, если считают ее полезной для заинтересованных пользователей. При этом данные сведения не являются приложением к балансу и отчету о финансовых результатах. Соответственно, в бухгалтерской отчетности не должно быть ссылок на них. На это было указано в Рекомендациях аудиторским организациям, индивидуальным аудиторам, аудиторам по проведению аудита годовой бухгалтерской отчетности организаций за 2012 г., являющихся приложением к письму Минфина России от 09.01.2013 № 07-02-18/01 (далее - письмо Минфина № 07-02-18/01).
Как и раньше, малые предприятия вправе составлять бухгалтерскую отчетность в сокращенном объеме (бухгалтерский баланс и отчет о финансовых результатах). Об этом сказано в п. 85 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного приказом Минфина РФ от 29.07.1998 № 34н (далее - Положение).
Формы отчетности утверждены приказом Минфина РФ от 02.07.2010 № 66н «О формах бухгалтерской отчетности организаций» (далее - Приказ № 66н). При этом для малых предприятий приказом Минфина России от 17.08.2012 № 113н «О внесении изменений в приказ Министерства финансов Российской Федерации от 2 июля 2010 г. № 66н» введены упрощенные бланки баланса и отчета о финансовых результатах.
К сведению
Свернуть Показать
Критерии отнесения лиц к субъектам малого предпринимательства прописаны в Федеральном законе от 24.07.2007 № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации» (далее - Закон № 209-ФЗ) и постановлении Правительства РФ от 22.07.2008 № 556 «О предельных значениях выручки от реализации товаров (работ, услуг) для каждой категории субъектов малого и среднего предпринимательства». Речь здесь идет о следующем:
- Доля участия, принадлежащая юридическим лицам, не превышает 25% (полный список критериев по доле участия прописан в подп. 1 п. 1 ст. 4 Закона № 209-ФЗ).
- Средняя численность работников в предшествующий год не превысила 100 человек.
- Выручка от реализации (по данным налогового учета) без учета НДС или остаточная стоимость основных средств и нематериальных активов (по данным бухгалтерского учета) в предшествующий год не превысила 400 млн руб.
Куда и когда представлять
Годовую бухгалтерскую отчетность за прошедший год необходимо представить в налоговый орган. Сделать это надо не позднее 01.04.2013, поскольку 31 марта приходится на выходной день (подп. 5 п. 1 ст. 23 и подп. 7 ст. 6.1 НК РФ). Также не позднее трех месяцев после окончания отчетного периода следует подать бухгалтерскую отчетность в территориальный орган Росстата (ч. 1 и 2 ст. 18 Закона № 402-ФЗ).
Как и ранее, датой представления отчетности считается день ее почтового отправления либо день фактической передачи (п. 47 ПБУ 4/99 и п. 88 Положения).
«Запасы». Следует показать остатки по сырью, материалам, готовой продукции и товару . Давальцы отражают давальческое сырье, переданное в переработку .
«Денежные средства и денежные эквиваленты». Речь идет об имеющихся денежных средствах и денежных эквивалентах (денежные эквиваленты - это высоколиквидные финансовые вложения, которые могут быть легко обращены в заранее известную сумму денежных средств и которые подвержены незначительному риску изменения стоимости).
«Финансовые и другие оборотные активы». По данной строке отражают краткосрочные финансовые вложения (срок обращения (погашения) составляет не более 12 месяцев после отчетной даты либо продолжительности операционного цикла, превышающего 12 месяцев), дебиторскую задолженность и прочие оборотные активы, не вошедшие в другие строки баланса. Согласно разъяснениям Минфина РФ в случае перечисления организацией оплаты, частичной оплаты в счет предстоящих поставок дебиторскую задолженность отражают за минусом НДС, подлежащего вычету (принятого к вычету).
Пассив «упрощенного» баланса так же лаконичен, как и актив (см. Таблицу 2).
Таблица 2
Свернуть Показать
«Капитал и резервы». Данная строка предназначена для уставного, добавочного и резервного капиталов. Также здесь показывают сумму нераспределенной прибыли (непокрытого убытка).
«Долгосрочные заемные средства». Здесь отражают задолженность по кредитам и займам (вместе с процентами), срок погашения по которым на отчетную дату превышает 12 месяцев .
«Другие долгосрочные обязательства». Указанная строка предназначена для прочих долгосрочных обязательств (срок погашения по которым на отчетную дату превышает 12 месяцев).
«Краткосрочные заемные средства». Здесь учитывают задолженность по кредитам и займам (вместе с процентами), срок погашения по которым на отчетную дату не превышает 12 месяцев .
«Кредиторская задолженность». Данная строка предназначена для краткосрочной задолженности перед контрагентами, сотрудниками, бюджетом и т.д. Если срок обращения (погашения) по активам и обязательствам не более 12 месяцев после отчетной даты или продолжительности операционного цикла, если он превышает 12 месяцев .
«Другие краткосрочные обязательства» . По данной строке отражают прочие краткосрочные обязательства, не попавшие в другие строки баланса (если срок обращения (погашения) по ним не более 12 месяцев после отчетной даты или продолжительности операционного цикла, если он превышает 12 месяцев). Согласно разъяснениям Минфина России при получении организацией оплаты, частичной оплаты в счет предстоящих поставок кредиторскую задолженность отражают за минусом НДС, подлежащего уплате (уплаченного) в бюджет. 19 . В соответствии с разъяснениями Минфина России выручку не уменьшают на сумму уплачиваемых вывозных таможенных пошлин в связи с перемещением товаров через таможенную границу.
«Расходы по обычной деятельности». По указанной строке показывают все расходы по обычным видам деятельности без подразделения на себестоимость продаж, коммерческие и управленческие .
В бухгалтерской отчетности все вычитаемые или отрицательные показатели указывают в круглых скобках .
«Проценты к уплате». Данная строка предназначена для процентов, уплачиваемых по кредитам и займам, за исключением той их части, которая подлежит включению в стоимость инвестиционного актива. Малые предприятия (за исключением эмитентов публично размещаемых ценных бумаг) вправе признавать все расходы по займам прочими расходами .
«Прочие доходы». Здесь показывают прочие доходы . Например, арендную плату (за исключением организаций, у которых аренда относится к основному виду деятельности). Учтите, что прочие доходы можно отражать за минусом расходов, относящихся к этим доходам, если соответствующие правила учета предусматривают или не запрещают это либо доходы и связанные с ними расходы, возникающие в результате одного и того же или аналогичного по характеру факта хозяйственной деятельности, не являются существенными .
«Прочие расходы». По данной строке отражают прочие расходы . Например, расходы, связанные со сдачей в аренду активов (за исключением организаций, у которых аренда относится к основному виду деятельности), либо расходы, связанные с выбытием и прочим списанием основных средств .
«Налоги на прибыль (доходы)». Данная строка предназначена для отражения текущего налога на прибыль, сумм изменения отложенных налоговых обязательств и активов, единого налога при УСН и ЕНВД . Напоминаем, что малые предприятия вправе не рассчитывать отложенные налоговые активы и обязательства .
«Чистая прибыль (убыток)». По этой строке показывают получившуюся чистую прибыль или убыток (итоговую сумму расчета по отчету о финансовых результатах).
Сноски
Свернуть Показать




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации